
フェーズトランスファー触媒市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
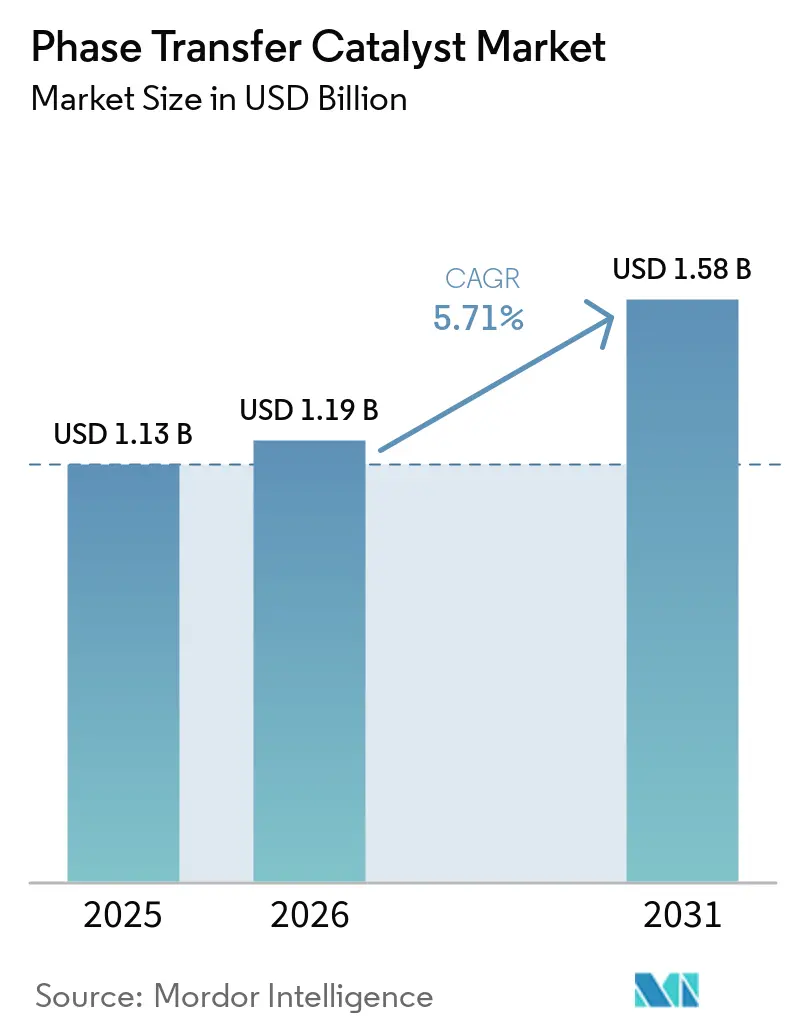
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 1.58 十億米ドル |
| 成長率 (2026 - 2031) | 5.71 % |
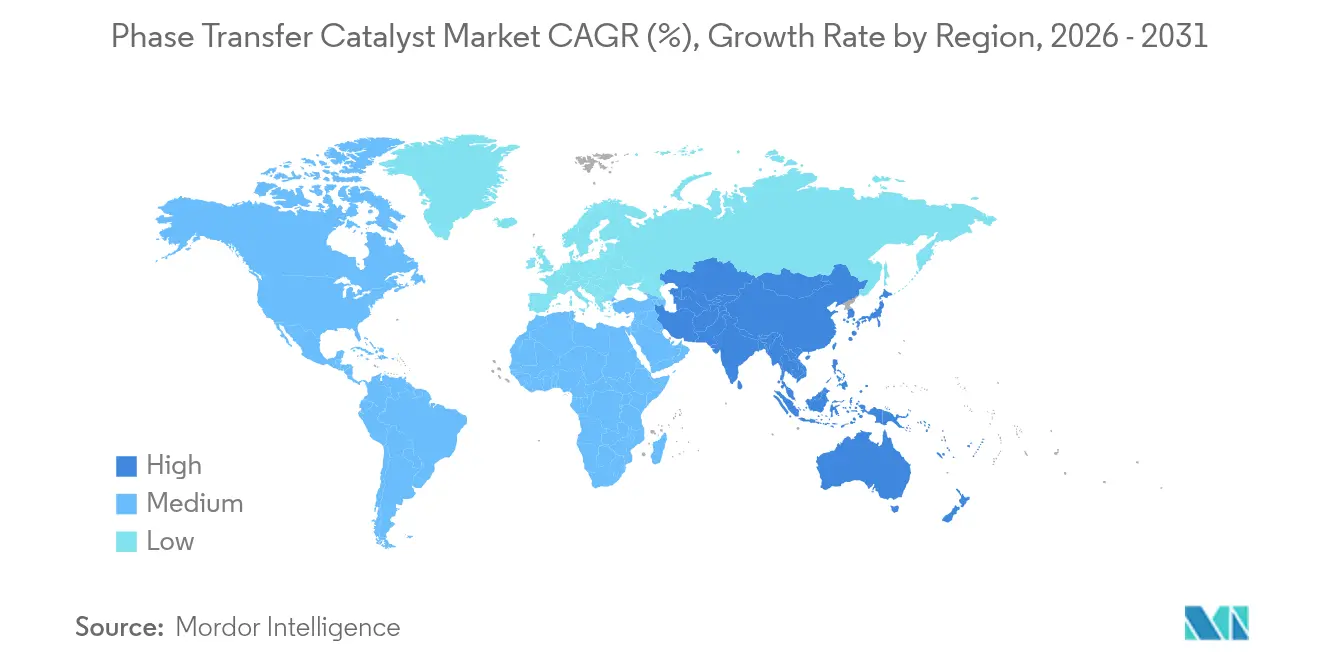
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
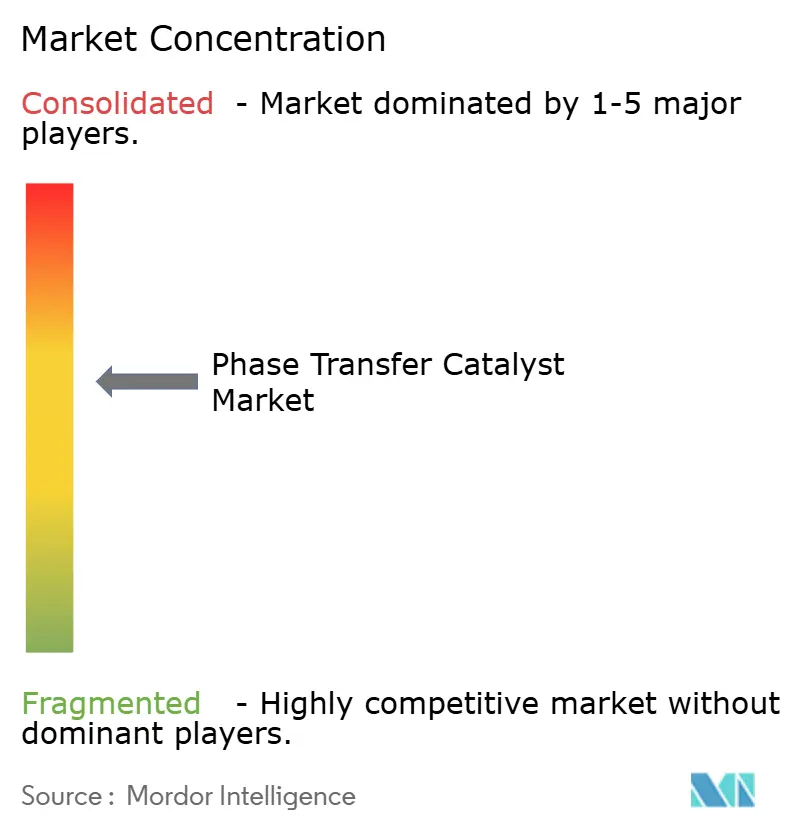
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェーズトランスファー触媒市場分析
フェーズトランスファー触媒市場規模は、2025年の1.13 ビリオン 米ドルから2026年には1.19 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.71%のCAGRで2031年までに1.58 ビリオン 米ドルに達すると予測されています。堅調な需要は、製薬業界におけるグリーンケミストリーの採用拡大、リチウムイオン電池生産の拡大、および不均一触媒作用のコスト優位性に起因しています。電池 電解質添加剤は急速に成長するニッチ市場を形成しており、従来の医薬品合成における価格圧力を相殺しています。イオン液体および酵素系との競争激化により、既存企業は担持触媒への投資と垂直統合を進め、原料価格の変動を抑制しようとしています。臭素、苛性ソーダ、および第四級アンモニウム製造能力を管理する統合型生産者は、2025年の原材料価格変動に対してより強固な防御力を持ち、環境規制の強化に対応しながらも利益率を守ることが可能となっています。
主要レポートの要点
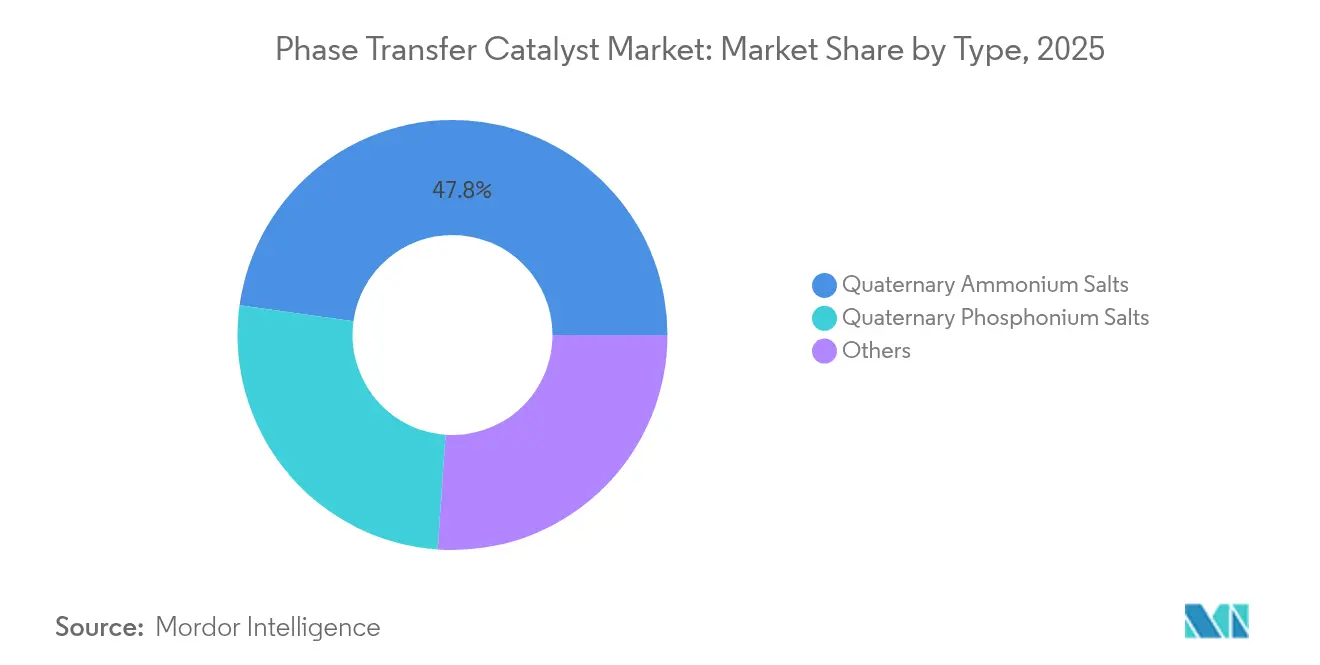
- タイプ別では、第四級アンモニウム塩が2025年の相転移触媒市場シェアの47.79%を占め、2031年にかけて5.89%のCAGRで拡大しています。
- 形態別では、液体PTCが2025年の相転移触媒市場規模の52.05%を占め、担持/固定化PTCが2031年にかけて6.02%のCAGRで将来の成長をリードしています。
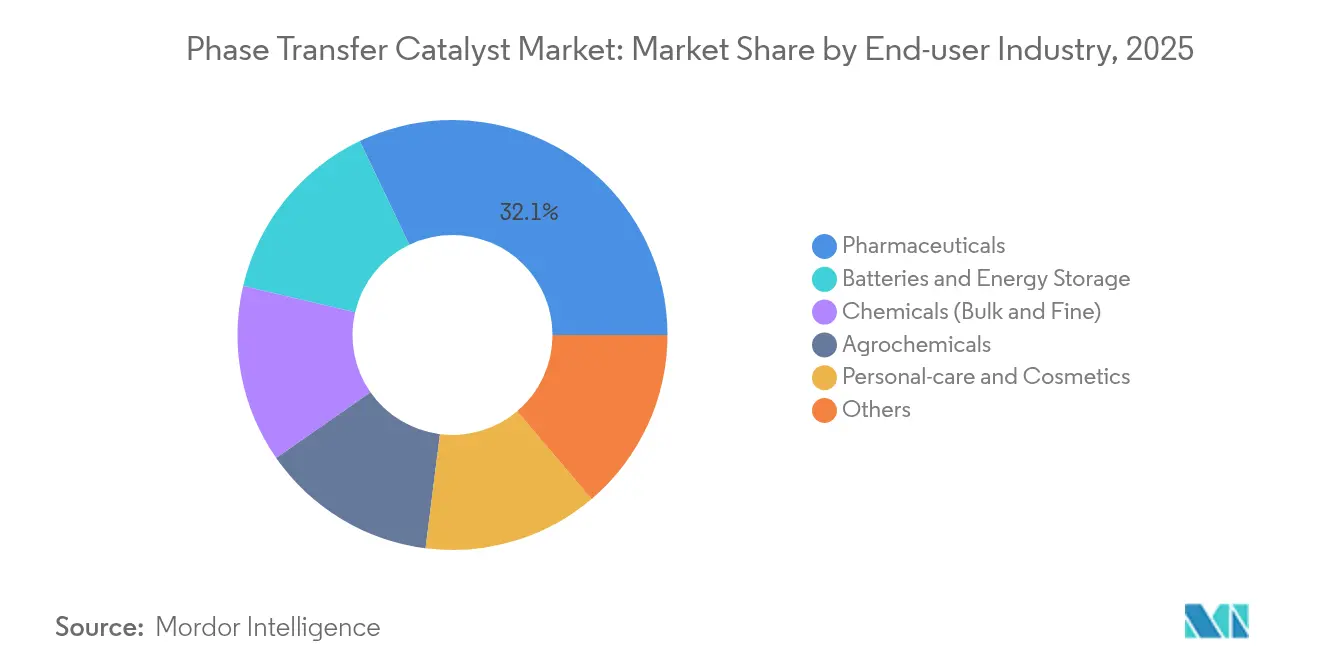
- エンドユーザー産業別では、医薬品セグメントが2025年の相転移触媒市場において32.10%の収益シェアを獲得しており、電池・エネルギー貯蔵は相転移触媒市場において2031年にかけて最も速い6.88%のCAGRで進展しています。
- 地域別では、アジア太平洋が2025年の相転移触媒市場シェアの37.55%を占め、2031年にかけて6.18%のCAGRを達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 製薬API(原薬)への応用拡大 | +1.8% | アジア太平洋、北米 | 中期(2〜4年) |
| グリーンケミストリー規制への需要側の牽引 | +1.5% | 欧州連合、北米 | 長期(4年以上) |
| 農薬有効成分生産の拡大 | +1.2% | アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 均一系触媒に対するプロセスコスト優位性 | +0.9% | グローバル | 短期(2年以内) |
| リチウムイオン電池電解質添加剤への活用 | +1.1% | アジア太平洋、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製薬API(原薬)への応用拡大
製薬メーカーは、フェーズトランスファー触媒産業のトレンドに示されるように、グリーンケミストリー要件を満たしながらコストを管理するためにフェーズトランスファー触媒を活用しています。温和な反応条件によりエネルギー投入量が削減され、触媒の再利用性により廃棄物処理が軽減されます。EvonikがmRNA療法向けの脂質特殊品事業を中心に再編を進めた事例は、大手サプライヤーが高付加価値の医薬品中間体へ注力していることを示しています。米国および欧州における連続製造の普及は、触媒回収を簡素化する担持系への需要を高めています。両地域のリショアリングプログラムも、歴史的なアジアの低コスト供給と競合し得る現地の持続可能なPTCソリューションへの追加的な需要を生み出しています。
グリーンケミストリー規制への需要側の牽引
環境規制がフェーズトランスファー触媒産業におけるPTCの着実な普及を支えています。米国環境保護庁(EPA)は有害大気汚染物質の使用を65%削減する目標を掲げ、化学プラントをPTCが実現する水系または無溶媒プロセスへと誘導しています[1]。カリフォルニア州の消費者製品規制は厳格なVOC上限を課し、水性反応の採用を促進しています。欧州連合の化学物質戦略はさらに、低排出量の循環型経済に適した触媒を優遇しています。コンプライアンス主導の購買は、マクロ経済の低迷期でもPTCの需要量を支え、早期採用者にエコ意識の高い市場での競争優位をもたらします。
農薬有効成分生産の拡大
アジア太平洋の農薬メーカーはPTCを採用して選択性を高め、副生成物の生成を抑制しており、フェーズトランスファー触媒市場のトレンドを反映しています。逆PTC合成による2,4-Dアシッドの製造はより清浄な生成物流を実現し、廃水処理コストを削減しています。新興のマルチサイト触媒はターンオーバー数を向上させ、除草剤・殺菌剤ラインの生産性を高めています。Dow Agrosciences(ダウ・アグロサイエンシズ)からの特許文献は、次世代作物保護分子におけるPTCへの業界全体の移行を証拠立てています。精密農薬への需要の高まりと食料安全保障への投資拡大がこのドライバーを持続させています。
均一系触媒に対するプロセスコスト優位性
PTCは溶媒量を大幅に削減し、相分離装置を不要にし、触媒の再利用を可能にすることで、フェーズトランスファー触媒市場に恩恵をもたらしています。繊維担持型第四級アンモニウム系は15サイクルにわたって活性を維持し、収率の低下をほとんど生じさせず、変動費を削減します。連続式PTCリアクターはバッチ操業に比べてVOC排出量を削減し、許認可費用を削減します。担持イオン液体相は処理能力を犠牲にすることなく選択性の向上をもたらし、製造業者に具体的な操業費用の削減をもたらします。
阻害要因インパクト分析*
| 阻害要因 | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 第四級アンモニウム原料の価格変動 | –1.3% | アジア太平洋 | 短期(2年以内) |
| イオン液体/酵素系触媒との競合 | –0.8% | 北米、欧州連合 | 中期(2〜4年) |
| ホスホニウム塩の水生生態毒性への規制審査 | –0.6% | 欧州連合、カリフォルニア州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第四級アンモニウム原料の価格変動
臭素価格は、中国およびヨルダンのルートにおける物流混乱を背景に2025年初頭に40%超急騰し、相転移触媒市場に影響を与えました。建設セクターの回復に起因する苛性ソーダの同時逼迫が、供給の安定性を脅かしています。欧州の塩素アルカリプラントはエネルギーインフレに苦しみ、より高いコストをPTC購買者に転嫁しています。塩素および臭素の自社資源または長期契約を持つ生産者は、こうした影響を緩和し、競争力のある価格を維持しています。
イオン液体/酵素系触媒との競合
プロティックイオン液体は、フェーズトランスファー触媒市場において、特にバイオディーゼルおよびCO₂変換反応において、より優れた基質適合性と優れた持続可能性指標を発揮します。深共晶溶媒中の酵素は、医薬品中間体の収率を向上させながら毒性フットプリントを低下させます。担持型ハイブリッドシステムは、イオン液体の選択性とPTCの物質移動効率を融合させ、従来の第四級アンモニウム形態に挑戦します。規制審査が強化されるにつれ、これらの代替品は高付加価値セグメントでシェアを獲得していくでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アンモニウム塩が市場リーダーシップを牽引第四級アンモニウム塩は圧倒的な47.79%のシェアを保持しています。医薬品・農薬合成への広範な展開、確立されたサプライチェーン、および十分に文書化された反応メカニズムが市場の先頭を維持する要因となっています。効率的かつ環境適合プロセスへの需要が高まる中、同セグメントは2031年までCAGR 5.89%で成長すると予測されています。第四級ホスホニウム塩は次のティアに位置し、より高い耐熱性を求めるバッテリー電解質配合業者に訴求しています。キラル触媒やマルチサイト触媒を含む「その他」のニッチカテゴリーは、単一エナンチオマーの純度がプレミアム価格を命じる特殊API(原薬)の不斉合成ニーズに対応しています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に取得可能です
形態別:
担持系システムが勢いを増す液体製剤は2025年の相転移触媒市場において52.05%のシェアで首位を占めました。使い慣れた取り扱いプロトコルおよび既存リアクターとの互換性が、ファインケミカル全体での需要を支えています。しかしながら、担持/固定化システムは6.02%のCAGRで他の形態を上回るペースで成長する見込みであり、これは分離を簡素化し、第四級アンモニウムの排出を最小化し、溶媒全体のフットプリントを削減する触媒に対する業界の選好を反映しています。
最終用途産業別:
電池用途が加速製薬セクターは2025年のフェーズトランスファー触媒市場シェアの32.10%を維持しており、グリーンケミストリー規制の遵守と連続製造の取り組みによって牽引されています。一方、電池・エネルギー貯蔵は世界的な電気自動車の普及とグリッド規模の蓄電プログラムに後押しされ、最強の6.88% CAGRを示しています。第四級アンモニウム添加剤は界面抵抗を軽減してサイクル寿命を延長し、より長い保証期間を目指すセルメーカーに高く評価されています。
化学品生産者はフェーズトランスファー触媒市場においてコモディティラインのコスト削減にPTCを活用し、農薬配合業者は農薬中間体に対するより高い選択性を利用しています。パーソナルケア用途は、すすぎ流し製品における第四級アンモニウムの安全性プロファイルへの審査があるにもかかわらず着実に拡大しています。電池に焦点を当てたイノベーションがこの価値提案を完結させており、PTC原理を用いた多機能電解質添加剤がデンドライト形成および熱暴走リスクを解決するために開発中であり、次世代固体電池を開放する可能性があります。
注記: 全セグメントの個別セグメントシェアはレポート購入後に取得可能です
地域分析
アジア太平洋フェーズトランスファー触媒市場
アジア太平洋地域はフェーズトランスファー触媒市場において37.55%のシェアを占めており、2031年までに6.18%のCAGRを達成すると予測されている。中国の複雑なAPI(医薬品有効成分)へのシフトおよびインドのスペシャリティケミル生産能力の拡大が、地域的優位性を支えている。南京におけるEvonikのスペシャリティアミン生産能力の拡張など、多国籍企業による設備増強がサプライベースをさらに強固なものとしている。地域内のリチウムイオンギガファクトリーは電解質添加剤への需要を高め、自律的なフェーズトランスファー触媒エコシステムを強化している。
北米および欧州フェーズトランスファー触媒市場
北米はフェーズトランスファー触媒市場において引き続き重要な需要拠点であり、リショアリング(国内回帰)インセンティブおよび環境規制の強化がこれを支えている。米国環境保護庁(EPA)による2025年の有害汚染物質排出基準の強化は、化学メーカーに対して溶剤使用量の少ないフェーズトランスファー触媒プロセスへの移行を促し、堅固な基礎需要を固定化している。欧州は持続可能性および循環経済との整合性を優先しており、リサイクル可能な触媒およびハイブリッドイオン液体システムの採用を推進している。EUケミカル戦略は「安全かつ持続可能な設計」基準を規定しており、従来の均一系ハロゲン化物プロセスに代わる選択肢として担持型フェーズトランスファー触媒を有力な代替手段として位置づけている。
規制環境
相間移動触媒に影響を与える化学物質規制は、コンプライアンス要求が最も厳しい2つの輸入市場、米国と欧州連合において厳格化が進んでいる。これにより、医薬品、農薬、電池のバリューチェーン全体で使用される第四級アンモニウムおよび関連触媒化学品の文書化負担が増大している。米国では、EPAが2024年12月にTSCA新規化学物質規制の更新を最終決定し、審査をLautenberg Act要件により密接に整合させ、特定の残留性・生物蓄積性・毒性化学品について低量免除および低放出・低暴露免除などの経路を狭めた。これにより新しいPTCバリアントの商業化が遅れる可能性がある。
2026年には、EPAは重要新規用途規則(SNUR)の活用も進めており、指定された新規用途を開始する前に事前通知(通常90日)を要求している。欧州では、コンプライアンスはREACH制限計画と2025年6月末に更新された継続的な制限ロードマップによって形成されており、規制対象の最終顧客に供給するサプライヤーに対して、早期のハザードおよび暴露データパッケージと物質スチュワードシップの必要性を強めている。米国およびEUの制度と並行して、OECDの化学物質安全性に関する取り組み(2025年の進捗報告)は、世界的な試験方法や登録資料の期待に引き続き影響を与えており、多国籍のPTCサプライヤーをより調和のとれたデータ生成と設計段階での安全性重視の製品ポジショニングへと促している。
バリューチェーン分析
相間移動触媒のバリューチェーンは、クロルアルカリおよびブロム系(および第四級化に使用される関連アルキル化原料)に関連する原料から始まり、第四級アンモニウム塩、第四級ホスホニウム塩、第四級アンモニウム塩基、クラウンエーテルなどの特殊触媒といった触媒ファミリーの合成へと進む。ブロムおよび基礎化学品への上流統合は戦略的に重要であり、原料価格の変動が主流の第四級アンモニウム製品の経済性に直接影響を及ぼすためである。担持型・固定化系も、回収率向上と排出削減のために追加の投入物(担体、樹脂、固体支持体)と加工工程を必要とする。
中間工程の生産は、アジアに強力な拠点を持つ特殊化学品メーカーに集中している。これには、Pacific Organics、Prabhat Chemiorganics、Delta Finochem、Element Chemilinkなどのインド系サプライヤーや、Zibo Koyon Chemical TechnologyおよびKente Catalystsなどの中国系メーカーが含まれる。下流では、PTCは直接契約および代理店を通じて、医薬品、農薬、バルクおよびファインケミカル、パーソナルケア、そして新興の電池・エネルギー貯蔵添加剤チェーンに販売されている。認定とバッチ間の一貫性が重要であり、EPAの2024年12月のTSCA新規化学物質審査更新のようなコンプライアンス上の関門が調達に影響を与え、新規触媒化学品の市場投入前業務負荷を高める可能性がある。その結果、米国およびEUの顧客に供給するサプライヤーは、特性が明確な化学品、強固な品質システム、説得力のある安全性文書を優先する傾向にある。
競合状況
フェーズトランスファー触媒市場は中程度の分散を示しています。Evonik Industries、Solvay、およびDishman Carbogen Amcisは、垂直統合された原料調達とグローバルなテクニカルサービス網を通じて高付加価値セグメントを牽引しています。イオン液体系および酵素系の代替品が規制市場でシェアを争う中、競争圧力が強まっています。既存企業は担持触媒ラインの拡充と再生可能な第四級アンモニウム前駆体の調達によって対応しています。
フェーズトランスファー触媒産業リーダー
-
Solvay
-
Merck KGaA
-
SACHEM Inc.
-
Tatva Chintan Pharma Chem Ltd
-
Dishman Carbogen Amcis Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
相転移触媒市場 このレポートでカバーされる企業
- Cayman Chemical
- Central Drug House
- Dishman Carbogen Amcis Ltd
- Evonik Industries AG
- Kente Catalysts Inc.
- Merck KGaA
- Nippon Chemical Industrial Co. Ltd
- Pacific Organics Pvt Ltd
- PAT Impex
- SACHEM Inc.
- Solvay
- Tatva Chintan Pharma Chem Ltd
市場機会と将来展望
廃棄物削減や分離の簡便化を望むメーカーにおいて、より高付加価値で取り扱いやすい触媒フォーマットが浸透している。これは、規制対象の製造業における担持型・固定化系への市場シフトと一致している。連続処理も機会分野の一つであり、特にPTCをフロープラットフォームと組み合わせることで溶媒使用量を減らし、物質移動を改善できる点が挙げられる。これは、固体NaOH粒子と相間移動触媒を用いた連続フローコンセプトにより有機合成における化学廃棄物を削減することを示した2026年の査読済み研究にも反映されている。
供給側では、特殊触媒および密接に関連する化学品における生産能力・技術力の拡充が、医薬品、農薬、新興の電子機器グレード用途からの増分需要を取り込む経路をサプライヤーに提供している。インドでは、Tatva Chintan Pharma Chemによる2026年のDahejへの投資が、第四級アンモニウムおよびホスホニウム相間移動触媒に関連する立ち上げ活動や、その後のDahej-IIIにおける大規模な新規反応器容量を伴うグリーンフィールド拡張計画とともに、特殊化学品ボリュームを対象とした積極的な生産能力構築を示している。欧州では、BASFがルートヴィッヒスハーフェンで2026年に稼働開始を予定している新しい触媒生産施設が、高性能・用途特化型触媒に焦点を当てており、用途主導型の触媒製造インフラへの継続的な投資を裏付けるとともに、顧客特有の処方および認定主導型のサプライチェーンを支えている。
最近の産業開発事情 相転移触媒市場
- 2026年7月:Tatva Chintan Pharma Chem Ltdは、Dahej-III(インド、グジャラート州)におけるグリーンフィールド拡張を承認し、発表された投資額はINR 200クロール、集約反応器容量344 KLの追加計画を含む。このプロジェクトにより、第四級アンモニウムおよびホスホニウム相間移動触媒製品を含む特殊化学品向けの製造余力が拡大する。これは、大量かつ一貫したPTC供給と文書化が差別化要因となる世界的なサプライチェーンにおいて、競争圧力を増大させる。
- 2026年5月:Tatva Chintan Pharma Chem Ltdは、Dahejの第3段階拡張からの完全商業生産開始を報告し、総認可生産能力を48,000トン/年に引き上げた。この増産により、PTCおよび関連製品ラインに関連する特殊化学品出力の短期的な供給可能性が改善され、認定主導型の顧客需要への対応力が強化される。国内生産能力の増加は、複数拠点調達を好む医薬品・農薬顧客への輸出志向型供給も支える。
- 2025年7月:Dishman Carbogen Amcis Ltdは、Specialty and Agro Chemicals America 2025において、エチルトリフェニルホスホニウムブロミド(ETPPB)を相間移動触媒製品として紹介した。ホスホニウム系PTCへの注目は、第四級アンモニウム塩を超えた商業化への継続的な取り組みを裏付けており、特に異なる性能や取り扱い特性を必要とする用途において重要である。このような製品ポジショニングは、農薬・ファインケミカルのプロセス開発における購買者の切り替え判断に影響を与える可能性がある。
相転移触媒市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は主要な化学品製造バリューチェーン全体にわたり、非混和性相間の反応を可能にするために工業用途向けに販売されたフェーズトランスファー触媒製品から得られた収益として定義されます。
調査範囲の除外事項:商業的に販売されていない自社内製の触媒、および同一プロセスで使用される可能性のある関連性のない反応助剤や溶媒は除外しています。
セグメンテーション概要
- タイプ別
- 第四級アンモニウム塩
- 第四級ホスホニウム塩
- その他
- 形態別
- 液体PTC
- 固体PTC
- 担持/固定化PTC
- 最終用途産業別
- 製薬
- 化学(バルク・ファイン)
- 農薬
- パーソナルケア・化粧品
- 電池・エネルギー貯蔵
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フェーズトランスファー触媒が使用される場所と、地域別・最終用途別に一貫して追跡可能な需要シグナルのマッピングから始まります。米国国際貿易委員会の貿易データ、国連コムトレード、化学品生産パターンに関する米国環境保護庁の化学品データ報告コンテキスト、ユーロスタットの工業生産シリーズ、および化学品生産指数を報告する各国統計発表などの公開情報源を参照しています。
最終用途の需要を把握するため、米国食品医薬品局の公開製造・製品情報コンテキスト、規制物質に関する欧州化学品庁の公開ページ、および触媒ファミリーと典型的な使用率を論じた査読済み化学ジャーナルも活用しています。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、設備増強、製品ポジショニング、および価格に関するコメントの検証に役立てています。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および製品マッピングと国境を越えた流通のギャップを補完するための輸出入データも活用しています。これらは例示的なものであり、データ収集、検証、および調査の明確化のために他にも多くの情報源が使用されています。
一次インタビューおよびサーベイ
一次調査は、需要プールの検証と、同一バッチで使用される隣接添加剤ではなく、フェーズトランスファー触媒として実際に購入されているものを確認するために活用されます。触媒メーカー、販売代理店、ならびに製薬、農薬、および特殊化学品の川下ユーザーと幅広く対話しています。その後、主要地域における価格設定、代替、および調達サイクルに関する前提条件を検証しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:13% | アジア太平洋:43% |
| 中位層:56% | 部門・ユニットリーー:29% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:15% | マネージャー:58% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、化学品生産および貿易指標を用いてフェーズトランスファー触媒を一般的に必要とする反応の需要プールを再構築し、採用率および使用率の前提条件から支出額を導出するトップダウンアプローチで構築されています。実用性を保つため、製薬・農薬の生産動向、特殊化学品生産指数、関連中間体の輸出入動向、グリーンケミストリープロセスルートへの移行、ならびに液体・固体・担持形態間の分布など、説明・再確認が可能な少数のインプットに依拠しています。
合計値は、主にエンドユーザー別にサンプリングされた数量にチャネルチェックから収集した平均販売価格レンジを乗じた選択的なボトムアップ推計、および開示が許す範囲でのサプライヤー収益の妥当性確認によって裏付けられています。断片化した国々でボトムアップの積み上げが完全に行えない場合は、化学品生産成長率や最終用途産業の地域別構成などのプロキシ関係を用いてギャップを補完し、専門家のフィードバックを受けて調整しています。
予測については、価格設定と採用が規制圧力やプロセス最適化サイクルによって異なる動きをする可能性があるため、中心シナリオを軸にシナリオ分析を適用しています。将来見通しは、予想される平均販売価格の推移、触媒ファミリー間の代替リスク、および主要生産地域における計画中の設備増強に関する専門家のコンセンサスを用いてさらに精緻化されています。
データ検証と更新サイクル
検証は段階的に実施され、まず地域間の整合性チェックから始まり、推定数量と価格が年度間で非現実的な動きをしていないかを確認します。化学品生産指数、貿易方向の変化、主要最終用途の設備増強発表などの独立したシグナルと出力値を比較し、承認前に異常値をレビューします。
差異が説明できない場合は前提条件を再検討し、価格条件、グレードの変化、調達タイミングなど何が変化したかを確認するために選定した回答者に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われます。また、納品前にアナリストが最新の確認作業を完了することで、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのフェーズトランスファー触媒市場規模と他の公表推計値との比較
フェーズトランスファー触媒の公表市場価値は、調査範囲とタイミングの選択が必ずしも同一ではないため、大きく乖離して見える場合があります。化学品インプット市場では、小さな差異が急速に拡大します。「現在」として使用される年度、通貨換算日、および平均販売価格の繰り越し方法が、合計値が一致しない一般的な理由です。
本調査では、更新頻度を直近の価格・構成チェックに連動させ、大幅な為替変動後に推定平均販売価格のトレンドが乖離しないよう、通貨タイミングを地域間で一貫して保持しています。これが、Mordor Intelligenceが示す2026年の値が、異なる価格ベースを使用する一部の2024年スナップショットと一致しない主な理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.19 ビリオン 米ドル(2026年) | |
| 業界流通業者ブリーフA | 1.25 ビリオン 米ドル(2024年) | 一時的な価格・構成効果を内包する能性のある過去年度のスナップショットを使用しており、商業的なフェーズトランスファー触媒製品を超えた有機合成で使用されるより広範な反応助剤を含む場合があります。 |
| 業界ニュースノートB | 1.23 ビリオン 米ドル(2024年) | 近期のエンドポイントで終了しており、単一の混合成長率を適用することが多く、液体・固体・担持形態間のシフトや最終用途別の平均販売価格の差異を過小評価する可能性があります。 |
総合すると、この乖離は主に年度の整合性と、フェーズトランスファー触媒の販売として計上されるものと隣接するプロセス化学品との区別によって説明されます。インプットを再現可能な需要指標に結びつけ、インタビューを通じて価格ロジックを再確認することで、条件が変化した際にクリーンに更新できるバランスの取れた数値に到達しています。
レポートで回答されている主要な質問
フェーズトランスファー触媒市場の現在の規模はどのくらいですか?
市場は2026年に119億米ドルと評価されています。
フェーズトランスファー触媒市場の2031年までのCAGR予測はどのくらいですか?
市場は2026年から2031年にかけてCAGR 5.71%で拡大すると予測されています。
最も成長が速い最終用途セグメントはどれですか?
電池・エネルギー貯蔵が2031年までCAGR 6.88%でリードしています。
最大の市場シェアを持つ地域はどこですか?
アジア太平洋が2025年時点で37.55%の収益シェアを占めています。
担持または固定化PTCシステムが普及している理由は何ですか?
触媒回収を簡素化し、廃水排出を削減し、2031年までCAGR 6.02%で成長すると見込まれています。