
自動車触媒市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
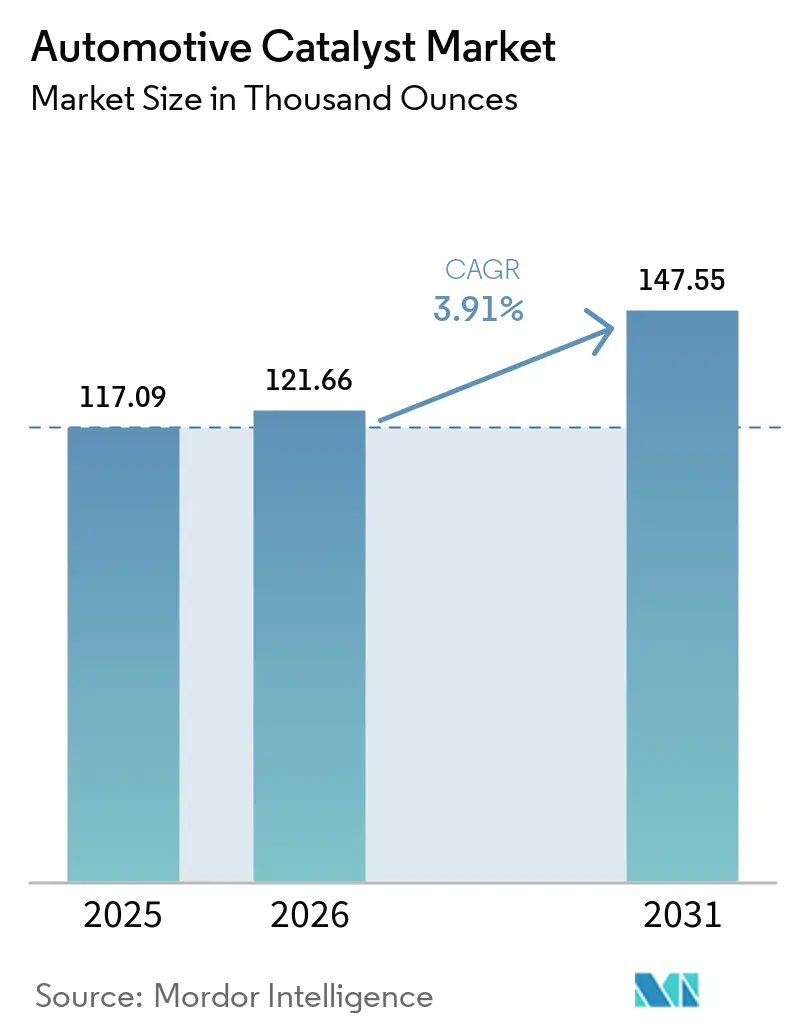
| 市場取引高 (2026) | 121.66 千オンス |
| 市場取引高 (2031) | 147.55 千オンス |
| 成長率 (2026 - 2031) | 3.91 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車触媒市場分析
世界の自動車触媒市場規模は、2025年の117.09千オンスから2026年には121.66千オンスへと成長し、2026年から2031年にかけて3.91%のCAGRで2031年には147.55千オンスに達すると予測されています。この堅調な成長軌跡は、より広範な電動化トレンドにもかかわらず、ハイブリッドパワートレイン、商用ディーゼルフリート、レンジエクステンダー電気自動車が引き続き高度な後処理技術に依存していることを背景に、市場の回復力を反映しています。需要は、粒子状物質および窒素酸化物の排出基準を強化するユーロ7および米国2027年規制によって支えられており、貴金属代替戦略が自動車メーカーのコスト経済性を改善しています。触媒サプライヤーはまた、新たな収益源を開拓するオフロードおよび船舶エンジン規制を活用しています。これらの要因が相まって、バッテリー電気自動車が一部の地域でシェアを拡大する中でも、パラジウム、プラチナ、ロジウムの堅調な需要量が維持されています。したがって、自動車触媒市場は、数十年にわたるパワートレイン移行期における重要なブリッジ技術として、OEMおよび化学企業の双方にとって戦略的重要性を保ち続けています。
主要レポートポイント
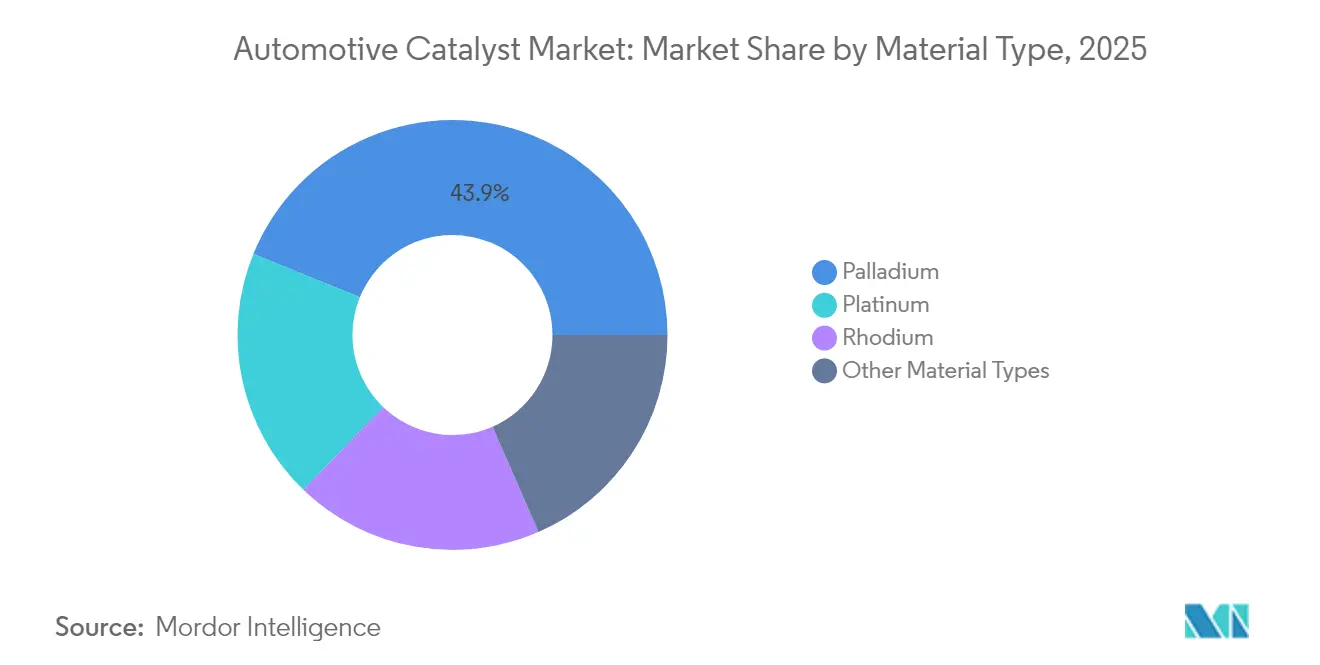
- 材料タイプ別では、パラジウムが2025年の自動車触媒市場シェアの43.85%を占め、ロジウムは2031年にかけて4.42%のCAGRで成長すると予測されています。
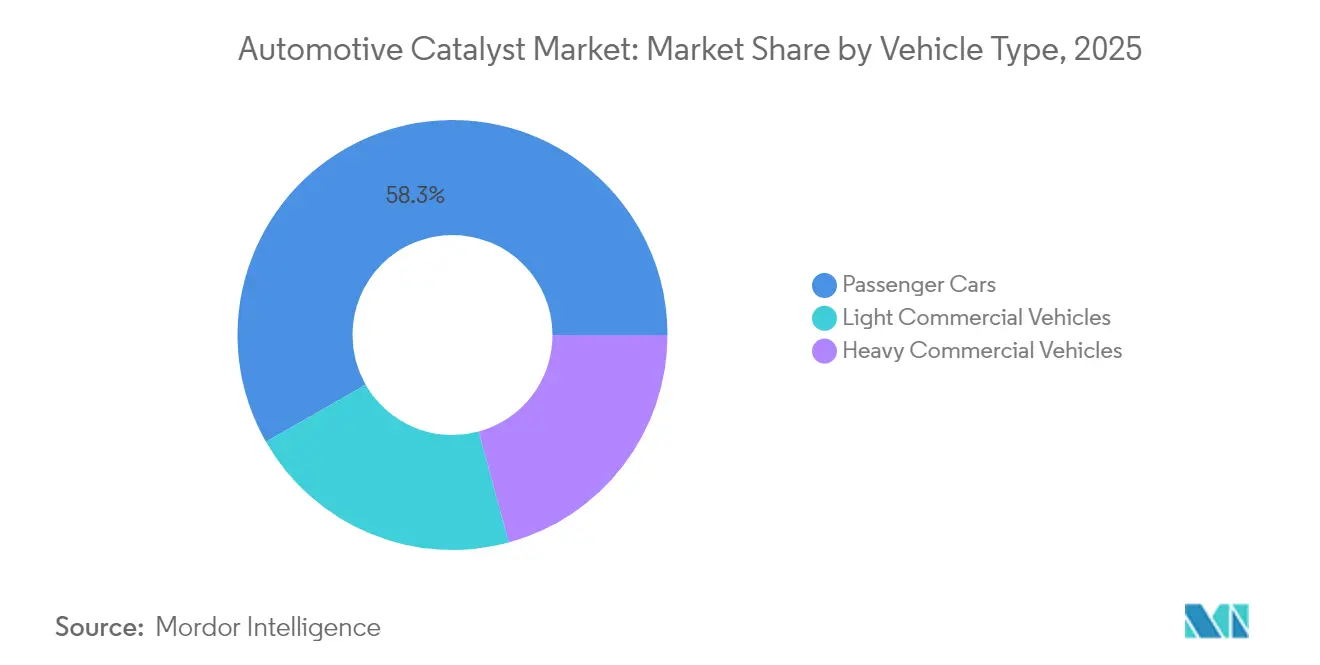
- 車両タイプ別では、乗用車が2025年の自動車触媒市場規模の58.27%のシェアを占め、大型商用車は2031年にかけて4.23%のCAGRで拡大しています。
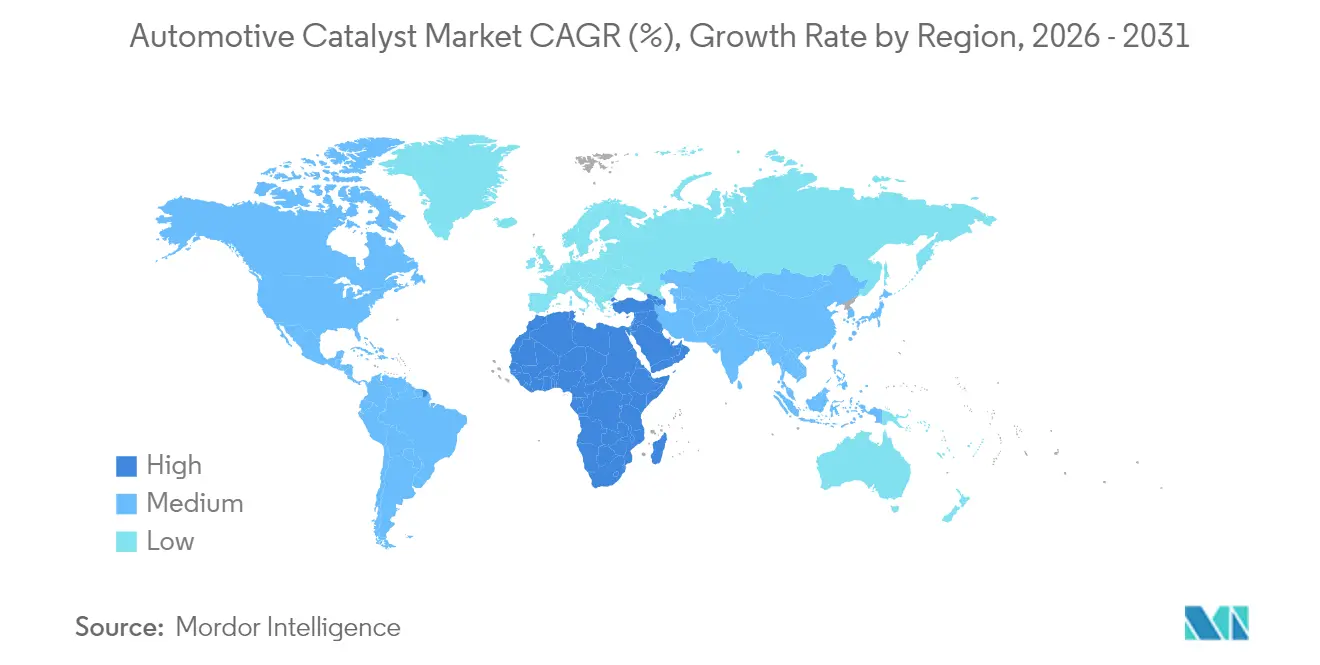
- 地域別では、アジア太平洋地域が2025年の自動車触媒市場の51.45%のシェアを占め、中東・アフリカ地域が2031年にかけて最も速い4.63%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの予測インパクト(〜%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| ユーロ7/米国2027年規制による世界的な排出規制のさらなる強化 | +1.1% | 欧州、北米、アジア太平洋への波及 | 中期(2〜4年) |
| 主要市場における内燃機関ハイブリッド販売の再加速 | +0.8% | グローバル、中国および欧州に集中 | 短期(2年以下) |
| プラチナによるパラジウム代替が自動車メーカーの触媒コストを低減 | +0.6% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 建設機械・船舶エンジンへの新たな規制義務の浮上 | +0.4% | 北米、欧州、アジア太平洋への拡大 | 長期(4年以上) |
| 中国および欧州におけるレンジエクステンダーEVブームがPGM需要を支持 | +0.3% | 中国、欧州、一部のASEAN市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ユーロ7/米国2027年規制による世界的な排出規制のさらなる強化
ユーロ7は10ナノメートルの粒子数閾値を導入し、規制限界値の2.5倍における排出超過を検知できる車載監視システムの搭載を義務付けています。ディーゼル小型車は、クローズカップル型SCRコーティングフィルター、最大4kWの電気ヒーター、およびアンモニアスリップ触媒を追加搭載する必要があります。これらのアップグレードにより、触媒容量はユーロ6システム比で約2.8倍に拡大し、必要な耐久性は160,000kmまで延長されることで、貴金属需要の増加とより複雑な排気後処理アーキテクチャを促進しています[1]。
主要市場における内燃機関ハイブリッド販売の再加速
中国のプラグインハイブリッド販売は2024年に前年比84%増の430万台に急増し、一方で欧州の消費者は充電ギャップを補うレンジエクステンダーモデルを購入するケースが増えています。ハイブリッドレイアウトは、頻繁な熱サイクルに耐えられる急速ライトオフ配合とともに、従来の三元触媒を必要とします。タイおよびその他のASEAN市場はハイブリッド組立への投資インセンティブを提供しており、適合触媒システムへの地域需要を下支えしています。
プラチナによるパラジウム代替が自動車メーカーの触媒コストを低減
2024年のパラジウムとプラチナの価格差1,150米ドルにより、自動車メーカーは1台あたりの触媒コストを最大20%削減することができました。バイメタル設計はプラチナの熱安定性とパラジウムの酸化効率を活用し、Johnson Mattheyの単原子分散技術は性能低下なしに全体担持量を30%削減します。この戦略は、パラジウム採掘の80%がロシアと南アフリカに由来することによる供給リスクも軽減します。
建設機械・船舶エンジンへの新たな規制義務の浮上
2025年に施行されるカリフォルニア州ティア5規制は、建設機械および農業機械に対して幹線道路車両と同様の粒子状物質フィルターおよびSCRユニットの搭載を義務付けています。EPA(米国環境保護庁)ティア4船舶基準は600kWを超える船舶に適用が拡大され、広い温度域で機能する耐硫黄触媒を要求しています。欧州のステージV規制は、非道路走行移動機械に同様の要件を追加しています。総体として、これらのプログラムは現在の自動車触媒需要量の15〜20%の増加をもたらす可能性があります。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの予測インパクト(〜%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| BEVのコスト均等化の加速による将来の内燃機関車販売量への圧迫 | -0.7% | グローバル、欧州および中国で加速 | 中期(2〜4年) |
| 自動車メーカーによるコスト削減とゾーン型触媒設計による1台あたりのPGMグラム数の削減 | -0.5% | グローバル、北米および欧州の自動車メーカーが主導 | 短期(2年以下) |
| ロシア・ウクライナ制裁によるPGMの貿易フローの混乱 | -0.4% | グローバル、欧州および北米の自動車メーカーに急性インパクト | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
BEVのコスト均等化の加速による将来の内燃機関車販売量への圧迫
Teslaは2024年にモデル3の製造コストを28,000米ドルに引き下げ、内燃機関セダンとの従来の価格差の多くを解消しました。EUの目標値超過1グラムあたり95ユーロのフリート二酸化炭素ペナルティは2025年に160億ユーロに達する可能性があり、自動車メーカーにバッテリー車へのより迅速な移行を促しています。中国は2024年にすでに35%のBEV市場シェアを達成しており、政策とコスト軌跡が長期的な触媒需要をいかに抑制しうるかを示しています。
自動車メーカーによるコスト削減とゾーン型触媒設計による1台あたりのPGMグラム数の削減
自動車メーカーは現在、計算モデリングを活用して高温域にのみ貴金属を集中させるとともに、電気加熱触媒を統合してライトオフを加速しています。Cumminsは単缶式SCR-DPFシステムを使用してPGM担持量を30%削減したと報告しています。原子層堆積法および3Dプリント基材はさらに表面積を拡大し、より少ない金属で同等の性能を実現してサプライヤーへの発注量を低減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
ロジウムがプレミアム性能を牽引ロジウムはガソリン三元触媒におけるNOx低減において不可欠な役割を果たしており、2031年にかけて4.42%のCAGRで成長すると予測されています。ユーロ7がすべての規制対象汚染物質の同時削減を求める中、ロジウムの自動車触媒市場規模は他のいかなる貴金属よりも速いペースで拡大しています。パラジウムは2025年に43.85%のシェアを持つ最大の需要量を誇りますが、価格変動リスクおよび制裁リスクにより、OEMはプラチナへの分散を進めています。2024年のプラチナの平均スポット価格がパラジウムより55%低かったことから、ガソリンプラットフォームにおけるプラチナの採用が再び拡大しており、複数のプラチナ代替プログラムを支援しています。ニッチな卑金属またはゼオライト促進剤が占める自動車触媒市場シェアは小さいものの、サプライヤーが耐久性を損なうことなく貴金属依存度を大幅に削減する原子効率の高い設計を商業化するにつれて成長しています。
従来のウォッシュコートからシングルアトムおよびバイメタリックアーキテクチャへの移行により、触媒1個あたりの貴金属使用量を最大90%削減できる可能性があります。Johnson MattheyおよびBASFは、セリア・ジルコニアマトリックスに孤立したプラチナ原子を埋め込み、1グラムあたりのより多くの活性サイトを生成する生産ラインの試験運用を行っています。同時に、自動車シュレッダー事業者とのクローズドループパートナーシップを通じてロジウムのリサイクル率が向上し、供給逼迫が緩和されています。これらの取り組みが相まって、長期的な電動化シナリオの下でも自動車触媒市場を安定させています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
車両タイプ別:
商用セグメントが成長を加速大型商用車は、世界の貨物需要の増大と厳格なディーゼル排出基準が重なる中、2031年にかけて最も速い4.23%のCAGRを記録すると予測されています。典型的な大型トラックのSCRシステムには15〜20リットルの触媒が必要であり、乗用車に搭載される2〜3リットルをはるかに上回ります。その結果、商用車に関連する自動車触媒市場規模は、トラックの生産台数の伸びを上回るペースで拡大しています。乗用車は、ハイブリッドが主流セグメント全体で三元触媒の関連性を維持しているため、2025年の総需要量の58.27%を依然として占めています。小型商用車は、eコマースが小口配送需要を拡大し、フリートが航続距離と積載量の最適化のためにハイブリッドへと移行するにつれて、着実な拡大を示しています。
商用フリートはまた、事業者が車両を10〜15年間保有するため、コーティング済み基材の交換サイクルを延長し、収益性の高いアフターマーケットを生み出しています。デュアルSCRレイアウト、アンモニアスリップ触媒、および電気ヒーターモジュールが車両1台あたりの部品価値を高めています。オフロード機器および船舶もさらに需要を多様化しており、カリフォルニア州ティア5およびEPA船舶規制がブルドーザー、ハーベスター、沿岸貨物船向けに相当規模の触媒モジュールを追加しています。これらの要因が相まって、BEV普及率の上昇にもかかわらず、自動車触媒市場に数十年にわたる成長の余地を確保しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の自動車触媒市場
アジア太平洋地域は2025年の自動車触媒市場において51.45%を占めた。中国は3,020万台の車両を生産し、プラグインハイブリッド車は同年に84%成長し、三元触媒およびSCRシステムの堅調な普及を確保した。現地サプライヤーはコスト競争力を維持しながら先進的なウォッシュコートを統合するために、グロール企業とパートナーシップを結ぶことが多い。インドは政府の国内触媒製造クラスターを奨励する施策に支援され、車両生産を急速に拡大している。日本と韓国は最先端の研究開発を提供し、ASEAN諸国のインセンティブはハイブリッド車の組立台数を維持している。
北米の自動車触媒市場
北米は成熟しながらも機会に富んだ市場を形成している。EPAティア3規制により自動車メーカーは高い触媒性能を維持することが求められており、強固なリサイクルインフラがパラジウムおよびプラチナを循環経済へ還流させている。メキシコの生産拡大は、サプライチェーンを短縮しリードタイムを削減する現地化された基材コーティング事業を支えている。カナダの厳しい冬は電池航続距離を低下させ、多くの地域で内燃機関の使用を維持させており、予測期間を通じて触媒が部品表に残り続ける要因となっている。
欧州・中東・アフリカおよび南米の自動車触媒市場
欧州は2035年に新車ICE販売禁止に直面していますが、近期需要はユーロ7の展開によって支えられています。ベルギーおよびドイツの高度なリサイクル施設は、使用済み貴金属の最大95%を回収し、地域の自給自足を強化しています。ハイブリッドモデルは、BEV普及率が最も高い市場においても触媒の関連性を延長しています。中東・アフリカの自動車触媒市場は、モロッコの2023年の58万2,000台の生産実績およびサウジアラビアの29億米ドルの産業投資を背景に、4.63%のCAGRを達成する軌道に乗っています。南アフリカは依然として主要な輸出拠点ですが、欧州におけるBEVの勢いが後年の長距離触媒輸送量を希薄化させる可能性があります。南米はマクロ経済の逆風により成長は緩やかですが、ブラジルとアルゼンチンが引き続き地域の基材需要を支えています。
バリューチェーン分析
バリューチェーンは、白金族金属(PGM)およびその他の必要な原料の調達から始まり、続いて精製および前駆体化学製品(塩類、塩化物、有機金属化合物)の製造が行われる。次に、サプライヤーがウォッシュコートを配合し、これをセラミックまたは金属製の基材にコーティングする。コーティングされた基材は、クロースカップルドおよびアンダーフロア構造を含むコンバーターおよびアフタートリートメントモジュールに組み立てられ、ディーゼルシステムではSCRコーティングフィルターおよびアンモニアスリップ触媒を含めた上で、車両統合および型式認証試験のためにOEMおよびTier-1排気サプライヤーへ出荷される。
アフターマーケットおよび使用end-of-lifeループも商業的な成立性の中心をなす。使用済み触媒の回収、脱缶、サンプリング、および溶解・精製によって、PGMがサプライプールに戻され、集中した一次鉱山供給への依存度低減に寄与する。このクローズドループ型のアプローチは、OEMおよび触媒メーカーが白金-パラジウム代替、二元金属配合、車両当たりグラム数の削減設計によってボラティリティに対応する中で、供給の強靭性を支える。同時に、レポートの文脈で参照されているユーロ7および米国2027年のタイムラインに紐づくコンプライアンス主導のシステム複雑化は、単位当たりの技術的内容を増大させ、チェーン全体で品質および追跡可能性に関する要件を高めている。
競合環境
市場集中度
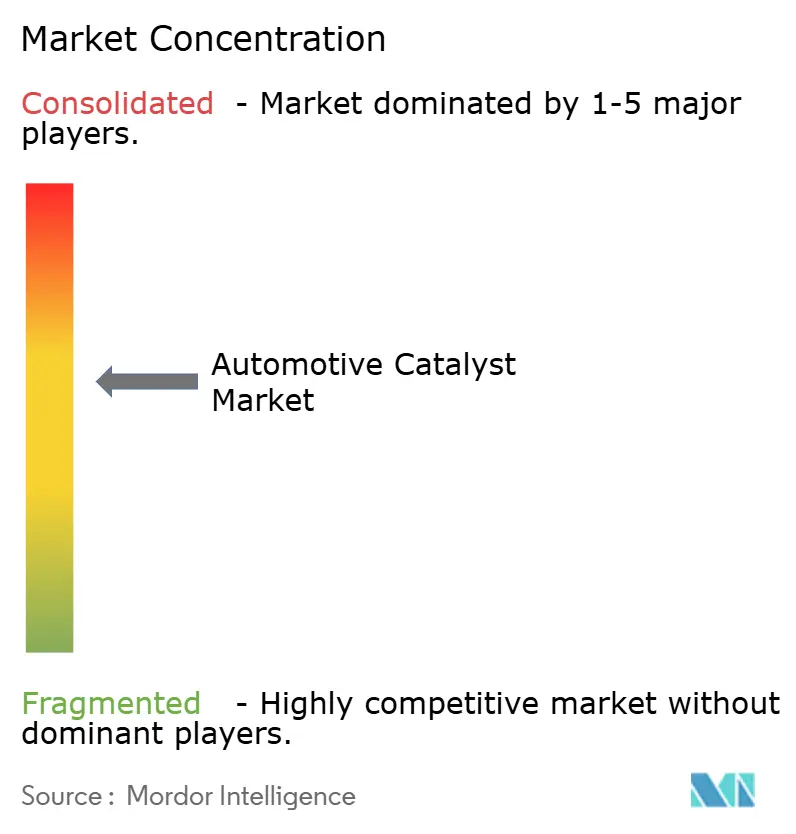
Johnson Matthey、BASF、Umicoreが合計で約60%の自動車触媒市場シェアを占めています。これらの企業の統合ビジネスモデルは、貴金属リース、配合、基材コーティング、使用済み車両のリサイクルにわたり、スケールメリットと高い切替コストを自動車メーカーに対して生み出しています。HoneywellによるJohnson MattheyのCatalyst Technologies事業の24億米ドルの買収合意は、Honeywellの既存の制御ポートフォリオにプロセス技術ライセンシングを追加し、2026年以降の競合ダイナミクスを再編する可能性があります。
技術リーダーシップは、単原子分散、ウォッシュコート多孔性最適化、およびエンジンコントローラーにリアルタイムデータを提供するセンサー内蔵基材を中心に展開されています。CDTi Advanced MaterialsやEcocat Indiaのような中小企業は、地域的な近接性またはニッチな化学技術を活用して多国籍企業の事業範囲外の顧客にサービスを提供しています。サステナビリティ性能は今や不可欠です。Umicoreは95%の貴金属回収率と再生可能エネルギーによる低炭素精錬を報告しており、自動車メーカーの脱炭素化監査に沿ったものとなっています。各社はまた、尿素の過剰添加なしにユーロ7の冷間始動時規制を満たすアンモニアスリップ触媒のパイロットラインも拡大しています。
市場参加者は、自動車メーカーによるコスト削減に対応するため、貴金属担持グラム数に連動した性能保証を提供しています。より少ない白金族金属で同等の排気管排出数値を達成するサプライヤーは、量確約および早期プログラム受注を獲得しています。BEV販売量の増加に伴い、触媒事業は水素燃焼、燃料電池膜コーティング、および産業排出制御への展開を通じてエクスポージャーをヘッジしており、道路輸送セグメントを超えた長期的な成長に向けてポジショニングしています。
自動車触媒産業のリーダー企業
-
BASF SE
-
Johnson Matthey
-
Umicore
-
CATALER CORPORATION
-
FORVIA SE
- 注:主要企業の掲載順は順位を示すものではありません。
自動車触媒市場 このレポートでカバーされる企業
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- Forvia SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
市場機会と将来展望
短期的には、より厳格な粒子状物質およびNOx制御を目的とした、より高い含有量のアフタートリートメント設計にホワイトスペースが集中している。ユーロ7型の要件は、クロースカップルドSCRコーティングフィルターやアンモニアスリップ触媒などの追加コンポーネントを推進し、これに耐久性および監視要件が加わることで、試験負荷および配合の複雑さが増している。レポートの文脈で言及されている、2025年発効のカリフォルニアTier 5や600kW以上を対象とするEPAの海洋Tier 4など、オフロードおよび海洋分野の規制は、触媒およびコーティングフィルターモジュールの実需対象を、オンロードの軽負荷車両を超えて拡大させている。これにより、ディーゼルシステムのノウハウ、耐硫黄性の化学組成、パッケージング技術を持つサプライヤーに機会が生まれている。
製造および配合の技術革新も、性能を損なうことなくOEMのシフト(希薄化)や貴金属のボラティリティを相殺する機会を支えている。2026年3月、BASFはルートヴィヒスハーフェンにおいて3Dプリント触媒の産業規模生産プラントを稼働させ、ジオメトリー主導の性能向上とより効率的な触媒使用を示した。同時に、エビデンスパックで参照されているDOE助成の研究では、プロセスおよび担体設計を通じた三元触媒における実質的なパラジウムおよびロジウム担持量削減の実証が説明されており、原子効率の高いアーキテクチャおよびリサイクルに基づく調達を、OEMプログラム受注の差別化要因とするサプライヤーの重点姿勢を強めている。
最近の産業開発事情 自動車触媒市場
- 2026年5月:Johnson MattheyはCORMETECH Inc.の企業価値3.60億米ドルでの買収を発表し、定置排出制御における選択的触媒還元(SCR)触媒製造能力を追加した。この買収により、同社の触媒ポートフォリオはオンロード自動車用途を超えて拡大し、車両アフタートリートメントと材料科学および製造上のつながりを共有するSCR技術への関与を深めている。
- 2025年4月:Tenneco Inc.は、そのクリーンエア事業およびパワートレイン事業に対し、Apollo Fund Xより戦略的投資を受け、事業の独立性を維持しつつ成長を加速させた。この資金調達は、排出制御における継続的な製品開発およびプログラム実行を支え、Tier-1排気および触媒システムサプライヤー間の競争激化を強めている。
- 2024年8月:BASFはタミル・ナードゥ州チェンナイのMahindra World Cityの拠地に研究・開発・応用実験室を開設し、インド市場向けの自動車排出制御触媒を開発している。この施設は、排出基準の厳格化とOEMによる適合アフタートリートメントソリューションの現地化拡大に伴い、現地開発および顧客協業を強化している。
自動車触媒市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、規制対象の排気管排出物を削減するために使用される自動車排気触媒を対象とし、車両生産および交換需要が存在する稼働中の車両台数を基準に計上されます。市場規模は、主要な車両カテゴリーおよび主要地域における触媒需要量(オンス単位)として表されます。
対象外の範囲:産業プロセス、発電、船舶、その他の固定式または非道路用途に使用される非自動車用排出触媒は除外されます。
セグメンテーション概要
- 素材タイプ別
- パラジウム
- プラチナ
- ロジウム
- その他の素材タイプ
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されている車両生産データおよび稼働台数シグナルを用いて需要プールをマッピングすることから始まり、続いて触媒搭載量および交換行動を左右する排出規制のタイムラインを分析します。この市場では、OICA車両生産リリース、米国EPA・EU規制公表資料、関連排気部品に関するUN Comtrade貿易統計、および査読済みの触媒・排出制御論文などのソースがモデル入力値の基盤として活用されます。
また、需要に関するコメント、設備能力の更新、地域別構成比を把握するために企業の年次報告書および投資家向けプレゼンテーションをレビューし、大きな変動については信頼性の高い報道機関の記事や業界団体の更新情報と照合します。必要に応じて、企業財務・インテリジェンス、特許データベース、および方向性の妥当性確認のための輸出入の出荷レベルデータについては有料サブスクリプションを活用します。上記のデスクソースは例示であり、データ収集・検証・明確化の過程では他にも多数の公開資料が使用されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、触媒要の促進要因を検証し、デスクシグナルを市場の実態に即した実践的な前提条件に変換するために活用されます。APAC、EMEA、およびアメリカ大陸の触媒・基材サプライヤー、排出システム関係者、リサイクル業者、および車両エコシステムの専門家と対話します。得られた情報は、搭載量、交換サイクル、および近期の生産見通しに関するギャップを埋めるために活用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:18% | APAC:44% |
| 中位層:50% | 部門・ユニットリーダー:31% | EMEA:36% |
| 中小規模プレイヤー:18% | マネージャー:51% | アメリカ大陸:20% |
市場規模算定と予測
市場規模算定は、車両生産、稼働中の車両台数、および排出基準の採用状況を起点とするトップダウン型の需要再構築手法を用いて構築され、燃料種別および車両クラス別の標準的な搭載係数を通じて触媒オンスに換算されます。合計値の妥当性を確保するため、車両あたりのオンス数のサンプルチェック、交換量に関するチャネルフィードバック、およ地域別供給可用性との整合性確認といった選択的なボトムアップ推計によって結果を裏付けます。
モデルを形成する実践的な入力値には、年間の乗用車および商用車の生産台数、地域別のガソリン対ディーゼルの構成比、規制強化のタイミング(Euro 7型マイルストーンなど)、およびアフターマーケットにおける平均交換間隔が含まれます。公開指標にギャップが存在する場合、前提条件はインタビューのコンセンサスを用いて補完され、触媒システムの貿易フローやハイブリッド普及率の変化といった隣接シグナルと照合して検証されます。ハイブリッド車も排気後処理を必要とするためです。
予測においては、ICEおよびハイブリッド生産、規制執行、および廃車率の異なる経路を反映できるよう、シナリオ分析が活用されます。最終的な予測の動向は、変数の短リストが内部整合性について再確認され、その方向性が現場の実務者が観察している状況と一致しているかどうかを確認した後にのみ調整されます。
データ検証と更新サイクル
検証は、数値を確定する前に、車両生産動向、政タイムライン、および地域別排出ハードウェア需要の観察された変化を含む独立した指標と出力結果を比較することによって行われます。外れ値はレビューされ、促進要因が再検証され、大きな乖離が生じた場合は搭載量、地域別配分、および換算係数の再確認が行われます。
計算ロジックと前提条件の追跡可能性を維持するために多段階のアナリストレビューが実施され、インタビューフィードバックがデスクシグナルと相反する場合はフォローアップのアウトリーチが行われます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了されます。
Mordor Intelligenceの自動車触媒市場規模算定と他の公表推計との比較
自動車触媒の公表市場規模は、各出版社が独自の単位、対象範囲、および更新タイミングを選択するため大きく異なる場合があり、テーマが類似していても合計値が変動します。一部の調査は収益を報告し、他は物理的な需要を報告しており、金属価格と搭載量が急速に変動すため、両者間の換算は一貫していません。
主なギャップは価値対数量の取り扱いとコンバーターの対象範囲に起因しており、Mordor Intelligenceは、年や地域によって変動し得る想定金属価格およびブレンドASPを用いて米ドルに換算するのではなく、触媒需要シグナルに連動したオンス単位で市場規模を算定しています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 121.66 千オンス(2026年) | |
| 業界調査出版社A | 89.60 ビリオン 米ドル(2024年) | 収益として報告されており、触媒と触媒コンバーターの価値を混在させているように見えるため、結果はオンス需要ではなく、想定PGM価格、OEM対アフターマーケットの配分、および通貨タイミングに大きく依存しています。 |
| 市場調査出版社B | 15.60 ビリオン 米ドル(2024年) | 米ドル収益の視点を使用しており、標準化されたASP推移とチャネルシェアを適用している可能性があり、基準年において搭載量、規制主導の設計、および地域別構成比が変化した場合に合計値を過小または過大評価する可能性があります。 |
表中の乖離は主に単位の選択と価格設定対象によって説明されます。オンスベースの需要は、金属価格と配合に関する完全な前提条件なしには収益に明確に換算できないためです。車両生産、排出規制の採用、および実践的な搭載係数にモデルを固定することで、市場環境が変化した際に監査しやすく更新が容易な推計値を維持しています。
レポートで回答された主要な質問
自動車触媒の現在の市場規模はどのくらいですか?
自動車触媒の現在の市場規模は121.66千オンスと推定され、2031年までに147.55千オンスに達すると予測されています。
現在どの金属が触媒配合をリードしていますか?
パラジウムが2025年の総オンス量の43.85%のシェアでリードしていますが、プラチナの代替が増加しています。
2031年にかけて最も速く成長する車両セグメントはどれですか?
大型商用車は厳格なディーゼル規制と大型触媒容量を背景に4.23%のCAGRで拡大すると予測されています。
ユーロ7規制は触媒需要にどのような影響を与えますか?
ユーロ7はより低い粒子数閾値と車載監視を義務付け、特にディーゼル用途において触媒サイズと貴金属担持量を増加させます。