
北米精製触媒市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
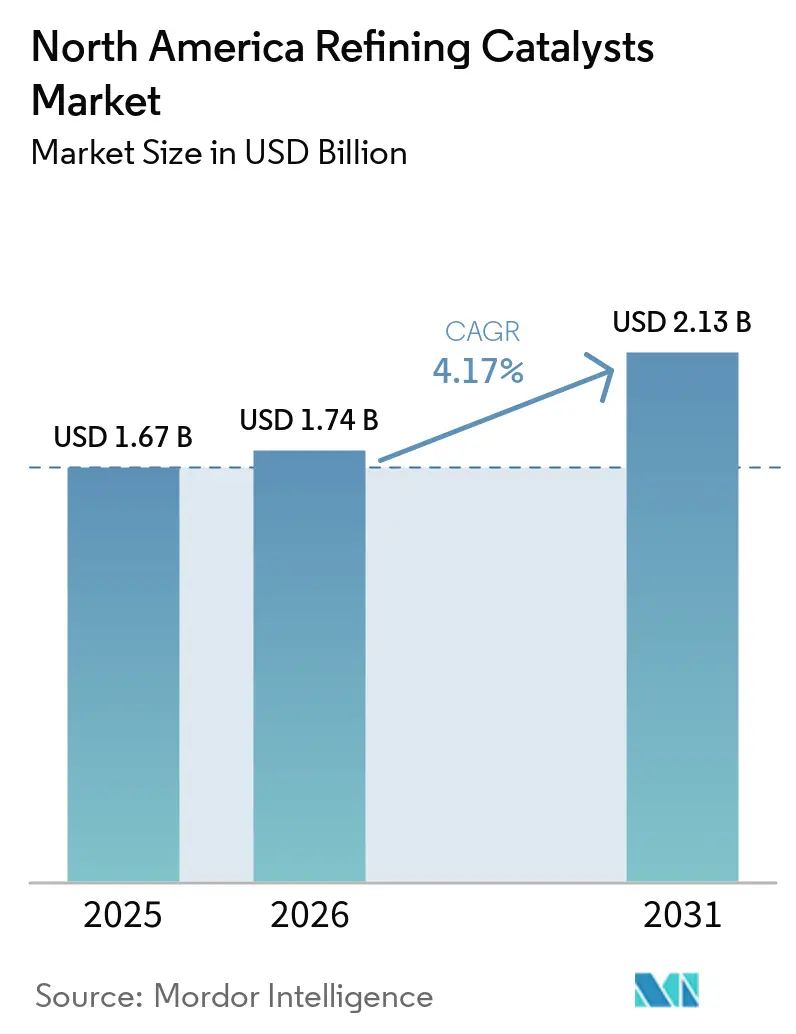
| 基準年の市場規模 (2025) | 1.67 十億米ドル |
| 市場規模 (2026) | 1.74 十億米ドル |
| 市場規模 (2031) | 2.13 十億米ドル |
| 成長率 (2026 - 2031) | 4.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米精製触媒市場分析
北米精製触媒市場規模は2025年に16.7億米ドルと評価され、2026年の17.4億米ドルから2031年には21.3億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.17%です。米国は、大規模な製油所システムに広範な流動接触分解(FCC)および水素化処理能力を有しているため、地域の需要の中心であり続けています。テキサス州およびルイジアナ州のガルフコースト拠点は、原油供給へのアクセス、輸出ターミナル、石油化学インフラを組み合わせているため、引き続き重要な位置を占めています。より厳格な硫黄規制、製油所のアップグレード、および再生能原料の共同処理が北米精製触媒市場を支えています。金属コストの変動や保守の遅延は、基礎的な操業ニーズが維持されている場合でも、四半期ごとの触媒購入量を変動させる可能性があります。サプライヤーは、技術サービス、特殊配合、および精製・再生可能燃料用途にわたるポートフォリオ拡充によって対応しています。
レポートの主要ポイント
- 製品タイプ別では、ゼオライトが2025年の北米精製触媒市場シェアの32.67%を占め、2031年にかけてCAGR 4.36%で成長すると予測されています。
- プロセス別では、流動接触分解が2025年の北米精製触媒市場シェアの38.14%を占め、水素化分解は2031年にかけてCAGR 4.71%で成長すると予測されています。
- 地域別では、米国が2025年の北米精製触媒市場シェアの76.52%を占め、2031年にかけてCAGR 4.55%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 硫黄および燃料品質基準の強化 | +1.1% | 米国(EPA ティア3)、カナダ(ECCC燃料品質規制) | 長期(4年以上) |
| 製油所の近代化および二次ユニットのデボトルネッキング | +0.9% | 米国(ガルフコースト、中西部)、カナダ | 中期(2~4年) |
| より重質で汚染度の高い原油の処理 | +0.7% | 米国(ガルフコースト)、カナダ(オイルサンド原料回廊) | 中期(2~4年) |
| 再生可能ディーゼルおよび持続可能な航空燃料の共同処理 | +0.6% | 米国(カリフォルニア州、ガルフコースト)、カナダ | 長期(4年以上) |
| FCC収率の最適化と石油化学統合 | +0.4% | 米国(ガルフコースト、中西部)、メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
硫黄および燃料品質基準の強化
米国環境保護庁のティア3ガソリンプログラムは、米国に供給されるガソリンに対して年間平均硫黄含有量10重量ppmの上限を義務付けています[1]。流動接触分解ナフサはガソリンプールの大部分を占め、ガソリン硫黄の相当量に寄与していたため、流動接触分解トレインの水素化処理が重要なコンプライアンスポイントとなっています。水素化処理の苛酷度を高めるとオレフィンが減少してオクタン価が低下する可能性があり、より高コストのブレンド成分が必要になる場合があります。この操業上のバランスが、選択性を維持しながら活性を向上させる触媒への需要を支えています。多くの米国製油所は、原料前処理装置なしに流動接触分解ガソリン後処理装置に依存しており、燃料仕様が厳格化した際により大きな影響を受けやすい状況にありました。コンプライアンスコストはまた、硫黄性能を厳密に管理するインセンティブを生み出し、北米精製触媒市場における継続的な触媒需要を支えています。
製油所の近代化および二次ユニットのデボトルネッキング
二次ユニット能力への投資は、米国ルフコースト全体で触媒需要の促進要因であり続けています。Valero Energy Corp.は、テキサス州ポートアーサーのAVU-146原油蒸留ユニットを1日あたり235,000バレル(bpd)から260,000 bpdに増強するための的を絞ったアップグレードを計画しており、作業は2026年初頭に開始される予定です。Exxon Mobil Corporationもまた、2028年に稼働開始が計画されているテキサス州ベイタウンの複合施設再構成を発表しました。既存の触媒床を通じたスループットの増加は、サイクル長を短縮し、交換需要を前倒しにする可能性があります。この効果は、プロジェクトが新たな触媒ユニットを追加しない場合でも、北米精製触媒市場を支えます。保守活動はまた、複合ユニットが停止して再充填される際に、集中的な触媒購入を生み出す可能性があります。
より重質で汚染度の高い原油の処理
米国ガルフコーストの製油所は、より重質で金属含有量の高い原料を処理する機会が増えており、触媒への操業負荷が増大しています。カナダ産重質原油は、2025年2月末の12ヶ月間にガルフコーストの製油業者に月間1,360万バレルを供給しました。カナダのオイルサンド生産量は2024年に日量330万バレルに達し、2025年には日量350万バレルに達すると予想されていました。原油スレートの変化は、より困難な原料を処理できるコーカー、水素化分解装置、および深度脱硫ユニットに有利に働きます。オイルサンド原油中の鉄およびカルシウムは、流動接触分解触媒の細孔を閉塞させ、アクセス性を低下させる可能性があります。より速い失活は触媒添加速度を増加させ、標準的な再充填グレードよりも金属耐性配合を有利にする可能性があります。
再生可能ディーゼルおよび持続可能な航空燃料の共同処理
既存の水素化処理装置でバイオ由来原料を共同処理することは、再生可能燃料生産への低資本ルートを提供します。国際民間航空機関は、持続可能な航空燃料生産のために既存の製油所インフラを活用できる経路として、共同処理および改造を認めています[2]。バイオ由来原料は、従来のコバルト-モリブデンおよびニッケル-モリブデン触媒配合を失活させる酸素、リン、その他の汚染物質を導入する可能性があります。BASFは、再生可能ディーゼルおよび持続可能な航空燃料生産向けにElevolveポートフォリオを設計しました。Topsoeは、持続可能な航空燃料生産に使用されるケロシン水素化処理装置向けの共同処理ソリューションを提供しています。汚染物質耐性ガードベッドおよび特殊触媒システムへのこのニーズは、北米精製触媒市場における購入を高仕様グレードへとシフトさせています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニッケル、モリブデン、貴金属コストの変動 | -0.8% | グローバルサプライチェーン;北米全体への直接コスト影響 | 短期(2年以内) |
| 精製マージンの変動とターンアラウンドの延期 | -0.7% | 米国(ガルフコースト、中西部)カナダ | 短期(2年以内) |
| リンおよびアルカリ汚染による触媒サイクルの短縮 | -0.4% | 米国(シェール原油)、カナダ(オイルサンド原油) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ニッケル、モリブデン、貴金属コストの変動
ニッケルおよびモリブデンは、ニッケル-モリブデンおよびコバルト-モリブデン水素化処理触媒の重要なコスト投入物です。これらの金属の価格変動は、触媒価格および調達予算に直接影響を与える可能性があります。サプライヤーは、投入コストが急激に変動する場合、固定年間価格ではなく原材料指数連動契約を使用することがあります。このアプローチは、コモディティ価格リスクの一部を製油所の購入者に転嫁します。アルミナ系貴金属触媒に使用される白金およびパラジウムもまた、サプライヤーを地理的に集中した金属供給に対するリスクにさらします。これらのコスト変動は、北米精製触媒市場全体でマージンを制約し、購買決定を複雑にする可能性があります。
精製マージンの変動とターンアラウンドの延期
高い精製マージンは、ユニットを停止させることで収益性の高いループットが犠牲になるため、オペレーターが予定されたターンアラウンドを延期するよう促す可能性があります。複数の製油所が計画されていた2026年秋の作業を2027年にシフトし、触媒交換を一時的に遅延させました。延期は近期需要を減少させますが、将来の交換活動のバックログを生み出します。高苛酷度条件下での運転期間の延長は、熱水焼結および金属蓄積のリスクを高める可能性があります。ユニットが最終的に停止した際、オペレーターは限定的な補充ではなく、より広範な触媒床の交換を必要とする場合があります。このパターンは、北米精製触媒市場にサービスを提供するサプライヤーにとって、四半期ごとの需要をより予測困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
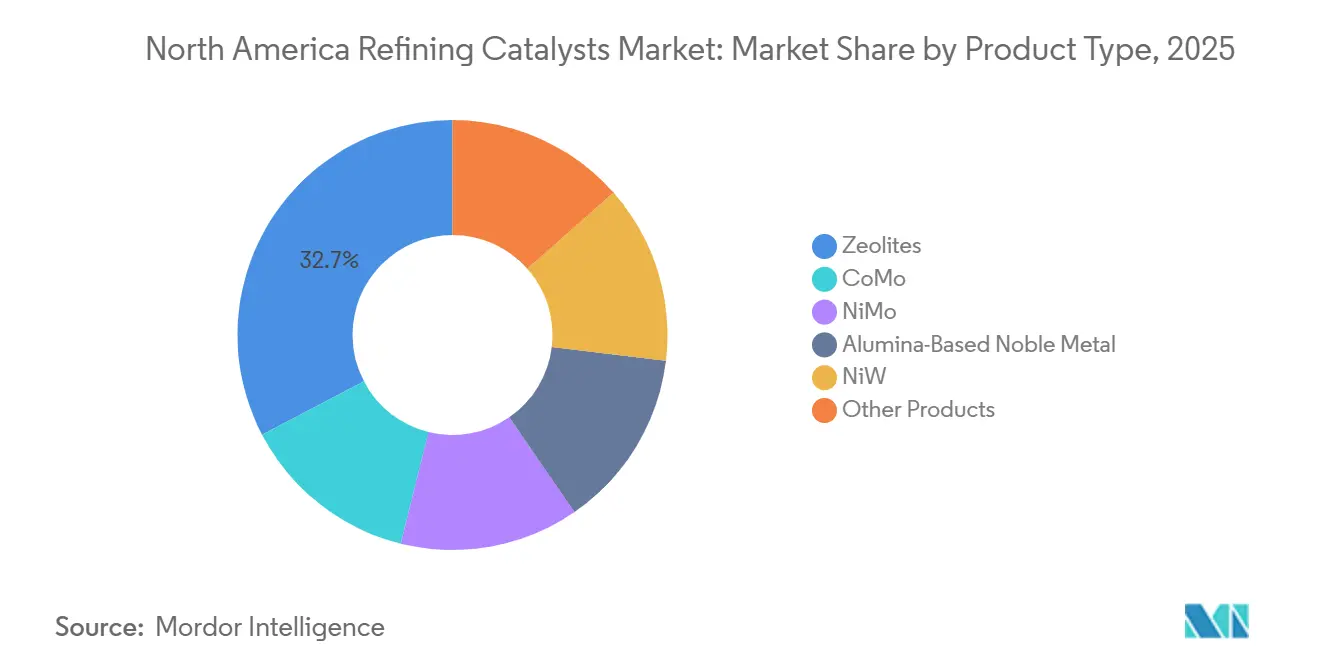
ゼオライトが収益と成長の両方を牽引ゼオライトは2025年の北米精製触媒市場の32.67%を占め、流動接触分解触媒における活性分解成分としての役割、および水素化分解配合における形状選択性材料としての役割を反映しています。ゼオライトの北米精製触媒市場規模は、分解・転換ユニットにける性能向上に対する製油所の需要からも恩恵を受けています。ニッケル-モリブデン配合は、深度水素化脱硫および留出油水素化処理に使用されます。コバルト-モリブデングレードは、流動接触分解ナフサの選択的水素化脱硫に使用され、製油業者はオレフィン飽和を制限してオクタン価を保護しようとします。アルミナ系貴金属触媒は、選択的水素化および改質用途に使用されます。高い貴金属含有量により、その使用はより小規模なプレミアム価格の用途ベースに限定されています。
ゼオライトは2031年にかけてCAGR 4.36%で成長すると予測されています。流動接触分解と石油化学操業の統合の拡大は、より高いプロピレン生産を目的として設計されたZSM-5添加剤への需要を支えています。水素化分解装置でのバイオ原料共同処理もまた、適切な細孔構造と熱水安定性を持つゼオライトを必要とします。原料中の酸素化物から生成する水蒸気は、従来の操業条件下でフレームワークの脱アルミニウムを引き起こす可能性があります。Zeolyst Internationalは、再生可能燃料触媒需要向けにOpal Renewポートフォリオを提供しています。Ketjenは、SaFeGuard触媒が30日間のトライアルで流動接触分解触媒のアクセス性を77%改善したと報告しており、重質原料耐性配合の重要性を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロセス別:
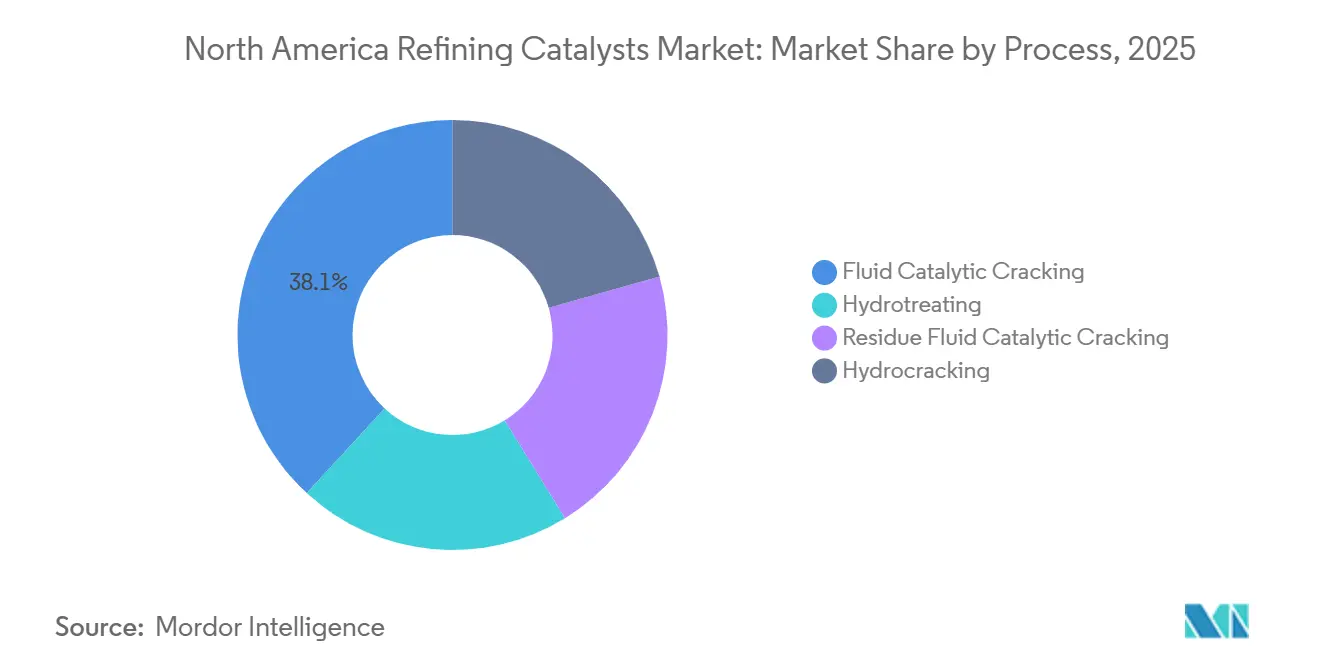
流動接触分解が収益を支配し、水素化分解が成長を牽引流動接触分解は2025年の北米精製触媒市場の38.14%を占めました。流動接触分解ユニットは移動床構成で触媒を継続的に循環・交換するため、触媒在庫と継続的な購入ニーズが増大します。複合ガルフコースト製油所における触媒プログラムの規模は、流動接触分解を製油所の触媒予算における最大項目にする可能性があります。水素化処理は、ガソリン、ケロシン、ディーゼル、減圧軽油、接触分解ガソリン、および残渣原料をカバーします。硫黄コンプライアンス要件および再生可能燃料の共同処理から恩恵を受けています。残渣流動接触分解は常圧残渣および減圧残渣を処理し、高金属原料でより速い失活を経験する可能性があります。
水素化分解は2031年にかけてCAGR 4.71%で成長すると予測されています。北米精製触媒産業は、減圧軽油および残渣ストリームをより高付加価値のディーゼルおよびジェット燃料に転換するために水素化分解に依存しています。製油業者はこれらのユニットを使用して原油スレートの柔軟性を向上させ、困難な原料の転換を深化させます。Pemexは2025年10月にテキサス州ディアパーク製油所でターンアラウンドを完了し、流動接触分解およびコーカーユニットとともに日量70,000バレルの水素化分解ユニットをカバーしました。水素化分解触媒は、より高い活性金属担持量と二機能性ゼオライト-金属配合を使用するため、通常プレミアム価格が付きます。原料汚染はまた、高度なグレーディング戦と高活性フレッシュ触媒の価値を高めます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国精製触媒市場
米国は2025年の北米精製触媒市場において76.52%のシェアを占め、2031年までに4.55%のCAGRで成長すると予測されている。米国が保有する北米精製触媒市場シェアは、同国の広範な製油所基盤と複合ユニットの高い集積度を反映している。テキサス州とルイジアナ州には、国内精製能力の相当部分が集中している。両州のガルフコースト製油所は、カナダのオイルサンド、パーミアン盆地、および輸入重質原油を処理している。ティア3規制およびカリフォルニア州低炭素燃料基準に基づく規制上の義務が、高活性・長寿命触媒グレードへの需要を支えている。Valeroは、セント・チャールズ製油所における流動接触分解の最適化について2026年第3四半期の稼働開始を目標としており、Exxon Mobil Corporationのベイタウン再編は2028年の稼働開始が計画されたままとなっている。
カナダ精製触媒市場
カナダでは、国内製油所が重質・高硫黄のオイルサンド原油を処理しており、これは軽質スイートグレードと比較して1バレル当たりより高い触媒活性を必要とする。ニッケルおよびバナジウムは、これらの操業において媒の失活を促進する可能性がある。国内製油所の能力拡張は、2031年まで比較的限定的にとどまると見込まれている。しかしながら、より重質な原料混合物は、処理量の各ユニット当たりの触媒消費量を引き続き増加させる可能性がある。カナダ天然資源省は、統合オペレーターが増大するオイルサンド生産の国内出口を確保するために処理能力への投資を行っていると指摘している。
メキシコ精製触媒市場
PemexのドスボカスにあるOlmeca製油所は、2026年第1四半期に平均175,800バレル/日を生産したが、これは設計能力340,000バレル/日を下回る水準であった。稼働立ち上げの遅延により、地域消費量の増加が期待されていた製油所からの需要が抑制された。アルキル化ユニットおよびブタンの異性化ユニットは、操業上の問題が発生した後、いまだ完全稼働には至っていない。ドスボカスが予測期間中に計画通りの処理量に達した場合、その流動接触分解および水素化分解の構成がさらなる触媒需要を生み出す可能性がある。Pemexの財務上の制約および操業実績は、北米精製触媒市場に対する短期的な期待を制している。
競合状況
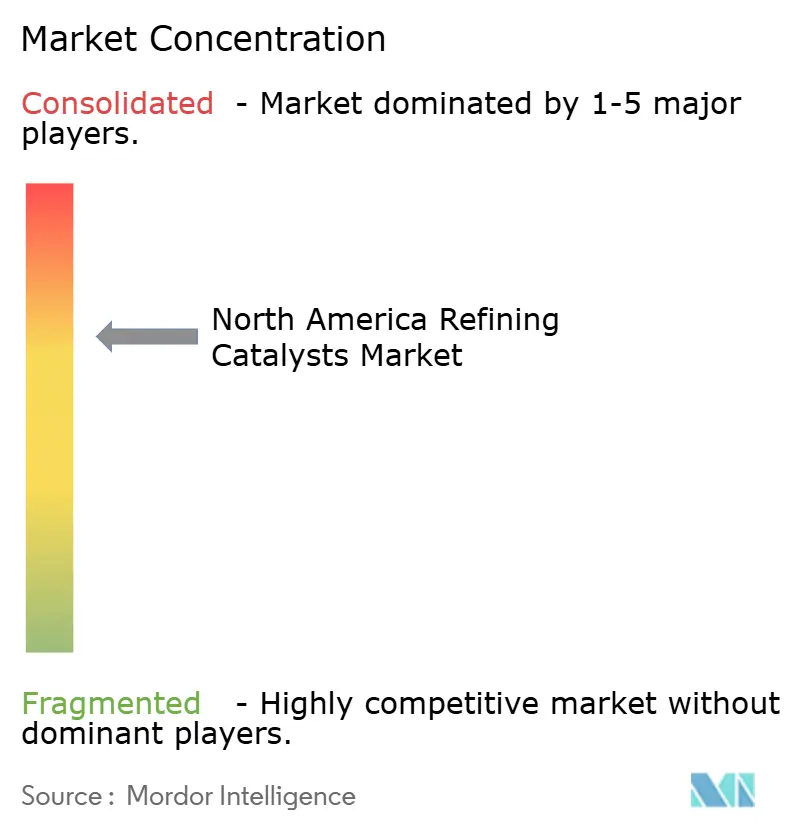
北米精製触媒市場は中程度に集中しており、上位5社にはAlbemarle Corporation、W. R. Grace & Co.-Conn、BASF、Topsoe、Honeywell International Inc.が含まれます。W. R. Grace & Co.-Connは、合弁事業におけるシェブロンの持分を吸収した後、Advanced Refining Technologies水素化処理ポートフォリオの完全所有権を保有しています。Honeywell International Inc.は、2026年7月にJohnson MattheyのCatalyst Technologies事業を13.25億英ポンド(約17.7億米ドル)で買収を完了しました。この統合により、Universal Oil Products(UOP)のプロセスライセンスとJohnson Mattheyの精製・再生可能燃料触媒配合が一体化されます。BASFは2026年5月に、ジョージア州アタパルガスの製油所触媒サイトに新たな応用研究開発センターを開設しました。
所有権の変更は、Axens、Topsoe、Evonik Industries AG、および供給多様化を求める製油業者との関係構築を目指す中小サプライヤーに機会をもたらします。Axensは2026年1月にAlbemarle Corporationの50%持分を取得した後、Eurecat触媒リサイクル合弁事業の直接支配権を獲得しました。Albemarleは、この取引がEurecat持分およびKetjen支配持分の売却の一部を形成すると述べました。触媒リサイクルおよび使用済み金属管理は、製油業者が失活材料から価値を求めるにつれてより重要になる可能性があります。BASFは2026年3月にX3D技術を使用した触媒の工業規模生産を開始しました。この技術は最適化されたジオメトリを使用して、反応器の圧力降下を低減し、活性表面積を増大させます。
技術差別化は、北米精製触媒市場における中心的な競争要因であり続けています。サプライヤーは、触媒活性、選択性、汚染物質への耐性、およびユニットサイクル中に提供される技術サポートで競争しています。BASFのElevolveオファリングは、再生可能ディーゼルおよび持続可能な航空燃料用途に対応しています。Evonik Industries AGは、使用済み触媒活性の回復を目的として設計されたExcel触媒再生サービスを提供しています。JGC C&CおよびCLARIANTは、水素化処理および特殊流動接触分解添加剤で競争しています。長年にわたる顧客関係と操業実績は、これらの特殊用途において引き続き重要です。
北米精製触媒産業のリーダー企業
-
Albemarle Corporation
-
W. R. Grace & Co.-Conn
-
BASF
-
Topsoe
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米精製触媒市場 このレポートでカバーされる企業
- Albemarle Corporation
- Axens
- BASF
- CLARIANT
- DuPont
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.-Conn
- Zeolyst International
最近の産業開発事情 北米精製触媒市場
- 2026年7月:Honeywell International Inc.は、Johnson MattheyのCatalyst Technologies事業を13.25億英ポンド(約17.7億米ドル)で買収を完了しました。この買収により、Honeywellの触媒ポートフォリオが拡大し、精製、水素化処理、再生可能燃料、石油化学用途における能力が強化され、北米精製触媒市場を支えています。
- 2026年3月:Albemarle Corporationは、Ketjen精製触媒事業の支配持分をKPS Capital Partnersに売却し、少数持分を保持することを完了しました。この取引により、主要な精製触媒サプライヤーの新たな所有構造が確立され、FCCおよび水素化処理触媒ソリューションの継続的な開発と供給が支援されます。
北米精製触媒市場レポートの範囲
精製触媒は、石油精製プロセスにおける化学反応を加速・制御するために使用される特殊材料です。製油所の原料を所望の製品に転換し、プロセス効率を向上させ、不要な化合物の除去を支援します。
北米精製触媒市場は、製品タイプ、プロセス、および地域別にセグメント化されています。製品タイプ別では、市場はゼオライト、CoMo、NiMo、アルミナ系貴金属、NiW、その他製品にセグメント化されています。プロセス別では、市場は流動接触分解、水素化処理、残渣流動接触分解、水素化分解にセグメント化されています。水素化処理はさらに、ガソリン、ケロシン、ディーゼル、減圧軽油、接触分解ガソリン、残渣原料にセグメント化されています。レポートはまた、地域内3カ国の精製触媒の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| ゼオライト |
| CoMo |
| NiMo |
| アルミナ系貴金属 |
| NiW |
| その他製品 |
| 流動接触分解 | |
| 水素化処理 | ガソリン |
| ケロシン | |
| ディーゼル | |
| 減圧軽油 | |
| 接触分解ガソリン | |
| 残渣原料 | |
| 残渣流動接触分解 | |
| 水素化分解 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | ゼオライト | |
| CoMo | ||
| NiMo | ||
| アルミナ系貴金属 | ||
| NiW | ||
| その他製品 | ||
| プロセス別 | 流動接触分解 | |
| 水素化処理 | ガソリン | |
| ケロシン | ||
| ディーゼル | ||
| 減圧軽油 | ||
| 接触分解ガソリン | ||
| 残渣原料 | ||
| 残渣流動接触分解 | ||
| 水素化分解 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米精製触媒市場の規模はどのくらいですか?
北米精製触媒市場は2026年に17.4億米ドルであり、2031年までに21.3億米ドルに達すると予測されています。
北米における精製触媒の需要を促進しているものは何ですか?
硫黄コンプライアンスの必要性、製油所の近代化、より重質な原油の処理、および再生可能原料の共同処理が需要を支えています。
2025年に市場需要をリードした製品タイプはどれですか?
ゼオライトが2025年の金額ベースで32.67%をリードしました。
2031年にかけて最も速く成長すると予測されているプロセスはどれですか?
水素化分解は、より深い転換と原料柔軟性のニーズに支えられ、2031年にかけてCAGR 4.71%で成長すると予測されています。