
ヨーロッパ精製触媒市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
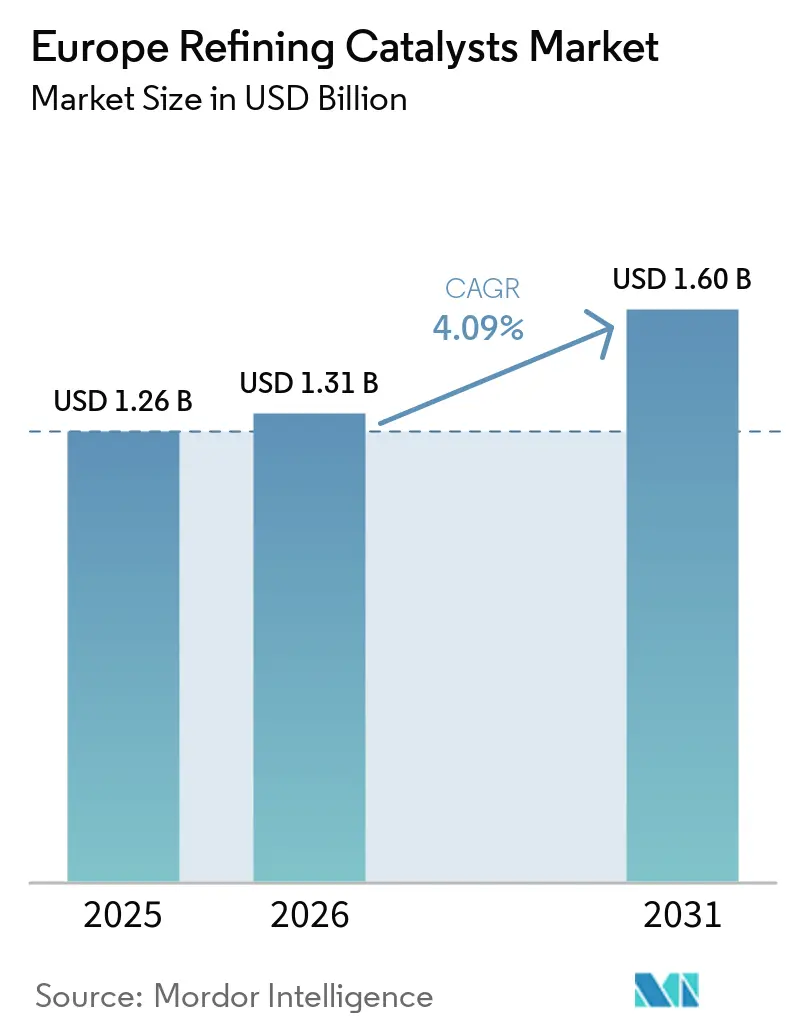
| 基準年の市場規模 (2025) | 1.26 十億米ドル |
| 市場規模 (2026) | 1.31 十億米ドル |
| 市場規模 (2031) | 1.60 十億米ドル |
| 成長率 (2026 - 2031) | 4.09 % |
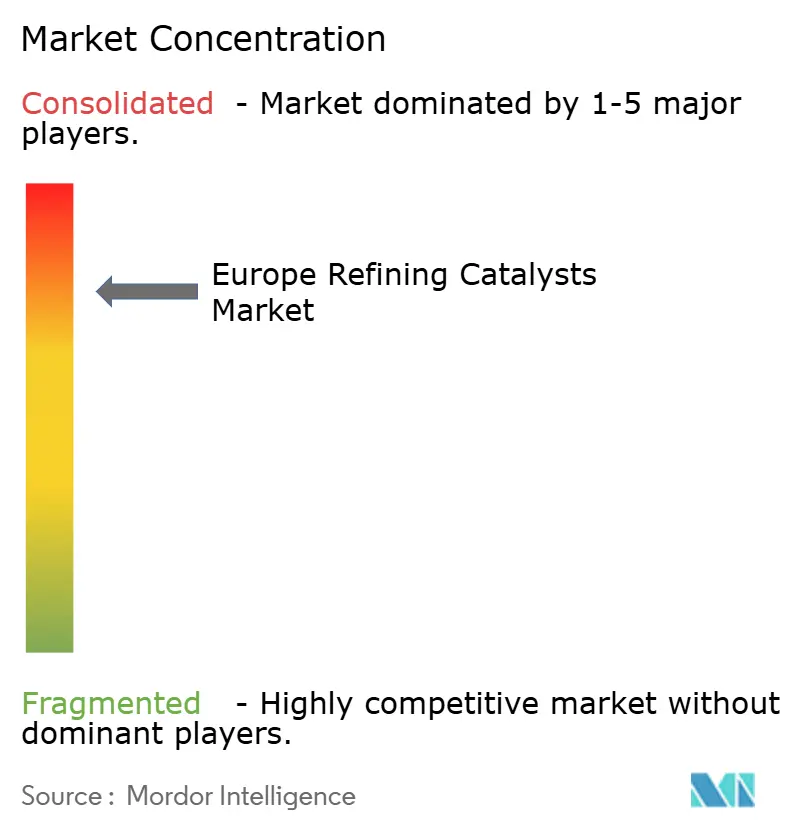
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ精製触媒市場分析
ヨーロッパ精製触媒市場規模は2025年に12.6 ビリオン 米ドルと評価され、2026年の13.1 ビリオン 米ドルから2031年には16.0 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.09%で成長すると推定されます。ヨーロッパ精製触媒市場は、地域の原油処理能力が低下しているにもかかわらず、残存する製油所が複雑な転換活動への注力を強めているため、拡大を続けています。2024年以降に発表された能力削減により、水素化分解、残渣アップグレード、バイオフィードストックの共同処理を支援する施設への注目が高まっています。これらの操業は、従来の蒸留中心の設備よりも高度に専門化された触媒システムを必要とします。サプライヤーは、触媒性能、サービスカバレッジ、再生能力、再生可能フィードストックへの対応を競争軸としています。コスト圧力、稼働率の低下、金属価格の変動が任意のアップグレードを制約する一方、操業サイクルを延長し操業効率を改善する製品への需要を高める可能性があります。
レポートの主要ポイント
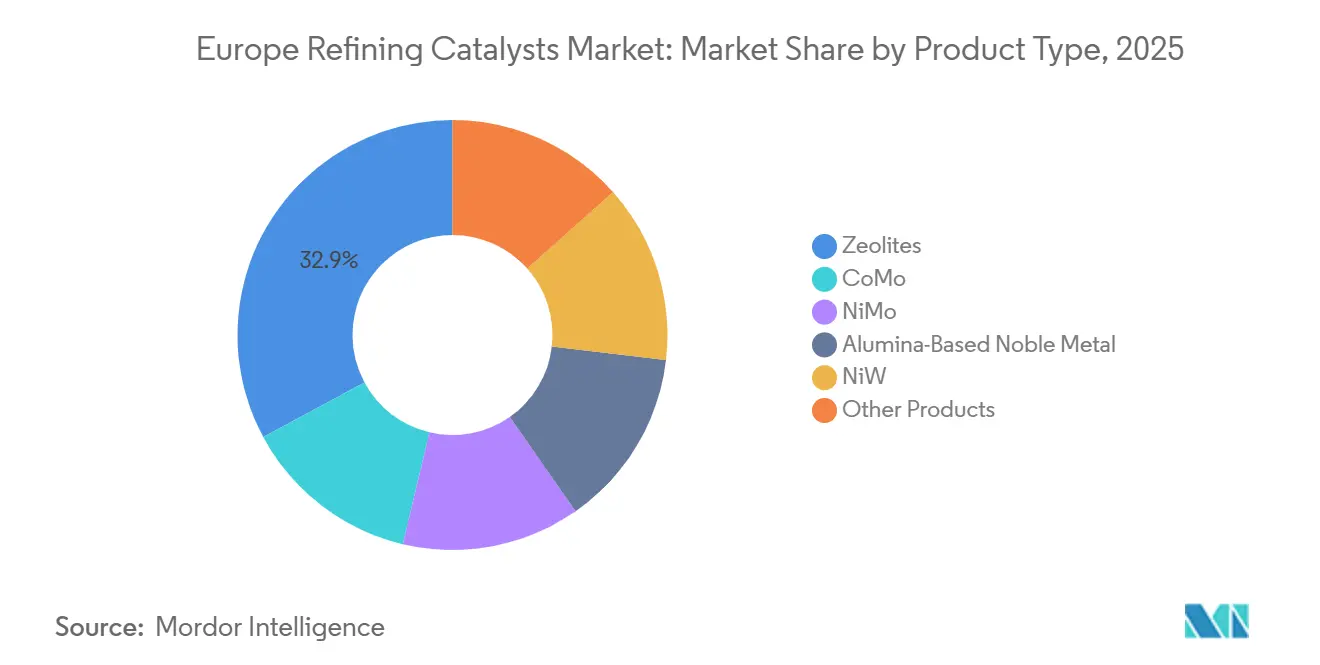
- 製品タイプ別では、ゼオライトが2025年のヨーロッパ精製触媒市場シェアの32.86%をリードし、2031年にかけてCAGR 4.46%で成長すると予測されています。
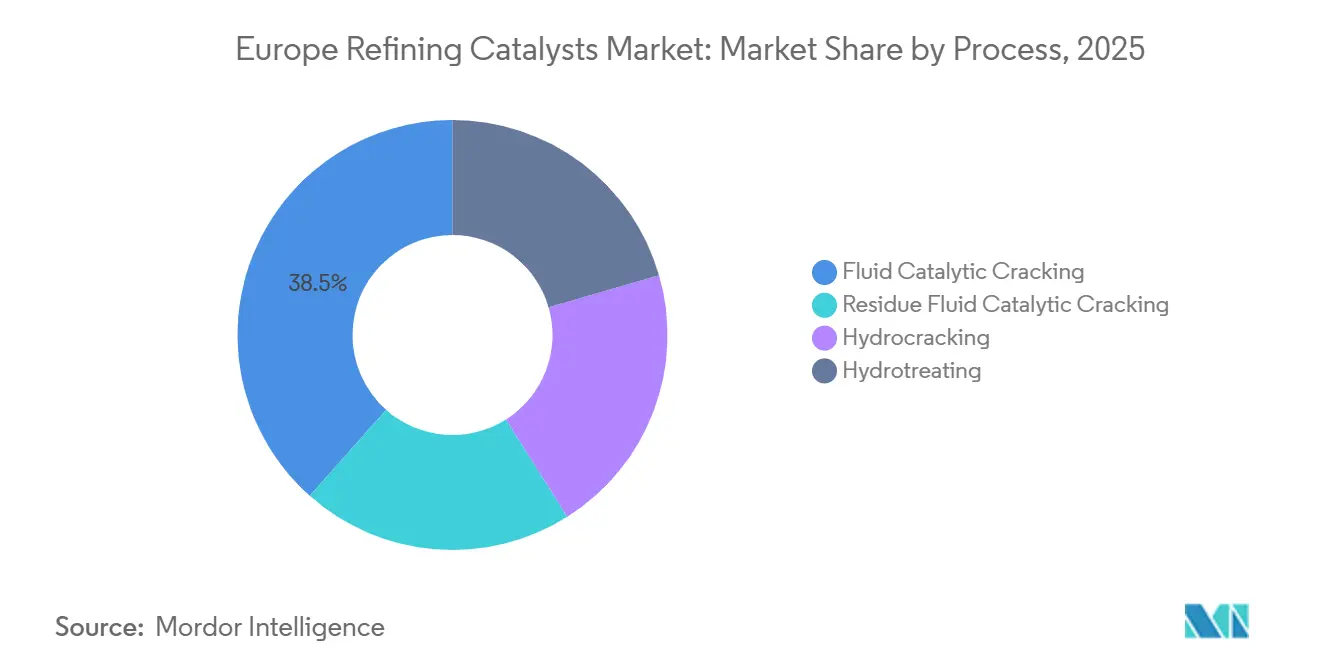
- プロセス別では、流動接触分解が2025年のヨーロッパ精製触媒市場シェアの38.45%を占め、水素化分解は2031年にかけて最高CAGR 5.05%を記録すると予測されています。
- 地域別では、ドイツが2025年の地域需要の24.67%を占め、スペインは2031年にかけてCAGR 4.98%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | ~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州の燃料硫黄・排出規制の強化 | +1.2% | EU全域、特にドイツ、フランス、 イタリアで高い強度 | 短期(2年以内) |
| 老朽化製油所における触媒交換とデボトルネッキング | +0.8% | ドイツ、フランス、イタリア、オランダ | 中期(2~4年) |
| 原油スレートの柔軟性のための水素化分解・水素化処理 | +0.7% | ドイツ、スペイン、オランダ | 中期(2~4年) |
| 廃棄物・バイオ系フィードストックの共同処理 | +0.5% | スペイン、イタリア、ドイツ、フィンランド | 長期(4年以上) |
| デジタル触媒モニタリングと性能最適化 | +0.3% | ドイツ、イギリス、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州の燃料硫黄・排出規制の強化
欧州連合全域で販売されるディーゼルおよびガソリンは、燃料品質指令に基づき、最大硫黄含有量100万分の10(10ppm)に準拠しなければなりません。この要件は、欧州の製油所における水素化処理触媒の能力と性能への需要を支えています。また、ヨーロッパ精製触媒市場全体にわたって多様な要件を生み出しています。従来の超低硫黄ディーゼルを産する製油所は、確立されたコバルト・モリブデンおよびニッケル・モリブデン配合を使用しています。バイオ系共同フィードを処理する製油所は、より高い酸素レベルおよび微量金属汚染に耐性のある配合を必要とします。Honeywell UOPは、流動接触分解(FCC)前処理、ディーゼル、灯油、減圧軽油用途向けの水素化処理ポートフォリオを拡充しており、コンプライアンス基準によって生み出されたより広範な製品要件を反映しています。
老朽化製油所における触媒交換とデボトルネッキング
欧州の精製資産には多くの老朽化施設が含まれており、触媒交換サイクルがデボトルネッキング活動と重なっています。FCC装置は一般的に2年から5年ごとに触媒交換を必要とし、固定床水素化処理反応器はより長いサイクルで稼働します。2024年以降の能力削減により、稼働を継続する製油所へのスループットが集中しています。スループットの増加は触媒の失活を加速させ、交換スケジュールを短縮する可能性があります。より広範な原油スレートはFCC触媒の補充要件を増加させ、金属耐性水素化処理グレードの需要を支える可能性もあります。したがって、ヨーロッパ精製触媒市場は複合サイトにおけるアップグレードの機会を提供しており、そこでは応用エンジニアリングと高活性製品が標準的な触媒供給とは異なります。
原油スレートの柔軟性のための水素化分解・水素化処理
多様な原油グレードへのアクセスが拡大しており、より広範なフィードストックスレートを処理できる水素化分解・水素化処理装置の重要性が高まっています。精製業者は、高圧・高苛酷度転換用途向けのニッケル・モリブデンおよびニッケル・タングステン配合に資本を投じています。BPはゲルゼンキルヒェンの水素化分解装置を維持・アップグレードしながら、常圧蒸留能力の3分の1を削減しており、高転換資産への注力を示しています。JGC Catalysts and ChemicalsとSaudi Aramcoは、苛酷な操業条件下での活性サイト安定性を維持するために、チタン担持超安定Yゼオライト水素化分解触媒を開発しました。より長いキャンペーンサイクルにより、バレルあたりの触媒コストを削減できます。Topsoeは、現在のNiMo水素化分解前処理触媒が1980年代中頃のベンチマークと比較して500%高い活性を発揮すると述べています。
廃棄物・バイオ系フィードストックの共同処理
既存の水素化処理装置において廃食用油、動物性脂肪、熱分解油、トール油残渣を共同処理することで、精製業者は専用バイオリファイナリーを建設することなく再生可能燃料を生産できます。TopsoeとPreemは2026年6月、PreemのヨーテボリI製油所において、廃棄物・残渣系脂質と従来のフィードストックを使用した共同処理キャンペーンを完了しました。このキャンペーンにより、HydroFlexテクノロジーの工業規模での商業的適用が確認されました。バイオ系フィードストックには、標準的なCoMoおよびNiMo触媒を石油のみのフィードストックよりも急速に失活させる可能性のある酸素化物、水分、微量金属が含まれています。Evonikは2025年2月、熱分解油から金属および塩化物汚染物質を除去するPurocel水素化処理触媒シリーズを発売し、再生・再利用能力を備えています[1]。Axensも減圧軽油および灯油装置向けの共同処理ソリューションを提示しており、製品開発がバイオ系用途を対象としていることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州の製油所合理化と化石燃料需要の低下 | -0.6% | EU全域、特にドイツ、イギリス、 イタリアに集中 | 中期(2~4年) |
| 高い製造コストと製油所マージンへの圧力 | -0.4% | EU全域 | 中期(2~4年) |
| 貴金属・戦略金属の価格変動 | -0.3% | EU全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州の製油所合理化と化石燃料需要の低下
欧州の製油所閉鎖により、触媒消費装置の設置基盤が縮小しています。国際エネルギー機関(IEA)は、欧州の精製能力の少なくとも日量100万バレルが2030年までに閉鎖リスクにさらされると予測しています。2024年初頭以降、閉鎖により稼働ネットワークから日量40万~50万バレルが除去されまし。これらの閉鎖には、スコットランドのグランジマス製油所、Shellのヴェッセリング工場、BPのゲルゼンキルヒェンサイトにおける蒸留能力の削減が含まれます。ただし、触媒需要への影響は精製スループットの低下に直接対応しない可能性があります。存続する製油所は、より単純な製油所操業よりもバレルあたりの触媒消費量が多い流動接触分解(FCC)、水素化分解、深度水素化処理の構成を採用する傾向が強まっています。その結果、ヨーロッパ精製触媒市場では基本的な水素化処理触媒への需要が低下する一方、高性能FCCおよび水素化分解触媒グレードへの需要は比較的安定したままとなる可能性があります。
高い製造コストと製油所マージンへの圧力
欧州の製油所マージンは2022年~2023年のエネルギーショック後に低下し、任意の触媒アップグレードに充てられる資金が減少しました。マージンが圧迫されると、オペレーターは触媒交換サイクルを延長する可能性があります。触媒の長期使用は製品品質の低下、エネルギー消費の増加、活性サイトの劣化を招く可能性があります。購入の遅延は、より高い単価でのスポット購入や緊急調達につながる可能性もあります。高比表面積アルミナ担体および複雑なゼオライト配合の製造はエネルギー集約的なままです。欧州における高いエネルギーコストは、特に製品差別化が限られている場合、国内メーカーのコスト競争力を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ゼオライトがFCCおよび水素化分解需要を牽引ゼオライトは2025年の地域需要の32.86%を占め、2031年にかけてCAGR 4.46%で成長すると予測されています。その地位は、流動接触分解(FCC)および水素化分解における活性分解成分としての役割を反映しています。超安定Yゼオライト(USY)はFCC装置において活性分解機能を提供します。その大きなスーパーケージ構造は重質油中の高分子炭化水素の分解を支援します。ZSM-5は軽質オレフィンおよび芳香族の選択性を向上させ、USYと共担持することで製品構成をガソリンまたはプロピレンに向けてシフトさせることができます。BASFはFCC用途向けのリン安定化MSE(モバイル・セブン・イレブン)フレームワークゼオライト特許を取得しており、より高い分解苛酷度における熱水安定性の向上を示しています。
Zeolyst Internationalは再生可能燃料処理向けにOpal Renewゼオライトラインを導入し、バイオ系フィードストックへのゼオライト用途を拡大しています。CoMoおよびNiMo配合は、ガソリン、灯油、ディーゼル、減圧軽油、FCCガソリン、残渣フィードの水素化処理において引き続き重要です。確立されたサプライチェーン、再生実績、広範なサプライヤー基盤により、水素化処理触媒消費のコアコンポーネントとなっています。アルミナ系貴金属触媒は、接触改質においてより小規模ながら高マージンのセグメントを形成しています。NiWグレードは、より強い窒素耐性を必要とする高圧水素化分解用途に使用されます。製油所がより高い酸素・金属含有量のフィードストックをブレンドするにつれ、ヨーロッパ精製触媒産業はより長いキャンペーン安定性を提供する改質ゼオライトおよびバイメタル配合をより重視するようになっています。
注記: 全セグメントのセグメントシアはレポート購入後に入手可能
プロセス別:
FCCが需要の基盤を維持する中、水素化分解が拡大流動接触分解は2025年の地域需要の38.45%を占めました。ヨーロッパ精製触媒市場において、FCCは複合製油所におけるガソリン、プロピレン、オレフィン生産の中心的存在であり続けています。ただし、このシェアは個々の装置内における触媒消費の変化を捉えていません。ヨーロッパ精製触媒市場全体で、残存するFCC装置は活動が複合サイトに集中するにつれ、より重質で金属汚染の多い原油を処理しています。このトレンドにより、有効な触媒サイクルが短縮し、触媒補充率が増加する可能性があります。残渣流動接触分解は、バレルボトムのアップグレードに向けた投資を集めてます。これには、減圧残渣および常圧残渣を処理できるサイトにおいて、ランタンおよびセリウム安定化USYグレードを含む希土類強化ゼオライト配合が必要です。
水素化処理は最も広範な製油所ストリームに対応し、地域操業において最も触媒多様性の高いプロセスであり続けています。水素化分解は最も成長の速いプロセスであり、このセグメントのヨーロッパ精製触媒市場規模は2026年~2031年にCAGR 5.05%で拡大すると予測されています。重質原油からよりクリーンな留出物を生産し、バイオ系フィードストックの共同処理ルートを提供します。BPがゲルゼンキルヒェン製油所において蒸留能力を削減しながら水素化分解能力を維持・改善する決定を下したことは、この優先事項を示しています。Ketjen-Imubitプラットフォームは、FCCおよび水素化処理装置のリアルタイム操業調整を支援します。この機能は、添加間の触媒活性低下に応じて苛酷度目標を最適化し、高スループット水素化分解操業における装置経済性を支援します。
注記: 全セグメントのセメントシェアはレポート購入後に入手可能
地域分析
ドイツ精製触媒市場
ドイツは2025年のヨーロッパ精製触媒市場において24.67%のシェアを占めた。その地位は、近年の合理化にもかかわらず、大規模かつ複雑な製油所ネットワークによって支えられていた。ドイツは2024年に11の稼働中の製油所を運営し、石油製品の石油換算で9,900万トンを生産し、EU-27の産出量の18%を占めた。ShellのWesseling製油所の閉鎖およびBPのGelsenkirchenにおける蒸留能力の削減により、残存する複合サイトへのスループットおよび設備投資が集中した。MiROカールスルーエおよびGunvorインゴルシュタットは引き続きこの需要基盤を支えた。燃料品質指令および指令2016/802は引き続き水素化処理触媒の交換を促進した。
西ヨーロッパ精製触媒市場
ヨーロッパ精製触媒市場におけるイギリスのセグメントは、スコットランド唯一の原油処理サイトであるGrangemouth製油所を2025年第2四半期に失い、同製油所は燃料輸入ターミナルへと転換された。この閉鎖により、イギリスにおける流動接触分解(FCC)および水素化処理触媒の需要源が消滅した。フランスは、セーヌ渓谷およびローヌ回廊を中心に、水素化処理触媒に対する安定した需要を維持している。AxensのRueil-Malamaison本社およびSalindresの触媒生産サイトは、地域サプライチェーンにおけるフランスの役割を支えている。スペインはヨーロッパ精製触媒市場において2031年までCAGR 4.98%を記録すると予測されている。Repsolは5年間にわたりPuertollano施設に8億ユーロ(87,200万米ドル)を投資しており、その中には2026年に稼働予定の使用済み食用油および農食品廃棄物から再生可能ディーゼルを製造するユニット転換のための1億3,000万ユーロ(1億4,200万米ドル)が含まれる[2]。
より広いヨーロッパ市場
BPおよびIberdrolaはCastellón製油所におけるグリーン水素拡張のために2億1,100万ユーロ(2億3,000万米ドル)を確保し、バレンシア州政府は2029年までの関連プロジェクトに7,600万ユーロ(8,300万米ドル)を承認した。イタリアはEniが従来型の精製サイトをバイオ精製所へと転換するにつれ、ヨーロッパ精製触媒市場における需要構成を変化させている。2025年、欧州投資銀行はEcofining技術を用いてEniのリボルノ製油所をバイオ精製所へ転換するために5億ユーロ(5億4,500万米ドル)を拠出することを約束した。Eniは2025年9月、Sannazzaro製油所の水素化分解ユニットを水素化植物油(HVO)および持続可能な航空燃料を製造するために転換するプロジェクトを発表した。ロシアは制裁、触媒へのアクセス、および製油所の近代化に関連する不確実性に引き続きさらされている。オランダ、スカンジナビア、ポーランド、およびイベリア半島内陸部はその他のヨーロッパグループを構成している。NesteのPorvooにおけるSCOOPプロジェクトは、2025年のEUイノベーションファンドの支援を受け、トールオイル残渣の共同処理の開発を進めている。
競合環境
ヨーロッパ精製触媒市場は集約されており、BASF、Topsoe、Honeywell UOP、Ketjen、Axens、Johnson Mattheyが主要参加者です。これらの企業は欧州の精製業者とテクノロジーライセンスおよび触媒供給関係を維持しています。競争は製品性能、アプリケーションサポート、プロセス専門知識、触媒ライフサイクル全体のサポートを中心に展開されています。2026年1月、AxensはKetjenの50%持分を取得することでEurecatの完全所有権を取得しました。この買収により、Axensの提供内容は新鮮触媒供給、エクスサイチュー硫化、再生、再活性化、使用済み触媒処理、貴金属回収を含むものに拡大しました。このサービスモデルは、マージン圧力と高い材料コストを管理する製油所オペレーターを支援します。
2026年3月、AlbemarleはKetjenの51%支配持分をKPS Capital Partnersに売却する取引を完了しました。この取引により、精製触媒サプライヤーの競争的地位が変化しました。2026年5月、BASFはジョージア州アタパルガスの精製触媒生産サイトに研究開発センターを開設しました。この施設は製品開発、流動接触分解(FCC)テスト、品質保証を統合し、新配合の商業化を支援します。BASFのリン安定化MSEフレームワークゼオライトにおける特許ポジション、およびJGCのチタン担持USYに関する研究は、転換装置における活性を維持する材料への継続的な注力を示しています。これらの開発はヨーロッパ精製触媒市場における製品差別化を支援します。
小規模な専門企業は、すべての触媒カテゴリーで競争するのではなく、特定の用途分野を対象としています。EvonikのPurocelシリーズは熱分解油の水素化処理を支援し、Noblyst F触媒はフロー用途に対応しています。Ketjen-Imubit協定はまた、デジタル触媒性能モニタリングの初期提供を提供しています。これらのサービスは、精製業者が統合された操業ツールを採用するにつれ、継続的な商業関係を確立できます。競争は引き続き、ライフサイクルサービス、再生可能フィードストック対応能力、再生、データ支援による装置最適化によって形成されるでしょう。
ヨーロッパ精製触媒産業のリーダー企業
-
BASF
-
Albemarle Corporation
-
Topsoe
-
W. R. Grace & Co.
-
Axens
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ精製触媒市場 このレポートでカバーされる企業
- Albemarle Corporation
- Axens
- BASF
- Chevron Corporation
- CLARIANT
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- Heraeus Group
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.
- Zeolyst International
最近の産業開発事情 ヨーロッパ精製触媒市場
- 2026年9月:スペインを拠点とするMoeve(旧Cepsa)は、Onubaグリーン水素プロジェクトの着工式を行いました。同社はパロス・デ・ラ・フロンテーラに2GWの電解能力を開発するために10億ユーロ(11.5 ビリオン 米ドル)を拠出し、そのうち3億ユーロ以上EU補助金です。このプロジェクトはMoeveの隣接製油所複合施設にグリーン水素を供給し、水素化処理装置のグレー水素を段階的に置き換え、精製触媒の操業条件に影響を与えます。
- 2026年5月:KetjenとImubitは、KetjenのiKet Connectポータルを通じてFCCおよび水素化処理装置向けにリアルタイムのAI駆動精製触媒インテリジェンスを提供する商業パートナーシップを開始しました。このプラットフォームはKetjenの触媒性能モデルとImubitのクローズドループプロセスモニタリング能力を組み合わせ、精製触媒戦略と装置性能のための操業調整を支援します。
ヨーロッパ精製触媒市場レポートの範囲
精製触媒は、石油精製所が原油を高品質の燃料および石油化学製品に転換する化学反応を加速・制御するために使用する特殊化学物質です。
ヨーロッパ精製触媒市場は、製品タイプ、プロセス、地域によってセグメント化されています。製品タイプ別では、市場はCoMo、NiMo、アルミナ系貴金属、NiW、ゼオライト、その他製品にセグメント化されています。プロセス別では、市場は水素化処理、流動接触分解、残渣流動接触分解、水素化分解にセグメント化されています。レポートはまた、地域内6カ国の精製触媒の市場規模と予測をカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| CoMo |
| NiMo |
| アルミナ系貴金属 |
| NiW |
| ゼオライト |
| その他製品 |
| 水素化処理 | ガソリン |
| 灯油 | |
| ディーゼル | |
| 減圧軽油 | |
| 接触分解ガソリン | |
| 残渣フィード | |
| 流動接触分解 | |
| 残渣流動接触分解 | |
| 水素化分解 |
| ドイツ |
| イギリス |
| イタリア |
| フランス |
| スペイン |
| ロシア |
| その他ヨーロッパ |
| 製品タイプ別 | CoMo | |
| NiMo | ||
| アルミナ系貴金属 | ||
| NiW | ||
| ゼオライト | ||
| その他製品 | ||
| プロセス別 | 水素化処理 | ガソリン |
| 灯油 | ||
| ディーゼル | ||
| 減圧軽油 | ||
| 接触分解ガソリン | ||
| 残渣フィード | ||
| 流動接触分解 | ||
| 残渣流動接触分解 | ||
| 水素化分解 | ||
| 地域別 | ドイツ | |
| イギリス | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ロシア | ||
| その他ヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ精製触媒市場の現在の市場規模は?
ヨーロッパ精製触媒市場規模は2025年に1.26 ビリオン 米ドルと評価され、2026年の1.31 ビリオン 米ドルから2031年には1.60 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.09%で成長すると推定されます。
欧州における精製触媒の需要をリードする製品タイプは何ですか?
ゼオライトが2025年に32.86%のシェアで製品需要をリードし、2031年にかけてCAGR 4.46%で成長すると予測されています。
欧州で最も成長の速い精製プロセスは何ですか?
水素化分解は重質原油転換とバイオフィードストックの共同処理への対応に支えられ、2031年にかけてCAGR 5.05%で成長すると予測されています。
欧州で精製触媒の需要が最も大きい国はどこですか?
ドイツは2025年に24.67%の最大国別シェアを占め、大規模かつ複合的な製油所基盤によって支えられています。