
PCRパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
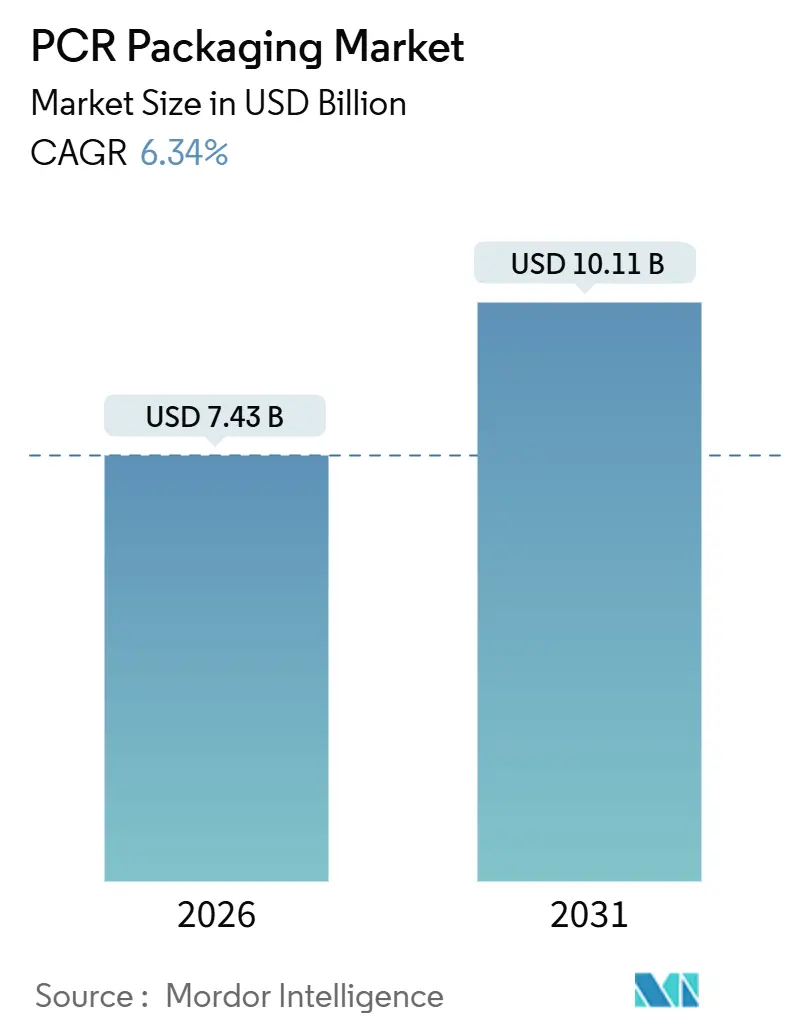
| 市場規模 (2026) | 7.43 十億米ドル |
| 市場規模 (2031) | 10.11 十億米ドル |
| 成長率 (2026 - 2031) | 6.34 % |
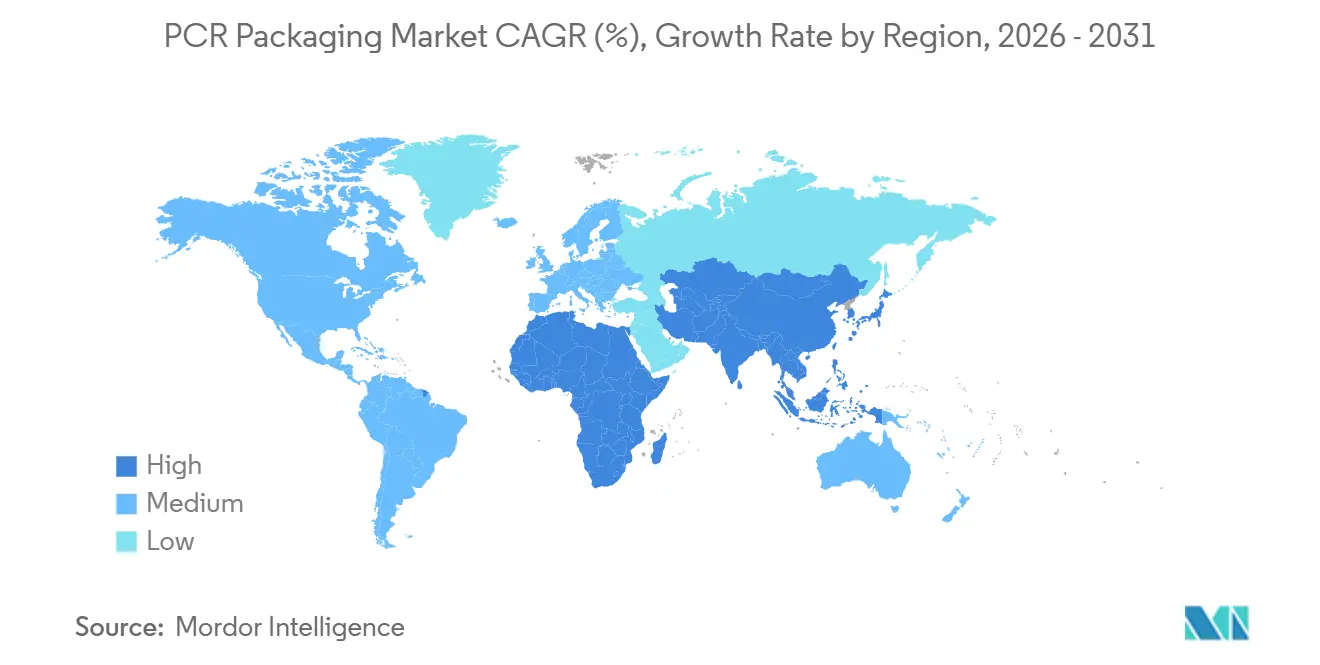
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
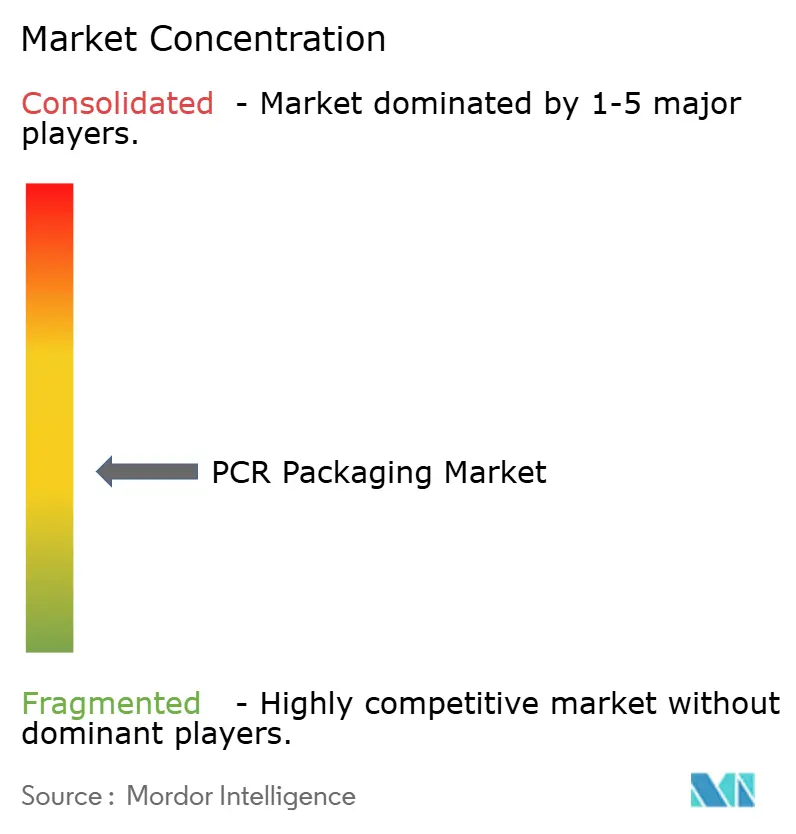
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPCRパッケージング市場分析
PCRパッケージング市場規模は2026年に74億3,000万米ドルとなり、2031年までに101億1,000万米ドルに達する見込みで、年平均成長率(CAGR)6.34%を反映しています。グローバルなバリューチェーン全体において、ブランドオーナーによる誓約、リサイクル含有量の義務付け、洗浄・ペレット化設備へのコンバーター統合が進み、需要はバージンポリマーから認証済み循環フィードストックへとシフトし続けています。ポリエチレンテレフタレートは、ボトル・トゥ・ボトルのループと食品接触承認により主要素材としての地位を維持していますが、モノマテリアルパウチは機械的リサイクルに適した軽量設計を優先する化粧品・パーソナルケアブランドが主導する形で最も急速に拡大しています。カリフォルニア州、欧州連合(EU)、および日本における拡大生産者責任(EPR)制度の強化がポストコンシューマー樹脂の規制上の下限を設け、アフリカの新興デポジット返却制度が洗浄ライン設備への新規資本を引き寄せています。コンバーター間の統合が加速し、調達規模とクローズドループ能力が形成されることで、多国籍の日用消費財(FMCG)企業との長期供給契約が確保されています。
レポートの主要ポイント
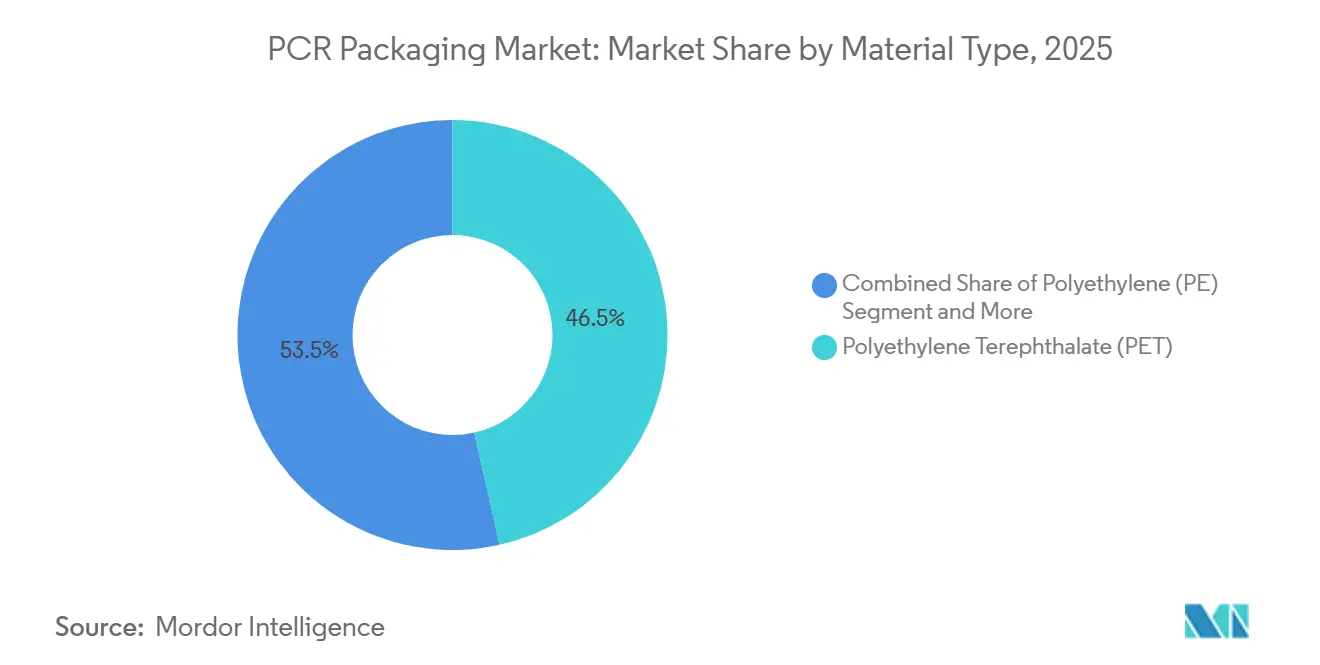
- 素材タイプ別では、ポリエチレンテレフタレートが2025年のPCRパッケージング市場シェアの46.50%を占め、2031年にかけてCAGR 10.80%で拡大する見込みです。
- 製品タイプ別では、ボトルが2025年に37.90%の売上を獲得し、パウチは2031年までにCAGR 11.50%で成長する見通しです。
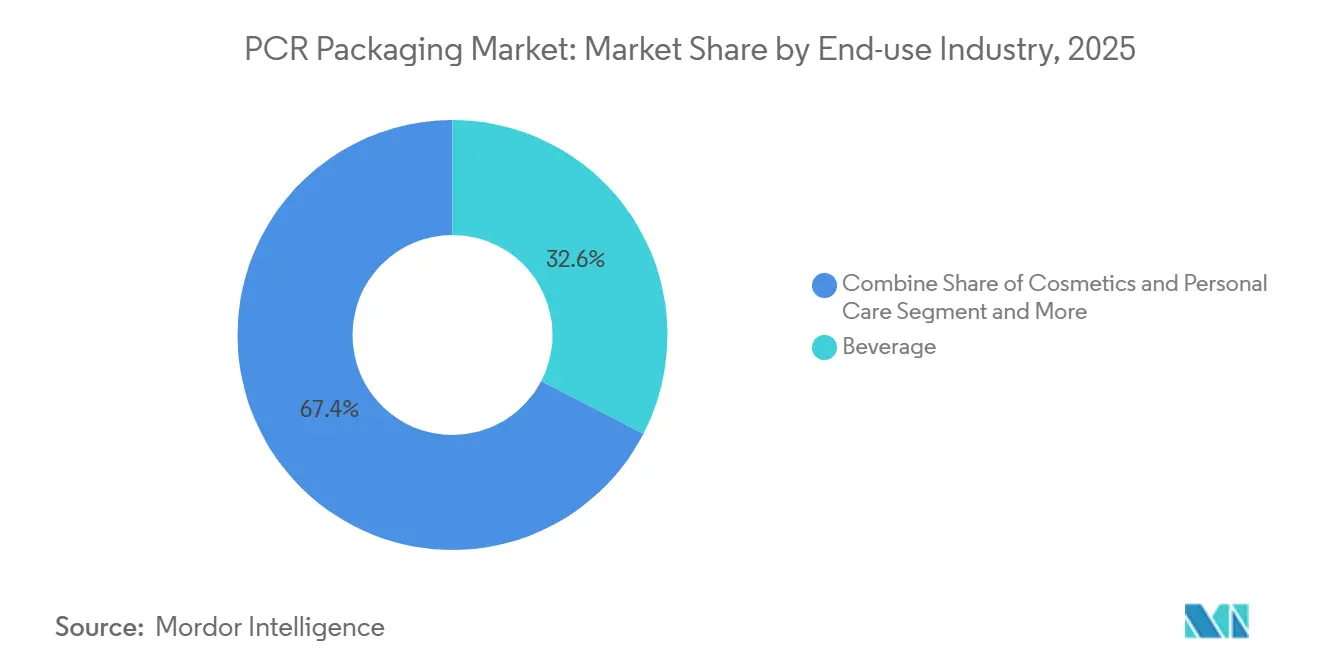
- 最終用途産業別では、飲料用途が2025年に32.60%のシェアでトップとなり、化粧品・パーソナルケアは2031年にかけてCAGR 12.20%で拡大しています。
- リサイクル源別では、ポストコンシューマーフィードストックが2025年のPCRパッケージング市場規模の71.45%を占め、予測期間にわたりCAGR 13.40%で増加しています。
- 地域別では、アジア太平洋が2025年の世界需要の38.50%を占め、アフリカはCAGR 14.10%で2031年に向けて最も高い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FMCGブランドによるリサイクル含有量の誓約が数量需要を加速 | +1.2% | 北米、欧州、都市部アジア太平洋 | 中期(2~4年) |
| 政府によるEPRおよびリサイクル含有量の義務付けが2025年以降に強化 | +1.5% | 欧州、カリフォルニア州、日本、韓国、インド、ブラジル | 長期(4年以上) |
| グローバルPCR樹脂供給の改善によりバージンプラスチックとの価格差が縮小 | +1.0% | 北米、欧州、東南アジア | 中期(2~4年) |
| クローズドループ型ブランドの引き取りプログラムが新たなフィードストックプールを開拓 | +0.8% | 北米・欧州、アジア太平洋主要都市のパイロット | 短期(2年以内) |
| 高度な除染技術により食品グレードPCRが実現 | +0.7% | 北米、欧州、日本、インド、中国 | 中期(2~4年) |
| ブロックチェーントレーサビリティプラットフォームがコンプライアンスの信頼性を向上 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
FMCGブランドによるリサイクル含有量の誓約が数量需要を加速
グローバルな消費財企業は、パッケージングポートフォリオ全体で最低リサイクル含有量を求める公開目標を設定しています。ネスレ・ピュリーナは2025年にFriskies缶を100%機械的リサイクルプラスチックへ転換し、年間500メートルトンのバージン素材を削減しました[1]。マース・ペットケア・オーストラリアは、ISCC PLUSの認証を受けた樹脂を60%配合したSchmackosパックを採用し、トリートカテゴリーにおいても価格許容型の採用が進んでいることを示しました。これらの誓約から生じる複数年供給契約により、コンバーターは新たな押出ラインおよび除染設備への資金調達に必要な需要の確実性を得ています。飲料・パーソナルケアブランドは消費者の目が最も厳しく向けられていますが、スコープ3排出量が調達スコアカードに組み込まれるにつれ、産業用フィルムカテゴリーも方向を合わせ始めています。全体的な効果として、バージンポリマー価格が軟化した場合でも、リサイクル樹脂需要を規律するような構造的な牽引力が生まれています。
政府によるEPRおよびリサイクル含有量の義務付けが2025年以降に強化
規制当局は任意のフレームワークを強制力のある割当制度へと転換しています。カリフォルニア州の「プラスチック汚染防止・包装生産者責任法」は、2032年までに使い捨てプラスチックを25%削減することを定め、非準拠の生産者にはトンあたりの手数料が課せられます。欧州連合(EU)の改正包装・包装廃棄物規制は、リサイクル含有量の閾値をポリエチレンテレフタレートボトルを超えて柔軟フィルムや閉口部まで拡大しています。日本は2024年にリサイクル目標を改訂し、韓国はポリエチレンパウチへのデポジット返却制度をパイロット実施しています。これらの政策はコンプライアンスの下限を設けており、ブランドオーナーはバージン価格とリサイクル価格の差に関わらず、認証済みポストコンシューマー樹脂を確保しなければなりません。その結果、ISCC PLUSやRecyClassといった認証フレームワークは、多国籍クライアントへサービスを提供するコンバーターにとって市場アクセスのパスポートとなっています。
グローバルPCR樹脂供給の改善によりバージンプラスチックとの価格差が縮小
機械的リサイクルへの投資および商業規模の先進リサイクルプロジェクトにより、食品グレードのポストコンシューマー樹脂の供給量が拡大している。ALPLAは2026年以降、リサイクルラインに年間1,500万ユーロ(1,690万米ドル)を投じ、2030年までに生産能力を70万メトリックトンへと倍増させる計画である。AmcorとExxonMobilの契約により、Exxtendプロセスを通じて化学的にリサイクルされたポリエチレンへのアクセスが可能となり、ヘルスケアおよび食品用パウチ向けの循環型フィードストックの普及が加速している。食品グレードのポストコンシューマーリサイクルパッケージング市場では、熱分解油が従来の化石原料の代替として使用され、リサイクル材料の製造および食品接触性能要件を満たすための配合に活用されている。コンバーターが洗浄ラインを押出設備の隣に配置することで、輸送コストが低下し品質の一貫性が向上し、バージン樹脂に対する従来の20%〜30%の価格プレミアムが縮小している。
クローズドループ型ブランドの引き取りプログラムが新たなフィードストックプールを開拓
小売での回収ボックス、詰め替え制度、およびeコマースのリバースロジスティクスにより、自治体による汚染を経由しない単一ポリマーストリームが確保されています。Amcorの詰め替え可能なミルクボトルは、リサイクル前に最大16回再利用され、再利用とクローズドループシステムの相乗効果を示しています。化粧品メーカーは空のジャー向けに店頭ドロップボックスを設置しており、食品・化粧品接触基準を満たす高純度素材が得られます。現在は高マージンカテゴリーにおいて経済性が有利ですが、クイックサービスレストランでのパイロットプログラムは、スケーラブルなリバースロジスティクス自動化が2028年までに大量市場アプリケーションへクローズドループの恩恵を広げる可能性を示しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PCR樹脂の品質のばらつきと汚染 | -0.9% | アフリカ、南アジア、ラテンアメリカ | 中期(2~4年) |
| 新興市場における未発達な回収・選別 | -1.2% | アフリカ、南アジア、東南アジア | 長期(4年以上) |
| 原油価格変動に伴うリサイクル樹脂価格の変動性 | -0.6% | グローバル | 短期(2年以内) |
| ESG監査の失敗によるリコールおよびブランドエクイティリスク | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
PCR樹脂の品質のばらつきと汚染
混合ポリマーのバール、接着剤残留物、および食品汚れがメルトフローと色調を劣化させ、コンバーターはリサイクル樹脂をバージンフィードストックと30%~50%の比率でブレンドせざるを得ません[2]。光学式選別機は透明なポリエチレンテレフタレートに対して98%の精度を達成しますが、黒色顔料や多層サシェには対応しきれません。高温苛性洗浄によりラベルは除去できますが、残留接着剤が押出工程でゲルとして現れ、フィルムの美観を損ないます。食品汚れから生成される臭気を引き起こす揮発性物質が、乳製品やベーカリー包装での使用を制限しています。超クリーン洗浄ラインおよびリアクティブ押出によりバージン同等品質を回復できますが、各ラインのコストは1,000万米ドル以上に及ぶため、確実なフィードストックを確保している大規模コンバーターへの採用が限定されています。
新興市場における未発達な回収・選別
ナイジェリアおよびエジプトでは、自治体の回収率が30%を下回っており、非公式な集積所でのクロスコンタミネーションが単一ポリマーバールの生産を制限しています。インドの断片化した集荷業者は、不均一なメルトフローにより混合プラスチックを供給しており、バージン樹脂に対して15%~25%のディスカウントで取引されています。南アフリカのデポジット返却制度はポリエチレンテレフタレートの回収率を70%以上に引き上げていますが、フレキシブルパッケージングは光学的選別の不足により未回収のままとなっています。コンバーターはモジュール式洗浄ラインの技術・資本移転を行う必要がありますが、確実な引き取り保証がない状況では通貨・規制リスクが投資を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
ボトルリサイクルインフラを基盤とするPETの優位性ポリエチレンテレフタレートは2025年のPCRパッケージング市場シェアの46.50%を占めました。強固なボトル・トゥ・ボトルのループ、FDA(米国食品医薬品局)およびEFSA(欧州食品安全機関)の承認、ならびにブランドコミットメントが相まって、2031年にかけてCAGR 10.80%が予測されています。Klockner Pentaplastによる1万5,000メートルトンの能力拡張は、最大100%リサイクル含有量で製造されるkpNextブリスターフィルムおよびkp Eliteトレイを支援しています。ポリエチレンは産業用・農業用フィルムで後に続きますが、真空蒸留の進歩にもかかわらず食品接触用途での感覚的な課題を抱えています。ポリプロピレンは、Huhtamaki OyjのBlueloop PPリトルートのようなモノマテリアルリトルートパウチを通じてホットフィルおよびレトルトパッケージングでの採用が進んでいますが、リサイクルインフラの限界が価格プレミアムを押し上げています。ポリ塩化ビニルおよびポリスチレンは合計で10%未満にとどまり、不利な規制や限られた使用済み経路により制限されています。
モノマテリアル設計のトレンドは全ポリマーにまたがり、アルミニウム箔やエチレン酢酸ビニル(EVOH)層を排除する共押出ラインへの投資を促しています。高度なバリアコーティングにより、ポリエチレンおよびポリプロピレンのパウチが多層ラミネートなしで酸素透過率目標を達成できるようになり、高リサイクル含有量ソリューションの対象範囲が拡大しています。規制当局がリサイクル含有量の閾値を引き上げるにつれ、これらの素材はポリエチレンテレフタレートの確立した食品グレード経路に匹敵する除染技術革新を必要とするでしょう。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
製品タイプ別:
ボトルが首位、パウチはモノマテリアル革新で急増ボトルは2025年に37.90%の売上貢献を維持しており、デポジット返却制度による高品質フィードストックの確保と複数のクローズドループサイクルの実現が後押ししています。トレイは食肉および調理済み食品用途で引き続き重要であり、Amcorおよびklockner Pentaplastは修正雰囲気包装のニーズを満たす透明リサイクルポリエチレンテレフタレート熱成形品を拡大しています。しかし、最も注目すべき成長はパウチであり、2031年にかけてCAGR 11.50%が見込まれています。Huhtamaki OyjのBlueloop PEパウチは多層構造を置き換え、カーボンフットプリントを73%削減しつつ機械的リサイクル性を維持しています。
コンバーターへの投資がこのシフトを支えています。Transcontinental Inc.のサウスカロライナ州における6,000万米ドルの二軸延伸ポリエチレンフィルムラインは、フォームフィルシール効率を犠牲にすることなくリサイクル性を実現しています。キャップ、閉口部、クラムシェルがポートフォリオを補完しており、成形繊維フォーマットがテイクアウトチャネルでポリスチレン発泡材の代替として普及し始めています。
最終用途産業別:
飲料が首位、化粧品はプレステージポジショニングで加速飲料ブランドは2025年のPCRパッケージング市場規模の32.60%を消費し、消費者の共感を得るリサイクル含有量の明示的な表示を積極的に活用しています。クローズドループのポリエチレンテレフタレートスキームが高い回収率を実現し、炭酸飲料・水・ジュースのボトリング企業が25%~50%のリサイクル含有量目標を達成できるよう支援しています。化粧品・パーソナルケアは最も急速な拡大を示しており、2031年にかけてCAGR 12.20%を記録しています。AptarGroupのカラーコードPCRフレグランスポンプは最大67%のポストコンシューマー樹脂を使用し、製造時の二酸化炭素排出量を39%削減しています。Haleonのオトリビンポンプは60%の循環素材を配合し、ブランドのサステナビリティロードマップを満たすためにバイオベースのフィードストックをさらに活用しています。
食品トレイ、ベーカリーフィルム、調理済み食品容器は堅調なシェアを吸収しており、AmcorのHeanor施設に設置されたGreenbackのEnvalシステムのような高度リサイクルモジュールにより支援されています。ヘルスケアの採用は遅れていますが、規制当局が非接触部品向けのポストコンシューマー含有量の経路を明確にするにつれ着実に増加しています。産業用フィルムはコスト感応度が高く、原油価格連動のバージン樹脂価格変動に強く反応しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
リサイクル源別:
規制義務付けに牽引されるポストコンシューマーの優位性ポストコンシューマーストリームは2025年の世界需要の71.45%を供給し、CAGR 13.40%で成長しています。Amcor単独で2025年度に21万8,000メートルトンのポストコンシューマー樹脂を消費しており、これはプラスチック処理量の10%に相当します。デポジット返却の拡大、ブロックチェーンによる保管連鎖の可視化、および超クリーン洗浄ラインがこの進展を支えています。ポストインダストリアルスクラップは28.55%を占め、工場内再利用において価値を持ちますが、規制上の信用が付与されていないため、ブランドのサステナビリティ指標における戦略的な位置付けは限定的です。新興市場でのEPR目標の引き上げにより、2031年までにバランスがさらにポストコンシューマー投入へと傾くことが予想されます。
地域分析
アジア太平洋地域PCR包装市場
アジア太平洋地域は2025年に38.50%のシェアを保持し、最大の地域拠点であり続けた。中国の改訂された包装廃棄物規制と日本の成熟したボトルリサイクルネットワークにより、食品グレード樹脂の安定した供給が確保されている。インドのインフォーマルな集積業者は量的なギャップを補っているが、品質の不均一さが乳製品や調理済み食品向け用途を制約している。オーストラリアとニュージーランドは、容器デポジット法によりポリエチレンテレフタレートボトルの80%超の回収率を達成しており、コンバーターに安定した原料を提供している。
アフリカPCR包装市場
アフリカは世界最高となる14.10%のCAGRを記録する見込みである。南アフリカのデポジット返還制度により70%超のポリエチレンテレフタレート回収が確保され、洗浄ライン設備へのコンバーター投資を呼び込んでいる。ナイジェリアとエジプトは官民パートナーシップを通じて光学式選別機を導入し、ベール純度を向上させ、パーソナルケア包装向けに適した機械的リサイクルポリエチレンの生産を可能にしている。フレキシブルフィルムに関するインフラ格差は依然として残るが、パイロット規模のモジュール式洗浄ラインが勢いを示している。
北米および欧州PCR包装市場
北米はカリフォルニア州の生産者責任法と確立されたポリエチレンテレフタレートリサイクルインフラの恩恵を受けている。フレキシブル形態は回収が依然として不十分であるが、Novolex社のプラスチックフィルムリサイクルセンターへの投資などにより供給が向上している。メキシコはブランド各社がサプライチェーンを現地化するにつれて存在感を高めているが、回収率は40%を下回る水準にとどまっている。欧州は包装・包装廃棄物規制を通じて強固な需要を維持しており、ドイツフランス、イタリア、スペイン、英国が包括的な路肩回収およびデポジット返還の対応と厳格なリサイクル含有量基準を提供している。
規制環境
規制はリサイクル含有率、トレーサビリティ、EPR(拡大生産者責任)の義務化をますます明文化しており、これらはPCR包装の仕様や調達判断に影響を与えている。欧州連合では、包装・包装廃棄物規則(PPWR、EU 2025/40)が2025年2月11日に発効し、2026年8月12日から一般適用される。同規則は、包装の適合宣言や、食品接触包装におけるPFASを含む懸念物質の制限といった要件を導入しており、これが材料選定や脱汚染に関する選択を形作っている。
EU域外では、規制圧力は依然として多層的で地域固有であり、米国では州レベルでリサイクル含有率の義務化とEPRプログラムが拡大している。カリフォルニア州やニュージャージー州でのリサイクル含有率に関する動き、およびコロラド州とミネソタ州でのEPR法制がその例である。医薬品やOTC包装のような規制対象分野では、2026年8月12日からのPPWR整合が既存の管理に加えてコンプライアンス業務を増加させる。この動きは、ISCC PLUSやRecyClassといった認証済みチェーン・オブ・カストディ(管理連鎖)プログラムへの需要を高めており、規制対象の棚に並ぶ包装は市場アクセスに関する文書に依存するためである。
バリューチェーン分析
PCR包装のバリューチェーンは、消費後回収(自治体システム、デポジット返却、小売業者による引き取り)から、集約・分別(MRFおよびフィルムやパウチ専用の分別)、洗浄・フレーク調製、ペレット化・コンパウンド化(PCRブレンドや添加剤パッケージを含む)、硬質・軟質包装フォーマットへの転換、そしてブランドオーナーによる充填・流通までを担う。主要な業務トレンドは、品質と供給を安定させるための垂直・水平統合であり、コンバーターや包装サプライヤーは洗浄ライン、ペレット生産能力、管理されたブレンドシステムを追加または提携によって取り込み、ばらつきを減らしブランドおよび規制要件を満たそうとしている。
連携とデジタル化もチェーン全体に組み込まれつつある。2026年4月までにフィルムおよびフレキシブル包装リサイクルの青写真を提供するカリフォルニア発のCalFFlexのようなプログラムは、複数の関係者が参加するデザイン・フォー・リサイクリング、回収、需要側との連携がいかにフレキシブルPCRの量を拡大できるかを示しており、Mauser Packaging SolutionsのRecover Syst-Mのような産業クローズドループモデルはより高純度のリターンストリームを目指している。工場レベルでは、AIおよびロボット支援分別、バッチレベルのデジタルトレーサビリティツールが歩留まり改善、チェーン・オブ・カストディの記録、そしてPCRロットが色、臭気、溶融特性で規格外となった際の根本原因調査の絞り込みに使用されている。
競合情勢
競争は適度に断片化しており、上位20社のコンバーターが世界生産能力の55%を掌握しています。ただし、統合は加速しています。Novolexによる2025年4月のPactiv Evergreenの67億米ドルでの買収は、250以上のブランドを統合し、2つのプラスチックフィルムリサイクルセンターを取り込み、調達規模と多様な基材を活用しています[3]。ProAmpacによるTranscontinental Inc.パッケージング部門の15億1,000万米ドルでの買収(2026年第1四半期クローズ予定)は、4大陸にわたる乳製品・食肉・医療・医薬品の生産能力を追加します。
戦略的テーマはフィードストックへの後方統合およびブランドパートナーシップへの前方統合に集中しています。Amcorはクリーンストリーム施設を運営し、GreenbackのEnval高度リサイクルモジュールを導入することで、リサイクル含有量の供給をコンバーター資産に結び付けています。ブロックチェーントレーサビリティプラットフォームが保管連鎖を記録し、ESG監査リスクを低減しています。認証済みフィードストックや高度な除染ラインを持たない中小コンバーターは、多国籍ブランドがサプライヤー基準を厳格化するにつれ淘汰のリスクに直面しています。ホワイトスペースの機会は高バリアフレキシブルパッケージングにあり、超クリーン洗浄ラインとリアクティブ押出を習得したコンバーターは、ブランドオーナーがリサイクル含有量目標を剛性ボトル以上に拡張するにつれてマージンを獲得するでしょう。
PCRパッケージング産業リーダー
-
Amcor plc
-
ALPLA Group
-
Plastipak
-
Mondi plc
-
Sonoco Products Co.
- 注:主要企業の掲載順は順位を示すものではありません。
PCRパッケージング市場 このレポートでカバーされる企業
- Amcor plc
- ALPLA Group
- Mondi plc
- Sonoco Products Co.
- Transcontinental Inc.
- ePac Holdings
- Sealed Air Corporation
- Plastipak
- Huhtamaki Oyj
- Klockner Pentaplast
- Spectra Packaging
- IDEALPAK
- Genpak LLC
- PakTech
- Pactiv Evergreen
- Greiner Packaging
- AptarGroup
- Gerresheimer AG
- Logoplaste
- Consolidated Container Co.
市場機会と将来展望
短期的な機会は、フレキシブル包装や高スペック用途向けのコンプライアンス対応PCRに集中しており、トレーサビリティ、一貫した品質、文書化されたリサイクル含有率が購入条件としての重要性を増している。2026年8月12日からのPPWR一般適用は、EU市場向けに販売される包装における文書化された適合性と物質制限の重要性を高め、リサイクル対応構造と認証済みPCR、強固なチェーン・オブ・カストディを組み合わせるサプライヤーにホワイトスペースを生み出している。大手コンバーターの実行はすでに顕在化しており、Amcorは2025年度に218,000メトリックトンの消費後樹脂を消費し(プラスチックスループットの10%)、ケンタッキー州ニコラスビル拠点でのPCRブレンド対応能力など、PCR関連能力への投資を続けている。これは、顧客プログラム全体で拡張可能な再現性のあるプラットフォームを示している。
高度でデジタル対応の原料経路もまた、機械的リサイクル経路が汚染や仕様変動に直面する食品グレードおよび高性能PCRの対応可能な領域を広げている。2026年7月、INEOSとRecuroはノルウェーのINEOS Inovyns Bamble拠点における高度リサイクル施設に向けた取り組みを発表し、年間33,000トンの使用済みプラスチックを高性能包装向け原料に転換することを目標としている。一方、2026年7月に発表されたRESYCURE GmbHのデジタルトレーサビリティプラットフォームのようなツールは、ペレットから完成パックまでのデータを追跡することでバッチ間のばらつきを減らすよう設計されている。買い手がスポット購入から、共有の予測と品質仕様を伴うより長期的な供給パートナーシップへ移行するにつれ、監査可能なトレーサビリティ、脱汚染に関する専門知識、地域的な原料アクセスを持つコンバーターやリサイクル業者は、飲料、パーソナルケア、規制対象包装のニッチ市場でプレミアムPCRグレードを収益化するための明確な基盤を得ている。
最近の産業開発事情 PCRパッケージング市場
- 2026年6月:Amcorは、英国プラスチック包装税の変更に対応するため、英国拠点で生産されるフレキシブル製品についてRecyClassのリサイクルプラスチックトレーサビリティ認証(EN15343)を取得した。この認証はリサイクル含有率目標に関するサプライチェーンの整合性を強化し、英国事業全体のコンプライアンスを改善する。
- 2026年3月:Amcorは、危険物向けに50%のPCRを使用した5.5リットルおよび5.8リットルの工業用コンテナ(スペイン、パンプローナ)について国連認証を取得した。この認証は規制対象包装用途向けのプレミアムPCRグレード提供を強化し、リサイクル含有率を求める市場へのアクセスを拡大する。
- 2026年3月:Plastipakは、消費後材料を高品質PCRに転換する5つのグローバルリサイクル施設をリサイクル含有率目標のために強調した。このネットワークはリサイクル含有率供給を拡大し、地域全体でのブランド主導目標を支える。
PCRパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、ブランド要件、規制、およびパッケージングへの転換が可能なリサイクル樹脂の入手可能性によって需要が牽引される、ポストコンシューマーリサイクル(PCR)プラスチックを使用したパッケージング製品を市場の対象としている。
対象外の範囲:リサイクル紙および金属パッケージング、ならびに新たなパッケージングが生産されない再使用システム(詰め替え専用モデルなど)は除外している。
セグメンテーション概要
- 素材タイプ別
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- ポリ塩化ビニル(PVC)
- ポリプロピレン(PP)
- ポリスチレン(PS)
- その他の素材タイプ
- 製品タイプ別
- ボトル
- トレイ
- パウチ
- その他の製品タイプ
- 最終用途産業別
- 食品
- 飲料
- ヘルスケア
- 化粧品・パーソナルケア
- 産業用
- その他の最終用途産業
- リサイクル源別
- ポストコンシューマー
- ポストインダストリアル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、パッケージングに使用されるリサイクルプラスチックの需給基盤を把握するため、公的・公式情報源から着手した。主な入力データには、OECDおよびUNEPなどの情報源によるプラスチックおよびパッケージング統計、欧州委員会によるリサイクルおよび循環経済に関する刊行物、米国環境保護庁(EPA)などの機関による国別データセット、ならびに樹脂およびパッケージングフローに関連する通関・貿易データが含まれる。
また、企業の年次報告書、サステナビリティ開示資料、および投資家向けプレゼンテーションを精査し、PCRコミットメント、設備増強、および購買パターンを把握した上で、信頼性の高いプレスおよび業界団体の最新情報を活用してリサイクル含有量規制およびEPR(拡大生産者責任)の動向を追跡した。企業財務情報およびニュースに関する有料サブスクリプションは、タイムラインおよび規模の相互確認に選択的に使用し、食品接触適合PCRおよびプロセス改善に関する主張の背景確認が必要な場合には特許データベースも参照した。これらの例はあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多数の情報源を参照している。
一次インタビューおよびサーベイ
一次調査は、パッケージングバリューチェーン全体においてPCRがどのように仕様化・調達されているかを検証し、用途別の実効PCR含有量水準など、デスクリサーチでは明確に把握できないギャップを補完するために実施した。樹脂供給、リサイクル、およびパッケージング加工の各分野の関係者と対話し、APAC、EMEA、およびアメリカ大陸の主要最終用途産業における調達およびサステナビリティ担当者と仮定を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | APAC:49% |
| 中位層:50% | 部門・ユニットリーダー:35% | EMEA:29% |
| 中小規模プレイヤー:14% | マネージャー:52% | アメリカ大陸:22% |
市場規模の算定と予測
市場はトップダウンアプローチでモデル化されており、リサイクル樹脂の入手可能性、リサイクル生産量、およびパッケージング需要プールを地域別に再構築した上で、パッケージング向けPCR採用率の推定値でフィルタリングしている。合計値の妥当性を確保するため、サンプリングされた用途別数量に観察された価格帯を乗じた積み上げ確認や、発表済みの内容と実際に契約されている内容に関するチャネルとの対話など、選択的なボトムアップ検証によって結果を裏付けた。
モデルを形成した主要インプットには、リサイクル含有量義務とその発効日、パッケージング形態別のブランドオーナーPCR目標、機械的リサイクルの回収・選別率、使用可能な樹脂に影響する食品接触承認の制限、ならびに採用を遅らせたり加速させたりするバージン樹脂に対するPCR価格プレミアムが含まれる。国別または形態別データが欠如している場合は、包装食品の生産動向やリサイクル処理量の変化などの代替指標を適用し、インタビューのフィードバックを受けて修正した。予測にあたっては、規制執行と設備増強の速度の違いを反映するシナリオ分析を用い、供給逼迫と価格動向の見通しに関する一次回答者のコンセンサス見解と整合させた上で最終的なシナリオを選択した。
データ検証と更新サイクル
検証は、リサイクル生産量の動向、発表済みの設備増強、および調達行動を変化させるはずのリサイクル含有量規制の変更など、独立したシグナルとモデルアウトプットを照合することで実施した。大きな乖離が生じた場合は仮定を再確認し、その差異がタイミング、価格、またはスコープの解釈に起因するものかを確認するための追加ヒアリングを行った。
数値を確定する前に、ロジック、インプット、および計算が地域・用途間で整合するよう、複数段階の社内レビューを経る。本調査は年次で更新され、主要な規制変更やPCR供給量を変化させ得る新たなリサイクル設備の稼働など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最終確認を行い、最新の公開シグナルおよびインタビューフィードバックに基づく最新の見解をクライアントに提供する。
Mordor IntelligenceのCPRパッケージング市場規模と他の公表推計値との比較
PCRパッケージグの公表市場規模がしばしば異なるのは、各調査会社がPCRパッケージング価値の対象範囲を異なる基準で設定しており、基準年や価格前提も異なるためである。最も一般的な差異は、推計が包装転換価値に基づくものか樹脂価値に基づくものか、および食品接触用途やヘルスケア用途におけるPCR浸透率の立ち上がり速度の想定にどれほど差があるかという点に現れる。
主な乖離はスコープと価格処理の違いに起因しており、Mordor Intelligenceは最終用途需要に紐づいたパッケージングアウトプットに基づいてPCRパッケージングを計上し、全形態に単一の混合樹脂価格を適用するのではなく、PCRプレミアムを反映した価格ロジックを更新して適用している。他の推計では、パッケージングに使用されない隣接リサイクルプラスチックを含めたり、転換可能性を確認せずに古いコミットメント表明に依拠したり、リサイクル処理量や承認制約と整合しない積極的な浸透率を適用したりする場合がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 70億4,300万米ドル(2026年) | |
| 業界誌A | 124億米ドル(2026年) | PCR樹脂価値およびパッケージング関連用途に使用されるより広範なリサイクルプラスチックを反映していることが多く、合計値が押し上げられる可能性があり、食品接触適合PCRの高価格帯を分離せずに単一の平均価格を適用している場合がある。 |
| 業界コメンタリーB | 61億米ドル(2026年) | フレキシブル形態におけるPCR採用の遅れを想定し、回収・選別インフラがまだ整備途上にある市場を除外することで保守的な推計にとどまる傾向があり、近期の需要捕捉が抑制される。 |
表全体を通じて、乖離の大部分は何を価値として計上するか、および規制対象・高仕様用途においてPCR含有量がどの程度の速さで拡大すると想定するかによって説明される。観察可能な需要プール、執行可能な政策タイムライン、および実際の供給制約にモデルを紐づけることで、最終的な市場数値は明確な変数と再現可能な算定ステップに基づいて追跡可能な状態を維持している。
レポートで回答される主な質問
2026年のPCRパッケージング市場の規模は?
PCRパッケージング市場は2026年に74億3,000万米ドルと評価されており、2031年までに101億1,000万米ドルに達すると予測されています。
PCRベースのパッケージングで最大のシェアを持つ素材は何ですか?
ポリエチレンテレフタレートが2025年に46.50%のシェアでトップであり、成熟したボトル・トゥ・ボトルリサイクルと食品接触承認が理由です。
2031年にかけて最も高い成長が期待される地域はどこですか?
アフリカはCAGR 14.10%を記録する見込みであり、デポジット返却制度と新規洗浄ライン投資が成長を牽引しています。
リサイクルパッケージングにおいてパウチが普及しているのはなぜですか?
モノマテリアル設計、軽量フォーマット、化粧品セクターの需要により、パウチはCAGR 11.50%で成長しており、剛性フォーマットを上回っています。