
牧草種子市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.36 十億米ドル |
| 市場規模 (2032) | 22.86 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
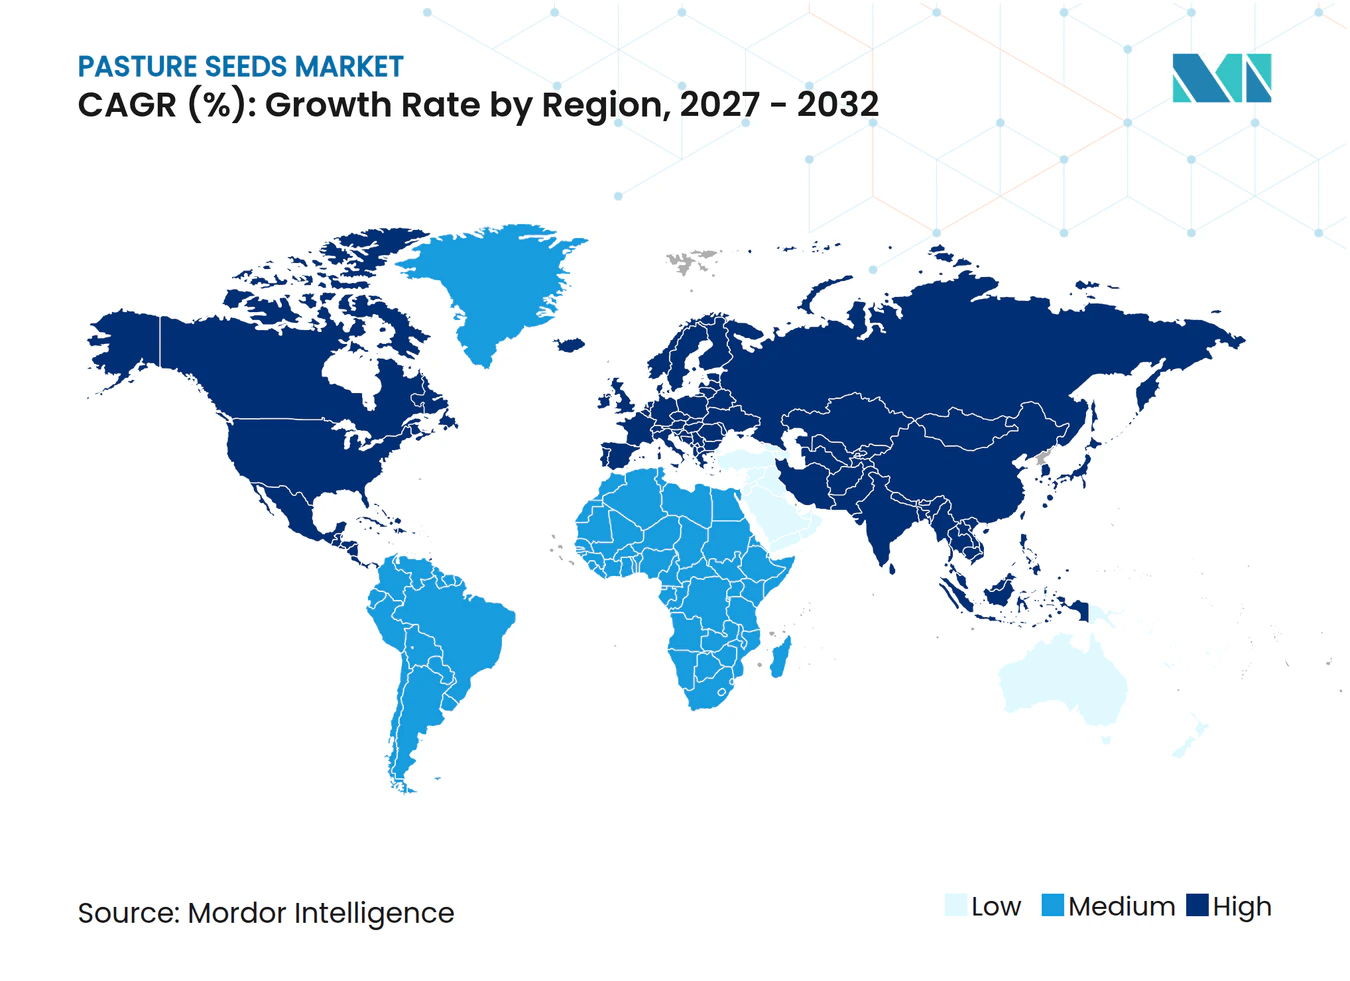
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる牧草種子市場分析
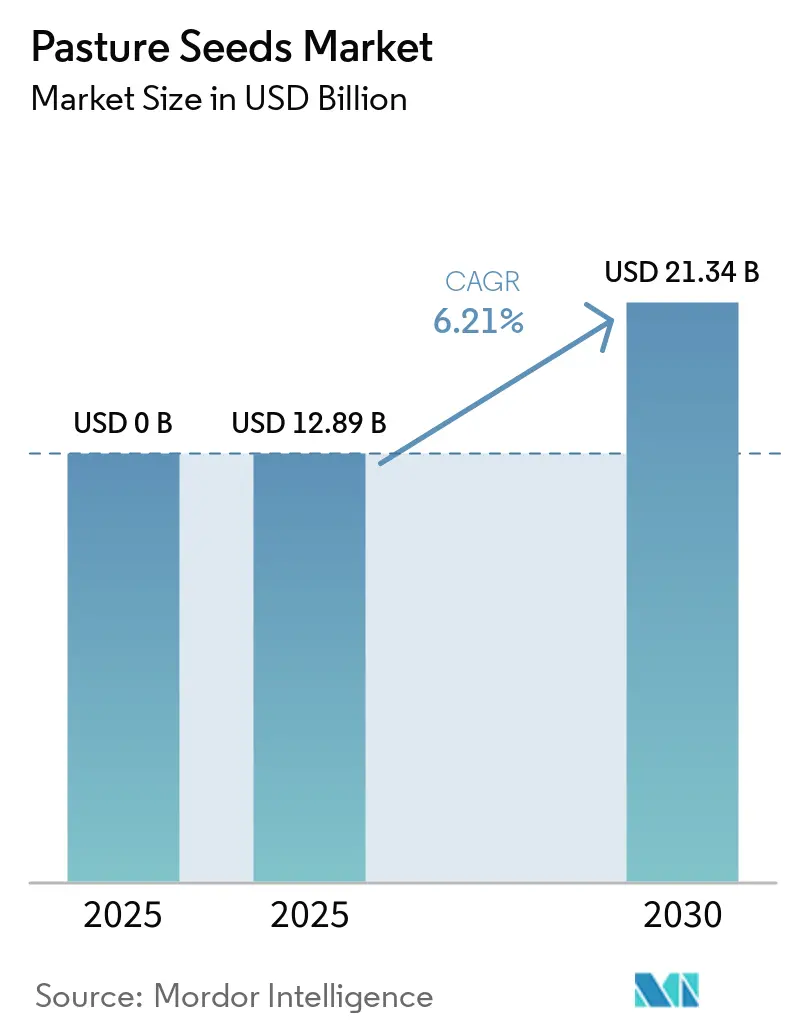
牧草種子市場の規模は2026年に15.31 ビリオン 米ドルと評価され、2027年の16.36 ビリオン 米ドルから2032年には22.86 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 6.92%を記録する見込みです。牧草種子市場は、家畜の放牧牧草地に使用される飼料作物の種子を提供することで農業産業を支えています。世界人口の増加と食肉・乳製品に対する需要の高まりにより、より効率的な家畜生産方法が必要とされています。高品質な牧草地は、家畜の健康と生産性の向上に不可欠です。南米およびオーストラリアでは、鶏肉・牛肉・乳製品の消費増加が牧草管理の高度化への投資を促進し、高品質な牧草種子の採用拡大につながっています。OECDによると、アルゼンチンの鶏肉消費量は2022年の2,128.9千メートルトンから2023年には2,157.2千メートルトンに増加しました。
農業セクターにおける持続可能性への転換には、土壌の健全性を高め、家畜農業の環境負荷を最小化するための改善された牧草管理手法が含まれます。高品質な牧草種子はこうした持続可能な取り組みを支援します。土壌が劣化した地域では、マメ科植物ベースの牧草種子が窒素固定によって土壌肥沃度の改善を助け、化学肥料の使用量削減に貢献します。
種子技術における研究開発により、干ばつ耐性、病害抵抗性、収量ポテンシャルが向上した新たな牧草種子品種が生み出されています。これらのイノベーションは、農家が牧草の成長を最適化し、家畜の栄養を向上させるのに役立ちます。例えば、テトラプロイドライグラス品種は栄養価が高く再生速度も速いため、農家と家畜の双方に恩恵をもたらします。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牛の生産増加と高品質放牧牧草地への需要
牛は牛肉・乳製品生産のために世界で最も広く飼育されている家畜の一つです。牛は食事の大部分を牧草の放牧に依存しているため、栄養要件を満たすために広大な高品質牧草地が必要です。この必要性が専門的な牧草種子に対する相当な需要を生み出しています。米国、ブラジル、オーストラリアなどの主要な牧牛国では、生産性の高い放牧牧草地を維持するために、ライグラス、フェスク、クローバーなどの優良牧草が不可欠です。
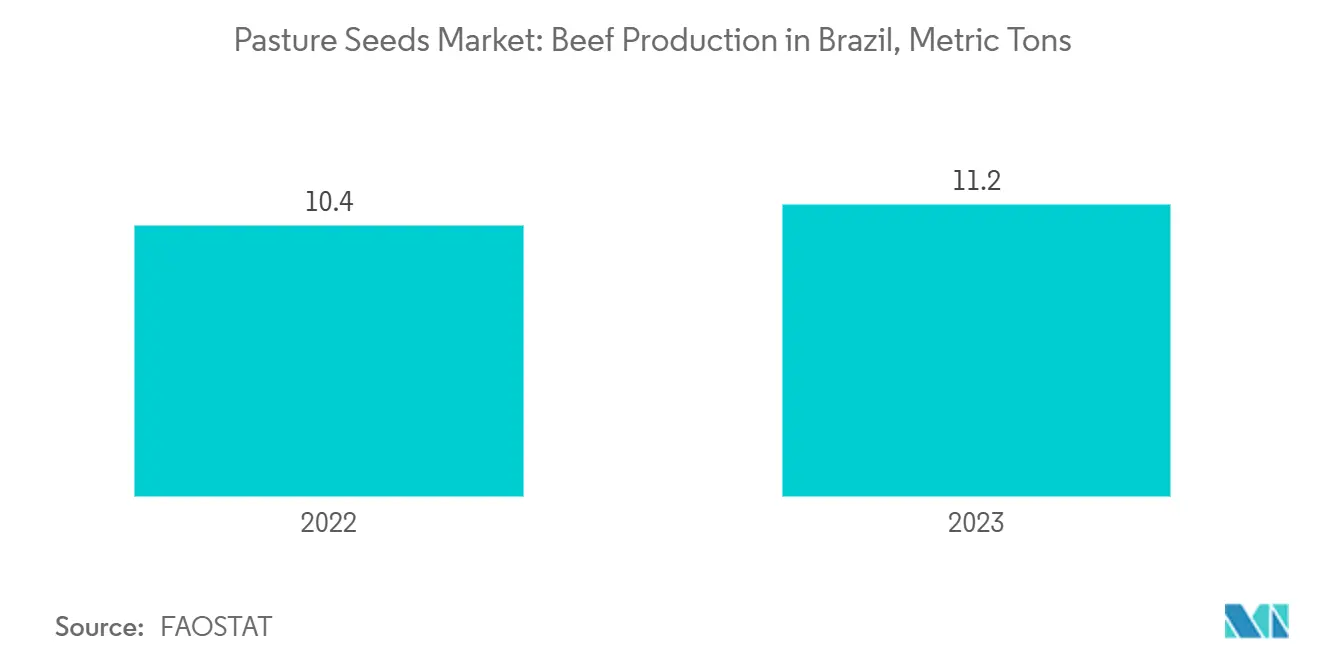
北米、南米、欧州の一部で特に盛んな牛肉産業は、事業を維持するために広大な牧草地を必要とします。主要な牛肉生産国である米国とブラジルは、牛の牧草地に対する需要が比例して高く、牛肉セグメントは動物飼料市場における支配的な勢力となっています。FAOSTATによると、ブラジルの牛肉生産量は2022年の1,040万メトリックトンから2023年には1,120万メトリックトンに増加しました。
牛産業は、特に牛肉・酪農業が盛んな国において重要な経済的貢献者です。牛肉・乳製品に対する安定した需要は、高品質な牧草地の必要性に直接影響します。この経済的重要性により、農家や牧場主による高品質な牧草種子への継続的な投資が確保されています。アルゼンチンやブラジルなどの主要な牛肉生産地域では、牧場主が健康な牛の群れと高品質な食肉生産のための最適な放牧条件を維持するために牧草種子に多額の投資を行っています。
農家は牛の生産効率を最適化するために高度な牧草管理手法を導入しています。これらの手法には、回復力があり生産性の高い放牧地を整備するための専門的な牧草種子の使用が含まれます。多くの牛農場では輪換放牧システムを採用し、過放牧を防ぐためにさまざまな区画で異なる牧草種子の組み合わせを活用しています。このアプローチでは、牛が栄養価の高い飼料に継続的にアクセスできるよう、牧草種子とマメ科種子を組み合わせて使用することが多く、生産性を向上させながら土地の劣化を抑制します。

北米が市場を支配
北米は、大規模な農業経営、高度な農業慣行、および重要な畜産農業セクターにより、牧草種子市場を支配しています。米国とカナダは、特に牧牛業において、畜産農業に充てられた広大な土地を有しています。世界最大規模の一つである同地域の牛産業は、生産性の高い放牧地を維持するために高品質な牧草種子に対する相当な需要を生み出しています。世界有数の牛肉生産国である米国は、広大な牧草地向けに信頼性が高く栄養価の高い飼料作物を継続的に供給する必要があります。FAOSTATによると、米国は2023年に1,230万メトリックトンの牛肉を生産しました。
同地域の農家は、遺伝的に改良された牧草種子、近代的な灌漑システム、精密農業手法など、高度な農業技術と手法を活用しています。これらの技術により、牧草種子の使用が最適化され、放牧地の効率が向上します。米国では特に牛農業が盛んな中西部と南部において、農家が遺伝子組み換え(GM)種子や高収量の牧草品種を一般的に使用しています。これにより、牧草地を効率的に管理しながら牛肉・乳製品の生産需要を満たすことが可能となっています。
北米における肉類・乳製品の旺盛な消費が牧草種子市場の成長を支えています。OECDによると、米国の羊肉消費量は2019年の188.6千メトリックトンから2023年には211.9千メトリックトンに増加しました。米国の酪農産業、特にウィスコンシン州とカリフォルニア州では、牧草飼育システムへの依存度が高くなっています。牧草の品質が乳生産に直接影響するため、専門的な牧草種子への需要は安定しています。人口増加と牛肉、豚肉、乳製品に対する需要の高まりが、大規模な畜産経営を支えるための牧草管理と改良種子品種への継続的な投資を促進しています。
競合環境
市場集中度
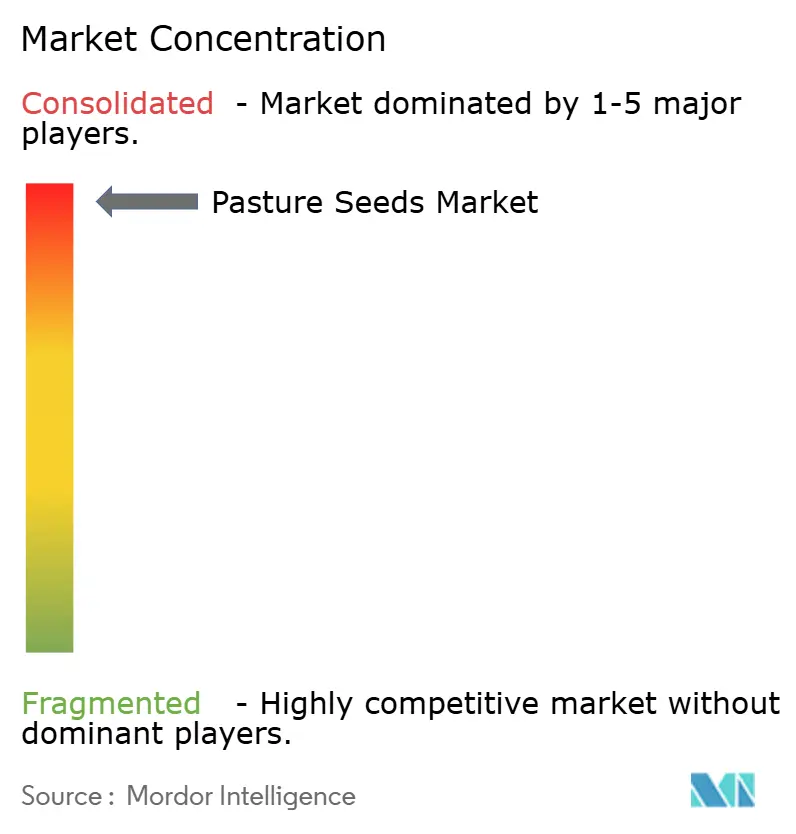
牧草種子市場は中程度の集中度を示しており、Advanta Seeds、Corteva Agriscience、DLF Seeds A/S、Barenbrug Holding B.V.、The Scotts Miracle-Gro Companyなど多数のプレーヤーが参入しています。これらの企業は、市場プレゼンスの強化と製品ポートフォリオの拡大を目的として、合併・買収、合弁事業、協業などの戦略的取り組みを推進しています。
牧草種子産業のリーダー企業
-
DLF Seeds A/S
-
Barenbrug Holding B.V.
-
The Scotts Miracle-Gro Company
-
Advanta Seeds
-
Corteva Agriscience
- 注:主要企業の掲載順は順位を示すものではありません。
牧草種子市場 このレポートでカバーされる企業
- Barenbrug Holding B.V.
- The Scotts Miracle-Gro Company
- Advanta Seeds
- Hancock Seed Company
- Great Basin Seed
- RAGT SA
- Corteva Agriscience
- DLF Seeds A/S
最近の産業開発事情 牧草種子市場
- 2024年1月:作物・牧草種子のグローバルリーダーであるDLF S/Aは、スウェーデンのランズクローナにある地元グループと提携し、同地域向けのサトウダイコン、飼料用ビート、その他の代替作物の探索・開発に取り組んでいます。
- 2023年9月:グローバルな作物・飼料作物メーカーであるDLF S/Aは、別のグローバル作物種子・化学品企業からCorteva Agriscience社のアルファルファ育種プログラムを買収しました。この戦略的な動きにより、DLFはエリートアルファルファ遺伝資源の強固なプラットフォーム、業界をリードするブランドポートフォリオ、および拡大した市場アクセスを獲得しました。また、DLFのグローバルな研究開発プログラムに統合することで、世界各地のアルファルファ育種活動を結びつけるものでもあります。
世界の牧草種子市場レポートの調査範囲
牧草種子とは、放牧家畜のための牧草地を造成・維持するために植えられる各種牧草およびマメ科植物の種子を指します。牧草種子市場は、種子タイプ(牧草種子、マメ科種子、フォーブ種子)、家畜(牛、羊・ヤギ、馬、家禽)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 牧草種子 |
| マメ科種子 |
| フォーブ種子 |
| 牛 |
| 羊・ヤギ |
| 馬 |
| 家禽 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| スペイン | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 種子タイプ | 牧草種子 | |
| マメ科種子 | ||
| フォーブ種子 | ||
| 家畜 | 牛 | |
| 羊・ヤギ | ||
| 馬 | ||
| 家禽 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
現在の牧草種子市場の規模はどのくらいですか?
牧草種子市場は2026年に15.31 ビリオン 米ドルと評価されています。
牧草種子市場の主要プレーヤーは誰ですか?
Corteva Agriscience、DLF Seeds A/S、Barenbrug Holding B.V.、The Scotts Miracle-Gro Company、Advanta Seedsが牧草種子市場で事業を展開する主要企業です。
牧草種子市場で最も成長が速い地域はどこですか?
アジア太平洋地域が2027年から2032年にかけて最も高いCAGRで成長すると予測されています。
牧草種子市場で最大のシェアを持つ地域はどこですか?
2026年には、北米が牧草種子市場において最大のシェアを占めました。
牧草種子市場で最大のシェアを持つ地域はどこですか?
2025年、北米が牧草種子市場において最大の市場シェアを占めています。
この牧草種子市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年の牧草種子市場規模は12.09 ビリオン 米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の牧草種子市場の過去の市場規模を対象としています。また、2025年、2026年、2027年、2028年、2029年、2030年の牧草種子市場規模の予測も提供しています。