
屋外ソーラーLED市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
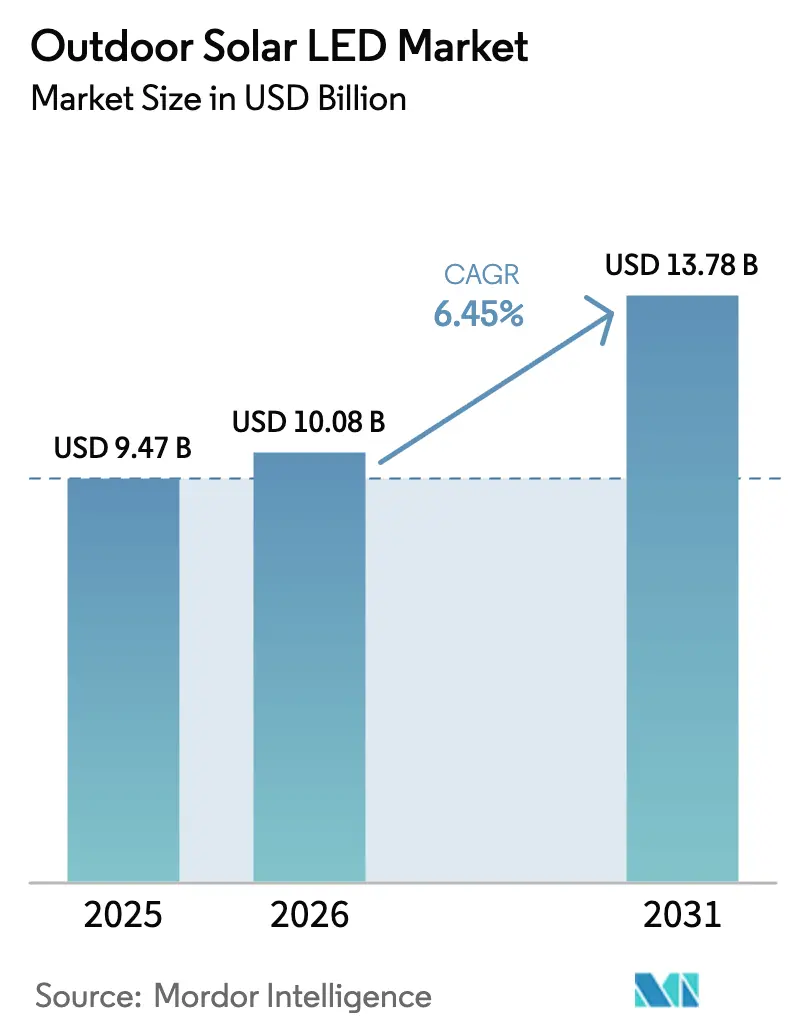
| 市場規模 (2026) | 10.08 十億米ドル |
| 市場規模 (2031) | 13.78 十億米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
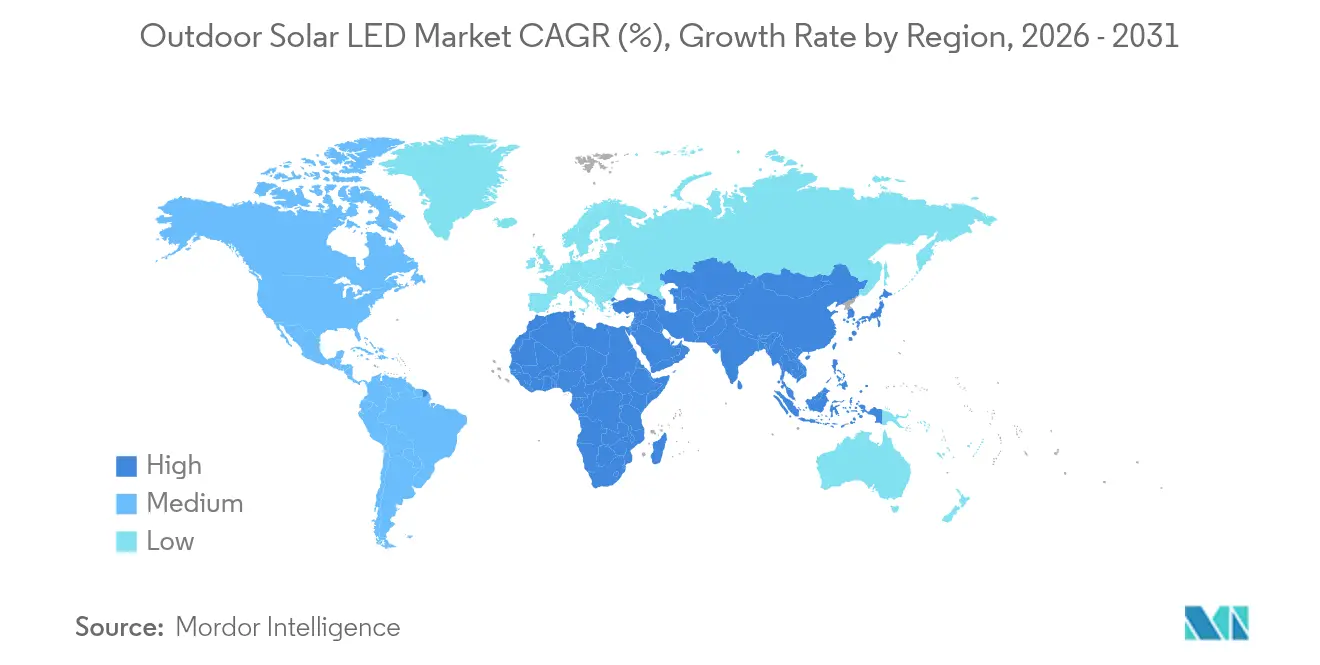
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア |
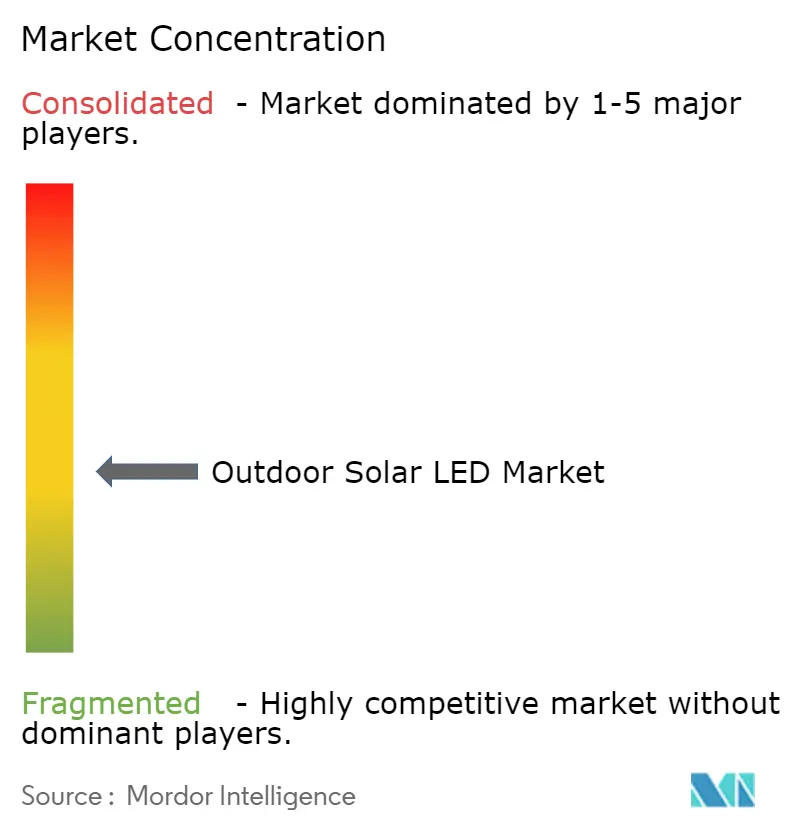
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる屋外ソーラーLED市場分析
2026年の屋外ソーラーLED市場規模は100億8,000万米ドルと推定され、2025年の94億7,000万米ドルから成長し、2031年には137億8,000万米ドルに達する見通しで、2026年~2031年の年平均成長率(CAGR)は6.45%となっています。規制当局が光害規制を強化し、バッテリー価格が低下し、各国政府が農村部の電化に資金を投じているため、系統連系型照明から自律型照明へのシフトが一層強まっています。アジアは大規模な公共プロジェクトを通じて需要を牽引する一方、アフリカは多国間融資機関が分散型ソーラーを支援することにより最も力強い成長の勢いを示しています。リン酸鉄リチウム(LiFePO₄)パックのコストが低下し続け、ハイブリッド充電により冬季のダウンタイムが削減されることから、高ワット数の照明器具が寒冷地でも実用可能になっています。既存のサプライヤーは組み立ての現地化とスマートコントロールの組み込みで対応しており、地域の専門業者はローカルコンテンツ規制を活用しています。一方、バッテリーの盗難、150 W超における熱管理の限界、中規模商業キャンパスへの資金調達のギャップは、特定の用途における普及を遅らせる可能性のある課題として依然として残っています。
レポートの主要な知見
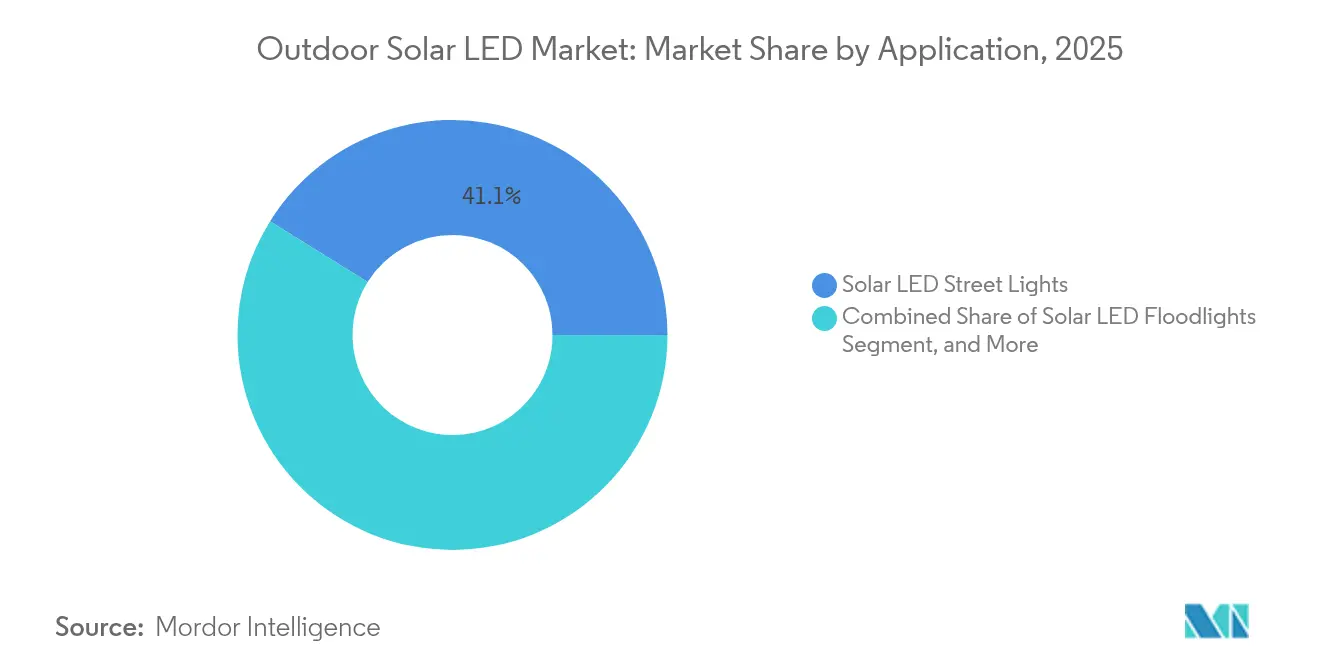
- 用途別では、街路灯が2025年の屋外ソーラーLED市場シェアの41.12%を占め、フラッドライトは2031年まで年平均成長率(CAGR)8.32%で成長する見込みです。
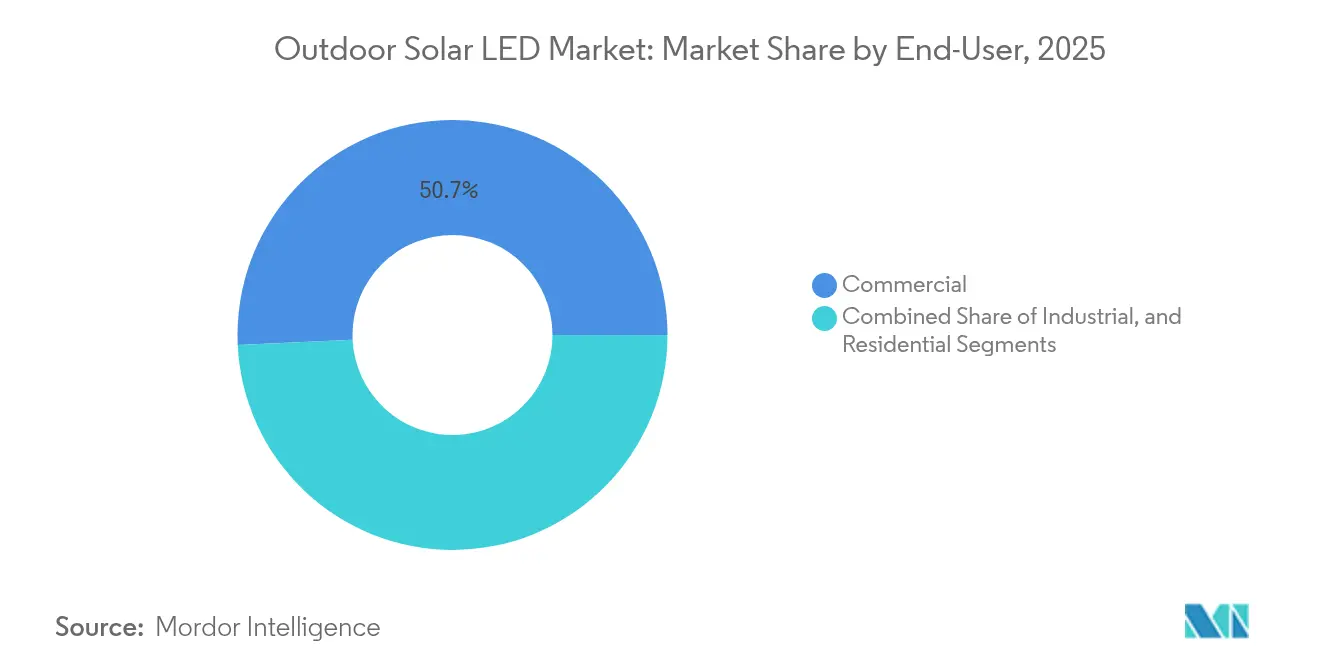
- エンドユーザー別では、商業施設が2025年の屋外ソーラーLED市場規模の50.74%を占め、産業施設は2031年までCAGR 6.94%で成長する見通しです。
- ワット数別では、40 W~149 Wの照明器具が2025年の屋外ソーラーLED市場シェアの46.05%を占め、150 W以上の機器は2031年までCAGR 7.55%で拡大する見込みです。
- コンポーネント別では、照明器具が2025年の屋外ソーラーLED市場規模の34.22%をリードし、バッテリーパックは2031年までCAGR 8.14%という最も速い成長を示す見通しです。
- 地域別では、アジアが2025年の屋外ソーラーLED市場シェアの44.75%を占め、アフリカは2026年から2031年にかけてCAGR 7.2%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーラーLED道路照明義務化 | +1.2% | サブサハラアフリカ、中東・北アフリカ(MENA)へ波及 | 中期(2~4年) |
| 暗空(ダークスカイ)改修規制 | +0.8% | 欧州および北米 | 短期(2年以内) |
| ハイブリッド通信タワーのアップグレード | +0.9% | 南アジア、東南アジア | 中期(2~4年) |
| 農村電化プログラム | +1.4% | インド、ケニア、ナイジェリア | 長期(4年以上) |
| LiFePO₄価格の急激な低下 | +1.1% | 世界全域 | 短期(2年以内) |
| スマートシティ調達インセンティブ | +0.6% | 欧州、東アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
サブサハラアフリカにおけるソーラーLED道路照明義務化の強制
エネルギー貧困に直面する各国政府が道路工事契約においてソーラーLEDを指定し、地域の組み立て工場への投資を促す予測可能な需要を創出しています。世界銀行の350億米ドルの電化推進プログラムは、ソーラーが電力網の延伸より迅速かつ安価であると認識しており、ニジェールの民間サプライヤーはすでに75米ドル以下で高品質モジュールを販売し、価格の手頃さの閾値を確認しています。[1]「350億ドルの融資プロジェクト、世界銀行主導、アフリカの電力普及拡大を目指す」、ニューヨーク・タイムズ、nytimes.com
暗空(ダークスカイ)規制が欧州および北米における自治体の改修工事を促進
メイン州のLD 1934などの法令は輝度と色温度を制限しており、自治体は高圧ナトリウムランプを、下向き照射とルーメン制限に標準で準拠するソーラーLEDに交換することを余儀なくされています。フロリダ州グローブランドなどの先行採用自治体は段階的な改修工事に6桁の予算を組み、内蔵コントロールを備えたオフグリッドシステムに有利な交換サイクルを固定化しています。[2]「市が照明政策に星空を活用」、ニューアーバニズム会議、cnu.org
南アジアにおけるハイブリッド通信タワーのアップグレードによるソーラーLEDの採用
タワー所有者は照明を再生可能エネルギーマイクログリッドと組み合わせることで、ディーゼルコストを削減し、敷地周辺のセキュリティを向上させています。インドの農村部における8 kWシステムは停電時でも問題なく稼働し、技術的実現可能性を実証しており、PM-KUSUMなどの政策制度が農村事業の設備投資(キャペックス)を支援しています。
農村電化プログラムによるオフグリッド街路照明の加速
コミュニティソーラーは補助金が初期費用を吸収し月次料金が維持管理費をまかなうことで、2010年比で3倍の人々に普及しています。インドの特定志望地区(Aspirational Districts)やケニアの郡制度は、電力網の整備に数十年かかる地域において、即座に安定した照明を提供するソーラーLED街路灯を優先しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリーの盗難および破壊行為 | -0.7% | サブサハラアフリカ、中南米、南アジア | 短期(2年以内) |
| 低日射量都市における高い維持管理(O&M)コスト | -0.5% | 北欧、カナダ、アラスカ | 中期(2~4年) |
| キャンパス規模への限られた融資 | -0.4% | 世界の新興市場 | 長期(4年以上) |
| 150 W超における熱的課題 | -0.3% | 高温気候地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
開発途上地域におけるバッテリーの盗難および破壊行為リスク
銅線の盗難を防ぐためにソーラーを採用した自治体が、今度はリチウムイオン(Li-ion)パックを狙う窃盗の新たなリスクに直面しています。ロサンゼルスは電線修理に年間2,000万米ドルを費やしており、900台のソーラー設置を推進しているものの、いたずら防止ハウジングと警報システムにより、特にバッテリーの転売インセンティブが依然高いサブサハラアフリカではオフグリッドシステムの設備投資(キャペックス)が増加しています。[3]「住民は銅の盗難で街路灯が消えることにうんざり」、LAist、laist.com
高緯度・低日射量都市における高い維持管理(O&M)コスト
季節的な日照不足によりエネルギー収穫量が減少し、より大型のバッテリーと頻繁な維持管理が必要となります。カナダの3億カナダドル(CAD)の北極圏プログラムはコストの圧迫を示しており、両面発電パネルと垂直設置により発電量は向上するものの、北緯60度以上では投資回収期間を延ばす設計上の複雑さが加わります。[4]「北極圏における太陽エネルギーの可能性」、オウル大学、oulu.fi
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
街路灯が自治体の採用を牽引街路灯は2025年の屋外ソーラーLED市場規模において38億9,000万米ドルを占め、都市が実績ある調達テンプレートを優先したことから41.12%のシェアを維持しました。自治体の購買担当者は3年間の投資回収期間と市民安全性の向上を挙げており、セビリアの20台のSunStayユニットが175 lm/Wで3,000ルーメンを提供している事例がその好例です。ソーラーLEDフラッドライトは工業ヤードやスタジアムで普及が進み、保険会社が夜間監視の強化を求めることからCAGR 8.32%で成長しています。
優先事項の変化が照明形態間の融合を促しています。Fonrocheのセネガルにおける67,000台のプロジェクトは365夜の自律運転を保証し、大規模な公共展開における信頼性を実証しています。キャンパス管理者は現在、街路、エリア、庭園用の照明器具を単一の制御プラットフォームに統合し、交通量が少ない時間帯に照度を下げることで、維持管理(O&M)コストを膨らませることなくユースケースを拡大しています。暗空(ダークスカイ)規制が普及するにつれ、下向き照射フラッドライトが優位性を獲得し、政策主導の改修工事はスマート機能を追加しながら販売量を維持しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


ワット数別:
中間帯が市場を支配、高出力が加速40 W~149 Wの照明器具は2025年に43億6,000万米ドル、屋外ソーラーLED市場シェアの46.05%を占め、輝度とパネルサイズおよびバッテリー容量のバランスを取っています。これらはほとんどの集配道路や小売駐車場を照らし、標準化により設置コストが予測可能な状態に保たれています。150 W超のユニットは、LiFePO₄パックが高マスト港湾や貨物ヤードを対象範囲に引き込むコスト閾値に達することから、CAGR 7.55%で成長すると予測されています。
クリー(Cree)のXFL10Kダイオードは20,000ルーメンをより長い照射距離で提供し、ポール本数と土木工事を削減します。ヒートシンクの進歩とグラファイト複合材が特にガルフコーストや赤道地域における熱ストレスを軽減します。39 W未満のデバイスは、ルーメン出力の制限が商業利用を妨げるため装飾用ランドスケープのニッチ市場にとどまっていますが、価格低下とともにスマートホームエコシステムが漸進的な需要を引き出す可能性があります。
エンドユーザー別:
商業施設がリード、産業施設が勢いを増す商業施設は2025年の屋外ソーラーLED市場規模の48億1,000万米ドル、すなわち50.74%を占め、駐車場の改修、案内サイン(ウェイファインディング)のアップグレード、テナント主導のESG目標が貢献しています。電力購入契約(PPA)などの資金調達ツールはリース期間に合致し、商業施設や大学の設備投資(キャペックス)の障壁を下げています。産業ユーザーはダウンタイムを回避するためにソーラーを採用しており、製造拠点は電力網の障害時に敷地周辺ゾーンや荷役ドックを確保するため、2031年までCAGR 6.94%の見通しとなっています。
デベロッパーは照明をアメニティパッケージに組み込んでいます。D.R. Hortonは新規コミュニティにソーラーポールを統合し、不動産価値を高めながら自治体のサステナビリティ基準を満たしています。産業施設はマイクログリッドの強靭化戦略を追求し、屋上太陽光発電(PV)とヤード照明を組み合わせてディーゼルバックアップの使用を削減し、スコープ2排出量を抑制しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
コンポーネント別:
照明器具がリード、バッテリーが加速照明器具は光学設計、演色性、ハウジングデザインがエンドユーザーの評価を左右することから、2025年の売上高の34.22%を占めました。チップ上ソーラーセルは試験ウェーハで変換効率25.79%を超え、将来的にパネルのフットプリントを縮小しうる統合化を示唆しています。
バッテリーパックはLiFePO₄の規模の経済と複数日分の自律性への需要の高まりを反映し、CAGR 8.14%で成長しています。AI駆動のコントローラーが出力を動的に調整し、ライフサイクルを延ばしながら資産管理ダッシュボードにデータを提供するIoTセンサーをサポートしています。パネル、ポール、架台システムは価格曲線の低下をたどっていますが、傾斜調整可能なブラケットや統合型5Gアンテナなどの革新により、単なる照明を超えた付加価値提案が充実しています。
地域分析
アジア太平洋地域屋外ソーラーLED市場
アジアは2025年に世界収益の44.75%を占めた。これは、深く根付いたサプライチェーン、政府補助金、およびオフグリッド照明によって最も効果的に解決できる大規模な系統延伸ギャップによるものである。中国はモジュール輸出の中核を担い、インド国家太陽光ミッションは通信、家庭用、街路灯の負荷を単一サービスパッケージに統合した農村マイクログリッドを支援している。日本の20ギガワットペロブスカイトロードマップは、パネル重量の軽減と屋上設置場所の拡大をもたらす可能性のある地域のR&Dリーダーシップを示している。東南アジアの通信塔改修は、無線機器とバッテリーストリングを共有するハイブリッド照明キットの受注を拡大し、物流効率を向上させている。
アフリカ屋外ソーラーLED市場
アフリカは2031年までに7.2%のCAGRが見込まれており、世界銀行のローンプログラムと、夜間照明のない6億人を対象とした民間リースモデルによって支えられている。ニジェールにおける100米ドル未満のパネルの小売ブームは、価格の手頃さが消費者の閾値を超えたことを証明しており、セネガルの過去最大規模の街路灯展開は、国家的な義務付けが即座の受注につながることを示している。エジプトとケニアに新たに設立された組立工場は、現地調達の優位性を加え、入札プロセスを加速させている。
中東、北米および欧州屋外ソラーLED市場
中東は5年間で太陽光発電量を3倍に増加させた。石油輸出国が多角化を進める中、サウジアラビアは2030年までに58ギガワットの太陽光発電を目標とし、地域のLED工場は現在年間3ギガワット超の生産能力を誇り、輸入コストの低下とリードタイムの短縮を実現している。厳しい夏の高温は、高耐熱性照明器具とスマート冷却への需要を促進している。北米と欧州は新規設置よりも既存設備の更新に重点を置いているが、暗空条例、銅盗難対策、および税額控除の移転により予算の流れが維持され、安定した中一桁台の成長が持続している。

規制環境
屋外用ソーラーLED製品は、入札適格性や製品設計に影響を与える、より厳格な効率性および適合性要件の対象となりつつある。中国では、LED道路・トンネル照明器具に関する新たな強制的省エネルギー要件(GB 37478-2025)が2026年6月1日に新規・輸入製品向けに施行され、GB/T 31832-2025が2026年2月1日に実施されたことで、公共事業および大規模プロジェクト向けの表示性能および適合文書に関する基準が高まった。
中国以外では、建築・電気規格がシステムアーキテクチャ、特に太陽光配線、切断装置、設置システムの受入に関する部分を形作っている。欧州連合では、改正された建築物エネルギー性能指令(EPBD)により、加盟国は2026年5月29日までに措置を国内法化することが求められ、建物レベルの期限は2026年12月31日から開始される一方、CEマーキングは引き続き製品の市場投入を規定している。インドでは、BISがLED照明器具に関するIS 10322(第1部):2026を発行し、既存の認可取得者は2026年8月2日までに改正規格を実施することが求められており、これにより自治体・機関向け調達に販売される照明器具について、サプライヤーは試験、表示、認証の整合性を更新する必要に迫られている。
バリューチェーン分析
屋外用ソーラーLEDのバリューチェーンは、測光、自律稼働目標、熱管理、制御ロジックを含むシステム設計・仕様策定から始まる。続いて、LEDパッケージ、光学部品、ドライバーまたは筐体を含む照明器具向け部品の調達、さらにソーラーパネル、バッテリーパック(LiFePO4を含む)、充電コントローラーおよびセンサーユニットの調達が行われる。その後、投入資材は完全統合製造、SKD/CKD組立、キッティングにまたがる組立モデルへと移行し、その後、全国規模の卸売業者、EPC事業者、自治体調達チャネルを通じて流通し、設置調整、バッテリー交換、ファームウェアまたは制御チューニング、保守運用(O&M)契約などのアフターサービスが提供される。
市場構造もまた、現地化とコンプライアンス主導の調達へと移行しており、より多くの入札が国内での付加価値創出と文書化された規格準拠を優先するようになっている。アフリカでは、ナイジェリアのアビア州が、輸入および外国為替リスクへの依存を低減しつつ現地の技術力を構築することを目的とした1億4,500万米ドル規模のソーラー製造プラント提案について投資家と協議を進めている。需要側では、公共および行政機関の調達における複数年の保守要件により、より多くの価値がサービスネットワークや部品物流といった下流工程へ移行し、盗難や破壊行為のリスクに対応するための施工業者の能力、保証管理、セキュリティ対応ハードウェアの選定の重要性が高まっている。
競合状況
Signify、Hubbell、Creeなどの既存大手は、光学設計、グリッドハイブリッドファームウェア、複数国にわたるサービスネットワークを組み合わせることでリーダーシップを維持しています。Signifyのハイブリッド充電はスカンジナビアとアラスカでの実用性を拡大し、60%出資のエジプト合弁会社により中東・北アフリカ(MENA)全域の公共入札でローカルコンテンツ条項を満たしています。Hubbellは2024年売上高の65%が再生可能エネルギー関連であると報告しており、完全ソリューション型エネルギーレジリエンスパッケージへの転換を示しています。
地域の専門業者は資金調達と気候特化型設計で差別化を図っています。Ambient Photonicsは屋根付き交通ハブ内部のモーションセンサーに電力を供給できる超低光量屋内セルを供給しており、統合プラットフォームのための屋外照明器具とのクロスセルを可能にしています。FonrocheとSunna Designはフランス語圏アフリカで譲許的輸出保証を活用して急速に拡大しています。中国のOEMメーカーは垂直統合を活かして価格競争力を持っていますが、現在北米では関税に直面し、欧州ではより厳格な品質審査に直面しています。
税額控除マーケットプレイスにより不動産投資信託(REIT)が直接保有なしにソーラーの属性を収益化できるようになったことで、資金調達の状況が変化しています。Black Bear Energyの2025年の取引は機関投資家への投資税額控除の移転を実現し、キャンパス規模の照明改修への流動性を注入しています。技術ロードマップはAI強化制御ノード、バッテリー健全性監視、エッジベースの在室検知を重視しており、これらの機能が乗り換え障壁を高め、顧客を長期サービス契約に結びつけています。
屋外ソーラーLED産業のリーダー企業
CREE Lighting
Gamasonic
Hubbell Outdoor
Ligman Lighting
Sokoyo Solar Lighting Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
屋外ソーラーLED市場
- Signify Holding
- Hubbell Outdoor Lighting
- Sokoyo Solar Lighting Co. Ltd
- Sunna Design SA
- Greenshine New Energy
- CREE Lighting
- Gamasonic
- Ligman Lighting
- Jiawei Renewable Energy
- LEADSUN
- OkSolar
- SBM-SolarTech
- SEPCO Solar Electric Power Company
- Solar Street Lights USA
- Acuity Brands (Holophane)
- Fonroche Lighting
- Sol Inc. (Carmanah Technologies)
- SolarOne Solutions
- Evluma
- ELEDLIGHTS

市場機会と将来展望
近い将来の空白領域は、コンプライアンス変更、公的資金、サービス連動型調達が重なる部分に集中している。中国がGB 37478-2025を2026年6月1日から義務化し、インドが既存の認可取得者向けに2026年8月2日の実施期限を設けたBIS IS 10322(第1部):2026へ移行するなど、更新された規格やエネルギー表示制度の2026年実施スケジュールは、迅速に性能を文書化し、入札や輸入経路のための認証パッケージで顧客を支援できるサプライヤーにとって機会を生み出している。製品戦略の観点では、盗難対策や稼働率要件が自治体・キャンパス向けRFPで明示されている場合に高ワット数の屋外システムやスマート制御バンドルが適合し、耐タンパー性のバッテリー筐体、遠隔監視、サービス対応型モジュラー設計を後押ししている。
機会は、分散型電源と照明を結び付ける新興市場の展開モデルにも見られる。インドでは、CREDAがLords Mark Industriesに5年間の保守範囲を含むソーラーホームライティングシステム契約を発注したことが、機関が長期のO&Mを製品と組み合わせる方法を示しており、この構造は標準化されたサービスモデルを通じて屋外照明資産にも拡張し得る。アフリカでは、WeLightがナイジェリアおよびコンゴ民主共和国においてソーラーミニグリッド事業を拡大するための6億5,000万米ドル規模の投資を進めており、これは事業者や地方自治体にとって境界・公共エリア照明が付加サービスとなる隣接インフラ整備を示唆しており、ミニグリッドおよび地域電化の展開領域へのソーラーLED街路灯・エリア照明のクロスセルを後押ししている。
Recent Industry Developments in 屋外ソーラーLED市場
- 2026年4月:GoveeがGovee Outdoor Solar String Lightsを発売した。独自のLuminBlend技術、6Wソーラーパネル、IP67相当の耐久性を特徴とし、価格は99.99ドルである。屋外用ソーラーストリングライトのこの新製品発売により、Goveeの消費者向けソーラー製品ポートフォリオが拡大した。これは、統合型ソーラー照明ソリューションに対する住宅需要に応えるものである。
- 2026年4月:Hausolarが、アフリカの高温環境下の自治体向けプロジェクトを想定して設計された、100%グレードAのLiFePO4バッテリーを使用した新シリーズの一体型ソーラー街路灯の発売を発表した。この発売により、Hausolarの自治体向けグレード製品と電池技術の蓄積が強化された。これは高温環境下での運用および現地市場の拡大を支えるものである。
- 2026年2月:Cree Lightingが、生産能力の制約と配送実績への対応を目的として、米国拠点の照明メーカーと長期の契約製造契約を締結した。この取り決めにより、産業用および過酷環境向け屋外照明器具の供給が確保される。これは、屋外用ソーラーLEDのサプライチェーン全体のコスト構造および配送信頼性に影響を及ぼす可能性がある。


屋外ソーラーLED市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この方法論において、屋外用ソーラーLED市場は、屋外環境での照明を提供するためにソーラーパネル、バッテリー、LED光源を使用する完成した屋外照明器具からの収益を対象とする。
対象範囲の除外事項:屋内用ソーラーランプ、単体部品として販売されるソーラーパネル、統合型ソーラー発電システムを含まない従来型の屋外用LED照明器具は除外する。
セグメンテーション概要
- 用途別
- ソーラーLED街路灯
- ソーラーガーデンLEDライト
- ソーラーLEDフラッドライト
- ソーラーLEDエリアライト
- ソーラーLEDスポットライト
- ワット数別
- 39 W未満
- 40 W~149 W
- 150 W超
- エンドユーザー産業別
- 住宅
- 商業
- 産業
- コンポーネント別
- 照明器具(LEDモジュール)
- ソーラーパネル
- 単結晶
- 多結晶
- 薄膜
- バッテリーパック
- リチウムイオン(Li-ion)
- LiFePO₄
- 鉛蓄電池
- 充電コントローラーおよびスマートセンサーユニット
- ポールおよび架台構造
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、屋外照明需要の発生源とその資金調達方法を説明する、公開されている非有料の情報源を用いて市場マップを作成した。一般的な入力情報には、政府によるエネルギー・効率性関連の公表資料(米国エネルギー省など)、国際的なエネルギー統計(IEAなど)、照明製品に関する通関・貿易発表、照明関連団体(IESなど)による規格・指針、およびソーラー産業関連の参照資料(IRENAなど)が含まれる。
これらの情報を実用的な規模算定構造に変換するため、企業の開示資料、投資家向け説明資料、入札発表、および自治体プロジェクトや無電化地域の電化プログラムに関する信頼性の高い報道記事も検討した。並行して、企業財務・インテリジェンス、特許データベースの確認、および方向性の検証に役立つ出荷レベルの輸出入情報については、選択的に有料サブスクリプションを利用した。このデスクリスト自体は例示的なものであり、データの収集、前提の相互検証、未解決の論点の明確化のために、他にも多くの参照資料が用いられた。
一次インタビューおよび調査
一次調査は、ワット数別の一般的な価格帯、更新需要と新規設置の比率、バッテリー化学種の選択が製品寿命や保守にどのように影響するかなど、デスクリサーチだけでは明確に示せない事項を検証するために用いられた。前提条件が実際の調達行動を反映するよう、自治体、商業キャンパス、施工業者、流通業者といった主要な購買層にわたる幹部、製品・営業責任者、および運用管理者に主要地域で聞き取りを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):22% | APAC: 48% |
| 中堅層:51% | 機能/事業部門責任者:24% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレーヤー:22% | マネージャー:54% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、対応可能な屋外照明需要プールのトップダウン再構築から始まり、その後、公的プログラムや購買者行動から見えてくるソーラー導入促進要因によってフィルタリングを行う。このモデルは、街路・公共エリア向けの都市インフラ支出、農村・準都市部の電化活動、ソーラーモジュールおよびバッテリーパックの価格動向、道路照明とエリア照明の典型的なワット数構成比、地域別の入札強度といった指標を用いる。
これらの合計値は、選択的なボトムアップ推計によって検証され、サンプリングされた価格データと出荷代理指標を用いて、示唆される数量が現実的であるかを確認する。直接的なデータポイントが少ない場合(例えば、より小規模な民間プロジェクト)は、チャネルチェックを用い、聞き取りで検証された保守的な普及率の範囲を適用することでギャップを補う。予測にあたっては、最も再現性の高い促進要因についての簡易な多変量分析に基づくシナリオ分析を用い、政策資金、更新サイクル、部品コストの動向に関する回答者の見解に合わせて範囲を調整する。
データ検証と更新サイクル
出力結果は段階的に検証され、大きな変動については数値を確定する前に説明を行う。入札パイプライン、貿易動向、企業のソーラー照明への収益依存度といった独立した指標と結果を比較し、その後、異常値を確認し、前提条件の調整によって修正する。
最終承認の前に、計算、通貨処理、地域別集計を再確認するための追加のアナリストレビューを実施し、主要な前提が想定範囲を超えて変動した場合には追加の聞き取りを行う。レポートは年1回更新され、重要事象が発生した際には随時更新を行い、納品前には最終確認を実施することで、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる屋外用ソーラーLED市場規模と他の公表推計との比較
屋外用ソーラーLEDの公表市場価値がしばしば異なるのは、製品の対象範囲が同じように扱われていないこと、また一部の調査が購買者の実際の報告よりも速い価格・導入変化を想定していることによる。2025年基準と2026年基準では、根本的な傾向が似ていても、実際の差以上に大きな差があるように見える場合があるため、時期の選択も重要である。
主な差異の要因は通常、その推計が完成したソーラー照明器具のみを対象としているか、あるいは単体のソーラーパネル、コントローラー、設置サービスといった隣接支出も含めているかどうかによる。もう一つの一般的な差異は、平均販売価格の将来推移の扱い方であり、一部の手法では価格を一定として扱い、他の手法ではバッテリーおよびモジュールコストの下落による急激な価格低下を想定している。更新頻度や通貨換算の時期の違いも、特に一部地域で短期間に入札が急増する場合には差異をさらに広げる可能性があるため、Mordor Intelligenceが採用したモデリング上の選択として、器具のみを対象とする扱いと2026年需要のクロスチェックを明確に維持した。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.08 B (2026) | |
| 業界レポート発行元A | USD 7.74 B (2025) | より早い基準年を採用しており、より速い短期的な導入を促すエンドユーザーの展開に関する前提を重視しているように見受けられ、価格と数量の変化が年次で整合されない場合、2026年の値を過小評価する可能性がある。 |
| 業界レポート発行元B | USD 7.60 B (2025) | 2025年を基準年とし、より高い成長曲線を伴う長期の展望を採用しており、その対象範囲の記述からは、装飾的なソーラーライトとより広範な屋外用ソーラー照明支出を混在させる、より広い製品分類が示唆され、コア市場収益として計上される内容が変化している。 |
3つの数値間の差異は、主に基準年の選択、器具として扱われるものと隣接支出として扱われるものの区分、そして平均販売価格の変動が予測にどのように反映されるかによって説明される。2026年の数値を観測可能な需要指標に結び付け、インタビューから得られた価格および構成比の入力情報と照合することにより、この推計は明確な変数と再現可能な手順に基づいて追跡可能な状態を保っている。


レポートで回答された主要な質問
屋外ソーラーLED市場の現在の規模はどれくらいですか?
市場は2026年に100億8,000万米ドルに達しており、2031年には137億8,000万米ドルに達する見込みです。
最も大きな収益をもたらす用途は何ですか?
ソーラーLED街路灯は2025年に41.12%の市場シェアを占め、自治体が実証済みの投資対効果モデルを優先するため市場をリードしています。
アフリカが最も成長の速い地域と見なされているのはなぜですか?
6億人の電力アクセス解消を目指した多国間融資と政府のマンデートが、2026年から2031年にかけてCAGR 7.2%の予測を牽引しています。
LiFePO₄バッテリー価格の低下は採用にどのような影響を与えていますか?
バッテリーコストの低下により、現在150 W以上の照明器具が経済的に実用化され、ソーラー照明が工業ヤードや高緯度都市にまで拡大しています。
普及拡大の主な障害は何ですか?
バッテリーの盗難、低日射量地域での高い維持管理コスト、中規模キャンパスへの限られた資金調達、150 W超における熱的制約が主要な抑制要因として残っています。
サプライヤーの競合状況はどの程度激しいですか?
上位5社が世界売上高の60%超を掌握しており、地域の専門業者がローカルコンテンツ規制と資金調達の革新を通じてシェアを拡大しています。
最終更新日:



