
整形外科用電動工具市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.92 十億米ドル |
| 市場規模 (2032) | 2.34 十億米ドル |
| 成長率 (2027 - 2032) | 4.09 % |
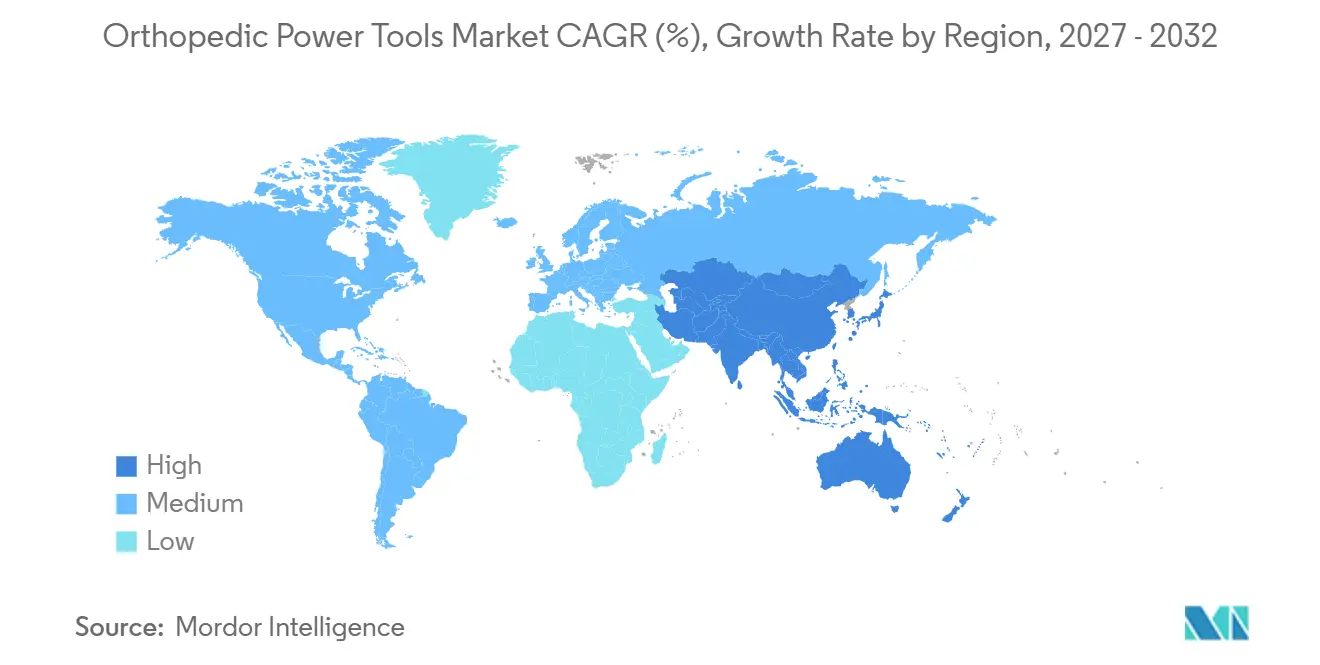
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科用電動工具市場分析
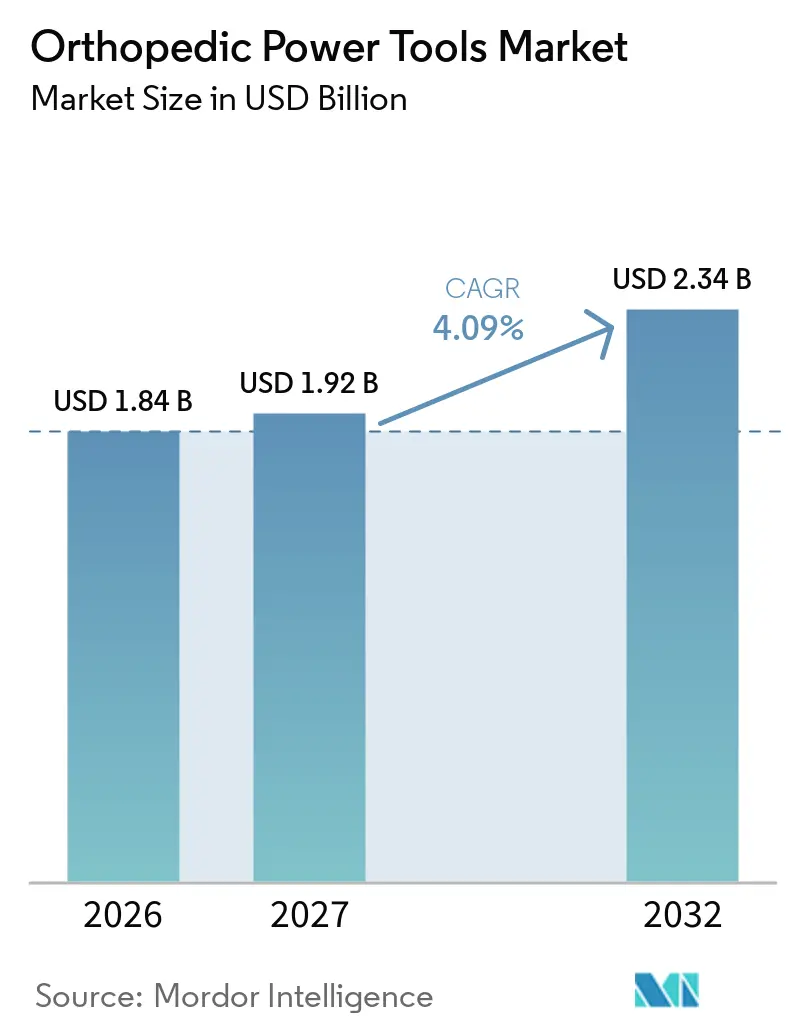
整形外科用電動工具市場の規模は、2026年の18.4億米ドル(1.84 ビリオン 米ドル)から2027年には19.2億米ドル(1.92 ビリオン 米ドル)に増加し、2032年までに23.4億米ドル(2.34 ビリオン 米ドル)に達する見込みで、2027年から2032年にかけてCAGR 4.09%で成長します。
成長は、筋骨格系疾患の重大かつ増大する負担と、外科的効率を向上させるバッテリー駆動プラットフォームへの着実なシフトによって推進されています。北米は高い手術件数とデジタル手術室技術の急速な普及を背景にリーダーシップを維持しており、アジア太平洋は高齢化する人口に対応するためにヘルスケアインフラが拡大する中で最も急速に進展しています。需要は、短期入院の整形外科的介入に適したコンパクトなコードレス機器を好む外来手術センター(ASC)によってさらに押し上げられています。競争の激しさは、ハンドピースをロボティクスおよびナビゲーションと連携させる継続的なアップグレードに集中していますが、高額な設備投資と滅菌バリデーションコストが予算を圧迫する場面では購買の躊躇が続いています。
レポートの主要なポイント
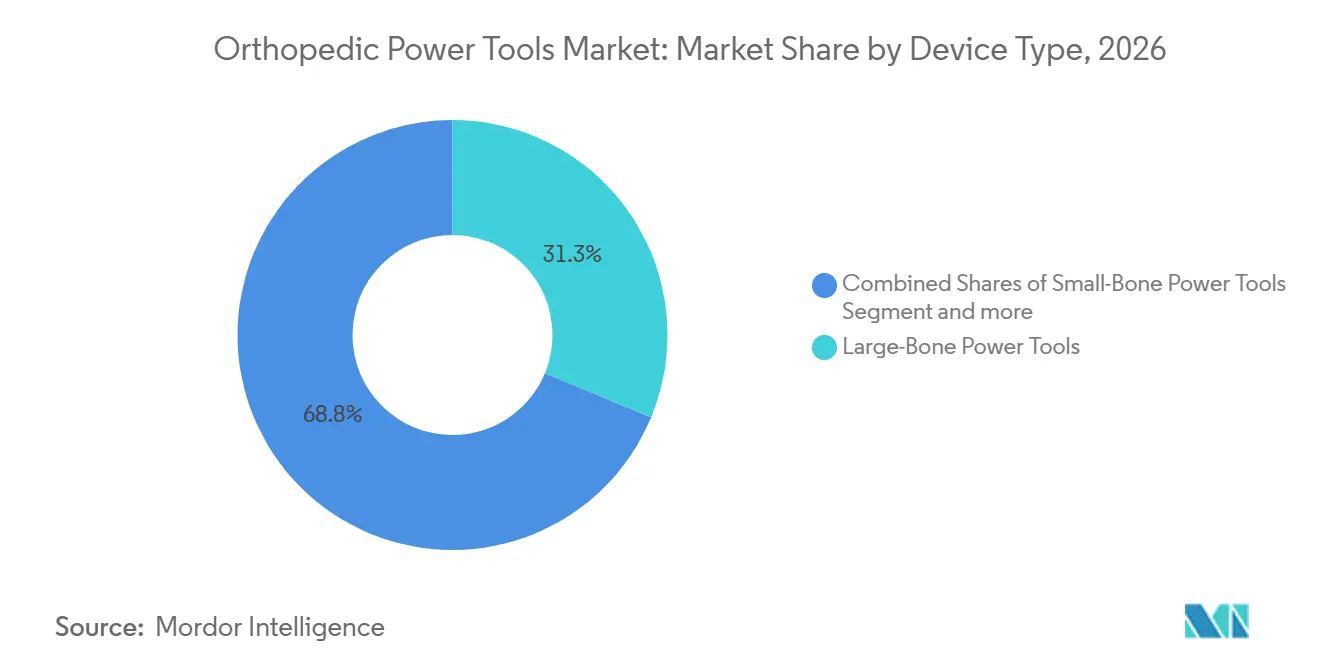
- デバイスタイプ別では、大骨用電動工具が2026年の整形外科用電動工具市場シェアの31.25%を占め、一方で高速工具は2032年にかけてCAGR 5.52%で成長しています。
- 技術別では、バッテリー駆動システムが2026年の整形外科用電動工具市場規模の40.10%のシェアを保有し、2032年にかけてCAGR 4.66%で拡大しています。
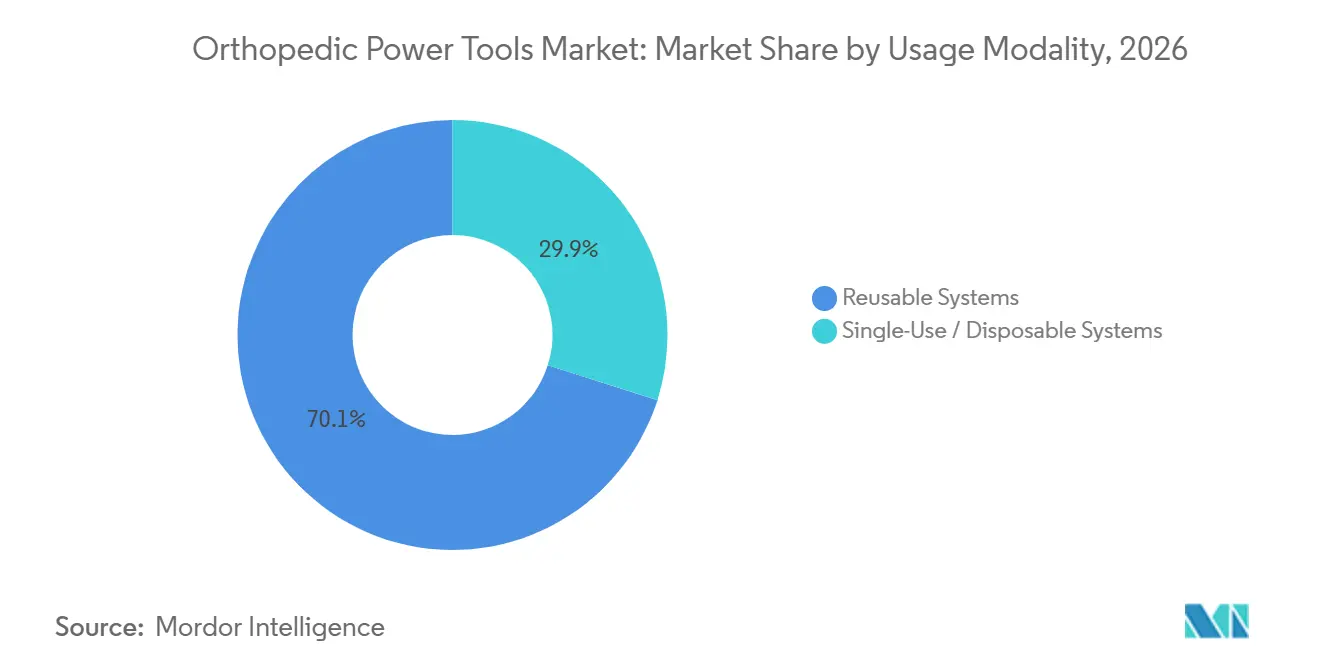
- 使用モダリティ別では、再使用可能プラットフォームが2026年に70.10%の収益シェアで優位を占め、単回使用ハンドピースは2032年にかけてCAGR 5.03%で進展しています。
- エンドユーザー別では、病院が2026年の整形外科用電動工具市場規模の61.40%のシェアを占め、外来手術センター(ASC)は2032年にかけてCAGR 6.06%で進展しています。
- 地域別では、北米が2026年に52.60%の収益シェアでリードし、アジア太平洋地域は2032年にかけて最高のCAGR 6.43%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な 筋骨格系疾患の負担による手術件数の増加 | +1.4% | 世界全体; 北米と欧州で最も高い | 中期 (2〜4年) |
| 外来・ 日帰り整形外科によるコンパクト工具需要の促進 | +1.3% | 北米、 欧州、アジア太平洋で増加中 | 短期(≤ 2年) |
| ロボティクスと ナビゲーションの融合による電動工具アップグレードの加速 | +1.1% | 北米、 欧州、高所得アジア市場 | 中期 (2〜4年) |
| 世界的な 高齢化人口の増加 | +0.8% | 世界全体; 日本、西欧、北米で最も強い | 長期(≥ 4年) |
| 手術部位感染症抑制のための単回使用滅菌ハンドピースへの選好 | +0.6% | 世界全体;外来センターで顕著 | 短期(≤2年) |
| 電動自転車・道路交通外傷の急増による大骨用途の拡大 | +0.5% | 都市部のアジア太平洋、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な筋骨格系疾患の負担による手術件数の増加
変形性関節症および外傷性損傷の有病率の増大が、関節置換術の対象となる患者プールを拡大しています。股関節および膝関節の人工関節置換術の年間件数は2050年までに225万件に達すると予測されており、外科医はそのペースに追いつくために手術件数の処理能力を倍増させる必要があります。[1] 電動のこぎりやドリルはあらゆる置換手術に不可欠であるため、整形外科用電動工具市場の需要は高まっています。このトレンドは特に米国で顕著であり、広範な保険償還の適用範囲と回復促進経路の普及が手術件数の増加を支えています。臨床ガイドラインが待機的関節再建術の年齢基準を引き下げる中、西欧でも同様の勢いが高まっています。
外来・日帰り整形外科によるコンパクト工具需要の促進
ASCへの手術件数のシフトにより、部屋の回転を迅速に行える軽量・コードレス機器への新たな需要が生まれています。メディケアは現在、ASCにおける人工肩関節全置換術を償還対象としており、同日退院のビジネスケースを強化しています。[2] コストベンチマークでは、ASCの総エピソード支出が病院外来部門と比較して35%低いことが示されており、支払者と外科医の双方にインセンティブを与えています。整形外科用電動工具市場は、中央エアラインに依存しないバッテリーシステムの販売増加によって恩恵を受けています。デバイスメーカーは、セットアップと滅菌サイクルの時間を短縮するためにAI対応のケース管理を提案に組み込んでいます。
ロボティクス+ナビゲーションの融合による電動工具アップグレードの加速
膝関節および股関節再建のためのロボティクスプラットフォームは、サブミリメートルの精度とコンソールソフトウェアとのデジタル連携が可能なハンドピースを必要としています。この連携により、外科医が従来の空気圧式ドリルからスマートなセンサー搭載モーターに切り替えるにつれて、買い替え需要が促進されています。整形外科用電動工具市場では、病院がロボットに投資し、同一ベンダーのツールエコシステムに標準化する際にクロスセルの波及効果が見られます。早期採用者は学習曲線の短縮とコンポーネントアライメントの改善を報告しており、統合されたハードウェア・ソフトウェアスイートの維持率を強固なものにしています。
世界的な高齢化人口の増加
2030年までに6人に1人が60歳以上となり、外科的適応に進行する変性関節疾患の有病率が高まります。需要は平均寿命が最も長い日本、西欧、北米でピークに達します。整形外科用電動工具市場は、高齢患者が低侵襲オプションを好む合併症を持つことが多く、その環境において精密で低振動のドリルが手術の安全性を向上させるため、さらなる恩恵を受けています。デバイスメーカーは、この人口層における長い手術時間に対応するため、人間工学的グリップと騒音低減に向けた研究開発に資源を配分しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 手動代替品と比較した 高い設備投資・サービスコスト | −0.6% | 世界全体; 新興市場で最も強い | 中期 (2〜4年) |
| 厳格な 滅菌・再処理バリデーション要件 | −0.4% | 世界全体; 北米と欧州で顕著 | 短期(≤ 2年) |
| ライフサイクルコストを引き上げるリチウムイオン電池廃棄規制 | −0.3% | 欧州、北米 | 中期(2〜4年) |
| 承認を遅らせる再処理バリデーション基準 | −0.2% | 世界全体;デバイス規制当局 | 短期(≤2年) |
| 情報源: Mordor Intelligence | |||
手動代替品と比較した高い設備投資・サービスコスト
プレミアムな電動・バッテリーセットは、特に低所得地域の小規模施設の予算に課題をもたらす可能性のある取得価格を持っています。年間メンテナンス費用は初期費用の15〜20%に達し、ライフサイクルへの圧力を加えています。整形外科用電動工具市場は、買い手が急速な機能陳腐化に対する回収期間を比較検討する中で、買い替えサイクルの長期化に直面しています。脊椎診療所の調査では、77%が電動またはロボット補助機器の採用における主要な障壁として購入費用を挙げています。リースや使用量に応じた課金などの新興ファイナンスモデルは、初期費用の衝撃を緩和しようとしていますが、依然として初期段階にあります。
厳格な滅菌・再処理バリデーション要件
世界の規制当局は、残留バイオバーデンに関連した複数のアウトブレイクを受けて、複雑な内腔を持つハンドピースの洗浄プロトコルを厳格化しています。2024年のCDCガイドラインは、各デバイスのバリデートされたサイクルを義務付け、追跡可能な文書化を要求しています。[3] コンプライアンスは自動洗浄機と専任スタッフへの投資を促し、手術ごとの間接費を引き上げています。整形外科用電動工具市場は、中央滅菌部門を持たない施設で最も摩擦を感じており、回転の遅延や単回使用品への選好につながっています。メーカーはワークフローを簡素化するために密閉モーターハウジングとオートクレーブ対応バッテリーで対応していますが、バリデーション監査は依然として資源を多く消費します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
高速イノベーションが精密外科手術を推進大骨用器具は2026年の整形外科用電動工具市場の31.25%を占め、股関節および膝関節形成術の需要に支えられています。しかし高速デバイスは、低侵襲減圧術や関節鏡視下手術が精密にバランスの取れた高回転数ハンドピースを必要とするため、最も速い5.52%のCAGRを記録しています。収益の加速は、熱壊死を伴わない骨除去が可能なバーを好むスポーツ傷害再建術の増加によってさらに強化されています。メーカーはトルクフィードバックセンサーを組み込み、皮質骨の完全性を保護するために毎分回転数を自動調整しています。
繊細な手足の修復を行う外科医は、低振動でマイクロトルクを提供する小骨用ドリルに引き続き依存しています。整形外科用電動工具市場では、外来センターが毎日複数の症例をスケジュールするため、ここでは安定し需要が見られます。整形外科用リーマーも、すべての股関節置換術が髄腔内準備を必要とするため、相当な売上に貢献しています。製品設計は、プレスフィット大腿骨インプラント挿入時の脂肪塞栓リスクを低減するため、髄腔内圧を下げるチップ排出フルートを優先しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
バッテリーシステムが手術室のモビリティを再定義バッテリープラットフォームは2026年の整形外科用電動工具市場シェアの40.10%を占め、2027年から2032年にかけてCAGR 4.66%で最大の成長エンジンであり続けると予測されています。ホースが不要なため室内レイアウトが簡素化され、セットアップ時間が数分短縮されます。これはスループットの高い外来手術センター(ASC)において意味のある効率性です。現在のリチウムイオンパックは終日の症例リストをサポートし、新しいワイヤレス充電トレイは無菌性を損なうことなく処置の合にバッテリーを充電し続けます。
有線電動ユニットは、安定した電力が不可欠な3時間を超えることもある複雑な再置換手術において、依然として確固たるニッチを占めています。かつて主流であった空気圧モデルは、エアインフラが縮小し病院が騒音低減規制を目標とするにつれて縮小しています。ハイブリッドモジュラーシステムは、冗長性を重視する高度急性期センターに登場しており、ライン電圧が変動した場合に電源間の切り替えを可能にします。パックエネルギー密度の継続的な改善は、2032年にかけての整形外科用電動工具市場を導く重要なテーマです。
使用形態別:
再使用可能の優位性と単回使用の勢い再使用可能ハンドピースは、長年の調達規範と複数サイクルにわたるコスト償却の認識により、2026年に70.10%の収益を占めました。しかしその将来は、新たな規制上の精査の下で強化される無菌保証上の課題の解決にかかっています。ロボット手術室に投資する病院は、デジタル計画ソフトウェアと統合する再使用可能ドリルを好む傾向があり、インストールベースの定着を強化しています。
単回使用モーターは、感染管理の先事項と再処理費用の不要性に牽引され、CAGR 5.03%で拡大しています。医療経済分析によると、労働力と滅菌器の減価償却を考慮すると、使い捨てセットは再使用可能品の総コストを下回る可能性があることが明らかになっています。整形外科用電動工具市場は、従来の金属同等品に近い性能を持つポリマーシェルの事前滅菌済みユニットで対応しています。採用は、高度な無菌部門を持たない地方センターや、携帯性と確実な無菌性が最重要視される人道支援ミッションで加速しています。

エンドユーザー別:
ASCがコンパクト工具の設計を形成病院は2026年の整形外科用電動工具市場の61.40%を保持しました。これは三次医療センターが包括的な機器カートを必要とする複雑な外傷および再置換症例を扱うためです。主要ベンダーとの統合供給契約により、アップグレードとサービスカバレッジへの迅速なアクセスが保されています。教育病院向けの製品ラインには現在RFIDアセットトラッキングが含まれており、資本計画に役立てるためのツール使用パターンに関する分析情報を提供しています。
外来手術センター(ASC)は、保険会社と患者が外来での全関節置換術を受け入れるにつれてCAGR 6.06%を記録しています。整形外科用電動工具市場ではASCでの回転頻度が高くなっており、ベンダーは軽量ケーシングとクイックスワップバッテリーロックを設計し、ダウンタイムなしに室間移動を可能にしています。専門整形外科クリニックは支出規模は小さいものの、小児患者を対象とした低騒音ドリルなどの新しいハンドピースを試験的に導入することが多く、反復的な研究開発のための貴重なフィードバックループを生み出しています。
地域分析
北米整形外科用電動工具市場
北米は2026年の整形外科用電動工具市場収益の52.60%を生み出し、高いインプラント量とデジタル手術室の早期展開に支えられています。米国の手術件数(膝関節79万件、股関節54万4,000件)は安定した基礎需要を裏付けています。2025年のCMS外来手術センター最終規則によるデバイスパススルー支払いの拡大を含む有利な償還制度が、プレミアムバッテリードリルの採用をさらに支えています。
欧州整形外科用電動工具市場
欧州は、普遍的な医療保障制度と厳格なデバイス安全基準に支えられ、高いシェアを維持している。政策立案者はグリーン調達を重視しており、使い捨て包装と比較してライフサイクルアセスメントで85%低いカーボンフットプリントを示す再利用可能なケーシングシステムへの移行を促している。西欧の整形外科用電動工具市場は、修正率を追跡する関節登録制度からも恩恵を受けており、アライメントエラーを最小化するためにナビゲーションと組み合わせた精密機器への移行を病院に促している。
アジア太平洋整形外科用電動工具市場
アジア太平洋地域は2032年にかけてCAGR 6.43%で最も急成長する地域として際立っています。日本の超高齢社会が需要量を牽引し、中国の地方都市(ティア2)は都市生活に伴う筋骨格系疾患の増加とともに医療キャパシティを拡大しています。バッテリー採用は大都市圏の病院で勢いを増す一方、資本予算が依然として限られている二次医療施設では空気圧の普及率が高いままです。整形外科用電動工具市場はまた、北米の慣行を模倣したASCモデルに民間整形外科チェーンが投資しているインドおよび東南アジアにおける機会も取り込んでいます。
中東・アフリカおよび南米整形外科用電動工具市場
中東・アフリカには規模は小さいながらも戦略的な機会が存在しており、湾岸諸国は新たな医療都市内の手術室の近代化を進めている。政府資金による大規模一括入札は、充実したアフターサービスを提供するベンダーを優遇する傾向がある。南米では、公的保険者がトラウマケアの予算を拡大するにつれて段階的な成長が見られており、現地組立パートナーシップにより輸入関税を相殺し、バッテリープラットフォームの価格競争力を高めることができる。
規制環境
整形外科用電動工具は、2大コンプライアンス基準市場である米国と欧州連合において、成熟しつつも厳格化が進む品質および市販後要件のもと、医療機器として規制されています。EUでは医療機器規則(MDR)2017/745が適用され、製造業者は品質マネジメントシステムの維持、臨床評価の実施、機器のライフサイクル全体にわたる安全性・性能要件の遵守が求められます。電動ハンドピースおよびその付属品については、これにより製品の維持・更新を通じた文書化とエビデンスの負担が増加する傾向にあります。
米国では、整形外科用電動工具は21 CFR Part 888(整形外科用機器)を含むFDAの医療機器規制の対象となり、多くの製品は該当する場合、510(k)などのクラスII経路を通じて一般的に処理されます。2026年の重要なコンプライアンス上の節目は、2026年2月2日に発効するFDA品質マネジメントシステム規則(QMSR)であり、米国の品質システムに関する要求事項をISO 13485により一層整合させ、グローバルなツールプラットフォームにおける設計管理、サプライヤー管理、苦情処理に影響を与えます。並行して、EUでは2026年6月に公表された実施決定を含む整合規格参照の更新を通じて実施活動が継続されており、これは電動外科システムに使用される電気医療機器および関連規格への適合性を製造業者がどのように証明するかを規定しています。
競争環境
市場集中度
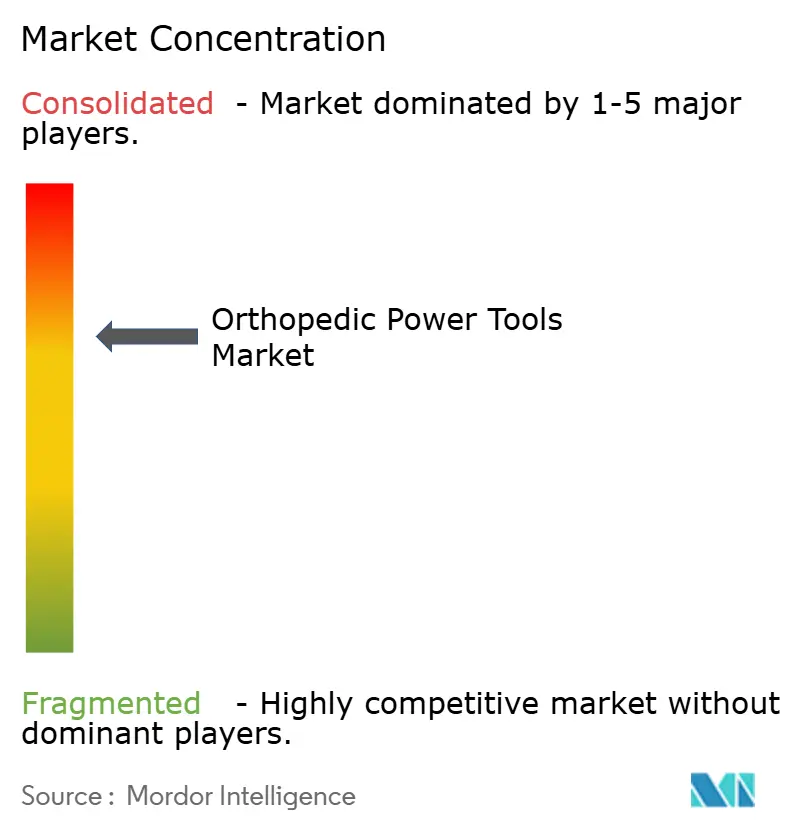
整形外科用電動工具市場は中程度に集中しており、Stryker、Johnson & Johnson(DePuy Synthes)、Zimmer Biometが合わせて相当な収益シェアを保有しています。Strykerの整形外科部門は2024年に90億1,000万米ドルの売上を記録し、Makoロボティクスエコシステムを活用してSystem 9ワイヤレス充電ドリルへの波及効果を生み出し続けています。Johnson & Johnsonは統合的なアプローチを推進し、VELYSロボティクスとAIガイドのワークフローソフトウェアを連携させて、病院の設備予算とASC契約を同時に獲得しています。
戦略的ロードマップは、純粋なハードウェアからデータ接続プラットフォームへの転換を示しています。ベンダーはハンドピースにテレメトリを組み込んで使用指標を記録し、サプライチェーンマネージャー向けの予知保全と資産最適化ダッシュボードを実現しています。クラウド分析企業とのパートナーシップは、外科的効率とインプラント生存率に関するエビデンスに基づく洞察を提供することで、提供価値をさらに差別化しています。破壊的な新規参入者は、廃棄物処理の負担を小規模施設から軽減する廃棄ロジスティクスを含むサブスクリプションバンドルを展開し、単回使用モーターなどのニッチなサブセグメントを攻略しています。
合併・買収は依然として中心的な拡大手段です。StrykerによるInari MedicalおよびVertos Medicalの買収発表は、低侵襲脊椎および血管アクセスツールへのポートフォリオ拡大への意欲を示しています。Zimmer Biometは、手術時間を短縮するHAMMR自動股関節インパクションシステムに例示されるように、インプラント準備の自動化に投資しています。整形外科用電動工具市場全体で、競争優位は、外科医の効率性、支払者のコスト目標、患者アウトカムに対応する一貫した価値提案にハードウェア、ロボティクス、分析サービスを統合できるプレーヤーに傾いています。
整形外科用電動工具業界リーダー
-
CONMED Corporation
-
Stryker Corporation
-
Zimmer Biomet
-
B Braun Melsungen AG
-
Medtronic
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科用電動工具市場 このレポートでカバーされる企業
- Stryker
- Johnson & Johnson
- Zimmer Biomet
- Medtronic
- Conmed
- B. Braun
- Arthrex
- Smiths Group
- De Soutter Medical Ltd.
- MicroAire
- Ortho Life Systems Pvt. Ltd.
- Brasseler USA
- NSK Nakanishi Inc.
- Acumed LLC (OsteoMed)
- Adeor Medical
- Peter Brehm GmbH
- Medicon eG
- Shanghai Bojin Medical
- IndoSurgicals Private Limited
- Zimmer Surgical (Exactech)
市場機会と将来展望
電動器具とロボティクスの融合は、コンソールソフトウェア、ハンドヘルド電動工具、手技specificアタッチメントを網羅する単一のエコシステムを提供できるベンダーにとって、実践的な空白領域を生み出し続けています。Strykerは2026年、人工膝関節全置換術向けハンドヘルドロボティック電動システムMako RPSの限定市場投入と、それに続く小骨手技向けTPX HDの発売でこの方向性を示し、CORE 2コンソールを通じたソフトウェア対応のカスタマイズと高性能ドリリングを組み合わせました。購入者にとって、これらの製品発売は、単体のハンドピース購入ではなく、デジタルワークフロー(資産追跡、トルクプロファイリング、サービス分析)に接続する工具フリートの標準化をめぐる調達議論を後押ししています。
外来手術センター(ASC)は、その運営モデルが、部屋の回転を簡素化し、中央空調インフラへの依存を減らすコンパクトなコードレスシステムを好むため、依然として商業的な拡大領域となっています。2025年時点で、バッテリー駆動システムはすでに40.10%のシェアを占め、再使用可能システムは70.10%の収益シェアを占めており、完全にディスポーザブルへ移行することなく再処理負担を軽減する差別化された製品の余地が残されています。バッテリー、アタッチメント、データ対応コンソールをサービスおよび滅菌ワークフロー支援とともにパッケージ化する製造業者は、病院の標準化の取り組みと、軽量で持ち運び可能なプラットフォームを求めるASC主導の嗜好の両方における採用を狙っています。
最近の産業開発事情 整形外科用電動工具市場
- 2026年6月:Strykerは、リビジョンや外傷などの高難度整形外科用途向けに位置付けられたプレミアム小骨用電動工具TPX HDを発売しました。このシステムはCORE 2コンソール上のI.D. Touchを介したソフトウェア連動カスタマイズを追加し、施設が接続型プラットフォームを標準化する中で差別化された性能とワークフロー統合を支援しています。
- 2025年7月:Zimmer Biometは、ロボティクスポートフォリオを拡大するため、約1億7,700万米ドルでMonogram Technologiesを買収する最終合意を発表しました。この動きは、ロボティックプラットフォームとそれに併用される電動器具との戦略的な連携を強化し、整形外科分野でのバンドル型設備投資の意思決定に影響を与えています。
- 2025年6月:CONMEDは、Hall Power Advancement Initiativeのもと、Hall Titan Large Bone Systemのアップグレードを実施し、設計・製造プロセスの改善に注力しました。このアップデートは、大量処理される大骨手技における耐久性と性能への期待に対応することを目的としており、再使用可能な大骨用工具フリートにおける競争力のある地位を支えています。
整形外科用電動工具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、整形外科用電動工具市場は、主に整形外科手術において切断、穿孔、リーミング、鋸断、または固定具の打ち込みに使用される電動外科器具と、これらのシステムとともに販売されるツール専用アタッチメントおよび消耗品アクセサリーを対象としています。
スコープ除外事項:再生品、短期レンタル品、および獣医専用電動工具は市場合計から除外されています。
セグメンテーション概要
- デバイスタイプ別
- 大骨用電動工具
- 小骨用電動工具
- 高速電動工具
- 整形外科用リーマー
- 外科用ドリル
- 外科用のこぎり
- アクセサリー(ブレード、バー、バッテリー)
- 技術別
- 電動システム
- バッテリー駆動システム
- 空気圧駆動システム
- ハイブリッドモジュラーシステム
- 使用形態別
- 再使用可能システム
- 単回使用/使い捨てシステム
- エンドユーザー別
- 病院
- 外来手術センター
- 専門整形外科クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の出発点となる構造を構築し、スコープ内にまれる内容の現実的な境界を設定するために使用されました。主にCDCの手術統計、OECDの医療データ、世界銀行の人口統計、関連器具カテゴリーのUN Comtrade貿易フロー、および手術構成と臨床採用のトレンドに関する査読済み整形外科手術ジャーナルなどの公開ソースをスクリーニングしました。
その後、企業の財務報告書、投資家向けプレゼンテーション、製品資料、規制当局および病院の調達通知、信頼性の高い医療プレスの報道をレビューし、典型的なシステム価格設定ロジックと交換サイクルを把握しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプションと、技術の方向性とタイミングを確認するための特許データベースも使用しました。これらのデスクソースは網羅的なものではなく、相互確認、明確化、および検証のために他の多くの公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、メーカー、販売代理店、整形外科医、手術室マネージャー、病院調達チームを含むバリューチェーン全体のステークホルダーとのインタビューおよび構造化サーベイに重点を置きました。このようなグローバル市場では、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカ全体でインプットを収集し、異なるケアセッティングにおける採用パターン、典型的な販売価格、交換タイミングに関する前提を確認しました。
回答者のインプットはまた、アタッチメントおよび専用消耗品がハンドピースおよびコンソールとともにどの程度の頻度で購入されるか、また病院の資本予算においてどの調達サイクルドライバーが最も重要かを明確にするのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):44% |
| 中位層:48% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):31% |
| 中小規模プレイヤー:16% | マネージャー:52% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、手術件数とケアサイトの活動をツール需要に変換し、次に典型的なシステムおよびアクセサリーの価格ポイントを使用して金額に換算するトップダウンアプローチを用いて構築されました。手術によってツールの使用方法が異なるため、外傷症例と待機的症例の構成比、主要ステップにおける電動対手動使用の割合、バッテリー対空気圧の設置パターン、ハンドピースおよびコンソールの典型的な交換・耐用年数サイクルなどの実務的なインプットを用いて需要プールを調整しました。
合計値を根拠のあるものに保つため、サプライヤーの収益シグナル、平均販売価格に関するチャネルフィードバック、および高使用用途の数量対金額サンプリングを通じて選択的なボトムアップ確認を実施しました。予測は、予想される手術成長、高齢化人口トレンド、待機的手術の正常化、および購買サイクルのタイミングに基づくシナリオ分析を使用し、価格動向と病院の資本予算に関する専門家の見解を用いて精緻化しました。直接的なアクセサリー分割が入手できない場合は、保守的なアタッチメント率の前提を使用し、モデルを確定する前にインタビューでそれらの前提を再検証しました。
データ検証と更新サイクル
検証は複数のステップで実施され、数値が単一のインプットに依存しないようにしまし。手術成長、インストールベースの方向性、関連器具グループの輸出入動向などの独立したシグナルに対してモデルアウトプットを比較し、承認前に大きな差異をレビューしました。
外れ値が見つかった場合は、ドライバーの前提を再検討し、価格、採用、または購買行動の変化を確認するために関連専門家に再連絡しました。レポートは年次で更新され、需要や価格に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前に、市場の見解が入手可能な最新の更新を反映していることを確認するための最終確認を実施します。
Mordor Intelligenceの整形外科用電動工具市場規模と他の公表推計との比較
整形外科用電動工具の公表推計は、市場の境界が同じ方法で定義されていないこと、また異なるチームが異なる基準年と価格ポイントを選択することから、しばしば異なります。実際には、最大の差異はアクセサリーが計上されているかどうか、再生品およびレンタル活動の扱い方、そして金額がメーカーレベルで測定されているかサプライチェーンの後段で測定されているかによって生じます。
手術に連動した需要プールを確認し、インタビューを通じて平均販売価格(ASP)およびアクセサリーアタッチメントの前提を更新することで、Mordor Intelligenceはスコープ内の新規システムおよび専用アクセサリーに焦点を当てた計数を維持し、下流の再販やスコープ外の再生品活動による価値の過大評価を回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 18.4億米ドル(1.77 ビリオン 米ドル)(2025年) | |
| グローバル市場パブリッシャーA | 14.7億米ドル(1.47 ビリオン 米ドル)(2025年) | 工場出荷価格を使用し、含まれるツール専用アクセサリーおよび関連サービスの解釈が狭い可能性があり、同一暦年の対象可能合計が減少する場合があります。 |
| 産業調査パブリッシャーB | 18.0億米ドル(1.80 ビリオン 米ドル)(2025年) | より広いスコープと異なる価格基準を混在させることが多く、隣接する電動外科器具を取り込んだり、手術主導の利用率に一貫して結びついていない高い平均価格を適用したりする場合があります。 |
3つの数値の差異は主にスコープの境界と価格ポイントに起因しており、市場が着実に成長しているという点での見解の相違ではありません。需要プールを整形外科手術活動に基づいて設定し、チャネル価格と交換タイミングでストレステストを行うと、最終的な数値は読者が追跡・再現できるインプットに遡ることができます。
レポートで回答される主要な質問
整形外科用電動工具市場の現在の評価額はいくらですか?
整形外科用電動工具市場規模は2027年に19.2億米ドル(1.92 ビリオン 米ドル)であり、2032年までに23.4億米ドル(2.34 ビリオン 米ドル)に達すると予測されています。
最も急成長している技術セグメントはどれですか?
バッテリー駆動プラットフォームは、コードレスの利便性と外来手術センターへの適合性に牽引され、4.66%のCAGRで拡大しています。
外来手術センターが市場成長にとって重要な理由は何ですか?
ASCは、コスト削減型の外来モデルが迅速な手術回転に設計されたコンパクトで携帯可能な電動工具への需要を加速させるため、6.06%のCAGRを記録しています。
最も強い将来成長を示す地域はどこですか?
アジア太平洋は、医療費の増加と高齢化人口動態が外科的候補者プールを拡大する中で、6.43%のCAGRでリードしています。
主要ベンダーはどのように製品を差別化していますか?
市場リーダーは、精度を向上させ、予知保全を可能にし、調達の価値提案を強化するロボティクス、ナビゲーション、データ分析プラットフォームとドリルを統合しています。