
口腔内薄膜市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
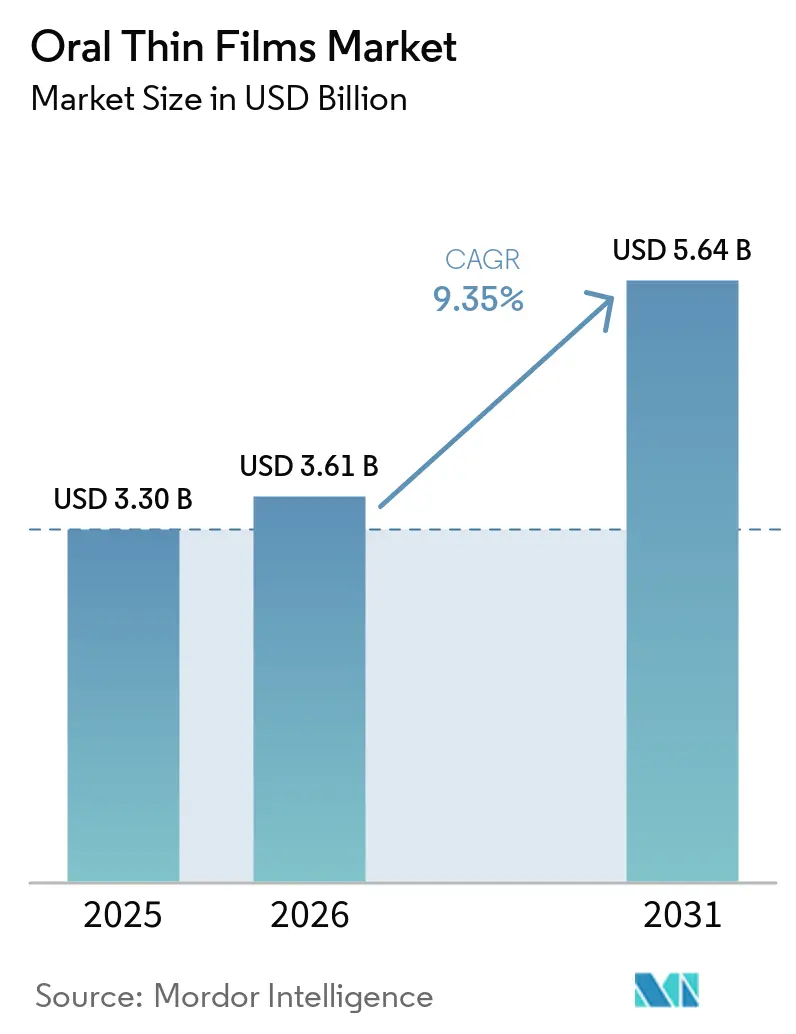
| 市場規模 (2026) | 3.61 十億米ドル |
| 市場規模 (2031) | 5.64 十億米ドル |
| 成長率 (2026 - 2031) | 9.35 % |
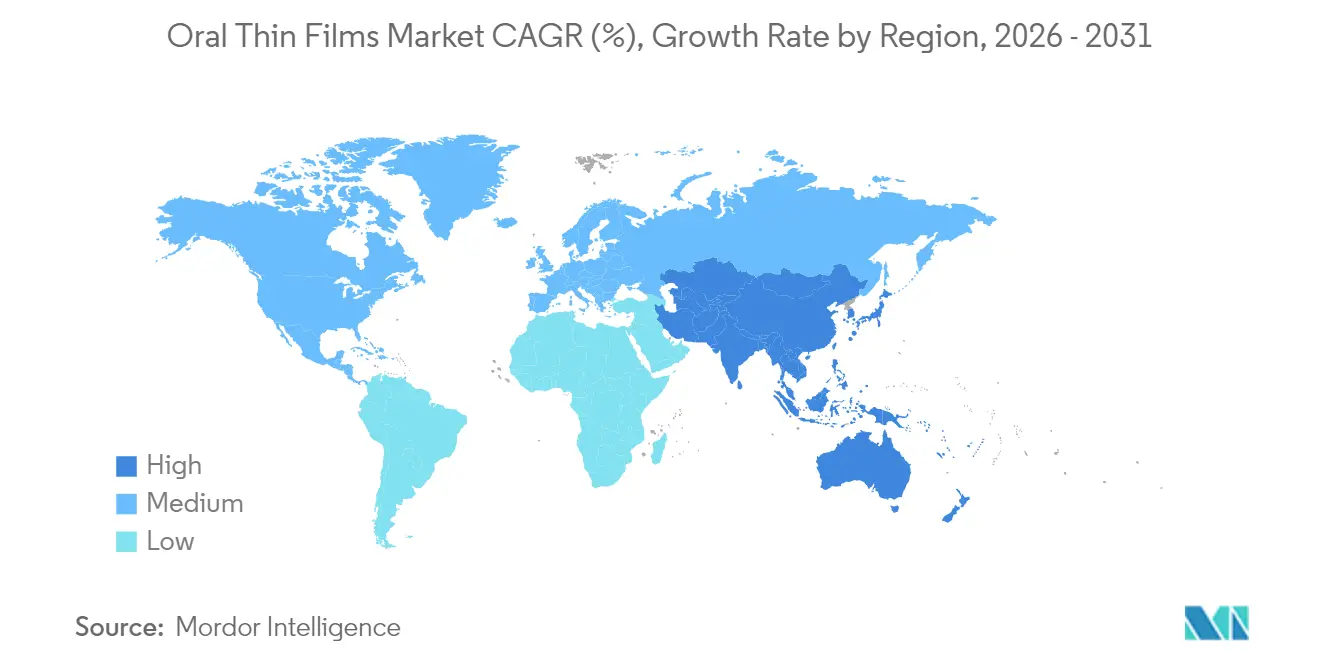
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
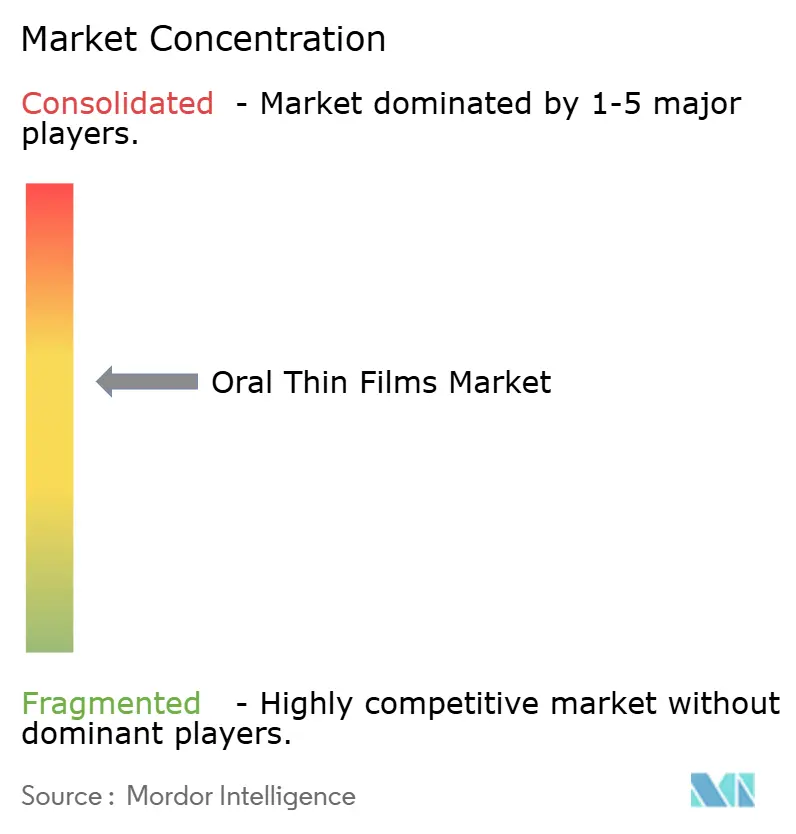
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる口腔内薄膜市場分析
口腔内薄膜市場規模は2025年に33億米ドルと評価され、2026年の36億1,000万米ドルから2031年には56億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は9.35%です。製薬開発者が嚥下困難を回避し、初回通過肝代謝を避け、迅速な治療効果発現をもたらす患者中心の剤形を優先するにつれ、需要は加速しています。人口の高齢化、慢性疾患有病率の上昇、小児向け医薬品の必要性がいずれも薄膜デリバリーへの構造的シフトを後押ししています。高分子科学、防湿バリアコーティング、連続製造における技術改善は、単位コストを低下させ、適合可能な有効医薬品成分の範囲を拡大することで、さらなる勢いをもたらしています。ブランド品イノベーターとジェネリックメーカーの双方が505(b)(2)再製剤化経路を活用して既存分子を転用するにつれ、競争激化が進み、口腔内薄膜市場はかつて錠剤やカプセルが支配していた適応症へと拡大しています。
レポートの主要ポイント
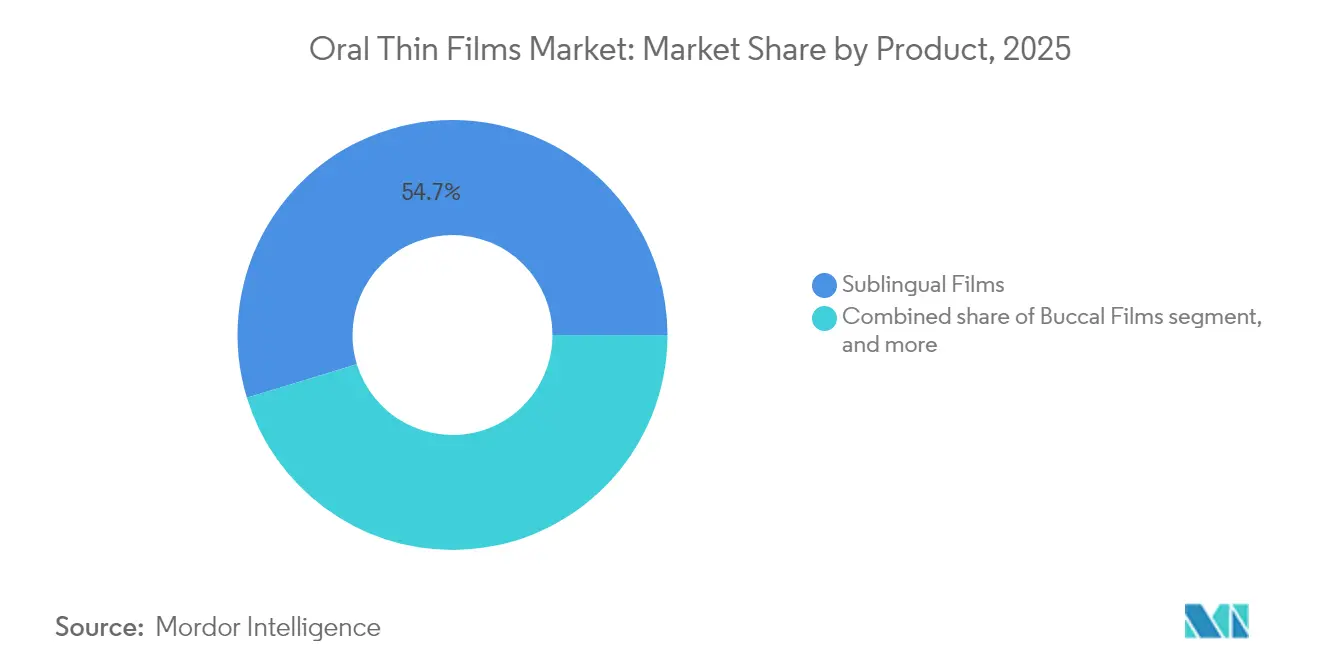
- 製品別では、舌下フィルムが2025年に54.72%の収益シェアをリードし、頬側フィルムは2031年にかけて最速の11.12%の年平均成長率を達成する見込みです。
- 疾患適応別では、オピオイド依存症が2025年に市場シェアの39.12%を占め、片頭痛治療薬は同期間に11.86%の年平均成長率で拡大する見通しです。
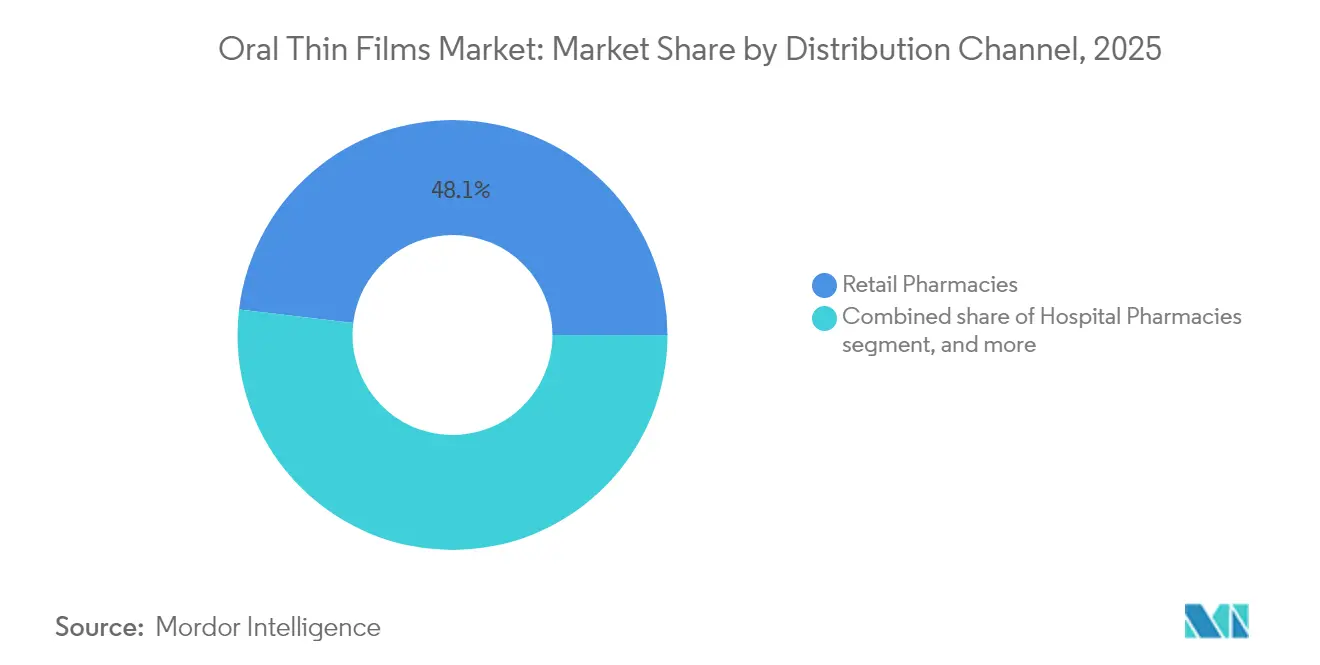
- 流通チャネル別では、小売薬局が2025年に48.10%のシェアを獲得し、オンライン薬局は2031年にかけて12.08%の年平均成長率を記録する見込みです。
- 技術別では、溶媒キャスティングが2025年に54.21%のシェアを保持し、3Dプリンティングは11.34%の年平均成長率で成長すると予測されています。
- 地域別では、北米が2025年に41.20%のシェアで首位を占め、アジア太平洋は2031年にかけて10.12%の年平均成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患有病率の上昇 | +2.1% | 北米・欧州に集中した世界規模 | 長期(4年以上) |
| 患者にやさしい薬物デリバリーへの需要増加 | +1.8% | 先進市場主導の世界規模 | 中期(2〜4年) |
| 高齢者・小児人口の増加 | +1.5% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 505(B)(2)再製剤化戦略の加速 | +1.2% | 北米、欧州へ拡大中 | 短期(2年以内) |
| 大麻・栄養補助食品用途の拡大 | +0.9% | 北米、一部欧州市場 | 中期(2〜4年) |
| 高分子フィルム工学における技術進歩 | +0.7% | 世界規模、研究開発は北米・欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患有病率の上昇
慢性非感染性疾患は、嚥下困難を抱える患者のアドヒアランスを改善する剤形に対する臨床的緊急性を高めています。嚥下障害は50歳以上の成人の25%、介護施設入居者の最大50%に影響を及ぼし、これらの患者は入院期間が長く、治療費も高くなります。舌下ブプレノルフィンフィルムは、転用リスクを低減し、直接観察療法を簡素化するため、オピオイド使用障害プログラムにおける優先製剤となっており、依存症ケアにおける口腔内薄膜市場の拡大を後押ししています。臨床医はまた、毎日の投与レジメンに安定したコンプライアンスが求められる高血圧や糖尿病においてもフィルム製品を好んでいます。これらの疾患トレンドが合わさることで、口腔内薄膜市場を景気後退から守る安定した患者基盤が形成されています。
患者にやさしい薬物デリバリーへの需要増加
口当たりとアドヒアランスを結びつけるエビデンスベースが、小児・高齢者薬物療法における製剤設計を現在導いています。225件の小児研究の系統的レビューにより、抗生物質および抗けいれん薬レジメンの完遂に対する主要な障壁として味覚が確認されました[1]。溶解性フィルムはフレーバーマスキング添加剤を配合することでこの障壁を克服し、液剤との直接比較試験においてより高い完遂率をもたらします。規制当局もその価値を認識しており、2024年7月のFDAによる溶解性経口避妊薬Femylvの承認は、使用者の利便性と投与精度における利点を強調しました。処方医が治療選択においてますます使いやすさを考慮するようになるにつれ、口腔内薄膜市場はかつて錠剤に流れていた処方を取り込んでいます。
高齢者・小児人口の増加
人口動態の変化は需要を複合的に高めています。なぜなら、非常に幼い患者と非常に高齢の患者は嚥下能力が限られているにもかかわらず、正確な投与量が必要だからです。Anaphylmエピネフリン舌下フィルムに関する臨床研究では、7〜17歳の小児において良好な薬物動態が実証され、将来の対象患者基盤が拡大しました。高齢者ケアでは、フィルム剤形により錠剤を粉砕する必要がなくなり、看護時間の負担と誤嚥事故が軽減されます。国連が65歳以上の人口が2030年までに10億人に達すると予測する中、嚥下しやすい剤形は任意ではなく必須の治療ツールとしての地位を確立しています。
505(b)(2)再製剤化戦略の加速
簡略化された505(b)(2)経路により、スポンサーは参照薬の安全性データに部分的に依拠することができ、臨床プログラムを生物学的同等性および口当たり試験に絞り込むことができます。FDAの2024年固形経口剤形の軽微な変更に関するガイダンスは、フィルムを具体的に参照する溶出媒体基準を成文化しました。スポンサーは現在、製品発売のタイミングをオリジネーターの特許切れに合わせ、フィルムをジェネリック侵食に対抗するライフサイクル管理手段として活用しています。これらの競争力学が口腔内薄膜市場への投資を誘導し、製品化のペースを加速させています。
抑制要因影響分析*
| 抑制要因影響分析 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 有効医薬品成分の充填量の制限 | -1.4% | 世界規模、特に高用量医薬品に影響 | 中期(2〜4年) |
| 高い規制・品質保証上の障壁 | -1.1% | 世界規模、北米・欧州で最も厳格 | 長期(4年以上) |
| ジェネリック競争による価格圧力 | -0.9% | 世界規模、欧州および新興市場で特に激化 | 中期(2〜4年) |
| 優良製造規範インフラの不足 | -0.6% | アジア太平洋、中南米・アフリカの新興地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有効医薬品成分の充填量の制限
薄膜は通常、機械的完全性が損なわれる前に重量比で30%以下の薬剤しか含有できず、商業的な実用においては1枚あたりの搭載量が約30mgに制限されている[2]。非ステロイド性抗炎症薬などの高用量療法の薄膜医薬品は、複数枚投与スケジュールに頼らざるを得ず、利便性の一部が損なわれる。多層設計に関する研究は有望であるものの、依然として溶解時間のトレードオフという課題に直面している。材料科学がその上限を引き上げるまでの間、経口薄膜市場は低ミリグラム用量で十分な効力の高い有効成分に焦点を当て続けるであろう。
高い規制・品質保証上の障壁
湿気感受性により、空調管理された製造スイート、アルミ箔ポーチ一次包装、湿度検証済み流通チェーンが必要とされます。FDAおよびEMAはフィルム10ゾーン全体にわたる均一性および含量試験を要求しており、これは錠剤の重量変動よりも厳格な規格です。独立したクリーンルームへの資本が不足している中小企業は、大手受託製造業者に生産をライセンスアウトすることが多く、製造原価を引き上げるロイヤルティ層が加わります。アジア太平洋全域での調和が遅れており、米国のベースラインを超えて市場投入までの時間を延長する個別の申請書類提出が必要となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
舌下フィルムが引き続き成長を牽引舌下フィルムは2025年の口腔内薄膜市場シェアの54.72%を占め、オピオイド依存症治療および緊急発作管理における医師の定着した親しみを反映しています。この剤形は迅速な経粘膜吸収を確保し、数分以内に治療的血漿濃度を達成します。競争パイプラインは依然として活発であり、アナフィラキシー、低血圧、片頭痛を標的とした後期段階の試験において少なくとも6つの新しい舌下候補薬が存在します。
頬側フィルムは11.12%の年平均成長率で成長すると予測されており、頬に対する滞留時間を延長しペイロード放出を緩やかにする粘膜付着性高分子を活用しています。この動態プロファイルは、1日1回投与を求めるホルモン補充療法および慢性疼痛の開発者を引き付けています。3Dプリンティングはさらに表面積を変えることで頬側の厚みと薬物充填量を個別化し、新たな安定性試験なしに用量調整を可能にします。見通し期間中、投資家は小規模ながら成長の速い頬側ラインが支配的ではあるが成熟しつつある舌下基盤を侵食していくと予想しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患適応別:
依存症ケアが支配、片頭痛治療が加速オピオイド依存症は2025年の口腔内薄膜市場規模の39.12%を維持しており、北米における薬物補助療法義務の拡大の下で政策的支持を得ています。強制的な保険適用が高い処方量を保証し、薄膜包装は単位用量ブリスターによる転用を抑止します。
片頭痛プログラムは11.86%の年平均成長率を達成しており、2023年のRizaFilmの米国承認が将来のトリプタンフィルムに対する規制上の先例を設定したことで刺激を受けています。この剤形は急性発作時に悪心を経験し錠剤を嘔吐するリスクのある患者に対応しています。ラスミジタンなどの追加分子がフィルムに移行するにつれ、神経科医はより広い採用を予見しています。悪心・嘔吐および統合失調症セグメントも恩恵を受けますが、それらの合計成長は片頭痛の急増に及びません。
流通チャネル別:
従来の小売が維持、デジタルチャネルが急増小売薬局は2025年の口腔内薄膜市場収益の48.10%を受け取りました。これは薬剤師が正しい舌下配置と湿気管理についてカウンセリングを行うためです。店頭での優位性は持続していますが、パンデミック後の消費者行動の変化が認証済み電子薬局オプションを加速させています。
オンラインチャネルは12.08%の年平均成長率が見込まれており、規制スキームによりコントロールド・サブスタンスのテレヘルス免除の下でスケジュールIIIブプレノルフィンフィルムの配送が許可されていることが支援要因となっています。温度インジケーター付きメーラーが安定性を保証し、リフィル自動化が店頭受け取りよりもアドヒアランスを向上させます。病院薬局は即時使用のための発作救急および麻酔補助フィルムに集中しており、低いながらも安定したシェアを維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
溶媒キャスティングの成熟と3Dプリンティングの上昇余地溶媒キャスティングラインは2025年の口腔内薄膜市場規模の54.21%を生産しており、これは数十年にわたるスケールアップの知見、予測可能な収率、および規制当局の信頼によるものです。連続ウェブシステムは毎分100mに達し、低コストでブロックバスター薬を満足させる数百万用量バッチに換算されます。
3Dプリンティングは形状駆動の溶出制御を可能にすることで最高の11.34%の年平均成長率を達成しています。添加剤比率ではなく表面積を変えることで個別化された小児用量が実現可能となり、バリデーションが簡素化されます。FDAの医薬品評価研究センターは2025年にその新興技術プログラムを拡大し、フィルム印刷申請者を指導することで採用を円滑化しました。 ホットメルト押出は熱安定性有効医薬品成分に対して溶媒フリー処理を提供し、エレクトロスピニングは将来のパイプラインにおける経粘膜ワクチンに適したナノファイバーフィルムを探索しています。
地域分析
北米オーラルシンフィルム市場
北米は2025年のオーラルシンフィルム市場シェアの41.20%を占めた。充実した償還制度、医療従事者向け教育、およびFDAによる明確なガイダンスが、疼痛管理、依存症治療、および小児アレルギーケアにわたる普及を加速させている。当該地域のパイプラインには、2025年7月時点で審査中のNDA申請が8件含まれており、継続的な製品供給を示している。米国における小売価格は、特許保護および限定的なジェネリック競争に支えられ、引き続きプレミアム水準を維持している。
アジア太平洋オーラルシンフィルム市場
アジア太平洋地域は、インドの受託製造クラスターおよびASEAN医薬品調和スキームにおける規制整合化の取り組みに牽引され、2031年までに10.12%のCAGRで拡大すると予測されている。中国のメーカーは溶媒キャスティング設備への投資を進め、輸出向けブプレノルフィンフィルムのWHO事前認定取得を目指している。中間所得層の拡大により患者にやさしい剤形への受容が高まる一方、国内のeファーマシープラットフォームが農村部のアクセス格差を解消している。有利なコスト構造により、当該地域はグローバルオーラルシンフィルム市場において供給拠点かつ急成長する需要センターとしての地位を確立しつつある。
欧州オーラルシンフィルム市場
欧州は、質調整生存年あたりのコストを精査する単一支払者制度のもとで安定した販売量を維持している。2024年12月の欧州医薬品庁によるブプレノルフィン・ニューラックスファーム・フィルムの承認は、ブレグジット後も規制の継続性を示している。国別の価格規制は参照価格の低下を促す方、ジェネリック医薬品の普及も後押ししている。これに対し、革新的企業は差別化を確保するため、3Dプリンティングによる個別化療法へと軸足を移している。EU医薬品戦略に組み込まれたテレファーマシー指令は国境を越えた通信販売を支援しており、オンラインシェアが長期的に上昇する可能性が高い。
規制環境
口腔内フィルムは非無菌固形経口医薬品として規制されているが、地域によって用語や公定書上の枠組みが異なる。FDAは一般に経口可溶性フィルム(oral soluble films)と呼ぶ一方、欧州薬局方は口腔内で速やかに分散するよう設計された単層または多層シートと記載している。米国および欧州では、コンプライアンスは通常GMPの枠組み(それぞれ21 CFR Part 210/211および欧州GMPボリューム4)とICHに基づくCTD資料の要求事項に結びつき、剤形単位の均一性、溶出性能、フィルム形成ポリマーおよび湿気に敏感な包装の安定性が重視される。
ICH Q8(R2)を含むクオリティ・バイ・デザイン(QbD)の要求事項および関連する規格設定手法は、鋳造、乾燥、切断における重要工程パラメータの厳格な管理を強化する。これはまた、工程理解が十分に成熟している場合のリアルタイムリリース試験などの管理戦略に関するデータに基づく正当化を支える。経口医薬品に関する公定書試験の要求事項(USPの製品品質試験の章を含む)や地域固有の査察慣行は、中小規模の開発企業にとってコンプライアンスのハードルを高め、多くの場合、検証済みの湿度管理、工程内検査、改ざん防止の単位包装能力を備えた認定CMOへの依存を促す傾向にある。
競争環境
口腔内薄膜市場は中程度に分散した状態を維持しています。Aquestive TherapeuticsはそのライセンスPharmFilmプラットフォームをてんかん、アレルギー、内分泌プログラム全体に活用し、2023年に5,060万米ドルのロイヤルティ収益を生み出しました。IntelGenxはGenscoと提携してRizaFilmを共同プロモーションし、LTS LohmannとCatalentは複数クライアントのパイプラインを持つ受託開発リーダーとして機能しています。
戦略的提携が激化しています。Merckは2025年4月に注射用生物製剤をフィルム剤形に移行させることを目的とした経口ペプチド技術についてCyprumedと4億9,300万米ドルのライセンス契約を締結しました。RoquetteによるIFF Pharma Solutionsの10億米ドルの買収は、次世代フィルムに不可欠な添加剤ポートフォリオを強化します。このような取引は、純粋なマーケティング支出よりも高分子知的財産と製造専門知識の支配が将来のリーダーシップを決定するというシグナルを発しています。
特許活動は粘膜付着層と防湿バリアラミネートに集中しています。ポートフォリオが成熟するにつれ、小規模な専門企業は地域流通業者と提携してニッチな適応症に参入し、大手多国籍企業はグローバルな詳細説明ネットワークを活用しています。競争優位性は、新分子ごとのキャッシュフロー創出までの時間を短縮するために、より少ない臨床被験者で生物学的同等性を実証することにかかっています。
強い成長ポテンシャルを持つダイナミックな市場
口腔内薄膜市場は大手製薬コングロマリットと専門技術重視企業が混在しており、多様な競争環境を形成しています。Viatrisのようなグローバルプレーヤーは広範な流通ネットワークと製造能力を活用し、IntelGenxやCure Pharmaceuticalのような専門企業は技術革新とニッチな用途に注力しています。市場は中程度の統合を示しており、大企業はLTS LohmannによるTapemark Inc.の買収に見られるように、製造能力と市場プレゼンスを強化するために積極的に買収を進めています。
業界は技術的専門知識の要件と厳格な規制基準、特に医薬品用途において、参入障壁が高いことが特徴です。企業は技術的能力と市場アクセスを組み合わせるために、特に新興市場において戦略的提携をますます形成しています。アジア太平洋市場の地域プレーヤーは、ジェネリック版とコスト効率の高い製造に注力することで存在感を高めており、確立されたプレーヤーは特許保護とブランド認知度によって優位性を維持しています。市場は研究開発から商業化までのエンドツーエンド能力に投資する企業による垂直統合の傾向を示しています。
イノベーションと適応力が市場成功を牽引
口腔内薄膜市場での成功は、コスト競争力を維持しながら独自技術を開発する企業の能力にますます依存しています。既存プレーヤーは薬物デリバリーシステムの継続的なイノベーション、治療用途の拡大、市場リーダーシップを維持するための特許ポートフォリオの強化に注力する必要があります。医療提供者との強固な関係構築と一貫した製品品質の確保は、市場成功に不可欠です。企業は高度な製造能力に投資しながら、同時に異なる地域にわたる複雑な規制環境を乗り越える戦略を策定する必要があります。
新規参入者や中小企業にとって、ニッチな治療領域への注力と専門的な用途の開発は市場参入の機会をもたらします。成功要因には、強力な研究開発能力の確立、確立された製薬企業との戦略的パートナーシップの形成、コスト効率の高い製造プロセスの開発が含まれます。患者にやさしい薬物デリバリーシステムへの需要の増加と、様々な治療用途における口腔内薄膜の受容の拡大は、市場拡大の機会を生み出しています。しかし、企業は高い開発コスト、規制コンプライアンス要件、従来の剤形に対する明確な治療上の優位性を実証する必要性などの課題を慎重に乗り越えなければなりません。主要な経口フィルムメーカーおよび経口溶解フィルムメーカーは、これらのトレンドを活用するために特に有利な立場にあります。
口腔内薄膜業界のリーダー企業
-
ZIM Laboratories Limited
-
Aquestive Therapeutics, Inc.
-
IntelGenx Corp.
-
C.L.Pharm
-
CURE Pharmaceutical
- 注:主要企業の掲載順は順位を示すものではありません。
経口薄膜市場 このレポートでカバーされる企業
- Aquestive Therapeutics
- Intelgenx
- LTS Lohmann Therapie-Systeme
- Viatris
- NAL Pharma
- ZIM Laboratories Ltd.
- Sunovion Pharmaceuticals
- CURE Pharmaceutical
- C.L. Pharm
- Indivior
- BioDelivery Sciences International
- Rapid Dose Therapeutics
- AdhexPharma
- Catalent
- Tapemark
- IBSA Group
- Dr.Thins
- DK Livkon Healthcare
- NutraStrips
- Pharmedica
- Nova Thin Film Pharmaceuticals
- Orcosa
- Labtec GmbH
- Aavishkar Oral Strips
市場機会と将来展望
新たな治療領域への参入とプラットフォーム革新は、特に速効性と無水投与が重視される場面において、市場の既存領域であるオピオイド依存症や急性期ケア用途を超えたホワイトスペースを拡大している。IBSA USAが2026年2月にFDAから勃起不全治療薬VYBRIQUE(シルデナフィル)経口フィルムの承認を取得したことは、経口フィルム形態における大量流通の確立された分子の商業的実現可能性を示している。これはまた、該当する場合に505(b)(2)方式のアプローチを活用できる追加のライフサイクルマネジメントおよび再製剤化プログラムも後押しする。
機会は、対象となる有効成分の範囲や患者個別の投与ニーズを広げる実現技術にも表れている。OFD Life Sciencesが2026年3月に取得したLyoPastille経口送達プラットフォームに関する特許、およびBioNxt Solutionsが2026年に発表したGen-Plus GmbHとの舌下セマグルチドODFに関する共同開発プログラムの進展など、複雑または服薬遵守が重要な治療法をフィルムまたはフィルムに準じた経口形態へ移行させる取り組みが示されている。LTS Lohmannが公表した発泡性口腔内フィルムに関する技術的取り組みは、より速い溶解性と柔軟な放出プロファイルを軸とした製品差別化をさらに浮き彫りにしているが、規制市場での規模拡大には製造準備態勢と規制水準の品質システムが依然として関門となっている。
最近の産業開発事情 経口薄膜市場
- 2026年3月:Aquestive Therapeuticsは、舌下フィルムAnaphylm(dibutepinephrine)のNDA再提出経路について、米国FDAとの対面によるType A会議を完了した。この更新により同社の規制上の次のステップが明確化され、計画された再提出時期に向けたプログラムの位置付けが定まり、速効性と高い製造信頼性を要する緊急使用フィルム製剤への競争上の注目が引き続き集まっている。
- 2025年7月:ZIM Laboratoriesは、リザトリプタン安息香酸塩の口腔内崩壊フィルムについて、オーストラリアの医薬品行政当局(Therapeutic Goods Administration)から初の販売承認を取得した。この承認により同社の規制市場での展開が広がり、発作時の吐き気が錠剤の使用性を低下させ得る片頭痛が、フィルム剤形の拡大適応症として支持された。
- 2024年4月:IntelGenx(現Nualtis)は、提携先であるChemo Research SLが、ブプレノルフィン頬側フィルムのANDAについてFDAから審査完了報告書(Complete Response Letter)を受領したと報告した。要求事項は追加の医薬品品質情報に集中しており、新たな施設査察はなかったことから、本カテゴリーの品質およびCMC面での重要性が改めて浮き彫りになり、後発品や再製剤化フィルム製品の開発スケジュールに影響を与えている。
経口薄膜市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、有効成分を含み、口腔内で溶解するか口腔粘膜に付着して局所または全身への薬物送達を目的として設計された医薬品用経口薄膜を対象とする。数値は主要地域におけるこれらの薬剤フィルムから生じた収益を反映している。
対象外の範囲:口腔ケア用非医薬品ストリップ(ブレスフレッシュナーなど)、包装フィルム、およびその他の非医薬品薄膜材料は除外される。
セグメンテーション概要
- 製品別
- 舌下フィルム
- 頬側フィルム
- 口腔内崩壊フィルム
- 速溶性経口フィルム
- 疾患適応別
- オピオイド依存症
- 悪心・嘔吐
- 統合失調症
- 片頭痛
- 疼痛管理
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他の流通チャネル
- 技術別(製造方法)
- 溶媒キャスティング
- ホットメルト押出
- 3Dプリンティング
- その他の技術
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
規模モデルの基盤を構築するため、承認済みの経口薄膜製品、剤形、および投与経路をマッピングし、基本的な需要シグナルとの照合を行う。この段階で活用した公開情報源には、米国FDA データベース(医薬品ラベルおよび承認情報)、国立医学図書館(臨床試験登録)、および治療領域の背景情報に関する米国NIHリソースが含まれる。
また、患有病率の方向性把握には米国CDCの健康統計、国際比較には世界保健機関(WHO)の健康データ、フィルム形態のバイオアベイラビリティ・アドヒアランス・患者受容性を報告する査読済み学術誌も活用した。製品発売時期および広範な地理的展開の把握には企業の開示資料、投資家向けプレゼンテーション、信頼性の高いプレスリリースを使用し、財務の正規化とイノベーション追跡には企業財務情報・ニュース・特許データベースの有料サブスクリプションを活用した。これらの例は網羅的なものではなく、データ収集・照合・明確化のために他の多数の公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査では、商業的に重要な製品の特定、治療領域別の価格動向、および病院薬局対小売・オンライン薬局を通じた需要の割合の確認を目的とした。デスクリサーチの結果が現場の実態と一致しない場合に前提条件を調整できるよう、南北アメリカ、EMEA、APACにわたる製剤・製造の専門家、流通業者、および商業リーダーと幅広く対話を行った。
一次調査フィールドワーク回答者分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | APAC:42% |
| 中位層:46% | 部門・ユニットリーダー:40% | EMEA:32% |
| 中小規模プレイヤー:21% | マネージャー:46% | 南北アメリカ:26% |
市場規模算定と予測
規模算定においては、経口薄膜が使用される主要適応症における対象治療可能患者数を起点とするトップダウン構築を採用し、治療率および標準的な投与パターンを用いて年間フィルム需要量に換算する。次に、治療領域およびチャネル別の参考価格帯を適用して収益を算出し、通貨正規化後に地域別に集計する。
結果の現実性を担保するため、開示情報が存在する製品収益のサンプルを積み上げるなどのボトムアップ検証を選択的に実施し、チャネルチェックを通じて価格・数量の方向性を確認する。モデルに影響を与える主な入力変数には、新規フィルム製品の承認、嚥下不要な投与形態に対する患者の選好、舌下フィルムとその他フィルム形態間のミックスシフト、流通チャネルの加重、ならに償還制度や処方規範に関連した地域別の普及率の差異が含まれる。
予測は、保守的・基本・より速い普及という3つのシナリオ分析と単純なトレンドフィッティングを組み合わせて作成される。ボトムアップ検証でカバレッジのギャップが生じた場合(例:非公開メーカーの開示が限定的な場合)、ピアベンチマーキングで補完し、確定前にインタビューフィードバックを通じて合計値を再検証する。
データ検証と更新サイクル
最終数値が単一の前提条件に左右されないよう、検証は多層的に実施される。承認ペース、チャネルミックスシグナル、治療領域の成長などの独立した指標と照合して患者一人当たりの推定支出および推定フィルム数量を比較し、承認前に外れ値を調査する。
モデルロジック、単位の一貫性、および通貨処理については第二のアナリストによるレビューを実施し、その後、前版との最終差異チェックを行う。レポートは年次で更新され、主要な発売、規制措置、または価格の大幅な変動などの重要事象が発生した場合には中間更新が実施される。納品前にアナストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの経口薄膜市場規模と他の公表推計値との比較
経口薄膜の公表市場規模が一致しない場合があるのは、調査によって製品タイプの組み合わせ方、基準年の選択、および適応症別の価格・普及率の前提条件が異なるためである。また、より長い予測期間を使用して現在年を逆算する場合や、地域間で通貨換算のタイミングが揃っていない場合にも差異が生じる。
非医薬品の口腔内溶解ストリップ(ブレスフレッシュニングフィルムなど)はMordor Intelligenceの対象範囲外であり、これによりモデル化された需要は、より広範な消費者向けストリップ数量ではなく、医薬品フィルムの投与および適応症レベルの普及率に紐付けられている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.61 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 3.70 ビリオン 米ドル(2024年) | より早い基準年を使用し、口腔内崩壊フィルムおよび口腔粘膜フィルムの収益をより広範なチャル定義と組み合わせており、適応症および地域間で価格が平均化される場合に合計値がずれる可能性がある。 |
| 業界調査ポータルB | 3.50 ビリオン 米ドル(2024年) | 予測期間が短く、治療領域別の普及率と投与量が数量に換算される方法が不明確であり、新規フィルム承認がまだ立ち上がり段階にある市場を過小評価する可能性がある。 |
この差異は主に、経口薄膜製品として何がカウントされるか、どの基準年が使用されるか、および各適応症における価格と普及率の反映方法によって説明される。治療対象需要から数量、そして価値へと至るステップを可視化することで、推計値は実際の変数に対して追跡可能な状態を保ち、市場環境が変化した際に再確認・更新することができる。
レポートで回答される主要な質問
口腔内薄膜市場の現在の評価額はいくらですか?
口腔内薄膜市場規模は2026年に36億1,000万米ドルであり、2031年までに56億4,000万米ドルに達すると予測されています。
どの製品タイプが販売をリードしていますか?
舌下フィルムは2025年の口腔内薄膜市場シェアの54.72%をリードしており、オピオイド依存症および発作救急の定着したユースケースを背景としています。
最も急速に拡大しているセグメントはどれですか?
頬側フィルムは優れた粘膜付着性と徐放性特性により、2031年にかけて11.12%の年平均成長率で成長する見込みです。
アジア太平洋地域はどのくらいの速さで成長していますか?
アジア太平洋の収益は2031年にかけて10.12%の年平均成長率で成長すると予測されており、他のどの地域よりも速い成長率です。
最も高いシェアを持つ技術はどれですか?
溶媒キャスティングは口腔内薄膜市場規模の54.21%を占めていますが、3Dプリンティングが最も速い上昇余地を示しています。
どの流通チャネルが勢いを増していますか?
テレヘルスと直接消費者向けモデルが普及するにつれ、オンライン薬局は12.08%の年平均成長率を記録しています。