
半導体レーザー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.40 十億米ドル |
| 市場規模 (2031) | 17.64 十億米ドル |
| 成長率 (2026 - 2031) | 11.15 % |
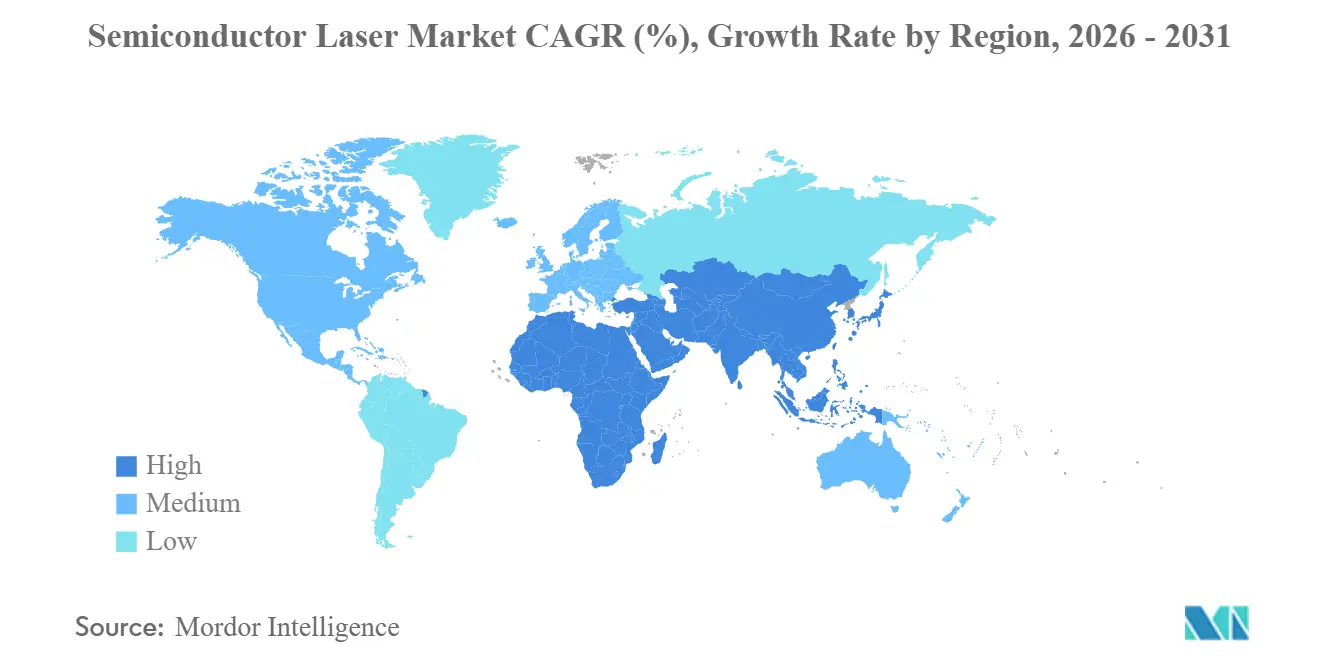
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
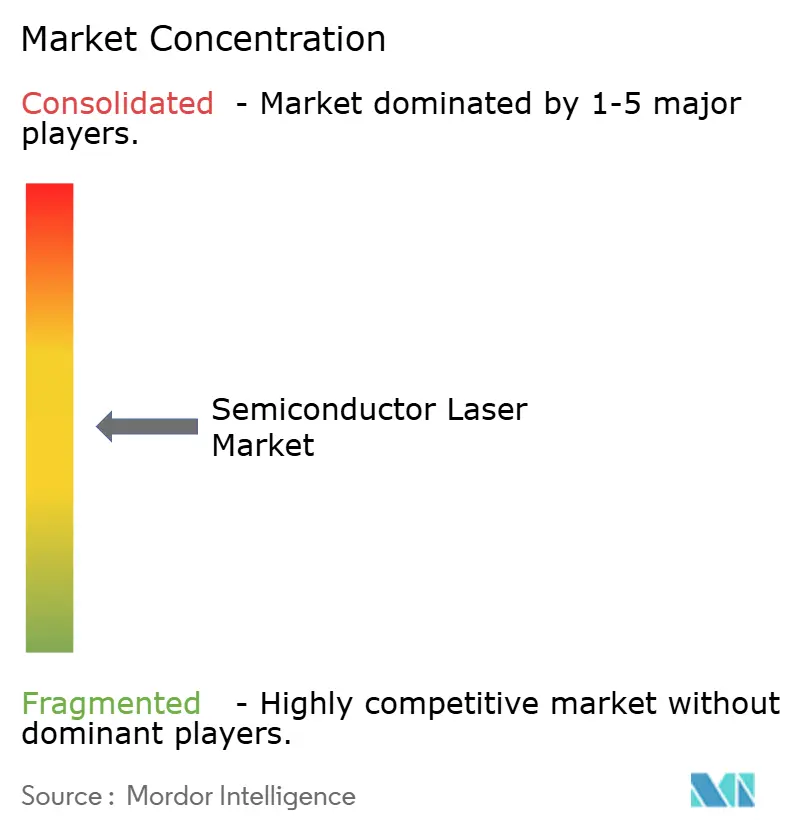
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体レーザー市場分析
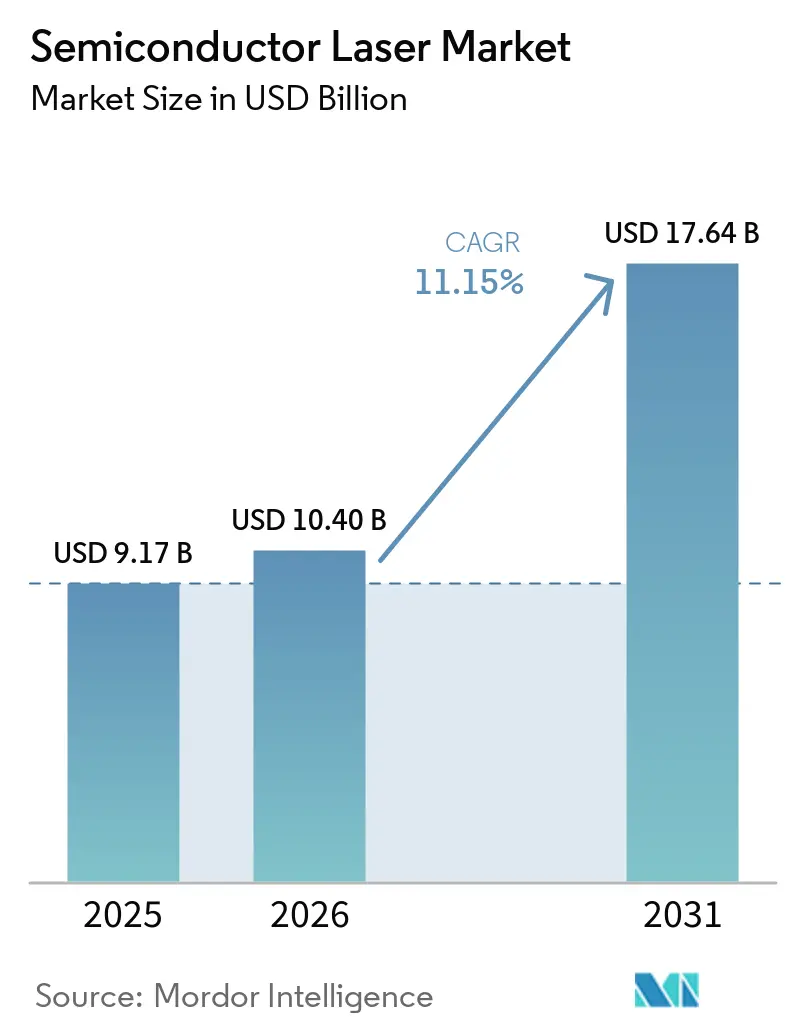
半導体レーザー市場規模は、2025年の91.7億米ドルから2026年には104億米ドルに拡大し、2031年までに176.4億米ドルに達する見込みで、2026年〜2031年にかけてCAGR 11.15%で成長すると予測されています。データセンターの帯域幅に対する継続的なアップグレード、自動車安全規制の強化、および3Dセンシングの消費者への普及拡大が二桁台の収益拡大を支えており、一方で化合物半導体ウェーハの供給不足と高出力密度における熱管理の限界が成長軌道を緩和しています。垂直共振器面発光レーザー(VCSEL)は2025年に37.8%のトップシェアを占め、スマートフォンの顔認証とタイム・オブ・フライトモジュールによって牽引されました。量子カスケードレーザー(QCL)は、産業用ガスセンシングおよび防衛用化学物質検知システムへの予算増加を背景に、CAGR 16.3%で最も速い成長が予測されています。通信用途は2025年に最大の34.12%の収益シェアを占めましたが、ユーロNCAP(欧州新車アセスメントプログラム)の2025年規則によりLiDAR搭載の自動緊急ブレーキが義務化されることで、自動車用途がCAGR 13.2%で最も急速に拡大しています。赤外線波長が42.5%のシェアで支配的でしたが、極端紫外線(EUV)リソグラフィ装置および医療用UV硬化型積層造形への需要に牽引され、紫外線バリアントがCAGR 14.8%で加速しています。アジア太平洋地域は2025年の収益の48.2%を占め、中国のガリウムヒ素基板の生産能力と日本の従来型端面発光レーザーの生産が支えとなっています。中東はサウジビジョン2030とアラブ首長国連邦のスマートシティプログラムがフォトニクス投資を拡大させる中、CAGR 12.9%で最も成長の速いサブ地域となっています。
主要レポートのポイント
- レーザータイプ別では、VCSELが2025年の半導体レーザー市場において37.8%の市場シェアを獲得し、QCLは2031年にかけて最も急峻なCAGR 16.3%を記録する見込みです。
- 用途別では、通信が2025年にトップの34.12%のシェアを維持し、自動車セクターはLiDAR統合を背景にCAGR 13.2%で最も速く拡大しています。
- 波長別では、赤外線が2025年に支配的な42.5%のシェアを占め、紫外線は2031年にかけてCAGR 14.8%で上昇すると予測されています。
- 出力別では、100 mW〜1 Wの区分が2025年の半導体レーザー市場シェアの46.6%を占め、5 W超のデバイスは予測期間中にCAGR 15.7%で成長すると見込まれています。
- 地域別では、アジア太平洋地域が48.2%を占め、2025年において最大の半導体レーザー市場となりました。中東・アフリカは製造能力とデータセンター主導のフォトニクス需要の加速を背景に、2031年にかけてCAGR 12.9%の成長をリードすると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民生電子機器における3Dセンシングの急速な拡大 | +3.2% | アジア太平洋地域の製造拠点および北米の設計センターに集中したグローバル展開 | 短期(2年以内) |
| シリコンフォトニクスインターコネクトからの新興需要 | +2.8% | 北米およびアジア太平洋地域のデータセンター回廊、欧州への波及 | 中期(2〜4年) |
| 半導体レーザー用途の普及拡大 | +2.5% | グローバル | 中期(2〜4年) |
| 政府支援によるフォトニクス製造イニシアチブ | +1.9% | 米国、欧州連合、中国、日本 | 長期(4年以上) |
| ファイバーレーザー採用の拡大 | +1.5% | アジア太平洋地域および欧州の産業製造地域を重点とするグローバル展開 | 中期(2〜4年) |
| 他の光源に対する半導体レーザーの優位性 | +1.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
民生電子機器における3Dセンシングの急速な拡大
スマートフォンベンダーが顔認証および拡張現実機能を拡充するにつれ、タイム・オブ・フライトおよび構造化光モジュール向けのVCSELアレイ出荷量が急増し、壁面電力効率は45%を超え、アクティブ冷却なしで最高150℃での安定動作を実現しました [1]。ソニーは裏面照射型センサーの専門知識を活用してVCSELダイとCMOSディテクターを共同パッケージ化し、モジュールのフットプリントを30%削減するとともに、大量注文における単価を2米ドル以下に引き下げました。Androidフラッグシップへの採用率は2023年の18%から2025年の推定42%に増加し、メーカーは決済のセキュリティ確保と製品差別化を図りました。ユーロNCAPの車内モニタリング規則により、-40℃〜+85℃の温度範囲に耐えるデュアルゾーンVCSELイルミネーターが必要となり、エピタキシャル均一性の要件が厳格化されました。ウェアラブルも別の成長ベクターとなっており、スマートグラスおよびヘルスモニターは、5 mm以下のVCSELモジュールがジェスチャー認識と非接触心拍数センシングを可能にすることで、2028年までに年間5,000万台を超えると予測されています。
シリコンフォトニクスインターコネクトからの新興需要
ハイパースケール事業者は2024年から2025年にかけて400Gから800Gイーサネットへ移行し、シリコン上にヘテロジニアスボンディングされたIII-V族レーザーを統合することで、レーン電力3 W未満および結合損失0.5 dB未満を達成しました。共同パッケージ光学系はレーザーアレイをスイッチASICに直接配置し、SerDesのボトルネックを解消してレイテンシを40 ns削減します。これはAIトレーニングクラスターにとって重要な優位性です。DARPAは2025年にヘテロジニアス統合の歩留まりを95%に引き上げるため2億300万米ドルを投入しました。現在の壁面電力効率は約10%にとどまり、空冷ラック向けの20%の熱エンベロープには届いておらず、2027年までに15%を達成することを目指した量子ドットゲインメディアおよびフォトニック結晶キャビティの研究が促進されています。カー周波数コムが個別アレイに取って代わりつつあり、1つのマイクロ共振器から80チャンネルを提供し、メトロネットワークにおけるトランシーバーの部品表コストを35%削減しています。
半導体レーザー用途の普及拡大
自動車のボディ・イン・ホワイト溶接では現在8 kWの半導体励起ファイバーレーザーが使用されており、100 µmのビームにより3 mmアルミニウムの予熱なしシングルパス溶接が可能です。医療機器メーカーは355 nm紫外線レーザーを10 µm以下のステント切断に使用しており、熱影響域は5 µm未満です。軍用測距儀はコンパクトな半導体レーザーに移行し、システム重量を40%削減してバッテリー寿命を72時間に延長し、NATO兵士近代化目標に合致しています。量子カスケードネットワークはサブppbの感度でメタンリークを検出し、米国環境保護庁(EPA)の2024年規則における上流石油・ガス事業者の要件を満たしています。積層造形では365 nmおよび405 nmダイオードを活用して2秒以内に層を硬化させ、表面粗さ1 µm未満の生体適合性インプラントの製造を可能にしています。
政府支援によるフォトニクス製造イニシアチブ
CHIPS・科学法はフォトニクスを明示的に対象とした先進パッケージング向け3億米ドルを含む527億米ドルを半導体向けに充当しています。DARPAのLUMOSプログラムはシリコン上のモノリシック分布帰還型レーザーの実証に1,000万米ドルを投資しています。欧州連合のホライズンイニシアチブは統合フォトニクスに2,500万ユーロを投入し、結合損失1 dB未満および200 mmウェーハスケーリングを目標としています。中国の第3期大型ファンドはガリウムナイトライドおよびインジウムリン設備向けに2,000億人民元(約280億米ドル)を確保しており、省レベルの補助金が設備投資の30%をカバーしています。日本の経済産業省(METI)は2025年に500億円(約3億4,000万米ドル)のフォトニクスプログラムを開始し、6インチガリウムヒ素パイロットラインの構築と自動化によるコスト20%削減を目指しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化合物半導体ウェーハのサプライチェーンの不安定性 | -1.8% | アジア太平洋地域の基板供給に依存する北米および欧州で特に深刻なグローバルな圧力 | 短期(2年以内) |
| 高出力における熱管理の課題 | -1.3% | グローバル、産業用および自動車用高出力用途で最も顕著 | 中期(2〜4年) |
| 先進フォトニクスに対する厳格な輸出規制 | -0.9% | グローバル、特に米国、欧州連合、中国間の貿易に影響 | 中期(2〜4年) |
| 信頼性とテストに関する困難 | -0.7% | グローバル、自動車および医療機器の認定サイクルへの影響が大きい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化合物半導体ウェーハのサプライチェーンの不安定性
4社が世界のガリウムヒ素ウェーハ生産能力の78%を支配しており、半導体レーザー市場は急激な需要変動にさらされています。中国の2023年8月のガリウムおよびゲルマニウムに対する規制により、6インチ基板のリードタイムは12週間から26週間に延び、2024年初頭までにスポット価格が40%上昇しました。ハイパースケールバイヤーが長期インジウムリン契約を締結したことで、小規模ダイオードメーカーは柔軟性の低いガリウムヒ素代替品に追いやられました。デュアルソーシングにはAEC-Q100およびTelcordia GR-468-COREの18〜24ヶ月間のテストが必要であり、多様化が遅れています。4インチから6インチウェーハへのスケーリングは依然として資本集約的であり、単一のMOCVDリアクターは400万米ドルのコストがかかり、5年間の回収には95%の稼働率が必要です。
高出力における熱管理の課題
5 W以上のレーザーにおいてジャンクション温度が100℃を超えると、波長が0.3 nm/℃シフトし、25℃ベースラインと比較して量子効率が15%低下します。熱電冷却器はモジュールあたり8〜12米ドルおよび3〜5 Wの寄生電力を追加し、システムレベルの効率を圧迫します。10 mm²未満のパッケージで2 K/W未満の熱抵抗を達成するには金錫またはシンタードシルバー接合が必要であり、組立コストが25%増加して歩留まりが低下します。局所加熱が150℃を超えると壊滅的な光学損傷のリスクが高まり、平均故障間隔が25℃での100,000時間から85℃では20,000時間未満に短縮されます。液体冷却は実験室では有効ですが、民生用および自動車用機器には実用的でなく、設計者は出力と信頼性およびサイズのトレードオフを強いられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
波長別:
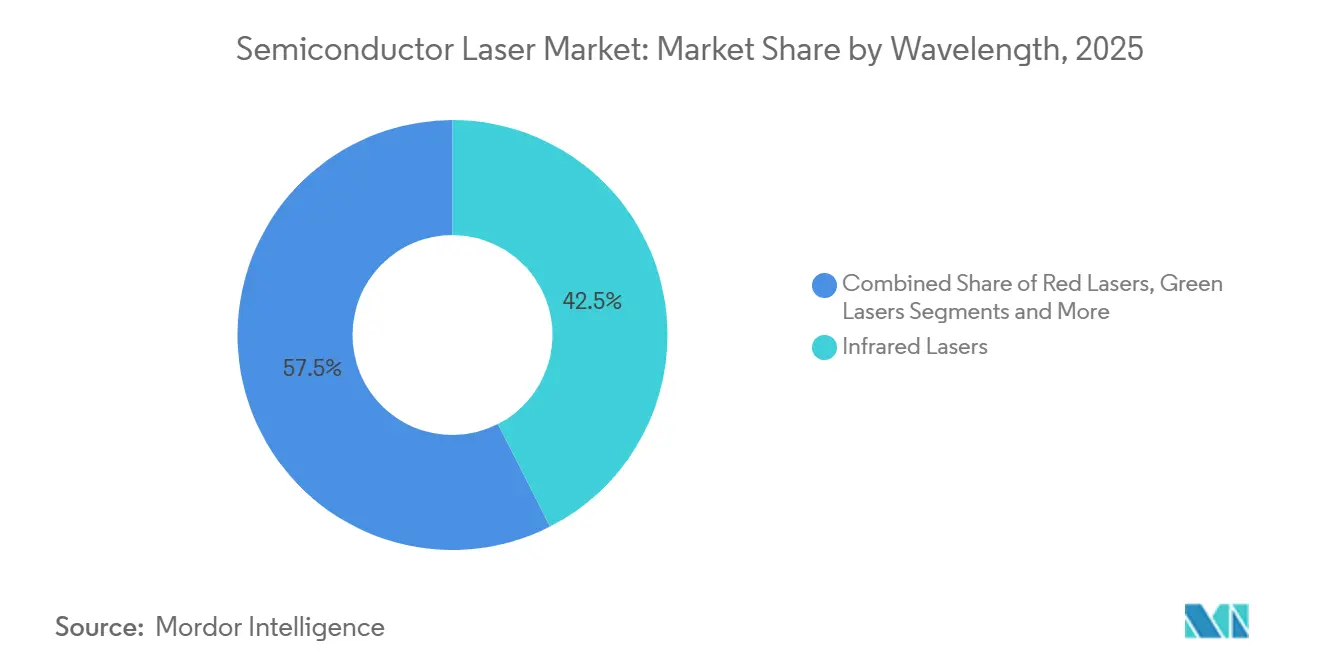
赤外線スケールが成長を支え、紫外線が加速赤外線レーザーは2025年の収益の42.5%を占め、消費者向け3Dセンシングおよび長距離光ファイバーリンクを支配する850 nmおよび1,550 nmデバイスを通じて導体レーザー市場を支えています [2]。紫外線バリアントは絶対的なドル規模では小さいものの、EUVリソグラフィー装置の出荷および医療用UV硬化プロトタイピングにより、2031年までに14.8%のCAGRで成長し、先進製造ツールからの半導体レーザー市場規模への貢献が高まることを示しています。さまざまなエンドユーザーセクターにおける半導体チップへの需要の高まりは、半導体レーザー装置市場の成長に有利な市場環境を生み出しています。
VCSELベースの赤外線モジュールは結合を簡素化する円形ビームを提供し、QCLベースの中赤外線光源はガスセンシングのための調整可能性を提供します。紫外線の普及はコス感応度が高いものの、新興の266 nmダイオードはより高い歩留まりと長い寿命を約束しています。規制上のIEC 60825クラス3Bおよびクラス4の制限は5 mW以上で高度なインターロックを要求し、設計予算と市場投入までの時間に影響を与えています。先進ロジックノードが3 nm以下に移行するにつれ、リソグラフィー装置ベンダーは紫外線需要を牽引し、半導体レーザー市場内でその二桁成長を強化するでしょう。

レーザータイプ別:
VCSELのリーダーシップが量子カスケードの勢いに直面VCSELはウェーハスケールテストによりダイコストを0.50米ドル未満に抑え、半導体レーザー市場でのリーダーシップを守ることで37.8%のシェアを獲得しました。しかしQCLは中赤外線分光法が規制上の追い風を受ける中、2031年にかけてCAGR 16.3%で急速に前進しており、環境・防衛プログラムからの半導体レーザー市場規模への影響拡大が示唆されています。
端面発光バーは数キロワット規模の産業用切断において引き続き重要ですが、そのCAGR 6%は低調です。ファイバーレーザーは純粋な半導体分類の外にありますが、ダイオード励起に依存しており9%の成長軌道を維持しています。狭線幅外部共振器ダイオードは1 MHz未満の線幅を必要とする計測ニッチを担っています。予測期間中、自動車LiDARおよびガスモニタリングにおける設計採用がQCLのVCSEL支配の侵食を助け、半導体レーザー市場内の収益源を多様化するでしょう。
用途別:
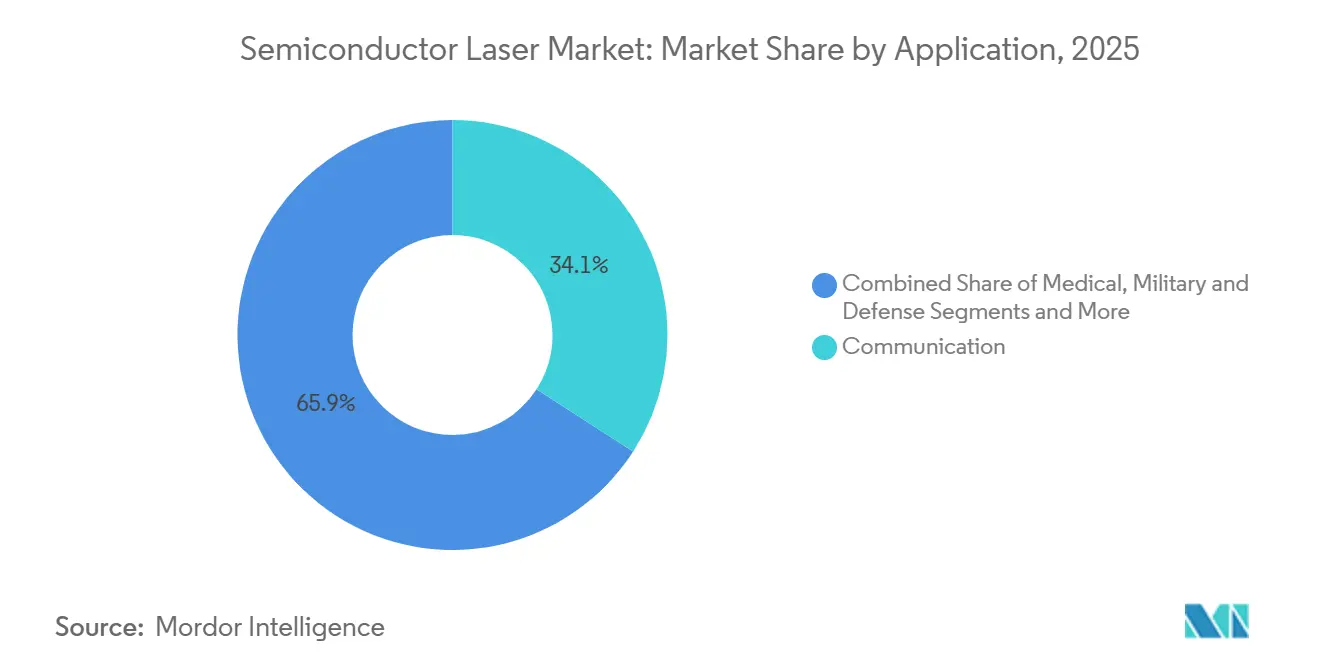
通信の支配と自動車の急成長通信は2025年に最大の34.12%の収益シェアを維持し、VCSELベースの100 Gbitショートリーチリンクおよびメトロスパン向け1,550 nm コヒーレントモジュールを活用しています。しかし自動車はCAGR 13.2%を追跡しており、その拡大するセンサースイートが2031年にかけて安全クリティカルシステムにおける半導体レーザー市場規模を押し上げる見込みです。
医療需要はフェムト秒眼科・皮膚科システムの処置件数増加により年率8%で拡大しています。軍事プログラムは空中測距儀および指向性エネルギープロトタイプへの資金投入によりCAGR 10%を維持しています。産業自動化および計測は安定した一桁台の成長を維持していますが、LiDAR主導の自動車成長が注目を集め続けており、完成車メーカーが複数年契約を確保しています。
出力別:
中間レンジの優位性が高出力の勢いに移行100 mW〜1 W定格のレーザーは2025年の半導体レーザー市場シェアの46.6%を占め、民生用生体認証およびショートリーチ光学系に支えられています。5 W超のデバイスは薄板金属切断への移行とパルス式自動車LiDARを背景にCAGR 15.7%で急増し、産業・モビリティユーザー向けの半導体レーザー市場規模全体を押し上げるでしょう。
100 mW未満のポインターはスマートフォンがハンドヘルドスキャナーに取って代わる中、4%で緩やかに前進しています。1 W〜5 Wの区分は外科用ツールおよびプロジェクションシステムに対応し、8%の成長率を維持しています。高出力クラスはより厳格なクラス4適合が求められ、コストとエンジニアリングの複雑性が増しますが、その優れたスループットは大量生産における投資を正当化します。
地域分析
アジア太平洋地域半導体レーザー市場
アジア太平洋地域は2025年の収益の48.2%を創出しており、これは中国が世界のVCSELエピキシャルウェーハの60%のシェアを占め、日本が年間2億ユニットのダイオード出力を有していることを反映している。サムスンのファウンドリー規模のガリウムヒ素サービスはウェーハコストを20%削減し、インドの25%補助金が新たな組立ラインを誘致している。シンガポール、香港、東京のデータセンター拡張は800ギガビットトランシーバーを必要とし、地域のCAGR 10.8%を支えると予測されており、アジア太平洋地域は半導体レーザー市場の中心的存在であり続けている。
北米半導体レーザー市場
北米は2025年の売上において引き続き重要な貢献地域であり、ハイパースケールクラウドの消費が牽引役となっている。これは世界のシリコンフォトニクス出荷量の40%を占める。CHIPS法は国内エピタキシャルウェーハへの資金提供を行う予定であるが、新規ファブが量産体制に達するまでには通常36〜48ヶ月を要する。カナダの1億カナダドルのフォトニクスクラスターおよびUSMCAに基づくメキシコの免税機器輸入は、大陸全体のレジリエンスを強化している。
欧州・中東・アフリカおよび南米半導体レーザー市場
欧州は引き続き重要な収益貢献地域であり、ドイツのTRUMPFおよびams-OSRAMとフラウンホーファーの研究開発が基盤となっている。ホライゾン基金および英国のパイロットラインはヘテロジニアス統合を強化する一方、RoHSおよびREACH規制への適合は6〜12ヶ月の認定オーバーヘッドを追加する。中東の12.9%のCAGRはNEOMの5,000億米ドルの投資によって牽引されており、モビリティインフラにLiDARが組み込まれている。南米とアフリカは合わせて収益の6%を供給しており、ブラジルが貢献している。
規制環境
世界の半導体レーザー出荷は、製品安全分類、最終市場機器の安全性、および高度なフォトニクスと関連する半導体品目に対する国境を越えた貿易管理によって形作られている。レーザー安全に関しては、IEC 60825ファミリーのガイダンスが、クラス分けされたレーザー製品の設計とラベリング慣行の基盤となり続けている。IEC TS 60825-13:2026(2026年2月発行)は、IEC 60825-1への適合を支援するために使用される測定および分類ガイダンスを更新するものである。デバイス特性評価とサプライヤー間の比較可能性のために、IEC 60747-5-4:2022+AMD1:2024は、半導体レーザーの用語、定格、測定方法を標準化し、放射角の定義とスペクトル線幅報告の改訂を含んでいる。
医療および高性能コンピューティングに関する政策措置も、認定調達戦略に影響を与えている。医療用レーザーでは、SIST EN IEC 60601-2-22:2020/A11:2026(2026年2月発行)が、医療用レーザー機器の特定の安全要件を欧州連合医療機器規則(EU)2017/745と整合させ、半導体レーザー源を統合するOEMに対する文書化と検証の要件を厳格化している。貿易面では、2026年1月に米国が技術性能パラメータで定義される特定の半導体品目に対して25%の従価関税(HTSUS 9903.79.01)を導入し、2026年5月に発行されたBISのガイダンスは、制限対象の宛先および事業体に関連する強制力ある許可要件を再確認し、世界的に分散したレーザー、フォトニクス、コンピューティングのサプライチェーンにコンプライアンス上の複雑さを加えている。
バリューチェーン分析
バリューチェーンは、原材料と基板、特にGaAsとInPから始まり、エピタキシー(MOCVD/MBE)とウェハ処理のための特殊化学品とガスへと移行する。エッジエミッター、VCSEL、QCLのダイ加工が続き、下流のパッケージングと組み立てでは、ファセットコーティング、気密または非気密封止、マイクロ光学アライメント、熱対策(高出力デバイス向けの金錫または焼結銀ダイボンディングを含む)などの工程が追加される。その後、レーザーはトランシーバー、センサーモジュール、照明エンジン、医療・産業システム、自動車サブシステムに統合される。Telcordia GR-468-COREやAEC-Q100などの認定ゲートも、デュアルソーシングの期間を長期化させている。
ボトルネックは上流と試験・認定工程に集中している。インジウムリン容量とMOCVD装置のリードタイムに加え、労働集約的なダイ切断とエージング試験が高速通信向け供給を制約し、集中したウェハ供給がリードタイムの変動性を維持している。バリューチェーンでは、供給・製造パートナーシップを通じた垂直統合とロックインが強まりつつある。QuintessentとIQE(2025年1月)は、購入契約に支えられた量子ドットレーザーおよびSOAエピタキシャルウェハのサプライチェーンを発表した。Sivers SemiconductorsはWIN Semiconductors(2025年3月)と協業し、CWDM/DWDM向けの高出力DFBレーザーおよびアレイの規模拡大を進めた。SiversとO-Net Technologies(2025年4月)は、AIデータセンター向け共同パッケージ光学のための外部レーザー源に関するOEM提携を結んだ。大口購買企業とプラットフォーム保有企業がチェーン全体の配分に影響を与えており、CoherentとApple(2025年8月)の長期VCSEL供給契約は、テキサス州シャーマンの生産拠点に生産能力、パッケージング、試験リソースを最大量需要向けに引き寄せている。
競合環境
半導体レーザー市場は中程度の集中度を示しており、上位5社であるCoherent、Lumentum、ams-OSRAM、IPG Photonics、TRUMPFが2025年の収益の約42%を占めました [3]。Coherentの2022年のII-VI合併により、紫外線から10 µm波長にわたるガリウムナイトライドおよびシリコンカーバイドの能力が統合されました。Lumentumとams-OSRAMは6インチVCSELラインを年間200万枚のウェーハ規模で拡張し、ダイあたりのコストを18%削減して2米ドル未満の自動車モジュールを実現しています。
IPG Photonicsは垂直統合によりファイバーレーザーのリーダーシップを維持し、中国の競合他社が25%の価格引き下げを行っているにもかかわらず30%の粗利益率を達成しています。TRUMPFはフラウンホーファー研究所と協力してQCLガスセンサーを共同開発し、Coherentはアジアリスクをヘッジするためにテキサスのシリコンカーバイド基板に1億5,000万米ドルを投資して供給を国内化しています。技術差別化はエピタキシャル設計に集中しており、ams-OSRAMのVCSELアーキテクチャは150℃で50%の壁面電力効率を維持し、モバイルデバイスのバッテリー寿命を30%延長しています。
地域多様化が加速しています。Lumentumのタイ組立工場は地政学的緊張をヘッジし、Sharpの405 nm青色レーザーの増産は自動車ヘッドランプ需要に対応しています。ホワイトスペースへの賭けとして、9 µm QCLによる非侵襲的グルコースモニタリングがあり、臨床検証待ちの潜在的な30億米ドルのアドレス可能セグメントです。ハイブリッドシリコン-III-V共同パッケージ光学系は実現まで数年かかりますが、DARPAの資金投入は戦略的な継続性を示しています。
半導体レーザー業界リーダー
-
Coherent Corporation
-
Nichia Corporation
-
IPG Photonics Corporation
-
TRUMPF Group
-
ams-OSRAM AG
- 注:主要企業の掲載順は順位を示すものではありません。
半導体レーザー市場
- Coherent Corp.
- Sharp Corporation
- Nichia Corporation
- IPG Photonics Corporation
- TT Electronics plc
- Sumitomo Electric Industries Ltd.
- Sheaumann Laser Inc.
- Newport Corporation (MKS Instruments Inc.)
- Panasonic Industry Co. Ltd.
- Rohm Co. Ltd.
- Hamamatsu Photonics K.K.
- Jenoptik AG
- TRUMPF Group
- ams-OSRAM AG
- Lumentum Holdings Inc.
- Broadcom Inc.
- Furukawa Electric Co. Ltd.
- Innolume GmbH
- MACOM Technology Solutions Holdings Inc.
- II-VI Incorporated (now part of Coherent)
市場機会と将来展望
AIデータセンター光学と共同パッケージ光学への移行が、高速通信レーザー、特に供給制約と認定上の摩擦が依然目立つEMLおよびCW-DFBデバイスにおいて近未来的な空白領域を生み出している。2026年6月、TrendForceは、AIデータセンター拡大を支えるEMLおよびCW-DFBレーザーダイオードの月間合計生産能力が約5,070万個であると指摘し、増分容量と歩留まり改善がトランシーバーおよび共同パッケージ光学サプライチェーンへの市場アクセスにどのように結びつくかを浮き立たせている。製品ロードマップはレーン当たりの高速化にも向かっており、新規参入者や専門企業はファウンドリおよびウェハパートナーシップを利用してGaAs/InPプロセスの深度にアクセスしている。これは、PicoJoolsが2026年7月に200G VCSEL製品を導入し、WIN Semiconductorsとの製造パートナーシップを結んだことに反映されている。
材料・製造の自給プログラムは、InPおよびシリコンフォトニクス向けの基板・ウェハ供給の耐性を中心に、新たな機会の層を加えている。住友電気工業は、2026年7月に伊丹製作所のInP基板製造をアップグレードするために180億円(約1.2億米ドル)を投じ、2028年度までに2024年度比3.1倍の容量を目指すと発表した。これは上流の制約緩和に向けた取り組みを支えている。Coherentもまた、2026年7月にCHIPS and Science Act資金として最大5,000万米ドルの支援を受けるための意向書を締結し、テキサス州シャーマンの6インチInP施設を拡張する。Tower Semiconductorは、日本政府から10億米ドルの支援を受けて、300 mmシリコンフォトニクスとSiGeのための日本での二本立て拡張を発表した。これらの動きは、容量と認定(TelcordiaまたはAutomotive)、熱管理パッケージングを組み合わせられるサプライヤーの機会を強化しており、特に信頼性と放熱が制約要因となる5W超クラスにおいて重要である。
Recent Industry Developments in 半導体レーザー市場
- 2026年7月:Coherentは、テキサス州シャーマンにおける6インチインジウムリン(InP)製造を拡張するために、CHIPS and Science Act資金として最大5,000万米ドルの支援を受ける意向書を締結し、より大規模な拠点と高いウェハ出力を目指す。この動きは、高速光通信および共同パッケージ光学レーザー源の国内供給選択肢を強化し、AIデータセンター相互接続向けInPベースデバイスのボトルネック緩和に向けた広範な取り組みを支援する。
- 2025年8月:CoherentとAppleは、Coherentのテキサス州シャーマン施設でのVCSEL生産に関する新たな複数年契約により、戦略的パートナーシップを拡大した。特定拠点への大量需要の固定化は、VCSEL製造・パッケージングの容量利用率と投資信頼性を強化し、大量生産される3Dセンシングおよび関連照明モジュールにおけるコストとプロセス成熟度に波及効果をもたらす。
- 2024年3月:Coherentは、AIトランシーバーおよび6Gネットワーク向け次世代レーザーの容量拡大に向け、テキサス州シャーマンおよびスウェーデン・ヤルファラで6インチInPスケーラブルウェハ製造能力を発表した。InP生産をより大型ウェハへ移行することで、規模の経済と歩留まり学習曲線が改善し、小型ウェハInPと長い認定サイクルに依然制約されているサプライヤーへの競争圧力も高まる。
半導体レーザー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、通信、センシング、産業加工、医療、防衛、および自動車用途向けにコヒーレント光を生成するために使用される半導体レーザー(レーザーダイオードおよび関連する半導体利得デバイス)から生み出される収益を対象とし、世界的な需要を網羅しています。
調査範囲の除外事項:非レーザー光源(LEDなど)および主要機能としてレーザー発光を行わないほとんどの単体光学部品は除外しています。
セグメンテーション概要
- 波長別
- 赤外線レーザー
- 赤色レーザー
- 緑色レーザー
- 青色レーザー
- 紫外線レーザー
- レーザータイプ別
- 端面発光レーザー(EEL)
- 垂直共振器面発光レーザー(VCSEL)
- 量子カスケードレーザー
- ファイバーレーザー
- その他のタイプ
- 用途別
- 通信
- 医療
- 軍事・防衛
- 産業
- 計測・センサー
- 自動車
- その他の用途
- 出力別
- 100 mW未満
- 100 mW〜1 W
- 1 W〜5 W
- 5 W超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、半導体レーザーの出荷としてカウントされるものとそうでないものを整理し、それらの出荷定義を業界レポートで使用されるアプリケーションバケットに合わせることから始まります。用語と単位ロジックを確立するために、米国国際貿易委員会の貿易統計、UN Comtrade、世界半導体貿易統計リリース、IEEEおよびその他の査読済みフォトニクスジャーナル、ならびにIECなどの機関からの規格や技術ノートなどの公開ソースを参照しています。
その後、企業の財務報告書、投資家向け資料、プレスリリース、およびデタ通信、センシング、産業用途における設備増強と需要変化に関する信頼性の高い報道を使用して、補助データ層を構築します。有料サブスクリプションは、企業財務情報とインテリジェンス、ニュースおよび財務スクリーニング、ならびに技術動向と製品ロードマップを相互確認するための特許データベースに対して選択的に使用されます。これらの具体的な例は例示的なものに過ぎず、データ収集、検証、および明確化を支援するために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、出荷ミックス、平均販売価格の動向、およびエンドユース別の需要の違い(例えば、テレコム光学部品と自動車センシング)に関するデスク調査の前提を検証するために使用されます。メーカー、コンポーネントおよびモジュール参加者、ディストリビューター、および川下バイヤーと幅広く対話し、地域別の価格設定と供給制約が過度に一般化されないよう、APAC、EMEA、およびアメリカ大陸全体でインプットを確認しています。
一次調査フィールドワーク回答者の布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | APAC:43% |
| 中位層:49% | 部門・ユニットリーダー:43% | EMEA:37% |
| 中小規模プレイヤー:14% | マネージャー:44% | アメリカ大陸:20% |
市場規模算定と予測
本モデルはトップダウンアプローチを採用しており、生産、貿易フロー、およびエンドマーケットの採用シグナルを半導体レーザーの収益ビューに再構築し、主要サプライヤーおよび主要購買セクターの報告された方向性と照合します。実用性を保つため、レーザータイプ別のサンプル平均販売価格に指標的な出荷量を乗じ、チャネルチェックを通じて精緻化するなど、選択的なボトムアップ近似を用いて合計値を裏付けています。
主要インプットには、データセンターおよびテレコム光学部品のアップグレード強度、消費者デバイスにおける3Dセンシングの普及、自動車センシングおよびライティングのデザインウィン、産業用レーザー加工活動、ならびに価格設定を変化させる波長および出力ミックスのシフトなどの指標が含まれます。これらのドライバーは毎年同方向に動くわけではないため、予測はどの変数が逼迫または緩和する可能性が高いか(例えば、高出力デバイスにおけるコンポーネントの入手可能性と価格設定)に関する専門家のコンセンサスに支えられたシナリオ分析を用いて行われます。小規模アプリケーションのボトムアップスナップショットが不完全な場合、ギャップは一定の成長率を仮定するのではなく、検証済みのミックスシェアを使用した比率ベースの配分によって処理されます。
データ検証と更新サイクル
検証は、モデル化された市場合計値を、貿易トレンドの方向性、関連製品ラインにおける開示済み収益の動向、および主要エンドユースからの需要側指標などの独立したシグナルと三角測量することによって行われます。セグメントに異常な変動が見られる場合、ドライバーを再確認し、前提を見直し、問題がサインオフ前に解決されるよう回答者に再連絡することがあります。
作業は多段階のアナリストレビューを経て、計算、通貨タイミング、および年度の整合性が検査され、差異チェックが文書化されます。レポートは年次で更新され、供給の混乱や主要な技術的変化などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの半導体レーザー市場推計と他の公表推計との比較
半導体レーザーの公表市場値は、トピック名が同じであっても大きく異なって見えることがあります。これは、各出版社がデバイスの範囲、価格曲線の前提、および年次更新のタイミングを異なる方法で定義しているためです。また、混合製品の取り扱い方法、例えばモジュール内のレーザーがレーザー市場内でカウントされるか、より広い光学部品またはシステムバケットに分類されるかによっても差異が生じます。
一部の推計は、隣接するフォトニクス品目やバンドルモジュールを組み込み、エンドユース全体で一つのブレンドされたASPトレンドを維持することで、より広い範囲を適用しています。Mordor Intelligenceのモデルでは、定義された波長、出力帯域、およびアプリケーション全体の半導体レーザーデバイスの収益をウントし、需要プールが年間を通じて一貫性を保つよう、ほとんどの非発光光学部品とは分離して管理しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.17 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 9.42 ビリオン 米ドル(2025年) | レーザータイプとアプリケーションの異なる分割を使用しており、価格ウェイトが変動する可能性があり、より長い予測期間は近期の供給およびミックスのボラティリティを平滑化する傾向があります。 |
| 業界出版社B | 12.84 ビリオン 米ドル(2025年) | より多くのモジュールおよびエンドユースパッケージング価値を含めることでより広いカウント収益プールを適用している可能性が高く、範囲に関する注記が限られているため、デバイスのみの照合が困難です。 |
表中のばらつきは主に、カウント対象品目の定義の厳密さと、異なるアプリケーション全体での価格の反映方法によって説明されます。カウント単位を一貫して保ち、インタビューを通じてミックスと価格を確認し、更新時にロジックを再検証すること、推計は読者が追跡・再現できる明確なインプットに対してトレーサブルな状態を維持しています。
レポートで回答される主要な質問
半導体レーザー市場は2031年にかけてどの程度の速さで成長すると予測されていますか?
収益は2026年の104億米ドルから2031年までに176.4億米ドルに増加し、CAGR 11.15%を示すと予測されています。
2031年までに最も大きな増分収益をもたらすレーザータイプはどれですか?
量子カスケードレーザーはCAGR 16.3%で拡大すると予測されており、特に中赤外線センシングにおいて最大の新規収益プールを生み出すでしょう。
自動車用途が勢いを増している理由は何ですか?
ユーロNCAPの2025年自動緊急ブレーキ要件と、LiDARおよびドライバーモニタリングシステムの普及拡大が、自動車需要においてCAGR 13.2%を牽引しています。
予測期間中に最も高い成長率を示す地域はどこですか?
中東はCAGR 12.9%でリードしており、サウジビジョン2030とアラブ首長国連邦のスマートシティプロジェクトがフォトニクス対応インフラへの資本投入を加速させています。
レーザーメーカーにとって主要なサプライチェーンリスクは何ですか?
中国の輸出規制によって悪化したガリウムヒ素およびインジウムリンウェーハの供給集中が、リードタイムを延長し基板価格を押し上げています。
ベンダーは高出力の熱管理課題にどのように対処していますか?
金錫またはシンタードシルバーダイ接合、改良されたヒートシンク材料、および効率向上エピタキシャル設計により、ジャンクション温度を臨界閾値以下に保つ取り組みが行われています。