
作業療法・理学療法サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 70.42 十億米ドル |
| 市場規模 (2031) | 109.60 十億米ドル |
| 成長率 (2026 - 2031) | 9.25 % |
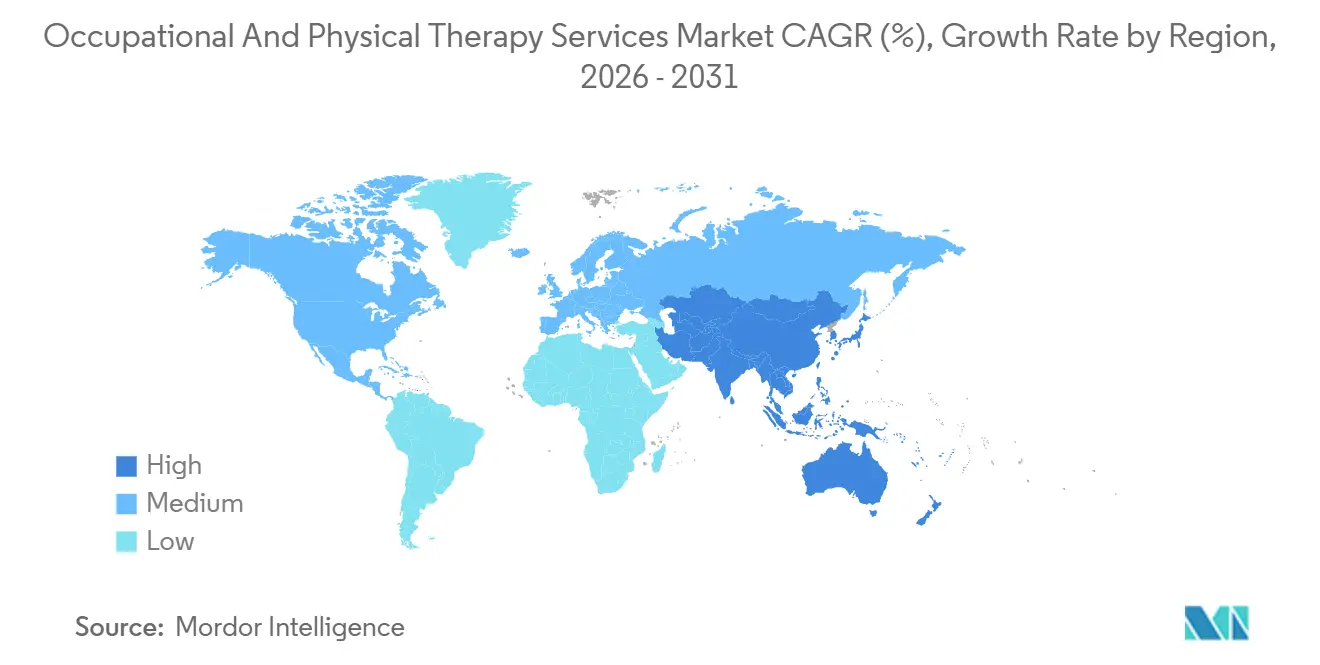
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
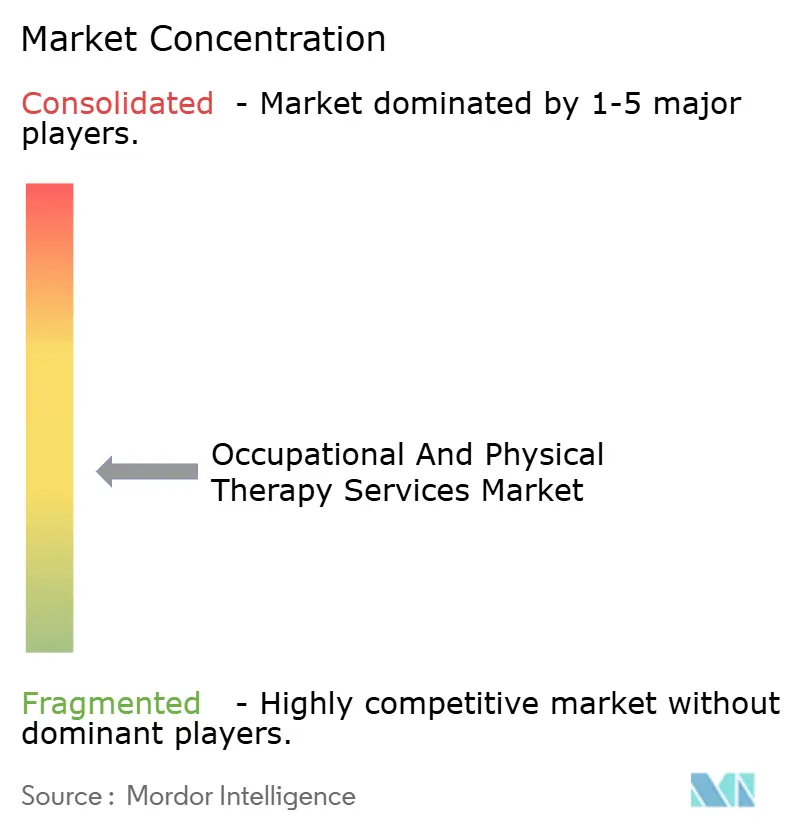
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる作業療法・理学療法サービス市場分析
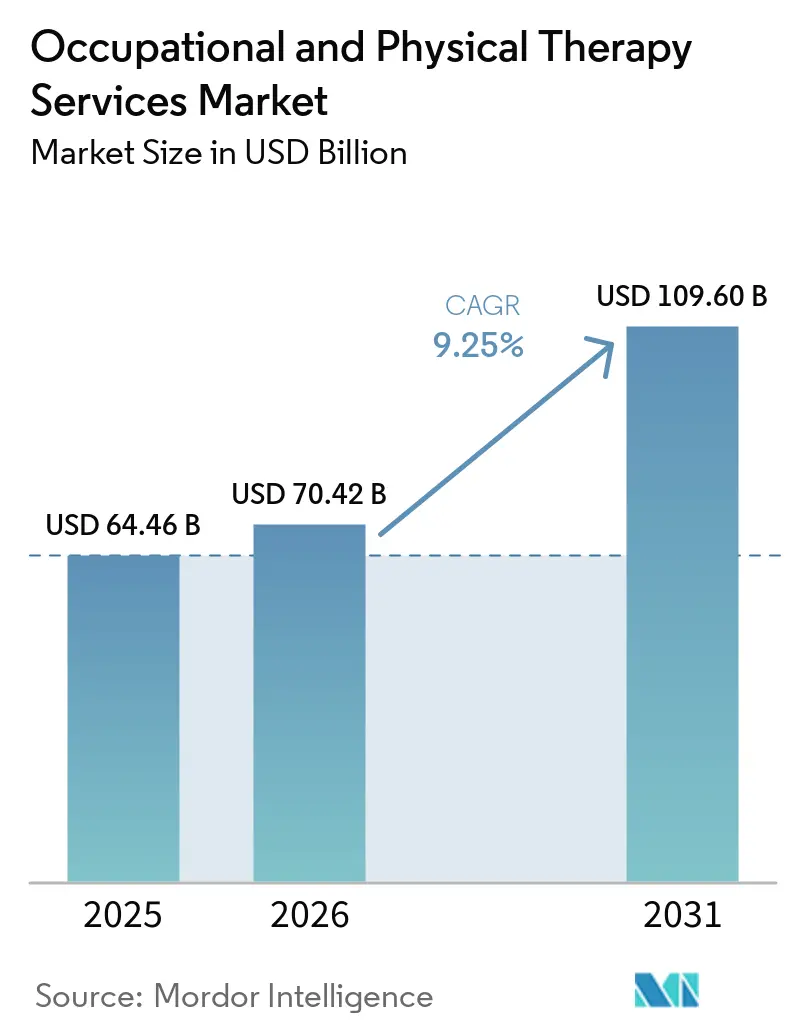
職業療法・理学療法サービス市場規模は2025年に646億6,000万米ドルと評価され、2026年の700億4,200万米ドルから2031年には1,096億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは9.25%です。
支払者が下流の外科的コストを抑制しようとする中、構造的な支出は予防的・リハビリテーション的ケアへと傾いており、恒久的な遠隔リハビリテーション償還、人工知能トリアージ、および雇用主主導の筋骨格系プログラムが職業療法・理学療法サービス市場を急成長軌道に乗せ続けています。米国労働統計局は2023年から2033年にかけて理学療法士の雇用が14%、作業療法士の雇用が11%成長すると予測しており、労働供給が需要と並行して拡大していることを裏付けています。対面訪問とバーチャルコーチングを組み合わせたハイブリッドケアは、2025年の無作為化比較試験でコストが35%低減しながら非劣性の成果が示されたことを受けて普及が進んでいます。同時に、高齢化人口、スポーツ傷害発生率の上昇、アジア太平洋地域でのクリニックの急速な拡大が、職業療法・理学療法サービス市場を持続的かつ地理的にバランスの取れた成長へと導いています。
主要レポートのポイント
- 支払者別では、公的医療保険が2025年に51.56%の収益を占め、民間医療保険は2031年にかけてCAGR 10.25%で拡大しており、資金源の中で最も高い成長率となっています。
- 適用分野別では、整形外科療法が2025年の職業療法・理学療法サービス市場シェアの38.53%をリードし、スポーツ傷害療法は2031年にかけてCAGR 10.85%が見込まれています。
- 提供環境別では、外来クリニックが2025年に45.63%の収益を生み出しましたが、在宅ケア施設は2031年にかけてCAGR 11.87%で拡大しています。
- 提供モード別では、対面療法が2025年に68.33%の収益を維持しているものの、遠隔リハビリテーションは予測期間末までにCAGR 16.7%で拡大しています。
- 地域別では、北米が2025年に40.13%の収益を占め、アジア太平洋地域は2031年にかけてCAGR 10.51%と最も高い地域成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 職業療法・理学療法士の労働力増加 | +1.8% | 世界全体、北米およびアジア太平洋地域で最も顕著 | 中期(2〜4年) |
| リハビリテーションケアに対する償還適用範囲の拡大 | +2.1% | 北米およびヨーロッパ、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| スポーツ・レクリエーション傷害の発生率上昇 | +1.3% | 世界全体、北米およびヨーロッパに集中 | 中期(2〜4年) |
| 高齢化人口による筋骨格系疾患負担 | +2.4% | 世界全体、北米・ヨーロッパ・日本で最も深刻 | 長期(4年以上) |
| 対面・バーチャルのハイブリッドサービスモデル | +1.2% | 北米およびヨーロッパ、都市部アジア太平洋地域での早期導入 | 短期(2年以内) |
| AI活用型個別化リハビリプロトコル | +0.9% | 北米およびヨーロッパ、アジア太平洋地域でのパイロット展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
職業療法・理学療法士の労働力増加
専門家のパイプラインは拡大しており、2024年には理学療法士12,400人、作業療法士8,200人が卒業し、それぞれ前年比6%、5%増加しました。テキサス州やフロリダ州などの州では2024年に合計30の新規クリニックが開設され、従来の沿岸部市場よりも速いペースで卒業生を吸収しています。インドの2025年スキル育成イニシアチブは2028年までに50,000人の療法士を育成することを目指しており、第2・第3層都市における供給不足の解消を図っています。こうした労働力の増加は、職業療法・理学療法サービス市場が歴史的に人員不足に悩んできた農村部や郊外地域を中心に、対応可能な供給能力を直接拡大させます。供給が増加するにつれて待ち時間が短縮され、治療継続率と継続的な収益が向上します。
リハビリテーションケアに対する償還適用範囲の拡大
CMS(米国医療保険・メディケイドサービスセンター)は2024年の医師報酬スケジュールにおいてパンデミック期のテレヘルス同等性を恒久化し、療法士が仮想診療を診療所セッションと同じ料率で請求できるようにしました[1]。民間保険会社もこれに追随しており、UnitedHealthcareは事前承認なしで年間最大30回のバーチャルセッションをカバーするようになりました。早期のガイドライン準拠療法が高額な手術を防ぐという証拠もあり、医療費研究所の調査では、診断後90日以内に8回以上の受診を完了した患者において腰椎固定術の実施率が28%低下したことが示されています。雇用主による採用も増加しており、Amazonは2025年までに25か所のフルフィルメントセンターに現地療法クリニックを設置しています。
スポーツ・レクリエーション傷害の発生率上昇
スポーツ関連の救急受診件数は2024年に320万件に達し、2023年比で9%増加しており、ユース向けサッカーと成人向けレクリエーションバスケットボールが急増を牽引しています[2]。前十字靭帯再建術は同期間に7%増加し、リハビリテーション期間が9〜12か月に延長されています。学区は現在、米国の高校の85%にアスレティックトレーナーと療法士を配置しています。日本も同様の傾向を示しており、2025年の計画では2027年までに10,000か所のコミュニティスポーツクラブに療法士を配置し、中年の「週末戦士」を対象とすることを目指しています。こうした活動的な患者の安定した流入は、職業療法・理学療法サービス市場における年間を通じた需要を強化しています。
高齢化人口による筋骨格系疾患負担
米国の65歳以上の成人は2030年までに7,300万人に膨れ上がります。関節炎の有病率はすでに5,850万人を超えており、2040年までに7,800万人を上回ると予測されています。メディケア・アドバンテージのスポンサーは在宅療法に価値を見出しており、Humanaは2024年に120万人の会員に在宅サービスを提供し、股関節骨折による入院が22%減少したと報告しています。ヨーロッパや日本における同様の人口動態の波が、職業療法・理学療法サービス市場の長期的な追い風を持続させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における低い認知度とアクセスの制限 | -1.2% | アジア太平洋地域(日本・オーストラリアを除く)、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 長期治療サイクルにおける高い自己負担コスト | -0.8% | 世界全体;米国の高額免責健康保険プランおよび普遍的保障のない新興市場で深刻 | 中期(2〜4年) |
| 遠隔リハビリプラットフォームに関するデータプライバシーの懸念 | -0.6% | 北米およびヨーロッパ;都市部アジア太平洋地域への波及 | 短期(2年以内) |
| 断片化したアウトカム追跡基準 | -0.5% | 世界全体、特に国境を越えたデジタルプラットフォームおよび複数州にまたがる提供者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興市場における低い認知度とアクセスの制限
低所得国でリハビリテーションを必要とする人々のうち実際に受けられるのはわずか15%であり、高所得国の65%と比較して大きな差があります。サハラ以南のアフリカでは人口10,000人当たりの理学療法士数が平均0.04人であるのに対し、北米では7.2人です。インドでは療法士と人口の比率が1対90,000人となっています。長距離移動、教育費の障壁、および限られた保険給付が普及を妨げています。政府による労働力計画と給付設計の改革がこのギャップを埋めるための前提条件であり、そうでなければ需要は潜在的なままにとどまります。
長期治療サイクルにおける高い自己負担コスト
米国の高額免責健康保険プランの患者は、ガイドラインが10〜12回の受診を推奨しているにもかかわらず、1エピソード当たり平均6.2回の療法受診にとどまっており、低額免責加入者の9.8回と比較して少ない状況です。ブラジルでは、民間セッションの費用が40〜60米ドル、つまり月額最低賃金の最大20%に相当し、治療継続を妨げています。遠隔リハビリはセッション当たりの費用を削減しますが、徒手療法を代替することはできません。カリフォルニア州の2024年補助金はメディケイドの自己負担額を10米ドルに上限設定しており、他の州もこのモデルを採用する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
支払者別:
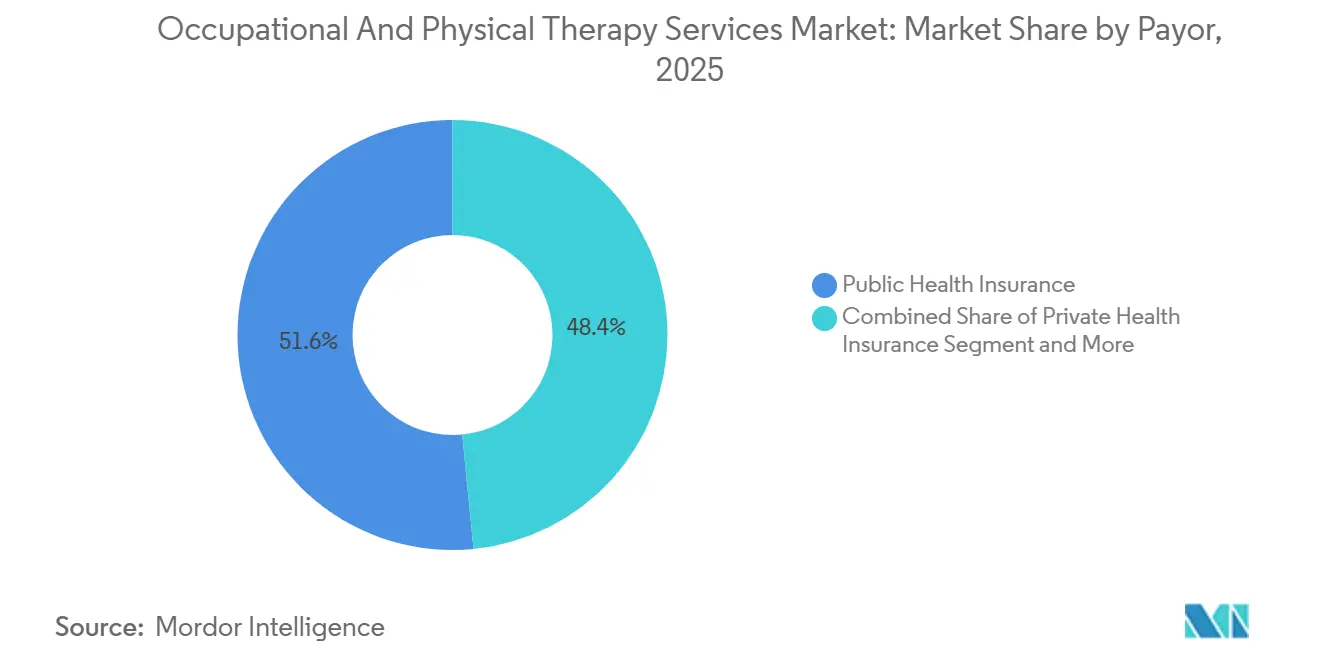
公的保険が基盤を担い、民間保険が加速公的保険は2025年に51.56%の収益シェアを占め、メディケアおよびメディケイドの利用に支えられているが、民間医療保険は2031年までに10.25%のCAGRで拡大すると予測されている。この加速は、欠勤を軽減するために雇用主が筋骨格系給付を一次医療と組み合わせて提供していることに起因する。2024年の全米企業健康グループの調査では、大企業の68%が標準給付として仮想理学療法を提供していることが示された。一方、CMSは2024年にリハビリテーション療法代替支払いモデルを開始し、コスト管理と機能的アウトカムの改善に報いる共有節約契約を可能にした。
価値に基づく契約は、理学療法ソフトウェアおよび患者アウトカム追跡ツールを用いて機能的改善を文書化できるデータリテラシーの高いグループに有利な競争環境をもたらしている。アンセムは現在、療法償還の20%を患者報告アウトカム指標に連動させている。このアウトカム連動型の方向性は、堅牢な分析機能を持つ大規模プラットフォームに有利に働き、作業療法・理学療法サービス市場のさらなる統合を促進する。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
適用分野別:
整形外科が主導し、スポーツ傷害が急増整形外科療法は2025年に収益の38.53%を生み出し、それぞれ8〜12週間のリハビリを必要とする120万件の膝・股関節置換術の恩恵を受けています。ユース参加の増加に後押しされたスポーツ傷害療法は、2031年にかけてCAGR 10.85%を記録すると予測されています。神経学的療法は、病院が早期離床パスウェイを採用するにつれて勢いを増しており、脳卒中後24時間以内に療法を開始することで平均入院期間が2.3日短縮されました。
小児療法の成長は自閉症診断の増加に伴っており、2024年には米国の子どもの36人に1人が専門サービスを必要としました。テキサス州メディケイドは現在、年間最大40回の早期介入セッションに資金を提供しており、需要を拡大しています。骨盤底筋療法や前庭プログラムなどの専門ニッチは、受診頻度を高め、職業療法・理学療法サービス市場を多様化する付加的サービスとして台頭しています。
提供環境別:
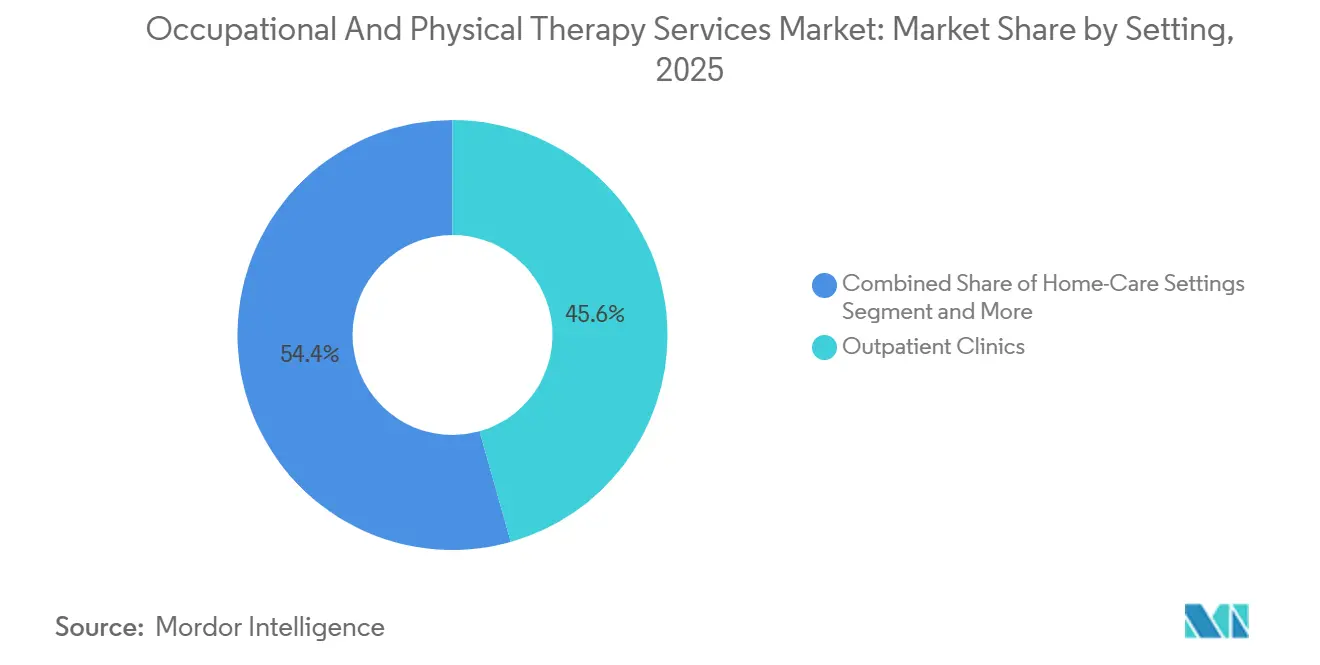
外来が主導し、在宅ケアが拡大外来クリニックは便利なアクセスと設備の充実により2025年収益の45.63%を生み出しました。しかし、在宅療法はメディケア・アドバンテージのインセンティブと遠隔監視を可能にする技術に支えられ、CAGR 11.87%が見込まれています。MedPACは、股関節骨折後の在宅リハビリが同等のアウトカムを維持しながら1エピソード当たりのコストが35%低いことを明らかにしました。
シェアを守るため、主要チェーンは現在モバイルユニットを派遣しており、Athleticoは2024年までに15の都市圏でポータブル超音波装置と電気刺激装置を搭載したバンを整備しました。病院は2024年の外来予定支払いシステム規則における複雑な療法に対する3.2%の償還引き上げによって一定の恩恵を受けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
サービス提供モード別:
バーチャルが拡大し、対面が持続対面訪問は2025年も68.33%の収益を占め、徒手療法の持続的な必要性を裏付けています。しかし、遠隔リハビリテーションはCMSが同等性を確定し、州間ライセンス協定が規制上の摩擦を軽減したことを受けて、2031年にかけてCAGR 16.7%を記録しています。2024年のBMJ Open誌に掲載された42試験のメタ分析では、バーチャルで管理された慢性筋骨格系疾患において非劣性のアウトカムが確認されました。
ハイブリッド療法は両方の長所を組み合わせており、米国理学療法士協会は2024年のガイドラインで腰痛および膝関節症に対するハイブリッドパスウェイを承認しました。クリニックが対面とバーチャルの比率を最適化するにつれて、職業療法・理学療法サービス市場は受診回数請求よりもアウトカム価格設定型エピソードバンドルへとシフトする可能性があります。
地域分析
北米作業療法・理学療法サービス市場
北米は2025年に40.13%の収益シェアを占め、外来療法に対するメディケア支出は98億米ドルに達し、主に診療量の増加に牽引されて年率6.2%の上昇を記録した。カナダの単一支払者制度は術後リハビリをカバーするが、慢性疾患ケアはほぼ自己負担となっており、並行して民間クリニックセクターが発展している。メキシコの連邦クリニックは現在、基本的な療法サービスを提供しているが、需要の大半は依然として民間部門に集中しており、富裕層の多い都市部の地区が中心となっている。米国退役軍人省は2024年に150か所のコミュニティクリニックにセラピストを配置し、退役軍人の待機時間短縮を図った。
アジア太平洋作業療法・理学療法サービス市場
アジア太平洋地域は2031年までに10.51%のCAGRで成長すると予測されており、世界最速の伸びを示している。中国は2024年の政策によりセラピストが独立した診療所を開設することを認め、クリニックの急速な普及を後押ししている。インドのアポロ・ホスピタルズは2027年までに第2層都市に50か所のリハビリテーションセンターを開設する予定である。日本はセラピストの欠員率が15%に達するという労働力不足に直面しており、ロボット補助機器への投資が促進されている。オーストラリアの国家障害者保険制度は2024年に21億豪ドルの資金を追加し、小児および神経リハビリの提供能力を拡大した。
ドイツおよびイギリス作業療法・理学療法サービス市場
欧州は安定した成長を維持している。ドイツの法定保険制度は処方1件につき最大6回のセッションを償還しており、外来診療量の予測可能な水準支えている。NHSイングランドの理学療法待機時間は2024年に8週間まで延びており、民間のデジタル代替サービスへの需要を押し上げている。
規制環境
米国では、Centers for Medicare and Medicaid Services(CMS)の政策が、作業療法(OT)および理学療法(PT)サービスにおける償還の主要な基盤となっている。CY 2026年版Medicare Physician Fee Schedule最終規則の下、CMSはKXモディファイアの閾値をPTおよび言語聴覚療法サービス合計で2,480米ドル、OTサービスで2,480米ドルに設定する利用管理を継続し、PTA/OTAが提供するサービスについては通常適用されるPhysician Fee Scheduleの85%を支払うアシスタント支払差額も維持した。
CMSの政策は、テクノロジーを活用した療法の定義とコンプライアンスに関しても厳格化が進んでいる。2026年1月1日より、CMSは複数のRemote Therapeutic Monitoring(RTM)コード(98975、98976、98977、98979、98980、98981、98984、98985を含む)を「場合により療法サービス」に指定し、療法ケアプランの下での提供を要件とする場合がある。この変更は、ハイブリッド型および遠隔リハビリテーションプログラムの文書化ワークフローに影響を与える。州レベルでは、各委員会やMedicaidプログラムが規則やマニュアルの更新を続けており(例えば、テキサス州やオハイオ州における2025年から2026年にかけての更新)、複数州にわたるプロバイダーは、クリニックおよび在宅ベースの環境全体で免許、監督、カバレッジのコンプライアンスを標準化することに注力し続けている。
競合状況
市場は中程度に断片化した状態が続いており、上位プレーヤーが外来収益の相当割合を占めています。Encompass Healthは1,350か所の外来クリニックを運営し、2024年の外来収益は前年比7.4%増の18億米ドルを記録しました[3]。Select Medicalは1,900か所以上のクリニックを管理し、同店舗受診件数が4.2%増加したことに支えられて21億米ドルを計上しました。両社は独自の遠隔リハビリプラットフォームを構築してシェアを守り、小売薬局との提携によるサービス共同設置を開始しています。
恒久的な償還と雇用主需要に後押しされたデジタル参入企業は急速に規模を拡大しています。ある主要なバーチャルプロバイダーは2024年に米国退役軍人省と長期契約を締結し、在宅筋骨格系プログラムを提供することで、商業雇用主を超えた支払者ミックスを拡大しました。別のAI中心のプラットフォームはモーショントラッキングソフトウェアで米国食品医薬品局の認可を取得し、ヨーロッパ5か国で展開しています。従来のチェーンも対応しており、Select Medicalは2024年にバーチャルケア構築に2,500万米ドルを投じ、Encompass Healthは2025年初頭にAIガイドツールを急性期後パスウェイに統合しました。
小児療法と農村部アウトリーチにおけるホワイトスペース拡大が続いています。モバイルユニット、フランチャイズネットワーク、学校ベースの契約が増殖しています。技術が地理的障壁を低減するにつれて、投資家が複数のモダリティにわたってアウトカムの優位性を文書化できる企業を優遇するため、職業療法・理学療法サービス市場では統合加速が見込まれます。
作業療法・理学療法サービス業界のリーダー企業
-
ATI Holdings, LLC
-
Athletico Physical Therapy
-
Encompass Health Corporation
-
Upstream Rehabilitation Inc.
-
Select Medical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
作業療法・理学療法サービス市場 このレポートでカバーされる企業
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation
市場機会と将来展望
2026年1月1日からCMSがRTMコードを「場合により療法サービス」として扱うことは、対面療法と遠隔モニタリングおよびバーチャルフォローアップを組み合わせたハイブリッドモデルに運用上の空白領域を生み出している。特にケアプランと文書化要件を拠点間で標準化できる場合において、その効果は大きい。これはまた、プロバイダーやソフトウェアベンダーを療法特化型コンプライアンス機能へと向かわせ、プロトコル駆動型の文書化、利用管理、支払者対応レポートに対する需要をクリニック業務内で高めている。
市場拡大は固定的な外来施設の枠を超えて進展しており、在宅ベースおよびモバイルPT/OTサービスにおける商用ネットワーク構築が後押ししている。2026年、American Specialty Healthは在宅ベースおよびモバイルPT/OTサービスを含む形でネットワーク機能を拡大し、在宅ケアの成長を支えつつアクセス制約を緩和できる代替設定への支払者ネットワークの関心を反映した。供給側では、複数拠点を運営する事業者が地理的カバレッジを拡大するために買収や施設拡張への依存を続けており、リハビリテーションシステムは入院キャパシティと臨床技術を追加している(例えば、Encompass Healthの病院開院やBrooks Rehabilitationのモビリティ技術追加)。これらの動きは、入院リハビリ、外来クリニック、在宅ケアの間での相互紹介経路を支えている。
最近の産業開発事情 作業療法・理学療法サービス市場
- 2026年6月:Athletico Physical Therapyは包括的な資本再編に合意し、8,000万米ドルの新規資金を確保し、ネット負債を約7億5,000万米ドル削減した。この取引は、外来リハビリテーション業界における継続的な統合の中で、クリニック運営やサービスライン投資に対するバランスシートの柔軟性を改善する。この資本再編はまた、ハイブリッドケアおよび複数拠点成長プログラムの継続的な発展を支えている。
- 2026年5月:Encompass Healthはペンシルベニア州に50床のEncompass Health Rehabilitation Hospital of Concordvilleを開院した。この新たな独立型入院リハビリテーション施設は地域の急性期後ケアキャパシティを拡大し、退院計画やケアの継続経路を通じて外来OT/PTへの下流需要を増加させる可能性がある。この開院は、対象地域でベッド数を増やす手段としての合弁主導の拡大も強化している。
- 2025年5月:Kellyはミネソタ州を拠点とする小児作業療法・理学療法・言語療法プロバイダーであるChildren’s Therapy Centerを追加した。この追加により、Kellyの発達支援サービスの footprint が広がり、複数分野にわたる小児療法提供へのアクセスが拡大した。小児ケアへのポートフォリオ拡大は、支払者タイプを問わず早期介入および専門療法サービスへの需要増加に対応するものである。
作業療法・理学療法サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、免許を持つ専門家が患者の機能、移動能力、および日常生活動作の改善を支援するために、一般的なケア環境において作業療法または理学療法を提供する有償サービスを対象とする。収益は、提供者請求分および患者自己負担分を含む療法評価・治療セッションから計上される。
対象外の範囲:療法機器および家庭用デバイスの販売、一般的なフィットネスコーチング、ならびに作業療法または理学療法サービスコード以外で請求される非療法的医療処置は除外する。
セグメンテーション概要
- 支払者別
- 公的医療保険
- 民間医療保険
- 自己負担
- 適用分野別
- 整形外科療法
- 神経学的療法
- スポーツ傷害療法
- 一般療法
- 老年療法
- 小児療法
- その他の適用分野
- 提供環境別
- 病院
- 外来クリニック
- 在宅ケア環境
- その他の環境
- サービス提供モード別
- 対面療法
- 遠隔リハビリテーション・バーチャル療法
- ハイブリッド療法
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公的医療利用および支出の背景から始まり、一貫して追跡可能な療法シグナルへと絞り込んだ。米国メディケア・メディケイドサービスセンター、米国労働統計局、OECDヘルス統計ポータル、世界保健機関、および世界銀行の人口統計シリーズなどのソースを精査し、人口動態トレンド、高齢化、およびケアアクセスパターンを基盤として確立した。
これらの広範な指標を療法サービスに結びつけるため、提供者協会の刊行物(米国理学療法協会や、利用可能な場合は作業療法協会など)、査読済みの臨床・医療経済学文献、および政策変更に関する国レベルの保健省ポータルも活用した。企業の年次報告書および投資家向けプレゼンテーションはサービスミックスと価格動向の把握に使用し、企業財務の有料サブスクリプションおよび有料特許データベースは、能力拡張テーマと療法モダリティ採用のクロスチェックに選択的に参照した。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の公開ソースにも依拠した。
一次インタビューおよびサーベイ
一次調査は、作業療法・理学療法サービスの主要な収益ドライバーであるケア環境および支払者タイプ別の診療量、受診頻度、および価格の動向を検証することに重点を置いた。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるクリニック運営者、病院リハビリ責任者、療法スタッフィングマネージャー、ならびに支払者またはネットワーク対応の役職者と対話した。回答者からの情報は、公的統計のみからは完全に回収できなかった前提条件の確認に使用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):12% | アジア太平洋地域:47% |
| 中位層:57% | 機能・ユニットリーダー:41% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ地域:24% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップアプローチを用いて構築した。療法需要は治療患者プールと予想受診度から再構築され、支払者別の標準的な請求・償還パターンを用いて収益に換算される。実際には、人口および疾患有病率シグナルから始め、療法に到達する割合をフィルタリングし、主要なケア環境全体でエピソードあたりの平均受診回数と受診あたりの支払額を適用する。
モデルを実用的かつ再現可能に保つため、人口に占める高齢者の割合、筋骨格系および神経系疾患の負担、外来リハビリへの急性期後退院トレンド、能力代理指標としての療法士雇用と賃金成長、ならびに公的・民間・自己負担間の支払者ミックスの変化を含む限定的なドライバーセットを一貫して追跡した。国レベルのデータ粒度が限られている場合、利用率と価格設定に関する地域固有のベンチマークを適用してギャップを処理し、インタビューフィードバックおよび公開されている償還更新情報でストレステストを実施した。
予測には、軽量な多変量回帰チェックに支えられたシナリオ分析を使用し、需要成長が人口統計、提供者能力、政策・保険適用変更などの観察可能な変数に結びつくようにした。アウトプットは、療法士あたりのクリニックレベル収益、サイトあたりの診療量、価格動向チェックなどのサンプリングされたボトムアップ近似を通じて裏付けられ、特定の地域において想定される能力または受診率が非現実的に見える場合は調整した。
データ検証と更新サイクル
最終数値が確定される前に、労働力成長、利用率指標、および実現価格に影響する支払者・償還変化を含む複数の独立したシグナルにわたって結果を三角測量する。外れ値にはフラグが立てられ、基礎となる前提条件に照らして確認され、単一の入力がモデル全体を静かに変動させないよう別のアナリストがレビューする。
また、大きな乖離が生じた場合、例えば受診強度が突然変化した場合、価格が急激に変動した場合、または政策更新により保険適用が変わった場合には、関連する回答者に再連絡する。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後最終的な納品前レビューが実施されるため、クライアントは公開時点で利用可能な最新の見解を受け取ることができる。
Mordor Intelligenceの作業療法・理学療法サービス市場規模と他の公表推計との比較
療法サービスの公表推計は、市場の枠組みが異なる場合があり、計上対象の小さな変化が合計値を急速に変動させる可能性があるため、常に一致するわけではない。差異は通常、含まれるケア環境、作業療法と理学療法の両方が合算されているかどうか、および支払者割引と償還が最終収益にどのように換算されるかに起因する。
主なギャップは、クリニックベースの療法に対する提供者受取額をより広範なリハビリテーションカテゴリーと混在させることから生じており、Mordor Intelligenceは作業療法・理学療法サービス収益のみを計上し、定価ではなく支払者加重実現価格を適用している。その他のギャップは、一部の研究が在宅医療療法を外来受診と完全に同等として扱う場合、または診療量の拡大速度を制約する療法士能力と賃金トレンドを確認せずに積極的な成長前提が使用される場合に生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 640.46億米ドル(2025年) | |
| 業界出版社A | 700.00億米ドル2025年) | より広範なリハビリテーションサービスの範囲が使用されているようであり、隣接するリハビリプログラムを取り込み、作業療法・理学療法のみのサービスラインを超えて計上収益を膨らませる可能性がある。 |
| グローバルアドバイザリーB | 583.00億米ドル(2024年) | より早い基準年を使用しており、高レベルの医療支出分割に依拠する傾向があり、外来診療量の成長と支払者ミックスによる価格実現の変化を過小評価する可能性がある。 |
表の数値の乖離は主に範囲と価格処理によって説明され、需要が増加しているという点での不一致によるものではない。環境とサービスが明確に分離され、収益が年次でクロスチェックおよび再現可能な受診量と支払者実現レートに結びついている場合、結果として得られる数値は監査と年次繰り返しが容易になる。
レポートで回答される主要な質問
2031年における職業療法・理学療法サービスの世界的な市場規模の予測値は?
支出は2031年までに1,096億米ドルに達すると予測されています。
遠隔リハビリテーション収益は2031年にかけてどのくらいの速さで拡大していますか?
遠隔リハビリテーションは提供モードの中で最も速いペースであるCAGR 16.7%で成長すると予測されています。
2031年にかけて最も高い成長を記録すると予想される地域はどこですか?
アジア太平洋地域は予測期間中に他のすべての地域を上回るCAGR 10.51%が見込まれています。
2025年の収益における公的医療保険の割合は?
公的支払者は2025年の世界収益の51.56%を占めました。
今後5年間で最も速い成長が見込まれる適用分野はどれですか?
スポーツ傷害療法は2031年にかけてCAGR 10.85%で拡大すると予測されています。