
外来リハビリテーションセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
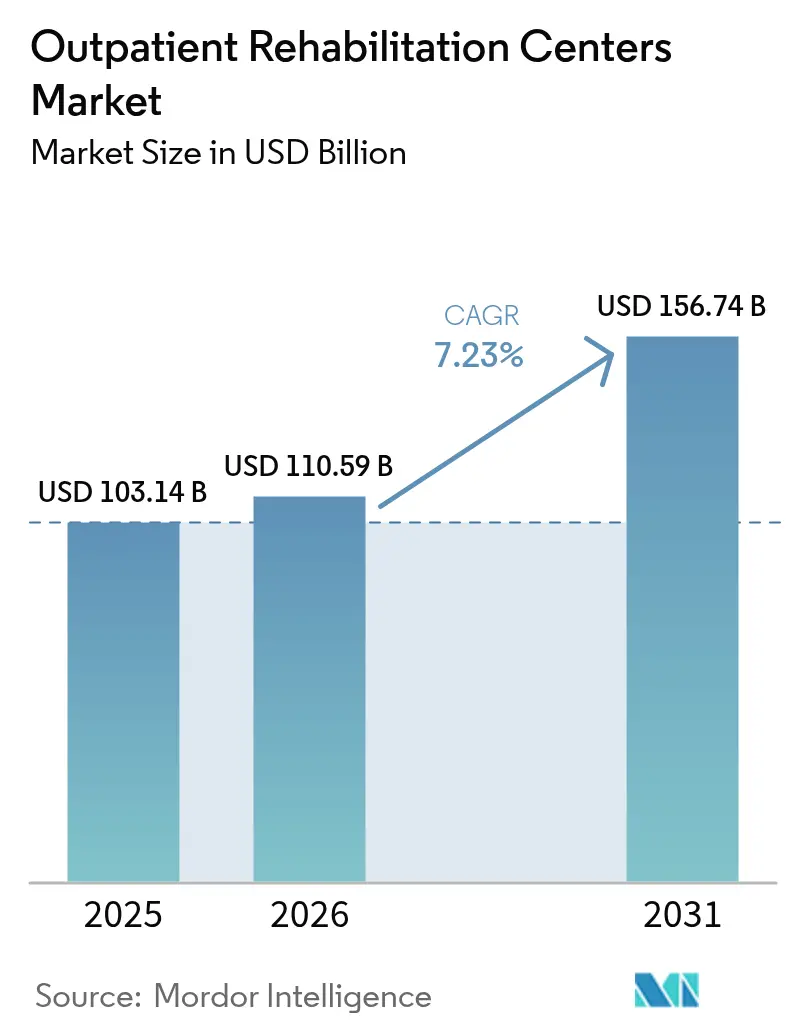
| 市場規模 (2026) | 110.59 十億米ドル |
| 市場規模 (2031) | 156.74 十億米ドル |
| Growth Rate (2026 - 2031) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外来リハビリテーションセンター市場分析
外来リハビリテーションセンター市場は、2025年の1,031億4,000万USDから2026年には1,105億9,000万USDへと成長し、2026年~2031年の年平均成長率(CAGR)7.23%で2031年までに1,567億4,000万USDに達すると予測されています。この着実な拡大は、人口の高齢化、慢性疾患の急増、および入院施設からの診療量をシフトさせる支払者主導のコスト抑制を反映しています。2024年に導入されたメディケアの新たな集中外来プログラム(IOP)請求コードにより償還範囲が拡大し、テレリハビリテーション同等法や雇用者主導の筋骨格系(MSK)プログラムがクリニックへの追加的な患者流入を促しています。バーチャルリアリティ(VR)療法からAI主導の運動処方に至るまでの技術導入が、臨床アウトカムを向上させ、プロバイダーのリーチを拡大し続けています。統合・集約化が引き続き主要テーマであり、規模の優位性がクリニックの人材不足および償還圧力の吸収を助けていますが、当市場は依然として大幅に断片化しており、買収の機が熟しています。
主要レポートのポイント
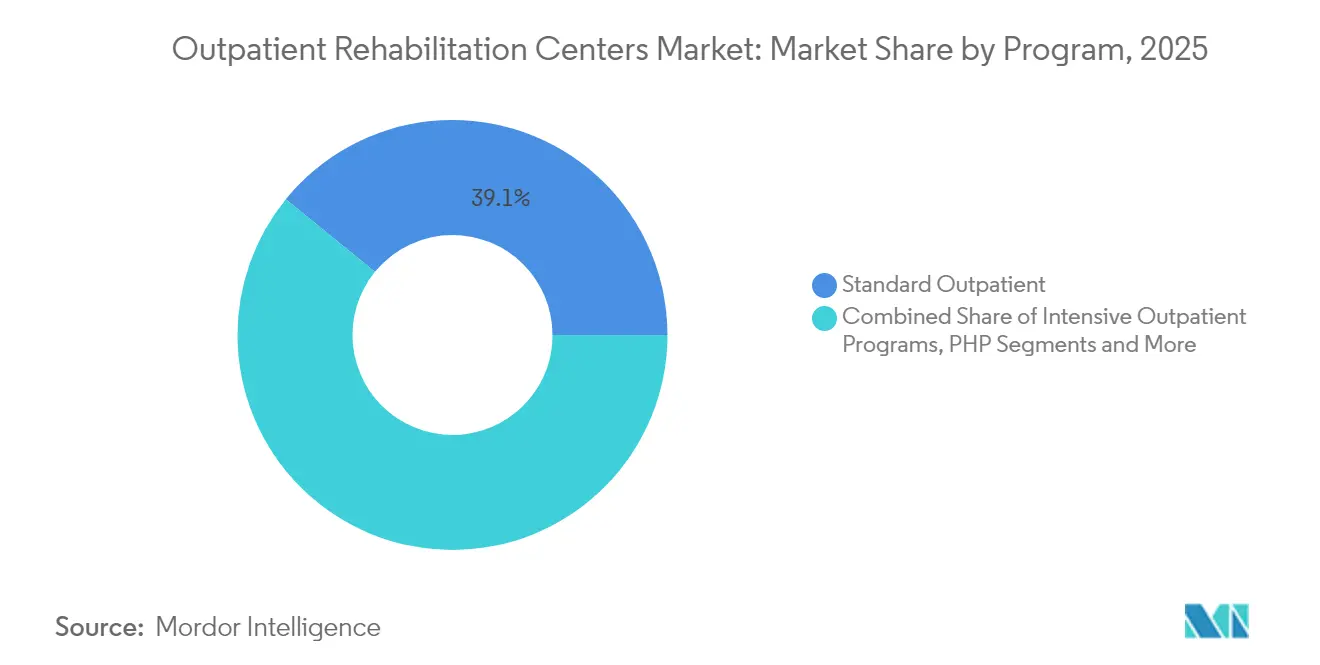
- プログラム別では、標準外来プログラムが2025年の外来リハビリテーションセンター市場シェアの39.12%を占めてトップとなり、ハイブリッド・テレ外来プログラムが2031年までの年平均成長率(CAGR)10.32%で最も急速な拡大が見込まれています。
- 療法別では、理学療法が2025年の外来リハビリテーションセンター市場規模の42.31%を占めましたが、VR支援療法が2031年までの年平均成長率(CAGR)11.05%で加速すると予測されています。
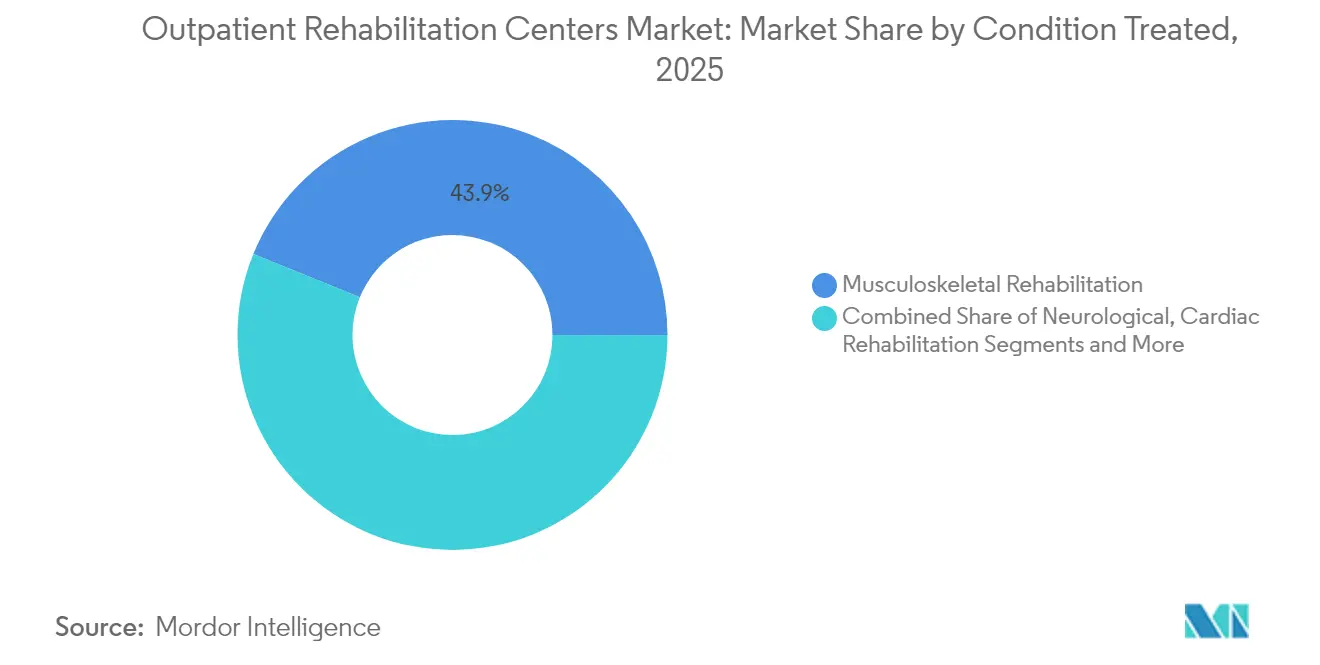
- 疾患別では、筋骨格系リハビリテーションが2025年の外来リハビリテーションセンター市場規模の43.85%を占め、心臓リハビリテーションが年平均成長率(CAGR)10.29%で最も速い成長を記録する見込みです。
- エンドユーザー別では、成人が2025年の診療量の50.71%を占め、スポーツ傷害患者が年平均成長率(CAGR)9.11%で2031年まで拡大する最も活発なセグメントを形成しています。
- 地域別では、北米が2025年の収益の44.05%を占め、アジア太平洋地域が予測期間において最高の地域別年平均成長率(CAGR)9.62%を達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の外来リハビリテーションセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急速な人口高齢化と 慢性疾患負担 | +1.8% | 北米および欧州に最も高い影響をもたらす全世界 | 長期(4年以上) |
| 入院から 低コストな外来施設へのコストシフト | +1.4% | 北米および欧州が主導する全世界 | 中期(2~4年) |
| メディケアへの集中外来プログラム(IOP) コードの追加(2024年) | +0.9% | 北米、特に米国 | 短期(2年以内) |
| 農村部へのアクセスを促進する テレリハビリテーション同等法 | +0.7% | 北米およびオーストラリアの農村部地域 | 中期(2~4年) |
| クリニックへの来院者数を促進する 雇用者主導のMSKプログラム | +0.6% | 北米および欧州の都市部 | 短期(2年以内) |
| 紹介数量を加速させる ACO / MSO統合 | +0.5% | 北米の統合医療システム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
急速な人口高齢化と慢性疾患負担
65歳以上の成人は2030年までに米国人口の20%を超え、関節炎、心血管系の後遺症、糖尿病関連の運動機能障害のリハビリテーション需要が増大します。既に成人の39%が少なくとも一つの慢性疾患を抱えて生活しており、支払者およびプロバイダーは外来プログラムを最もコスト効率の高い長期管理の場として位置づけています。理学療法、作業療法、行動療法を組み合わせたクリニックは、持続的かつ非景気循環的な診療量を獲得するのに特に有利な立場にあります。
入院から低コストな外来施設へのコストシフト
外来受診数は2030年までに年間58億2,000万件に達すると予測され、メディケアの価値に基づく購入制度および支払者による高い病院施設料への反発が後押ししています。医療施設建設証明要件を縮小している州では、外来施設の開設が急増し、外科医とリハビリテーション患者双方の選択肢が拡大しています。外来リハビリテーションのコストは同等の入院エピソードと比べて30~50%低いため、民間支払者は受益者を急性期後回復のためのコミュニティクリニックへますます誘導しています。
メディケアへの集中外来プログラム(IOP)コードの追加(2024年)
メディケアの新たなIOPコードにより、病院、重症患者アクセス病院(CAH)、地域精神保健センターが週に少なくとも9時間の構造化された精神科ケアの請求を行えるようになり、行動医療を取り入れるリハビリテーション事業者に新たな収益源が開かれました。[1]メディケア・メディケイドサービスセンター(Centers for Medicare & Medicaid Services)、「MM13222 – 新条件コード92:集中外来プログラムサービスの請求要件」、cms.gov初期請求データは、外来の行動医療診療量が同時に上昇していることを示しており、統合された身体的・精神的サービスラインのビジネスケースを強化しています。
農村部へのアクセスを促進するテレリハビリテーション同等法
米国の多くの州およびオーストラリアにおける恒久的な遠隔医療同等制度により、バーチャルセッションと対面セッションの償還が均等化され、地理的条件が支払者の障壁とならなくなりました。農村保健クリニックは、2025年12月まで柔軟性を維持するルール変更を確保し、導入をさらに促進しました。[2]全米農村保健クリニック協会(NARHC)、「農村保健クリニックがメディケア医師報酬スケジュール最終規則において主要な規制上の成果を確保」、narhc.org限られたオンサイト療法にリモートモニタリングとVRコーチングを組み合わせることで、プロバイダーはより広い患者パネルに対して希少な臨床スタッフを配置することができます。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 免許を持つ療法士・ 臨床医の不足 | -1.2% | 北米および欧州で最も深刻な全世界 | 長期(4年以上) |
| 民間支払者からの 償還引き下げ圧力 | -0.8% | 北米および欧州の民間保険市場 | 中期(2~4年) |
| テレリハビリテーションにおける サイバーセキュリティおよびHIPAAコンプライアンスコストの増加 | -0.4% | 技術依存市場(全世界) | 短期(2年以内) |
| 新規外来サイトに対する 地域ゾーニング規制 | -0.3% | 北米の都市・郊外市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
免許を持つ療法士・臨床医の不足
2037年までに常勤理学療法士が12,070人不足すると予測されており、現在の外来空席率は9.5%、農村部の供給は必要量のわずか19%となっています。[3]米国理学療法士協会(American Physical Therapy Association)、「PTJ:新たな労働力予測が2037年までの理学療法士不足を予測」、apta.org給与インフレと定着ボーナスが中小規模の独立系事業者の利益率を圧迫し、新規拠点の展開を遅らせる可能性があります。
民間支払者からの償還引き下げ圧力
2025年の医師報酬スケジュールはメディケアの換算係数を2.93%引き下げており、民間保険会社も同様の動きに出ることを示唆しています。事前承認プロトコルと承認されたエピソード期間の短縮により、クリニックは迅速にアウトカムを証明するか、未償還の受診を吸収することが求められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プログラム別:ハイブリッドモデルがイノベーションを牽引
標準外来プログラムは2025年において39.12%と最大のシェアを獲得し、定期的な術後ケアおよび慢性疾患管理の受診を通じて外来リハビリテーションセンター市場を支えています。これらのクリニックは予測可能な診療量の流れと定着した紹介経路の恩恵を受けています。ハイブリッド・テレ外来プログラムは、まだ発展途上ではあるものの、患者がクリニックでの評価と自宅でのVR主導セッションを交互に行う利便性を歓迎する中、年平均成長率(CAGR)10.32%で拡大しています。リアルタイムデータによって服薬遵守と機能的改善が証明された場合、支払者はこれらのモデルを支持し、不必要な対面受診と移動コストを削減します。
ハイブリッド方式は、従来の療法士による監督とAI主導の進捗管理ダッシュボードを組み合わせています。多くの法域で償還同等制度が存在するため、プロバイダーは収益希薄化なしにデジタルファーストのフォローアップを収益化できます。メディケアの下で新たに償還対象となった集中外来プログラムは行動医療の収益レイヤーを追加し、部分的入院プログラムおよびデイリハビリプログラムは多職種連携が必要な複雑な神経・整形疾患症例に対応しています。その結果、支払者や規制上のショックに対してオペレーターを保護する多様化したサービスミックスが生まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


療法別:VR技術が治療パラダイムを変革
理学療法は2025年の収益の42.31%を占め、大多数のクリニックがより広いサービスバンドルを構築する主要モダリティとなっています。その優位性は広範なMSKおよび術後ニーズに起因しています。年平均成長率(CAGR)11.05%で拡大するVR支援療法は、バランスと神経運動制御を鋭化させる没入型タスクを導入し、平均回復期間を短縮しています。作業療法と言語聴覚療法は脳卒中および小児患者に対して安定した需要を維持し、認知行動療法とモチベーショナル・インタビューイングは、統合的な物質使用および慢性疼痛プログラムにおける新たな収益経路を開いています。
療法士はますます外骨格とゲーミファイドVRラボを活用して、品質を犠牲にすることなくより多くのケースロードを管理するようになっています。AI支援プラットフォームはセッション強度をパーソナライズし、運動プログラムをリアルタイムに適応させることで、服薬遵守とアウトカムを向上させます。アウトカムに基づく償還が厳格化するにつれ、客観的なデジタル指標を活用するクリニックが価値に基づく支払者から支持を得ています。
治療対象疾患別:心臓リハビリテーションが成長を加速
筋骨格系リハビリテーションは、職場での負傷や変性関節疾患の蔓延により、2025年においても43.85%と最大の疾患カテゴリーであり続けました。心臓リハビリテーションは規模は小さいものの、心筋梗塞および冠動脈バイパス後の二次予防バンドルにリハビリテーションが組み込まれるガイドラインのもと、年平均成長率(CAGR)10.29%で他のすべてを上回るペースで成長しています。神経リハビリテーションは長いエピソード期間を必要とする高度急性期のセグメントであり、肺リハビリテーションと物質使用障害プログラムは統合ケアプロトコルの下で拡大しています。
遠隔患者モニタリングデバイスが心肺バイタルサインをクリニックのダッシュボードに直接送信し、療法士が在宅環境で安全に負荷レベルを調整することを可能にしています。VRに基づく神経運動エクササイズは、脳卒中生存者における上肢機能の改善において従来の方法より優れた成果を示しており、アウトカム主導の契約における支払者の支持を獲得しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー別:スポーツ医学がプレミアム成長を牽引
成人は2025年の受診の50.71%を占め、慢性疾患の有病率が上昇するにつれ引き続き診療量の中心となります。しかしスポーツ傷害患者は年平均成長率(CAGR)9.11%を示しており、プレミアム価格を伴うハイテク歩行分析ラボとパフォーマンス最適化パッケージに引き付けられています。高齢者需要は転倒予防および骨粗しょう症プログラムが機能的自立を延長するにつれて着実に増加し、小児リハビリテーションは発達への配慮と家族参与が求められます。
スポーツリハビリテーションセンターは、モーションキャプチャ分析と筋力コンディショニングカリキュラムを統合することで差別化を図り、患者一人当たりの収益を拡大し、アスレチックコミュニティにおける口コミ紹介を促進しています。労働者補償事例は引き続き信頼性の高い保険者負担のケースロードを供給し、早期職場復帰指標に焦点を当てています。
地域分析
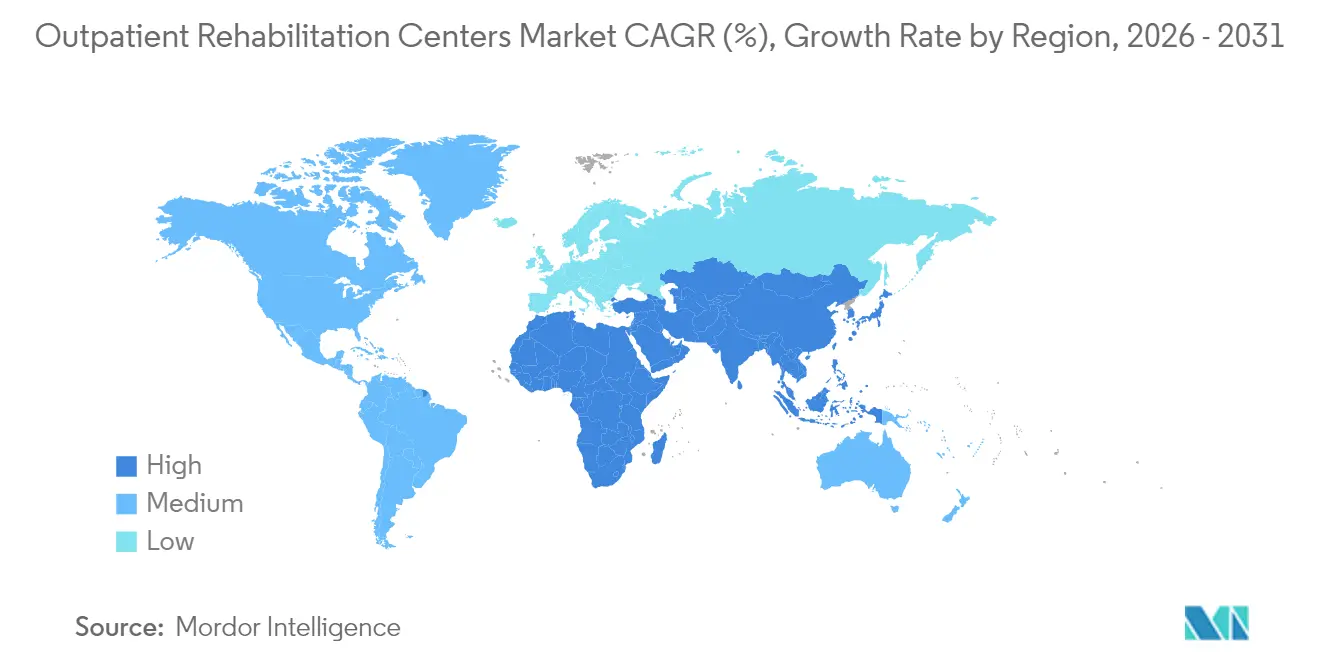
北米は2025年の収益シェアの44.05%を占め、外来リハビリテーションセンター市場をリードしており、広範な保険適用、賃金調整された償還、および密度の高いクリニックネットワークがその原動力となっています。米国は支出の大部分を占め、メディケアおよび大手民間保険会社が新たなIOP行動医療コードを含む多様なプログラム種別を償還しています。カナダは普遍的な保険適用と慢性疾患有病率の上昇を通じて需要を補完し、メキシコの成長する医療観光と雇用者向けMSKイニシアティブが国境を越えた診療量を加えています。
欧州は、地域密着型リハビリテーションへの公共セクター投資と在宅テレリハビリテーションを優遇する改定EUディレクティブにより、中一桁台の成長を維持しています。ドイツなどの国では法定保険の下で償還されるデジタル健康処方箋が導入され、VR療法の受容が広がっています。英国のNHS長期計画は、価値に基づく予算のもとで外科医、理学療法士、作業療法士を調整するMSKハブに投資し、外来のスループットを増加させています。
アジア太平洋地域は年平均成長率(CAGR)9.62%と最も急速に拡大する地域であり、中国、韓国、シンガポールにおける急速な人口高齢化と、グリーンフィールドクリニック建設に資金を提供する官民パートナーシップが後押ししています。政府は療法士不足を補うためにAI導入を推進し、スマートリハビリテーション機器への需要を喚起しています。インドやインドネシアなどの新興市場では生活習慣病の発生率が急増し、国内チェーンが西洋の外来モデルを複製することを促しています。テレリハビリテーションは農村部のプロバイダー不足を解消し、患者一人当たりに必要な資本を削減することで、地理的カバレッジの拡大を加速させています。
南米および中東・アフリカは、まだ発展途上ではあるものの有望な市場を呈しています。ブラジルでは病院の占床率が上昇するにつれ外来リハビリテーションの民間保険承認手続きが合理化されており、サウジアラビアのビジョン2030健康アジェンダはリハビリテーションを優先サービスとして指定しています。インフラ上の制約と臨床医の不足が即座の規模拡大を制限し続けていますが、米国および欧州のパートナーとの二国間トレーニングイニシアティブが能力の向上を開始しています。

規制環境
米国では、メディケアにおける外来リハビリテーションの参加は、42 CFR 485.50-485.74に基づく包括的外来リハビリテーション施設(CORF)に関する医療保険・医療扶助サービスセンター(CMS)の基準、およびCMSとHHSのガイダンスを通じて運用されるセラピー請求・記録要件によって支えられている。2026会計年度において、CMSはKX修飾子の閾値をPT/SLP合算で2,480米ドル、OTで2,480米ドルに維持し、新たなリモート治療モニタリング(RTM)コード(98979、98984、98985)を「場合により治療サービス」として追加指定する。これにより、デジタル追跡によるアドヒアランスや進捗に紐づいた償還経路が拡大する。
遠隔リハビリテーションの監督は、連邦政策と機器統治によってますます形作られている。2026年統合歳出法第6209条は、PT、OT、SLPによるテレヘルスサービス(電話による評価・管理を含む)の提供に関する承認を2027年12月31日まで延長し、ハイブリッドケアモデルを支援する一方で、HIPAAおよびサイバーセキュリティ対応の要求を高めている。欧州では、リハビリテーション機器の調達および臨床使用は、医療機器規則(EU)2017/745(MDR)および施行規則(EU)2026/977などの関連実施規則の影響を受けている。既存機器に対するMDRの移行期間の延長は、リスク分類により2027年から2029年まで異なり、一部の資産の供給タイミングを緩和する一方で、適合性評価のスケジュールが購買判断の中心であり続けている。
バリューチェーン分析
バリューチェーンは、紹介の発生とケアコーディネーション(急性期病院、整形外科・循環器科クリニック、ACO/MSOネットワーク、雇用主、労災補償)から、ケア提供(外来クリニック運営者とセラピスト労働力)まで続く。イネーブリングインフラには、EHRおよびデジタルエンゲージメントプラットフォーム、リモートモニタリングツール、レベニューサイクル・請求サービスが含まれる。セラピー入力には、ロボティクス、センサー、モーションキャプチャー、VRシステムなどのリハビリテーション機器、および装具・義肢、その他の耐久医療機器が含まれる。
公的・民間支払者による償還および利用管理は、来院承認、記録、成果報告の要件を形作り、それがクリニックのスループットと利益率を左右する。交渉のポイントは、臨床医の供給と専門技術の調達に集中し、労働力の可用性(有資格セラピストおよびアシスタント)が主要な能力制約となっている。ハイテクなリハビリテーション用具は、部品、ソフトウェアライセンス、保守に関する単一供給元依存を生み出すこともあり、遅延やサービス中断へのリスクを高める。より大規模な複数拠点ネットワークや病院系運営者は、単価経済性の改善とプロトコルの標準化のために契約と調達をますます集中化させる一方、小規模クリニックは流通業者、共同購買、クラウドソフトウェアベンダーを利用して、大きな先行投資なしに高度なモダリティにアクセスしている。両モデルにおいて、42 CFR Part 485に基づくCORFコンプライアンス要件と支払者の請求規則が、人員配置、監督体制、提供される最低限のサービスセットに影響を与えている。
競争環境
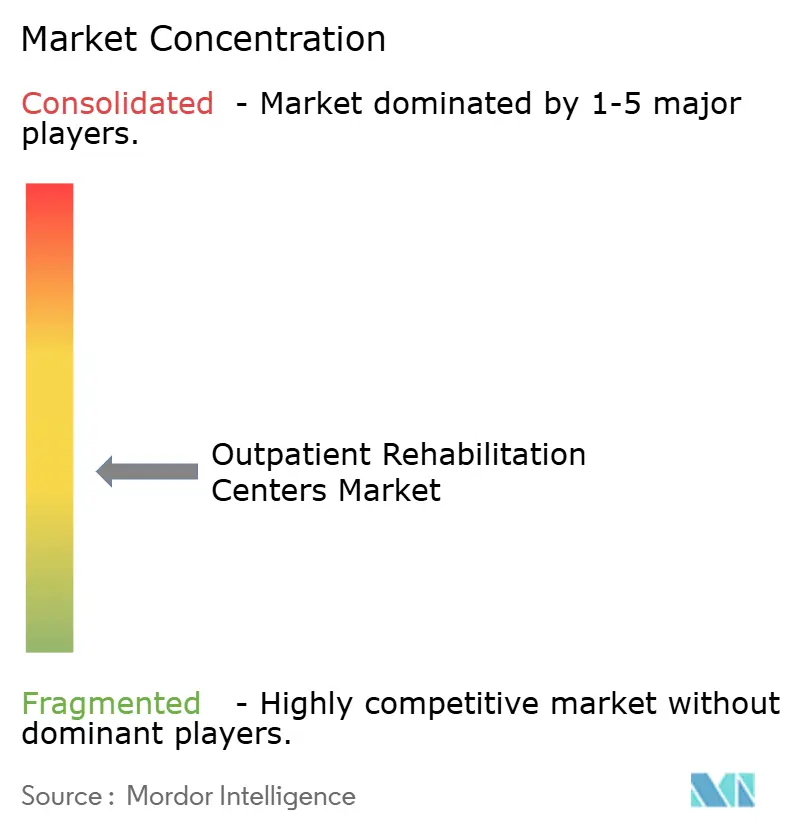
外来リハビリテーションセンター市場は断片化しており、上位10社のオペレーターが世界の収益の20%未満を占めています。Select MedicalとEncompass Healthは、バンドル払い退院患者を獲得するために急性期病院の近くに多職種連携センターをクラスター展開することで拡大しています。ATI Physical Therapyは雇用者向けMSKパートナーシップに注力し、FOX RehabilitationとPowerback Rehabilitationは買収により加速しています——FOXは2024年にAgeglityを買収し、Powerbackは同年にEncore GCを買収しました。
技術が主要な差別化要因となっています。Net Healthの2025年6月のLimber Health買収により、電子健康記録(EHR)スイートに遠隔運動追跡が追加され、小規模クリニックにエンタープライズグレードのデータキャプチャ機能が提供されました。DIHとNobis Rehabilitation Partnersのパートナーシップは、入院から外来への移行においてロボティクスとセンサーに基づく歩行訓練を展開し、人員比例増加なしにスループットを向上させています。VRプラットフォームの早期導入者は患者満足度スコアの二桁増加とエピソードあたりの平均受診数の測定可能な削減を報告しており、総コスト削減を注視する支払者にとって魅力的となっています。
価値に基づく契約は引き続き成熟しています。リアルタイムの機能アウトカムダッシュボードを提供できるオペレーターが、出来高払いモデルに依存する独立系事業者からシェアを獲得しています。しかし、技術展開と人材採用の資本集約性が継続的な統合を促しており、プライベートエクイティ(PE)は保険会社および紹介外科医との地域密度と交渉力を高める複数州にわたるボルトオン戦略を好む傾向にあります。
外来リハビリテーションセンター業界リーダー
Select Medical Holdings
AIM Health Group Inc.
LHC Group, Inc.
Trilogy Health Services, LLC.
Craig Hospital
- *免責事項:主要選手の並び順不同

市場機会と将来展望
米国における償還およびケアモデルの柔軟性は、院内評価とリモートフォローアップを組み合わせたハイブリッド遠隔外来プログラムに向けた短期的な空白地帯を支えている。新たなRTMコード(98979、98984、98985)を「場合により治療サービス」として指定することを含む2026会計年度のCMSの措置、およびPT/SLP合算で2,480米ドル、OTで2,480米ドルに維持されたKX修飾子の閾値は、データ取得、アドヒアランス追跡、成果ダッシュボードへのプロバイダー投資を支えている。これらの能力は、その後、支払者との契約全体で活用できる。同時に、2026年統合歳出法は、PT、OT、SLPに対するテレヘルス権限を2027年12月31日まで延長し、限られた臨床医をより広範な地域に展開する運営モデルを強化する一方で、記録、プライバシー、サイバーセキュリティの能力を競争上の差別化要因として維持している。
モダリティを超えて、サービスラインの拡大は行動医療の統合や雇用主向けMSKプログラムと結びついており、運営者は理学療法と構造化された精神的・社会的支援経路をバンドル化できる。2024年に導入されたメディケア集中外来プログラム(IOP)の請求変更は、構造化された外来精神科ケアの償還対象範囲を広げ、これが慢性疼痛、術後回復、物質使用の併存症に対する統合的な身体・精神プログラムを構築するクリニックを支えている。技術導入も具体的な差別化要因であり、Net HealthなどのeカルテおよびリモートケアツールキットがLimber Healthを通じてリモート運動追跡へと拡大し、小規模クリニックがハイブリッド経路を運用化し、成果報告を標準化し、より少ない手作業でバリューベースの取り決めに参加することを支援している。
最近の業界動向
- 2026年7月:Select MedicalとTallahassee Memorial HealthCareは、フロリダ州タラハシーで47床の専門病院を運営する合弁パートナーシップを結成した。これには19床の重症回復病床と28床の急性期リハビリ病床が含まれる。このプロジェクトは、フロリダパンハンドル地域におけるSelect Medicalの急性期後継続ケアを拡大し、複雑な回復経路全体で病院連携の紹介獲得を強化する。
- 2026年5月:Select MedicalとCarilion Clinicは、バージニア州ロアノークに新たな50床の入院リハビリ病院を建設・運営する合弁事業を開始し、2026年春に建設を開始する。このパートナーシップは、成長する地域拠点に能力を追加し、共有運営モデル内での急性期からリハビリへのより緊密な移行を支える。
- 2024年7月:Blue Cross Blue Shield of Michiganは、Hinge Healthとの提携により、バーチャル筋骨格プログラムを開始し、対象会員に年間12回の無料理学療法訪問を提供する。この給付設計は、MSKリハビリテーションへの早期エンゲージメントを促進し、ハイブリッド外来ネットワークへ需要を誘導できるバーチャルファーストの経路に対する支払者の受容を加速させる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は外来環境で提供される有料リハビリテーションサービスを対象とし、患者は当日中に自宅に戻り、ケアは予定されたセラピー来院と構造化されたプログラムを通じて提供される。
対象範囲外:入院リハビリ病院、長期居住型リハビリ、および外来リハビリテーションサービスとして請求されない非公式な自宅介護は除外される。
セグメンテーション概要
- プログラム別
- 標準外来プログラム
- 集中外来プログラム(IOP)
- 部分的入院プログラム(PHP)
- ハイブリッド・テレ外来プログラム
- 特化型デイリハビリテーション(神経・心臓・整形)
- 療法別
- 理学療法
- 作業療法
- 言語聴覚療法
- 認知行動療法(CBT)
- コンティンジェンシー・マネジメント(CM)
- モチベーショナル・インタビューイング(MI)
- VR支援療法
- 水中・海洋療法
- 治療対象疾患別
- 筋骨格系リハビリテーション
- 神経学的リハビリテーション
- 心臓リハビリテーション
- 肺リハビリテーション
- 物質使用障害リハビリテーション
- その他(熱傷、腫瘍など)
- エンドユーザー別
- 小児人口
- 成人人口
- 高齢者人口
- スポーツ傷害患者
- 労働者補償事例
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
数値をモデル化する前に、外来リハビリ需要がどのように生まれ、どのように支払われるかを把握するためにデスクワークを実施した。米国CDC(慢性疾患の負荷)、CMSのメディケア支払い・利用資料、サービス利用の指標としてのOECD保健統計、および医療費支出に影響を与えるマクロ指標としての世界銀行など、公的資料を参照した。
対象範囲を現実的に保つため、各国の保健当局や規制機関、ならびに査読済みの臨床・医療経済学文献(ケア経路や来院強度を理解するため)も参照した。これを、クリニックの拠点網とサービスミックスを説明する信頼できる報道や投資家向け資料で補完した。さらに、企業財務・インテリジェンス、関連ニュースおよび財務情報のための有料データベース、そして時間とともに来院数や価格水準を変化させ得るセラピー提供方式の変化を捉えるための特許データベースを使用した。これらの情報源は例示にすぎず、データ収集、検証、研究上の明確化のために他の多くの公的文書・データセットも参照したため、網羅的ではない。
一次インタビューおよび調査
クリニック運営者、セラピー部門責任者、紹介側の関係者、支払者対応の専門家を組み合わせて、一次的な電話取材と調査を実施した。これは、公開データが薄い部分、特に来院の予定の立て方や償還変更がクリニックの価格設定にどのように反映されるかについて、仮説を検証する上で役立った。
グローバル市場を対象に、主要地域を網羅し、回答者を用いて来院頻度のパターン、人員制約、支払者のカバレッジ行動、および請求更新やケア提供環境の変化に通常伴う価格変動を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:27% | CXO:20% | アジア太平洋:43% |
| 中位層:52% | 部門・ユニットリーダー:22% | 欧州・中東・アフリカ:30% |
| 中小プレーヤー:21% | マネージャー:58% | 南北アメリカ:27% |
市場規模算定と予測
中核となる規模算定のロジックは、トップダウンとボトムアップの両アプローチを組み合わせている。医療費支出とサービス利用の指標を用いて、地域別の外来リハビリテーション需要プールを再構築し、その後、外来シェアと有料来院強度によってフィルタリングする。
この結果は、サンプル抽出したクリニックの収益ランレート、セラピスト人員数に基づく能力の仮定、およびASPに推定来院数を乗じたものなど、選択的なボトムアップ近似を用いて検証した。その後、ギャップがデータノイズではなく構造的なものと見られる場合には、モデルを調整した。
追跡された主要な入力には、外来プログラムミックス(該当する場合、標準外来と集中外来・部分入院の比較)、セラピーモダリティミックス(例えば理学療法、作業療法、言語療法)、疾患ミックス(筋骨格系および神経系の指標が来院数を左右する傾向がある)、支払者の償還方向性(特に公的支払者の規則変更)、および1エピソードあたりの平均来院数が含まれる。価格と数量は毎年連動して変動するわけではないため、シナリオ分析を用いて予測を行い、ベースケースの傾向は、紹介フロー、人員の可用性、償還への感度に関する専門家の見解によって形成された。ボトムアップの検証が小規模クリニックを一貫してカバーできない場合には、地域レベルの浸透度・能力の代理指標を使用し、その後、検証ラウンドでこれらの仮定をストレステストした。
データ検証と更新サイクル
出力は複数のパスを通じて検証された。まず、前年比の変動、地域別シェアの妥当性確認、および暗示される来院あたり収益が現実的な範囲内に収まっているかどうかの確認から始めた。
その後、セラピー労働力の動向、公的支払者の利用状況に関する報告、および報告されたサービス拡大パターンなど、独立した需要指標に対して総計を比較した。異常値が見つかった場合には、承認前に調査を行った。
重大な差異が見られた場合には、それが価格設定、コーディング、支払者の規則、または短期的な利用の変動のいずれから生じているかを確認するため、関連する回答者に再度連絡した。レポートは毎年更新され、主要な償還・政策変更、ケア提供環境の変化、または見える統合の動きが見通しに大きな影響を与える可能性がある場合には、中間更新が行われる。提供前には、アナリストが最終レビューを行い、クライアントが最新の更新済みの見解を受け取れるようにしている。
他の公開推計との比較によるMordor Intelligenceの外来リハビリテーションセンター市場規模算定
外来リハビリテーションセンターの公開市場規模は、同じテーマであるように聞こえても、サービス範囲の解釈が異なる方向に拡張されるため、大きく異なって見えることがある。差異は通常、どのケア環境が含まれるか、どの支払者フローが含まれると想定されているか、そしてASPと来院数の成長速度をどの程度許容するかから生じる。
この市場における主要なギャップの要因は、通常、設定の定義と請求に紐づく収益の把握方法に関するものである。一部の推計は、外来リハビリセンターを病院外来部門や在宅医療を通じて提供されるより広範なセラピーサービスと混合し、その上で、各地域の償還変更に一貫して結び付けられていない価格成長を適用している。通貨のタイミングも重要であり、複数国の合計値は、使用される為替レートの年度や、主要な支払者コード更新後にモデルが更新されているかどうかによって変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 110.59億米ドル(2026年) | |
| コンサルティング企業A | 142.30億米ドル(2026年) | この数値は、専用の外来リハビリテーションセンターを超えたより広範な外来セラピーサービスを含んでいるように見え、病院外来部門を含むこともあるため、対象となるケア環境が広がり、総計が増加する。 |
| 業界団体B | 98.40億米ドル(2026年) | この推計は、より保守的に見える。おそらく償還対象カテゴリーの範囲がより狭く、自己負担や雇用主提供のMSKプログラムのボリュームを過小に評価している可能性があり、これらは公開データセットにおいて一貫して可視化されていないためである。 |
この表は、同じ年について広い範囲の値を示している。Mordor Intelligenceの対象範囲では、サービスが外来リハビリテーションセンターの環境で提供された場合にのみ数値としてカウントされ、他の環境で提供された外来セラピーと混合されることはない。総計を来院強度、支払者に紐づく価格指標、そして再現可能な地域調整に基づいて固定することで、クライアントが仮説を検証する際に追跡可能で照合しやすい結果を維持している。


レポートで回答される主要な質問
外来リハビリテーションセンター市場の現在の規模はどのくらいですか?
外来リハビリテーションセンター市場は2026年において1,105億9,000万USDの規模です。
市場はどのくらいの速度で成長すると予測されていますか?
市場は年平均成長率(CAGR)7.23%で拡大し、2031年までに1,567億4,000万USDに達すると予測されています。
最も急速に成長しているプログラムセグメントはどれですか?
ハイブリッド・テレ外来プログラムが最も高い成長を示しており、2031年までの年平均成長率(CAGR)は10.32%と予測されています。
VR支援療法が支持を得ている理由は何ですか?
VR支援療法は没入型でデータ豊富なセッションを提供し、機能的アウトカムと患者エンゲージメントを向上させ、年平均成長率(CAGR)11.05%を実現しています。
どの地域が最も強い成長機会を提供していますか?
アジア太平洋地域は医療の近代化と支持的なAIイニシアティブにより、年平均成長率(CAGR)9.62%で最も速い成長が期待されています。
最終更新日:



