
北米スナックバー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
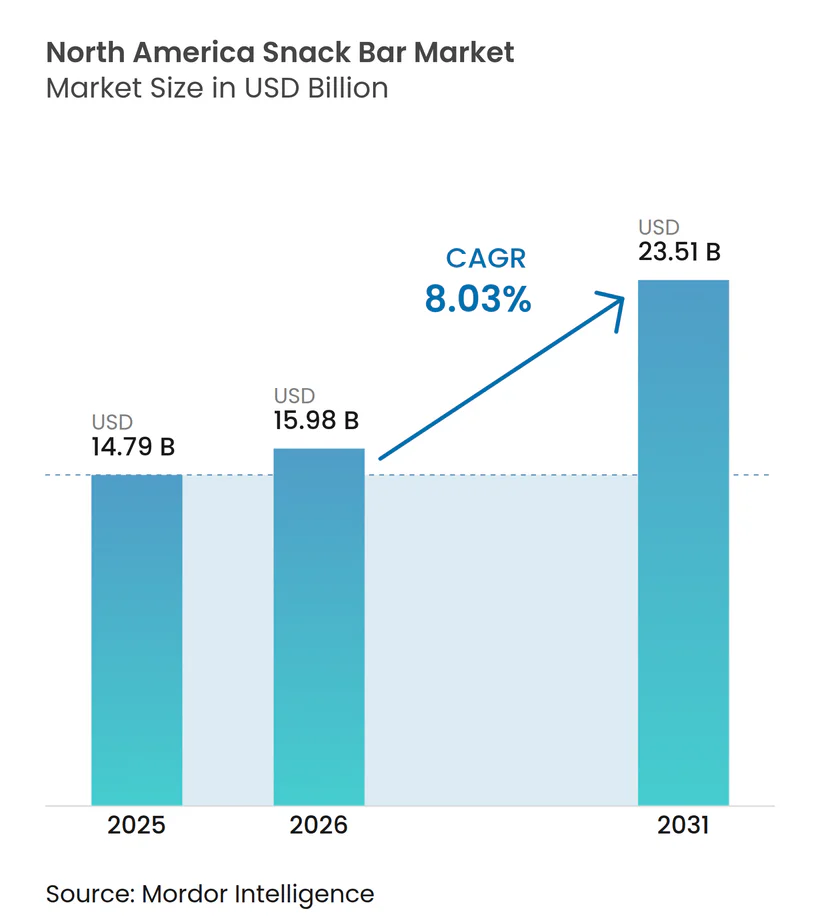
| 基準年の市場規模 (2025) | 14.79 十億米ドル |
| 市場規模 (2026) | 15.98 十億米ドル |
| 市場規模 (2031) | 23.51 十億米ドル |
| 成長率 (2026 - 2031) | 8.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米スナックバー市場分析
北米スナックバー市場規模は2025年にUSD 147億9,000万と評価され、2026年のUSD 159億8,000万から2031年のUSD 235億1,000万へと、予測期間(2026年~2031年)においてCAGR 8.03%で成長すると推定されています。北米におけるスナックバーの需要は、消費者ライフスタイルの変化と、政府規制および業界のイノベーションによって形成された健康・ウェルネスへの関心の高まりにより拡大しています。米国およびカナダにおける多忙かつ外出中心のライフスタイルは、栄養価を提供する携帯可能で利便性の高い食事代替品への需要を高めています。このトレンドは、有機原材料や高タンパク質・食物繊維などの機能的便益を重視する「クリーンラベル」志向に合致した栄養密度の高い選択肢を求める消費者の健康意識の高まりによって支えられています。米国食品医薬品局(FDA)は栄養表示および健康強調表示に関する厳格なガイドラインを施行しており、2025年4月には2026年末までに石油由来の合成食用色素8種を段階的に廃止する計画を発表し、企業に天然代替品の採用を迫っています[1]。WalmartやTyson Foodsなどの企業は、2025年末までに製品から認定色素を排除することを誓約しています。FDAはまた、新たな天然色素添加物の承認に取り組んでおり、2025年5月にはガルディエリア抽出物ブルーおよびバタフライピーフラワー抽出物をスナック製品への使用として承認しました。さらにFDAは、「健康的」最終規則の発効日を2025年4月28日に延期し、「健康的」と表示された製品の基準を更新し、再処方を促進しました。カナダでは、高糖分・高ナトリウム製品に対する包装前面栄養表示ルールが2026年1月を期限として施行予定となっており、ブランドに同様の再処方を迫っています。
主要レポートの知見
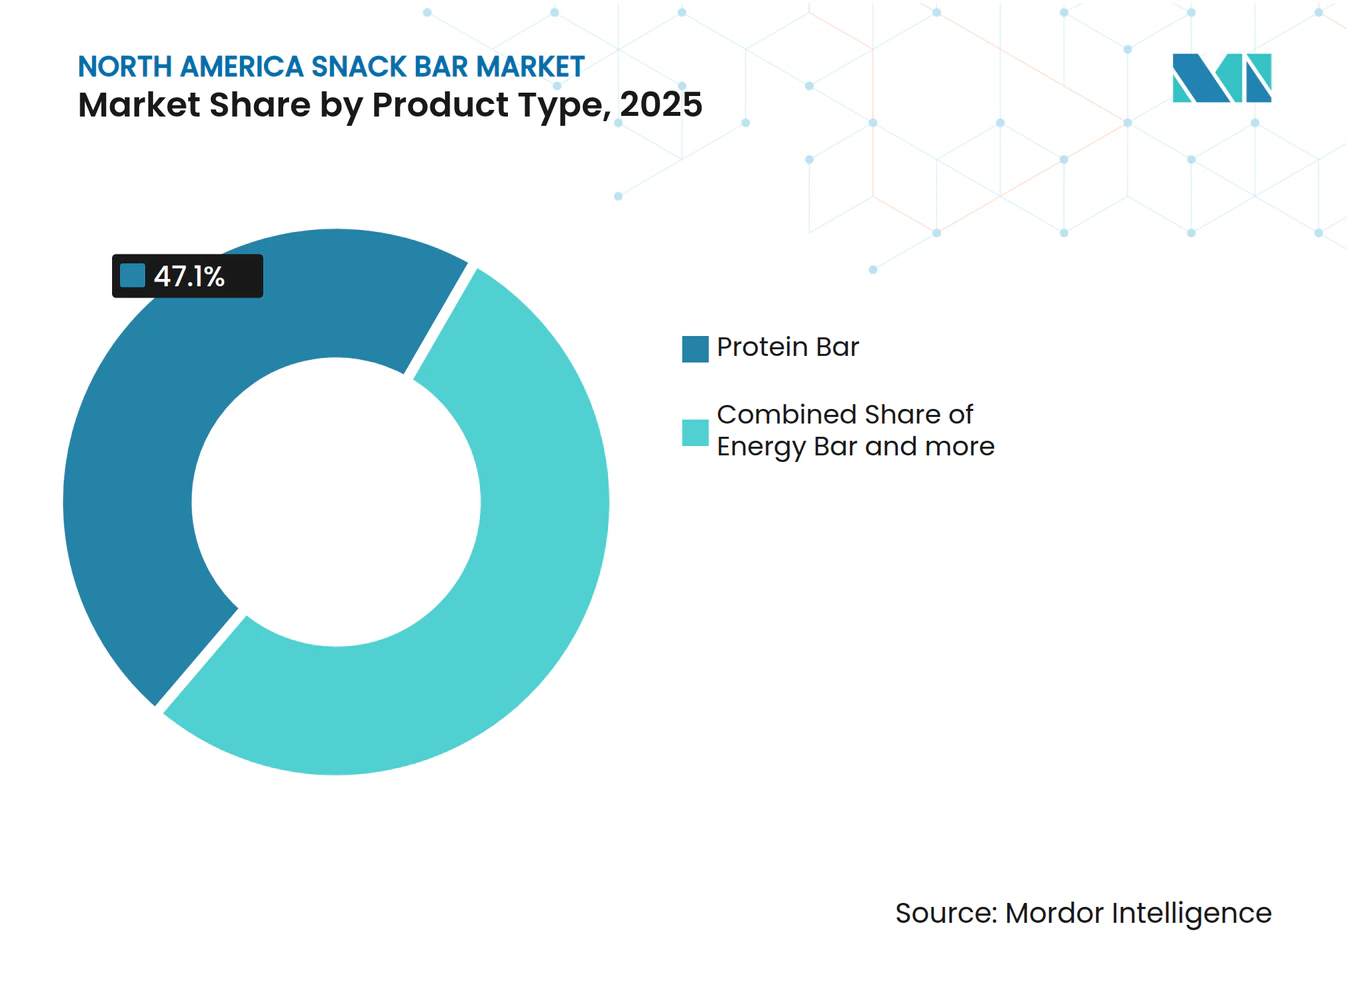
- 製品タイプ別では、2025年においてプロテインバーが47.10%の収益シェアをリードし、一方でエナジーバーは2031年に向けてCAGR 9.29%で拡大する見通しです。
- 原材料ベース別では、2025年においてナッツベースのフォーマットが北米スナックバー市場シェアの37.10%を占めましたが、グラノーラおよびオーツ麦バリアントはCAGR 10.14%で成長すると予測されています。
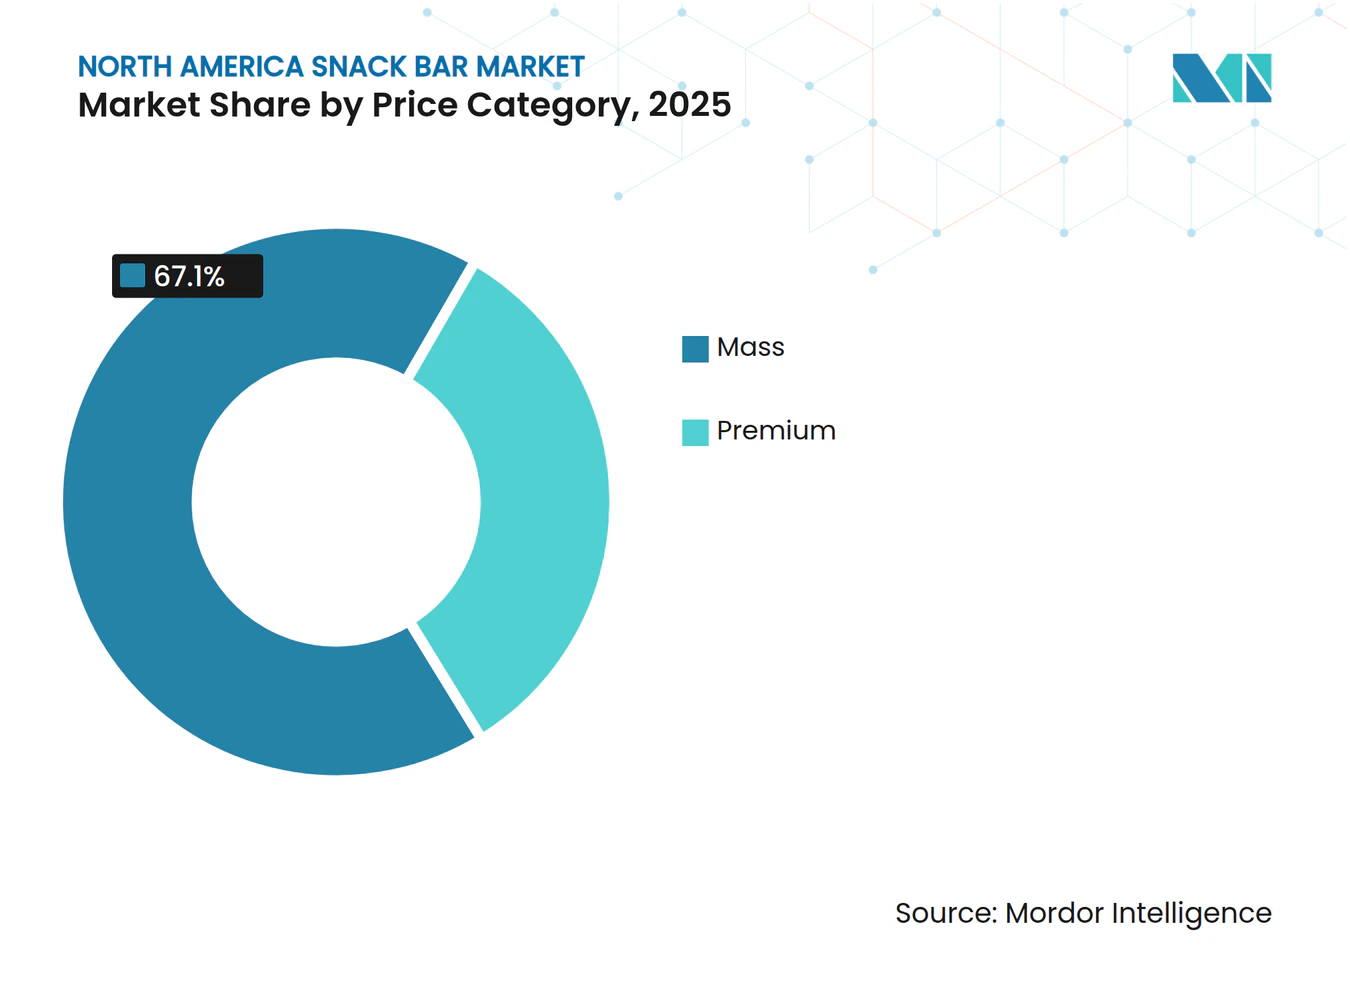
- 価格帯別では、2025年においてマスセグメントが数量の67.10%を占め、一方でプレミアム製品は2031年に向けてCAGR 11.86%で拡大しています。
- 流通チャネル別では、2025年においてスーパーマーケット・ハイパーマーケットが42.40%のシェアを維持しましたが、オンライン小売はCAGR 12.35%で最速の成長を遂げています。
- 地域別では、2025年において米国が収益の79.10%を創出しましたが、カナダは2031年に向けて最高のCAGR 11.05%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (約) CAGR予測への影響(%) | 地域的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ブランド ロイヤルティと効果的なプロモーション戦略 | +0.8% | 北米 全域、米国マス小売において最も強い | 中期 (2~4年) |
| 製品 イノベーションと多様なフレーバープロファイル | +1.5% | 北米 全域、米国およびカナダにおけるプレミアムセグメントのリーダーシップ | 短期 (2年以内) |
| クリーンラベル および天然原材料に対する消費者嗜好の変化 | +1.3% | 米国 およびカナダを中核とし、メキシコの都市部に波及 | 中期 (2~4年) |
| フィットネス カルチャーとアクティブライフスタイルの成長 | +1.6% | 北米 全域、カナダの各州および米国の大都市圏で加速 | 長期 (4年以上) |
| 包装 ソリューションのアドバンスメントとサステナビリティ | +0.7% | 米国 およびカナダ、州レベルおよび連邦EPR規制が牽引 | 長期 (4年以上) |
| 機能性 原材料の統合 | +1.4% | 北米 全域、プレミアムおよび専門チャネル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
製品イノベーションと多様なフレーバープロファイル
フレーバーの差別化は、棚の視認性を高め、リピート購入を確保することを目指すブランドの主要戦略として浮上しています。2025年3月、General Millsはネーチャー バレー トリックス シリアルバーを発売し、フランチャイズに馴染みのある若い消費者に響くノスタルジックなブランディングを活用しました。Questは、レディ・トゥ・ドリンク(RTD)フォーマットに対抗するため、2025年3月には1サービングあたりタンパク質45グラムを誇るプロテインミルクシェイクを、2025年2月にはオーバーロードバーを発売し、いずれも利便性の高いフォーマットで食事代替マクロ栄養素を強調しました。Mondelezの調査では、プロテインバーのフレーバーとして最も人気があるのはピーナッツバターであることが明らかになっています。しかし、ブランドはソルテッドキャラメル、抹茶、チリライムなどのセカンダリーフレーバーを取り入れており、これは単なる魅力だけでなく、プレミアム価格設定を正当化しソーシャルメディアでの話題性を高めるためでもあります。注目すべきは、セイボリープロファイルへの明確なシフトです。ネーチャー バレーのスモーキーBBQおよびエブリシング ベーグル ナットクランチバリアントは、かつてはポテトチップスやクラッカーが占めていた午後のスナックの機会を狙っています。この戦略的な多様化により、メーカーは時間帯や消費シーンに応じて製品を区分することができ、内部競合を効果的に最小化できます。
クリーンラベルおよび天然原材料に対する消費者嗜好の変化
クリーンラベルへの需要が高まる中、原材料の調達方法や処方の更新スピードも変化しています。2024年、FDAは包装前面の「健康的」表示に関する更新を公表しました。これらの更新は、飽和脂肪、ナトリウム、添加糖分に対するより厳格な制限を課す一方で、意味ある食品グループ成分の必要性を強調しています。これに応じて、ブランドはマルトデキストリンやコーンシロップをデーツ、はちみつ、モンクフルーツなどの代替品に置き換えています。しかし、これらのより健康的な代替品は往々にして価格が高くなります。RXBARとLÄRABARはこのトレンドを活かし、最小限の原材料処方を中心としたフランチャイズを構築してきました。RXBARは卵白、デーツ、ナッツに注力し、LÄRABARはデーツ、ナッツ、フルーツを重視しています。両ブランドとも、原材料リストが5品目を超えることを警戒する消費者にアピールしています。一方、Health Canadaは包装前面栄養表示の変革を推進しています。この表示システムは、ナトリウム、糖分、または飽和脂肪の高い水準を警告シンボルで強調します。カナダのブランドはプレッシャーを感じており、2026年までに未遵守の場合、主要小売業者からデリスティングされる可能性があります。米国とカナダのこの規制上の分断は、多国籍企業にとって問題を複雑にしており、デュアルSKUのシナリオを招いています。しかし、これは迅速に方向転換して処方を改定できる機敏な地域ブランドにとっては好機となっています。
フィットネスカルチャーとアクティブライフスタイルの成長
拡大するフィットネス経済がプロテインバー消費の急増を牽引しています。健康・フィットネス協会の報告によると、2024年において米国のフィットネスセンターおよびヘルスクラブは約7,700万人という10年ぶりの過去最多の会員数を誇りました。このトレンドはジム愛好者に限らず、リモートワーカーや学生も午後の倦怠感を乗り切るために机にプロテインバーをストックしています。一方、体重管理のためのGLP-1受容体アゴニストの普及拡大は興味深い変化をもたらしています。これらの食欲抑制薬を使用するユーザーは、タンパク質豊富なスナックを求める傾向があります。これにより、日々のタンパク質目標を達成し、体重減少中の筋肉量を維持することができます。ブランドはこの機会を捉え、自社のバーを「GLP-1対応」としてブランディングし、1サービングあたり20グラム以上のタンパク質を誇示しています。TikTokやInstagramなどのプラットフォームでは、フィットネスインフルエンサーがこのトレンドをさらに加速させています。彼らのアンボクシング動画やマクロ管理チュートリアルは、栄養を制限的な食事制限ではなくパフォーマンス向上の手段として捉えるZ世代に共鳴しています。
機能性原材料の統合
バーは機能性原材料の注入により、単なるスナックからプロアクティブなウェルネスツールへと進化しています。処方にはコラーゲンペプチド、MCTオイル、アシュワガンダなどのアダプトゲン、プロバイオティクスが含まれるようになり、肌の健康、認知機能の集中力、腸内マイクロバイオームのサポートをターゲットにしています。IngredionのBarProおよびBarFlexテクスチャライザーにより、メーカーはこれらのバイオアクティブをシームレスに統合でき、チュアビリティと棚の安定性を確保しています。これは処方において長い間課題とされていた点です。2024年の注目すべき動きとして、Arla Foods Ingredientsは1バーあたり20グラムのタンパク質を含むホエイプロテインコンセプトを発売しました。これらのバーはソフトでクッキーのような食感を誇り、従来のプロテインバーの密度が高くチョーキーな食感を敬遠してきた消費者に対応しています。しかし、FDAの新規食事成分(NDI)通知プロセスは、新規の植物性成分やペプチドに対してハードルを設けています。ブランドは製品発売前に安全性ドシエや臨床試験に多大な投資を余儀なくされています。この規制環境は、強固な研究開発予算と法的専門知識を備えた大手企業に有利に働き、独自の原材料で差別化を図りたい小規模参入者にとっての参入障壁を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (約) CAGR予測への影響(%) | 地域的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 他の 健康的なスナック代替品との競合 | -0.9% | 北米 全域、米国とカナダの都市部で激化 | 短期 (2年以内) |
| 高糖分 含有に関する懸念 | -0.6% | 米国 およびカナダ、包装前面表示義務によって増幅 | 中期 (2~4年) |
| 健康強調 表示に関する厳格な政府規制 | -0.4% | 米国 (FDA 21 CFR Part 101)、カナダ(Health Canada)、およびメキシコ(COFEPRIS) | 長期 (4年以上) |
| アレルゲン に関する懸念と交差汚染リスク | -0.3% | 北米 全域、施設チャネル(学校、病院)において高まり | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
他の健康的なスナック代替品との競合
レディ・トゥ・ドリンク(RTD)プロテインシェイク、ギリシャヨーグルトカップ、ナッツミックス、ミートジャーキーがプロテインバーの市場領域を侵食しており、同様の栄養上の利益を低い加工度で提供しています。例えば、米国農務省(USDA)の報告によると、2023年において平均的なアメリカ人は約13.8ポンド(約6.3キログラム)のヨーグルトを消費しました。2024年において、レディ・トゥ・ドリンク(RTD)プロテイン飲料はバーを成長率で上回り、鮮度のシグナルのための冷蔵流通と包装廃棄物を削減するシングルサーブフォーマットを活用しました。アーモンドやカシューナッツなどのホールフードスナックは、タンパク質バーと同様のカロリー密度を持つにもかかわらず、原材料パネルや栄養表示がないことから、より自然な選択肢として認識されています。この認識はソーシャルメディア上のクリーンラベル支持者によってさらに増幅されており、彼らはプロテインバーを「超加工食品」と呼んでいます。この用語は、バーの処方がナッツ、デーツ、プロテインアイソレートのみに限定されている場合でも消費者に響いています。さらに、プライベートラベルのプロテインバーが勢いを増しており、マス市場におけるブランドバーの優位性に挑戦しています。CostcoやKrogerなどの小売業者は独自のプロテインバーを発売しており、多くの場合ナショナルブランドよりも低い価格設定となっています。
高糖分含有に関する懸念
再処方への取り組みにもかかわらず、糖分含有量は依然として精査の対象となっています。健康上の利点を謳う多くのプロテインバーは、1サービングあたり10~15グラムの添加糖分を含んでおり、キャンディーバーに匹敵します。2024年、FDAは「健康的」表示の更新基準を最終決定し、スナックカテゴリーにおける基準となる摂取量(RACC)あたりの添加糖分を2.5グラムに制限しました。この措置により、ほとんどの従来処方は事実上「健康的」と表示できなくなりました。同様に、Health Canadaは高糖分含有に対する包装前面警告シンボルを導入しています[2]。その結果、カナダの小売業者は消費者の否定的な印象を回避するために、これらの警告が付いた製品を撤収しています。ブランドはアルロース、モンクフルーツ、ステビアなどの代替品に転換しています。しかし、これらの代替品には課題が伴います。アルロースはコストが高い一方で大量摂取時に消化器系の問題を引き起こす可能性があり、ステビアの苦味には追加のマスキング剤が必要です。糖分削減へのこの動きは、天然甘味料を使用したプレミアムバーがより高い利益を生み出し、糖アルコールを使用したマス市場向けバーが異なる消費者層に対応して低価格で提供される、二層市場を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プロテインバーが基盤を固め、エナジーバーが加速2025年において、フィットネスカルチャーの台頭と食事代替品の採用拡大に牽引され、プロテインバーは製品タイプ市場の47.10%という圧倒的なシェアを獲得しました。しかし、エナジーバーは2031年に向けてCAGR 9.29%という急成長を遂げ、最も急速に成長するセグメントとして位置付けられています。エナジーバーがカフェイン、グアラナ、ビタミンBなどの原材料を注入してプレワークアウトおよび認知パフォーマンスの機会をターゲットにする一方、プロテインバーは運動後のリカバリーと満腹感の促進に引き続き注力しています。2025年2月にQuestがオーバーロードバーを発売し、45グラムのタンパク質とカフェインブーストを組み合わせたことは、2つのセグメント間の境界線が曖昧になる可能性を示し、ハイブリッドフォーマットが主流となる未来を示唆しています。かつてのリーダーであったシリアルバーは、消費者がノスタルジックなブランディングよりマクロ栄養素密度に関心を移す中、プロテイン中心の代替品に市場を譲りつつあります。フルーツ・アンド・ナッツバーはニッチながらも、単離タンパク質を警戒するクリーンラベル愛好者に対応しています。一方、ひよこ豆粉や海藻などの原材料を取り入れて冒険的な味覚を持つ消費者を引き付けようとする冷蔵バーやセイボリーバーを含む「その他」カテゴリーが境界を押し広げています。
このトレンドに対抗するため、General MillsのネーチャーバレーTrixシリアルバーが2025年3月にデビューし、ミレニアル世代の親のノスタルジアを活用することを狙っています。このローンチの結果は、プロテインバーとエナジーバーを支持する現在の市場トレンドに対する感情的なブランディングの力を測る試金石となるでしょう。別の側面では、プロテインバーセグメントはホエイやカゼインから豆、大豆、コラーゲンまで、タンパク質源に基づいて多様化しています。このセグメント化は多様な食事の嗜好やアレルゲンへの懸念に対応するだけでなく、SKUに複雑さを加え、特定の原材料に関連する供給ショックに対するバッファーを提供しています。



原材料ベース別:
オーツの復興がナッツの優位性に挑戦2025年において、ナッツベースのバーはアーモンド、ピーナッツ、カシューの処方が健康的な脂肪とタンパク質のブレンドを提供し、原材料ベース市場シェアの37.10%を獲得しました。一方、グラノーラおよびオーツ麦ベースのバーは2031年に向けてCAGR 10.14%で上昇しています。この急増は、消費者が全粒穀物をナッツ単一作物よりも加工度が低く持続可能性が高いと捉えていることに起因しています。北米産のオーツは干ばつによる価格変動に弱いカリフォルニア産アーモンドとは異なり、サプライチェーン上の優位性を享受しています。Bobo's Oat BarsやGoMacroなどのブランドは、有機オーツ、発芽種子、そして最小限の加工へのこだわりを強調することで、ホエイプロテインアイソレートバーとは対照的な位置付けを確立し、献身的なオーディエンスを開拓してきました。
RXBARとLÄRABARが支持するデーツベースのバーは、デーツをバインダーと甘味料の両方として活用し、添加糖分やシロップを使わないことでプレミアムニッチを形成しています。ホエイやカゼイン濃縮物を使用することが多い乳製品・プロテインバーは、ボディービルディングや臨床栄養の分野で支持を得ていますが、乳製品の環境負荷を批判する植物性食品支持者からの反発を受けています。ナッツ、オーツ、植物性タンパク質を組み合わせたハイブリッドブレンドは、ナッツの食感と穀物のエコフレンドリーな魅力を融合させ、牽引力を増しています。GlanbiaのBarProとHarvestProエンドウタンパクを使用することで、メーカーは大豆や乳製品のアレルゲンを避けながら15~20グラムのタンパク質を達成するこれらのハイブリッドを製造できます。ただし、アレルギー感受性の高い消費者を狙うブランドは、FDAのFALCPAをナビゲートする必要があります。FALCPAは、木の実、ピーナッツ、大豆、乳製品アレルゲンの明確な表示を義務付けています。
価格カテゴリー別:
プレミアムが機能的差別化により台頭2025年において、マスセグメントは価格カテゴリー市場において67.10%という大きなシェアを占めて優位性を示しました。この優位性は、手頃な利便性食品としてのセグメントの基盤を裏付けるものです。しかし、プレミアムセグメントは2031年に向けてCAGR 11.86%という急速な成長を遂げており、市場全体のほぼ50%を上回るペースで拡大しています。有機認証、グラスフェッドホエイ、シングルオリジンカカオ、コラーゲンやMCTオイルなどの機能性添加物を備えたプレミアムバーは、その高い価格設定を正当化しています。Simply Good FoodsによるOWYNの2024年6月における2億8,000万米ドルという注目の買収は、植物性・アレルゲンフリー製品がメインストリームの小売においても高いプレミアム価格を獲得できるという信念を裏付けています。一方、Perfect Snacksの超プレミアム冷蔵バーは、新鮮な原材料とコールドチェーン流通を重視し、冷蔵を栄養価の向上と結び付ける消費者に対応しています。
主に価値とアクセシビリティで競争するマス市場向けバーは、高速に動くSKUに賭けてクラブストアやダラーチャネルで地歩を固めています。CostcoのKirkland SignatureやKrogerのSimple Truthなどのプライベートラベル製品は、30~40%という魅力的な割引で同様の栄養プロファイルを提供することで波紋を広げています。この価格戦略は、ブランド側に革新するか縮小する利益率と格闘するかを迫っています。しかし、プレミアム化のトレンドは一律ではありません。カナダのプレミアムセグメントが都市部の可処分所得と有機・非GMO製品への嗜好に支えられて急成長している一方、メキシコの状況は異なります。メキシコはマス層が主体ですが、メキシコシティやモンテレイの裕福な都市部住民はゆっくりとプレミアム輸入品に親しみ始めており、成長の可能性を示唆しています。

流通チャネル別:
オンライン小売が従来型食料品流通を混乱させる2025年において、スーパーマーケット・ハイパーマーケットはレジ周りでの衝動購入とブランド比較の利点を活用し、流通チャネルシェアの42.40%を獲得しました。一方、オンライン小売は2031年に向けてCAGR 12.35%で上昇軌道を描いています。この成長はサブスクリプションモデル、当日配送、小売業者のスロッティングフィーを巧みに回避するダイレクト・トゥ・コンシューマー(DTC)戦略によって牽引されています。eコマースのスナック販売は、配送注文が前年比で増加する中、ユニット量の増加が見られましたが、クリック・アンド・コレクトの減少は明確な消費者の嗜好を示しています。利便性を重視するショッパーは定期的な受け取りよりも即時配送を優先しています。GoMacroはDTCプラットフォームを活用して、Instacart、Uber Eats、Postmates、DoorDashとパートナーシップを築き、当日フルフィルメントを確保しています。これは、多大なインフラ投資なしには従来の食料品店が匹敵するのが難しい成果です。
コンビニエンスストアは最も急成長しているチャネルではありませんが、より健康的なスナックオプションのための棚スペースをより多く確保する「エンハンスド」フォーマットへと変貌しています。CliffバーのAmazonとの独占バンドル(2025年1月に開始予定)は、eコマースプラットフォームを限定フレーバーやマルチパックフォーマットの試験場として活用し、実店舗に展開する前にテストするトレンドを浮き彫りにしています。ジム、企業オフィス、自動販売機などの「その他」流通チャネルはパンデミック後に回復しつつありますが、規模においては依然として食料品店やオンラインチャネルに後れを取っています。オンライン小売の活況はスケールを持たないブランドのマージンを圧迫しており、AmazonやWalmartのような巨人が積極的な卸売条件を押し付け、協同広告費を徴収しています。しかし、このシフトはまた競争の場を平準化し、かつては全国小売流通のための資金力を持つ企業の独擅場だったアクセスを新興ブランドに開放しています。
地域分析
米国スナックバー市場
2025年、米国は北米のスナックバー収益の79.10%という支配的なシェアを占め、その根付いたフィットネス文化、一人当たりの高いタンパク質消費量、そして40,000店を超えるスーパーマーケットと150,000店のコンビニエンスストアを誇る強固な小売ネットワークを裏付けている。カリフォルニア州、テキサス州、ニューヨーク州の都市部は、健康意識の高い人口と可処分所得を背景に、米国売上の大部分を牽引している。2024年、FDAがフロントパッケージの「健康的」表示を更新したことで、ブランドは飽和脂肪、ナトリウム、添加糖のより厳しい制限に対応すべく処方の見直しを急いでいる。この緊迫感は、Whole FoodsやSproutsといった健康志向の小売業者の棚での存在感を維持しようとするブランドの取り組みに明確に表れている。2024年8月にMarsがKellanovaを358.9 ビリオン 米ドルで戦略的に買収し、RXBARとBear Nakedを傘下に収めたことは、米国市場の魅力を際立たせている。ここでは、共同製造と原材料調達で達成されるスケールが利益率を直接押し上げる。米国市場は明確な二極化を示しており、プレミアムオーガニックバーは沿岸都市で繁栄する一方、中西部と南部はより広い所得格差を反映し、バリュー志向のプライベートブランド商品に傾いている。
カナダスナックバー市場
カナダは2031年までに印象的な11.05%のCAGRで成長する軌道にあり、近隣諸国を上回るペースで拡大している。この成長は主に、高ナトリウム、糖分、または飽和脂肪の含有量を明示するHealth Canadaの2026年フロントオブパッケージ栄養表示義務化によって促進されている。こうしたクリーンラベル改革に迅速に適応したブランドは、特に大手小売業者が消費者の反発を避けるために非準拠製品を撤去する中、早期の恩恵を受けている。カナダでは640万人の住民がベジタリアンまたはビーガンと自認しており、これは米国の3%を大幅に上回ることから、植物性バーの人気が急上昇している。フィットネススタジオや専門食料品店が豊富なトロントやバンクーバーといった都市部が、オンタリオ州とブリティッシュコロンビア州における一人当たり消費量を牽引している。カナダ食品検査庁(CFIA)がバイリンガル表示(英語とフランス語)を義務付けており、米国からの参入企業にとってコンプライアンスコストが増加する一方で、既存プレイヤーの市場ポジションを同時に強化している。
メキシコ、中央アメリカおよびカリブ海諸国スナックバー市場
メキシコおよび北米の他の地域の貢献は限定的ではあるものの、メキコシティ、モンテレイ、グアダラハラといった都市ではスナックバーの普及が急速に進んでいる。この変化は主に、多国籍ブランドがタマリンド、チリライム、オルチャタなどのフレーバーや価格設定を現地消費者に合わせて調整していることによる。メキシコの規制機関であるCOFEPRISは、チリに類似したフロントオブパッケージ表示を義務付けており、ブランドにカロリー、糖分、ナトリウム、飽和脂肪、トランス脂肪の過剰含有量を明示することを求めている。この規制環境は、従来品よりも新たに処方を見直した製品に有利に働く。一方、中央アメリカとカリブ海諸国はいまだ新興段階にあるものの、観光業や在外コミュニティに後押しされ、米国ブランドのバーに対する需要が急増している。ブランドは越境eコマースを試験の場として活用し、現地流通チャネルへのコミットメントなしに市場の実行可能性を測っている。
競合環境
市場集中度
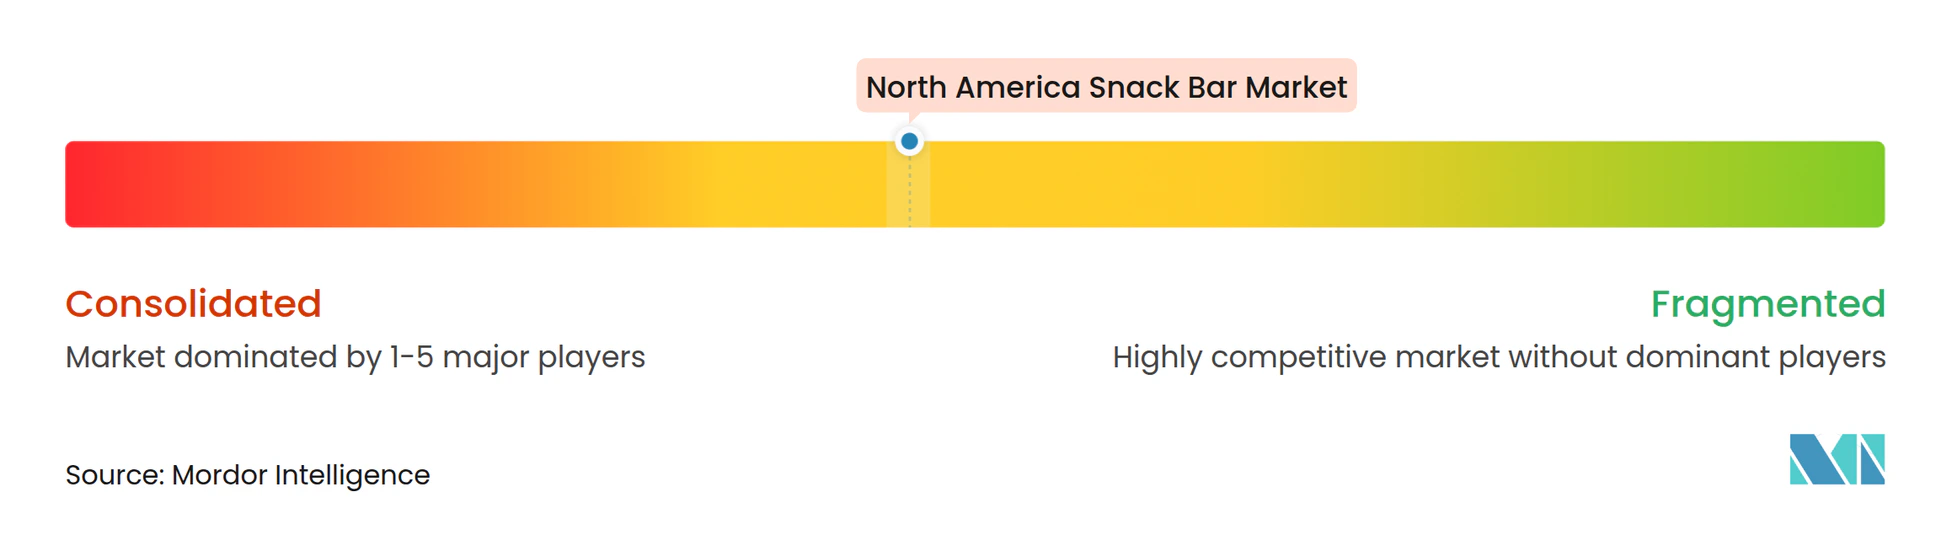
北米では、スナックバー市場は適度な集中度を示しています。General Mills、Kellogg(現在Kellanova・Marsに統合)、Mondelez、PepsiCo、Post Holdingsを含む上位5社が収益の大きなシェアを占めています。一方、残りの市場はベンチャー支援のディスラプターと地域専門企業によって細分化されています。この競合環境は二重の競争ダイナミクスを促進しています。既存プレーヤーは共同製造、原材料調達、小売配置における規模の経済を活用しています。対照的に、新規参入者は専門的な処方、ダイレクト・トゥ・コンシューマーチャネル、ソーシャルメディアによるブランドプロモーションを通じてニッチを開拓しています。2024年6月、Simply Good Foodsは植物性ポートフォリオを2億8,000万米ドルのOWYN買収で強化しました。この動きは、QuestおよびAtkinsブランドをビーガン認証のOWYNと連携させ、乳製品タンパク質からシフトする消費者をターゲットにしています。
セイボリーバー、冷蔵フォーマット、ケト、パレオ、GLP-1などの特定の食事制限向けに設計されたバーに新たな機会があります。ブランドは視野を広げています。General Millsのネーチャーバレーセイボリーナッツクランチ(スモーキーBBQとエブリシングベーグルフレーバー)とPerfect Snacksの冷蔵バーは、甘いプロファイルを超えて進出しています。その目標は、従来チップスやクラッカーが占めていた午後と夜のスナックの機会を獲得することです。GoMacro、Bobo's、Health Warriorなどの小規模プレーヤーは、認定Bコーポレーションやクライメートニュートラルなどの認証を活かしています。この戦略は、しばしば購買を一種の社会活動と見なすZ世代とミレニアル世代など、価値観主導の消費者に響いています。
テクノロジーが重要な競争ツールとして台頭しています。ブランドはフレーバー最適化のためのAI、サプライチェーンの透明性確保のためのブロックチェーン、個々のマクロ目標に基づいた製品推薦をカスタマイズするパーソナライズドアルゴリズムを活用しています。GlanbiaのBarProテクスチャライザーは際立っており、通常のチョーキーさなしに高タンパク質処方を可能にします。しかし、このような原材料のイノベーションは一時的な優位性をもたらす可能性がありますが、サプライヤーがライセンスを競合他社に拡大するにつれてこれらの優位性は薄れていきます。
北米スナックバー産業リーダー
-
General Mills Inc.
-
Kellogg Company
-
Mars Incorporated
-
Mondelēz International Inc.
-
PepsiCo Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米スナックバー市場 このレポートでカバーされる企業
- General Mills Inc.
- Kellogg Co.
- Mondelez International
- Mars Inc.
- PepsiCo Inc.
- Nature’s Bakery LLC
- Simply Good Foods Co.
- Bobo’s Oat Bars
- Premier Nutrition
- Perfect Snacks LLC
- ONE Brands LLC
- Post Holdings Inc.
- Think! LLC
- Kindred Foods
- Rise Bar LLC
- Probar LLC
- Glanbia PLC (Optimum Nutrition)
- GoMacro LLC
- NuGo Nutrition
- Health Warrior Inc.
最近の産業開発事情 北米スナックバー市場
- 2025年3月:Simply Good Foodsは、食事代替の機会をターゲットとし、レディ・トゥ・ドリンク(RTD)プロテイン飲料と直接競合するQuestプロテインミルクシェイクを1サービングあたり45グラムのタンパク質で発売しました。このローンチは、外出中にも消費しやすい栄養価を提供する液体フォーマットへの戦略的な方向転換を反映しており、密度の高いバーは持ち歩いて食べにくいという消費者フィードバックへの対応でもあります。
- 2025年3月:General Millsはネーチャーバレーtrixシリアルバーを発売し、ノスタルジックなシリアルブランディングを活用してミレニアル世代の親とその子どもたちを引き付けました。この製品は、カテゴリーがプロテイン重視の処方にシフトする中でも、感情的なブランディングがシリアルバーを復活させることができるという逆張りの賭けを示しています。
- 2025年2月:Simply Good Foodsは、45グラムのタンパク質とカフェインを追加したQuestオーバーロードバーを発売し、プロテインバーとエナジーバーの境界線を曖昧にしました。このハイブリッドフォーマットは、運動後のリカバリーとプレワークアウトの刺激の両方を求める消費者をターゲットにしており、一人当たり消費量を拡大できるデュアルオケージョン戦略です。
- 2025年1月:Post HoldingsはNestléからPowerBarとMusashiブランドを買収し、アクティブニュートリショングループを年間収益約5億5,000万米ドルを生み出すプラットフォームに集約しました。この買収により、Postはスポーツニュートリションセグメントで確立されたブランドを獲得し、オーストラリアおよびニュージーランドへの地理的展開を拡大しました。
北米スナックバー市場レポートの範囲
シリアルバー、フルーツ・アンド・ナッツバー、プロテインバーは菓子バリアント別セグメントとして含まれています。コンビニエンスストア、オンライン小売店、スーパーマーケット・ハイパーマーケット、その他は流通チャネル別セグメントとして含まれています。カナダ、メキシコ、米国は国別セグメントとして含まれています。セグメンテーション概要
| シリアルバー |
| エナジーバー |
| プロテインバー |
| フルーツ・アンド・ナッツバー |
| その他 |
| ナッツベースバー |
| グラノーラ・オーツベース |
| デーツベース |
| 乳製品・プロテインベース |
| ハイブリッドブレンド |
| その他 |
| マス |
| プレミアム |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| コンビニエンスストア |
| その他の流通チャネル |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 製品タイプ | シリアルバー |
| エナジーバー | |
| プロテインバー | |
| フルーツ・アンド・ナッツバー | |
| その他 | |
| 原材料ベース | ナッツベースバー |
| グラノーラ・オーツベース | |
| デーツベース | |
| 乳製品・プロテインベース | |
| ハイブリッドブレンド | |
| その他 | |
| 価格カテゴリー | マス |
| プレミアム | |
| 流通チャネル | スーパーマーケット・ハイパーマーケット |
| オンライン小売店 | |
| コンビニエンスストア | |
| その他の流通チャネル | |
| 地域 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 |
市場の定義
- ミルクチョコレートとホワイトチョコレート - ミルクチョコレートは、ミルク(粉乳、液体ミルク、または練乳の形態のいずれか)とカカオ固形分から作られた固形チョコレートです。ホワイトチョコレートはカカオバターとミルクから作られ、カカオ固形分を一切含みません。範囲には通常のチョコレート、低糖分、および砂糖不使用バリアントが含まれます。
- トフィーとヌガー - トフィーには、トフィーまたはトフィーに似た菓子子として販売される硬い、歯応えのある、小さいまたは一口サイズのキャンディーが含まれます。ヌガーは、アーモンド、砂糖、卵白を基本原材料とした歯応えのある菓子であり、ヨーロッパおよび中東諸国が発祥です。
- シリアルバー - 朝食用シリアルをバー形状に圧縮し、食用接着剤で固めたスナックです。範囲には、米、オーツ麦、コーンなどのシリアルを結着シロップと混合して作られたスナックバーが含まれます。シリアルバー、シリアルトリートバー、またはグレインバーとして表示された製品も含まれます。
- チューインガム - 通常は風味付けされ甘くされたチクルまたはポリ酢酸ビニルなどの代替品から作られた咀嚼用調製品です。範囲に含まれるチューインガムの種類は、砂糖入りチューインガムと砂糖不使用チューインガムです。
| キーワード | 定義#テイギ# |
|---|---|
| ダークチョコレート | ダークチョコレートはミルクを含まないカカオ固形分とカカオバターを含むチョコレートの一形態です。 |
| ホワイトチョコレート | ホワイトチョコレートはミルク固形分の割合が最も高いタイプのチョコレートであり、通常30%以上です。 |
| ミルクチョコレート | ミルクチョコレートは、カカオ固形分含有量が低く糖分含有量が高いダークチョコレートに乳製品を加えたものです。 |
| ハードキャンディー | 結晶化せずに砂糖とコーンシロップを煮沸して作られたキャンディーです。 |
| トフィー | バターと砂糖を煮沸して作られた硬くて歯応えのある、多くの場合茶色の菓子です。 |
| ヌガー | アーモンドまたはその他のナッツ、時にフルーツを含む歯応えのある、または脆いキャンディーです。 |
| シリアルバー | シリアルバーはバー形状の食品で、シリアルと通常は乾燥フルーツやベリーを圧縮して作られており、多くの場合ブドウ糖シロップで固められています。 |
| プロテインバー | プロテインバーは、炭水化物・脂肪に対するタンパク質の割合が高い栄養バーです。 |
| フルーツ・アンド・ナッツバー | 多くの場合デーツをベースとし、その他のドライフルーツやナッツを加え、場合によってはフレーバーを加えたものです。 |
| NCA | 全米菓子協会(National Confectioners Association)は、チョコレート、キャンディー、ガム、ミントおよびこれらのお菓子を製造する企業を推進するアメリカの業界団体です。 |
| CGMP | 現行適正製造基準(CGMP)は、関連機関が推薦するガイドラインに準拠した製造基準です。 |
| 非標準化食品 | 非標準化食品は、同一性の基準を持たないか、いかなる方法においても規定の基準から逸脱した食品です。 |
| GI | グリセミックインデックス(GI)は、炭水化物を含む食品が消化の遅さまたは速さ、および一定期間にわたる血糖値の上昇に基づいてランク付けされる方法です。 |
| 脱脂粉乳 | 脱脂粉乳は、低温殺菌された脱脂乳から水分をスプレードライにより除去することで得られます。 |
| フラバノール | フラバノールはカカオ、茶、リンゴ、その他多くの植物性食品や飲料に含まれる化合物のグループです。 |
| WPC | ホエイプロテインコンセプト(WPC)は、低温殺菌されたホエイから十分な非タンパク質成分を除去することで得られる物質で、最終的な乾燥製品のタンパク質含有量が25%を超えます。 |
| LDL | 低密度リポタンパク質(LDL)は悪玉コレステロールです。 |
| HDL | 高密度リポタンパク質(HDL)は善玉コレステロールです。 |
| BHT | ブチル化ヒドロキシトルエン(BHT)は、保存料として食品に添加される実験室で作られた化学物質です。 |
| カラギーナン | カラギーナンは食品や飲料を濃縮し、乳化し、保存するために使用される添加物です。 |
| フリーフォーム | グルテン、乳製品、砂糖などの特定の原材料を含まないこと。 |
| カカオバター | カカオ豆から得られる脂肪性物質で、菓子の製造に使用されます。 |
| パスタリャス | 砂糖、卵、ミルクから作られるブラジルのキャンディーの一種。 |
| ドラジェ | 硬い砂糖のコーティングで覆われた小さな丸いキャンディー。 |
| CHOPRABISCO | ベルギーチョコレート・プラリネ・ビスケット・菓子産業王立協会(Royal Belgian Association of the chocolate, pralines, biscuit, and confectionery industry)は、ベルギーのチョコレート産業を代表する業界団体です。 |
| 欧州指令2000/13 | 食品製品の表示を規制する欧州連合(EU)の指令。 |
| カカオ規制法 | ドイツのチョコレート条例(Kakao-Verordnung)は、ドイツで「チョコレート」と表示できるものを定義する一連の規制です。 |
| FASFC | 食品チェーン安全連邦機関(Federal Agency for the Safety of the Food Chain)。 |
| ペクチン | 果物や野菜から抽出される天然物質で、ゲル状の食感を作るために菓子製造に使用されます。 |
| 転化糖 | グルコースとフルクトースから構成される砂糖の一種です。 |
| 乳化剤 | 互いに混合しない2つの液体を混合するのを助ける物質です。 |
| アントシアニン | 菓子の赤、紫、青の色を担うフラボノイドの一種です。 |
| 機能性食品 | 基本的な栄養を超えた追加の健康上の利点を提供するために改変された食品です。 |
| コーシャー認証 | この認証は、原材料、すべての機械を含む生産工程、および/またはフードサービスの工程がユダヤ教の食事規制法の基準に準拠していることを確認します。 |
| チコリ根エキス | 食物繊維、カルシウム、リン、葉酸の優れた供給源であるチコリ根からの天然エキスです。 |
| RDD | 推奨1日量(Recommended daily dose)。 |
| グミ | フルーツのフレーバーが付けられることが多いゼラチンベースの歯応えのあるキャンディー。 |
| ニュートラシューティカルズ | 健康上の利点があると主張されている食品または食事サプリメント。 |
| エナジーバー | 外出中にエネルギーを供給するように設計された炭水化物とカロリーが高いスナックバー。 |
| BFSO | 食品チェーンのためのベルギー食品安全機構(Belgian Food Safety Organization)。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因は入手可能な市場の過去データに対して検証されます。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模の推定は名目ベースで行われます。価格設定にインフレは考慮されておらず、平均販売価格(ASP)は各国の予測期間全体にわたって一定に保たれます。
- ステップ3:検証と確定: この重要なステップにおいて、すべての市場数値、変数、アナリストの見解は、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体的な画像を生成するために、レベルと機能全体にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング案件、データベース・サブスクリプションプラットフォーム




