
北米道路貨物輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
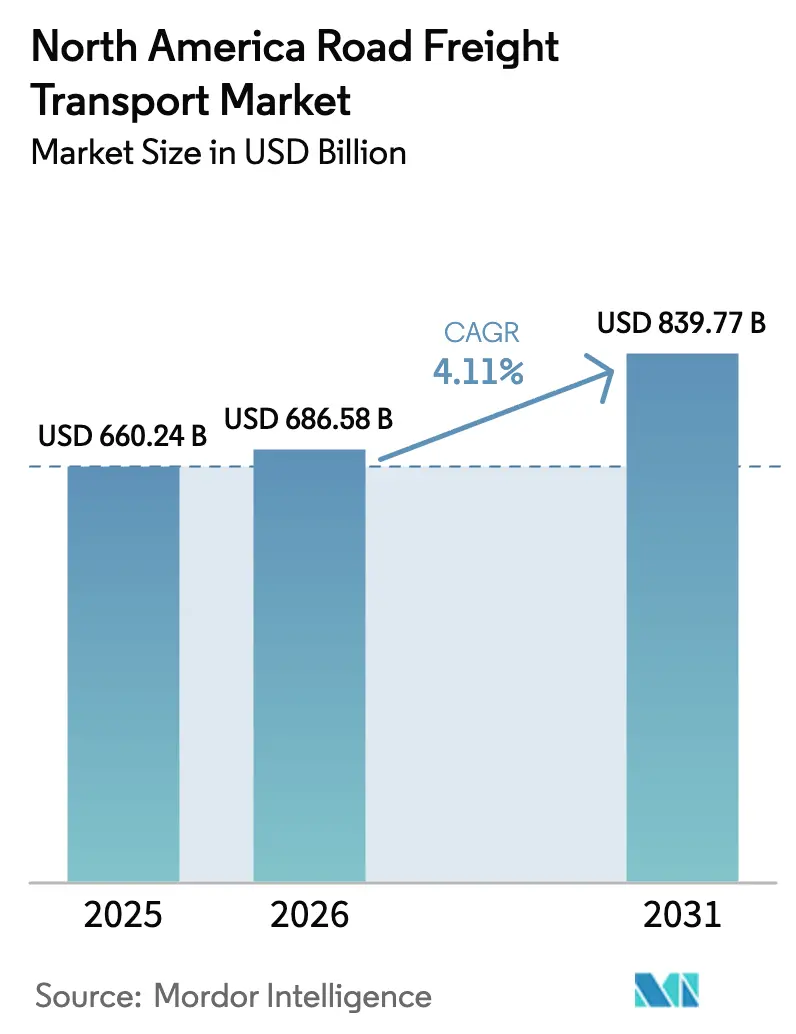
| 基準年の市場規模 (2025) | 660.24 十億米ドル |
| 市場規模 (2026) | 686.58 十億米ドル |
| 市場規模 (2031) | 839.77 十億米ドル |
| 成長率 (2026 - 2031) | 4.11 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米道路貨物輸送市場分析
北米道路貨物輸送市場規模は、2025年の6,602億4,000万米ドルから2026年には6,865億8,000万米ドルに増加し、2031年までに8,397億7,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 4.11%で成長すると予測されています。
製造業主導の貨物量、越境貿易の近代化、およびバイオ医薬品流通の急速な成長が、温度管理輸送および特殊トラック輸送サービス全体における能力配分と価格設定を総合的に再編しています。荷主は従来の自社保有フリートのアウトソーシングを継続する一方、デジタル通関ツールが国境での滞留時間を短縮し、資産稼働率を向上させています。水素および低温輸送回廊への民間投資が新たな輸送ルートを生み出しており、危険物または医薬品グレードのコンプライアンスが求められています。同時に、運送業者は保険料の上昇、半導体不足に起因するトラクター不足、および営業利益率を圧迫する混雑課金手数料という課題に直面しています。
主要レポートのポイント
- エンドユーザー産業別では、製造業が2025年の北米道路貨物輸送市場シェアの34.81%を占めてトップとなり、卸売・小売貿易の貨物は2031年にかけてCAGR 5.85%で拡大すると予測されています。
- 目的地別では、国内貨物が2025年の北米道路貨物輸送市場規模の62.37%を占め、国際・越境貨物は2026年〜2031年にかけてCAGR 5.03%で成長すると予測されています。
- トラック積載量仕様別では、フルトラック積載(FTL)が2025年の北米道路貨物輸送市場シェアの78%を占め、積載量未満(LTL)サービスは2031年にかけてCAGR 6.18%を記録すると予測されています。
- コンテナ化別では、非コンテナ化が2025年の北米道路貨物輸送市場規模の83.93%を占め、コンテナ化サービスは2031年にかけてCAGR 6.71%を記録すると予測されています。
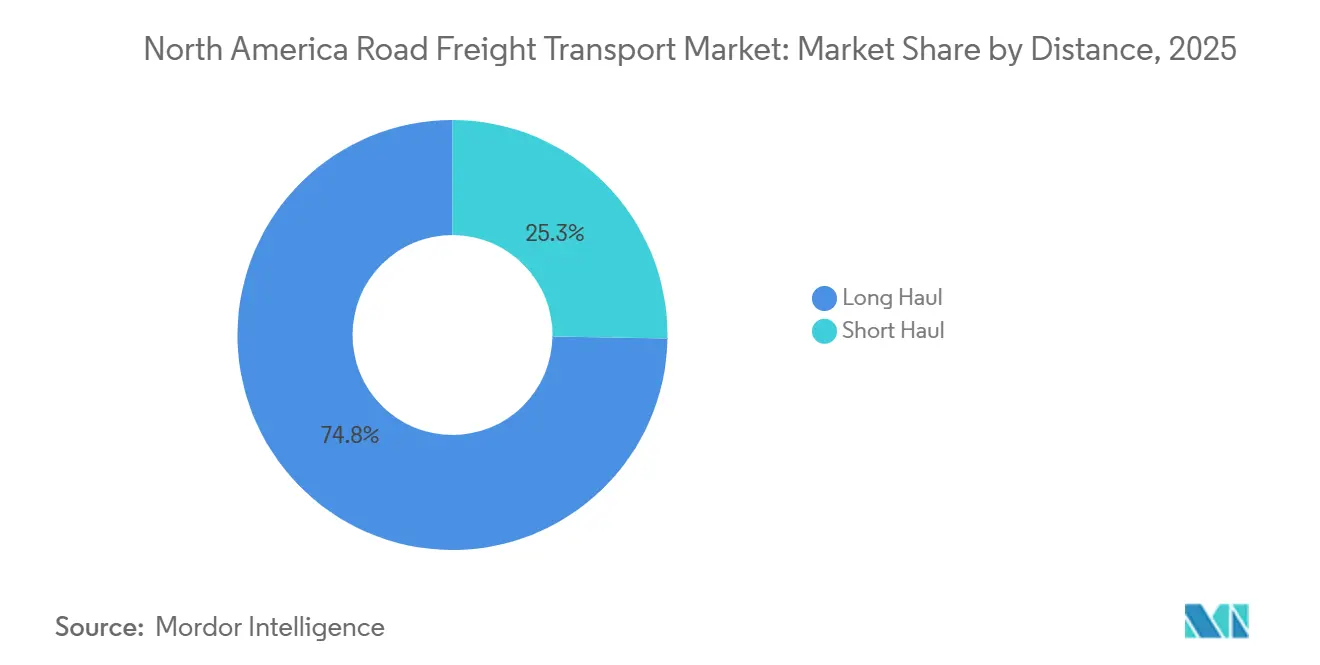
- 距離別では、長距離輸送が2025年の北米道路貨物輸送市場シェアの74.75%を占め、2031年にかけてCAGR 4.40%を記録すると予測されています。
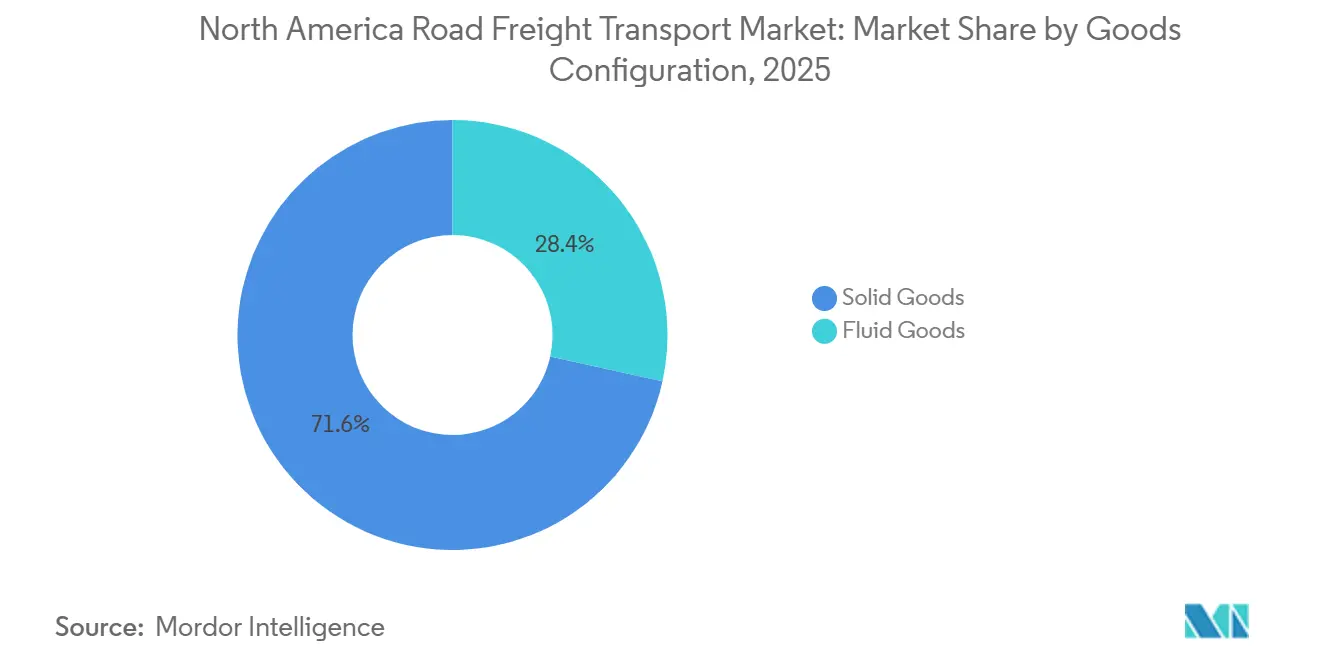
- 貨物構成別では、固体貨物が2025年の北米道路貨物輸送市場規模の71.55%を占め、液体貨物はCAGR 4.98%を記録すると予測されています。
- 温度管理別では、非温度管理が2025年の北米道路貨物輸送市場シェアの94.20%を占め、温度管理は2031年にかけてCAGR 7.72%を記録すると予測されています。
- 国別では、米国が2025年の地域貨物価値の67.95%を占め、メキシコは2026年〜2031年にかけて最高の国別CAGR 5.18%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米道路貨物輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CBPデジタル国境通関システム | +0.9% | 米国〜メキシコおよび米国〜カナダの越境地点 | 短期(2年以内) |
| ブルー水素回廊物流需要 | +0.4% | カリフォルニア州、太平洋岸北西部、テキサス州の水素ハブ | 長期(4年以上) |
| 民間小売トラックフリートのアウトソーシング | +0.8% | 米国小売流通ネットワーク | 中期(2〜4年) |
| トラック隊列走行の規制承認 | +0.5% | 州間高速道路回廊、主に米国 | 中期(2〜4年) |
| バイオ医薬品低温輸送の拡大 | +1.1% | 北米全域の医薬品ハブ | 短期(2年以内) |
| ESG連動型貨物金融コストインセンティブ | +0.6% | 米国およびカナダ(メキシコでの採用は限定的) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||

CBPデジタル国境通関システム
税関・国境警備局のACEプラットフォームは、47の機関要件を単一のデジタルウィンドウに統合することで、平均通関時間を約40%短縮します。処理速度の向上により、越境需要が最も急速に増加しているラレドおよびデトロイト回廊において、週当たりのトラック回転数が増加し、留置コストが低下します。ACEのデータ分析はリスクの高い積荷への取り締まりを強化し、コンプライアンスを遵守する運送業者が最小限の検査で通過できるようになり、予測可能な輸送に対する荷主の信頼が高まります。[1].
ブルー水素回廊物流需要
カリフォルニア州およびテキサス州の水素ハブは、マイナス253℃以下に維持された極低温タンクで輸送しなければならない液体水素の大規模生産を開始しています。米国運輸省の危険物基準を満たす設備を保有する運送業者は限られており、プレミアム料金のニッチ市場が形成されています。長期引取契約が増加するにつれ、湾岸沿岸の生産者と西海岸の燃料補給ネットワークを結ぶ専用水素輸送ルートが形成されつつあり、専門ドライバーおよび耐圧容器トレーラーへの増分需要を支えています。
民間小売トラックフリートのアウトソーシング
小売業者はサービスレベルを保証し、商品化のための資本を解放する5年間の専用輸送契約を優先し、車両資産を売却しています。WalmartおよびTargetは2025年に、コスト削減と技術アクセスの利点を理由に、数十の自社保有ルートを大手契約運送業者に移管しました。運送業者は安定した収益の見通しを得る一方、荷主は規定の主要業績指標とブランド設備を通じて管理を維持します。
トラック隊列走行の規制承認
FMCSAのガイダンスは現在、車両間の常時接続とドライバーの監視を条件として、州間高速道路での2台のトラックによる隊列走行を許可しています。I-10での初期パイロットでは5〜10%の燃料節約が実現し、前払いのテレマティクス費用を吸収できる大規模フリートにとって200ベーシスポイントの営業比率改善につながりました。保険の枠組みは隊列走行の安全データセットを徐々に認識しており、採用者のリスク調整後保険料が低下しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保険「陪審員による巨額評決」コストの上昇 | −1.0% | 米国、特に訴訟の多い州 | 短期(2年以内) |
| 大型トラックOEMの納期遅延 | −0.7% | 地域全体 | 短期(2年以内) |
| テレマティクスネットワークへのサイバーリスクの増大 | −0.4% | 高度な接続性を持つ大規模フリート | 中期(2〜4年) |
| 都市部の混雑課金によるトラックアクセス制限 | −0.3% | ニューヨーク、他の都市圏へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
保険「陪審員による巨額評決」コストの上昇
トラック事故の死亡事例における陪審員の評決中央値は2025年までに2,700万米ドルに達し、過去10年間で5倍に増加し、多くのフリートで年間の賠償責任保険料が約30%上昇しています。個人事業主および小規模地域運送業者は市場から撤退または縮小しており、市場の輸送能力は逼迫していますが、多額の免責額を自己負担できる資本力のある事業者への集約も進んでいます。
チップ不足による大型トラックOEMの納期遅延
半導体不足によりクラス8トラクターのリードタイムが最大18ヶ月に延長され、フリートの更新サイクルが停滞し、2024年半ばから2025年半ばにかけて中古トラック価格が22%上昇しました。設備更新の先送りにより平均トラクター車齢が高止まりし、燃費改善の遅れやフリート全体への安全技術導入の遅延が生じています。[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:製造業が貨物需要を牽引
製造業は2025年の北米道路貨物輸送市場規模の34.81%のシェアを占め、卸売・小売貿易は主要エンドユーザーセクター全体での堅調な需要を反映してCAGR 5.85%で成長すると予測されています。製造業の活動は原材料の流入、仕掛品の移送、完成品の流通において高い輸送量を維持し、中西部〜南西部回廊における長距離輸送の密度を支えています。一方、オムニチャネル小売モデルは地域のフルフィルメントネットワークへのより小規模で頻繁な出荷を加速させています。
建設貨物は連邦インフラ投資の恩恵を受けていますが、石油・ガスの輸送量はエネルギー価格の変動リスクにさらされています。秋季の農業における季節的な需要急増が輸送能力を逼迫させる一方、より厳格なEPA排出基準が荷主に最新の低排出フリートを持つ運送業者を優先させており、フリート更新に投資する事業者の地位を強化しています。



目的地別:越境貨物が勢いを増す
国内輸送は2025年の北米道路貨物輸送市場規模の62.37%を占め、越境貨物はUSMCA枠組みの下での貿易手続き簡素化に支えられてCAGR 5.03%で成長すると予測されています。通関手続きの簡素化と国境技術の改善により滞留時間が短縮され、出荷の可視性が向上し、信頼性の高い輸送を求める電子機器および自動車の荷主にとって国際ルートの魅力が高まっています。
メキシコおよびカナダのサプライヤーが米国の流通ネットワークとの統合をさらに深めるにつれ、国際道路貨物需要は加速する見込みです。バイリンガルのドライバー人材、保税倉庫機能、および保証債券の補償を備えた運送業者は、この越境成長の大きなシェアを獲得できる立場にあります。
トラック積載量仕様別:LTLが断片化した需要を取り込む
フルトラック積載(FTL)は2025年の北米道路貨物輸送市場規模の78%を占め、積載量未満(LTL)サービスは頻繁なパレット補充を必要とする在庫軽量型小売モデルに牽引されてCAGR 6.18%で拡大すると予測されています。FTLは特に大量の産業輸送において高い資産回転効率の恩恵を引き続き受けています。
同時に、地域LTLネットワークの高密度化により幹線輸送距離が短縮され、より迅速な配送コミットメントが支援されています。LTLはより急速に拡大していますが、荷主が繊細で高価値かつ危険物の貨物に専用輸送能力を引き続き依存しているため、FTLのシェアは緩やかにしか低下しないと予測されています。
コンテナ化別:インターモーダル統合が加速
非コンテナ化貨物は2025年の北米道路貨物輸送市場規模の83.93%を占め、コンテナ化トラック輸送は2031年にかけてCAGR 6.71%で成長すると予測されています。インターモーダル鉄道・トラックパートナーシップの成長が長距離ルートの輸送能力を拡大し、荷主が競争力のある輸送時間を維持しながら輸送コストを削減するのに役立っています。標準化された53フィートの国内コンテナは、高密度回廊全体でのドロップアンドフック効率をさらに向上させています。
この勢いにもかかわらず、バルク商品、プロジェクト貨物、および超大型貨物は引き続き特殊フラットベッドおよびタンクトレーラーへの需要を支え、非コンテナ化貨物が市場で強い存在感を維持することを確保しています。[3].
距離別:長距離輸送がコア需要を維持
長距離輸送ルートは2025年の北米道路貨物輸送市場規模の74.75%を占め、インターモーダル代替が進む中でもCAGR 4.40%で成長し、優位性を維持すると予測されています。持続的なドライバー不足が主要貨物回廊、特に複数日にわたるルートでの自動化パイロットを加速させており、運送業者は長距離輸送能力を安定させるための自律型ソリューションを模索しています。
短距離輸送量はeコマースのフルフィルメントサイクルとともに拡大していますが、収益密度は引き続き沿岸間および越境回廊を優先しており、特に専用長距離輸送能力が不可欠な危険物および温度管理輸送においてその傾向が顕著です。
貨物構成別:液体貨物には特殊資産が必要
固体貨物は2025年の北米道路貨物輸送市場規模の71.55%を占め、液体貨物は精製燃料、工業用化学品、食用油の輸送量増加に牽引されてCAGR 4.98%で成長しています。タンクトラック事業者はDOTの危険物監査および義務的な洗浄作業に対応しており、1マイル当たりのコストは上昇しますが、プレミアム価格設定が可能となっています。
中西部上部地域や大西洋岸州などの地域でのパイプライン制約は、インフラのボトルネックにもかかわらず液体商品の信頼性の高い配送を確保するサプライチェーンの回復力を維持する上でのタンクトレーラーの重要な役割を浮き彫りにしています。
温度管理別:コールドチェーンの拡大が成長を牽引
温度管理貨物はCAGR 7.72%で拡大しており、これはドライバン輸送量の成長のほぼ3倍であり、バイオ医薬品およびオンライン食料品需要に牽引されています。Schneiderによる1,200台の医薬品グレードの冷蔵車取得などの投資は、GDP認定の取り扱いを必要とするプレミアム料金ルートへの信頼を裏付けています。
非温度管理貨物は依然として北米道路貨物輸送市場規模の94.2%のシェアで市場を支配していますが、その緩やかな成長は厳格な2〜8℃のコンプライアンスを維持できる特殊運送業者への価格決定力を徐々にシフトさせています。[4]。
地理的分析
米国は2025年の地域価値の67.95%を占めていますが、メキシコが地域で最も急速な成長を記録する中、そのシェアは徐々に低下しています。米国の貨物は多様化しており、中西部は自動車工場と穀物エレベーターを擁し、南東部は近隣諸国からの消費財を受け入れ、南西部は越境活動を担っています。超党派インフラ法による高速道路への1,100億米ドルの配分は、今後5年間で主要なボトルネックを解消するでしょう。
メキシコのCAGR 5.18%は、アジアからヌエボ・レオン州およびコアウイラ州に移転する自動車・電子機器工場に起因しており、北向きの完成品と南向きの部品による均衡のとれた貿易ルートをもたらしています。メキシコの高速道路でのセキュリティ護衛の改善と新しいゲートウェイターミナルでの保税倉庫が、歴史的なリスクプレミアムを軽減しています。テキサス州の水素投資はリオグランデを越えた特殊危険物輸送を促進し、二国間貿易の相乗効果を深めています。
カナダは安定した資源主導の貨物を享受しており、遠隔採掘地帯から沿岸ターミナルへトラックで木材、カリ、原油を輸送しています。極寒の冬季条件は堅牢なトラクター仕様とチェーン装着プロトコルを必要とし、新規参入者からの競争を防いでいます。電子ログの越境調和は政策課題に残っており、二国間ターミナルを持つフリートのドライバープールを拡大し、空走キロメートルを削減する可能性があります。
競争環境
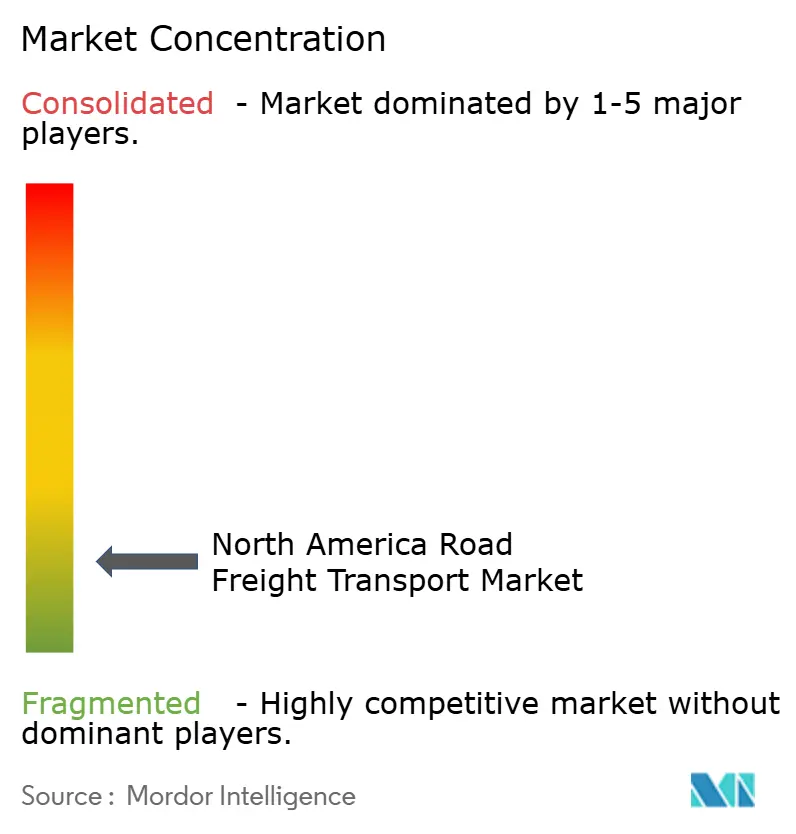
北米道路貨物輸送市場は集中度が低く、上位5社の運送業者が請求可能収益の推定13.3%を占めています。Old DominionによるLTL集荷の北東部拡大やKnight-Swiftのフラットベッド買収などのM&A活動は、規模とネットワーク密度が価格の回復力をもたらすことを示しています。
テクノロジーは均衡化要因であり、C.H. Robinsonの4億5,000万米ドルのAIエンジンは空走距離を二桁台で削減し、より大規模な資産重視フリートとのコスト差を縮小しています。水素燃料パートナーシップ(J.B. Hunt/Plug Power)および自律走行アライアンス(Werner/Aurora)は、次世代推進力とドライバー補完への戦略的賭けを示しています。
ESG連動型ローンは再生可能ディーゼル、電気バン、燃料電池トラクターの早期採用者の資本コストを低下させ、持続可能性パフォーマンスと入札成功の相関関係を強化しています。サイバーセキュリティ強化への投資は今や必須条件となっており、保険会社は複数ラインの保険を更新する前に文書化された侵入テストを要求しています。
北米道路貨物輸送産業リーダー
-
C.H. Robinson
-
FedEx
-
J.B. Hunt Transport, Inc.
-
Knight-Swift Transportation Holdings Inc.
-
Old Dominion Freight Line
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:C.H. Robinsonは4億5,000万米ドルをAI貨物マッチング技術に投資し、空走距離を12〜15%削減しました。
- 2025年12月:J.B. HuntとPlug Powerは、2027年までにカリフォルニア州の回廊に50台の水素燃料電池トラクターを配備することに合意しました。
- 2025年8月:Knight-Swiftは米国全土に11の新しいLTLターミナルを開設し、AAA Cooper Transportationブランドの下での全国展開を支援しました。
- 2025年4月:Knight-Swift Transportation Holdings Inc.は、子会社AAA Cooper Transportationを通じて、Yellow Corporationの旧ターミナル29か所を取得し、11の新ターミナルを開設することで、全国規模のLTL運送業者の開発を加速させ、北米における米国の積載量未満(LTL)ネットワークを拡大しました。


北米道路貨物輸送市場レポートの範囲
| 農業、漁業、林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売貿易 |
| その他 |
| 国内 |
| 国際 |
| フルトラック積載(FTL) |
| 積載量未満(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 液体貨物 |
| 固体貨物 |
| 非温度管理 |
| 温度管理 |
| 米国 |
| カナダ |
| メキシコ |
| エンドユーザー産業 | 農業、漁業、林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売貿易 | |
| その他 | |
| 目的地 | 国内 |
| 国際 | |
| トラック積載量仕様 | フルトラック積載(FTL) |
| 積載量未満(LTL) | |
| コンテナ化 | コンテナ化 |
| 非コンテナ化 | |
| 距離 | 長距離輸送 |
| 短距離輸送 | |
| 貨物構成 | 液体貨物 |
| 固体貨物 | |
| 温度管理 | 非温度管理 |
| 温度管理 | |
| 国 | 米国 |
| カナダ | |
| メキシコ |


市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となるエンドユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連する支援活動に従事する事業所です。ここでは、バリューチェーン全体にわたり、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、設備、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業関連商品)の円滑な流れのための調達、保管、取り扱い、輸送、流通活動において重要な役割を果たしています。これには、輸送または保管される商品の賞味期限に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となるエンドユーザープレーヤーは、主に住宅・商業ビルの建設、修繕・改修、インフラ、土木工事、土地の区画整理・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・設備の在庫管理、時間的制約のある供給、および効果的なプロジェクト管理のためのその他の付加価値サービスを提供することで、建設プロジェクトの収益性向上において重要な役割を果たしています。
- コンテナ化道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラック積載(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の積荷と組み合わせない単一の完全積載として特徴付けられます。これは、(i)単一荷主の貨物専用、(ii)出発地から1か所以上の目的地への直送、(iii)バルクメール輸送を含む、(iv)コンテナ(フルコンテナ積載、FCL)・非コンテナトラック輸送サービスの両方を含む、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む、(vi)バルク液体タンカー輸送を含む、(vii)廃棄物のトラック輸送を含む、(viii)危険物のトラック輸送を含む積荷で構成されます。仕分け、混載、分解などの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 輸出トレンドと輸入トレンド - 経済の総合的な物流パフォーマンスは、その貿易パフォーマンス(輸出入)と正の有意な(統計的)相関があります。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資および規制環境の影響とともに分析されています。
- 液体貨物 - このセグメントは、道路貨物輸送サービスのエンドユーザーが採掘業、製造業、食品加工業、農業などで広く使用されるバルク液体の輸送に対して負担する外部(アウトソーシング)物流費用を捉えています。これには、(i)化学品・危険物(例:酸)、(ii)水(飲料水および廃水)、(iii)石油・ガス(上流および下流、例:ガソリン、燃料、原油、プロパン)、(iv)食品グレードのバルク液体(例:牛乳、ジュース)、(v)ゴム、(vi)農業化学品などの液体の輸送が含まれます。これらの貨物は一般的にタンクトラック輸送で運ばれます。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性がある一方、燃料価格の下落は短期的な収益性の向上と消費者への最良の取引提供に向けた市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動は調査期間にわたって研究され、その原因および市場への影響とともに提示されています。
- フルトラック積載(FTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラック積載(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の積荷と組み合わせない単一の完全積載として特徴付けられます。これは、(i)単一荷主の貨物専用、(ii)出発地から1か所以上の目的地への直送、(iii)バルクメール輸送を含む、(iv)コンテナ(フルコンテナ積載、FCL)・非コンテナトラック輸送サービスの両方を含む、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む、(vi)バルク液体タンカー輸送を含む、(vii)廃棄物のトラック輸送を含む、(viii)危険物のトラック輸送を含む積荷で構成されます。仕分け、混載、分解などの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)における名目国内総生産およびその主要経済セクター別分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への潜在的な主要貢献セクターを分析するための産業連関表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)における主要経済セクター別の名目国内総生産の成長が、この産業トレンドで提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレーション - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドで提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関業務、フォワーディング料金、宅配料金など物流運営コスト要素に直接影響し、貨物・物流市場全体に影響を与えます。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために研究されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには、(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究・提示されています。
- 積載量未満(LTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが積載量未満(LTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。LTL道路貨物輸送は、ネットワーク内での複数配送のために単一のトラックに複数の積荷を組み合わせることを特徴とします。これは、(i)主に完全トラック積載未満の一般・特殊貨物トラック輸送に従事する事業所、(ii)通常は複数の荷主からの積荷を単一のトラックに統合するためのターミナルを使用し、積荷組立ターミナルと分解ターミナル間の輸送を行い、積荷が仕分けられ再配送される特徴、(iv)トラック輸送サービスの場合のコンテナ未満積載(LCL)輸送・混載輸送を含む事業所で構成されます。範囲内の活動には、(i)地域集荷、(ii)幹線輸送、(iii)地域配送が含まれます。仕分け、混載、分解などの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争する上での要因となります。物流パフォーマンスは、市場全体で採用されているサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスが調査期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的な好み、トラック種類のポートフォリオ、トラック価格、地域生産、トラック修理・メンテナンスサービスの普及率、顧客サポート、技術革新(電気自動車、デジタル化、自律走行トラックなど)、燃費効率、ファイナンスオプション、年間メンテナンスコスト、代替品の入手可能性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売台数の分布(調査基準年のシェア%)と現在の市場状況および予測期間における市場見通しに関するコメンタリーが、この産業トレンドで提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となるエンドユーザープレーヤーは、主に材料または物質を化学的、機械的または物理的に変換して新製品を製造することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料の円滑な流れを維持し、完成品の流通業者またはエンドカスタマーへの適時配送を可能にし、ジャストインタイム製造のために原材料を顧客に保管・供給する上で重要な役割を果たしています。
- 輸送モードシェア - 貨物の輸送モードシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、貨物の種類、国際貿易、地形、配送速度、積荷重量、バルク輸送などの要因に影響されます。また、トン数(トン)によるモードシェアとトンキロによるモードシェアは、平均輸送距離、経済における主要商品グループの重量、輸送回数によって異なります。この産業トレンドは、調査基準年における輸送モード別(トンおよびトンキロ)の貨物輸送分布を示しています。
- 石油・ガス、鉱業・採石業 - このエンドユーザー産業セグメントは、採掘業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となるエンドユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までの全フェーズをカバーし、機械、掘削設備、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(BFSI)、不動産、教育サービス、医療、および専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。物流サービスプロバイダー(LSP)は、必要な設備や資源の輸送、機密文書・ファイルの配送、医療用品・物資(手術用品・器具、手袋、マスク、注射器、設備を含む)の移動など、これらの産業への物資・文書の信頼性の高い移動において重要な役割を果たしています。
- 生産者物価インフレ - これは生産者の観点からのインフレを示すもので、一定期間にわたる産出物に対して受け取る平均販売価格を指します。生産者価格指数の年間変化(前年比)は、「インフレーション」産業トレンドにおいて卸売物価インフレとして報告されています。卸売物価指数(WPI)は最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業界、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- 道路貨物輸送価格トレンド - 輸送モード別の貨物価格(米ドル/トンキロ)が調査期間にわたってこの産業トレンドで提示されています。このデータは、インフレ環境の評価、貿易への影響、貨物回転量(トンキロ)、道路貨物輸送市場需要、ひいては道路貨物輸送市場規模の評価に使用されています。
- 道路貨物輸送量トレンド - 輸送モード別の貨物輸送量(トン単位の貨物重量)が調査期間にわたってこの産業トレンドで提示されています。このデータは、貨物輸送市場規模を評価するための、積荷当たりの平均距離(km)、貨物輸送量(トンキロ)、貨物価格(米ドル/トンキロ)以外のパラメーターの一つとして使用されています。
- 道路貨物輸送 - 商品(原材料または製造品)の輸送のために道路貨物輸送物流サービスプロバイダー(LSP)または運送業者(アウトソーシング物流)を雇用することが道路貨物輸送市場を構成します。調査の範囲には、(i)報告国に登録された運送業者による貨物の道路輸送、(ii)原材料または製造品(固体および液体の両方)の輸送、(iii)商業用自動車(剛性トラックまたはトラクタートレーラー)を使用した輸送、(iv)フルトラック積載(FTL)または積載量未満(LTL)輸送、(v)コンテナ化または非コンテナ化輸送、(vi)温度管理または非温度管理輸送、(vii)短距離または長距離(幹線輸送、OTR)輸送、(viii)使用済みオフィスまたは家庭用品の輸送(引越し業者)、(ix)その他の特殊貨物輸送(危険物、超大型貨物)、(x)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ミドルマイル・ラストマイル配送が含まれます。範囲には含まれないのは、(i)他国に登録された運送業者による輸送、(ii)ラストマイル食事配達市場、(iii)食料品配達市場、(iv)宅配・速達・小包(CEP)プレーヤーが行う・報告する道路ネットワークを介した輸送です。
- 道路延長 - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長の分布(舗装対未舗装)、道路分類別道路延長の分布(高速道路対幹線道路対その他の道路)などの変数が分析・提示されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算され提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した道路貨物輸送市場固有の収益を指します。これは、企業が年次報告書やウェブページで報告した財務情報、サービスポートフォリオ、従業員数、フリート規模、投資、進出国数、主要関心経済圏などの主要パラメーターの研究・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが利用され、業界・専門家とのインタラクションを通じて検証されています。
- 短距離輸送道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが地域トラック輸送(100マイル未満)に対して負担する外部(アウトソーシング)物流費用を捉えています。これには、(i)単一の行政区域およびその後背地内、(ii)小型トラックおよびピックアップトラックによる、(iii)コンテナ化およびドライバルクサービスの両方による、(iv)港湾、コンテナターミナルまたは空港からのインターモーダル、(v)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ラストマイル配送による貨物の道路輸送が含まれます。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、貨物・物流市場規模、ひいては道路貨物輸送市場規模と直接的な関係があります。したがって、この変数は調査期間にわたって研究・提示されており、価値(米ドル)およびGDP総額に占めるシェア%として、投資、動向、現在の市場状況に関する簡潔で関連性の高いコメンタリーとともに提示されています。
- eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及率の急上昇、および可処分所得の増加が相まって、世界的にeコマース市場の目覚ましい成長をもたらしています。オンラインショッパーは注文の迅速かつ効率的な配送を求めており、特にeコマースフルフィルメントサービスを中心に物流サービスへの需要が増加しています。したがって、調査対象地域(レポートの範囲に応じた国または地域)のeコマース産業における商品取引総額(GMV)、過去および予測成長、主要商品グループの内訳が分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって不可欠です。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、および調査期間にわたる製造業の成長が分析・提示されています。
- 種類別トラック輸送フリート規模 - トラック種類の市場シェアは、地理的な好み、主要エンドユーザー産業、トラック価格、地域生産、トラック修理・メンテナンスサービスの普及率、顧客サポート、技術的破壊(電気自動車、デジタル化、自律走行トラックなど)などの要因に影響されます。したがって、トラック種類別のトラック保有台数の分布(調査基準年のシェア%)、市場の破壊要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、および予測期間における市場見通しが、この産業トレンドで提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を向上させることです。一方、運営コストを測定することで、費用を管理し業績改善の領域を特定するための運営上の変更が必要かどうか、またどこで必要かを特定するのに役立ちます。したがって、この産業トレンドでは、トラック輸送の運営コストと関連変数(ドライバーの賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって研究され、調査対象地域(レポートの範囲に応じた国または地域)について提示されています。
- 卸売・小売貿易 - このエンドユーザー産業セグメントは、卸売業者および小売業者が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となるエンドユーザープレーヤーは、主に一般的に変換なしで商品の卸売または小売に従事し、商品の販売に付随するサービスを提供する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文履行、倉庫保管・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にはエンドカスタマーへの物資・完成品の信頼性の高い移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| カボタージュ | ある国に登録された自動車による道路輸送が、別の国の国内領土で行われること。 |
| クロスドッキング | クロスドッキングとは、サプライヤーまたは製造工場からの製品が、最小限の取り扱いまたは保管時間で顧客または小売チェーンに直接流通される物流手順です。クロスドッキングは流通ドッキングターミナルで行われ、通常は入荷側と出荷側の2面にトラックとドア口があり、保管スペースは最小限です。「クロスドッキング」という名称は、入荷ドックを通じて製品を受け取り、出荷輸送ドックへとドックを横断して移送するプロセスを説明しています。 |
| クロストレード | 第三国に登録された道路自動車によって行われる、2つの異なる国間の国際道路輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国を指します。 |
| 危険物 | 道路で輸送される危険物の分類は、国連危険物輸送勧告第15改訂版(国連、ジュネーブ、2007年)で定義されたものです。クラス1:爆発物、クラス2:ガス、クラス3:引火性液体、クラス4:可燃性固体・自然発火性物質・水と接触すると可燃性ガスを発生する物質、クラス5:酸化性物質および有機過酸化物、クラス6:毒性および感染性物質、クラス7:放射性物質、クラス8:腐食性物質、クラス9:その他の危険物質および物品が含まれます。 |
| 直送 | 直送とは、サプライヤーまたは製品オーナーから顧客に直接商品を届ける配送方法です。ほとんどの場合、顧客は製品オーナーから商品を注文します。この配送方式は輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態です。これは、通常は長距離輸送プロセスの前後に、ある場所から別の場所へ貨物を輸送する短距離輸送です。ドレイジトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなど、さまざまな目的地との間で貨物を移動させます。通常、ドレイジは短距離のみで貨物を輸送し、1つの都市圏内でのみ運行します。また、1シフトで1人のトラック運転手のみを必要とします。しかし、これにもかかわらず、貨物への商品の輸送とその逆を行うため、長距離輸送において重要な役割を果たしています。インターモーダル輸送をより効率的にし、エンドカスタマーへの商品のシームレスな移送を可能にします。 |
| ドライバン | ドライバンとは、外部の要素から積荷を保護するために完全に密閉された半トレーラーの一種です。パレット積み、箱詰め、またはばら積み貨物を運ぶように設計されており、温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、超大型積荷を運ぶことができません(フラットベッドトレーラーとは異なり)。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、および輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、および輸出が含まれる場合があります。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種です。荷物の積み降ろしを容易にするために平らな形状の荷台を持っています。フラットベッドトラックは主に、機械、建設資材、設備などの重量物、超大型、幅広、繊細でない貨物の輸送に使用されます。トラックのオープンボディのため、輸送される貨物は雨に弱くてはなりません。機能的には、フラットベッドトレーラーに相当します。 |
| 入荷物流 | 入荷物流とは、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷する物資の注文、受け取り、保管、輸送、管理のステップが含まれます。入荷物流は、需要と供給の方程式の供給側に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、および維持・修繕工事が含まれます。 |
| 国際積載 | 報告国(すなわち、輸送を行う車両が登録されている国)での貨物の積載地と、別の国での荷降ろし地。 |
| 国際荷降ろし | 報告国(すなわち、輸送を行う車両が登録されている国)での貨物の荷降ろし地と、別の国での積載地。 |
| 超大型貨物 | 超大型(OOG)貨物とは、大きすぎるために6面の輸送コンテナに積載できない貨物です。この用語は、最大40HCコンテナの寸法を超えるすべての貨物の非常に大まかな分類です。すなわち、長さ12.05メートル超、幅2.33メートル超、または高さ2.59メートル超の貨物です。 |
| パレット | 貨物の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| パートロード | パートロードとは、トラックを部分的にしか満たさない貨物を指します。本質的に、積荷の量は積載量未満(LTL)の積荷よりも大きいです。また、積荷はトラックを完全に占有することができず、すなわちその容量はフルトラック積載(FTL)の積荷よりもはるかに少ないです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン系薬剤、コンクリート、または石畳で舗装された道路。 |
| 逆物流 | 逆物流は、サプライチェーンを通じて内向きに戻ってくるもの、またはサプライチェーンを「逆方向」に移動するものを処理するサプライチェーンのセクターで構成されます。 |
| 道路貨物輸送サービス | 商品(原材料または製造品、固体および液体の両方を含む)を出発地から国内(国内)または越境(国際)の目的地まで輸送するためにトラック輸送業者を雇用することが道路貨物輸送市場を構成します。サービスはフルトラック積載または積載量未満、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離輸送である場合があります。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイドトラック・トレーラーの総称として使用されています。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体に使用して容易かつ効率的な積み降ろしができます。走行のために閉じると、垂直荷重拘束ストラップがトラック床下のロープレールに取り付けられ、両側のトラック床とカーテンを接続します。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名称の由来です。これにより、カーテンが風でばたついたり太鼓のような音を立てたりするのを防ぎ、軽い積荷が横にずれるのを防ぐのにも役立ちます。 |
| 有償輸送 | 報酬を受けての貨物の運搬。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン系薬剤、コンクリート、または石畳で舗装されていない安定化基盤を持つ道路。 |

研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレーションは価格設定の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、あらゆるレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム






 お客様のデータは安全であり、販売や共有は一切行われません。

