
北米ファイナンシャル・アドバイザリー・サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
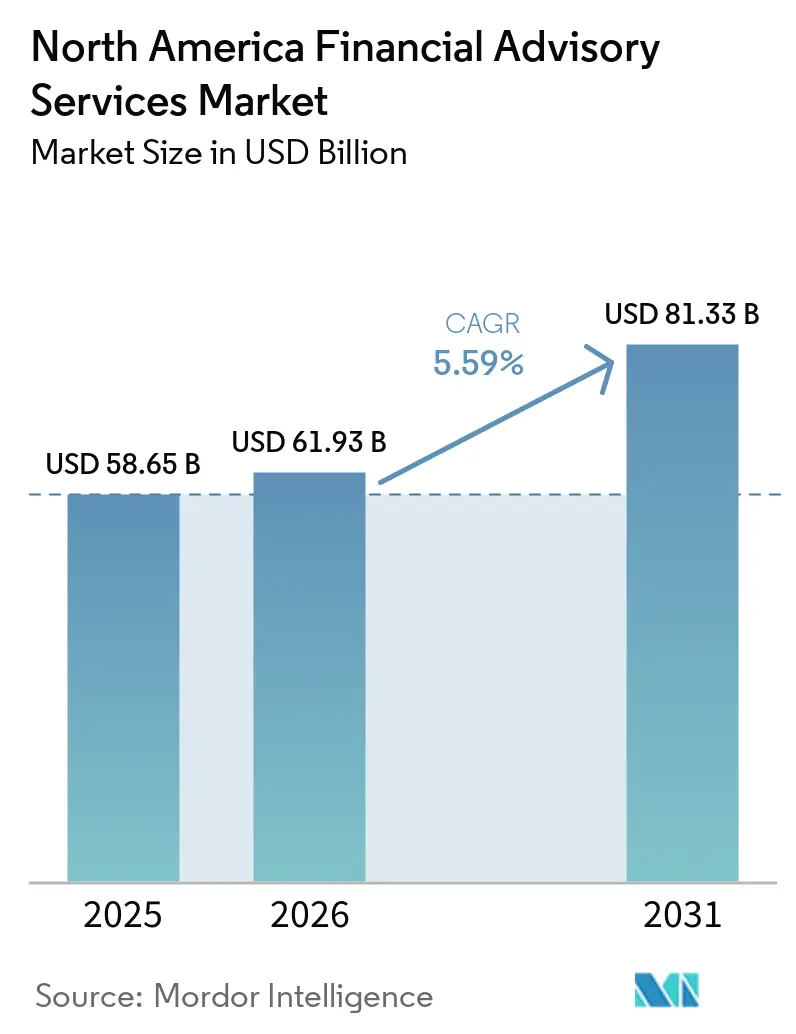
| 基準年の市場規模 (2025) | 58.65 十億米ドル |
| 市場規模 (2026) | 61.93 十億米ドル |
| 市場規模 (2031) | 81.33 十億米ドル |
| 成長率 (2026 - 2031) | 5.59 % |
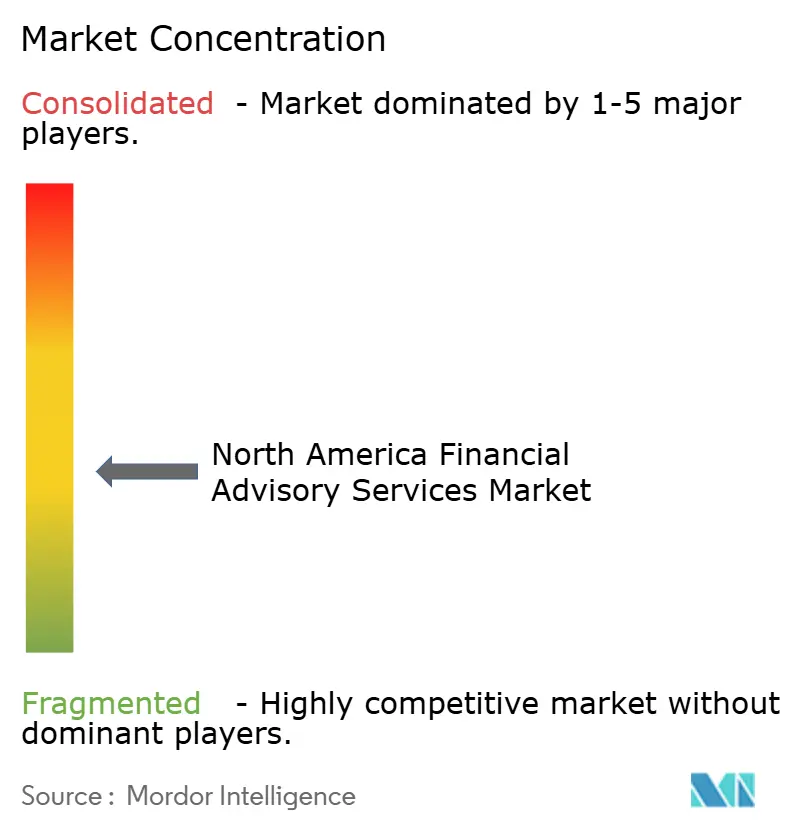
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ファイナンシャル・アドバイザリー・サービス市場分析
北米ファイナンシャル・アドバイザリー市場は、2025年のUSD 586.5億から2026年にはUSD 619.3億へと成長し、2026年〜2031年にかけてCAGR 5.59%で2031年までにUSD 813.3億に達すると予測されています。顧客の期待の高まり、規制強化、および急速なテクノロジー導入が相まって、価格圧力が増す中でも収益ポテンシャルを押し上げています。デジタルプラットフォームはアドバイスへのアクセスを拡大し、歴史的な富の世代間移転により、企業はテクノロジー志向の若い投資家向けにサービスモデルを再構築せざるを得ない状況にあります[1]。プライベートエクイティが支援する業界再編により、コンプライアンス、サイバーセキュリティ、アナリティクスにおける規模の経済性が得られる一方、専門ブティックはクロスボーダー、ESG、オルタナティブ資産といった複雑な領域でマンデートを獲得し続けています。カストディアンがETF価格を引き下げ、ロボアドバイザープラットフォームが規模を拡大する中、手数料圧縮が課題として残っており、アドバイザーたちはベーシスポイントからホリスティックバリューへと議論の焦点を移しています。全体として、北米ファイナンシャル・アドバイザリー市場はツートラック構造を示しており、大規模プラットフォームが一般家庭を席巻する一方、専門家はニッチで高マージンのセグメントを獲得しています。
主要レポートポイント
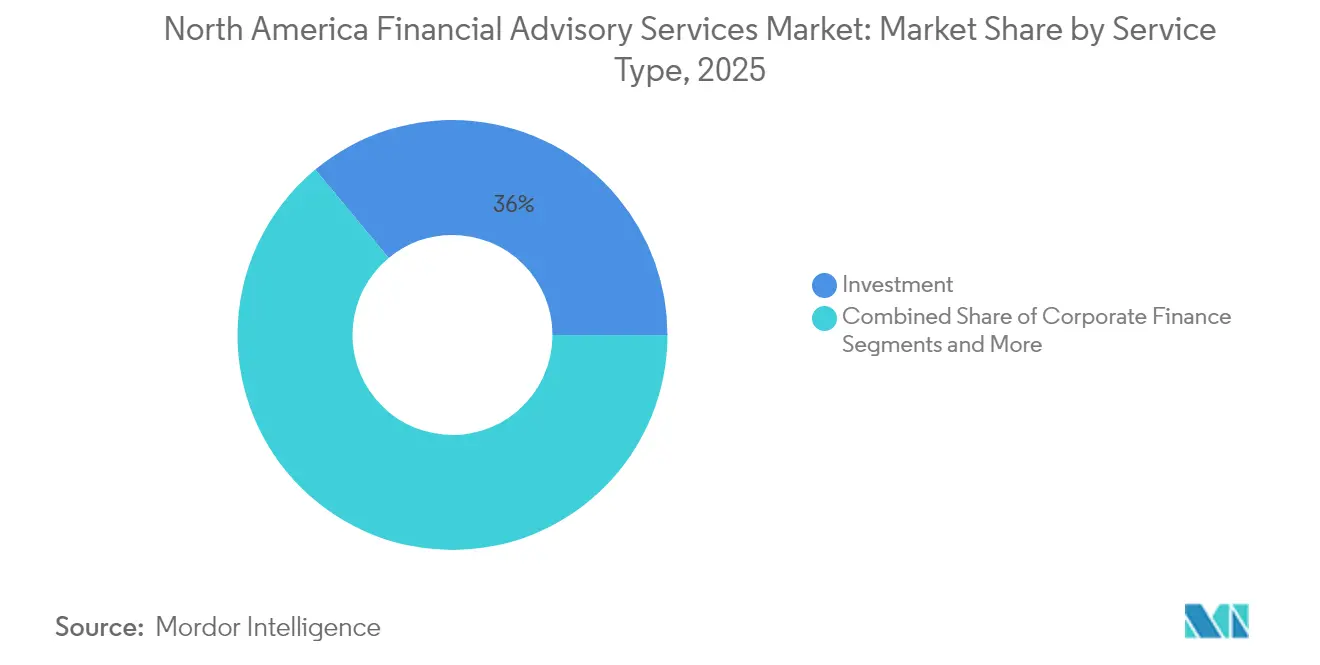
- サービスタイプ別では、投資サービスが2025年の北米ファイナンシャル・アドバイザリー市場において36.02%のシェアでトップを占め、2031年にかけてCAGR 6.95%で成長し、北米ファイナンシャル・アドバイザリー市場の中核としての役割を強固なものにすると予測されています。
- 組織規模別では、大企業が2025年の北米ファイナンシャル・アドバイザリー市場シェアの65.62%を占める一方、デジタルツールが規模格差を縮小することにより、中小企業はCAGR 6.25%で拡大すると予測されています。
- 業種別では、BFSIセグメントが2025年の北米ファイナンシャル・アドバイザリー市場規模の29.55%を占め、IT・通信セグメントはCAGR 6.45%で成長すると予測されています。
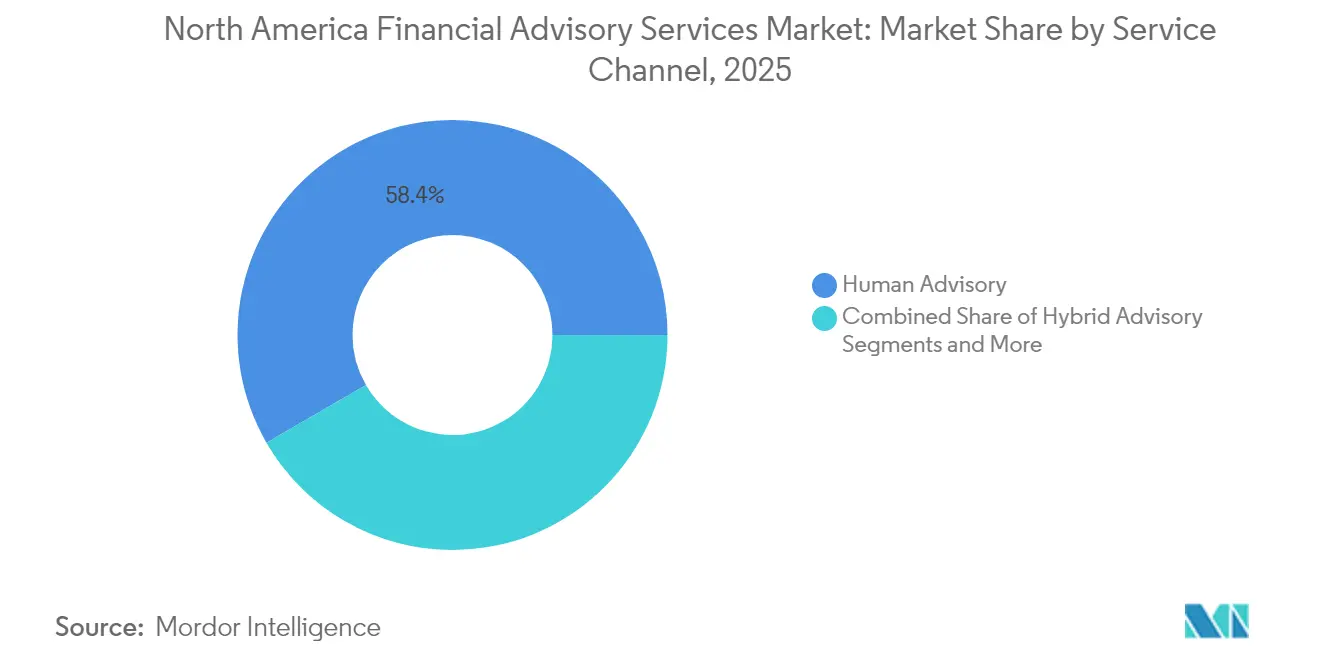
- サービスチャネル別では、ヒューマン・アドバイザリーが2025年の北米ファイナンシャル・アドバイザリー市場において58.35%のシェアを維持しているものの、ロボアドバイザリーは2031年にかけてCAGR 9.84%で成長しています。
- デリバリーモード別では、オンサイト・コンサルティングが2025年の北米ファイナンシャル・アドバイザリー市場規模の71.60%を占め、リモート・コンサルティングはCAGR 8.90%で拡大すると予測されています。
- 国別では、米国が2025年の北米ファイナンシャル・アドバイザリー市場の87.40%のシェアを占めている一方、メキシコは最速のCAGR 6.40%を記録すると予測されており、分散投資の機会を広げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ロボアドバイザー・AI活用型アドバイザリーツールの導入拡大 | +1.2% | 米国が先行、カナダは中程度、メキシコは新興 | 中期(2〜4年) |
| 富裕層(HNWI)人口および投資可能資産の加速的増加 | +0.9% | 地域全体、大都市圏に集中 | 長期(4年以上) |
| プライベートエクイティが支援するミドルマーケットM&A取引量の急増 | +0.8% | 米国が主導、カナダにも波及 | 短期(2年以内) |
| フィデューシャリー義務に向けた規制シフト | +0.6% | 米国が主要、カナダも整合 | 中期(2〜4年) |
| ESG連動型マンデートによるサービス提供の再構築 | +0.5% | グローバル、北米がリード | 長期(4年以上) |
| デジタル投資家への富の世代間移転 | +0.7% | 地域の富裕センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロボアドバイザー・AI活用型アドバイザリーツールの導入拡大
ロボサービスは現在、複数の数百億ドル規模のポートフォリオを運用しており、Vanguardが2,066億ドル、Schwabが658億ドルを管理しています。エージェンティックAIエンジンはすでに多数の家庭に向けてパーソナライズされたアドバイスを自動化しており、銀行セクターに毎年多大な価値をもたらすと期待されています。アドバイザーの96%がジェネレーティブAIがサービスを変革すると信じている一方、実際に大規模展開しているのはわずか41%にとどまり、先行導入者にコスト優位性をもたらしています。Rangeなどのプラットフォームは富裕層クライアント向けのAI主導型ウェルスプランを提供するためにUSD 2,800万を調達しており、デジタルファーストモデルへの投資家の信頼を示しています[2]。北米ファイナンシャル・アドバイザリー市場全体における戦略的命題は、人間の共感力と機械の効率性を融合させることにあります。
富裕層(HNWI)人口および投資可能資産の加速的増加
北米は2025年に記録的な数の高純資産個人を獲得し、他のすべての地域を上回りました。その半数以上がESGフィルターを求めており、さらに多くの割合が2年以内にESG配分を増加させる計画を持っています。超富裕層の世帯はプライベートエクイティ、サステナブルファンド、プレミアム手数料を伴うコンシェルジュスタイルのサービスを優先しています。富の集中によりクライアント一人当たりの収益は向上しますが、若い相続人はテクノロジー志向で目的主導型のアドバイスを好むため、従来のエンゲージメント形式に圧力がかかっています。したがって、北米ファイナンシャル・アドバイザリー市場で成功するアドバイザーは、ファミリーオフィス、税務、デジタルデリバリーの各機能を統合しています。
プライベートエクイティが支援するミドルマーケットM&A取引量の急増
プライベートエクイティは競争地図を再形成し続けており、LPL FinancialによるCommonwealthのUSD 27億の買収や、Focus FinancialによるBuckingham Strategic WealthとThe Colony Groupの統合がその象徴的な例として挙げられます。取引の流れは安定的な収益と断片化した供給によって促進されており、ロールアップ戦略への誘因となっています。しかし、頻繁なオーナーシップの変更はクライアントの忍耐を試すため、買収者は北米ファイナンシャル・アドバイザリー市場全体の顧客維持を守るために、財務的なエンジニアリングと文化的継続性のバランスを取る必要があります[3]。
フィデューシャリー義務に向けた規制シフト(SEC Reg-BI)
SECのレギュレーション・ベスト・インタレスト(Reg-BI)は、情報開示、注意義務、利益相反、コンプライアンス義務を課し、運営コストを引き上げる一方で透明性の高いモデルに報いるものです。優れたフィデューシャリー整合性を示す企業は、相続後に専門家と協力する予定の相続人の80%が存在する環境において信頼を獲得しています。州レベルのサイバーセキュリティ提案がさらなるコンプライアンス層を加え、堅牢なシステムを持つプロバイダーを有利にしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パッシブ投資およびデジタル競合による手数料圧縮 | -0.8% | 米国が主要、カナダは中程度 | 中期(2〜4年) |
| コンプライアンスおよび監査証跡コストの増大 | -0.6% | 地域全体 | 短期(2年以内) |
| アドバイザーの高齢化と人材パイプラインの課題 | -0.9% | 米国およびカナダ | 長期(4年以上) |
| クライアントの信頼を損なうサイバーリスクの増大 | -0.4% | グローバル、北米で高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パッシブ投資およびデジタル競合による手数料圧縮
Schwabの2025年6月における最大50%のETF手数料引き下げの決定は、加速する価格競争を浮き彫りにしています。米国のファンド資産に占めるパッシブ投資のシェアは増加を続けており、アドバイザーはホリスティックなプランニングとオルタナティブ資産へのアクセスを通じて価格設定を守らざるを得ない状況に追い込まれています。定額リテイナーと成果連動型インセンティブを組み合わせたハイブリッド手数料体系が、北米ファイナンシャル・アドバイザリー市場全体で支持を集めています。
アドバイザーの高齢化と人材パイプラインの課題
米国のアドバイザーの約40%が退職まで10年以内にあり、近年の年間人員増加率はわずか0.3%にとどまっています。2024年に業界に新規参入したアドバイザーはわずか2,579人であり、離職率も依然として高く、供給ギャップが拡大しています。リモートコラボレーションツールは高齢のアドバイザーのキャリア延長に役立っていますが、北米ファイナンシャル・アドバイザリー市場全体の供給能力を守るため、企業は体系的なメンタリングとAI支援型オンボーディングを依然として必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
投資サービスが成長を牽引投資サービスは2025年の北米ファイナンシャル・アドバイザリー市場において最大の36.02%のシェアを保持し、2031年にかけてCAGR 6.95%で拡大すると予測されており、北米ファイナンシャル・アドバイザリー市場の基盤を形成しています。マルチアセット・マンデートには現在、デジタルネイティブ投資家に魅力的なプライベートエクイティ・フィーダー、ESGオーバーレイ、ダイレクトインデクシングポートフォリオが含まれています。投資サービスに関する北米ファイナンシャル・アドバイザリー市場規模は、オルタナティブ配分の増加がカスタマイズされた構造化を求めることから、さらに拡大すると予測されています。
コーポレート・ファイナンス・アドバイザリーはミドルマーケットのM&Aおよび事業承継案件で底堅さを維持し、会計・税務アドバイスはクロスボーダーの複雑性とともに拡大しています。その他のサービス(遺産計画、フィランソロピー、コンシェルジュサポート)は、富裕層の家族が包括的な資産管理を求める中で最も速いペースで成長しています。投資の深みとライフスタイル機能を組み合わせるアドバイザーは、北米ファイナンシャル・アドバイザリー市場においてより高いウォレットシェアを確保しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


組織規模別:
中小企業の成長課題と大企業の優位性大企業は2025年に北米ファイナンシャル・アドバイザリー市場の65.62%を掌握しており、大規模なコンプライアンスとテクノロジー予算によってマス富裕層フランチャイズを守っています。しかし、中小企業はクラウドツールとAIベースの生産性向上により規模の不利を最小化し、CAGR 6.25%で上回る成長が見込まれています。ESGコンサルティングおよびクリプト税務計画においてブティック企業がニッチを開拓することで、中小企業に関連する北米ファイナンシャル・アドバイザリー市場規模は拡大すると予想されています。
パーソナライズされたエンゲージメント、透明な価格設定、迅速なイノベーションサイクルが若い投資家の間での中小企業の魅力を高めています。しかし、中規模企業は二重の圧力に直面しており、北米ファイナンシャル・アドバイザリー市場で拡大するコンプライアンスおよびサイバーセキュリティ要件に対応するため、専門特化するか上位企業と合併するかを選択せざるを得ない状況にあります。
業種別:
テクノロジーセクターの富の創出が成長を牽引BFSIは2025年の北米ファイナンシャル・アドバイザリー市場の29.55%を占め、複雑な規制ニーズと大規模な資産プールに牽引されている一方、IT・通信セクターはオプション豊富な流動性イベントおよび暗号資産保有を背景に最速のCAGR 6.45%での成長が見込まれています。株式報酬戦略およびトークン課税に精通したアドバイザーが際立っています。
製造業や小売業のオーナーは事業承継と退職計画を優先し、ヘルスケアの経営幹部はバイオテクノロジーの利益と慈善信託についてアドバイザーを頼りにしています。公共セクターのマンデートは低ボラティリティの収益源を追加します。深い業種専門知識は北米ファイナンシャル・アドバイザリー市場内での高い顧客維持率と価格決定力をもたらします。
サービスチャネル別:
デジタルトランスフォーメーションの加速ヒューマン・アドバイザリーは2025年の北米ファイナンシャル・アドバイザリー市場において58.35%のシェアを保持しており、共感力が複雑な財務的意思決定を動かすことを示しています。しかし、ロボプラットフォームは2031年にかけて年率9.84%で成長すると見込まれています。ハイブリッドデリバリーモデルが新規クライアント獲得を席巻しており、北米ファイナンシャル・アドバイザリー市場においてアルゴリズムによるリバランスとシナリオコーチングを融合させています。
カストディアンはモバイルバンキングアプリにプランニングダッシュボードを統合し、日常的な現金移動をホリスティックなアドバイスの機会に変えています。競争はローインベストメント・アルファではなく、スピード、データ可視化、ESGスコアリングの組み込みへとシフトしています。AIチャットボットがルーティンな問い合わせに即座に回答し、複雑な問題をエスカレーションすることで、北米ファイナンシャル・アドバイザリー市場全体のアドバイザーの生産性を高めています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
デリバリーモード別:
リモート機能による市場拡大オンサイト・エンゲージメントは2025年の北米ファイナンシャル・アドバイザリー市場シェアの71.60%を占めましたが、クライアントがビデオ通話、画面共有、電子署名を受け入れるにつれて、リモート・コンサルティングはCAGR 8.90%で拡大すると予測されています。企業が追加拠点を開設することなくクロスボーダーの世帯にサービスを提供できることで、北米ファイナンシャル・アドバイザリー市場にも恩恵がもたらされます。
サイバーリスクへの意識の高まりにより、エンドツーエンドの暗号化と生体認証ログインへの投資が促進され、信頼と規制コンプライアンスの維持に寄与しています。対面とバーチャルのモードをシームレスに切り替えられるアドバイザーは、北米ファイナンシャル・アドバイザリー市場において、柔軟なスケジュールを重視する二国籍家庭の間で特にロイヤルティを強化しています。
地域分析
米国ファイナンシャル・アドバイザリー・サービス市場
米国は2025年の北米ファイナンシャル・アドバイザリー市場において87.40%を占め、深みのある資本市場、密なアドバイザーネットワーク、および堅固な受託者責任フレームワークに支えられている。しかしながら、ベテランアドバイザーが後継者の参入を上回るペースで退職しているため、差し迫った人材不足が供給能力を脅かしている。フィーベース契約は引き続き拡大しており、コンプライアンスコストにもかかわらず北米ファイナンシャル・アドバイザリー市場の底堅さを示している。
カナダ ファイナンシャル・アドバイザリー・サービス市場
カナダは、6つの金融機関が資産の大部を保有する集約された銀行システムの中で安定した成長を提供している。ファイナンシャルプランナーに対する資格称号の保護と消費者主導の銀行フレームワークが競争環境を近代化している。トロント、バンクーバー、モントリオール、カルガリーへの高純資産個人(HNWI)の流入がプレミアム需要を支えている。国境を越えた相続・税務プランニングは、北米ファイナンシャル・アドバイザリー市場における収益性の高いニッチ分野であり続けている。
メキシコ ファイナンシャル・アドバイザリー・サービス市場
メキシコはfintech拡大と規制近代化に牽引され、最も高い6.40%のCAGRが見込まれている。同国経済は米国の軟調にもかかわらず2025年第1四半期に0.2%成長し、底堅さを示した。サーチファンドおよび新たなプライベート・エクイティ手段がアドバイザリーの対象市場を拡大する一方、税務透明性の向上が国境を越えた組成機会を押し上げている。
規制環境
北米の財務アドバイザリーサービス市場は、米国証券取引委員会(SEC)およびFINRAが主導し、金融犯罪取締network(FinCEN)によるAML(マネーロンダリング防止)への期待も加わった、ますます厳格化する監督環境の下で運営されている。アドバイザリー業務モデルにとっての重要な転換点は、特定の投資顧問業者にAML/CFTプログラム要件を拡大するFinCENの最終規則であり、2026年1月1日に発効し、顧客デューデリジェンス、疑わしい活動の監視、および管理文書化に関する新たな義務を追加する。
2026年には、規制当局は助言提供、開示、記録保持に影響を与える利益相反、技術、サイバーリスクへの注視も強めた。SEC検査部門は、受託者義務とコンプライアンスプログラムに対する技術の影響を重視する2026年の優先事項を定め、2026年6月9日には、SECが投資顧問業者の経済的利益相反開示および関連管理体制における不備を強調するリスクアラートを発出した。FINRAの2026年版年次規制監督報告書(2025年12月26日発行)は、サイバーを利用した詐欺と生成AIリスクをさらに強調し、人的、ハイブリッド、ロボアドバイザーの各チャネルにわたる検証可能な助言プロセス、監視、ガバナンスへの需要を強めた。
バリューチェーン分析
北米の財務アドバイザリーサービス市場におけるサービス提供は、通常、顧客獲得とディスカバリー(目標、リスクプロファイリング、データ収集)から始まり、続いて財務計画とポートフォリオ構築が行われ、その後、ブローカーディーラー、カストディアン、ファンドプラットフォーム、銀行系パートナーを通じた執行とカストディが行われる。継続的なポートフォリオ監視、報告、および定期的な計画見直しサイクルが繰り返しの中核をなし、その一方で、税務、遺産計画、クロスボーダー構造化、オルタナティブ投資へのアクセスについては、委任内容に応じて隣接する専門家が支援する。
このチェーン全体にわたり、規制対象事業体は、コンプライアンスツール、サイバーセキュリティ管理、データ集約、文書管理を含む技術・保証レイヤーへの依存を強めており、SEC、FINRA、FinCENの期待に応えている。Deloitte、PwC、EY、KPMGなどの大規模なアドバイザリー・専門サービスネットワークは、規制対象クライアントにとって中間層としての役割を担うことが多く、規制変更管理、ポリシーおよび管理設計、AIを活用した監視・テストを含むプロセス自動化を、第三者リスクガバナンスと組み合わせている。これにより、専門知識を拡張可能なプラットフォームと統合し、オンサイトおよびリモート提供の両方にわたって証跡を標準化できる企業に価値が移行している。
競争環境
北米ファイナンシャル・アドバイザリー市場は、プライベートエクイティが支援するアグリゲーター、銀行、資産運用会社の関連企業が買収によって規模を拡大するにつれ、中程度の集中度を示しています。LPLによるAtria Wealth Solutionsの統合(2,400人のアドバイザーおよびクライアント資産USD 1,000億を追加)は、ロールアップの考え方を体現しています。Charles SchwabのETF手数料引き下げは、カストディアルの優位性をETFの価格下限を締め付けることで守ることを目的としています。
テクノロジーファーストの挑戦者は相当な資本を調達しており、例えばRangeはHNWクライアントのプランニング自動化のためにUSD 4,000万を確保しています。これらのプレーヤーはサービス提供コストが著しく低く、デジタルネイティブの世帯をターゲットにしています。同時に、専門ブティックは大規模プラットフォームが模倣困難なカスタマイズされたハイタッチサービスを提供することで超富裕層の家族の支持を獲得しています。
規模の経済や深い専門性に対応できない中規模企業は、合併または売却を迫られる戦略的圧力に直面しています。その結果生じるバーベル型市場は、北米ファイナンシャル・アドバイザリー市場において、工業的効率性と専門家主導の親密性のどちらかを選択することを参加者に強いています。
北米ファイナンシャル・アドバイザリー・サービス業界リーダー
-
Deloitte
-
PwC
-
Ernst & Young
-
KPMG
-
McKinsey & Company
- 注:主要企業の掲載順は順位を示すものではありません。
北米ファイナンシャル・アドバイザリー・サービス市場
- Deloitte
- PwC
- Ernst & Young
- KPMG
- McKinsey & Company
- Bain & Company
- Boston Consulting Group
- BlackRock
- Vanguard
- Fidelity Investments
- State Street Global Advisors
- J.P. Morgan Asset Management
- Lazard
- Houlihan Lokey
- Evercore
- Grant Thornton
- BDO
- RBC Capital Markets
- Kroll
- Piper Sandler

市場機会と将来展望
コンプライアンス負担の増大とフィー圧力の交差点に実践的な機会がある。それは、助言チャネル全体での検証可能性を強化しつつ、アカウントあたりのサービス提供コストを削減する、技術対応型コンプライアンスおよびマネージドサービスである。2026年1月1日に発効したFinCENのAML/CFT要件は、多くの投資顧問業者が運用する必要のある管理範囲を拡大し、AMLプログラム設計、監視ワークフロー、文書マッピング、継続的テストを繰り返し可能なオファリングにパッケージ化できるアドバイザリープロバイダーやイネーブラーにとってのホワイトスペースを生み出している。
もう一つの機会は、規制当局が開示品質と監督管理に注目する中での、受託者義務および利益相反管理のプラットフォーム化である。投資顧問業者の経済的利益相反に関するSECの2026年6月9日付リスクアラートは、SECの2026年検査優先事項、およびFINRAによるサイバーを利用した詐欺と生成AIリスクの重視(2025年12月26日発行の2026年版年次規制監督報告書)とともに、企業にガバナンス、記録保持、監視の刷新を促している。主要な専門サービスネットワークも大規模にAIへ投資している。例えば、EYの2026年5月のMicrosoftとの取り組みや、KPMGの2026年6月のMicrosoftとの関係拡大は、助言業務、コンプライアンス監視、顧客コミュニケーションに適応可能なエンタープライズグレードのAIツールチェーンへの積極的な移行を示している。
Recent Industry Developments in 北米ファイナンシャル・アドバイザリー・サービス市場
- 2026年7月:Krollは、ベルリンを拠点とする経済・競争アドバイザリー企業のABC economicsを買収し、グローバルな経済・計量経済学的能力を強化した。この買収により、Krollのアドバイザリー事業の展開範囲が拡大し、クライアント向けのより深いクロスボーダー分析が可能となる。この動きは、戦略的意思決定を支援するための厳密な経済的洞察への注力を示している。
- 2026年6月:KPMGはMicrosoftとのグローバルな関係を拡大し、Agent 365を導入し、Microsoft 365 Copilotのアクセスを276,000人の専門家に拡大した。この協業により、大規模なアドバイザリーチーム向けのAI活用型生産性が拡大する。これはサービス提供を強化し、北米のアドバイザリー市場における料金構造に影響を与える可能性がある。
- 2026年5月:EYは、5年間でエンタープライズAIを拡大するための、Microsoftとの10億米ドル超の取り組みを発表した。この投資は、エンタープライズアドバイザリーサービス全体でのAI統合を加速させる。これは、積極的なAI主導型変革を示すことで、北米アドバイザリー市場の競争力学を再構築する。


北米ファイナンシャル・アドバイザリー・サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はアドバイスが中核的な有償アウトプットであり、フィー、リテイナー、またはディール連動型アドバイザリー報酬を通じて請求される、北米のクライアントに提供されたファイナンシャル・アドバイザリー業務から得られた収益を対象としています。
対象外の範囲:純粋な製品販売マージン、単独の仲介執行手数料、およびアドバイザリー判断を含まないバックオフィスのアウトソーシングは除外しています。
セグメンテーション概要
- サービスタイプ別
- コーポレート・ファイナンス
- 会計・税務アドバイザリー
- 投資
- その他のサービス
- 組織規模別
- 大企業
- 中小企業(SME)
- 業種別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- 製造業
- 小売・Eコマース
- 公共セクター
- ヘルスケア・医薬品
- その他の業種
- サービスチャネル別
- ヒューマン・アドバイザリー
- ハイブリッド・アドバイザリー
- ロボアドバイザリー
- デリバリーモード別
- オンサイト・コンサルティング
- リモート・バーチャル・コンサルティング
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、アメリカ合衆国、カナダ、メキシコにおける公開財務・資本市場活動にモデルを紐付けるために使用されました。規制上の文脈については米国証券取引委員会(SEC)およびカナダの証券規制当局、雇用・賃金シグナルについては米国労働統計局およびカナダ統計局、家計バランスシートおよび富の指標については連邦備制度理事会(FRB)などのソースを活用しました。
これらのシグナルを対象収益プールに変換するため、上場アドバイザリー主導企業の公開書類および投資家向け資料、業界団体の刊行物、アドバイザリーフィーの動向およびM&A活動に関するビジネスプレスの報道を精査しました。利用可能な場合には、企業財務情報およびニュースのスクリーニングに関する有料サブスクリプション、ならびにデジタルアドバイス機能やワークフローツールを追跡するための特許データベースも補完的に活用しました。これらのデスクソースは網羅的なものではなく、データポイントの収集、相互確認、および明確化のために追加の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
アメリカ合衆国、カナダ、メキシコで活動するファイナンシャルアドバイザー、プラクティスリーダー、コーポレートファイナンス専門家、会計・税務専門家、およびデジタルアドバイス専門家と対話を行っています。インタビューおよびサーベイにより、北米におけるフィー水準、クライアント需要、サービスミックス、チャネル利用状況、およびコーポレートアドバイザリー活動の変化を明確にしています。回答者はまた、公開データのギャップを補完し、最終モデルで使用する前提条件の検証にも貢献しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模の算定と予測
規模の算定は、地域レベルの金融活動および供給能力シグナルからアドバイザリー収益を再構築するトップダウンアプローチから始まり、エンゲージメントミックスおよび請求慣行に基づいてアドバイザリー専業シェアに絞り込まれます。アウトプットは、公開書類からのアドバイザー一人当たり収益ベンチマークのサンプリング、標準的なリテイナー範囲に関するチャネルチェック、およびM&Aと資本調達アドバイザリーにおける観測済みディール量との相互確認など、選択的なボトムアップ検証によって裏付けられています。
主要なモデル入力には、富および資の動向(家計および機関投資家)、アドバイザーの人員数と生産性の範囲、委任タイプ別のフィーレートの推移、継続的なプランニングフィーとトランザクション連動フィーの分割、ならびに規制・コンプライアンスコストの転嫁ペースが含まれます。企業の開示情報が不完全な場合、ギャップはピアベースの比率と感度バンドによって処理され、一次検証後に絞り込まれます。予測については、金利パス、資本市場の発行サイクル、M&Aの意欲などのマクロドライバーに紐付けたシナリオ分析を使用し、シナリオウェイトはインタビューによる専門家コンセンサスを用いて調整されているため、最終的な曲線は現実的なものとなっています。
データ検証と更新サイクル
合計値が実際の市場シグナルから乖離しないよう、複数のレベルでチェックが実施されます。モデル化された収益を、アドバイザー労働力の動向、報告されたフィーレートの範囲、主要なディール活動シリーズなどの独立した指標と比較し、国別またはサービスタイプ別に異常な急変を示す外れ値を調査します。
承認前に、前提件の再現および過去版との差異チェックを含む段階的なアナリストレビューを経ます。新たな規制動向、大型買収、または資本市場活動の急激な変化が生じた場合、対象を絞った再検証コールを実施し、インプットを更新します。レポートは年次で更新され、クライアントがリリース時点で利用可能な最新の見解を受け取れるよう、最終的な納品前チェックが完了されます。
Mordor Intelligenceの北米ファイナンシャル・アドバイザリー・サービス市場規模と他の公表推計との比較
アドバイザリーが狭義のフィー・フォー・アドバイスの項目として計上される場合と、より広義のプロフェッショナルサービスのバンドルとして計上される場合があるため、同じ地域名を使用していても公表推計が異なることがあります。また、トランザクション連動フィーの取り扱い方法、通貨とインフレの正規化方法、および前提条件の更新頻度によっても差異が生じます。
一部の外部数値は、アドバイザリーに近接するより広範なコンサルティングやアウトソーシングサービスラインを含み、ディール年度のボラテリティを平滑化するためにブレンド価格を使用しています。Mordor Intelligenceでは、数値はアメリカ合衆国、カナダ、メキシコで得られたアドバイザリー収益に限定されており、アドバイザリーサービスが有償の成果物である場合にのみトランザクション連動フィーを計上し、ファイナンシングや製品スプレッドは含みません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 58.65 ビリオン 米ドル(2025年) | |
| 業界団体A | 54.10 ビリオン 米ドル(2025年) | リテール資産アドバイスを中心とした狭義の定義を使用し、コーポレートファイナンスおよびリストラクチャリングアドバイザリーフィーの大部分を除外し、保守的なフィーレートの前提を適用しています。 |
| グローバルコンサルタンシーB | 66.80 ビリオン 米ドル(2025年) | 金融機関に関連する隣接するコンサルティングおよびマネージドサービス収益を対象範囲に含め、活発な資本市場年度においてより高いトランザクションフィーの捕捉率を適用しています。 |
表中の差異は主に、アドバイザリーとして計上されるものと、一年度におけるディール連動フィーの取り扱い方法に起因しています。対象範囲のルールを明示し、モデルを観測可能な供給能力、フィー構造、および活動指標に紐付けることで、推計はユーザーが前提条件を再検討したりインプットを更新したりする際にも追跡可能かつ再現可能なものとなっています。


レポートで回答される主要な質問
北米ファイナンシャル・アドバイザリー市場の現在の規模はどのくらいですか?
市場規模は2026年にUSD 619.3億に達し、2031年までにUSD 813.3億に達すると予測されています。
北米ファイナンシャル・アドバイザリー市場で最も速く成長しているサービスタイプはどれですか?
投資サービスはすでに最大の収益シェアを保持しながら、2031年にかけてCAGR 6.95%で成長のトップを走っています。
ロボアドバイザリーはどれほど速く拡大していますか?
北米ファイナンシャル・アドバイザリー市場のロボプラットフォームはCAGR 9.84%で成長すると予測されており、人間のみのチャネルを大きく上回っています。
メキシコが最も速い成長地域である理由は何ですか?
フィンテックの拡大、規制の近代化、安定したGDP成長がメキシコをCAGR 6.40%へと押し上げています。
アドバイザリーサービスにおける手数料圧縮の要因は何ですか?
積極的なETF価格引き下げと低コストデジタル競合の台頭が、従来のアドバイザーに単独の投資手数料ではなく包括的なプランニングで競争することを促しています。
プライベートエクイティは競争環境をどのように再形成していますか?
プライベートエクイティが支援するコンソリデーターは規模拡大のために独立系企業を買収していますが、長期的な価値を持続させるために財務的リターンとクライアント維持のバランスを取る必要があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

