
北米電気自動車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 102.66 十億米ドル |
| 市場規模 (2031) | 150.92 十億米ドル |
| 成長率 (2026 - 2031) | 8.01 % |
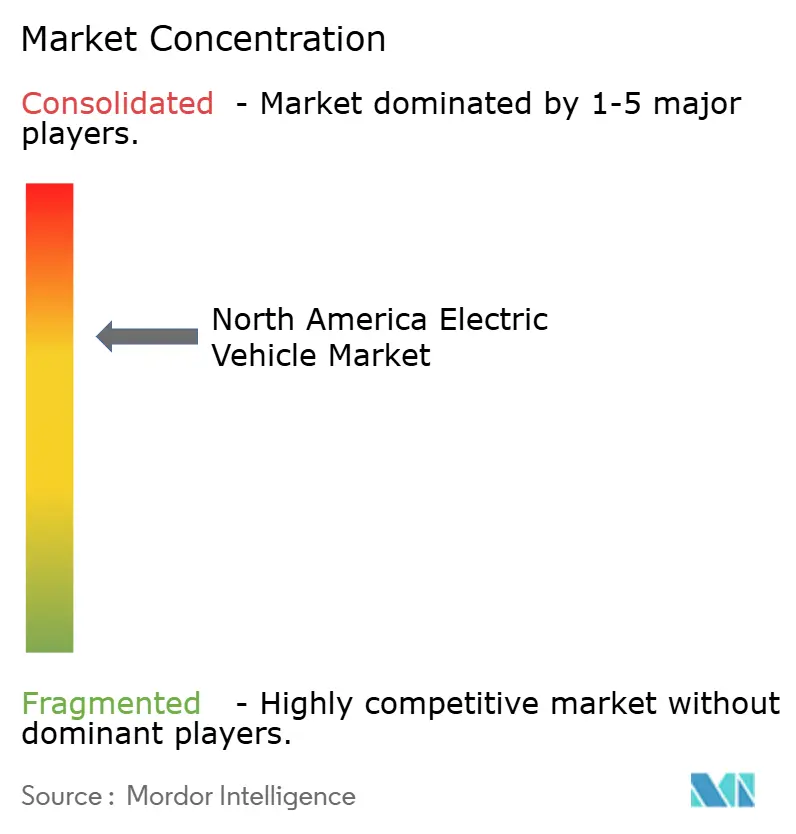
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米電気自動車市場分析
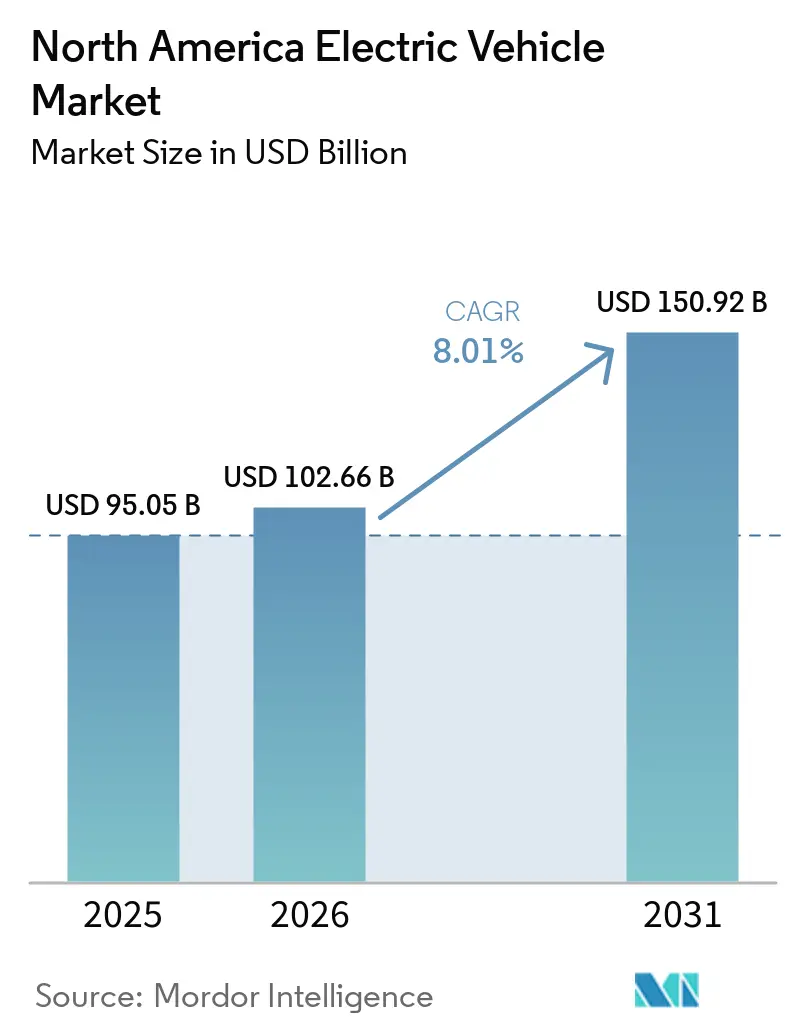
北米電気自動車市場規模は、2025年の950.5億米ドル、2026年の1,026.6億米ドルから、2031年までに1,509.2億米ドルへと拡大する見込みであり、2026年から2031年にかけて8.01%のCAGRを記録すると予測されています。連邦政府のインセンティブ、自動車メーカーの資本シフト、および排出規制の強化がパワートレインの電動化を加速させており、バッテリー製造の国内回帰と、かつて一体であったサプライチェーンの3つの異なる規制ブロックへの分裂を促しています。乗用車が依然として収益の大部分を占めていますが、多くの用途サイクルにおいて総所有コストの優位性が初期価格プレミアムを上回るようになったため、フリートオペレーターは調達規模を拡大しています。バッテリーのみの推進方式が決定的なリードを維持していますが、大型車および公共交通機関のニッチ分野における水素燃料電池パイロットプログラムが勢いを増しています。プラットフォーム戦略は複数のモデルにコストを分散させるデュアルモーターレイアウトを優先する一方、パフォーマンス志向のパワートレインは、大衆市場向けローンチの資金調達を目指すブランドにとって収益性の高いハロー効果をもたらし続けています。
主要レポートのポイント
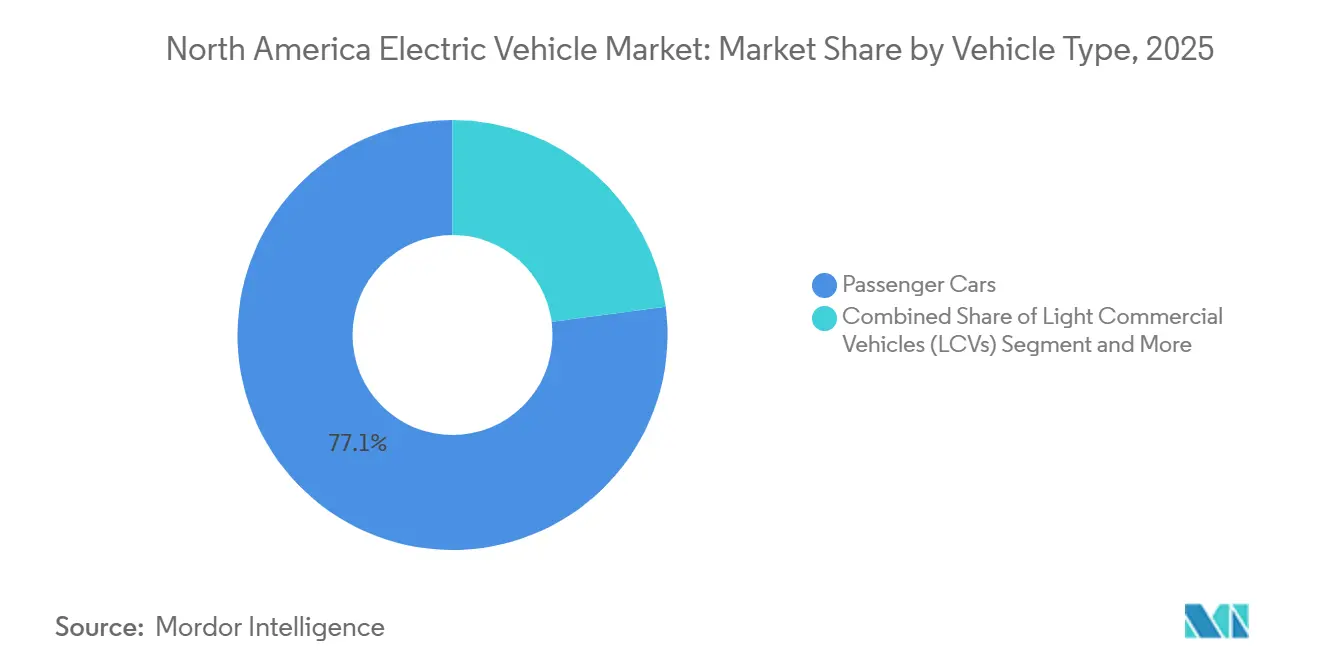
- 車両タイプ別では、乗用車が2025年の北米電気自動車市場シェアの77.13%を占め、小型商用車は2031年にかけて9.02%のCAGRで成長すると予測されています。
- 推進タイプ別では、バッテリー電気自動車(BEV)が2025年の収益の70.25%を占め、燃料電池電気自動車(FCEV)は2031年にかけて11.22%のCAGRで成長すると予測されています。
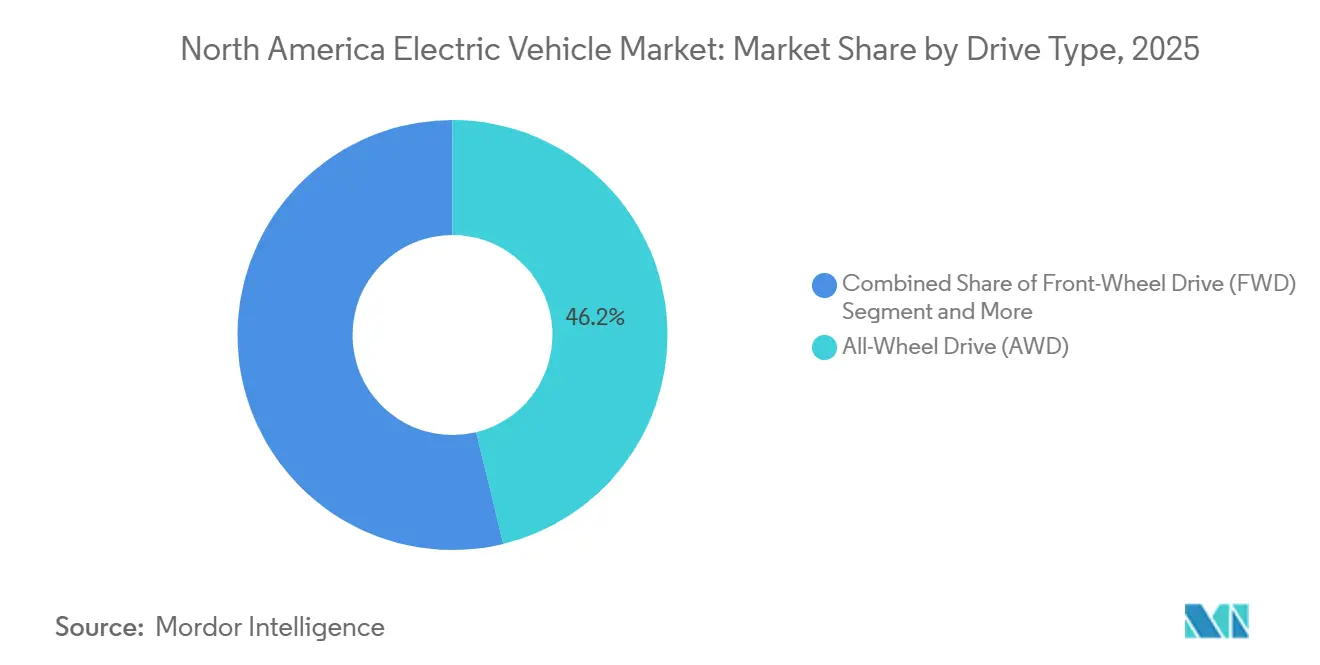
- 駆動タイプ別では、全輪駆動(AWD)構成が2025年の収益の46.19%を占め、予測期間にわたって8.43%の成長率が見込まれています。
- 出力別では、100〜250 kWのシステムが2025年の市場規模の55.33%を占め、250 kW超のシステムが9.54%で最も速い成長を示すと予測されています。
- 地域別では、米国が2025年の地域需要の85.22%を占めましたが、メキシコは2031年にかけて8.71%のCAGRで最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バッテリーコストの低下と航続距離の延長 | +2.1% | 北米全域、特に米国とカナダで最も強い | 長期(4年以上) |
| 連邦税制優遇措置とインフレ削減法補助金 | +1.8% | 米国、USMCA加盟国への波及効果あり | 中期(2〜4年) |
| 自動車メーカーの電動化投資 | +1.5% | 米国とメキシコの製造拠点 | 長期(4年以上) |
| 国内USMCAバッテリー供給 | +1.2% | 米国・メキシコ・カナダの統合サプライチェーン | 長期(4年以上) |
| 地域の車両グリッド連携パイロット | +0.7% | カリフォルニア州、マサチューセッツ州、コロラド州 | 中期(2〜4年) |
| 統合バッテリーリサイクルエコシステム | +0.4% | 五大湖地域、テキサス州、ネバダ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリーコストの低下と航続距離の延長
パック価格は2025年に108米ドル/kWhまで低下しバッテリーパック価格が108米ドル/kWhに低下し、遷移金属の戦略的再価格設定が進む、 Crux Investor、cruxinvestor.com">[1]、リン酸鉄リチウム(LFP)化学の規模拡大に伴いさらに低下すると見込まれています。TeslaとLG Energy Solutionは、2027年稼働予定のミシガン州LFPセル製造施設を発表しており、化学品生産における地域的なシフトを裏付けています。2026年モデルのほとんどが航続距離300マイルを超えており、例えばシボレー・エクイノックスEVは35,000米ドルの入門価格を実現していることから、航続距離への不安は和らいでいます。しかし、寒冷地での性能低下は依然として定格航続距離の約3分の1を削減し、特にカナダでの普及を制約しています。それでも、コスト削減が進むたびに、総所有コストの節約が車両本体価格のプレミアムを上回る購買層が拡大しています。
連邦税制優遇措置とインフレ削減法補助金
インフレ抑制法(IRA)は製造税額控除を提供しており、消費者および自動車メーカー双方の投資回収期間を短縮しています。適格要件の閾値は毎年引き上げられており、企業は北米部品へのサプライチェーン再編を余儀なくされています。2024年に発出された財務省ガイダンスは、懸念対象事業体からの黒鉛を使用したバッテリーを不適格とし、OEMをオーストラリアおよびカナダとの契約へと誘導しています。国内セルラインを持つ垂直統合型メーカーはこれらの規則をより容易に満たすことができ、合弁事業に依存する競合他社に対してコスト面での優位性を強化しています。1台あたり最大40,000米ドルの商用車向け税額控除は、小包配送および自治体フリートの電動化転換を促進し、法人購入者が補助金を完全に活用できるようにしています。閾値が段階的に引き上げられるにつれ、コンプライアンスコストは国内精製および中流工程の能力を持つサプライヤーに有利に働くでしょう。
自動車メーカーの電動化ロードマップと投資
General Motorsはウルティウム(Ultium)プログラムに350億米ドルを充当し、ミシガン州とテネシー州に新たな生産能力を確保しました。HyundaiとLGES(LG Energy Solution)の合弁ジョージア州工場は2026年に生産を開始し、セルが一時的な免除措置のもとで輸入されている間も、組み立てられたモデルが国内コンテンツ税額控除の適格要件を満たしています。これらの数十億ドル規模の投資は、需要の変動に関わらずOEMをバッテリー電気自動車の生産量に縛り付けており、インセンティブの獲得とコスト削減が損益分岐点達成の鍵となっています。この資本パイプラインはまた、正極材、セパレーター、パックメーカーなどのサプライヤーネットワークを、米国の新興バッテリー産業集積地へと引き寄せています。
USMCAインセンティブの下での国内バッテリーサプライチェーンの現地化
USMCA(米国・メキシコ・カナダ協定)の原産地規則は関税ゼロ貿易のために北米コンテンツ75%を要求しており、3加盟国すべてにおけるセルおよび正極材工場の設立を促しています。HondaとLGのオハイオ州合弁事業は、2027年までに年間約40 GWhの生産能力を追加する予定です。Fordはミシガン州のブルーオーバル・バッテリーパーク(BlueOval Battery Park)を拡張し、F-150ライトニングの生産量増加に対応しています。重要鉱物の精製は依然としてボトルネックであり、この地域のリチウムおよびコバルトの世界精製量に占める割合は5%未満であり、生産者を地政学的なサプライショックにさらしています。2026年のUSMCA見直しでは、労働および環境条項が強化される可能性があり、メキシコの組み立て工場のコスト競争力に影響を与える可能性があります。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 公共充電インフラの不足 | -1.4% | 農村地域、都市部の充電空白地帯 | 短期(2年以内) |
| 高い初期購入価格 | -1.1% | 北米全域の中間市場セグメント | 中期(2〜4年) |
| バッテリー電気自動車の残存価値の不確実性 | -0.8% | 米国とカナダ | 中期(2〜4年) |
| 急速充電グリッド接続の遅延 | -0.6% | 交通量の多い回廊、制約のある都市グリッド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
公共充電インフラ密度の不足
米国国立再生可能エネルギー研究所(NREL)は2030年までに2,800万ポートが必要と試算していますが、2025年末時点で存在するのは800万ポートのみです。許認可のボトルネックが、50億米ドルの連邦回廊プログラムにもかかわらず展開を制限しています。中西部やアパラチア地方の農村部では、100平方マイルあたりの充電器数が1基を下回り、長距離移動を敬遠させています。カナダの州別ネットワークは相互運用性を欠いており、国境をまたぐドライブには複数の決済システムが必要です。密度のギャップが縮小するまで、消費者の信頼感とリセールバリューは圧力下に置かれ続けるでしょう。
内燃機関車代替品に対する高い初期購入価格
消費者向け税額控除後でも、バッテリー電気自動車の車両本体価格は同等のガソリン車より10,000〜15,000米ドル高い水準にあります。自動車メーカーはプラットフォームコストを回収するために高マージンのトリムを優先しており、大衆市場への普及を遅らせています。メキシコでは、輸入関税不十分なインセンティブにより、内燃機関モデルとの価格差が約40%に拡大しています。商用フリートは連邦税控除や燃料・メンテナンスコストの削減によってこのプレミアムを部分的に相殺していますが、予算に制約のある家庭は価格差が縮小するまで購入を先送りしています。規模の拡大、化学品のシフト、および国内サプライチェーンの整備が物流コストを削減するにつれ、価格差は徐々に縮小していくでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用車の勢いがミックスを再形成乗用車は2025年の収益の77.13%を占めましたが、第一波のアーリーアダプターが飽和するにつれ、成長曲線は緩やかになっています。最も成長が速いセグメントである小型商用車は9.02%のCAGRが見込まれており、小包配送業者や自治体フリートがバッテリーバンへの一斉移行を反映しています。米国郵便公社(USPS)やAmazonからの契約受注はフリート需要の持続性を裏付けており、自治体バスの入札は電動化を公共交通機関にまで拡大しています。したがって、商用バン向けの北米電気自動車市場規模は、絶対的なベースが小さいにもかかわらず、乗用セダン向けよりも速いペースで拡大するでしょう。
フリートの用途サイクルは稼働時間の向上を増幅させます。予測可能なルートはデポ充電と高い日次稼働率を可能にし、1マイルあたりのコストを低下させます。ゼロエミッション自治体フリートを義務付ける規制は、ごみ収集や空港シャトルの用途における勢いを強化しています。ファイナンスモデルも進化しており、リース会社は充電器とメンテナンスをバンドルし、市区町村の資本負担を平準化しています。インセンティブが縮小しても、大型小包フリートが中古バンの二次市場を提供するため、オペレーターは残存価値の明確性から引き続き恩恵を受けるでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
バッテリーの優位性と水素の特定用途への普及バッテリー電気自動車(BEV)プラットフォームは2025年の販売の70.25%を確保し、北米電気自動車市場の推進方式の景観を支配しています。しかし、燃料電池モデルははるかに小さいベースからではあるものの、11.22%のCAGRで最も速い伸び率を示すでしょう。カリフォルニア州の60か所以上の水素ステーションネットワークとカナダのパイロット回廊は、バッテリーの重量ペナルティを懸念する大型車オペレーターを引き付けています。したがって、燃料電池電気自動車(FCEV)の北米電気自動車市場シェアは、急速な燃料補給が資産稼働率を高める長距離貨物輸送および都市間コーチのニッチ分野で徐々に上昇するでしょう。
OEMのリソース配分は異なる賭けを示しています。複数の既存ブランドがプラグインハイブリッドのアップデートをキャンセル、コンテンツ規則を満たし税額控除の適格要件を得るバッテリーパックへの資本再配分を行っています。一方、トラックメーカーと産業ガスサプライヤーとのパートナーシップは、グリーン水素のコスト曲線への信頼を示しています。市場ウォッチャーは、水素価格が政策立案者の目標とする2米ドル/kgのパリティ閾値近くまで低下しない限り、燃料電池は乗用車セグメントでは競合するよりも補完的な存在にとどまると予測しています。
駆動タイプ別:
AWDの経済性が季節的ニーズを凌駕全輪駆動(AWD)レイアウトは2025年の販売の46.19%を獲得し、8.43%のCAGRで成長し、北米電気自動車市場のリーダーとなっています。デュアルモーターバリアントは、追加ハードウェアコストが価格プレミアムに対して相対的に小さいため、より高いマージンをもたらし、自動車メーカーはトリムラインにわたってバッテリーコストを平均化することができます。積雪地帯の消費者は冬季のトラクションを重視していますが、真の推進力は最小限の再設計でリア、フロント、または全輪パワートレインに対応するプラットフォームのモジュール性です。
したがって、AWDトリム向けの北米電気自動車市場規模は、充電インフラが整備されても、シングルモーター構成を上回るペースで拡大するでしょう。エントリーレベルの前輪駆動モデルは、気候が温暖なメキシコや米国南部地域において、特に手頃な価格のために引き続き重要です。後輪駆動は、ハンドリングダイナミクスを重視する運転愛好家向けの高級セダンに残存しています。長期的には、AWDレイアウトにおけるソフトウェアトルクベクタリングが、シングルモーター設計では得られない安全性とパフォーマンスの利点を提供することで、さらに嗜好を傾けるかもしれません。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
出力別:
高性能システムが牽引力を獲得100〜250 kWレンジの大衆市場向けクロスオーバーは依然として新規登録を支配しており、2025年に55.33%のシェアを獲得し、コスト、航続距離、保険料のバランスを取っています。250 kW超のシステムは9.54%の成長が予測されており、高性能フラッグシップと大衆市場向けコミュータークルマの二極化を強化しています。自動車メーカーはこれらのハローモデルを活用して技術的リーダーシップを示し、プレミアム価格設定を正当化しており、それがバッテリーおよびパワーエレクトロニクスの大規模調達の資金となっています。北米電気自動車市場規模は高出力パワートレインと結びついており、したがって台数の増加だけが示唆するよりも速く成長しています。
商用貨物のニーズもパワーエンベロープを上方に押し上げています。電動クラス8トラクターは80,000ンドの積載物を牽引するために連続350 kW以上を必要とします。グリッドスケールの充電ハブが普及するにつれ、大型トラックはパイロットから主流への採用へと移行するでしょう。乗用車のニッチ分野では、内燃機関スポーツカーを凌駕する加速タイムが愛好家を取り込みながら、収益性の高い平均販売価格を維持するのに役立っています。
地理的分析
米国電気自動車市場
米国は2025年の地域販売の85.22%を占めており、連邦税額控除および国内コンテンツ規則が世界最大の経済圏における需要と製造をいかに固定しているかを示している。カリフォルニア州は依然として指標となる存在であり、積極的なZEV割当制度と高密度な充電インフラにより、米国のバッテリー電気自動車登録台数の約3分の1を占めてい。テキサス州がこれに続き、生産拠点の存在と低い税負担が連邦インセンティブの価値を高めている。ミシガン州、テネシー州、ジョージア州にまたがる中西部のバッテリー回廊は数十億ドル規模のセル工場投資を呼び込んでいるが、小売ガソリン価格が依然として低く、公共充電器が少ないため、地域の普及率は沿岸州に遅れをとっている。
メキシコ電気自動車市場
メキシコは同地域で最も高い8.71%のCAGRを達成する軌道にある。自動車メーカーはニアショアリング経済を活用してUSMCAコンテンツ基準を満たしながら、米国の賃金インフレに対するリスクヘッジを図っている。ヌエボレオン州およびサンルイスポトシ州の工場は、米国の物流拠点からトラック輸送で1日以内の距離に位置しており、ジャストインタイム物流を維持している。連邦購入インセンティブが存在せず、メキシコシティおよびモンテレー以外では充電インフラが整備されていないため、国内需要は依然として都市部に集中している。中古輸入車の普及により中間所得世帯の参入コストが低下するにつれ、小売市場の勢いは今後高る可能性がある。
カナダ電気自動車市場
カナダの連邦義務規定は、2035年までに軽乗用車の新車販売の100%をゼロエミッション車とする段階的導入スケジュールを定めている。ケベック州およびブリティッシュコロンビア州は州補助金により普及を促進しているが、アルバータ州およびプレーリー諸州はこうしたインセンティブを設けておらず、全国ディーラーの在庫戦略が分断されている。独自規格の充電ネットワーク間の相互運用性の問題が、州をまたいだシームレスな移動を妨げている。投資は既存の自動車産業クラスター内にバッテリー合弁事業および組立ラインを設けるオンタリオ州に集中している。こうした構造的優位性により、カナダは人口密度の低さが絶対的な販売台数を制限するものの、北米電気自動車市場における重要な柱として位置づけられている。
競争環境
北米電気自動車市場は中程度の集中度を示しています。Teslaは、セル製造から15,000か所以上のスタンドを持つ独自のスーパーチャージャー(Supercharger)エコシステムに至る垂直統合を活用し、競合他社が対抗するのに苦労するスイッチングコストを課しています。General Motorsはウルティウム(Ultium)スケートボードプラットフォームをシボレー、GMC、キャデラックにわたって展開し、複数のボディスタイルにわたってR&Dを分散させています。Fordはフォルクスワーゲンとの共同プログラムを棚上げした後、自社内製プラットフォームに集中し、ソフトウェアの制御とライフタイムマネタイゼーションの維持を目指しています。
新規参入者のRivianとLucidは、既存企業が特定の顧客ニーズに十分に対応していないアドベンチャーおよびラグジュアリーのニッチ分野に対応しています。しかし、両社はキャッシュバーンを抑制する必要があります。Rivianはソフトウェアライセンスに紐付けられた50億米ドルの資金援助をフォルクスワーゲンから確保し、Lucidは中東の政府系ファンドからの支援を模索しています。BYDなどの中国系プレーヤーはメキシコでの組み立てを関税回避策として検討していますが、米国の関税とUSMCA規則下での所有制限の問題がタイムラインを流動的なままにしています。固体電池に関する特許出願は、エネルギー密度のブレークスルーが商業化された際の将来的な再編を示唆しています。
標準化の進展は既存のインフラを持つ企業に有利に働いています。SAEによる2024年のTeslaのNACSコネクターの採用は、事実上このフォーマットを大陸の急速充電標準として確立しました。アクセス料を支払うサードパーティネットワークはTeslaの付随収益とデータ優位性を強化しています。一方、30,000米ドル以下、50,000米ドル以下の中型電動ピックアップトラック、および水素クラス8トラクターにはホワイトスペースの機会が残っています。これらのセグメントでの成功は、純粋な技術差別化よりもコスト削減ロードマップと公共政策の支援にかかっています。
北米電気自動車産業リーダー
-
Tesla, Inc.
-
General Motors Company
-
Ford Motor Company
-
Hyundai Motor Company
-
Rivian Automotive, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米電気自動車市場 このレポートでカバーされる企業
- Tesla, Inc.
- General Motors Company
- Ford Motor Company
- Hyundai Motor Company
- Rivian Automotive, Inc.
- Stellantis N.V.
- Lucid Group, Inc.
- Nissan Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW Group
- Mercedes-Benz Group AG
- Volvo Car AB
- BYD Auto Co., Ltd.
- Lion Electric Company
- Nikola Corporation
- Daimler Truck Holding AG
- PACCAR Inc.
最近の産業開発事情 北米電気自動車市場
- 2026年4月:Lotus Techは、カナダで全電動エレトル(Eletre)をCAD 119,900で発売し、オート・チャイナ2026(Auto China 2026)で限定版エレトルX ブラック&ゴールドエディション(Eletre X Black & Gold Edition)を発表しました。
- 2026年4月:General Motorsはカンザス州工場から2027年型シボレー・ボルト(Chevrolet Bolt)を出荷し、EPA航続距離262マイル、ベース価格28,995米ドルを提供しました。これは現在販売中の米国のバッテリー電気自動車の中で最も低い価格です。
- 2026年2月:トヨタ・モーター・ノース・アメリカ(Toyota Motor North America)は、マルチパスウェイのカーボンニュートラルロードマップの一環として、3列シートのハイランダーBEV(Highlander BEV)を初披露しました。
北米電気自動車市場レポートの範囲
北米電気自動車市場は、車両タイプ、推進タイプ、駆動タイプ、出力、および国別に分析されています。車両タイプ別では、市場は乗用車、小型商用車、中型・型商用車、バスおよびコーチに区分されています。推進タイプ別では、市場はバッテリー電気自動車(BEV)、プラグインハイブリッド電気自動車(PHEV)、ハイブリッド電気自動車(HEV)、および燃料電池電気自動車(FCEV)に区分されています。駆動タイプ別では、市場は前輪駆動、後輪駆動、および全輪駆動に区分されています。出力別では、市場は100 kW未満、100〜250 kW、および250 kW超に区分されています。国別では、市場は米国、カナダ、およびメキシコに区分されています。市場予測は金額(米ドル)および台数(ユニット)で提供されています。
セグメンテーション概要
| 乗用車 |
| 小型商用車(LCV) |
| 中型および大型商用車(M&HCV) |
| バスおよびコーチ |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| ハイブリッド電気自動車(HEV) |
| 燃料電池電気自動車(FCEV) |
| 前輪駆動(FWD) |
| 後輪駆動(RWD) |
| 全輪駆動(AWD) |
| 100kW未満 |
| 100〜250kW |
| 250kW超 |
| 米国 |
| カナダ |
| メキシコ |
| 車両タイプ別 | 乗用車 |
| 小型商用車(LCV) | |
| 中型および大型商用車(M&HCV) | |
| バスおよびコーチ | |
| 推進タイプ別 | バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) | |
| ハイブリッド電気自動車(HEV) | |
| 燃料電池電気自動車(FCEV) | |
| 駆動タイプ別 | 前輪駆動(FWD) |
| 後輪駆動(RWD) | |
| 全輪駆動(AWD) | |
| 出力別 | 100kW未満 |
| 100〜250kW | |
| 250kW超 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米電気自動車市場の現在の規模はどのくらいですか?
北米電気自動車市場規模は2026年に1,026.6億米ドルであり、8.01%のCAGRで成長し、2031年までに1,509.2億米ドルに達すると予測されています。
どの車両タイプが最も速く拡大していますか?
小型商用バンは、小包配送、郵便、および自治体フリートが電動化を拡大するにつれ、2031年にかけて9.02%のCAGRを記録すると予測されています。
どの推進技術が地域販売をリードしていますか?
バッテリー電気パワートレインが2025年の収益の70.25%を占め、主要な推進方式となっています。
北米内でどの国が最も速く成長していますか?
メキシコはニアショアリングと新たな組み立て投資を背景に、米国およびカナダを上回る8.71%のCAGRで拡大すると予測されています。