
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
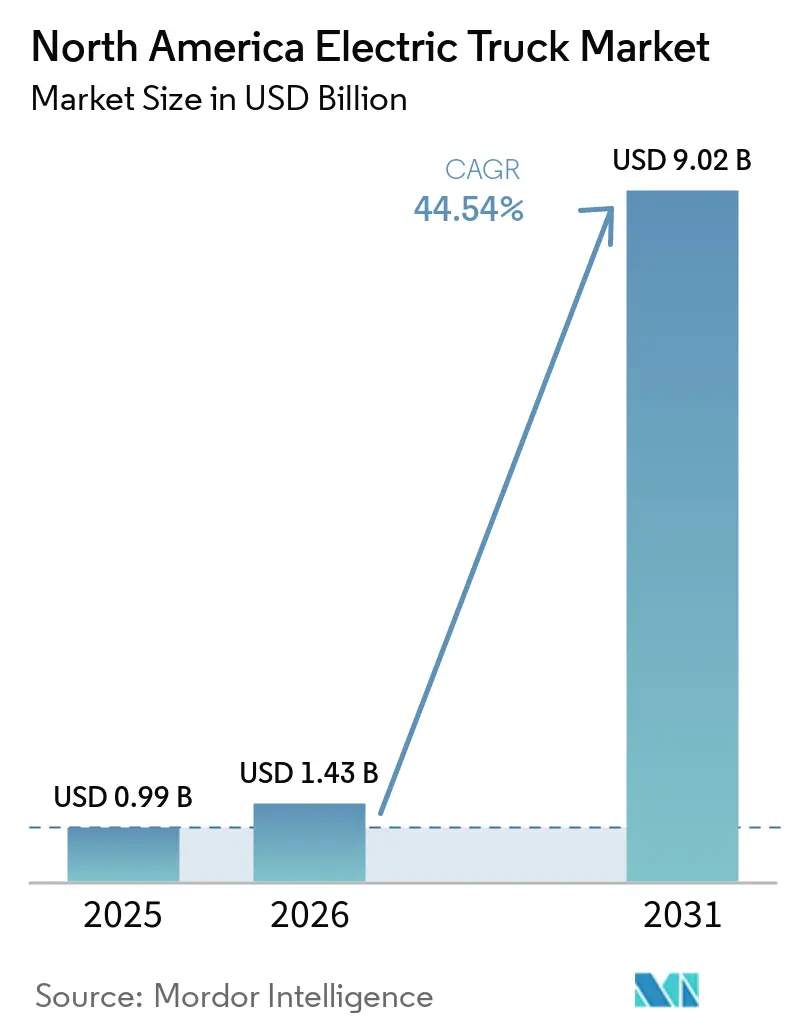
| 基準年の市場規模 (2025) | 0.99 十億米ドル |
| 市場規模 (2026) | 1.43 十億米ドル |
| 市場規模 (2031) | 9.02 十億米ドル |
| 成長率 (2026 - 2031) | 44.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米電動トラック市場分析
北米電動トラック市場規模は2025年に9.9億米ドル(0.99 ビリオン 米ドル)と評価され、2026年には14.3億米ドル(1.43 ビリオン 米ドル)と推定され、2031年までに90.2億米ドル(9.02 ビリオン 米ドル)に達すると予測されており、2026年から2031年にかけてCAGR 44.54%で成長します。この力強い成長軌道は、重複するゼロエミッション規制、バッテリーパック価格の急激な低下、そして大手荷主や小売業者が発表する積極的なネットゼロ目標によって支えられています。カリフォルニア州の先進クリーントラック規則およびそれを採用した州、EPA第3フェーズの大型車GHG基準、国内バッテリー生産能力の急速な拡大が相まって、フリートオペレーターの購入決定を前倒しにしており、一方でメガワット級充電のデモンストレーションは、長距離輸送サイクルにおける航続距離の制約が2020年代半ばまでに緩和されることを示しています。競争力学も変化しており、既存の大型車OEMは、より迅速なソフトウェアアップデートと低い運用コストを約束する垂直統合型の新規参入者に対してシェアを守るため、プラットフォームの展開を加速しています。これらの要因はインフラ開発者やバッテリーリース専門企業に新たな空白領域を生み出す一方で、系統連系待ちや原材料価格の変動に関連する実行リスクも高めています。
主要レポートのポイント
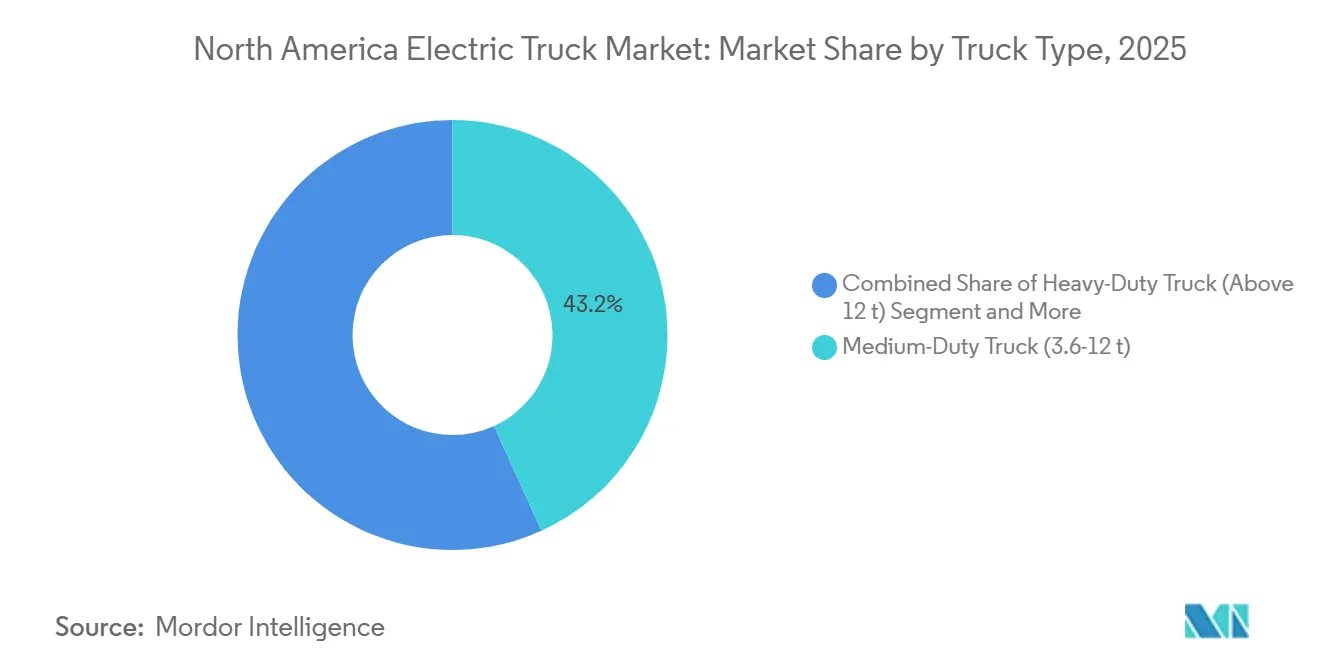
- トラックタイプ別では、中型モデルが2025年の北米電動トラック市場シェアの43.15%をリードし、12 t GVW超の大型モデルは2031年にかけてCAGR 45.22%で成長しています。
- 推進タイプ別では、バッテリー電気自動車が2025年に77.45%の収益シェアを獲得し、燃料電池電気自動車は2026年から2031年にかけてCAGR 50.13%で拡大しています。
- 航続距離別では、150 km未満の都市部向けトラックが2025年に47.13%のシェアを占め、500 km超航続距離を持つトラックは2031年までにCAGR 46.18%で成長すると予測されています。
- バッテリー容量別では、201〜400 kWhモデルが2025年に53.44%のシェアを保持し、800 kWh超の容量を持つトラックは2031年までにCAGR 47.03%で拡大する見込みです。
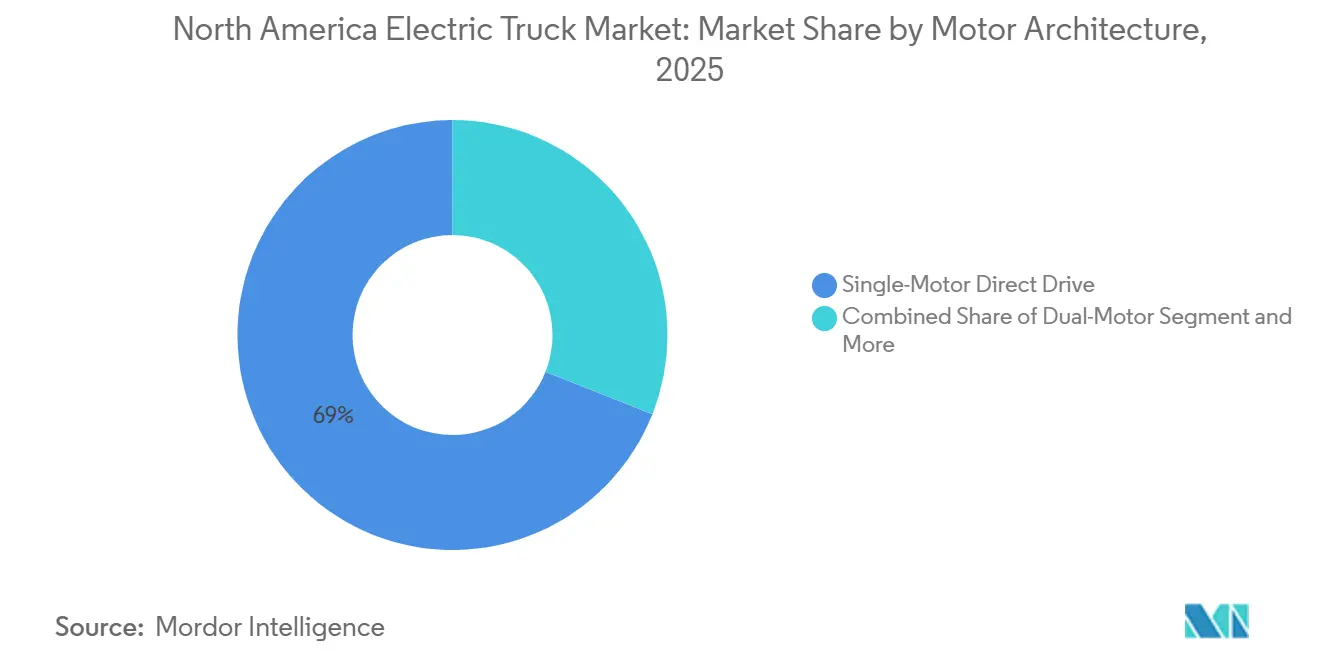
- モーターアーキテクチャ別では、シングルモーター直接駆動が2025年に69.03%の収益シェアを獲得し、統合型eアクスルは2031年までにCAGR 46.71%で成長すると予測されています。
- 用途別では、物流・宅配便配送が2025年の数量の60.14%を占め、建設・鉱業用途は2031年にかけてCAGR 45.85%を記録すると予測されています。
- 国別では、米国が2025年の地域販売の84.02%を占め、メキシコは2031年にかけてCAGR 47.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ZEVおよびCO2規制の強化 | +9.2% | カリフォルニア州、ワシントン州、オレゴン州、ニューヨーク州、カナダ | 中期(2〜4年) |
| バッテリーコストの低下によるコスト同等性の実現 | +8.7% | 全国 | 短期(2年以内) |
| デポおよびコリドー充電の整備 | +7.5% | USMCAフレート回廊 | 中期(2〜4年) |
| 企業のネットゼロフレートへのコミットメント拡大 | +6.8% | 全国 | 短期(2年以内) |
| USMCAメガワット充電コリドー | +5.4% | 国境を越えた回廊 | 長期(4年以上) |
| ドレイジバッテリー交換パイロット | +3.1% | カリフォルニア州およびブリティッシュコロンビア州の港湾 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ZEV規制の強化とHDV CO₂基準
EPAの第3フェーズ規則は、2027年モデルイヤーの業務用トラックに対して大幅なCO₂削減を求めており、カリフォルニア州の先進クリーンフリート規制は、優先フリートに対して2035年までにドレイジトラクターを100%ゼロエミッションへ移行することを義務付けています [1]。ワシントン州、オレゴン州、および複数の北東部州では、追随採用が米国のトラック登録台数の相当部分を占めるようになっています。カナダ運輸省の草案規制は、2030年までに中型・大型車のZEV販売を35%とすることを目標としており、規制上の牽引力を広げています。認証コストの大幅な増加に直面しているにもかかわらず、Daimler Truckは今後数年間でZEVモデルが北米収益に大きく貢献すると見込んでいます。これらの重複する規制は製品投入タイムラインを厳格化するだけでなく、固定需要のベースラインを確立し、フレート低迷時においてもOEM数量のバッファーを提供します。
バッテリーパックコストの急速な低下によるTCO同等性の実現
2025年初頭、商業用LFPパック価格は、中国製カソードの供給過剰とギガファクトリーのスケール効果により大幅に低下しました。同様に、2024年後半にミシガン州で生産ラインが立ち上がったことを受け、高ニッケルNMC 811パックもコストが顕著に低下しました。カリフォルニア州では、燃料・電力価格に関する特定の条件下で、大型商業用電気自動車がディーゼルとのコスト同等性を達成しました。NACFEが多数の配送車両を分析した調査では、電気自動車がディーゼル車と比較して短い回収期間を提供することが明らかになりました。この優位性は主に、メンテナンス費用の削減とバウチャーインセンティブの利用可能性によるものです。その結果、パックコストの低下はフリート採用の範囲を広げ、初期の都市部パイロットプログラムを超えた展開が進んでいます。
北米におけるデポおよびコリドー急速充電の拡大
NEVIフォーミュラプログラムは、代替燃料コリドー沿いに一定間隔でDC急速充電器を設置するために多額の資金を投入しており、トラック対応サイトが近い将来に稼働開始する見込みです [2]。これに続き、民間企業も今後数年間でトラックストップに大容量ディスペンサーを設置するための多額の投資を約束しています。デポインフラは現在、電動トラックのエネルギーの大部分を供給しており、フリートはデマンドチャージと充電器の可用性に対するコントロールを優先しています。これらの投資は総じて、停車時間を短縮し、ルートの柔軟性を高め、長距離輸送資産の稼働率に関連するリスクを軽減します。しかし、充電器の信頼性や決済の相互運用性といった課題は、初期採用者を悩ませ続けています。
企業のネットゼロフレートへのコミットメント
ウォルマートは2040年までに自社トラックフリートをゼロエミッション車に移行することを目指しており、短距離ルートではBEVモデルへの明確な優先傾向を示しています。UPSは長年にわたり多数の電動バンを入し、顕著なディーゼル削減を達成しました。一方、FedExは今後数年間でEV設備投資に多額のリソースを割り当てています。特筆すべきは、Teslaがそのセミトラックの予約の大部分がスコープ3の炭素削減を目標とする企業フリートからのものであることを明らかにしていることです。こうした公的なコミットメントはOEMの受注残を強化するだけでなく、規模を確保することで二次市場の形成を加速させます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高コストとモデル不足 | -4.3% | 全国 | 中期(2〜4年) |
| 系統連系の遅延 | -3.6% | カリフォルニア州、テキサス州、オンタリオ州、ケベック州 | 短期(2年以内) |
| リチウム価格の変動 | -2.8% | 全国 | 短期(2年以内) |
| フリートにおける高電圧安全スキルのギャップ | -1.9% | 米国中西部・南東部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期価格と大型モデルの限定的な供給
2025年第4四半期において、高度なバッテリー容量を搭載したクラス8トラクターはディーゼル車と比較して大幅に高価であり、バッテリーが部品表の相当部分を占めています。コスト相殺のための税額控除は利用可能ですが、対象台数の制限が購入者に不確実性をもたらしています。利用可能なモデルの中で、長距離対応のスリーパーキャブBEVはわずかしかなく、はるかに多様なディーゼルオプションと比較して選択肢が限られています。生産は依然として限定的であり、メーカーは生産能力の制約に直面しています。中小規模のフリートは厳しいリース条件と高い初期コストに直面しており、大手キャリア以外での採用を遅らせています。
1 MW以上のデポにおける電力系統連系の遅延
EPRIの調査によると、カリフォルニア州、テキサス州、オンタリオ州において大規模なサービスアップグレードを必要とするサイトは、配電変圧器やフィーダーの必要な強化を主な理由として、長い待ち時間に直面しています。PG&Eは、大規模リクエストの大部分が高額なネットワークアップグレードを必要とし、その財務的負担がルール15の下でフリートに当初課されることを強調しています。近年、ERCOTの商業用EV充電器のキューは大幅に増加し、タイムラインが延長されています。オンタリオ州では、電圧変換が義務付けられる場合、さらに時間がかかることがあります。カリフォルニア州のAB 2061は、小規模プロジェクトに対して電力会社が短い期間内に調査を完了することを義務付けていますが、実際の実施は依然として一貫性を欠いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トラックタイプ別:
中型の優位性が大型の急成長に道を譲る中型モデルは2025年の収益の43.15%を占め、デポ充電と自治体の業務サイクルへの早期適合を反映しています。大型モデルは最も急峻な上昇をもたらし、CAGR 45.22%を記録することで、メガワット充電コリドーと800 kWhバッテリーパックの支援を受けて、2031年までにクラス8トラクターの北米電動トラック市場規模を大幅に拡大させます。
クラス6プラットフォームでは資本集約度が低いままですが、性能差は縮まっています。したがって、中型車の北米電動トラック市場シェアは早期にピークを迎え、2030年までに大型車との比例的な均衡へと移行します。



推進タイプ別:
BEVの優位性が急速なFCEV加速に直面バッテリー電気自動車は2025年の収益の77.45%を占め、85〜90%のウェルトゥホイール効率と最も広い充電インフラを背景に、北米電動トラック市場シェアの最大部分を獲得しました。燃料電池電気自動車はCAGR 50.13%で成長すると予測されており、2031年までに水素プラットフォームの北米電動トラック市場規模全体を押し上げます。プラグインハイブリッドは混合業務サイクルを持つフリートに中間的な選択肢を提供しましたが、政策インセンティブは過渡的技術から離れ始めており、純粋なゼロエミッションパワートレインへの投資が傾いています。
予測期間が進むにつれて、バッテリー電気自動車(BEV)の優位性は徐々に低下し始めます。この変化は主に、コリドーメガワット充電器の登場とグリーン水素価格の低下によるもので、長距離の迅速な給油が実現可能になります。この移行を支えるため、OEMは注目すべき発表を行っています。Nikolaは多数の水素ステーションを設立する予定であり、HyundaiのXCIENTプログラムは高い信頼性と広範なフリート性能を実証しています。それにもかかわらず、デポとの親和性から好まれるBEVは、都市部および地域オペレーターにとって引き続き優先的な選択肢です。これらのオペレーターは主に、短距離の予測可能なルートに注力しています。その結果、競争環境は進化しており、BEVは高ボリュームの都市圏ルートでの地位を固める一方、燃料電池電気自動車(FCEV)は特に積載量重視の冷蔵長距離輸送においてニッチを開拓しています。
航続距離別:
都市部偏重の構成が長距離対応への移行へ150 km未満の車両が2025年の導入台数の47.13%を占めたのは、夜間に基地に戻るラストマイル配送や廃棄物収集ルートによるものです。301〜500 kmの航続距離を持つトラックは控えめなシェアを保持していましたが、TeslaのセミトラックとDaimlerのeCascadiaが82,000ポンドGCWで480 kmの実走行性能を実証したことで、顕著なCAGRで拡大するでしょう。
予測期間を通じて、500 km超のバンドがCAGR 46.18%で最も速く拡大し、2031年までに北米電動トラック市場規模に占めるシェアを高めます。NEVI資金とCharIN MCSパイロットの下でメガワット充電コリドーが整備されるにつれ、必要なインフラが確実に整備されつつあります。同時に、先進的なバッテリー化学の採用がパック密度を積載量の損益分岐点を超えて高めています。都市部向けフリートはバッテリーコスト削減のために短距離シャシーを選択する一方、ミルクランロジスティクスなどの混合オペレーションは、資本支出と汎用性のバランスを取る中距離プラットフォームに傾いています。
バッテリー容量別:
中容量パックが優位を保ちながら800 kWhシステムが台頭201〜400 kWhのパックがコストパフォーマンスの最適点を活かして2025年の採用台数の53.44%を占め、クラス6〜7のボックストラックに250〜300 kmの航続距離をもたらしました。800 kWh超のシステムは納入台数のわずかなシェアを占めるにとどまりましたが、CAGR 47.03%で急成長し、2031年末までにセグメントの北米電動トラック市場シェアを拡大すると予測されています。
LFPシステムの価格設定が経済的基盤を形成し、NMCシステムと比較して大幅にコスト効率が高くなっています。しかし、総重量の重いオペレーターは、メガワット充電の優位性のためにNMCシステムのプレミアムを支払う意欲があります。メガワット充電は充電状態を迅速に回復させ、ディーゼルと比較してダウンタイムを削減します。LG Energy SolutionやFordのCATLライセンスによるBlueOvalバッテリーパークミシガンなどの主要企業が米国でLFP生産ラインを確立しており、コストのさらなる削減とサプライリスクへの対応が期待されています。
モーターアーキテクチャ別:
シングルモーターソリューションが統合型eアクスルに地位を譲るシングルモーター直接駆動が2025年に69.03%のシェアを保持したのは、フリートがコンポーネントのシンプルさとコスト効率を重視したためです。統合型eアクスルはわずかなシェアにとどまりましたが、CAGR 46.71%で他のすべてのアーキテクチャを上回り、2031年までにeアクスルの北米電動トラク市場シェアを拡大すると予測されています。
Danaの先進的なeパワートレインとZFの高効率CeTrax 2は、エネルギー損失を最小化することで軽量化と航続距離の改善に貢献しています。デュアルモーターシステムはトルク集約型の業務用途の需要に応える上で引き続き重要な役割を果たしており、インホイールハブは技術的課題が解決されるまで特殊用途にとどまっています。さらに、規制上の効率基準がOEMに対して統合型構成の採用を促しており、重量削減と空気抵抗低減を活用してコンプライアンス要件を満たしています。

用途別:
物流の優位性が軟化し建設・鉱業が加速2025年において、物流・宅配便配送はAmazon、UPS、FedExなどの業界リーダーの調達戦略に牽引され、60.14%のシェアを持つ支配的なセグメントとして台頭しました。一方、建設・鉱業セクターはシェアは小さいものの、CAGR 45.85%で急速な成長を遂げています。この拡大は、Volvo CEハウラーやBYDダンプトラックなどの車両が実証した燃料コスト効率の顕著な進歩とともに、北米電動トラック市場に大きく貢献しています。
自治体サービスも、今後10年以内に廃棄物フリートのゼロエミッション達成を目指す都市の義務付けに支えられ、勢いを増しています。小売・FMCG(日用消費財)セクターは、HVACの負荷を牽引パックから分離することでエネルギー使用を最適化する電動冷凍ユニットを探求しています。同時に、電力会社は停車中の排出削減を目的として設計されたバケットトラックを採用しています。これらの用途はそれぞれ、専用設計のシャシーの恩恵を受けており、乗用車技術を商業用途に改造するという歴史的な課題に対応しています。
地域分析
米国における北米電気トラック市場
米国は北米電気トラック市場を支配しており、2024年の総市場規模の約84%を占め、2024年から2029年にかけて約24%の成長率が見込まれる最も力強い成長軌道を示している。市場の堅調なパフォーマンスは、連邦および州レベルの大規模なインセンティブに支えられた、電気トラック普及に向けた同国の包括的なアプローチに起因している。特に先進クリーントラック規制などの取り組みを通じた米国政府の野心的な環境目標は、電気トラック普及に有利な環境を生み出している。主要都市圏が移行をリードしており、各都市は低排出ゾーンを導入し、専用充電インフラの整備を進めている。主要メーカーの存在と研究開発への多大な投資が市場成長をさらに加速させいる。さらに、同国の高度に発達した物流セクターと企業の持続可能性へのコミットメントの高まりが、特に商業輸送セグメントにおける需要を牽引している。
カナダにおける北米電気トラック市場
カナダの電気トラック市場は、環境持続可能性とクリーン輸送に対する同国の強いコミットメントに支えられ、大きな潜在力を示している。政府の包括的なアプローチには、商業輸送における電気商用トラック車両の普及を加速するための連邦および州レベルの取り組みが含まれている。ケベック州やブリティッシュコロンビア州などの州が最前線に立ち、独自のゼロエミッション車両義務を導入し、フリート電動化に向けた追加インセンティブを提供している。同国の堅牢な電力インフラとクリーンエネルギーミックスは、電気輸送トラックの運用に有利な基盤を提供している。カナダの都市は電気トラックを自治体フリートに積極的に統合しており、民間セクターの普及に向けた模範を示している。市場は、充電インフラ整備における政府機関、電力会社、民間セクターの利害関係者間の協力の深まりによってさらに強化されている。地域の製造能力と研究機関が寒冷地性能における技術的進歩に貢献し、カナダの気候がもたらす特有の課題に対応している。
メキシコにおける北米電気トラック市場
メキシコの電気トラック市場は変革期を迎えており、持続可能な輸送ソリューションへの認識の高まりと都市部における環境問題への関心の増大が特徴となっている。北米の貿易・製造における同国の戦略的な位置づけが、電気自動車生産能力への多大な投資を呼び込んでいる。特にメキシコシティなどの主要都市が、進歩的な環境政策と都市中心部における従来型車両への規制を通じて普及を牽引している。同国の自動車製造の専門知識は徐々に電気自動車生産へとシフトしており、電気トラック開発のための強固なエコシステムを形成している。地方政府は支援政策を導入し、国際パートナーと協力して充電インフラを整備している。市場は特にラストマイル配送と都市物流セグメントで活発であり、電気トラックが運用上の優位性を発揮している。都市部の大気汚染削減に向けたメキシコのコミトメントが、特に人口密集地域においてフリート事業者の電気代替車両への関心を高めている。
その他の国々における北米電気トラック市場
北米地域全体では、地域の規制、経済状況、インフラ整備の状況に影響を受け、電気トラックの普及水準はさまざまである。各国の電動化へのアプローチは、それぞれ固有の経済的優先事項と環境目標を反映している。市場の発展は、地域の貿易関係および充電ネットワークの構築と規制の標準化における国境を越えた協力と密接に結びついている。地域の取り組みやパイロットプログラムが、さまざまな運用条件やユースケースにおける電気トラックの実行可能性の実証に貢献している。先行採用者の成功が、特に商業輸送セクターにおいて他の市場の電気自動車への移行加速を促している。国際的なパートナーシップと知識共有が、地域全体での市場専門知識と技術能力の向上において重要な役割を果たしている。
地域版
競争環境
市場集中度
米国における北米電動トラック市場
OEMであるDaimler Truck、Volvo Group、PACCAR、Teslaは2025年の北米電動トラック市場において注目すべきシェアを保持していました。DaimlerとVolvoは既存のディーラーネットワークとバンドルメンテナンス契約を活用してライフタイムコストを予測可能に保つ一方、TeslaとRivianは垂直統合と直接フリート販売を活用して従来のディーラーシップを迂回しています。PACCARはモジュラーバッテリー構成と統合テレマティクスを通じてオーナーオペレーター向けのニッチを開拓しています。
Teslaのセミトラックは現在、大量生産ラインから出荷されており、セクション45Wクレジットが2025年9月まで利用可能だった間はディーゼルトラクターに対して価格優位性を提供し、現在は総所有コストのみで競争しています。これにより、PepsiCoのような大手荷主はトン・マイル当たりのコストで大きな優位性を得ています。ポートランドでの大規模拡張に続き、DaimlerのeCascadiaは生産を増強しました。一方、VolvoのVNR Electricはカリフォルニア州の地域輸送市場で注目すべき存在感を確立し、競争力のある価格のサービスバンドルで魅力を高めています。
BYD、Lion Electric、Xosなどの新規参入者は未開拓の機会を狙っています。BYDのカリフォルニア州工場は関税を回避し、自社製LFPセルを活用して標準的なNMCパックと比較して大幅なコスト削減を達成しています。特にCharINメガワット標準に沿ったパートナーシップが重要な差別化要因として台頭しており、2030年までに業界の競争環境を再形成する可能性があります。
北米電動トラック産業のリーダー企業
-
Daimler Truck Holding AG
-
Volvo Group
-
PACCAR Inc.
-
BYD Auto Co., Ltd.
-
Tesla, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米電動トラック市場 このレポートでカバーされる企業
- Daimler Truck Holding AG
- Volvo Group
- PACCAR Inc.
- BYD Auto Co., Ltd.
- Ford Motor Company
- Orange EV
- Tesla, Inc.
- Rivian Automotive LLC
- Lion Electric Co.
- Xos, Inc.
- International Motors, LLC
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors
- Workhorse Group
- Hyundai Motor Company
- GreenPower Motor Company Inc.
最近の産業開発事情 北米電動トラック市場
- 2026年8月:Fordは、ルイビル組立工場が2027年に新型中型電動トラックの生産を本格的に開始する軌道に乗っていると発表しました。同社は、2027年の新型中型電動トラックの生産開始に向けて、過去8ヶ月間でルイビル組立工場をガソリン車製造施設から完全電動製造工場へと転換したと述べました。
- 2026年6月:BYD商用車はメキシコに100台のT75電動小型トラックを納入し、ラテンアメリカ全域への事業拡大における重要なマイルストーンを達成しました。この納入は、メキシコの持続可能な輸送・物流への移行を支援するBYDのコミットメントを強化するものです。
- 2026年4月:スウェーデンのトラッキング企業Einrideは、Amazon.comとのパートナーシップを発表し、米国内5拠点において75台の手動操作型電動大型トラックと充電インフラを同社のeコマース向けフレートネットワークに展開します。
- 2026年4月:カナダのゼロエミッション大型車リーダーであるElemental Trucks Inc.(ETI)は、Truck World 2026において北米初の商業利用可能な63.5トン水素燃料電池トラックを発表しました。このローンチは、最も過酷なトラッキング業務の脱炭素化に対するETIの能力を実証するものです。
北米電動トラック市場レポートの調査範囲
調査範囲には、トラックタイプ(小型トラック(≤3.5 t)、中型トラック(3.6〜12 t)、大型トラック(12 t超))、推進タイプ(バッテリー電気自動車、燃料電池電気自動車、プラグインハイブリッド電気自動車、ハイブリッド電気自動車)、航続距離(150 km未満(都市部)、150〜300 km(地域)、301〜500 km(長距離)、500 km超(延長))、バッテリー容量(≤200 kWh、201〜400 kWh、401〜800 kWh、800 kWh超)、モーターアーキテクチャ(シングルモーター直接駆動、デュアルモーター、統合型eアクスル、インホイールハブモーター)、用途(物流・宅配便、自治体サービス、建設・鉱業、小売・FMCG配送、電力・その他産業)によるセグメント化が含まれます。分析には、米国、カナダ、メキシコを含む国別セグメント化も含まれます。市場規模と成長予測は、米ドルによる金額および台数による数量で提示されます。
セグメンテーション概要
車両構成
| トラック | 大型商用トラック |
| 中型商用トラック |
燃料カテゴリー
| BEV |
| FCEV |
| HEV |
| PHEV |
国別
| カナダ |
| メキシコ |
| 米国 |
| 車両構成 | トラック | 大型商用トラック |
| 中型商用トラック | ||
| 燃料カテゴリー | BEV | |
| FCEV | ||
| HEV | ||
| PHEV | ||
| 国別 | カナダ | |
| メキシコ | ||
| 米国 |
市場の定義
- 車両タイプ - このカテゴリーはトラックカテゴリーを対象としています。
- 車両ボディタイプ - 中型商用トラックおよび大型商用トラックが含まれます
- 燃料カテゴリー - このカテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など様々な燃料タイプが含まれます
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のために完全にバッテリーとモーターに依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関(ICE)を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車モデルと比較して航続距離が短く、価格が高い傾向があります。 |
| PEV | プラグイン電気自動車は外部から充電可能な電気自動車であり、一般的に完全電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | ICEまたは電動モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間内で燃料の燃焼が行われるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターと組み合わせたICEによって駆動される車両。これらはICEからの電力と回生ブレーキによって継続的に充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送を目的として設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は電動モーターまたはエンジン駆動の4輪以上を持つ車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 重量が6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 重量が10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、33,001ポンド超(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気/燃料混合気が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が調査の範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用する全ての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電できます。PHEVはBEVよりも航続距離が長いですが、比較的環境負荷が高い傾向があります。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの乗用車。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車は四輪駆動を備え、通常は地上高が高い特徴があります。これらの車はオフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)で、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物スペースも備えています。通常、平均的なファミリーセダンよりも背が高く、より広いヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数ベースで提供されています。市場収益は販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ、市場需要の変化、製造コスト、技術革新、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




