
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
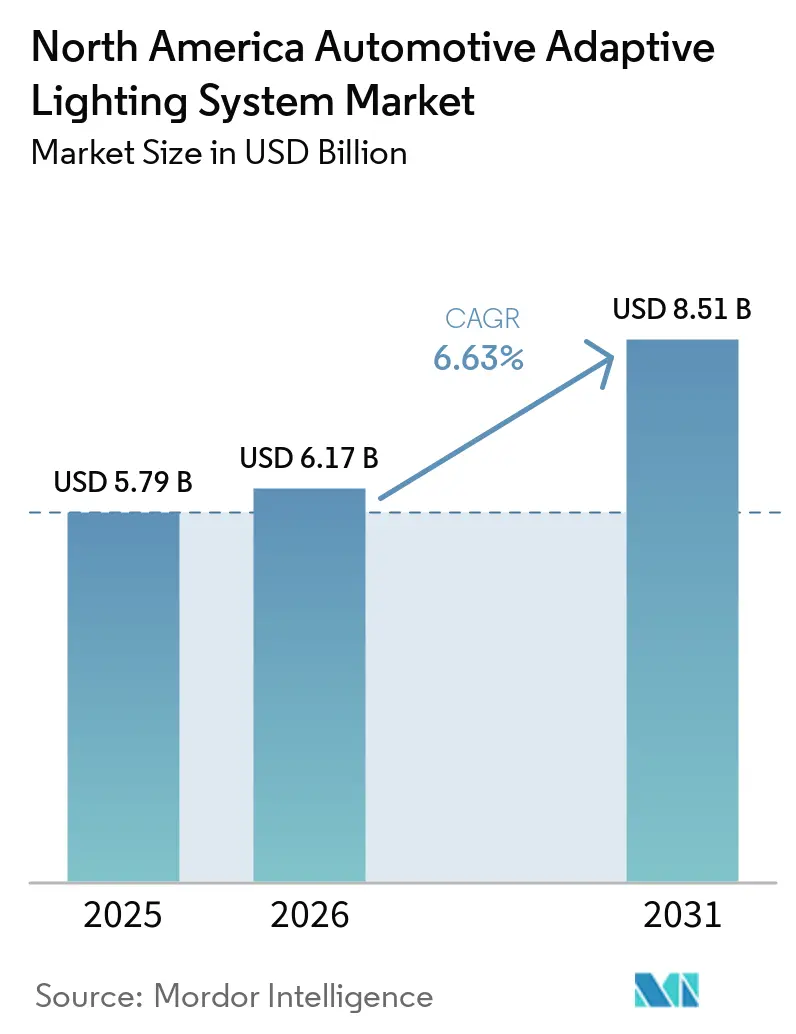
| 基準年の市場規模 (2025) | 5.79 十億米ドル |
| 市場規模 (2026) | 6.17 十億米ドル |
| 市場規模 (2031) | 8.51 十億米ドル |
| 成長率 (2026 - 2031) | 6.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車用アダプティブライティングシステム市場分析
北米自動車用アダプティブライティングシステムの市場規模は2025年に5.79 ビリオン 米ドルと評価され、2026年の6.17 ビリオン 米ドルから2031年には8.51 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 6.63%を記録する見込みです。アダプティブドライングビームヘッドランプに関する連邦規制の整備により、米国における広範な普及への長年の障壁が低減されました。メーカーは北米と欧州でより多くの照明設計を統一できるようになり、製品計画の簡素化が期待されます。北米自動車用アダプティブライティングシステム市場は、照明、車両センサー、ソフトウェア制御のより緊密な統合にも依存しています。プレミアム車両は早期採用の起点となっている一方、より広範な普及はコスト、修理へのアクセス、信頼性の高い電子部品供給に左右されます。サプライヤーは製品開発、地域製造、および照明機能をより広範な車両システムと結びつけるパートナーシップを通じて対応しています。
レポートの主要ポイント
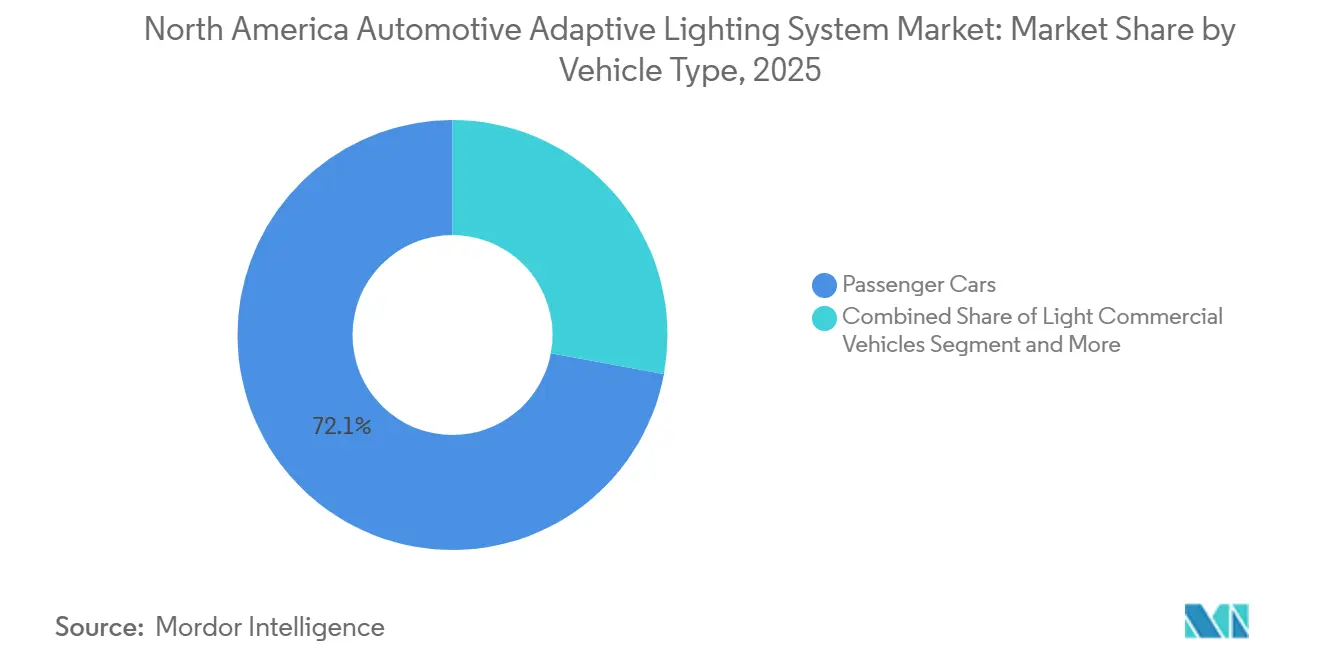
- 車両タイプ別では、乗用車が2025年の北米自動車用アダプティブライティングシステム市場シェアの72.09%を占め、中型・大型商用車は2031年にかけてCAGR 10.57%で成長すると予測されています。
- 用途別では、外装照明が2025年の北米自動車用アダプティブライティングシステム市場規模の91.84%を占め、内装照明は2031年にかけCAGR 9.12%で成長すると予測されています。
- コンポーネント別では、ランプアセンブリが2025年に46.41%のシェアを占め、センサーおよびカメラは2031年にかけてCAGR 12.01%で成長すると予測されています。
- 技術・光源別では、LEDが2025年に64.19%のシェアを占め、レーザー照明は2031年にかけてCAGR 16.13%で成長すると予測されています。
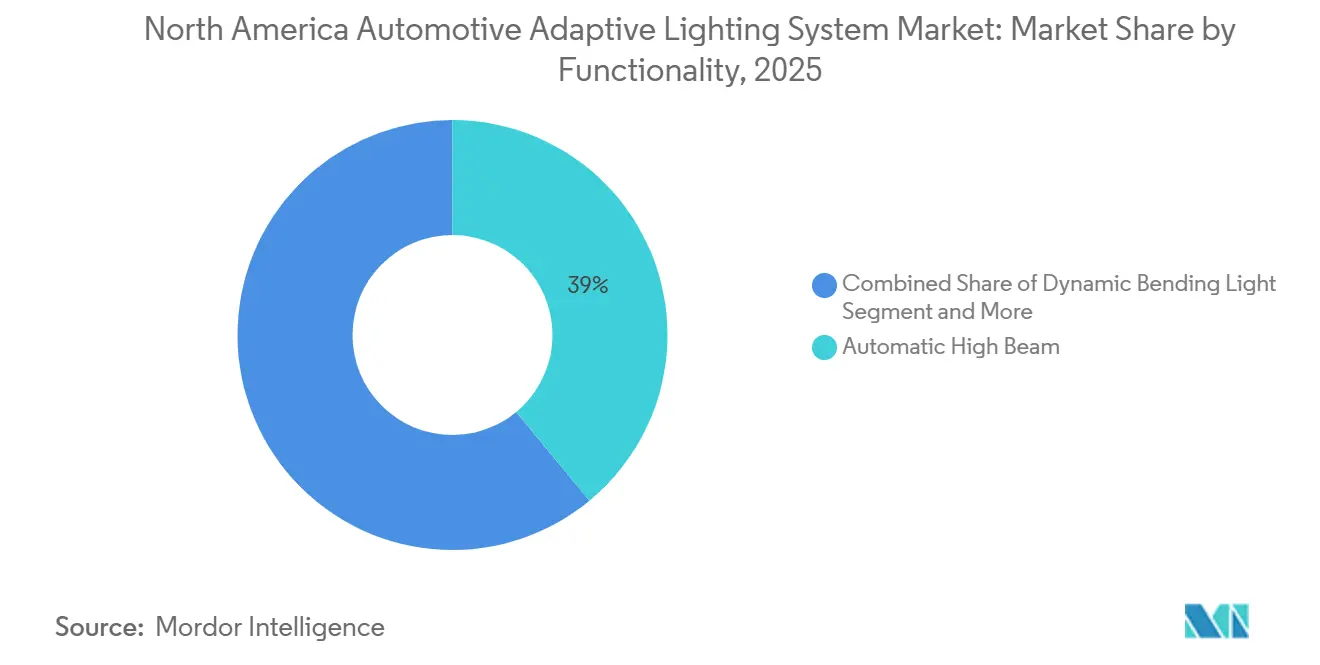
- 機能別では、自動ハイビームが2025年に39.01%のシェアを占め、アダプティブフロントライティングは2031年にかけてCAGR 13.01%で成長すると予測されています。
- 販売チャネル別では、純正装備メーカーが2025年に83.94%のシェアを占め、アフターマーケットは2031年にかけてCAGR 9.65%で成長すると予測されています。
- 国別では、米国が2025年に80.98%の市場シェアを占め、2031年にかけてCAGR 7.19%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NHTSAおよびCMVSSによるアダプティブドライビングームの承認 | +2.1% | 米国(主要)、カナダ(副次的、CMVSS整合による) | 短期(2年以内) |
| ADASおよびカメラの統合 | +1.5% | 米国、オンタリオおよびミシガンの自動車産業回廊 | 中期(2〜4年) |
| プレミアムSUVおよびEVへの機能普及 | +1.2% | 米国(カリフォルニア州、テキサス州、フロリダ州)、カナダ(オンタリオ州、ブリティッシュコロンビア州) | 中期(2〜4年) |
| LEDのコスト低減と性能向上 | +0.8% | 米国、メキシコ(製造回廊)、カナダ | 短期(2年以内) |
| OTAビームパターンのアップグレードとソフトウェア定義照明 | +0.6% | 米国(カリフォルニア州、テキサス州、ワシントン州) | 長期(4年以上) |
| USMCAに基づくメキシコでのランプモジュールの現地化 | +0.4% | メキシコ(サン・ルイス・ポトシ、アグアスカリエンテス、ケレタロ) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NHTSAおよびCMVSSによるアダプティブドライビングビームの承認
NHTSAは2022年に連邦自動車安全基準第108号に基づくアダプティブドライビングビームヘッドランプの認証を認可しました。同機関は2024年12月に再考申請を却下し、米国の車両プログラムに対する規制の方性を確認しました[1]。確立された枠組みにより、自動車メーカーは適合するアダプティブライティングシステムの計画をより明確な根拠のもとで進めることができます。また、サプライヤーは不確実な政策結果に依存することなく、米国市場向け製品を準備できるようになります。これにより、北米自動車用アダプティブライティングシステム市場は限定的な展開から、より計画的な車両プログラムへの採用へと移行できます。
ADASおよびカメラの統合
アダプティブライティングは、走行中にビームパターンを調整するためにカメラ、レーダー、その他の車両入力をますます活用するようになっています。これにより、ランプを単独部品して捉える視点から、センサー、コントローラー、ソフトウェアの連携へと注目が移っています。これらの接続機能をサポートできるサプライヤーは、ハードウェアのみに特化したサプライヤーよりも自動車メーカーにとって有用となる可能性があります。ソフトウェアはまた、車両が販売された後に適格な照明機能を有効化または調整するための経路を生み出します。北米自動車用アダプティブライティングシステム市場は、車両センシングシステムが新しいプラットフォーム全体でより一般的になるにつれて恩恵を受けます。
プレミアムSUVおよびEVへの機能普及
プレミアムSUVおよび電気自動車は、その設計がより多くの電気・ソフトウェア機能を備えているため、先進照明機能の早期採用の場となっています。これらの車両クラスの購入者は、安全機能や特徴的な外装照明により高い価値を置く傾向があります。自動車メーカーはアダプティブ機能を活用して、ヘッドランプの基本的な役割を変えることなく車両のポジショニングをサポートできます。この機能はまた、アップデートをすでにサポトしている電気自動車のソフトウェアアーキテクチャに自然に適合します。このパターンにより、北米自動車用アダプティブライティングシステム市場は、より多くの車両クラスへの普及が広がる基盤を得ています。
LEDのコスト低減と性能向上
LEDの性能向上により、アダプティブシステムはより幅広い車両設計において実用的なものとなっています。コンパクトな光学設計は、サプライヤーが新しいプラットフォームにおけるスペースおよびエネルギー要件に対応するのに役立ちます。メキシコでのランプアセンブリは、北米で生産される車両向けのより短いサプライルートをサポートすることもできます。Koito Manufacturing Co., Ltd.は米国市場向けのアダプティブドライビングビーム製品を特定し、地域顧客向けにメキシコでの生産能力を拡大しました[2]。これらの動向は、製品改善と地域生産計画を結びつけることで、北米自動車用アダプティブライティングシステム市場を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システムおよび修理コストの高さ | -1.3% | 米国(全国)、カナダ(主要都市圏) | 短期(2年以内) |
| GaNおよび高出力半導体の供給集中 | -0.8% | 米国、カナダ、メキシコ(サプライヤー依存) | 長期(4年以上) |
| 高輝度モジュールにおける熱管理 | -0.5% | 米国(南西部、南東部)、カナダ(北部州) | 中期(2〜4年) |
| CAN-FDおよびOTAサイバーセキュリティリスク | -0.3% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
システムおよび修理コストの高さ
アダプティブヘッドランプシステムは、光学系、電子機器、アクチュエーター、制御ソフトウェアを単一のアセンブリに組み合わせています。この設計は、コンポーネントが故障または損傷した場合の交換コストを増加させる可能性があります。修理業者はシステムを正確にキャリブレーションするために、車両固有の機器とトレーニングも必要とします。資格を持つサービスの利用可能性は、主要都市圏以外では不均一になる場合があります。これらの要因は、北米自動車用アダプティブライティングシステム市場において、価格に敏感な車両クラスでの採用を遅らせる可能性があります。
GaNおよび高出力半導体の供給集中
先進照明システムは、上流の供給が集中する可能性のある特殊な電子部品に依存しています。自動車の長い認定プロセスにより、供給が途絶えた場合に新しい供給源を迅速に代替することが困難になる場合があります。高出力モジュールはまた、高温・低温の動作条件全体にわたって効果的な熱管理を必要とします。ビーム設定は車両の電子機器を通じて変更できるため、接続された照明ネットワークには安全なソフトウェア制御が必要です。NHTSAのリコール記録は、ヘッドランプの性能設定がソフトウェアを通じて修正できることを示しており、牢な検証とサイバーセキュリティ対策の必要性を強調しています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が中核的な需要基盤を維持乗用車は2025年の北米自動車用アダプティブライティングシステム市場において72.09%のシェアを占めました。SUVおよびクロスオーバーは、自動車メーカーが高付加価値の車両ラインに先進照明を導入することが多いため、需要を支えています。これらの車両アーキテクチャは、アダプティブ動作に必要なセンサーと制御機能を収容できます。セダンおよびハッチバックは機能採用率が低く、購入者は購入価格をより重視する傾向があります。小型商用車は、配送フリートが車両を更新し実用的な安全機能を追加するにつれて、消費者用途と大型商用用途の中間に位置しています。
中型・大型商用車は2031年にかけてCAGR 10.57%で成長すると予測されています。フリートオペレーターは、長距離および照明の悪いルートでの視認性を向上させる照明を評価する場合があります。安全政策と保険要件により、夜間の性能が商用調達の意思決定に関連する場合があります。信頼性の高いビーム動作を文書化したサプライヤーは、フリートの議論においてより有利な立場に置かれる可能性があります。したがって、北米自動車用アダプティブライティングシステム産業は、プレミアム乗用車モデルだけでなく、作業用車両においても別の機会を有しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
外装照明が中心的な役割を担う外装照明は2025年の北米自動車用アダプティブライティングシステム市場において91.84%のシェアを占めました。ヘッドランプ、コーナリングライト、アダプティブシグナリングは、これらのシステムの安全目的と密接に結びついています。フロント照明は、道路照明とグレアを管理しなければならないため、エンジニアリングおよびコンプライアンス作業の多くを引き付けています。リア照明も、車両システムが速度とナビゲーションデータをより積極的に活用するにつれて進化する可能性があります。外装の大きなシェアは、自動車メーカーの照明プログラムの現在の焦点を反映しています。
内装照明は2031年にかけてCAGR 9.12%で成長すると予測されています。自動車メーカーは、車両体験とソフトウェア機能セットの一部として、アンビエントライティングをより頻繁に使用しています。このユースケースは、車両設計が許可する場合に、納車後に更新または有効化される機能をサポートできます。Valeo SEは、プレミアム自動車メーカー向けにインモールド構造エレクトロニクス技術を使用した内装照明プログラムを発表しました。北米自動車用アダプティブライティングシステム市場では、内装照明がユーザーインターフェースおよびソフトウェアの意思決定とより密接に結びつくようになる可能性があります。
コンポーネント別:
ランプアセンブリがリード、センシングコンテンツが進化ランプアセンブリは2025年の北米自動車用アダプティブライティングシステム市場において46.41%のシェアを占めました。現代のヘッドランプモジュールは複数の物理的・電子的要素を組み合わせており、システム価値における中心的な役割を支えています。サプライヤーはアセンブリ内で光学系、熱性能、パッケージング、車両インターフェースを調整しなければなりません。これにより、より多くの制御機能が車両電子機器に移行しても、ランプモジュールは重要であり続けます。自動車メーカーはまた、フィット感、スタイリング、耐久性、規制性能についてこれらのアセンブリを評価します。
センサーおよびカメラは2031年にかけてCAGR 12.01%で成長すると予測されています。これらのコンポーネントは、光出力を変更する前に交通状況、道路状況、その他の入力を解釈するのにシステムを助けます。それらの役割は、サプライヤー選定においてデータ処理とシステム統合の重要性を高めます。コントローラーおよび電子制御ユニットも、車両の電気アーキテクチャが進化するにつれてより関連性が高まります。北米自動車用アダプティブライティングシステム市場は、孤立したランプ設計ではなく、コンポーネントサプライヤー間の調整にますます依存するようになります。
技術・光源別:
LEDが確立、レーザーは特化した役割を担うLEDは2025年の北米自動車用アダプティブライティングシステム市場において64.19%のシェアを占めました。この技術は発展したサプライベースを持ち、現在の多くの車両照明設計に適合しています。LEDシステムは、パッケージングとエネルギー要件を満たしながら詳細なビーム管理をサポートできます。キセノン、HID、ハロゲンのオプションは、新しいアダプティブシステムの方向性とはあまり一致していません。OLEDおよびマイクロLEDは、薄型フォーマットやより精密な視覚制御を必要とする設計に引き続き関連しています。
レーザー照明は2031年にかけてCAGR 16.13%で成長すると予測されています。その長い前方照射は、特定の高速・プレミアム車両用途に関連する場合があります。Valeo SEとAppotronicsは、アダプティブドライビングビーム、路面投影、ディスプレイ機能を組み合わせたフロント照明コラボレーションについて説明しました。これらの取り組みは、レーザーソリューションが単なる光源としてではなく、多機能システムの一部として位置づけられる方法を示しています。北米自動車用アダプティブライティングシステム市場では、このようなシステムがより狭い用途を超えて普及するには、サプライヤーがコストと耐久性の課題に対処する必要があります。
機能別:
自動ハイビームが確立、アダプティブフロントライティングが拡大自動ハイビームは2025年の北米自動車用アダプティブライティングシステム市場において39.01%のシェアを占めました。これは以前の米国制アプローチと互換性があり、アダプティブドライビングビームの認証が利用可能になる前に採用が進みました。その広範な普及により、ドライバーと自動車メーカーにとって馴染みのある入口となっています。より高性能なシステムが利用可能になるにつれて、より広範な照明パッケージ内のベースライン機能として機能する可能性があります。ダイナミックベンディングおよびコーナリング機能は、関連するセンシングおよび制御機能を基盤として構築できます。
アダプティブフロントライティングは2031年にかけてCAGR 13.01%で成長すると予測されています。この機能は、変化する運転条件に合わせて照明を調整するために、カメラ、アクチュエーター、ビームコントローラーを組み合わせることができます。そのインフラが一度設置されると、自動車メーカーは同じ車両アーキテクチャを通じて関連機能を追加する場合があります。これにより、システムがプラットフォームに選定された場合に、より耐久性のあるサプライヤー関係をサポートします。北米自動車用アダプティブライティングシステム市場は、単一機能から接続された照明機能のセットへのこの移行によって形成されています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMプログラムがシステム採用を定義し続けるOEMは2025年の北米自動車用アダプティブライティングシステム市場において83.94%のシェアを占めました。車両固有のキャリブレーションと統合により、工場での取り付けがフル機能のアダプティブシステムにとって最も実用的な経路となっています。照明モジュールは、車両センサーアレイ、サスペンションジオメトリー、ソフトウェア制御と連携して機能しなければなりません。この技術的な適合性により、自動車メーカーは採用のペースを設定する上で強い役割を担っています。また、長いプログラム開発および検証要件を満たすことができるサプライヤーを優遇します。
アフターマーケットは2031年にかけてCAGR 9.65%で成長すると予測されています。一部の車両オーナーは、購入後に互換性のある照明ハードウェアまたは機能への許可されたアップグレードを求める場合があります。この機会は、広範なキャリブレーションと工場電子機器との緊密な統合を必要とするシステムにとってはより限定的です。NHTSAの安全情報は、適切な場合にアダプティブヘッドランプの設定がソフトウェアアクションを通じて対処できることを確認しています。北米自動車用アダプティブライティングシステム市場では、アフターマーケット活動が実質的に拡大する前に、明確なコンプライアンスとサービスの経路が必要となります。
地域分析
米国自動車用アダプティブライティングシステム市場
米国は2025年の地域収益の80.98%を占め、2031年までに7.19%のCAGRで成長すると予測されている。北米自動車用アダプティブライティングシステム市場において、米国は引き続き車両需要の主要な源泉である。アダプティブドライビングビームに関する米国の確立された規制枠組みは、車両プログラムにコンプライアンス上の明確な指針を提供してきた。大手自動車メーカーのプラットフォームおよび電気自動車関連の活動が、高機能ライティングパッケージへの需要を支えている。Koitoは米国向けアダプティブドライビングビーム製品を計画していると表明しており、より広範な地域プログラムに向けたサプライヤーの準備が進んでいることを示している。
カナダ自動車用アダプティブライティングシステム市場
カナダは、同国の車両プログラムがアダプティブビーム技術に関してより早期のエンジニアリング基盤を有していたことから、独自の役割を担っている。需要は車両の代替需要、電気自動車の普及、およびカナダの生産と米国プログラムとの統合に連動している。オンタリオ州およびケベック州の自動車産業回廊は、より広範なグレートレイクス製造ネットワークと接続している。カナダと米国における類似した技術要件は、個別の照明設計の必要性を低減し得る。このような整合性は、北米自動車用アダプティブライティングシステム市場における効率的な国境を越えた調達を支援し得る。
メキシコ自動車用アダプティブライティングシステム市場
メキシコは、ランプ、カメラ、および関連電子部品の製造・サプライチェーン拠点として重要な位置を占めている。地域内生産により、サプライヤーはより短い物流ルートで米国向け車両プログラムに対応することが可能となる。Koitoは2026年4月に北米顧客向けの対応強化を目的として、サン・ルイス・ポトシ第2工場での生産を開始した。現地製造はまた、サプライヤーが地域コンテンツに関する自動車メーカーの需要に応える手段を提供する。メキシコの役割は、同国のサプライヤーベースの信頼性、および米国・カナダの組立工場との連携に引き続き依存するものとなる。
競合状況
市場集中度
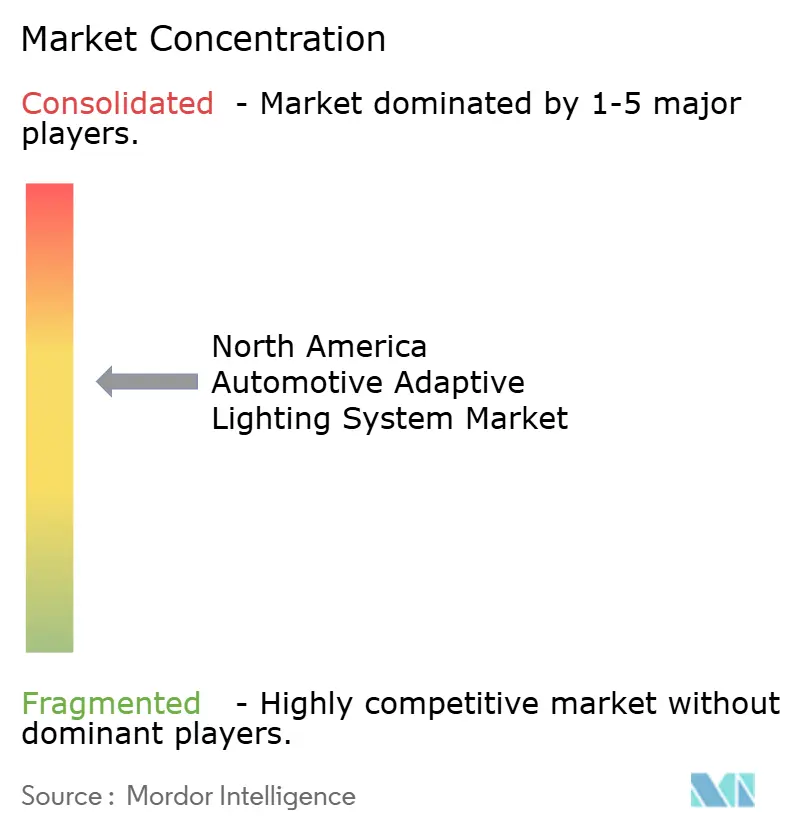
北米自動車用アダプティブライティングシステム市場は、主要サプライヤーが圧倒的な合計シェアを持たずに重要なポジションを占めているため、中程度の集中度を示しています。Koito Manufacturing Co., Ltd.、Valeo SE、FORVIA HELLA、Marelli Holdings Co., Ltd.、Stanley Electric Co., Ltd.は重要な既存サプライヤーの一部です。それらのポジションは、車両照明における長年の経験、確立された自動車メーカーとの関係、および広範な製造能力を反映しています。照明機能がセンシング、電子機器、ソフトウェアとのより緊密な連携を必要とするにつれて、競争は変化しています。これにより、制御または統合機能をサポートせずにランプハードウェアを提供するサプライヤーに圧力がかかっています。
Koito Manufacturing Co., Ltd.は地域生産を拡大しており、米国市場向けのアダプティブドライビングビーム製品を特定しています。FORVIA HELLAはFlatLight技術を量産に移行させ、コンパクトな照明設計への継続的な取り組みを示しています。Valeo SEはパートナーシップを活用してレーザーベースのフロント照明機能やその他の照明用途を開発しました。これらの行動は、主要企業が製品開発と製造・技術関係を組み合わせていることを示しています。北米自動車用アダプティブライティングシステム市場は、設計作業から検証済みの車両生産へと移行できるサプライヤーを評価します。
専門サプライヤーは、サービスサポートと用途知識が重要なフリート、アフターマーケット、および車両カテゴリーにおいて役割を維持できます。新規参入者は、車両検証、ソフトウェアセキュリティ、および規制コンプライアンスに関する相当な要件に直面します。ソフトウェア管理ビーム機能の台頭により、強力な電子機器の専門知識を持つ企業に機会が生まれる可能性があります。また、既存の照明サプライヤーの保証およびサポート義務が高まる可能性もあります。各企業の競争的地位は、ハードウェア、ソフトウェア、および地域業務にわたって自動車メーカーの要件を満たす能力に依存します。
北米自動車用アダプティブライティングシステム産業リーダー
-
Koito Manufacturing Co., Ltd.
-
Valeo SE
-
FORVIA HELLA
-
Marelli Holdings Co., Ltd.
-
Stanley Electric Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米自動車用アダプティブライティングシステム市場 このレポートでカバーされる企業
- ams-OSRAM AG
- Aptiv PLC
- Continental AG
- DENSO Corporation
- FORVIA HELLA
- Gentex Corporation
- Hyundai Mobis Co., Ltd.
- J.W. Speaker Corporation
- Johnson Electric Holdings Limited
- Koito Manufacturing Co., Ltd.
- Lear Corporation
- LG Electronics Inc. and ZKW Group
- Marelli Holdings Co., Ltd.
- Magna International Inc.
- North American Lighting, Inc.
- OPmobility SE
- Robert Bosch GmbH
- Stanley Electric Co., Ltd.
- Valeo SE
- Varroc Engineering Limited
最近の産業開発事情 北米自動車用アダプティブライティングシステム市場
- 2026年5月:Audiは次世代アダプティブマトリックスLEDヘッドライトを、米国で初めて工場出荷時に有効化された状態で、近日発売予定の3列クロスオーバーSUV「Q9」に搭載すると発表しました。
- 2026年3月:Valeo SEは、センサーとGPSデータを使用してBluetoothで色調を調整するe-Chromic Glassesとともに、フロントガラス全体に運転データと安全警告を投影するピラー間ヘッドアップディスプレイ「Panovision」を発表しました。
北米自動車用アダプティブライティングシステム市場レポートの範囲
北米自動車用アダプティブライティングシステム市場は、車両タイプ、用途、コンポーネント、技術・光源、機能、販売チャネル、国別にセグメント化されています。車両タイプ別では、市場は乗用車(セダン、SUVおよびクロスオーバー、ハッチバック)、小型商用車、中型・大型商用車にセグメント化されています。用途別では、市場は外装照明(フロント照明およびリア照明)と内装照明にセグメント化されています。コンポーネント別では、市場はコントローラーおよびECU、センサーおよびカメラ、ランプアセンブリ、アクチュエーターおよびモーター、その他のコンポーネントにセグメント化されています。技術・光源別では、市場はLED、キセノンおよびHID、ハロゲン、レーザー照明、OLEDおよびマイクロLEDにセグメント化されています。機能別では、市場は自動ハイビーム、ダイナミックベンディングライト、コーナリングライト、アダプティブフロントライティングシステム(AFS)、アダプティブドライビングビーム(ADB)にセグメント化されています。販売チャネル別では、市場は純正装備メーカー(OEM)とアフターマーケットにセグメント化されています。国別では、市場は米国、カナダ、北米その他にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
車両タイプ別
| 乗用車 | セダン |
| SUVおよびクロスオーバー | |
| ハッチバック | |
| 小型商用車 | |
| 中型・大型商用車 |
用途別
| 外装照明 | フロント照明 |
| リア照明 | |
| 内装照明 |
コンポーネント別
| コントローラーおよびECU |
| センサーおよびカメラ |
| ランプアセンブリ |
| アクチュエーターおよびモーター |
| その他のコンポーネント |
技術・光源別
| LED |
| キセノンおよびHID |
| ハロゲン |
| レーザー照明 |
| OLEDおよびマイクロLED |
機能別
| 自動ハイビーム |
| ダイナミックベンディングライト |
| コーナリングライト |
| アダプティブフロントライティング |
| アダプティブドライビングビーム |
販売チャネル別
| 純正装備メーカー |
| アフターマーケット |
国別
| 米国 |
| カナダ |
| 北米その他 |
| 車両タイプ別 | 乗用車 | セダン |
| SUVおよびクロスオーバー | ||
| ハッチバック | ||
| 小型商用車 | ||
| 中型・大型商用車 | ||
| 用途別 | 外装照明 | フロント照明 |
| リア照明 | ||
| 内装照明 | ||
| コンポーネント別 | コントローラーおよびECU | |
| センサーおよびカメラ | ||
| ランプアセンブリ | ||
| アクチュエーターおよびモーター | ||
| その他のコンポーネント | ||
| 技術・光源別 | LED | |
| キセノンおよびHID | ||
| ハロゲン | ||
| レーザー照明 | ||
| OLEDおよびマイクロLED | ||
| 機能別 | 自動ハイビーム | |
| ダイナミックベンディングライト | ||
| コーナリングライト | ||
| アダプティブフロントライティング | ||
| アダプティブドライビングビーム | ||
| 販売チャネル別 | 純正装備メーカー | |
| アフターマーケット | ||
| 国別 | 米国 | |
| カナダ | ||
| 北米その他 | ||
レポートで回答される主要な質問
北米における自動車用アダプティブライティングシステムの採用を促進しているものは何ですか?
アダプティブドライビングビームヘッドランプの米国承認により、自動車メーカーにより明確なコンプライアンスの経路が提供されました。採用はまた、照明、車両センサー、ソフトウェア制御間のより緊密な連携によっても支えられています。プレミアムSUVおよび電気自動車は、これらの機能の早期採用の場を提供しています。
北米自動車用アダプティブライティングシステム市場の規模はどのくらいですか?
北米自動車用アダプティブライティングシステム市場は2031年までに8.51 ビリオン 米ドルに達すると予測されています。2026年の6.17 ビリオン 米ドルからCAGR 6.63%で成長すると予測されています。この見通しは、車両プログラムおよび地域サプライベース全体での採用拡大を反映しています。
アダプティブライティングシステムの需要をリードしている車両タイプはどれですか?
乗用車が2025年に72.09%のシェアでリードしました。プレミアムSUVおよびクロスオーバーは、その設計が先進照明機能を収容できるため重要です。中型・大型商用車は、車両タイプの中で最も高い予測成長率を示しています。
北米で最も急速に成長している照明技術はどれですか?
レーザー照明は2031年にかけてCAGR 16.13%で成長すると予測されています。特定の高速・プレミアム車両用途および多機能照明用途をサポートできます。より広範な使用は、サプライヤーがコスト、耐久性、および車両ログラム要件にどのように対処するかに依存します。
なぜOEMがアダプティブライティング販売を支配しているのですか?
OEM取り付けは、照明モジュール、センサー、サスペンションジオメトリー、ソフトウェア制御間で必要な車両固有のキャリブレーションをサポートします。これにより、工場での統合がフル機能システムにとって実用的な経路となっています。したがって、サプライヤーは自動車メーカーの検証およびプログラム開発要件を満たさなければなりません。