
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.79 Milliarden US-Dollar |
| Marktgröße (2026) | 6.17 Milliarden US-Dollar |
| Marktgröße (2031) | 8.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme von Mordor Intelligence
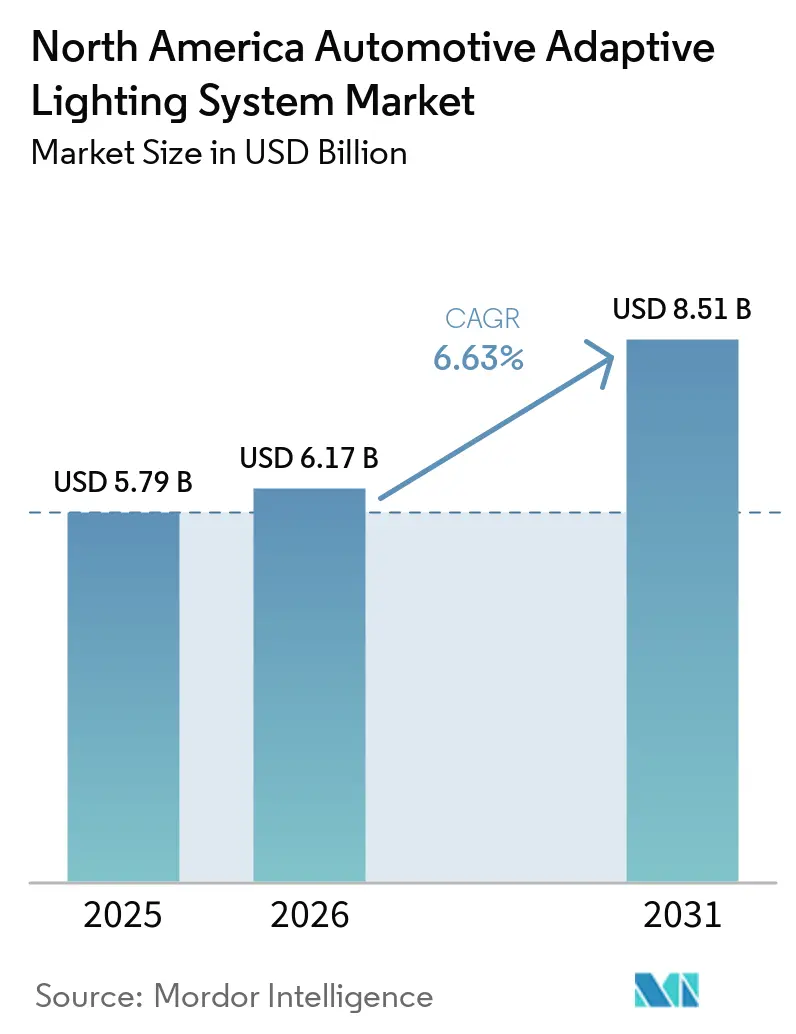
Die Marktgröße des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme wurde im Jahr 2025 auf 5,79 Milliarden USD geschätzt und soll von 6,17 Milliarden USD im Jahr 2026 auf 8,51 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,63 % zwischen 2026 und 2031 entspricht. Der bundesstaatliche Zulassungsweg für adaptive Fernlichtscheinwerfer hat eine langjährige Hürde für eine breitere Marktdurchdringung in den Vereinigten Staaten beseitigt. Hersteller können nun mehr Beleuchtungsdesigns in Nordamerika und Europa angleichen, was die Produktplanung vereinfachen kann. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme hängt zudem von einer engeren Integration zwischen Beleuchtung, Fahrzeugsensoren und Softwaresteuerungen ab. Premiumfahrzeuge bleiben ein früher Adoptionspunkt, während eine breitere Akzeptanz von Kosten, Reparaturzugang und einer zuverlässigen Versorgung mit elektronischen Komponenten abhängt. Zulieferer reagieren durch Produktentwicklung, regionale Fertigung und Partnerschaften, die Beleuchtungsfunktionen mit umfassenderen Fahrzeugsystemen verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 72,09 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme, während mittelschwere und schwere Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 10,57 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 91,84 % der Marktgröße des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme auf die Außenbeleuchtung, während die Innenbeleuchtung bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Komponente hielten Leuchteneinheiten im Jahr 2025 einen Anteil von 46,41 %, während Sensoren und Kameras bis 2031 voraussichtlich mit einer CAGR von 12,01 % wachsen werden.
- Nach Technologie und Lichtquelle hielt LED im Jahr 2025 einen Anteil von 64,19 %, während Laserbeleuchtung bis 2031 voraussichtlich mit einer CAGR von 16,13 % wachsen wird.
- Nach Funktionalität hielt das automatische Fernlicht im Jahr 2025 einen Anteil von 39,01 %, während adaptive Frontbeleuchtung bis 2031 voraussichtlich mit einer CAGR von 13,01 % wachsen wird.
- Nach Vertriebskanal hielten Erstausrüster im Jahr 2025 einen Anteil von 83,94 %, während der Aftermarket bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen wird.
- Nach Land entfielen im Jahr 2025 80,98 % des Marktanteils auf die Vereinigten Staaten, und es wird prognostiziert, dass das Land bis 2031 eine CAGR von 7,19 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NHTSA- und CMVSS-Zulassung adaptiver Fernlichtscheinwerfer | +2.1% | Vereinigte Staaten (primär), Kanada (sekundär, über CMVSS-Angleichung) | Kurzfristig (≤ 2 Jahre) |
| ADAS- und Kameraintegration | +1.5% | Vereinigte Staaten, Automobilkorridore in Ontario und Michigan | Mittelfristig (2–4 Jahre) |
| Durchdringung von Premium-SUVs und Elektrofahrzeugen mit Funktionen | +1.2% | Vereinigte Staaten (Kalifornien, Texas, Florida), Kanada (Ontario, Britisch-Kolumbien) | Mittelfristig (2–4 Jahre) |
| Verbesserung der LED-Kosten und -Leistung | +0.8% | Vereinigte Staaten, Mexiko (Fertigungskorridor), Kanada | Kurzfristig (≤ 2 Jahre) |
| OTA-Lichtmusteraktualisierungen und softwaregesteuerte Beleuchtung | +0.6% | Vereinigte Staaten (Kalifornien, Texas, Washington) | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Leuchtenmodulen in Mexiko im Rahmen des USMCA | +0.4% | Mexiko (San Luis Potosí, Aguascalientes, Querétaro) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
NHTSA- und CMVSS-Zulassung adaptiver Fernlichtscheinwerfer
Die NHTSA erlaubte im Jahr 2022 die Zertifizierung adaptiver Fernlichtscheinwerfer gemäß Federal Motor Vehicle Safety Standard Nr. 108. Die Behörde wies im Dezember 2024 Anträge auf Überprüfung zurück, was die regulatorische Ausrichtung für US-amerikanische Fahrzeugprogramme bestätigte[1]. Der gefestigte Rahmen gibt Automobilherstellern eine klarere Grundlage für die Planung konformer adaptiver Beleuchtungssysteme. Er ermöglicht es Zulieferern auch, Produkte für US-Markteinführungen vorzubereiten, ohne sich auf unsichere politische Ergebnisse verlassen zu müssen. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme kann sich daher von einer begrenzten Marktdurchdringung hin zu einer geplanten Fahrzeugprogrammadoption entwickeln.
ADAS- und Kameraintegration
Adaptive Beleuchtung nutzt zunehmend Kamera-, Radar- und andere Fahrzeugeingaben, um Lichtmuster während der Fahrt anzupassen. Dies verlagert den Fokus von der Leuchte als eigenständigem Bauteil hin zur Koordination von Sensoren, Steuergeräten und Software. Zulieferer, die diese vernetzten Funktionen unterstützen können, sind für Automobilhersteller möglicherweise wertvoller als Zulieferer, die sich ausschließlich auf Hardware konzentrieren. Software schafft auch einen Weg, qualifizierte Beleuchtungsfunktionen nach dem Verkauf eines Fahrzeugs zu aktivieren oder anzupassen. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme profitiert davon, dass Fahrzeugsensorsysteme auf neuen Plattformen immer verbreiteter werden.
Durchdringung von Premium-SUVs und Elektrofahrzeugen mit Funktionen
Premium-SUVs und Elektrofahrzeuge bieten ein frühes Umfeld für fortschrittliche Beleuchtungsfunktionen, da ihre Designs über mehr elektrische und softwaretechnische Kapazitäten verfügen. Käufer in diesen Fahrzeugklassen legen häufig mehr Wert auf Sicherheitsfunktionen und eine markante Außenbeleuchtung. Automobilhersteller können adaptive Funktionen nutzen, um die Fahrzeugpositionierung zu unterstützen, ohne die grundlegende Rolle des Scheinwerfers zu verändern. Die Funktion kann sich auch natürlich in Elektrofahrzeug-Softwarearchitekturen einfügen, die bereits Aktualisierungen unterstützen. Dieses Muster gibt dem nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme eine Basis, von der aus die Akzeptanz auf weitere Fahrzeugklassen ausgeweitet werden kann.
Verbesserung der LED-Kosten und -Leistung
Verbesserte LED-Leistung hat adaptive Systeme für eine breitere Palette von Fahrzeugdesigns praktikabler gemacht. Kompakte optische Designs können Zulieferern helfen, Platz- und Energieanforderungen in neueren Plattformen zu erfüllen. Die Leuchtenassemblierung in Mexiko kann auch kürzere Versorgungswege für in Nordamerika produzierte Fahrzeuge unterstützen. Koito hat adaptive Fernlichtprodukte für den US-Markt identifiziert und die Produktionskapazität in Mexiko für regionale Kunden erweitert[2]. Diese Entwicklungen unterstützen den nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme, indem sie Produktverbesserungen mit regionalen Produktionsplänen verknüpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System- und Reparaturkosten | -1.3% | Vereinigte Staaten (landesweit), Kanada (große Ballungszentren) | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Versorgung mit GaN- und Hochleistungshalbleitern | -0.8% | Vereinigte Staaten, Kanada, Mexiko (zuliefererabhängig) | Langfristig (≥ 4 Jahre) |
| Wärmemanagement in Hochlumen-Modulen | -0.5% | Vereinigte Staaten (Südwesten, Südosten), Kanada (nördliche Provinzen) | Mittelfristig (2–4 Jahre) |
| CAN-FD- und OTA-Cybersicherheitsrisiken | -0.3% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System- und Reparaturkosten
Adaptive Scheinwerfersysteme kombinieren Optik, Elektronik, Aktuatoren und Steuersoftware in einer einzigen Baugruppe. Dieses Design kann die Austauschkosten erhöhen, wenn eine Komponente ausfällt oder beschädigt wird. Reparaturbetriebe benötigen zudem fahrzeugspezifische Ausrüstung und Schulungen, um das System korrekt zu kalibrieren. Die Verfügbarkeit qualifizierter Serviceleistungen kann außerhalb großer Ballungszentren uneinheitlich sein. Diese Faktoren können die Akzeptanz in preissensiblen Fahrzeugklassen innerhalb des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme verlangsamen.
Konzentration der Versorgung mit GaN- und Hochleistungshalbleitern
Fortschrittliche Beleuchtungssysteme sind auf spezialisierte elektronische Komponenten angewiesen, die einer konzentrierten vorgelagerten Versorgung ausgesetzt sein können. Lange Qualifizierungsprozesse in der Automobilindustrie können es schwierig machen, bei einer Versorgungsunterbrechung schnell eine neue Quelle zu erschließen. Hochleistungsmodule benötigen zudem ein effektives Wärmemanagement unter heißen und kalten Betriebsbedingungen. Vernetzte Beleuchtungsnetzwerke erfordern sichere Softwaresteuerungen, da Lichteinstellungen über die Fahrzeugelektronik geändert werden können. NHTSA-Rückrufunterlagen zeigen, dass Scheinwerferleistungseinstellungen durch Software korrigiert werden können, was die Notwendigkeit robuster Validierungs- und Cybersicherheitspraktiken unterstreicht[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
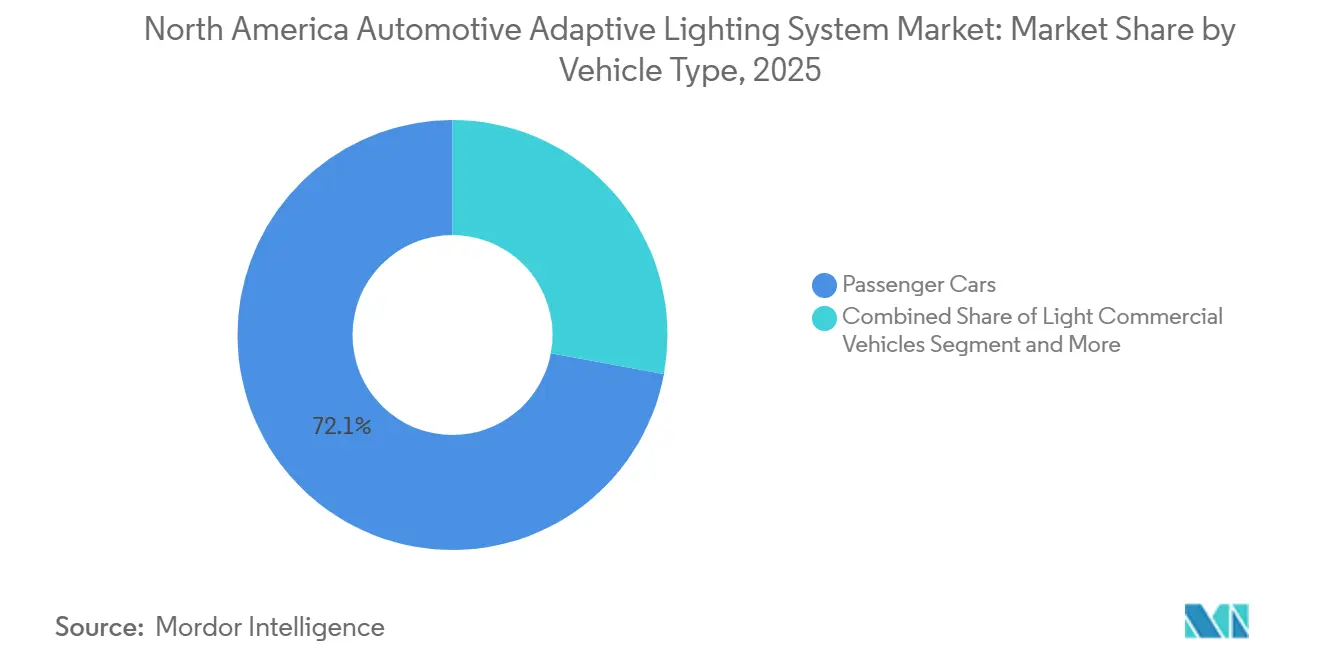
Personenkraftwagen bleiben die zentrale NachfragebasisPersonenkraftwagen hielten im Jahr 2025 einen Anteil von 72,09 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. SUVs und Crossover stützen die Nachfrage, da Automobilhersteller fortschrittliche Beleuchtung häufig bei höherwertigen Fahrzeuglinien einführen. Ihre Fahrzeugarchitekturen können die Sensoren und Steuerungsfunktionen aufnehmen, die für den adaptiven Betrieb erforderlich sind. Limousinen und Schräghecklimousinen weisen niedrigere Ausstattungsübernahmeraten auf, wobei Käufer mehr Wert auf den Kaufpreis legen. Leichte Nutzfahrzeuge befinden sich zwischen Verbraucher- und Schwerlastanwendungen, da Lieferflotten Fahrzeuge erneuern und praktische Sicherheitsfunktionen hinzufügen.
Mittelschwere und schwere Nutzfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 10,57 % wachsen. Flottenoperatoren können Beleuchtung schätzen, die die Sicht auf langen und schlecht beleuchteten Strecken verbessert. Sicherheitsrichtlinien und Versicherungsanforderungen können die Nachtfahrleistung für gewerbliche Beschaffungsentscheidungen relevant machen. Zulieferer, die einen zuverlässigen Leuchtenbetrieb dokumentieren, sind in Flottengesprächen möglicherweise besser positioniert. Die nordamerikanische Branche für adaptive Kfz-Beleuchtungssysteme hat daher eine separate Chance bei Nutzfahrzeugen, nicht nur bei Premium-Personenfahrzeugen.



Nach Anwendung:
Außenbeleuchtung nimmt die zentrale Rolle einDie Außenbeleuchtung hatte im Jahr 2025 einen Anteil von 91,84 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Scheinwerfer, Kurvenlichter und adaptive Signalgebung sind nach wie vor eng mit dem Sicherheitszweck dieser Systeme verbunden. Die Frontbeleuchtung zieht einen Großteil der Ingenieur- und Konformitätsarbeit auf sich, da sie Straßenbeleuchtung und Blendung steuern muss. Die Heckbeleuchtung kann sich ebenfalls weiterentwickeln, da Fahrzeugsysteme Geschwindigkeits- und Navigationsdaten aktiver nutzen. Die große Außenposition spiegelt den aktuellen Fokus der Beleuchtungsprogramme der Automobilhersteller wider.
Die Innenbeleuchtung wird bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen. Automobilhersteller setzen Umgebungsbeleuchtung häufiger als Teil des Fahrzeugerlebnisses und des Software-Funktionsumfangs ein. Dieser Anwendungsfall kann Funktionen unterstützen, die nach der Auslieferung aktualisiert oder aktiviert werden, wenn das Fahrzeugdesign dies zulässt. Valeo kündigte ein Innenbeleuchtungsprogramm mit der In-Mold Structural Electronics-Technologie für einen Premium-Automobilhersteller an. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme könnte erleben, dass die Innenbeleuchtung enger mit Benutzeroberflächen- und Softwareentscheidungen verknüpft wird.
Nach Komponente:
Leuchteneinheiten führen, während der Sensoranteil zunimmtLeuchteneinheiten hielten im Jahr 2025 einen Anteil von 46,41 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Moderne Scheinwerfermodule kombinieren mehrere physische und elektronische Elemente, was ihre zentrale Rolle im Systemwert unterstützt. Zulieferer müssen Optik, Wärmeleistung, Verpackung und Fahrzeugschnittstellen innerhalb der Baugruppe koordinieren. Dies macht Leuchtenmodule wichtig, auch wenn mehr Steuerungsfunktionen in die Fahrzeugelektronik verlagert werden. Automobilhersteller bewerten diese Baugruppen auch hinsichtlich Passform, Styling, Haltbarkeit und regulatorischer Leistung.
Sensoren und Kameras werden bis 2031 voraussichtlich mit einer CAGR von 12,01 % wachsen. Diese Komponenten helfen dem System, Verkehr, Straßenbedingungen und andere Eingaben zu interpretieren, bevor die Lichtleistung geändert wird. Ihre Rolle erhöht die Bedeutung der Datenverarbeitung und Systemintegration bei der Zuliefererauswahl. Steuergeräte und elektronische Steuereinheiten werden ebenfalls relevanter, da sich die elektrischen Architekturen der Fahrzeuge weiterentwickeln. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird zunehmend von der Koordination zwischen Komponentenzulieferern abhängen und nicht von isoliertem Leuchtendesign.
Nach Technologie und Lichtquelle:
LED ist etabliert, Laser hat eine spezialisierte RolleLED hielt im Jahr 2025 einen Anteil von 64,19 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Die Technologie verfügt über eine entwickelte Versorgungsbasis und passt zu vielen aktuellen Fahrzeugbeleuchtungsdesigns. LED-Systeme können ein detailliertes Strahlmanagement unterstützen und gleichzeitig Verpackungs- und Energieanforderungen erfüllen. Xenon-, HID- und Halogenoptionen sind weniger auf die Richtung neuer adaptiver Systeme ausgerichtet. OLED und Mikro-LED bleiben für Designs relevant, die dünne Formate oder eine präzisere visuelle Steuerung erfordern.
Laserbeleuchtung wird bis 2031 voraussichtlich mit einer CAGR von 16,13 % wachsen. Ihre längere Vorwärtsausleuchtung kann für bestimmte Hochgeschwindigkeits- und Premium-Fahrzeuganwendungen relevant sein. Valeo und Appotronics haben eine Frontbeleuchtungskooperation beschrieben, die adaptives Fernlicht, Straßenprojektion und Anzeigefunktionen kombiniert. Diese Bemühungen zeigen, wie Laserlösungen als Teil eines Multifunktionssystems positioniert werden können und nicht nur als Lichtquelle. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird Zulieferer weiterhin benötigen, die Kosten und Haltbarkeit adressieren, bevor solche Systeme über engere Anwendungen hinausgehen können.
Nach Funktionalität:
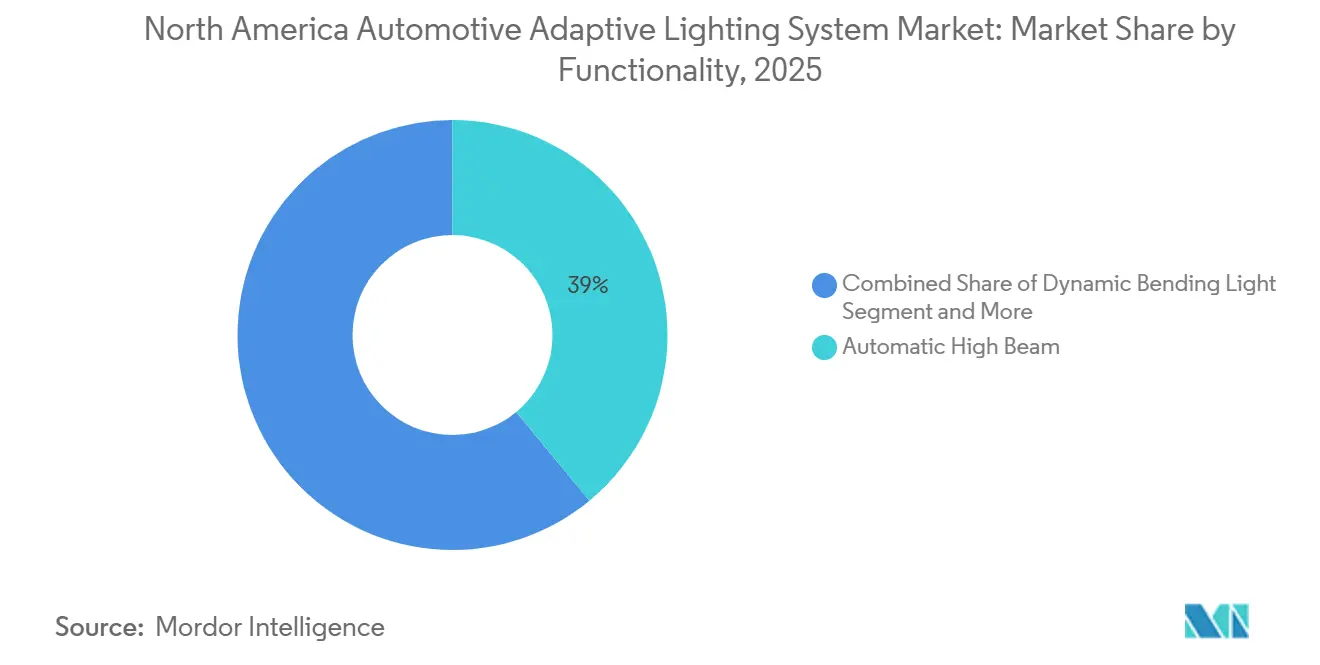
Automatisches Fernlicht ist etabliert, adaptive Frontbeleuchtung expandiertDas automatische Fernlicht hielt im Jahr 2025 einen Anteil von 39,01 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Es war mit dem früheren US-amerikanischen Regulierungsansatz kompatibel und gewann an Akzeptanz, bevor die Zertifizierung adaptiver Fernlichtscheinwerfer verfügbar war. Seine breite Präsenz macht es zu einem vertrauten Einstiegspunkt für Fahrer und Automobilhersteller. Da leistungsfähigere Systeme verfügbar werden, kann es als Basisfunktion innerhalb eines umfassenderen Beleuchtungspakets dienen. Dynamische Biege- und Kurvenlichtfunktionen können auf verwandten Sensor- und Steuerungsfähigkeiten aufbauen.
Adaptive Frontbeleuchtung wird bis 2031 voraussichtlich mit einer CAGR von 13,01 % wachsen. Die Funktion kann Kameras, Aktuatoren und Strahlsteuerungen kombinieren, um die Beleuchtung an wechselnde Fahrbedingungen anzupassen. Sobald diese Infrastruktur installiert ist, können Automobilhersteller verwandte Fähigkeiten über dieselbe Fahrzeugarchitektur hinzufügen. Dies unterstützt dauerhaftere Zuliefererbeziehungen, wenn ein System für eine Plattform ausgewählt wird. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird durch diesen Übergang von einer einzelnen Funktion zu einem vernetzten Satz von Beleuchtungsfähigkeiten geprägt.

Nach Vertriebskanal:
OEM-Programme definieren weiterhin die SystemakzeptanzOEM hielt im Jahr 2025 einen Anteil von 83,94 % am nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Fahrzeugspezifische Kalibrierung und Integration machen die Werksinstallation zum praktischsten Weg für vollwertige adaptive Systeme. Das Leuchtenmodul muss mit dem Fahrzeugsensorarray, der Fahrwerksgeometrie und den Softwaresteuerungen zusammenarbeiten. Diese technische Passgenauigkeit gibt Automobilherstellern eine starke Rolle bei der Festlegung des Akzeptanztempos. Es begünstigt auch Zulieferer, die langfristige Programmentwicklungs- und Validierungsanforderungen erfüllen können.
Der Aftermarket wird bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen. Einige Fahrzeughalter können nach dem Kauf zulässige Upgrades auf kompatible Beleuchtungshardware oder -funktionen anstreben. Die Möglichkeit ist für Systeme, die eine umfangreiche Kalibrierung und enge Integration mit der Werkselectronik erfordern, begrenzter. NHTSA-Sicherheitsinformationen bestätigen, dass adaptive Scheinwerfereinstellungen in geeigneten Fällen durch Softwareaktionen adressiert werden können. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird klare Konformitäts- und Servicewege erfordern, bevor Aftermarket-Aktivitäten wesentlich ausgeweitet werden können.
Geografische Analyse
Vereinigte Staaten Markt für adaptive Kfz-Beleuchtungssysteme
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 80,98 % am regionalen Umsatz und werden voraussichtlich bis 2031 mit einem CAGR von 7,19 % wachsen. Sie bleiben die wichtigste Quelle der Fahrzeugnachfrage innerhalb des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme. Der etablierte US-amerikanische Rahmen für adaptive Fernlichtsysteme hat Fahrzeugprogrammen klarere Orientierung bei der Einhaltung von Vorschriften gegeben. Große Automobilhersteller-Plattformen und Aktivitäten im Bereich Elektrofahrzeuge stützen die Nachfrage nach Beleuchtungspaketen mit höherem Funktionsumfang. Koito hat erklärt, dass das Unternehmen adaptive Fernlichtprodukte für die Vereinigten Staaten plant, was auf die Vorbereitung der Zulieferer für umfangreichere regionale Programme hinweist.
Kanada Markt für adaptive Kfz-Beleuchtungssysteme
Kanada nimmt eine besondere Rolle ein, da seine Fahrzeugprogramme eine frühere ingenieurtechnische Grundlage für adaptive Strahltechnologien hatten. Die Nachfrage ist mit dem Fahrzeugerneuerungszyklus, der Einführung von Elektrofahrzeugen und der Integration der kanadischen Produktion in US-amerikanische Programme verknüpft. Die Automobilkorridore in Ontario und Quebec sind mit einem breiteren Fertigungsnetzwerk rund um die Großen Seen verbunden. Ähnliche technische Anforderungen in Kanada und den Vereinigten Staaten können den Bedarf an separaten Beleuchtungsdesigns reduzieren. Diese Angleichung kann eine effiziente grenzüberschreitende Beschaffung für den nordamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme unterstützen.
Mexiko Markt für adaptive Kfz-Beleuchtungssysteme
Mexiko ist als Fertigungs- und Lieferkettenstandort für Leuchten, Kameras und zugehörige elektronische Bauteile von Bedeutung. Die regionale Produktion kann Zulieferern helfen, US-amerikanische Fahrzeugprogramme über kürzere Logistikwege zu bedienen. Koito nahm im April 2026 die Produktion in seinem zweiten Werk in San Luis Potosí auf, um nordamerikanische Kunden zu beliefern. Die lokale Fertigung gibt Zulieferern zudem eine Möglichkeit, auf die Nachfrage der Automobilhersteller nach regionalen Inhalten zu reagieren. Die Rolle Mexikos wird weiterhin an die Zuverlässigkeit seiner Zuliefererbasis und deren Verbindungen zu US-amerikanischen und kanadischen Montagewerken geknüpft sein.
Wettbewerbslandschaft
Marktkonzentration
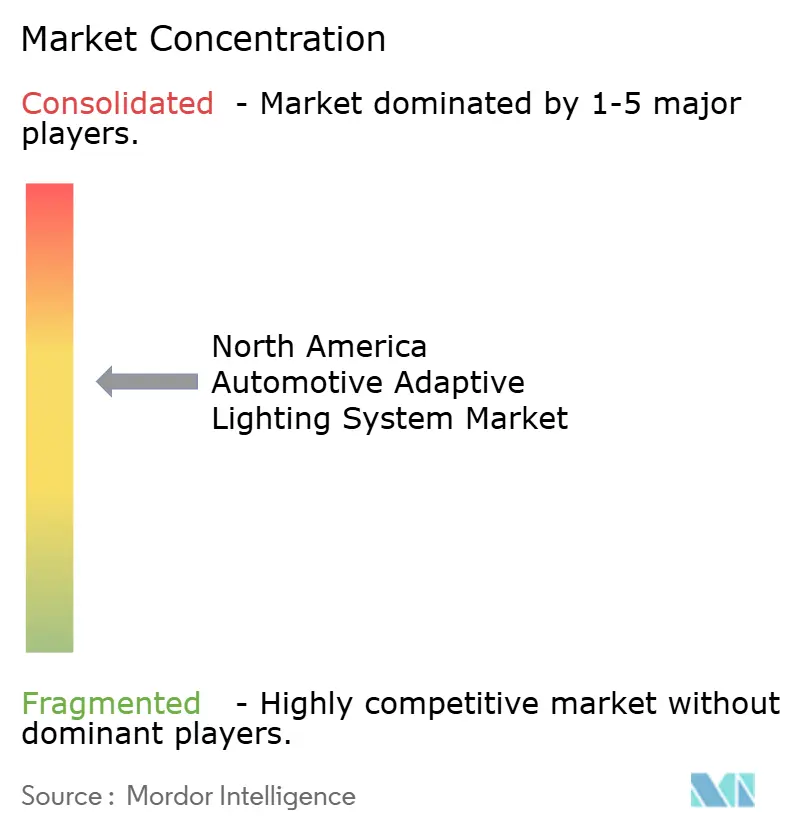
Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme weist eine moderate Konzentration auf, da führende Zulieferer bedeutende Positionen halten, ohne einen beherrschenden kombinierten Marktanteil zu besitzen. Koito Manufacturing, Valeo, FORVIA HELLA, Marelli und Stanley Electric gehören zu den wichtigen etablierten Zulieferern. Ihre Positionen spiegeln langjährige Erfahrung in der Fahrzeugbeleuchtung, etablierte Automobilherstellerbeziehungen und breite Fertigungskapazitäten wider. Der Wettbewerb verlagert sich, da Beleuchtungsfunktionen engere Verbindungen mit Sensorik, Elektronik und Software erfordern. Dies übt Druck auf Zulieferer aus, die Leuchten-Hardware ohne unterstützende Steuerungs- oder Integrationsfähigkeiten anbieten.
Koito erweitert die regionale Produktion und hat adaptive Fernlichtangebote für den US-Markt identifiziert. FORVIA HELLA hat seine FlatLight-Technologie in die Serienproduktion überführt und zeigt damit kontinuierliche Arbeit an kompakten Beleuchtungsdesigns. Valeo hat Partnerschaften genutzt, um laserbasierte Frontbeleuchtungsfunktionen und andere Beleuchtungsanwendungen zu entwickeln. Diese Maßnahmen zeigen, dass führende Unternehmen Produktentwicklung mit Fertigungs- und Technologiebeziehungen kombinieren. Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme belohnt Zulieferer, die von der Designarbeit zur validierten Fahrzeugproduktion übergehen können.
Spezialzulieferer können eine Rolle in Flotten-, Aftermarket- und Fahrzeugkategorien behalten, in denen Service-Support und Anwendungswissen wichtig sind. Neue Marktteilnehmer stehen vor erheblichen Anforderungen an Fahrzeugvalidierung, Softwaresicherheit und regulatorische Konformität. Der Aufstieg softwaregesteuerter Strahlfunktionen kann Chancen für Unternehmen mit starker Elektronikkompetenz schaffen. Es kann auch Garantie- und Supportverpflichtungen für etablierte Beleuchtungszulieferer erhöhen. Die Wettbewerbsposition jedes Unternehmens wird von seiner Fähigkeit abhängen, die Anforderungen der Automobilhersteller in den Bereichen Hardware, Software und regionale Operationen zu erfüllen.
Marktführer in der nordamerikanischen Branche für adaptive Kfz-Beleuchtungssysteme
-
Koito Manufacturing Co., Ltd.
-
Valeo SE
-
FORVIA HELLA
-
Marelli Holdings Co., Ltd.
-
Stanley Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für adaptive Kfz-Beleuchtungssysteme Unternehmen in diesem Bericht
- ams-OSRAM AG
- Aptiv PLC
- Continental AG
- DENSO Corporation
- FORVIA HELLA
- Gentex Corporation
- Hyundai Mobis Co., Ltd.
- J.W. Speaker Corporation
- Johnson Electric Holdings Limited
- Koito Manufacturing Co., Ltd.
- Lear Corporation
- LG Electronics Inc. and ZKW Group
- Marelli Holdings Co., Ltd.
- Magna International Inc.
- North American Lighting, Inc.
- OPmobility SE
- Robert Bosch GmbH
- Stanley Electric Co., Ltd.
- Valeo SE
- Varroc Engineering Limited
Lesen Sie die Analyse der Nordamerika Markt für adaptive Kfz-Beleuchtungssysteme-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika Markt für adaptive Kfz-Beleuchtungssysteme
- Mai 2026: Audi kündigte an, dass seine Scheinwerfer der nächsten Generation mit adaptivem Matrix-LED in den Vereinigten Staaten im kommenden Q9 Dreireihen-Crossover-SUV verfügbar sein werden, erstmals werkseitig aktiviert.
- März 2026: Valeo präsentierte Panovision, ein Säule-zu-Säule-Head-up-Display, das Fahrdaten und Sicherheitswarnungen über die Windschutzscheibe projiziert, zusammen mit e-Chromic Glasses, die die Tönung per Bluetooth mithilfe von Sensor- und GPS-Daten anpassen.
Berichtsumfang des nordamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme ist segmentiert nach Fahrzeugtyp, Anwendung, Komponente, Technologie und Lichtquelle, Funktionalität, Vertriebskanal und Land. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen (Limousinen, SUVs und Crossover sowie Schräghecklimousinen), leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge. Nach Anwendung ist der Markt segmentiert in Außenbeleuchtung (Frontbeleuchtung und Heckbeleuchtung) und Innenbeleuchtung. Nach Komponente ist der Markt segmentiert in Steuergeräte und ECUs, Sensoren und Kameras, Leuchteneinheiten, Aktuatoren und Motoren sowie sonstige Komponenten. Nach Technologie und Lichtquelle ist der Markt segmentiert in LED, Xenon und HID, Halogen, Laserbeleuchtung sowie OLED und Mikro-LED. Nach Funktionalität ist der Markt segmentiert in automatisches Fernlicht, dynamisches Biegelicht, Kurvenlichter, adaptives Frontbeleuchtungssystem (AFS) und adaptiver Fernlichtscheinwerfer (ADB). Nach Vertriebskanal ist der Markt segmentiert in Erstausrüster (OEM) und Aftermarket. Nach Land ist der Markt segmentiert in Vereinigte Staaten, Kanada und Rest von Nordamerika. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Personenkraftwagen | Limousinen |
| SUVs und Crossover | |
| Schräghecklimousinen | |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge |
Nach Anwendung
| Außenbeleuchtung | Frontbeleuchtung |
| Heckbeleuchtung | |
| Innenbeleuchtung |
Nach Komponente
| Steuergeräte und ECUs |
| Sensoren und Kameras |
| Leuchteneinheiten |
| Aktuatoren und Motoren |
| Sonstige Komponenten |
Nach Technologie und Lichtquelle
| LED |
| Xenon und HID |
| Halogen |
| Laserbeleuchtung |
| OLED und Mikro-LED |
Nach Funktionalität
| Automatisches Fernlicht |
| Dynamisches Biegelicht |
| Kurvenlichter |
| Adaptive Frontbeleuchtung |
| Adaptiver Fernlichtscheinwerfer |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket |
Nach Land
| Vereinigte Staaten |
| Kanada |
| Rest von Nordamerika |
| Nach Fahrzeugtyp | Personenkraftwagen | Limousinen |
| SUVs und Crossover | ||
| Schräghecklimousinen | ||
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Anwendung | Außenbeleuchtung | Frontbeleuchtung |
| Heckbeleuchtung | ||
| Innenbeleuchtung | ||
| Nach Komponente | Steuergeräte und ECUs | |
| Sensoren und Kameras | ||
| Leuchteneinheiten | ||
| Aktuatoren und Motoren | ||
| Sonstige Komponenten | ||
| Nach Technologie und Lichtquelle | LED | |
| Xenon und HID | ||
| Halogen | ||
| Laserbeleuchtung | ||
| OLED und Mikro-LED | ||
| Nach Funktionalität | Automatisches Fernlicht | |
| Dynamisches Biegelicht | ||
| Kurvenlichter | ||
| Adaptive Frontbeleuchtung | ||
| Adaptiver Fernlichtscheinwerfer | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Land | Vereinigte Staaten | |
| Kanada | ||
| Rest von Nordamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Akzeptanz adaptiver Kfz-Beleuchtungssysteme in Nordamerika voran?
Die US-amerikanische Zulassung adaptiver Fernlichtscheinwerfer hat Automobilherstellern einen klareren Konformitätspfad gegeben. Die Akzeptanz wird auch durch engere Verbindungen zwischen Beleuchtung, Fahrzeugsensoren und Softwaresteuerungen unterstützt. Premium-SUVs und Elektrofahrzeuge bieten ein frühes Umfeld für diese Funktionen.
Wie groß ist der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme?
Der nordamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird bis 2031 voraussichtlich einen Wert von 8,51 Milliarden USD erreichen. Es wird prognostiziert, dass er von 6,17 Milliarden USD im Jahr 2026 mit einer CAGR von 6,63 % wächst. Der Ausblick spiegelt die erwartete Akzeptanz in Fahrzeugprogrammen und der regionalen Versorgungsbasis wider.
Welcher Fahrzeugtyp führt die Nachfrage nach adaptiven Beleuchtungssystemen an?
Personenkraftwagen führten im Jahr 2025 mit einem Anteil von 72,09 %. Premium-SUVs und Crossover sind wichtig, da ihre Designs fortschrittliche Beleuchtungsfunktionen aufnehmen können. Mittelschwere und schwere Nutzfahrzeuge weisen die höchste prognostizierte Wachstumsrate unter den Fahrzeugtypen auf.
Welche Beleuchtungstechnologie wächst in Nordamerika am schnellsten?
Laserbeleuchtung wird bis 2031 voraussichtlich mit einer CAGR von 16,13 % wachsen. Sie kann spezialisierte, weitreichende und multifunktionale Beleuchtungsanwendungen unterstützen. Eine breitere Nutzung wird davon abhängen, wie Zulieferer Kosten, Haltbarkeit und Fahrzeugprogrammanforderungen adressieren.
Warum dominieren OEMs den Absatz adaptiver Beleuchtungssysteme?
Die OEM-Installation unterstützt die fahrzeugspezifische Kalibrierung, die zwischen Leuchtenmodulen, Sensoren, Fahrwerksgeometrie und Softwaresteuerungen erforderlich ist. Dies macht die Werksintegration zum praktischen Weg für vollwertige Systeme. Zulieferer müssen daher die Validierungs- und Programmentwicklungsanforderungen der Automobilhersteller erfüllen.