
アフリカ・中東自動車用アダプティブライティングシステム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.15 十億米ドル |
| 市場規模 (2027) | 0.16 十億米ドル |
| 市場規模 (2032) | 0.21 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
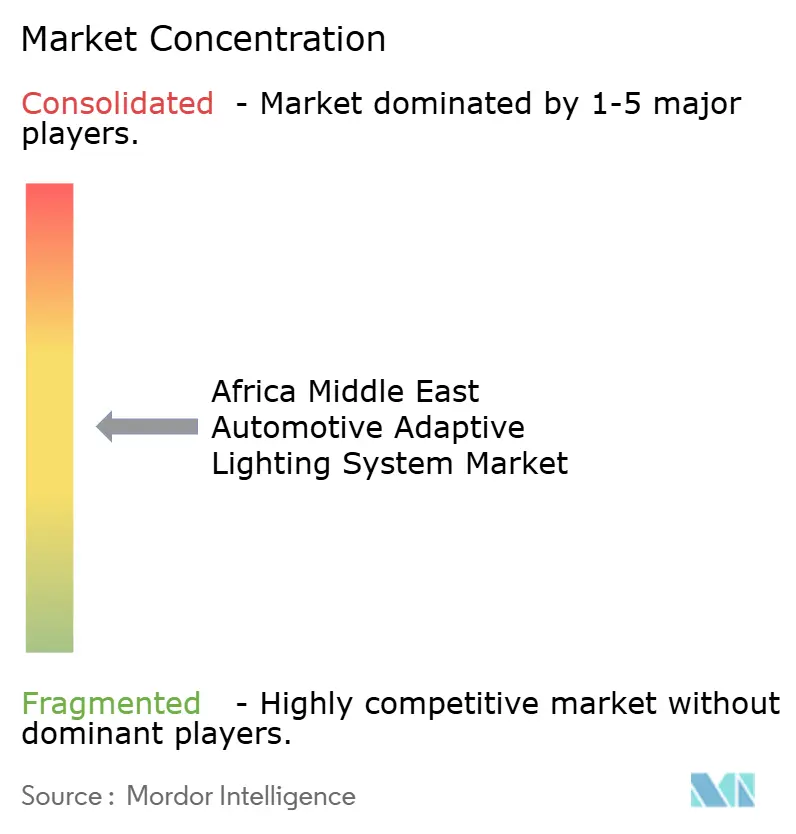
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ・中東自動車用アダプティブライティングシステム市場分析
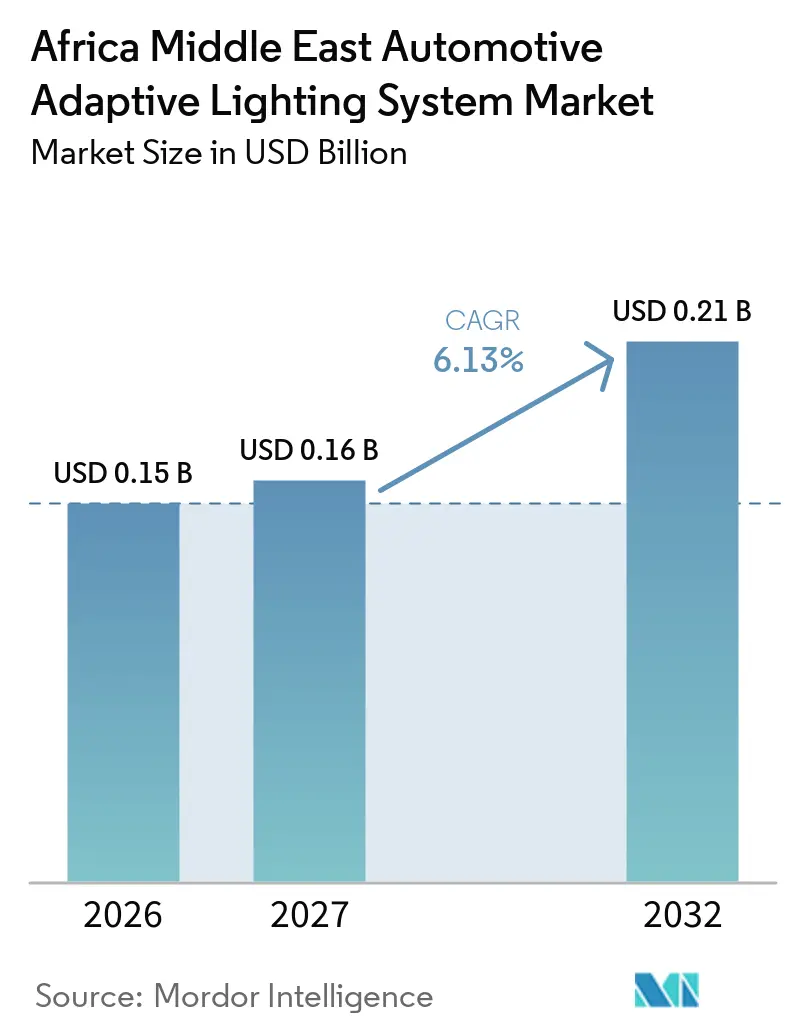
アフリカ・中東自動車用アダプティブライティングシステム市場規模は2026年に0.15 ビリオン 米ドルと評価され、2027年には0.16 ビリオン 米ドルに達し、2032年までに0.21 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.13%で成長する見込みです。成長は消費者のリトロフィット需要よりも、車両プラットフォームに関するOEMの意思決定に左右されます。湾岸協力会議(GCC)はプレミアム車両への高い需要と、確立された輸入・認証慣行を兼ね備えています。北アフリカおよびサブサハラアフリカ市場では低コスト車両への需要が広く存在し、先進ライティングシステムの普及を遅らせています。アダプティブライティングはフロントカメラ、車両センサー、コネクテッド機能との連携が進んでいます。承認済み製品を持ち、OEMとの強固な関係を有するサプライヤーは、アフリカ・中東自動車用アダプティブライティングシステム市場においてより有利な立場にあります。
主要レポートのポイント
- 製品・光源位置別では、フロントアダプティブライティングシステムが2026年のアフリカ・中東自動車用アダプティブライティングシステム市場シェアの86.73%を占め、2032年にかけてCAGR 6.19%で成長すると予測されています。
- 車両用途別では、乗用車が2026年のアフリカ・中東自動車用アダプティブライティングシステム市場シェアの82.46%を占め、2032年にかけてCAGR 6.32%で成長すると予測されています。
- 技術・光源別では、LEDが2026年に71.84%のシェアを占め、レーザーおよびLED・レーザーハイブリッド技術は2032年にかけてCAGR 8.74%で成長すると予測されています。
- 機能別では、自動ハイビームが2026年に24.71%のシェアを占め、デジタルプロジェクションおよび車両対インフラシグナリングは2032年にかけてCAGR 11.08%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年に74.28%のシェアを占め、2032年にかけてCAGR 6.43%で成長すると予測されています。
- 地域別では、サウジアラビアが2026年に25.83%のシェアを占め、モロッコは2032年にかけてCAGR 6.81%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マトリックスLEDおよびグレアフリーハイビームシステムのOEM採用 | +2.1% | サウジアラビア、UAE、カタール | 短期(2年以内) |
| 湾岸諸国におけるプレミアムSUVおよびラグジュアリー車両フリートの拡大 | +1.8% | サウジアラビア、UAE、クウェート、カタール | 短期(2年以内) |
| カメラベースADASおよびコネクテッドビークルプラットフォームとのライティング統合 | +1.4% | UAE、サウジアラビア、イスラエル | 中期(2〜4年) |
| 車両ライティングの型式認証およびLEDコンプライアンス要件の義務化 | +0.9% | サウジアラビア(SABER/SASO)、UAE(ESMA)、GCC全域(GSO) | 短期(2年以内) |
| 夜間走行の増加および道路安全要件の高まり | +0.6% | ナイジェリア、南アフリカ、エジプト、モロッコ | 長期(4年以上) |
| 砂漠気候における高性能サーマルマネジメントへの需要 | +0.4% | サウジアラビア、UAE、エジプト、モロッコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マトリックスLEDおよびグレアフリーハイビームシステムのOEM採用
マトリックスLEDおよびグレアフリーハイビームシステムのOEM採用は、車両メーカーがビーム制御をより広範な安全・運転支援パッケージの一部として位置づけるようになっているため、アフリカ・中東自動車用アダプティブライティングシステム市場を支えています。これらのシステムはフラッグシップ車両を超え、プレミアムコンパクトモデルにも展開されており、購入者はかつて最高級車両に限られていた高付加価値機能を期待しています。GCC向け車両の多くは他地域で設計・承認された完成車として輸入されるため、グローバルプラットフォームの意思決定が重要です。輸入プラットフォームにおける高い照明仕様は、独自のローカル設計プログラム、現地工場投資、または個別の販売店の判断なしに、地域への普及率を高める可能性があります。デジタルマトリックスシステムは、より選択的なビーム制御を提供し、従来のヘッドランプでは利用できない機能をサポートすることができます。
湾岸諸国におけるプレミアムSUVおよびラグジュアリー車両フリートの拡大
プレミアムSUVは、より高い照明仕様を備えることが多く、都市部、高速道路、長距離走行の場面で使用されるため、湾岸諸国全体で重要な需要源であり続けています。サウジアラビアとUAEの購入者は、特に装備内容で競合する輸入モデルにおいて、より高度な安全・快適機能を求める傾向があります。中国の自動車ブランドも豊富な照明仕様を地域に持ち込み、乗用車においてマトリックスLED機能をより広く利用可能にしています。このトレンドはアダプティブシステムを使用できる車両の範囲を広げ、コンポーネントサプライヤーに車両ブランドや価格帯を超えた機会をもたらしています。また、装備への期待がよりメインストリームのプレミアムカテゴリーへとシフトするにつれ、アダプティブライティングを独占的なラグジュアリー機能として扱うことでサプライヤーが享受していた価格優位性も低下しています。
カメラベースADASおよびコネクテッドビークルプラットフォームとのライティング統合
アダプティブライティングは、孤立したヘッドランプ機能として機能するのではなく、フロントカメラや他の運転支援コンポーネントと連携して動作するようになっています。カメラは対向車を識別してビームマスキングの制御を支援し、ライティングモジュールは照射エリアを調整することで応答します。コネクテッド機能は、ドライバーの前方視野内で車両情報を伝達する道路警告やガイダンスのプロジェクションもサポートできます。UAE、サウジアラビア、イスラエルは、車両技術への関心が高く、より新しい輸入モデルへのアクセス頻度も高いため、適切な初期市場となっています。ams-OSRAMは、そのEVIYOS HD25ソリューションがMarelliとの量産車プログラムを通じてインテリジェントヘッドランプ機能をサポートする方法を説明しましたEVIYOS HD25はコンパクト車両の安全性とコミュニケーションに新たな基準を設定する、 ams OSRAM, ams-osram.com">[1]。
車両ライティングの型式認証およびLEDコンプライアンス要件の義務化
車両ライティングの承認要件は、型式認証書類をすでに保有し、国家当局が使用する技術規則を製品が満たすことを証明できるサプライヤーに有利に働きます。サウジアラビアはSABERプロセスを通じた通関前に規制対象製品の適合書類を要求しており、正式な書類が市場参入ルートの一部となっています。GCC要件はライティングアセンブリの技術的基準も設定し、複数の湾岸諸国に対応するサプライヤーに共通の参照点を提供しています。これらの規則は製品の一貫性を向上させ、意図した光学性能や信頼性を提供しない可能性のある未認証の交換品の使用を制限することができます。また、確立されたコンプライアンスプロセス、専門スタッフ、テスト済み製品ポートフォリオを持たない小規模輸入業者にとっては、時間とコストが増加する可能性もあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いシステムコストとプレミアム車両セグメント以外への普及の限界 | -1.2% | ナイジェリア、エジプト、モロッコ、サブサハラアフリカ | 長期(4年以上) |
| 断片化した型式認証・輸入認証・リトロフィットコンプライアンス要件 | -0.8% | ナイジェリア、エジプト、MEAその他、GCCアフターマーケット | 中期(2〜4年) |
| 砂塵・熱・電圧不安定によるフィールド故障リスクの増大 | -0.5% | サウジアラビア、UAE、エジプト、北アフリカ | 中期(2〜4年) |
| 現地でのキャリブレーション・修理・診断能力の不足 | -0.4% | ナイジェリア、サブサハラアフリカ、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステムコストとプレミアム車両セメント以外への普及の限界
高いシステムコストは、先進装備の価格を受け入れやすい購入者が多いプレミアムおよびアッパーミッド車両カテゴリー以外での普及を制限しています。マトリックスLEDおよびアダプティブドライビングビームモジュールは、電子部品、光学素子、カメラや車両制御と連携するシステムを含む従来のヘッドランプよりも多くのコンポーネントを必要とします。そのため、車両購入者が高い装備コストを受け入れ、工場でその機能がすでに組み込まれている車両プログラムにおいて最も強く採用されています。エントリーレベルおよびミッドプライス車両はエジプトおよびサブサハラアフリカの多くで依然として重要であり、これらのシステムをサポートできるモデル数を制限しています。輸入依存もライティングモジュールのコストを国際的な供給状況と承認済み製品を現地市場に持ち込むコストに結びつけています。
断片化した型式認証・輸入認証・リトロフィットコンプライアンス要件
車両ライティング規則は地域によって異なり、単一の流通拠点から複数のアフリカおよび中東市場にサービスを提供しようとするサプライヤーにとって実質的な障壁となっています。GCC以外の市場は、関連する国際車両基準を参照している場合でも、単一の承認フレームワークの下では運営されていません。サプライヤーはエジプト、ナイジェリア、モロッコ、南アフリカで販売される製品に対して個別の書類が必要となる場合があり、純正部品と交換アセンブリでも異なるプロセスが必要です。これにより運転資本ニーズが増加し、輸入業者が国別に製品ファイル、承認、在庫を管理しなければならないため、流通が遅延する可能性があります。確立されたコンプライアンスチームを持つ大規模輸入業者グループは、規制経験や認証サポートへの定期的なアクセスが不足している小規模販売店よりもプロセスを管理しやすい立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・光源位置別:
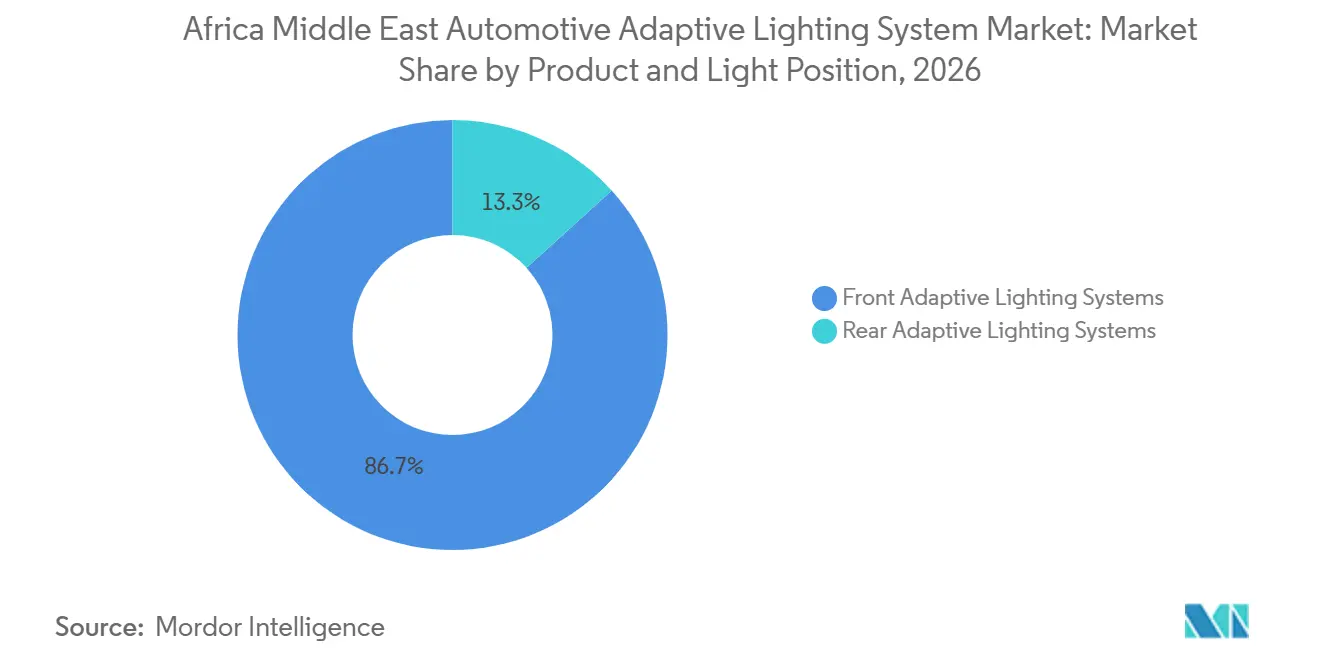
フロントシステムが技術標準を設定フロントアダプティブライティングシステムは2026年のセグメント価値の86.73%を占めました。車両のフロントは、夜間走行および変化する交通状況における視認性、ビーム制御、運転支援機能の主要な場所であり続けています。アダプティブドライビングビームおよびアダプティブフロントライティングシステムは、リアルタイムで光の方向と強度を管理するため、技術的な内容の多くを担っています。自動ハイビームシステムは、高精細ライティングモジュールなしに実用的な機能を求める車両メーカーにとって、アダプティブライティングへのよりアクセスしやすいステップを提供します。高精細プロジェクションシステムよりも複雑なキャリブレーションを必要とせず、より幅広い乗用車プラットフォームに搭載できます。リアシステムは、メーカーがドライバーの直接視野に影響する前方視認性と安全機能を優先するため、依然として小さな優先事項にとどまっています。
フロントアダプティブライティングシステムは2032年にかけてCAGR 6.19%で成長すると予測されています。サプライヤーはビームをより精密に管理し、他の道路利用者へのグレアを低減し、より広範な車両機能をサポートできるピクセル化LEDおよびマイクロLED設計へと移行しています。デジタルマトリックス技術は、自動車メーカーがより多くの車両クラスに先進機能を拡張するにつれ、コンパクトプレミアム車両にも関連性を持つようになっています。路面プロジェクションおよびレーンガイダンスは、複数のグローバルブランドの輸入モデルを比較する湾岸の購入者向けに販売される車両の差別化機能として台頭しています。リアシグネチャーライティングは中国のプレミアムモデルで重要性が増す可能性がありますが、安全・運転支援アプリケーションにおけるフロントシステムの技術的役割にはまだ及びません。
車両用途別:
乗用車が最も広い需要基盤を維持乗用車は2026年のセグメント価値の82.46%を占めました。プレミアムSUVはサウジアラビアとUAEで主要なセグメントであり、購入者は安全機能、快適装備、独特のエクステリアデザインを重視しています。多くの輸入乗用車はメーカーによってすでに照明システムが仕様決定された状態で到着するため、技術選択における現地販売店の役割は限定的です。商用車は、オペレーターが各追加機能を車両コストと運用環境に照らして評価する傾向があるため、アダプティブシステムをより選択的に使用しています。プレミアムコーチおよびエグゼクティブバスは、長距離ルート、旅客サービス基準、夜間運行が投資を正当化する場合に追加の安全装備を採用できます。二輪車および三輪車は、価格感度と基本的な車両設計が引き続き需要を形成しているため、高度なアダプティブライティングの近期的な用途は限られています。
乗用車は2032年にかけてCAGR 6.32%で成長すると予測されています。この成長は、特にグローバルモデルが複数の輸出先で同じ照明仕様を採用している場合に、湾岸市場に参入する車両への先進装備に対する継続的な需要を反映しています。車両プラットフォームが共通のヘッドランプ設計と安定したコンポーネントサプライヤーを使用する場合、乗用車モデルはサプライヤーにスケールへの直接的な経路を提供します。物流、観光、政府調達のフリートオペレーターは、安全機能と予測可能な車両メンテナンスを重視するため、二次的な需要源となる可能性があります。車両仕様が個々の小売購入者ではなくフリートレベルで設定される場合、その購買プロセスは技術採用を支援することができます。
技術・光源別:
LEDが確立される一方でレーザーハイブリッドへの関心が高まるLEDは2026年のセグメント価値の71.84%を占めました。この技術は発展したサプライチェーンを持ち、標準的な前方照明からより高度なマトリックスビーム制御まで、幅広い車両要件を満たすことができます。標準LEDおよびマトリックスLED設計は、メーカーが複数の価格帯と車両クラスにわたって使用できるため、現在の需要の大部分に対応しています。LEDはまた、より専門的なサーマルおよび光学エンジニアリングを必要とするレーザーベース設計に移行せずにアダプティブ機能を必要とするメーカーにとって、染みのある経路を提供します。マイクロLEDおよび高精細LEDシステムは、自動車メーカーがより詳細なビーム制御とプロジェクション機能を追加するにつれ、プレミアム車両の装備リストに登場し始めています。キセノンおよびHIDシステムは、車両照明技術が進歩し、メーカーが電子制御ソリューションを好むにつれ、役割が限定的になっています。
レーザーおよびLED・レーザーハイブリッド技術は2032年にかけてCAGR 8.74%で成長すると予測されています。ValeoとAppotronicsは2025年に、アダプティブドライビングビームと路面プロジェクションを組み合わせたレーザー技術を使用したフロントライティングシステムを開発するための戦略的パートナーシップを発表しました[2]。長距離照射は、ドライバーが道路状況や障害物をより早く認識する必要がある高速都市間走行や砂漠条件に関連する可能性があります。この技術は依然として、プレミアムおよびアッパーミッド車両用途により適したサーマルマネジメント、承認、コスト要件に直面しています。サプライヤーは、これらのシステムが高温・砂塵環境で確実に動作し、地域のワークショップで利用可能なツールでサービスできることを実証しなければなりません。
機能別:
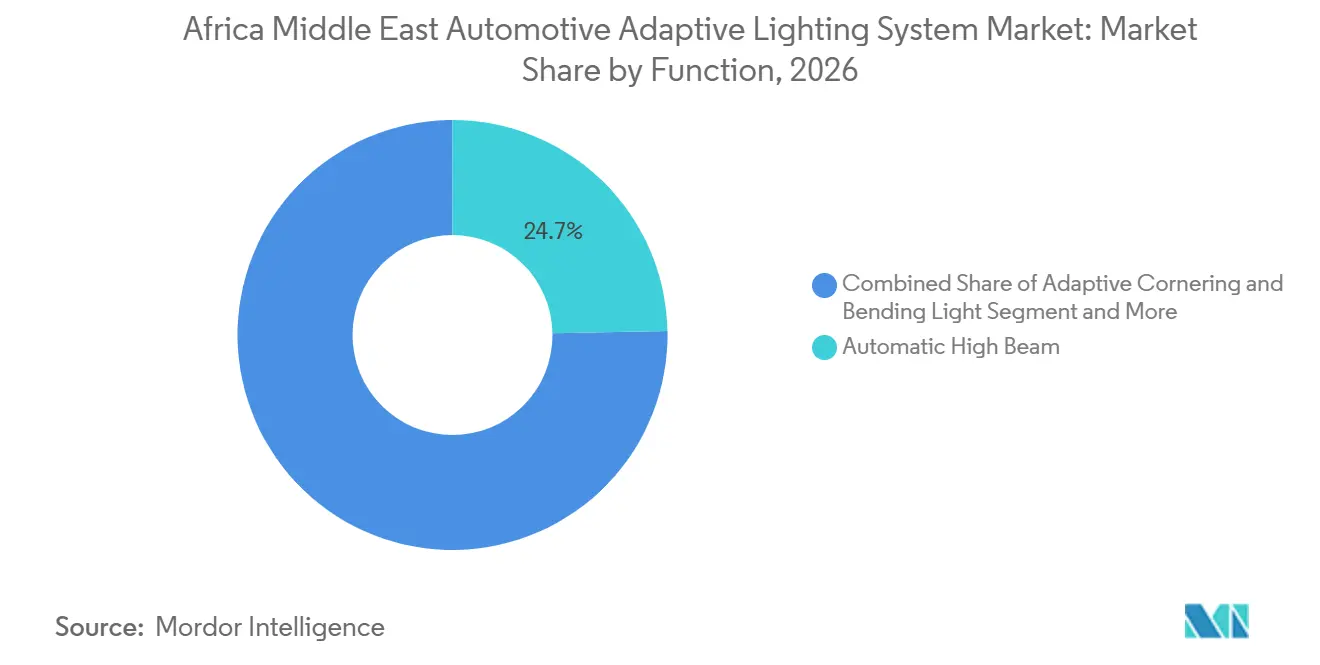
自動ハイビームが現在の搭載をリード自動ハイビームは2026年のセグメント価値の24.71%を占めました。最も複雑な光学ハードウェアを必要とせずに夜間走行中のドライバーの負担を軽減することで、多くのミッドティア車両プラットフォームに実用的なアダプティブ機能を提供します。この機能は周囲の交通に応じてハイビームを調整し、接近する車両への不要なグレアを低減しながら視認性を向上させることができます。これにより、メーカーは路面に情報を投影する高精細システムの全コストなしに、認識可能な安全機能を提供しやすくなります。アダプティブコーナリング、ベンディングライト、可変光分配は他の走行条件に対応し、自動車メーカーが車両クラスに合わせた照明動作を調整する方法を提供します。気象適応機能は、一貫した照明性能がドライバーにとって重要な地域の厳しい砂塵・熱条件にもかかわらず、まだ発展途上にあります。
デジタルプロジェクションおよび車両対インフラシグナリングは2032年にかけてCAGR 11.08%で成長すると予測されています。この機能は、ドライバーの前方視野内に視覚情報を直接配置することで、ドライバーと道路利用者のためのコミュニケーションポイントにヘッドランプを変えます。路面に警告、レーンガイダンス、危険情報を投影することができ、車両ディスプレイや従来の道路標識を補完することができます。ams-OSRAMは、そのマルチピクセルLED技術が路面プロジェクションおよびその他のインテリジェントライティング機能をサポートする車両アプリケーションに使用されていると報告しました。モロッコと南アフリカの一部のインフラ状況は、主要幹線と発展途上のルートで走行条件が異なる場所で、より優れた道路ガイダンスを特に価値あるものにする可能性があります。アフリカ・中東自動車用アダプティブライティングシステム産業は、照明と車両情報、センサー入力、ソフトウェア制御を組み合わせた機能へと移行しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
OEM供給が採用の主要ルートであり続けるOEM販売は2026年のセグメント価値の74.28%を占めました。照明仕様は通常、輸入車両が地域の販売店に到着する前に決定されるため、元の車両プログラムが先進システム採用の主要ルートとなっています。グローバルプラットフォームの指名を獲得したサプライヤーは、独自のローカル製品を開発することなく、複数の地域市場で販売される車両にシステムを供給することができます。このモデルは、輸入車両がフリートの大部分を占め、販売店が工場設定の仕様で車両を受け取るGCCで特に重要です。現地チャネルの決定は車両に搭載された元の照明技術への影響が限られていますが、アフターセールスサポートには依然として重要です。OEM関係は、製品設計、調達、車両発売計画を組み合わせているため、先進システムのサプライヤーにとって最も重要な商業ルートであり続けています。
OEM販売は2032年にかけてCAGR 6.43%で成長すると予測されています。アフターマーケットには交換アセンブリ、リトロフィットキット、修理コンポーネントが含まれますが、その成長は承認済み部品の現地入手可能性と資格を持つサービスに依存しています。正式なコンプライアンス要件は、ライティングアセンブリの書類がより重要になることで、サウジアラビアの認証済み交換チャネルを強化することができます。FORVIA HELLAは2025年に地域アフターマーケット向けのサーマルマネジメント製品ポートフォリオを導入しました。カメラ統合ヘッドランプの交換には、システムの元の動作設定を復元できる診断ツールと資格を持つ技術者が依然として必要です。アフターマーケットが主要な湾岸都市を超えて拡大し、より分散した車両フリートにサービスを提供するためには、アフリカ・中東自動車用アダプティブライティングシステム市場はより多くのキャリブレーション能力を必要とするでしょう。
地域分析
GCC自動車用アダプティブライティングシステム市場
サウジアラビアは2026年に地域セグメントの25.83%を占めた。同国は、大規模な車両需要、正規輸入プロセス、および主に純正車両プログラムを通じて供給されることの多いプレミアム機能への強い関心を背景に、主要な収益盤となっている。UAEもプレミアム車両の集積度が高く、特にドバイおよびアブダビにおいてその傾向が顕著であり、これが工場装着技術への需要を支えている。カタール、クウェート、オマーン、バーレーンは、高仕様輸入車および確立されたディストリビューターネットワークを通じて地域基盤を拡大している。イスラエルは、車両市場の構造が湾岸諸国とは異なるものの、先進車両技術および運転支援システムの採用との整合性を通じて貢献している。モロッコは欧州市場向け自動車生産および関連する車両要件と結びついているため、異なる役割を担っている。
アフリカ自動車用アダプティブライティングシステム市場
モロッコは2032年までに6.81%のCAGRで成長すると予測されている。同国の自動車輸出ポジションおよび欧州の車両要件との整合性が、現地生産車両および輸出向けモデルへの先進照明システムの採用を後押ししている。南アフリカは、高仕様システムを支援し、グローバル自動車メーカープログラムに連動した需要を生み出す別の生産・認証環境を提供している。エジプトおよびイジェリアは大規模な車両需要を有するものの、依然として低コストモデルを中心とした市場であり、購入者およびフリートオペレーターは取得コストをより重視する傾向にある。これにより、これらの市場におけるアダプティブライティングの現時点での普及が制限され、先進交換システム向けのサービスエコシステムの成熟度も低い状態にある。アフリカ・中東自動車用アダプティブライティングシステム市場は、プレミアム輸入需要、製造連動需要、および普及速度の異なる価格感応度の高い市場に分かれている。
中東・アフリカのその他の地域には、ナイジェリアおよび南アフリカ以外の小規模な湾岸諸国およびサブサハラ市場が含まれる。これらの市場は、道路状況、車両フリート、サービス能力、および先進交換作業を支援する能力がそれぞれ異なる。夜間走行、無照明道路、砂塵、高温、および電圧条件は、信頼性の高い照明性能の価値を高める可能性があり、特に主要都市部外を長距離移動するドライバーにとってその傾向が強い。一方で、技術者やワークショップは、カメラ連動ヘッドランプのキャリブレーションや、交換アセンブリが元のビームパターンを復元しているかどうかを確認するために必要なツールを持ち合わせていない場合がある。中国の自動車ブランドは、従来よりシンプルな装備で販売されていたモデルに先進LEDライティングを搭載することで、これらのシステムを地域の購入者にとってより身近なものにする可能性がある。
競合環境
アフリカ・中東自動車用アダプティブライティングシステム市場は、グローバルティア1サプライヤーがOEM指名をリードする一方でアフターマーケットが断片化しているため、中程度の集中度を示しています。FORVIA、Valeo、Marelli、KOITO、Stanley Electricは、製品設計とサプライヤー指名が通常決定される欧州とアジアの車両メーカーとの関係から恩恵を受けています。彼らのグローバル供給プログラムは、GCCに輸入として入る車両にも拡張でき、国際的な車両プラットフォームを通じて地域需要に対応することができます。既存の承認書類は、正式な認証プロセスを持つ市場での追加的な優位性となります。サプライヤーはまた、光学性能、電子機器、サーマルマネジメント、ソフトウェア能力、および車両販売後のライティングモジュールの全ライフサイクルをサポートする能力でも競争しています。市場は交換チャネルが販売店、ワークショップ、現地サービス事業者に分散しているため、単一サプライヤー構造の条件を示していません。
Valeoは、レーザーベースのアダプティブビームおよびプロジェクションソリューションに関するAppotronicsとの取り組みを通じて、先進フロントライティング技術への投資を継続しています。ams-OSRAMは、コンポーネントサプライヤーがよりソフトウェア主導のライティングシステムにどのように貢献できるかを示す、インテリジェントヘッドランプ機能のためにMarelliと共に使用されるマルチピクセルLEDソリューションを強調しています。FORVIA HELLAもサーマルマネジメントポートフォリオの発売により地域アフターマーケット活動を追加しており、これはサプライヤーが元の販売後も車両をサポートする必要性を反映しています。これらの動きは、サプライヤーがヘッドランプ出力だけでなく、元の車両プログラムと販売後サービス能力の両方を通じて競争していることを示しています。より高度なデジタルビーム機能は、メーカーがグローバルモデルレンジ全体に技術機能を拡張するにつれ、より小さなプレミアム車両クラスにも参入しています。アフリカ・中東自動車用アダプティブライティングシステム市場は、グローバルな製品進歩を現地の車両フリートに移転し、販売店や修理ネットワークの技術的ニーズをサポートできるサプライヤーを評価します。
サプライヤーと販売店にとって困難な領域が3つあります。高温、砂、砂塵は、より複雑な光学・電子コンポーネントを使用するレーザーおよびハイブリッドモジュールに特に、耐久性のあるサーマルマネジメントの必要性を生み出しています。照明機能のソフトウェアアップデートも、現地の承認要件および車両の既存の電子アーキテクチャとの互換性を維持する必要があります。アダプティブドライビングビームキャリブレーションの現地ネットワークは、主要な湾岸都市以外ではまだ広く利用可能ではなく、他の市場での確実な交換・修理作業を制限する可能性があります。診断機器と技術者トレーニングに投資する地域販売店はこのギャップに対処し、認証アフターマーケットでより強い役割を構築できる可能性があります。中国系サプライヤーは競争力のある価格のマトリックスLEDモジュールで交換チャネルでの存在感を拡大しており、販売店の製品選択肢を広げることができます。これにより、長年の車両メーカーとの関係が依然として重要なOEM指名プログラムにおける確立されたサプライヤーの優位性を排除することなく、アフターマーケットでの価格圧力が高まっています。
アフリカ・中東自動車用アダプティブライティングシステム産業リーダー
-
Valeo SE
-
Marelli Holdings Co., Ltd.
-
KOITO MANUFACTURING CO., LTD.
-
Stanley Electric Co., Ltd.
-
FORVIA HELLA
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ・中東自動車用アダプティブライティングシステム市場 このレポートでカバーされる企業
- FORVIA HELLA
- Valeo SE
- Marelli Holdings Co., Ltd.
- KOITO MANUFACTURING CO., LTD.
- Stanley Electric Co., Ltd.
- ams-OSRAM AG
- Hyundai MOBIS Co., Ltd.
- ZKW Group GmbH
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Lumileds Holding B.V.
- Varroc Engineering Limited
- TYC Brother Industrial Co., Ltd.
- DEPO Auto Parts Ind. Co., Ltd.
- Samvardhana Motherson International Limited
- Grupo Antolin-Irausa, S.A.
- Ichikoh Industries, Ltd.
最近の産業開発事情 アフリカ・中東自動車用アダプティブライティングシステム市場
- 2026年9月:GACはUAEで新型GAC GS7 PHEVを発売し、プレミアムな快適性、インテリジェント技術、501馬力の電動パフォーマンスを組み合わせました。2,248個のLEDユニットと2.6メートルのスカイラインライトバーを備えたAI感情適応型ヘッドライトを搭載しています。
- 2026年9月:BMWグループ中東は地域に新型BMW 7シリーズを導入し、モノリシックなエクステリア、イルミネーション付きキドニーアイコニックグロウグリル、ミニマリストクリスタルヘッドライト、クリーンなサイド、スリムなリアライトを特徴としています。
アフリカ・中東自動車用アダプティブライティングシステム市場レポートの範囲
アフリカ・中東自動車用アダプティブライティングシステム市場は、最新のトレンドと技術開発を網羅し、用途タイプ、技術、車両タイプ別の市場需要、およびアフリカ・中東全域の主要な自動車用アダプティブライティングシステム製造企業の市場シェアの分析を提供します。
セグメンテーション概要
| フロントアダプティブライティングシステム | アダプティブフロントライティングシステム |
| アダプティブドライビングビームシステム | |
| 自動ハイームシステム | |
| アダプティブロービームシステム | |
| リアアダプティブライティングシステム | アダプティブブレーキおよびストップランプシステム |
| アダプティブリアシグネチャーシステム | |
| その他のリアアダプティブライティングシステム |
| 乗用車 | エコノミー・エントリーレベル乗用車 |
| ミッドプライス乗用車 | |
| プレミアム・ラグジュアリー乗用車 | |
| 商用車 | 小型商用車 |
| 大型商用車 | |
| バスおよびコーチ | |
| 二輪車および三輪車 |
| LED | 標準LED |
| マトリックスLED | |
| マイクロLEDおよび高精細LED | |
| レーザーおよびLED・レーザーハイブリッド | |
| キセノンおよび高輝度放電 | |
| その他の光源 |
| アダプティブコーナリングおよびベンディングライト |
| 自動ハイビーム |
| マトリックスおよびアダプティブドライビングビーム |
| 可変光分配 |
| 気象・環境適応型ライティング |
| 道路標識・歩行者・危険物ハイライト |
| デジタルプロジェクションおよび車両対インフラシグナリング |
| その他のアダプティブライティング機能 |
| OEM | |
| アフターマーケット | 交換アセンブリ |
| リトロフィットキット | |
| 修理・再生コンポーネント |
| サウジアラビア |
| アラブ首長国連邦 |
| イスラエル |
| カタール |
| クウェート |
| オマーン |
| バーレーン |
| 南アフリカ |
| モロッコ |
| エジプト |
| ナイジェリア |
| 中東・アフリカのその他の地域 |
| 製品・光源位置別 | フロントアダプティブライティングシステム | アダプティブフロントライティングシステム |
| アダプティブドライビングビームシステム | ||
| 自動ハイームシステム | ||
| アダプティブロービームシステム | ||
| リアアダプティブライティングシステム | アダプティブブレーキおよびストップランプシステム | |
| アダプティブリアシグネチャーシステム | ||
| その他のリアアダプティブライティングシステム | ||
| 車両用途別 | 乗用車 | エコノミー・エントリーレベル乗用車 |
| ミッドプライス乗用車 | ||
| プレミアム・ラグジュアリー乗用車 | ||
| 商用車 | 小型商用車 | |
| 大型商用車 | ||
| バスおよびコーチ | ||
| 二輪車および三輪車 | ||
| 技術・光源別 | LED | 標準LED |
| マトリックスLED | ||
| マイクロLEDおよび高精細LED | ||
| レーザーおよびLED・レーザーハイブリッド | ||
| キセノンおよび高輝度放電 | ||
| その他の光源 | ||
| 機能別 | アダプティブコーナリングおよびベンディングライト | |
| 自動ハイビーム | ||
| マトリックスおよびアダプティブドライビングビーム | ||
| 可変光分配 | ||
| 気象・環境適応型ライティング | ||
| 道路標識・歩行者・危険物ハイライト | ||
| デジタルプロジェクションおよび車両対インフラシグナリング | ||
| その他のアダプティブライティング機能 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | 交換アセンブリ | |
| リトロフィットキット | ||
| 修理・再生コンポーネント | ||
| 国別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| バーレーン | ||
| 南アフリカ | ||
| モロッコ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカのその他の地域 | ||
レポートで回答される主要な質問
アフリカおよび中東における自動車用アダプティブライティングへの需要を促進しているものは何ですか?
需要は先進照明のOEM採用、湾岸諸国でのプレミアム車両販売、および車両カメラと運転支援システムとのより緊密な統合によって支えられています。これらの要因は、輸入車両プラットフォームが先進照明を標準装備として搭載している場合に最も強く現れます。
アフリカおよび中東における自動車用アダプティブライティングへの需要を促進しているものは何ですか?
需要は先進照明のOEM採用、湾岸諸国でのプレミアム車両販売、および車両カメラと運転支援システムとのより緊密な統合によって支えられています。これらの要因は、輸入車両プラットフォームが先進照明を標準装備として搭載し、現地販売店が承認済み製品とメンテナンスをサポートできる場合に最も強く現れます。
アフリカ・中東自動車用アダプティブライティングシステム市場の規模はどのくらいですか?
市場は2027年の0.16 ビリオン 米ドルから2032年までに0.21 ビリオン 米ドルへとCAGR 6.13%で成長すると予測されています。成長は広範な消費者リトロフィット需要よりも、元の車両搭載とコネクテッドライティング機能の高い採用によって牽引されると予想されます。
アダプティブライティングシステムへの需要が最も強い車両カテゴリーはどれですか?
乗用車は2026年に82.46%のシェアで車両用途をリードし、2032年にかけてCAGR 6.32%で成長すると予測されています。プレミアムSUVおよびその他の輸入乗用車モデルは、元の照明仕様が車両が地域の販売店に到着する前に設定されるため、搭載需要の主要な源となっています。