
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.83 十億米ドル |
| 市場規模 (2027) | 2.02 十億米ドル |
| 市場規模 (2032) | 3.10 十億米ドル |
| 成長率 (2027 - 2032) | 8.94 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国自動車用アダプティブライティングシステム市場分析
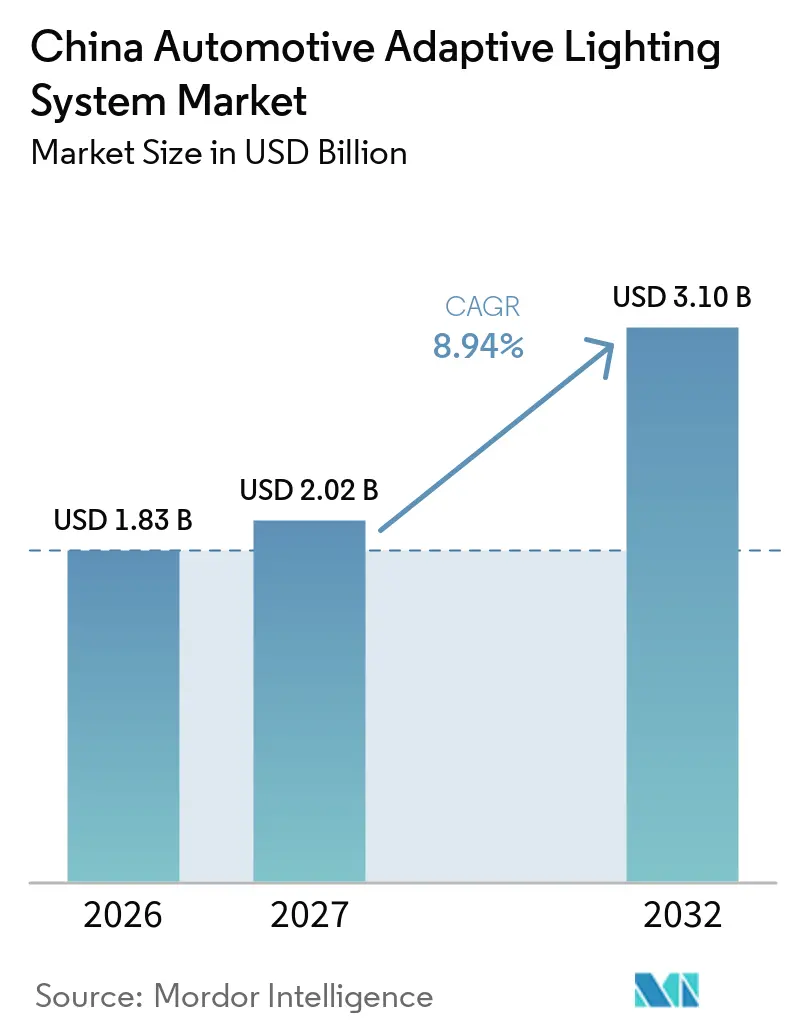
中国自動車用アダプティブライティングシステムの市場規模は2026年に1.83 ビリオン 米ドルと評価され、2027年には2.02 ビリオン 米ドルと推定され、2032年までに3.10 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.94%で成長します。中国の自動車用アダプティブライティングシステム市場は、新エネルギー車への急速なシフトによって再編されており、集中型電気アーキテクチャにより照明と車両ソフトウェアの統合が容易になっています。このシフトにより、サプライヤーは照明を独立したハードウェアとしてではなく、より広範なセンシングおよび制御システムの一部として開発する強い動機を持つようになっています。国内サプライヤーはチップ、光学モジュール、ランプ統合における支配力を拡大しており、調達依存度を低減し、価格競争を激化させる可能性があります。海外サプライヤーはローカライズされたエンジニアリングで対応しつつ、プレミアム車両プログラム向け高解像度照明における地位を守っています。中国の自動車用アダプティブライティングシステム市場はまた、過剰生産能力、ユニット価格の下落、および各ソフトウェア主導の変更が量産に至る前に検証する必要性からの圧力にも直面しています。
主要レポートのポイント
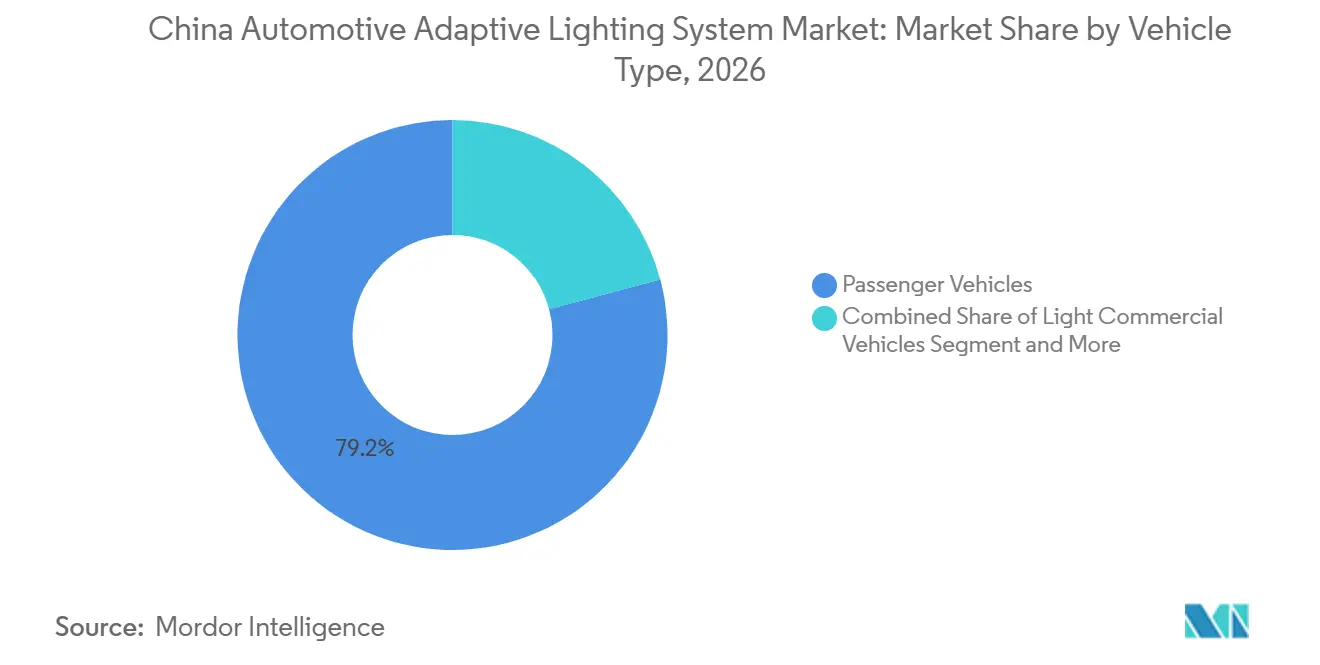
- 車両タイプ別では、乗用車が2026年の中国自動車用アダプティブライティングシステム市場収益の79.15%を占め、小型商用車は2032年までに11.36%のCAGRで成長すると予測されています。
- 用途別では、外装照明が2026年の中国自動車用アダプティブライティングシステム市場シェアの94.22%を占め、2032年までに10.45%のCAGRで成長すると予測されています。
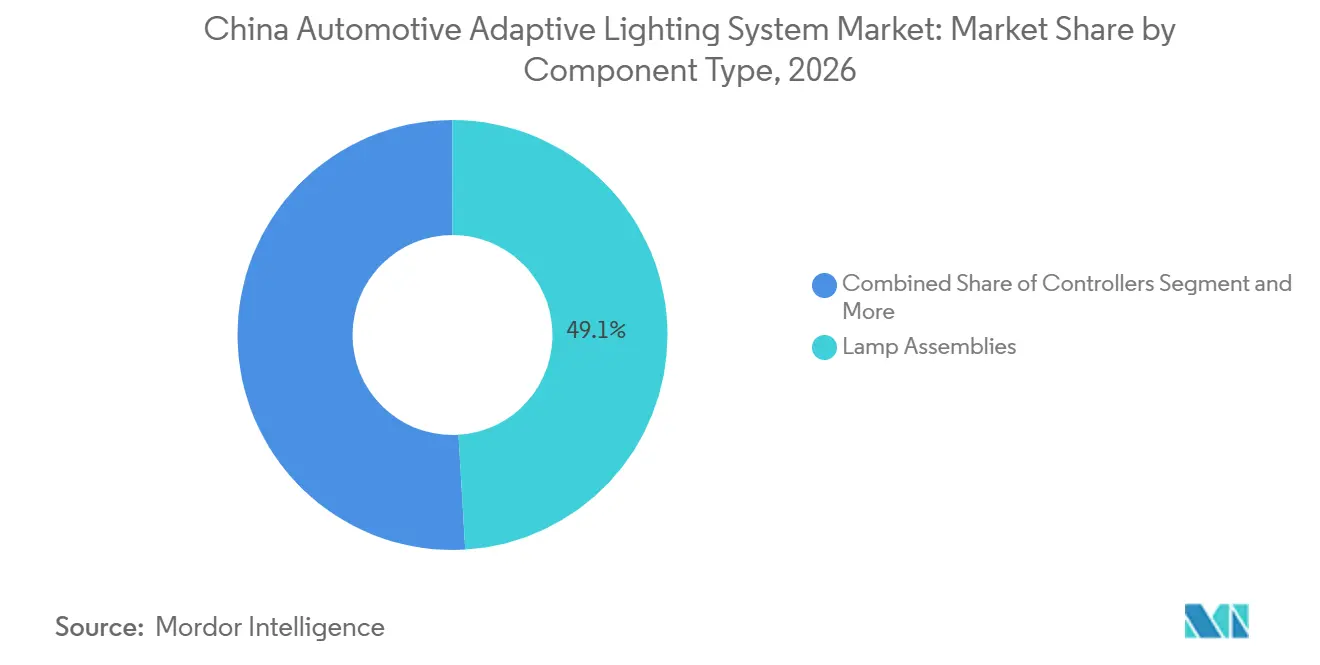
- コンポーネントタイプ別では、ランプアッセンブリーが2026年の中国自動車用アダプティブライティングシステム市場シェアの49.05%を占め、センサー/カメラは2032年までに11.74%のCAGRで拡大すると予測されています。
- 技術別では、LED技術が2026年の中国自動車用アダプティブライティングシステム市場収益の88.13%を占め、2032年までに9.35%のCAGRで最も成長の速いセグメントになる見込みです。
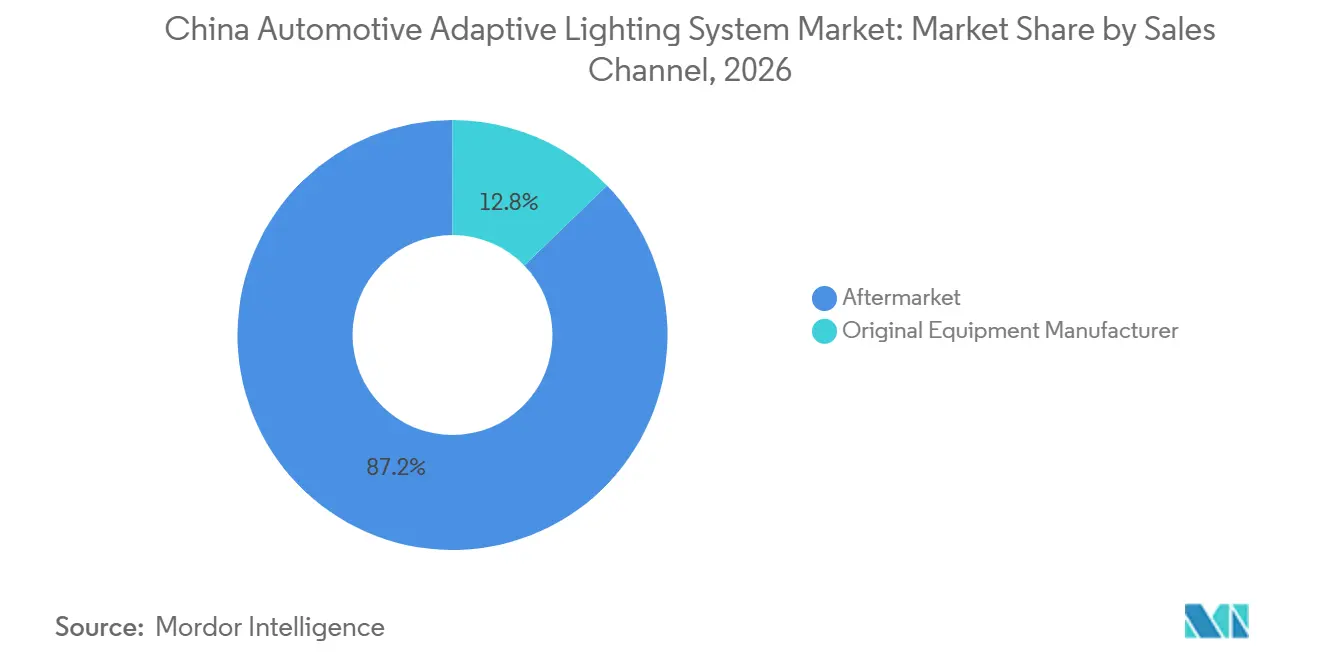
- 販売チャネル別では、アフターマーケットが2026年の中国自動車用アダプティブライティングシステム市場収益の87.24%を占めOEMチャネルが最も成長の速いチャネルとなり、2032年までに9.86%のCAGRで成長する見込みです。
- 機能別では、アダプティブフロントライティングが2026年の中国自動車用アダプティブライティングシステム市場シェアの44.35%を占め、2032年までに12.04%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国自動車用アダプティブライティングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新エネルギー車およびプレミアムEVの普及 | +2.8% | 全国規模、長江デルタおよびグレーターベイエリアに集中 | 短期(2年以内) |
| LEDおよび半導体コストの低下 | +1.5% | 全国規模、江蘇省および広東省にサプライチェーンの深度あり | 中期(2〜4年) |
| 照明基準とC-NCAP評価 | +1.2% | 全国規模 | 短期(2年以内) |
| センサーフュージョンとソフトウェア定義車両 | +1.0% | 全国規模、上海・杭州・深圳での早期普及 | 中期(2〜4年) |
| OTA更新可能な照明とデジタルマネタイゼーション | +0.7% | 全国規模 | 中期(2〜4年) |
| 外部ヒューマンマシンインターフェースとしての照明 | +0.4% | 全国規模、第1層都市での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新エネルギー車およびプレミアムEVの普及
中国の新エネルギー車の拡大は、車両生産台数の増加だけでなく、アダプティブライティングシステムへの需要を支えています。バッテリー電気自動車およびプラグインハイブリッドプラットフォームは集中型電子アーキテクチャを採用することが多く、接続された照明機能の統合負担を軽減できます。プレミアム電気自動車ブランドは照明デザインとインタラクティブ機能を活用して車両を差別化しており、先進的なランプを購買者にとってより目立つ存在にしています。これにより、量産車プログラムにおけるピクセル照明およびアダプティブビーム機能の意思決定サイクルが短縮されます。中国の自動車用アダプティブライティングシステム市場は、新しいプラットフォームが最初からソフトウェア接続型電気システムを中心に設計される場合に恩恵を受けます。
ローカライズされたサプライによるLEDおよび半導体コストの低下
国内サプライ開発により、かつてアダプティブライティングを高級車に限定していたコスト障壁が低下しています。中国のサプライヤーはLEDチップ、ドライバー集積回路、光学モジュール、ランプ統合における能力を構築しています。星宇(Xingyu)は、照明技術開発を支援するOritek社およびLatticePower社との戦略的協力について説明しています。より広範な国内調達により、基本的なLEDランプとより高性能なマトリックスシステムとのギャップが縮小する可能性があります。中国の自動車用アダプティブライティングシステム市場は、適格な国内部品が大規模に入手可能になった場合、アダプティブ機能がより低い車両価格帯に到達する可能性があります。このコストシフトはまた、輸入された高輝度LEDダイやドライバーコンポーネントに依存するサプライヤーへの圧力を高めます。
GB照明基準とC-NCAP安全評価
照明要件と車両安全評価は、アダプティブシステムが量産に参入するための明確な道筋を作り出しています。更新された基準により、サプライヤーベース全体での測光性能、耐久性試験、および文書化の重要性が高まっています。これらの要件は複雑なピクセルランプのエンジニアリング閾値を引き上げますが、実績ある検証プロセスを持つサプライヤーにも有利に働きます。アダプティブハイビーム機能は、特により高い評価を求めるメーカーにとって、車両安全ポジショニングを支援できます。中国の自動車用アダプティブライティングシステム市場は、コンプライアンスと安全ニーズが先進照明をオプションのスタイリング機能ではなく製品開発の優先事項にするため、恩恵を受けます。サプライヤーは、ソフトウェアリリースがビーム動作を変更する際に追加のテスト作業を管理する必要があります。
ADASセンサーフュージョンとソフトウェア定義車両アーキテクチャ
アダプティブライティングは、より広範な運転支援システムとますます連携しています。カメラ、レーダー、地図、および車両データがビーム形成、グレア制御、物体認識に活用できます。フォルクスワーゲングループ中国は2025年にインテリジェント電気自動車向けのAI搭載ADASシステムを発表し、統合された車両ソフトウェアの重要性の高まりを示しました [1]。このアーキテクチャは、光学ハードウェアを中央コンピュートおよび車両ソフトウェアと統合できるサプライヤーの価値をより高めます。中国の自動車用アダプティブライティングシステム市場は、ランプアッセンブリーを供給できる企業だけでなく、これらのインターフェースをサポートできる企業を評価する可能性が高いです。ソフトウェア統合能力を持たないサプライヤーは、より低付加価値のコンポーネント役割に留まる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合・検証・熱管理コスト | -1.2% | 江蘇省および浙江省の中堅生産拠点で最も深刻 | 中期(2〜4年) |
| 価格下落とサプライヤーの過剰生産能力 | -0.9% | 全国規模、アフターマーケットLEDおよび標準アダプティブセグメントで最も深刻 | 短期(2年以内) |
| ソフトウェアおよびOTAリリース全体での再検証 | -0.5% | 全国規模、SAMRおよびMIITによるコンプライアンス管理 | 中期(2〜4年) |
| 知覚・照明・車両E/Eの所有権 | -0.4% | 全国規模、複数のTier-1サプライヤーが同一プラットフォームをサポートする場合に最大の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・検証・熱管理コスト
高解像度アダプティブランプは、従来のヘッドランプよりも小さなパッケージに多くの光学出力と電子コンテンツを収めます。これにより、熱設計、耐久性材料、および車両動作範囲全体でのテストの必要性が高まります。FORVIA HELLAは、各ヘッドランプに25,000個の個別制御可能なピクセルを持つZeekrプログラム向けにSSL|HD技術をローカライズしました。各構成は、量産承認前に機能安全作業と環境検証が必要です。単一のサプライヤーが異なるOEMアーキテクチャ全体で複数のピクセルフォーマットをサポートする場合、これらの要件はプログラムのタイミングを延長する可能性があります。その結果、中国の自動車用アダプティブライティングシステム市場は、光学・熱・電子・検証能力を統したサプライヤーを優遇します。
価格下落とサプライヤーの過剰生産能力
価格競争は、中国に供給する照明サプライヤーにとって依然として大きな制約です。標準およびアフターマーケット用途の両方で稼働率とユニット価値が圧力を受ける中でも、生産能力の追加が続いています。価格圧力は低コスト車両プログラムで最も強く、OEMのコスト目標がサプライチェーンを通じて伝達されます。中国の自動車用アダプティブライティングシステム市場は依然として拡大できますが、サプライヤーは技術差別化、生産効率、およびより強力なプログラム選択によってマージンを守る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車の量が収益を支え、商用車が加速
乗用車は2026年の中国自動車用アダプティブライティングシステム市場シェアの79.15%を占めました。このセグメントは大規模な生産基盤と、乗用車セグメントにおける新エネルギー車発売の高い集中度から恩恵を受けています。乗用車OEMはまた、安全評価と目に見えるデザイン差別化をサポートする高付加価値照明を指定する強い動機を持っています。マトリックスLEDおよびアダプティブハイビーム機能は、国内ブランドが最も積極的に競争する車両価格帯に到達しています。FORVIA HELLAは、2025年7月に発売されたNIOの新ブランドONVO L90(主流プレミアム新エネルギーSUV)向けにインテリジェントヘッドランプを開発しました [2]。同社はまた、smart#5プログラム向けにカスタマイズされたLEDマトリックスヘッドランプを製作しました。これらのプログラムは、アダプティブ仕様が複数のプレミアム車両ポジションに拡大していることを示しています。
小型商用車は2032年までに11.36%のCAGRを記録すると予測されており、車両タイプの中で最も速い成長率です。物流およびラストマイル配送フリートの電動化により、OEMは夜間走行の安全性と車両アイデンティティを向上させる理由を持っています。フリートオペレーターは、繰り返しの都市および高速道路ルートでの前方視認性を向上させるシステムに実用的な関心を持っています。商用車の購買者はまた、フリートブランディングと車両認識をサポートする独自の照明シグネチャーを重視します。中型および大型商用車は現在より小さなシェアを占めていますが、長い稼働時間がアダプティブハイビームおよびコーナリング照明機能の必要性を強化します。高速道路での使用は、夜間運行中のグレア管理と道路照明の関連性を高めます。中国の自動車用アダプティブライティングセクターは、乗用車設計に依存するのではなく、トラック向けに耐久性のあるシステムを調整する機会があります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:外装照明が支配、内装機能が複雑性を追加
外装照明は2026年の中国自動車用アダプティブライティングシステム市場収益の94.22%を占め、10.45%のCAGRで成長する見込みです。ヘッドランプとリアランプは最も価値が高く、測光要件を満たしながら目に見えるデザイン要素であり続ける必要があります。それらの機能はまた、安全機関によって評価され、車両購買者に直接理解されます。これにより、照明仕様、車両ポジショニング、製品訴求力の間に密接な関係が生まれます。FORVIA HELLAは、運転支援通信をサポートする統合インジケーターを備えたZeekr 9X向けスターダイヤモンドリアランプを発売しました。この製品は、外装ランプが基本的な照明とシグナリングを超えて進化していることを示しています。
内装照明は依然として小さな収益領域ですが、新エネルギー車において機能的な深みを増しています。OEMは、車両モード、ドライバーの注意状態、および乗員のインタラクションに応じて変化するアンビエント照明を使用しています。Marelliは2026年のオートチャイナでソフトウェア定義車両時代の照明技術を発表しました [3]。その発表には、ディスプレイ、照明、シグナリング機能を接続するフラット照明面とマイクロLEDコンセプトが含まれていました。これらのシステムは、内装と外装の機能がソフトウェアと電子ビルディングブロックを共有できることを示唆しています。共有プラットフォームにより、アダプティブ内装機能を追加する際の追加開発負担を軽減できます。中国の自動車用アダプティブライティングシステム市場は、内装照明が依然として小さな収益ストリームであっても、共通の照明アーキテクチャから恩恵を受ける可能性があります。
コンポーネントタイプ別:センサーとカメラが成長をリード、インテリジェンスが上流へ移行
ランプアッセンブリーは2026年の中国自動車用アダプティブライティングシステム市場収益の49.05%を占めました。それらは主要な光学出力段であり続け、先進機能に必要なハウジング、LED、レンズ、熱経路、および組み込み電子機器を含みます。システムが固定ビームから高密度ピクセルアレイに移行するにつれて、その価値は高いままです。サプライヤーは、より制御可能な光源を展開する際に光学精度と製造可能性のバランスを取る必要があります。高解像度ビームへの移行は、堅牢なランプアッセンブリーエンジニアリングの必要性を排除しません。熱制御、シーリング、および信頼性の高い光学アライメントの重要性を高めます。確立された製造規模を持つランプメーカーは、中国の自動車用アダプティブライティングシステム市場において有利な立場にあります。
センサー/カメラは2032年までに11.74%のCAGRで成長すると予測されており、コンポーネントカテゴリーの中で最も速い成長率です。アダプティブビーム制御は、車両、道路利用者、および周囲の状況を検出するために知覚デーに依存します。カメラの品質と利用可能なセンサーデータは、グレア抑制とビーム配置の精度に影響します。これにより、バリューチェーンの一部がランプ自体から知覚および中央車両コンピューティングへとシフトします。専用照明コントローラーも、車両アーキテクチャがコンピュート機能を集中化するにつれて変化しています。サプライヤーはスタンドアロンの電子制御ユニットではなく、ソフトウェアインターフェースを提供する必要があるかもしれません。アクチュエーターおよびサポートコンポーネントは収益規模は小さいですが、切り替え、熱制御、および機能的信頼性に不可欠です。

注記: 個別セグメントのシェアはレポート購入後に入手可能
技術別:LEDが支配、レーザーはプレミアムオプションとして存続
LED技術は2026年の中国自動車用アダプティブライティングシステム市場収益の88.13%を占め、9.35%の最速CAGRで成長すると予測されています。その地位は、光出力、エネルギー効率、パッケージングの柔軟性、およびコストにおける長期的な向上を反映しています。LEDシステムは固定アレイから、多数の独立制御光源を持つ高解像度ピクセルフォーマットへと移行しています。この移行は、選択的グレア抑制や道路投影などの機能をサポートします。LEDプラットフォームは、中国の自動車用アダプティブライティングシステム市場のコア技術基盤であり続ける可能性が高いです。そのスケーラビリティにより、サプライヤーは車両セグメント全体で異なるピクセルおよび機能レベルを提供する実用的な手段を得られます。
レーザー照明はより小さな収益ポジションを占めていますが、長距離ハイビーム性能がプレミアムメッセージをサポートするフラッグシップ車両には引き続き関連性があります。その使用は、安全性能とブランド差別化がより高いシステムコストを正当化できる車両プログラムに最も適しています。LEDプラットフォームがより広い柔軟性と強力なコスト経路を提供するため、レーザーシステムが量産プログラム全体でLEDを置き換えることは期待されていません。LED性能の向上に伴い、キセノンおよび高輝度放電技術の関連性は低下しています。ハロゲンランプは主に低コスト乗用車およびアダプティブ要件が限られた商用用途に残っています。中心的な技術シフトは単なる光源の変化ではありません。共通のハードウェアベースから異なる機能を提供できるソフトウェア設定可能なピクセルプラットフォームへの移行です。
販売チャネル別:アフターマーケットが収益を保持、OEM獲得が加速
アフターマーケットは2026年の中国自動車用アダプティブライティングシステム市場収益の87.24%を占めました。これは、購入後にLED交換や目に見える照明アップグレードを受けることができる大規模な既存車両ベースを反映しています。中国メーカーはまた、競争力のある価格でアフターマーケットモジュールを提供できるサプライヤーの密なベースを持っています。ほとんどのアフターマーケット製品は、目に見えるスタイリング変更や基本的な輝度向上に焦点を当てています。それらは一般的に、工場装着アダプティブシステムで利用可能な完全なセンサーフュージョンとソフトウェア制御を再現しません。この区別は、照明機能が車両カメラ、データネットワーク、およびOTA更新に依存するにつれてより重要になります。アフターマーケットは引き続き後付けおよび交換ランプへの需要に対応します。
OEMチャネルは最も成長の速い販売チャネルとなり、2032年までに9.86%のCAGRで成長します。OEMプログラムは長い設計採用サイクルと文書化された品質・安全・検証プロセスを必要とします。これらの要件は、交換製品のみの経験を持つサプライヤーにとって意味のある参入障壁を生み出します。FORVIA HELLAのONVO、smart、LUXEED、Zeekrプログラムにわたる取り組みは、車両メーカーとの直接統合の価値を示しています。工場装着システムは、後付けシステムが容易に実現できない方法で車両センサーおよび集中型ソフトウェアに接続できます。これにより、OEMサプライヤーは最も先進的なカテゴリーのアダプティブライティングにアクセスできます。また、更新、検証、およびライフサイクル品質のサポートに対するより大きな責任も課せられます。OEMグレードの能力を構築しないアフターマーケット専門業者は、より複雑でない製品カテゴリーに限定される可能性があります。
機能別:アダプティブフロントライティングが成長をリード、基本機能が量を維持
アダプティブフロントライティングは2026年の中国自動車用アダプティブライティングシステム市場シェアの44.35%を占め、2032年までに12.04%のCAGRで成長すると予測されています。これには、センシングと制御に依存するコーナリングサポート、マトリックスグレア抑制、および道路投影機能が含まれます。これらの機能は、照明バリューチェーン全体で発生している投資の多くを集中させます。また、OEMが安全性、ソフトウェア、および車両デザインを単一の目に見える機能セットに統合する実用的な方法を提供します。星宇(Xingyu)は、ピクセルアダプティブドライビングビーム機能と拡張可能な投影機能を備えたAITO M8およびSTELATO S9向けスマート照明システムについて説明しています。
自動ハイビームとダイナミックベンディングライト機能は、アダプティブライティングの量的基盤であり続けます。自動ハイビームは幅広い中国乗用車で利用可能であり、後の機能アップグレードに必要なカメラ統合を提供します。ダイナミックベンディングライトはステアリング入力に応じて照明を調整し、コスト重視のプログラムに引き続き関連性があります。コーナリングライト機能はまた、商用車および低コスト乗用車モデルへの参入点を提供します。これらの基本機能により、サライヤーは高密度ピクセルシステムを展開する前により高い生産量を達成できます。ピクセルアダプティブドライビングビーム機能が中価格帯車両でより一般的になるにつれて、ユニット価格が下落する可能性があります。サプライヤーはその後、インタラクティブ投影と車両対環境通信に追加の価値を求めるかもしれません。
地理的分析
中国の自動車用アダプティブライティングシステム市場は単一国市場ですが、需要と供給はいくつかの地域クラスターに強く集中しています。上海、江蘇省、浙江省を含む長江デルタは、サプライヤー能力、電子機器能力、および車両イノベーションにとって最も重要な地域です。このクラスターにはまた、主要なOEM活動と電子機器および半導体企業の深いネットワークが含まれています。この近接性により、照明サプライヤーは車両プログラムおよび地域コンポーネントプロバイダーと調整できます。この地域の新エネルギー車プログラムは、先進照明機能の短い開発サイクルを生み出します。したがって、この地域は中国の自動車用アダプティブライティングシステム市場の技術および製造基盤の中心であり続けます。
グレーターベイエリアは、技術重視の車両プログラムとソフトウェア主導のエコシステムを集中させているため、重要な成長センターです。地域の車両プラットフォームにおける照明コンテンツは、インタラクティブ機能とOTA機能能力にますます重点を置いています。FORVIA HELLAは2025年8月にLUXEED R7向けに高度に統合されたヘッドランプを発売しました。これらのプログラムは、広東省のより広い車両エコシステムにおけるソフトウェアファースト車両アーキテクチャの牽引力を示しています。技術中心のプラットフォームで導入された機能は、他の中国OEMプログラムに迅速に広がる可能性があります。グレーターベイエリアには、提供された資料に個別の収益シェア数値はありません。その重要性は、全国の機能期待を形成する車両プログラムの種類から来ています。これにより、この地域は接続可能で設定可能な照明システムへの需要の主要な源となっています。
中国中部および東北部は引き続き重要な従来型OEM量を提供していますが、より高付加価値のアダプティブ仕様へのシフトはより緩やかです。武漢、重慶、長春、瀋陽は確立された生産基盤とサプライヤーネットワークを通じて引き続き関連性があります。成都・重慶クラスターはまた、国内新エネルギー車生産の増加から恩恵を受けています。これらの地域は、メーカーが確立された車両ラインにより先進的な照明を導入するにつれて需要を追加できます。それらの役割は、生産規模と商用車用途において特に関連性があります。中国の自動車用アダプティブライティングシステム市場は、主要な沿岸技術クラスターを超えて普及を拡大するためにこれらの地域に依存します。地域差は普及のペースに引き続き見られますが、市場の全国的な性質を変えるものではありません。
競合ランドスケープ
市場集中度
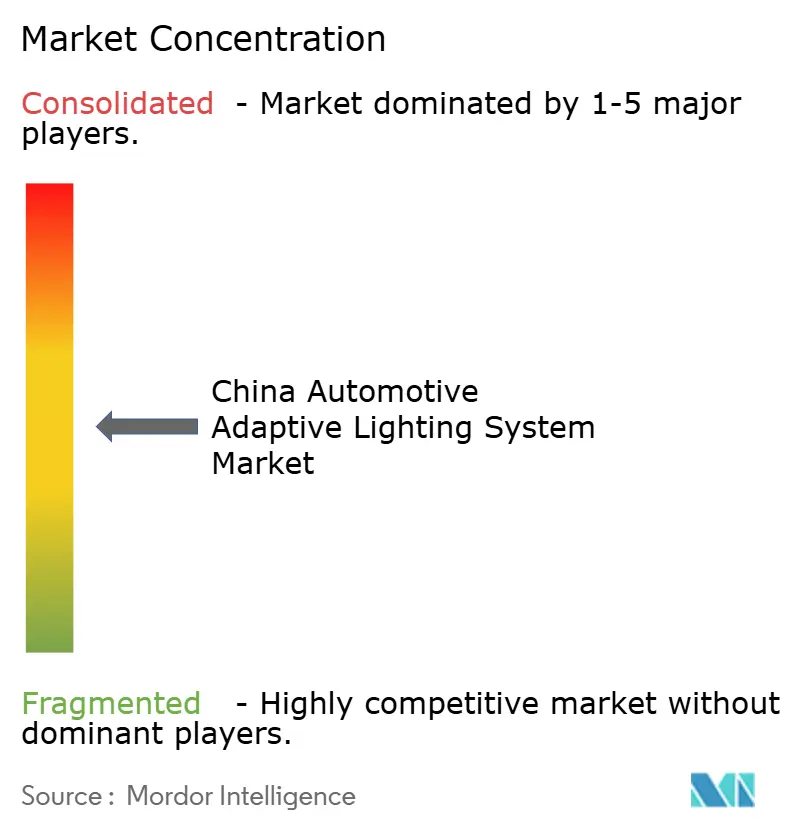
中国の自動車用アダプティブライティングシステム市場は、システム供給レベルでは適度に集中しており、コンポーネントサプライヤー間ではより分散しています。常州星宇(Changzhou Xingyu)は国内車両プログラムにおける役割を拡大しており、確立された日本および欧州のサプライヤーは特殊およびプレミアム用途における地位を維持しています。市場はシステムサプライヤー間で適度な集中を示し、コンポーネントプロバイダー間では分散しています。高解像度ピクセル照明は主要な競争領域であり、光学設計、熱管理、電子機器、ソフトウェア、および検証を統合します。国内サプライヤーはスマートランプとビジョン機能における統合能力を構築しています。したがって、競争は製造規模を超えて、ランプを車両ソフトウェアと接続する能力にまで及びます。
中国における小糸製作所(Koito)の生産ネットワーク再編は、運営効率の改善と生産能力稼働率の最適化に焦点を当てた独自の戦略的対応を反映しています。これらの行動は、サプライヤーが技術開発、車両プログラムのローカライゼーション、または生産再編を通じて同じ市場ダイナミクスに対処していることを示しています。中国の自動車用アダプティブライティングシステム市場は、これらのアプローチを効果的にバランスさせる企業を優遇します。OEMがプログラム可能な照明機能をますます求めるにつれて、サプライヤーは従来のヘッドランプ量のみに依存することはできません。また、大量生産車両セグメントにおける価格圧力も管理する必要があります。
いくつかの領域は競争的発展に開かれたままです。商用車はアダプティブシステムの普及が乗用車より低く、サプライヤーが耐久性のあるコスト効率の高いソリューションを提供する余地があります。ソフトウェア連携照明機能はまた、定期的な機能収益への潜在的な道を提供しますが、提供された資料はこのモデルが大規模に機能していることを示していません。グローバルサプライヤーは依然として先進光学システム、車両プログラムサポート、および検証経験において強みを持っています。国内企業は地域OEMアクセス、コストポジショニング、および成長するシステム統合において強みを持っています。競合ランドスケープは、サプライヤーがこれらの強みを信頼性の高いスケーラブルな生産プログラムに変換できるかどうかによって形成されます。中国の自動車用アダプティブライティングシステム市場は、単一のサプライヤーカテゴリーによって定義される可能性は低いです。代わりに、主導的な地位は量産プログラムとますますソフトウェア接続されたプレミアムプラットフォームの両方をサポートする能力に依存します。
中国自動車用アダプティブライティングシステム業界リーダー
-
HASCO Vision Technology Co., Ltd.
-
Hella GmbH & Co. KGaA (FORVIA HELLA)
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
Valeo SA
-
Koito Manufacturing Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Forvia Hellaは、完全にローカライズされた開発と生産を通じて、中国で初めて高解像度SSL | HDヘッドランプシステムを導入するという重要なマイルストーンを達成しました。同社は先進照明技術を新型Zeekr 8Xに統合し、中国自動車市場でのプレゼンス拡大戦略における重要な一歩を踏み出しました。
- 2026年4月:Marelliは北京で開催されたオートチャイナ2026で最新の先進自動車照明技術を披露しました。同社のh-Digi® マイクロLEDは、インテリジェントヘッドライティングシステム向けの高解像度マイクロLED投影モジュールであり、複数の車両セグメントにわたって25Kおよび40Kピクセル構成で利用可能です。25Kマイクロ LED バージョンは、高精度アダプティブドライビングビーム(ADB)、アダプティブフロントライティング機能、道路投影、およびダイナミック照明アニメーションをサポートする成熟した、コンパクトでエネルギー効率の高いソリューションです。
中国自動車用アダプティブライティングシステム市場レポートの範囲
範囲には、車両タイプ(乗用車、小型商用車、中型および大型商用車)、用途(外装照明および内装照明)、コンポーネントタイプ(コントローラー、センサー/カメラ、ランプアッセンブリー、アクチュエーター、その他)、技術(発光ダイオード、キセノンおよび高輝度放電、ハロゲン、レーザー照明)、販売チャネル(純正装備品メーカーおよびアフターマーケット)、機能(自動ハイビーム、ダイナミックベンディングライト、コーナリングライト、アダプティブフロントライティング)によるセグメント化が含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で提示されます。
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
用途別
| 外装照明 |
| 内装照明 |
コンポーネントタイプ別
| コントローラー |
| センサー/カメラ |
| ランプアッセンブリー |
| アクチュエーター |
| その他 |
技術別
| 発光ダイオード |
| キセノンおよび高輝度放電 |
| ハロゲン |
| レーザー照明 |
販売チャネル別
| 純正装備品メーカー |
| アフターマーケット |
機能別
| 自動ハイビーム |
| ダイナミックベンディングライト |
| コーナリングライト |
| アダプティブフロントライティング |
クロスセグメンテーション分析
| 車両タイプ別用途 |
| 車両タイプ別コンポーネントタイプ |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型および大型商用車 | |
| 用途別 | 外装照明 |
| 内装照明 | |
| コンポーネントタイプ別 | コントローラー |
| センサー/カメラ | |
| ランプアッセンブリー | |
| アクチュエーター | |
| その他 | |
| 技術別 | 発光ダイオード |
| キセノンおよび高輝度放電 | |
| ハロゲン | |
| レーザー照明 | |
| 販売チャネル別 | 純正装備品メーカー |
| アフターマーケット | |
| 機能別 | 自動ハイビーム |
| ダイナミックベンディングライト | |
| コーナリングライト | |
| アダプティブフロントライティング | |
| クロスセグメンテーション分析 | 車両タイプ別用途 |
| 車両タイプ別コンポーネントタイプ |
レポートで回答される主要な質問
2032年までの中国の自動車用アダプティブライティングシステムの予測値は?
中国の自動車用アダプティブライティングシステム市場は、2027年から2032年にかけてCAGR 8.94%で成長し、2032年までに3.10 ビリオン 米ドルに達すると予測されています。
中国でアダプティブライティングへの需要が最も大きい車両タイプはどれですか?
乗用車は2026年の収益の79.15%をリードしました。これは、高い生産量と新エネルギー車機能の強い採用を組み合わせているためです。
中国の車両照明セクターでLEDシステムが支配的な理由は何ですか?
LED技術は2026年の収益の88.13%を占めました。これは、柔軟なパッケージング、優れた性能、および高解像度ピクセル機能への実用的な道を提供するためです。
OEM装着システムはアフターマーケット製品とどのように異なりますか?
OEMシステムは車両カメラ、ネットワーク、およびソフトウェア更新と接続できますが、アフターマーケット製品は主に交換、輝度、またはスタイリングのアップグレードを提供します。