
Tamaño y Participación del Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
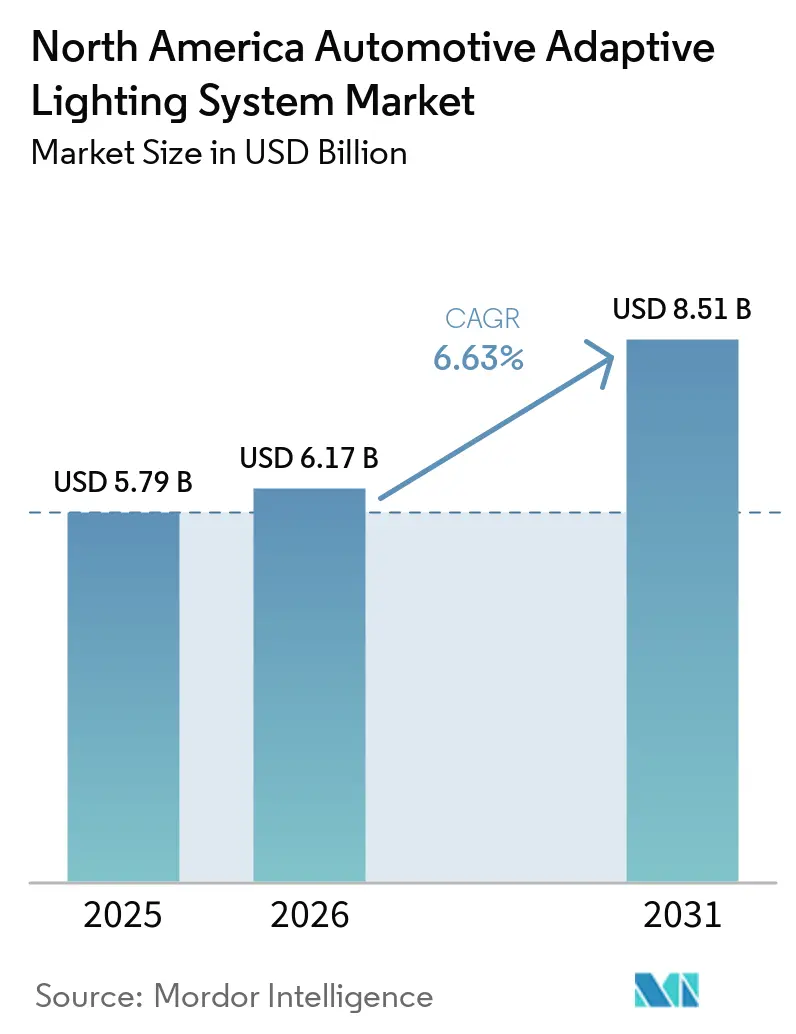
| Tamaño del mercado en el año base (2025) | 5.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.63 % |
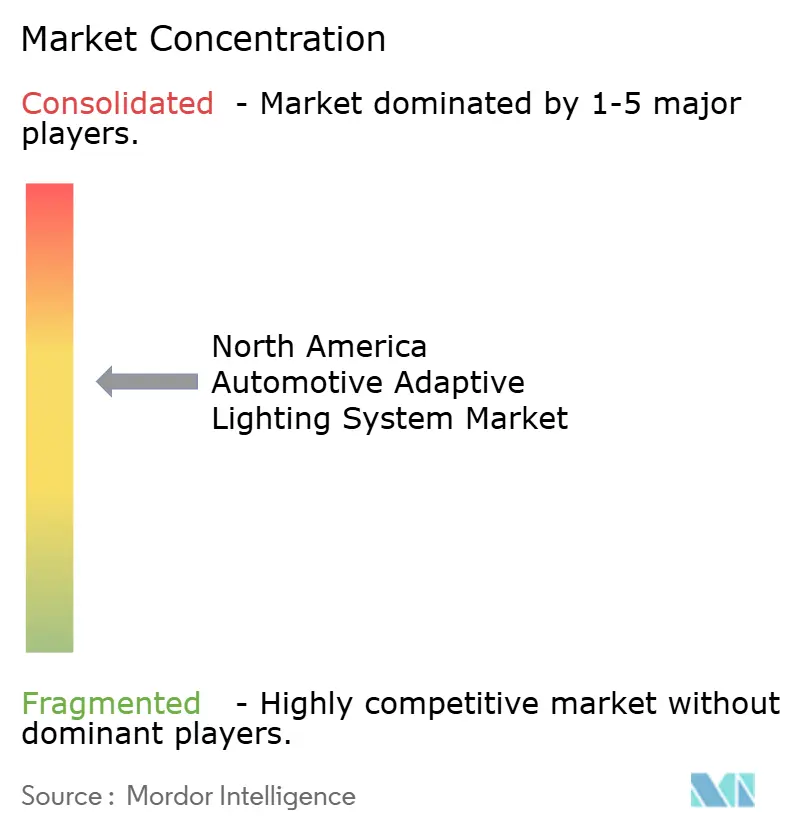
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte por Mordor Intelligence
El tamaño del mercado de sistemas de iluminación adaptativa automotriz de América del Norte fue valorado en 5,79 mil millones de USD en 2025 y se proyecta que se expanda de 6,17 mil millones de USD en 2026 a 8,51 mil millones de USD en 2031, registrando una CAGR del 6,63% entre 2026 y 2031. La vía federal para los faros de haz de conducción adaptativo ha reducido una barrera de larga data para una implementación más amplia en los Estados Unidos. Los fabricantes ahora pueden alinear más diseños de iluminación en América del Norte y Europa, lo que puede simplificar la planificación de productos. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte también depende de una integración más estrecha entre la iluminación, los sensores del vehículo y los controles de software. Los vehículos premium siguen siendo un punto de adopción temprana, mientras que una adopción más amplia depende de los costos, el acceso a reparaciones y un suministro confiable de componentes electrónicos. Los proveedores están respondiendo mediante el desarrollo de productos, la fabricación regional y las asociaciones que conectan las funciones de iluminación con los sistemas vehiculares más amplios.
Conclusiones Clave del Informe
- Por tipo de vehículo, los automóviles de pasajeros representaron el 72,09% de la participación del mercado de sistemas de iluminación adaptativa automotriz de América del Norte en 2025, mientras que se prevé que los vehículos comerciales medianos y pesados crezcan a una CAGR del 10,57% hasta 2031.
- Por aplicación, la iluminación exterior representó el 91,84% del tamaño del mercado de sistemas de iluminación adaptativa automotriz de América del Norte en 2025, mientras que se prevé que la iluminación interior crezca a una CAGR del 9,12% hasta 2031.
- Por componente, los conjuntos de lámparas representaron una participación del 46,41% en 2025, mientras que se prevé que los sensores y cámaras crezcan a una CAGR del 12,01% hasta 2031.
- Por tecnología y fuente de luz, el LED representó una participación del 64,19% en 2025, mientras que se prevé que la iluminación láser crezca a una CAGR del 16,13% hasta 2031.
- Por funcionalidad, la luz alta automática representó una participación del 39,01% en 2025, mientras que se prevé que el sistema de iluminación frontal adaptativa crezca a una CAGR del 13,01% hasta 2031.
- Por canal de ventas, los fabricantes de equipos originales representaron una participación del 83,94% en 2025, mientras que se prevé que el mercado de posventa crezca a una CAGR del 9,65% hasta 2031.
- Por país, los Estados Unidos representaron el 80,98% de la participación de mercado en 2025 y se prevé que registren una CAGR del 7,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Habilitación de Haces de Conducción Adaptativos por la NHTSA y la CMVSS | +2.1% | Estados Unidos (primario), Canadá (secundario, mediante alineación con la CMVSS) | Corto plazo (≤ 2 años) |
| Integración de ADAS y Cámaras | +1.5% | Estados Unidos, corredores automotrices de Ontario y Míchigan | Mediano plazo (2–4 años) |
| Penetración de Características en SUV Premium y Vehículos Eléctricos | +1.2% | Estados Unidos (California, Texas, Florida), Canadá (Ontario, Columbia Británica) | Mediano plazo (2–4 años) |
| Mejora del Costo y Rendimiento del LED | +0.8% | Estados Unidos, México (corredor de fabricación), Canadá | Corto plazo (≤ 2 años) |
| Actualizaciones OTA de Patrones de Haz e Iluminación Definida por Software | +0.6% | Estados Unidos (California, Texas, Washington) | Largo plazo (≥ 4 años) |
| Localización de Módulos de Lámparas en México bajo el USMCA | +0.4% | México (San Luis Potosí, Aguascalientes, Querétaro) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Habilitación de Haces de Conducción Adaptativos por la NHTSA y la CMVSS
La NHTSA permitió la certificación de faros de haz de conducción adaptativo bajo la Norma Federal de Seguridad de Vehículos Automotores N.° 108 en 2022. La agencia denegó las peticiones de reconsideración en diciembre de 2024, lo que confirmó la dirección regulatoria para los programas de vehículos en los Estados Unidos[1]. El marco establecido brinda a los fabricantes de automóviles una base más clara para planificar sistemas de iluminación adaptativa conformes. También permite a los proveedores preparar productos para lanzamientos en los Estados Unidos sin depender de resultados de políticas inciertos. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte puede, por lo tanto, pasar de una implementación limitada hacia una adopción más planificada en los programas de vehículos.
Integración de ADAS y Cámaras
La iluminación adaptativa utiliza cada vez más cámaras, radar y otras entradas del vehículo para ajustar los patrones de haz durante la conducción. Esto desplaza la atención de la lámpara como pieza independiente hacia la coordinación de sensores, controladores y software. Los proveedores que puedan respaldar estas funciones conectadas pueden ser más útiles para los fabricantes de automóviles que los proveedores enfocados únicamente en el hardware. El software también crea una vía para que las funciones de iluminación calificadas sean activadas o ajustadas después de que se vende un vehículo. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte se beneficia a medida que los sistemas de detección vehicular se vuelven más comunes en las nuevas plataformas.
Penetración de Características en SUV Premium y Vehículos Eléctricos
Los SUV premium y los vehículos eléctricos proporcionan un entorno inicial para las funciones de iluminación avanzada porque sus diseños incorporan mayor capacidad eléctrica y de software. Los compradores en estas categorías de vehículos suelen valorar más las características de seguridad y la iluminación exterior distintiva. Los fabricantes de automóviles pueden utilizar funciones adaptativas para apoyar el posicionamiento del vehículo sin cambiar el papel básico del faro. La función también puede encajar de forma natural dentro de las arquitecturas de software de los vehículos eléctricos que ya admiten actualizaciones. Este patrón le da al mercado de sistemas de iluminación adaptativa automotriz de América del Norte una base desde la cual la adopción puede extenderse a más categorías de vehículos.
Mejora del Costo y Rendimiento del LED
La mejora del rendimiento del LED ha hecho que los sistemas adaptativos sean más prácticos para una gama más amplia de diseños de vehículos. Los diseños ópticos compactos pueden ayudar a los proveedores a abordar los requisitos de espacio y energía en las plataformas más nuevas. El ensamblaje de lámparas en México también puede apoyar rutas de suministro más cortas para los vehículos producidos en América del Norte. Koito Manufacturing Co., Ltd. ha identificado productos de haz de conducción adaptativo para el mercado de los Estados Unidos y ha ampliado la capacidad de producción en México para clientes regionales[2]. Estos desarrollos respaldan el mercado de sistemas de iluminación adaptativa automotriz de América del Norte al vincular las mejoras de productos con los planes de producción regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y de Reparación | -1.3% | Estados Unidos (a nivel nacional), Canadá (principales centros urbanos) | Corto plazo (≤ 2 años) |
| Concentración del Suministro de Semiconductores GaN y de Alta Potencia | -0.8% | Estados Unidos, Canadá, México (dependiente de proveedores) | Largo plazo (≥ 4 años) |
| Gestión Térmica en Módulos de Alta Luminosidad | -0.5% | Estados Unidos (Suroeste, Sureste), Canadá (provincias del norte) | Mediano plazo (2–4 años) |
| Exposición a Ciberseguridad en CAN-FD y OTA | -0.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y de Reparación
Los sistemas de faros adaptativos combinan óptica, electrónica, actuadores y software de control en un único conjunto. Ese diseño puede aumentar los costos de reemplazo cuando un componente falla o se daña. Los proveedores de reparación también necesitan equipos y capacitación específicos para el vehículo a fin de calibrar el sistema correctamente. La disponibilidad de servicio calificado puede ser desigual fuera de las principales áreas metropolitanas. Estos factores pueden ralentizar la adopción en las categorías de vehículos sensibles al precio dentro del mercado de sistemas de iluminación adaptativa automotriz de América del Norte.
Concentración del Suministro de Semiconductores GaN y de Alta Potencia
Los sistemas de iluminación avanzada dependen de componentes electrónicos especializados que pueden enfrentar una cadena de suministro concentrada en la parte superior. Los largos procesos de calificación automotriz pueden dificultar la sustitución rápida de una nueva fuente cuando el suministro se interrumpe. Los módulos de alta potencia también necesitan una gestión térmica eficaz en condiciones de operación tanto calientes como frías. Las redes de iluminación conectadas requieren controles de software seguros porque los ajustes del haz pueden modificarse a través de la electrónica del vehículo. Los registros de retiro de la NHTSA muestran que los ajustes de rendimiento de los faros pueden corregirse mediante software, lo que refuerza la necesidad de prácticas sólidas de validación y ciberseguridad[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
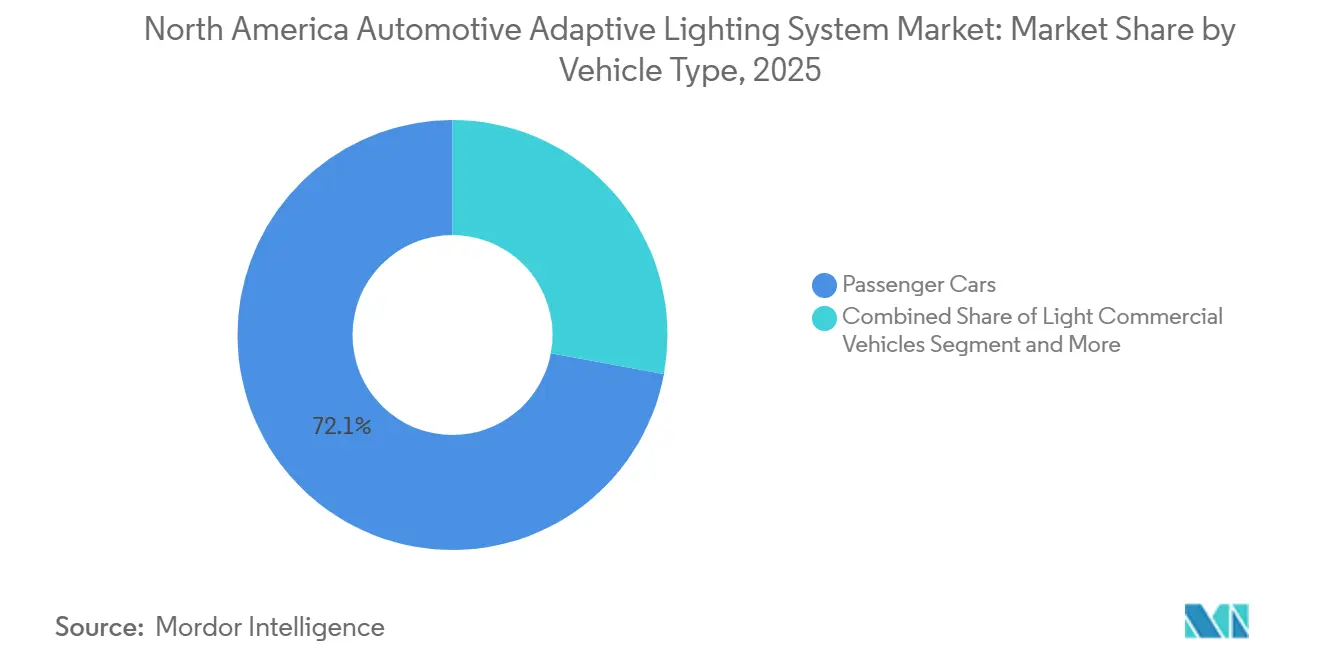
Los Vehículos de Pasajeros Siguen Siendo la Base Principal de DemandaLos automóviles de pasajeros representaron una participación del 72,09% en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte en 2025. Los SUV y los vehículos todoterreno respaldan la demanda porque los fabricantes de automóviles suelen introducir iluminación avanzada en líneas de vehículos de mayor valor. Sus arquitecturas vehiculares pueden acomodar los sensores y las funciones de control necesarias para la operación adaptativa. Los sedanes y los vehículos compactos tienen tasas de adopción de características más bajas, con compradores que ponen más énfasis en el precio de compra. Los vehículos comerciales ligeros se sitúan entre los casos de uso de consumo y los de uso intensivo, ya que las flotas de reparto renuevan vehículos y añaden características de seguridad prácticas.
Se prevé que los vehículos comerciales medianos y pesados crezcan a una CAGR del 10,57% hasta 2031. Los operadores de flotas pueden valorar la iluminación que mejora la visibilidad en rutas largas y con poca iluminación. Las políticas de seguridad y los requisitos de seguros pueden hacer que el rendimiento nocturno sea relevante para las decisiones de adquisición comercial. Los proveedores que documenten una operación de haz confiable pueden estar mejor posicionados en las discusiones con flotas. La industria de sistemas de iluminación adaptativa automotriz de América del Norte tiene, por lo tanto, una oportunidad separada en los vehículos de trabajo, no solo en los modelos de pasajeros premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Iluminación Exterior Ocupa el Papel CentralLa iluminación exterior representó una participación del 91,84% en 2025 en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte. Los faros, las luces de giro y la señalización adaptativa siguen estrechamente vinculados al propósito de seguridad de estos sistemas. La iluminación frontal atrae gran parte del trabajo de ingeniería y cumplimiento normativo porque debe gestionar la iluminación de la carretera y el deslumbramiento. La iluminación trasera también puede evolucionar a medida que los sistemas vehiculares utilizan datos de velocidad y navegación de forma más activa. La gran posición exterior refleja el enfoque actual de los programas de iluminación de los fabricantes de automóviles.
Se prevé que la iluminación interior crezca a una CAGR del 9,12% hasta 2031. Los fabricantes de automóviles utilizan cada vez más la iluminación ambiental como parte de la experiencia del vehículo y del conjunto de características de software. Este caso de uso puede respaldar funciones que se actualizan o activan después de la entrega cuando el diseño del vehículo lo permite. Valeo SE anunció un programa de iluminación interior que utiliza tecnología de Electrónica Estructural en Molde para un fabricante de automóviles premium. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte puede ver cómo la iluminación interior se vincula más estrechamente con las decisiones de interfaz de usuario y software.
Por Componente:
Los Conjuntos de Lámparas Lideran, Mientras el Contenido de Detección AvanzaLos conjuntos de lámparas representaron una participación del 46,41% en 2025 en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte. Los módulos de faros modernos combinan múltiples elementos físicos y electrónicos, lo que respalda su papel central en el valor del sistema. Los proveedores deben coordinar la óptica, el rendimiento térmico, el empaquetado y las interfaces del vehículo dentro del conjunto. Esto hace que los módulos de lámparas sean importantes incluso cuando más funciones de control se trasladan a la electrónica del vehículo. Los fabricantes de automóviles también evalúan estos conjuntos en cuanto a ajuste, estilo, durabilidad y rendimiento regulatorio.
Se prevé que los sensores y las cámaras crezcan a una CAGR del 12,01% hasta 2031. Estos componentes ayudan al sistema a interpretar el tráfico, las condiciones de la carretera y otras entradas antes de cambiar la salida de luz. Su función aumenta la importancia del procesamiento de datos y la integración del sistema en la selección de proveedores. Los controladores y las unidades de control electrónico también se vuelven más relevantes a medida que evolucionan las arquitecturas eléctricas de los vehículos. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte dependerá cada vez más de la coordinación entre los proveedores de componentes en lugar del diseño aislado de lámparas.
Por Tecnología y Fuente de Luz:
El LED Está Consolidado, el Láser Tiene un Papel EspecializadoEl LED representó una participación del 64,19% en 2025 en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte. La tecnología cuenta con una base de suministro desarrollada y se adapta a muchos diseños actuales de iluminación vehicular. Los sistemas LED pueden respaldar una gestión detallada del haz al tiempo que cumplen con los requisitos de empaquetado y energía. Las opciones de xenón, HID y halógeno están menos alineadas con la dirección de los nuevos sistemas adaptativos. El OLED y el Micro-LED siguen siendo relevantes para diseños que requieren formatos delgados o un control visual más preciso.
Se prevé que la iluminación láser crezca a una CAGR del 16,13% hasta 2031. Su mayor alcance de iluminación frontal puede ser relevante para ciertas aplicaciones de vehículos de alta velocidad y premium. Valeo SE y Appotronics han descrito una colaboración de iluminación frontal que combina haz de conducción adaptativo, proyección en carretera y funciones de visualización. Estos esfuerzos muestran cómo las soluciones láser pueden posicionarse como parte de un sistema multifunción en lugar de solo como fuente de luz. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte aún necesitará que los proveedores aborden el costo y la durabilidad antes de que dichos sistemas puedan ir más allá de aplicaciones más limitadas.
Por Funcionalidad:
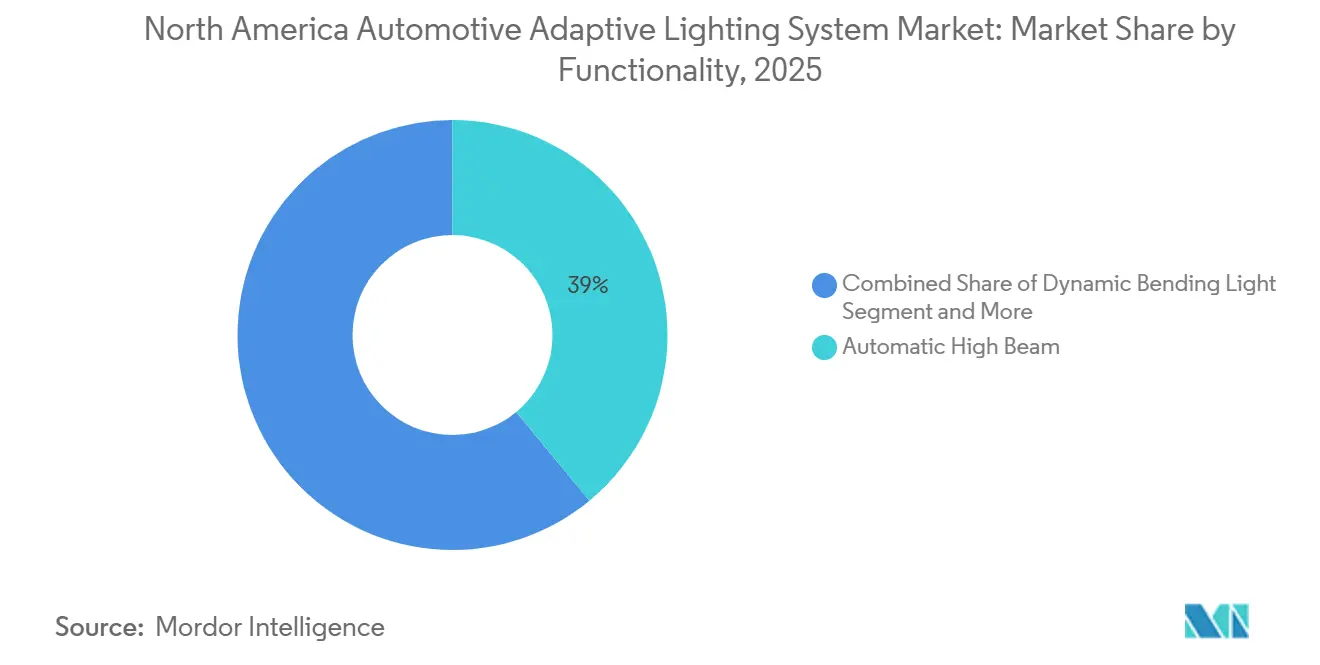
La Luz Alta Automática Está Consolidada, el Sistema de Iluminación Frontal Adaptativa se ExpandeLa luz alta automática representó una participación del 39,01% en 2025 en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte. Era compatible con el enfoque regulatorio anterior de los Estados Unidos y ganó adopción antes de que estuviera disponible la certificación del haz de conducción adaptativo. Su amplia presencia la convierte en un punto de entrada familiar para conductores y fabricantes de automóviles. A medida que se disponga de sistemas más capaces, puede servir como función de referencia dentro de un paquete de iluminación más amplio. Las funciones de curvado dinámico y de giro pueden basarse en capacidades de detección y control relacionadas.
Se prevé que el sistema de iluminación frontal adaptativa crezca a una CAGR del 13,01% hasta 2031. La función puede combinar cámaras, actuadores y controladores de haz para ajustar la iluminación según las condiciones de conducción cambiantes. Una vez instalada esa infraestructura, los fabricantes de automóviles pueden añadir capacidades relacionadas a través de la misma arquitectura vehicular. Esto respalda relaciones más duraderas con los proveedores cuando se selecciona un sistema para una plataforma. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte está moldeado por este paso de una función a un conjunto conectado de capacidades de iluminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Los Programas OEM Continúan Definiendo la Adopción del SistemaEl OEM representó una participación del 83,94% en 2025 en el mercado de sistemas de iluminación adaptativa automotriz de América del Norte. La calibración e integración específicas del vehículo hacen que la instalación en fábrica sea la ruta más práctica para los sistemas adaptativos con todas las funciones. El módulo de iluminación debe funcionar con el conjunto de sensores del vehículo, la geometría de la suspensión y los controles de software. Este ajuste técnico le da a los fabricantes de automóviles un papel importante en el ritmo de adopción. También favorece a los proveedores que pueden cumplir con los largos requisitos de desarrollo y validación de programas.
Se prevé que el mercado de posventa crezca a una CAGR del 9,65% hasta 2031. Algunos propietarios de vehículos pueden buscar actualizaciones permitidas al hardware o las funciones de iluminación compatibles después de la compra. La oportunidad es más limitada para los sistemas que requieren una calibración extensa y una estrecha integración con la electrónica de fábrica. La información de seguridad de la NHTSA confirma que los ajustes de los faros adaptativos pueden abordarse mediante acciones de software en los casos apropiados. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte requerirá vías claras de cumplimiento y servicio antes de que la actividad de posventa pueda ampliarse de manera significativa.
Análisis Geográfico
Mercado de Sistemas de Iluminación Adaptativa Automotriz de Estados Unidos
Estados Unidos representó el 80,98% de los ingresos regionales en 2025 y se prevé que crezca a una CAGR del 7,19% hasta 2031. Sigue siendo la principal fuente de demanda de vehículos dentro del mercado de sistemas de iluminación adaptativa automotriz de América del Norte. El marco establecido en Estados Unidos para los faros de conducción adaptativa ha proporcionado a los programas de vehículos una orientación más clara en materia de cumplimiento normativo. Las plataformas de los grandes fabricantes de automóviles y la actividad en torno a los vehículos eléctricos respaldan la demanda de paquetes de iluminación de mayor funcionalidad. Koito ha declarado que tiene previsto desarrollar productos de faros de conducción adaptativa para Estados Unidos, lo que indica la preparación de los proveedores para programas regionales de mayor alcance.
Mercado de Sistemas de Iluminación Adaptativa Automotriz de Canadá
Canadá desempeña un papel diferenciado, ya que sus programas de vehículos contaron con una base de ingeniería más temprana para las tecnologías de haz adaptativo. La demanda está vinculada a la renovación del parque vehicular, la adopción de vehículos eléctricos y la integración de la producción canadiense con los programas estadounidenses. Los corredores automotrices de Ontario y Quebec se conectan con una red de fabricación más amplia en la región de los Grandes Lagos. La similitud de los requisitos técnicos en Canadá y Estados Unidos puede reducir la necesidad de diseños de iluminación independientes. Esta alineación puede favorecer un abastecimiento transfronterizo eficiente para el mercado de sistemas de iluminación adaptativa automotriz de América del Norte.
Mercado de Sistemas de Iluminación Adaptativa Automotriz de México
México es un actor relevante como ubicación de fabricación y cadena de suministro de lámparas, cámaras y componentes electrónicos asociados. La producción regional puede ayudar a los proveedores a atender los programas de vehículos con destino a Estados Unidos con rutas logísticas más cortas. Koito inició la producción en su segunda planta de San Luis Potosí en abril de 2026 para atender a los clientes de América del Norte. La fabricación local también ofrece a los proveedores una vía para responder a la demanda de los fabricantes de automóviles en materia de contenido regional. El papel de México seguirá estando ligado a la fiabilidad de su base de proveedores y a sus vínculos con las operaciones de ensamblaje de Estados Unidos y Canadá.
Panorama Competitivo
El mercado de sistemas de iluminación adaptativa automotriz de América del Norte tiene una concentración moderada porque los principales proveedores ocupan posiciones significativas sin una participación combinada dominante. Koito Manufacturing Co., Ltd., Valeo SE, FORVIA HELLA, Marelli Holdings Co., Ltd. y Stanley Electric Co., Ltd. se encuentran entre los proveedores establecidos más importantes. Sus posiciones reflejan una larga experiencia en iluminación vehicular, relaciones establecidas con fabricantes de automóviles y amplias capacidades de fabricación. La competencia está cambiando a medida que las funciones de iluminación requieren vínculos más estrechos con la detección, la electrónica y el software. Esto crea presión sobre los proveedores que ofrecen hardware de lámparas sin respaldar capacidades de control o integración.
Koito Manufacturing Co., Ltd. está ampliando la producción regional y ha identificado ofertas de haz de conducción adaptativo para el mercado de los Estados Unidos. FORVIA HELLA ha llevado su tecnología FlatLight a la producción en serie, mostrando un trabajo continuo en diseños de iluminación compactos. Valeo SE ha utilizado asociaciones para desarrollar funciones de iluminación frontal basadas en láser y otras aplicaciones de iluminación. Estas acciones muestran que las empresas líderes están combinando el desarrollo de productos con relaciones de fabricación y tecnología. El mercado de sistemas de iluminación adaptativa automotriz de América del Norte recompensa a los proveedores que pueden pasar del trabajo de diseño a la producción vehicular validada.
Los proveedores especializados pueden mantener un papel en las flotas, el mercado de posventa y las categorías de vehículos donde el soporte de servicio y el conocimiento de la aplicación son importantes. Los nuevos participantes enfrentan requisitos sustanciales de validación vehicular, seguridad de software y cumplimiento normativo. El auge de las funciones de haz gestionadas por software puede crear oportunidades para empresas con sólida experiencia en electrónica. También puede aumentar las obligaciones de garantía y soporte para los proveedores de iluminación establecidos. La posición competitiva de cada empresa dependerá de su capacidad para cumplir con los requisitos de los fabricantes de automóviles en hardware, software y operaciones regionales.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz de América del Norte
-
Koito Manufacturing Co., Ltd.
-
Valeo SE
-
FORVIA HELLA
-
Marelli Holdings Co., Ltd.
-
Stanley Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte Empresas cubiertas en este informe
- ams-OSRAM AG
- Aptiv PLC
- Continental AG
- DENSO Corporation
- FORVIA HELLA
- Gentex Corporation
- Hyundai Mobis Co., Ltd.
- J.W. Speaker Corporation
- Johnson Electric Holdings Limited
- Koito Manufacturing Co., Ltd.
- Lear Corporation
- LG Electronics Inc. and ZKW Group
- Marelli Holdings Co., Ltd.
- Magna International Inc.
- North American Lighting, Inc.
- OPmobility SE
- Robert Bosch GmbH
- Stanley Electric Co., Ltd.
- Valeo SE
- Varroc Engineering Limited
Desarrollos recientes de la industria en Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte
- Mayo de 2026: Audi anunció que sus faros Matrix LED adaptativos de próxima generación estarán disponibles en los Estados Unidos en el próximo SUV de tres filas Q9, habilitados de fábrica por primera vez.
- Marzo de 2026: Valeo SE presentó Panovision, una pantalla de visualización frontal de pilar a pilar que proyecta datos de conducción y alertas de seguridad en todo el parabrisas, junto con los e-Chromic Glasses que ajustan la tonalidad mediante Bluetooth utilizando datos de sensores y GPS.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte
El Mercado de Sistemas de Iluminación Adaptativa Automotriz de América del Norte está segmentado por tipo de vehículo, aplicación, componente, tecnología y fuente de luz, funcionalidad, canal de ventas y país. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros (Sedanes, SUV y Vehículos Todoterreno y Vehículos Compactos), Vehículos Comerciales Ligeros y Vehículos Comerciales Medianos y Pesados. Por Aplicación, el mercado está segmentado en Iluminación Exterior (Iluminación Frontal e Iluminación Trasera) e Iluminación Interior. Por Componente, el mercado está segmentado en Controladores y ECUs, Sensores y Cámaras, Conjuntos de Lámparas, Actuadores y Motores, y Otros Componentes. Por Tecnología y Fuente de Luz, el mercado está segmentado en LED, Xenón e HID, Halógeno, Iluminación Láser y OLED y Micro-LED. Por Funcionalidad, el mercado está segmentado en Luz Alta Automática, Luces de Curvado Dinámico, Luces de Giro, Sistema de Iluminación Frontal Adaptativa (AFS) y Haz de Conducción Adaptativo (ADB). Por Canal de Ventas, el mercado está segmentado en Fabricante de Equipos Originales (OEM) y Posventa. Por País, el mercado está segmentado en Estados Unidos, Canadá y el Resto de América del Norte. Los pronósticos de mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Automóviles de Pasajeros | Sedanes |
| SUV y Vehículos Todoterreno | |
| Vehículos Compactos | |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados |
| Iluminación Exterior | Iluminación Frontal |
| Iluminación Trasera | |
| Iluminación Interior |
| Controladores y ECUs |
| Sensores y Cámaras |
| Conjuntos de Lámparas |
| Actuadores y Motores |
| Otros Componentes |
| LED |
| Xenón e HID |
| Halógeno |
| Iluminación Láser |
| OLED y Micro-LED |
| Luz Alta Automática |
| Luz de Curvado Dinámico |
| Luces de Giro |
| Iluminación Frontal Adaptativa |
| Haz de Conducción Adaptativo |
| Fabricantes de Equipos Originales |
| Posventa |
| Estados Unidos |
| Canadá |
| Resto de América del Norte |
| Por Tipo de Vehículo | Automóviles de Pasajeros | Sedanes |
| SUV y Vehículos Todoterreno | ||
| Vehículos Compactos | ||
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Aplicación | Iluminación Exterior | Iluminación Frontal |
| Iluminación Trasera | ||
| Iluminación Interior | ||
| Por Componente | Controladores y ECUs | |
| Sensores y Cámaras | ||
| Conjuntos de Lámparas | ||
| Actuadores y Motores | ||
| Otros Componentes | ||
| Por Tecnología y Fuente de Luz | LED | |
| Xenón e HID | ||
| Halógeno | ||
| Iluminación Láser | ||
| OLED y Micro-LED | ||
| Por Funcionalidad | Luz Alta Automática | |
| Luz de Curvado Dinámico | ||
| Luces de Giro | ||
| Iluminación Frontal Adaptativa | ||
| Haz de Conducción Adaptativo | ||
| Por Canal de Ventas | Fabricantes de Equipos Originales | |
| Posventa | ||
| Por País | Estados Unidos | |
| Canadá | ||
| Resto de América del Norte | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de sistemas de iluminación adaptativa automotriz en América del Norte?
La aprobación en los Estados Unidos de los faros de haz de conducción adaptativo ha dado a los fabricantes de automóviles una vía de cumplimiento más clara. La adopción también está respaldada por vínculos más estrechos entre la iluminación, los sensores del vehículo y los controles de software. Los SUV premium y los vehículos eléctricos proporcionan un entorno inicial para estas funciones.
¿Cuál es el tamaño del mercado de sistemas de iluminación adaptativa automotriz de América del Norte?
Se proyecta que el mercado de sistemas de iluminación adaptativa automotriz de América del Norte alcance los 8,51 mil millones de USD en 2031. Se proyecta que crezca desde 6,17 mil millones de USD en 2026 a una CAGR del 6,63%. Las perspectivas reflejan la adopción esperada en los programas de vehículos y la base de suministro regional.
¿Qué tipo de vehículo lidera la demanda de sistemas de iluminación adaptativa?
Los automóviles de pasajeros lideraron con una participación del 72,09% en 2025. Los SUV premium y los vehículos todoterreno son importantes porque sus diseños pueden acomodar características de iluminación avanzada. Los vehículos comerciales medianos y pesados tienen la tasa de crecimiento proyectada más alta entre los tipos de vehículos.
¿Qué tecnología de iluminación crece más rápido en América del Norte?
Se prevé que la iluminación láser crezca a una CAGR del 16,13% hasta 2031. Puede respaldar aplicaciones de iluminación especializadas, de largo alcance y multifunción. Un uso más amplio dependerá de cómo los proveedores aborden el costo, la durabilidad y los requisitos de los programas de vehículos.
¿Por qué los OEM dominan las ventas de iluminación adaptativa?
La instalación OEM respalda la calibración específica del vehículo requerida entre los módulos de iluminación, los sensores, la geometría de la suspensión y los controles de software. Esto hace que la integración en fábrica sea la ruta práctica para los sistemas con todas las funciones. Los proveedores deben, por lo tanto, cumplir con los requisitos de validación y desarrollo de programas de los fabricantes de automóviles.