
南米自動車用アダプティブ照明システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
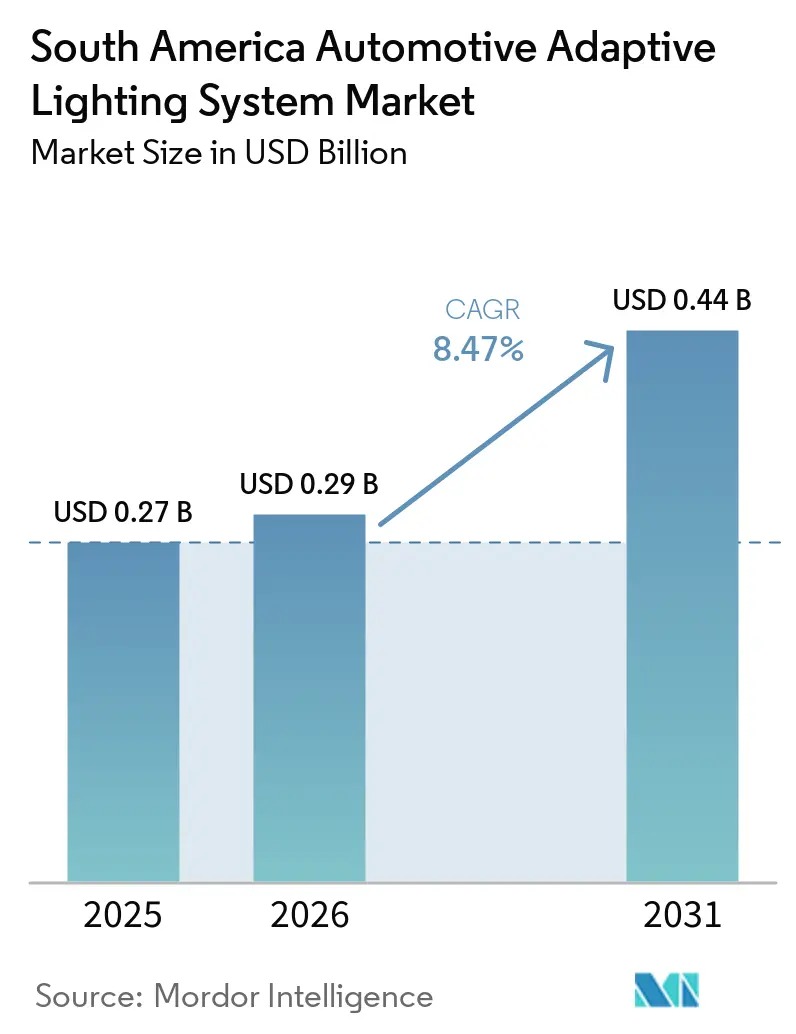
| 基準年の市場規模 (2025) | 0.27 十億米ドル |
| 市場規模 (2026) | 0.29 十億米ドル |
| 市場規模 (2031) | 0.44 十億米ドル |
| Growth Rate (2026 - 2031) | 8.47 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米自動車用アダプティブ照明システム市場分析
南米自動車用アダプティブ照明システムの市場規模は2025年に0.27 ビリオン 米ドルと評価され、2026年の0.29 ビリオン 米ドルから2031年には0.44 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.47%です。南米自動車用アダプティブ照明システム市場は、LED採用の拡大、安全関連車両機能の増加、夜間視認性向上への需要によって形成されています。車両メーカーは設計プロセスの早い段階から照明システムを統合しており、後付けアップグレードよりも工場設置システムの重要性が高まっています。電動化により、新しい車両プラットフォームが照制御を他の電子機能と統合できるため、車両あたりの照明コンテンツも増加しています。エントリーレベルの車両ではコストが依然として重要であるため、サプライヤーは低価格モデルに適合するシンプルなアダプティブ機能の提供に取り組んでいます。ブラジルは、車両組立、大規模な稼働中フリート、広範な交換部品基盤を兼ね備えているため、地域活動の中心であり続けています。
主要レポートのポイント
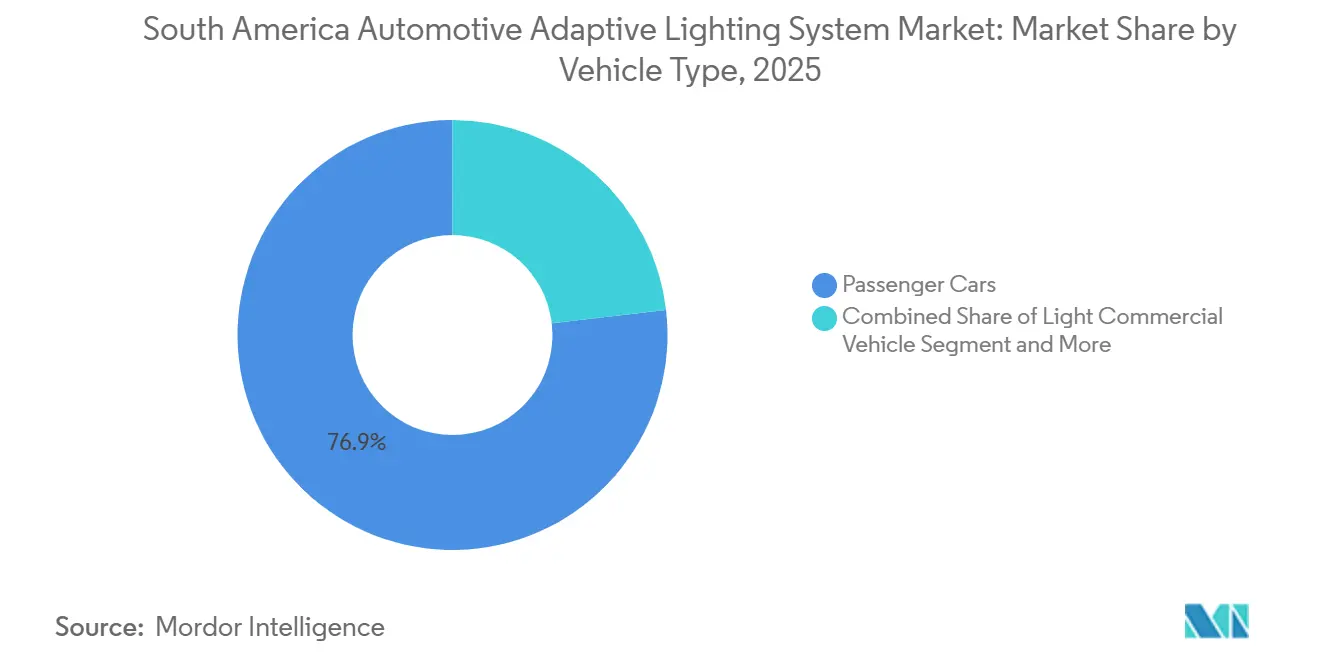
- 車両タイプ別では、乗用車が2025年の収益の76.86%を占め、二輪車は2031年までに11.13%のCAGRで成長すると予測されています。
- システムタイプ別では、アダプティブフロント照明システムが2025年の収益の58.41%を占め、路面投影照明システムは2031年までに15.18%のCAGRで成長すると予測されています。
- コンポーネント別では、ランプアセンブリが2025年の収益の52.26%を占め、センサーおよびカメラは2031年までに13.16%のCAGRで成長すると予測されています。
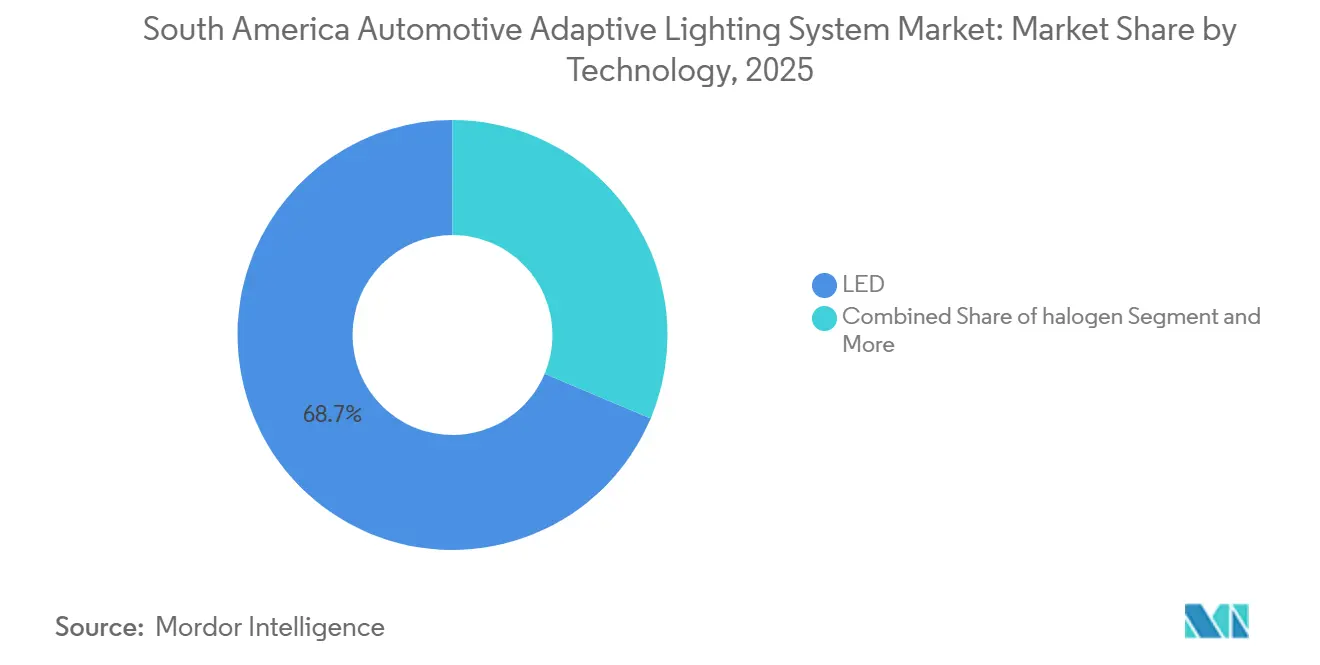
- 技術別では、LEDが2025年の収益の68.66%を占め、マトリックスLEDは2031年までに10.12%のCAGRで成長すると予測されています。
- 用途別では、フロント照明が2025年の収益の66.61%を占め、歩行者・路面危険投影は2031年までに15.18%のCAGRで成長すると予測されています。
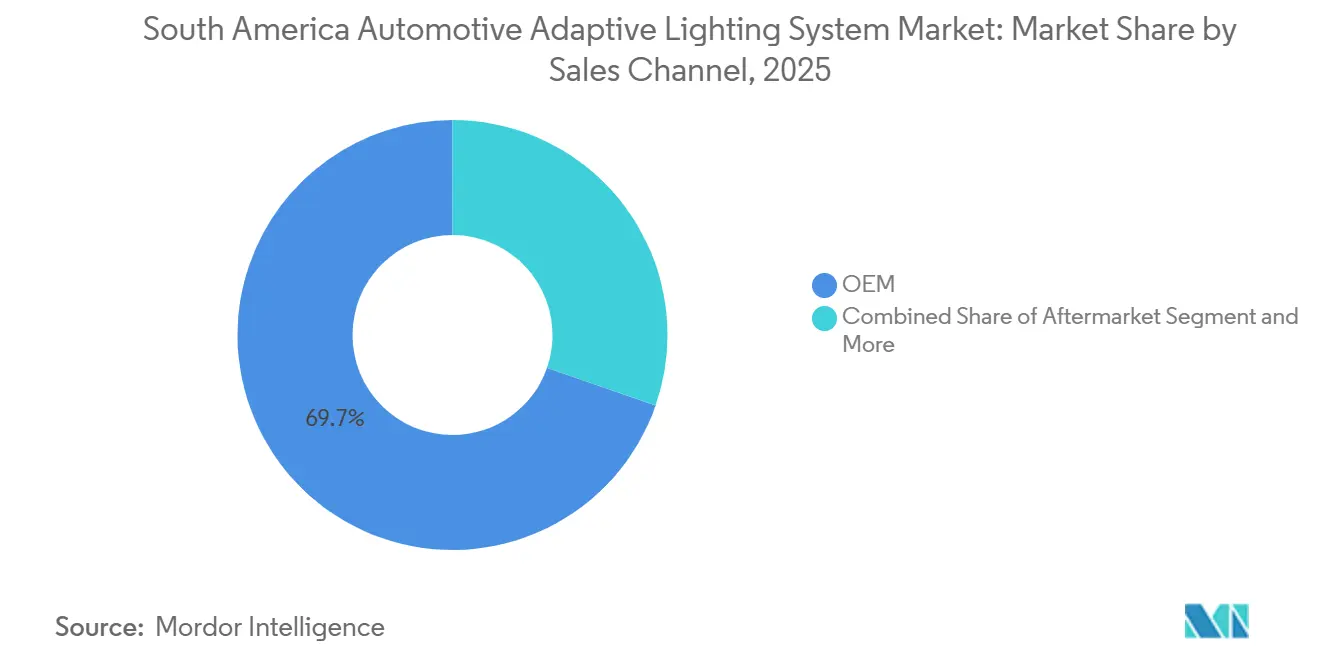
- 販売チャネル別では、OEMが2025年の収益の69.68%を占め、アフターマーケットは2031年までに8.15%のCAGRで成長すると予測されています。
- エンドユーザー別では、旅客モビリティが2025年の収益の74.81%を占め、商業輸送フリートは2031年までに11.13%のCAGRで成長すると予測されています。
- 国別では、ブラジルが2025年の収益の37.92%を占め、アルゼンチンは9.01%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米自動車用アダプティブ照明システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LEDおよびマトリックス照明の採用 | +2.5% | サンパウロ(ブラジル)、ミナスジェライス(ブラジル)、コルドバ(アルゼンチン)、ブエノスアイレス州(アルゼンチン) | 短期(2年以内) |
| 安全機能およびADAS機能の統合拡大 | +2.0% | サンパウロ(ブラジル)、ミナスジェライス(ブラジル)、ブエノスアイレス州(アルゼンチン)、アンティオキア(コロンビア) | 中期(2~4年) |
| 車両あたりの照明コンテンツの増加 | +1.5% | チリ(首都圏)、ウルグアイ、サンパウロ(ブラジル)、ボゴタ・クンディナマルカ(コロンビア) | 長期(4年以上) |
| 夜間走行の安全性向上への需要 | +1.0% | ブラジル(全国、リオデジャネイロ・サンパウロ・ミナスジェライスに集中)、コロンビア、チリ | 中期(2~4年) |
| 輸入車仕様による技術移転の加速 | +0.8% | サンパウロ(ブラジル)、ブエノスアイレス州(アルゼンチン)、首都圏(チリ) | 短期(2年以内) |
| 老朽化した車両パークからの後付け需要 | +0.5% | ブラジル(全国)、アルゼンチン(全国、大ブエノスアイレスおよびコルドバ州に集中) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
LEDおよびマトリックス照明の段階的採用
LEDは現在、南米自動車用アダプティブ照明システム市場全体でアダプティブヘッドランプシステムの主要な技術基盤となっています。既存のヘッドランプ設計と組み合わせて使用できるため、車両メーカーがより幅広いモデルにLED照明を搭載することが容易になっています。マトリックスLEDシステムはさらに精密な制御を可能にし、個々の発光素子を調整して他の道路利用者周辺の照明を管理できます。この機能は、ドライバーが強力な前方視認性を必要としながらもグレアを避けなければならない都市間道路で特に重要です。Koitoがアメリカ大陸での生産能力を拡大した際にブラジル事業への投資が含まれており、サプライヤーが地域における高度なヘッドランプアセンブリへの継続的な需要を見込んでいることが示されています。したがって、南米自動車用アダプティブ照明システム市場は高度な照明のためのより明確な地域供給経路を持っていますが、マトリックスシステムは近い将来、高価格帯の車両に多く見られる状況が続くでしょう。
安全機能およびADAS機能のOEM統合の拡大
車両安全要件により、メーカーは照明をより広範な電子安全パッケージの一部として検討するようになっています。カメラ、センサー、照明制御が連携することで、車両が道路状況を識別し、周囲の交通に対応できるようになります。アダプティブハイビーム機能と制御されたビームパターンは、このアプローチに自然に適合します。南米自動車用アダプティブ照明システム市場は、これらの機能が後からオプション装備として追加されるのではなく、車両開発段階で仕様化される場合に恩恵を受けます。これにより、安全関連システムを更新している車両メーカーにとって、信頼性の高い地域エンジニアリングサポートの価値も高まります。
電動化による車両あたりの照明コンテンツの増加
電気自動車は、同等の従来型車両と比較して、LEDヘッドランプとより統合された電子制御を備えて登場することが多いです。これにより、車両メーカーはヘッドランプを独立した機能として扱うことなく、アダプティブ照明機能を追加するための実用的な基盤を得られます。電子制御ユニット、センサー、照明ドライバーを同一の車両アーキテクチャの一部として開発できるため、この連携は重要です。チリ、ウルグアイ、ブラジルは電気自動車の普及が拡大しているため、このパターンにおける重要な地域です。国際エネルギー機関は、2025年の見通しにおいて、南米を含む新興市場での電気自動車採用の継続的な成長を指摘しています[1]グローバルEV見通し2025、
IEA、iea.org。したがって、南米自動車用アダプティブ照明システム市場は、新しい車両ごとに搭載される技術コンテンツの段階的な増加から恩恵を受けることができます。
夜間走行の安全性向上に対する消費者需要
夜間走行は、ドライバー、フリートマネージャー、車両購入者にとって重大な安全上の懸念事項であり続けています。ブラジルの道路貨物・輸送協会は、連邦高速道路での死亡事故の47.8%が夜間に発生したと報告しています[2]CNT輸送機関、連邦高速道路での事故により160億8,000万レアルのコストが発生し、行動とインフラの課題が浮き彫りに、
全国輸送連盟、cnt.org.br。前方照明の改善により、ドライバーが道路端、歩行者、変化する交通状況をより早く識別できるようになります。これは乗用車、配送フリート、夜間に長時間道路を走行するライドヘイリング事業者にとって重要です。サプライヤーは、中価格帯の車両に適合できる基本的な自動ハイビームおよびレベリング機能を提供することで対応しています。したがって、南米自動車用アダプティブ照明システム市場は、スタイリングやプレミアム車両のポジショニングを超えた安全性のユースケースによって支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高コストなマトリックスモジュールおよびセンサー・電子パッケージ | -2.0% | ブラジル(北東部・中西部)、アルゼンチン(全国)、ペルー、南米その他 | 長期(4年以上) |
| エントリーレベル車両における価格感応度 | -1.5% | ブラジル(北東部・中西部)、アルゼンチン(全国)、コロンビア、ペルー | 中期(2~4年) |
| 規制の断片化と認証の遅延 | -1.2% | アルゼンチン、コロンビア、ペルー、ウルグアイ、南米その他 | 長期(4年以上) |
| キャリブレーションおよび熟練サービスの制約 | -0.8% | ブラジル(内陸州)、アルゼンチン(ブエノスアイレス以外の州)、コロンビア、ペルー、南米その他 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マトリックスモジュールおよびセンサー・電子パッケージの高コスト
マトリックスLEDシステムには、精密な光学系、電子ドライバー、冷却装置、ソフトウェア制御が必要です。これらの要素により、基本的なLEDやハロゲン照明よりもシステムコストが高くなります。高度な電子部品の輸入依存は、地域のサプライヤーや車両メーカーにとってコスト上の課題をより持続的なものにする可能性があります。部品が国境を越えて調達される場合、為替変動が購買決定を複雑にすることもあります。現地組立により納期の信頼性が向上し、一部の物流コストを削減できますが、輸入電子部品への依存を完全に排除することはできません。南米自動車用アダプティブ照明システム市場では、車両価格が高度なヘッドランプパッケージをサポートしない場合、採用に限界が生じ続けるでしょう。
エントリーレベル車両における価格感応度
エントリーレベルおよびコンパクト車両は、地域の車両需要の多くを占めています。これらのモデルは機能予算が限られているため、メーカーは手頃な価格を維持するために基本的な照明構成を選択することが多いです。より高度なシステムは通常、数モデルサイクルをかけてプレミアムモデルから中価格帯の車両へと移行します。これにより、照明コンテンツの変化は即時ではなく段階的なものとなります。サプライヤーは、システム全体の再設計を必要とせずに従来のLEDハウジングに選択した機能を追加できるモジュール設計を検討しています。南米自動車用アダプティブ照明システム市場は、これらの設計が大量生産車両プラットフォームに適した価格で信頼性の高いパフォーマンスを提供できるかどうかにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車がリードし、二輪車がより速く成長
乗用車は2025年の車両タイプ別南米自動車用アダプティブ照明システム市場シェアの76.86%を占めました。その主導的な地位は、地域で販売される乗用車モデルにおけるLEDおよびアダプティブヘッドランプのより広い普及を反映しています。プレミアムおよびアッパーミドルレンジの車両がこれらのシステムの主要な参入ポイントとなっています。主要都市部の購入は、工場設置の照明パッケージを通じてこの技術に最初に触れることが多いです。メーカーはまた、乗用車のカメラやその他の安全関連機器とこれらの機能を連携させることができます。軽商用車は、配送・サービスフリートが多様な道路・交通状況で運行するため、需要の別の重要な部分を形成しています。フリート購入者は追加の照明コストと運営予算を比較するため、その採用はより選択的です。
二輪車は2031年までに11.13%のCAGRで拡大すると予測されており、車両タイプグループ内で最も速い成長率です。アダプティブLED機能は、特殊なオートバイから広く使用されている通勤者向けモデルへと移行し始めています。オートバイライダーは低視認性、不均一な路面、頻繁な交通状況の変化に直面することが多いです。これらの状況により、制御された照明とコーナリングサポートが関連する機能となります。技術の移転は依然としてコンポーネントコストとメーカーが耐久性のある設計を使用する能力に依存します。大型商用車は、フリートが安全性、信頼性、総運営コストに重点を置くため、異なる需要プロファイルを持っています。自動レベリングは、積載量が変化したり長距離貨物ルートを走行したりするトラックに関連する場合があります。ただし、フリート仕様が基本的な耐久性を優先する場合、完全なアダプティブシステムは限定的にとどまる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


システムタイプ別:アダプティブフロント照明システムが主要システムであり続ける
アダプティブフロント照明システムは2025年のシステムタイプ別地域収益シェアの58.41%を占めました。その地位は、多くの車両メーカーがすでに使用しているヘッドランプ設計との互換性を反映しています。これらのシステムは、まったく新しい車両アーキテクチャを必要とせずに照明動作を調整できます。これにより、メーカーはより幅広い乗用車にこの機能を導入できます。アダプティブドライビングビームシステムも、高仕様の輸入セダンやスポーツユーティリティビークルでより一般的になっています。他の車両が検出された場合に照明をより選択的に管理できます。自動ハイビームアシストとダイナミックコーナリング機能もプレミアムモデルで確立されています。
路面投影照明システムは2031年までに15.18%のCAGRで成長すると予測されており、システムタイプ内で最も速い成長率です。これらのシステムは、路面に警告や案内を投影することで道路関連情報を伝達できます。このコンセプトは、ドライバー、歩行者、自転車利用者が制約された道路空間を共有する密集した都市環境で関連性があります。また、デジタル制御ヘッドランプシステムのより広い開発にも適合します。必要な技術のため、初期の使用は輸入車やプレミアム車両に集中する可能性が高いです。自動ヘッドランプレベリングは、不均一なルートにさらされる軽商用フリートや車両にとってよりアクセスしやすいオプションを提供します。車両積載量が変化する際に一定のビーム方向をサポートできます。システムサプライヤーは、技術的能力と地域車両プログラムの実際のニーズのバランスを取る必要があります。
コンポーネント別:ランプアセンブリが現在最大の価値を提供
ランプアセンブリは2025年のコンポーネント別地域収益シェアの52.26%を占めました。ヘッドランプアセンブリはアダプティブ照明システムの物理的な中心であり続けています。光源、光学系、ハウジング、熱管理、取り付け構造を統合しています。車両メーカーは、性能、スタイリング、規制適合のためにこの統合ユニットに依存しています。光学モジュールとライトガイドは、光の形状と方向を決定するため依然として重要です。その設計により、外観とビーム品質が重要な車両プログラムでサプライヤーが製品を差別化できます。電子制御ユニットも、照明機能がカメラやドライバーアシスタンスシステムと接続するにつれてより高性能になっています。これにより、従来のランプサプライヤーと電子機器専門家の間の連携がますます重要になっています。南米自動車用アダプティブ照明システム市場が発展するにつれて、ランプアセンブリは最大のコンポーネントカテゴリーであり続けるでしょう。
センサーおよびカメラは2031年までに13.16%のCAGRで成長すると予測されており、コンポーネント中で最も速い成長率です。その成長は、システムがリアルタイムで交通、道路状況、周囲の車両に対応する必要性を反映しています。カメラは照明システムが対向車や前方の車両を識別するのに役立ちます。センサーと制御装置は、グレアを制限しながら有用な照明を維持するためにビームパターンを調整できます。LEDドライバーと電力電子機器も、ヘッドランプに個別に制御される多くの素子が含まれる場合により重要になります。これにより、照明アーキテクチャ全体の中でより多くの技術的価値が電子コンテンツに移行します。光学、電子、制御機能にわたる専門知識を持つサプライヤーは、統合された車両プログラムに対応するためにより有利な立場にある可能性があります。
技術別:LEDが最も広い地位を保ちながらマトリックスLEDが進歩
LEDは2025年の技術別地域収益シェアの68.66%を占めました。車両メーカーは、コンパクトな設計と効率的な動作をサポートするため、増加するモデル範囲でLED照明を使用しています。この技術はまた、アダプティブ照明で使用される電子制御機能にも適しています。乗用車での普及により、高度な照明が最も狭いプレミアムセグメントを超えて広がるのに役立っています。LED照明は、メーカーがすでにより統合された電子システムを使用している電気自動車で特に有用です。ハロゲンは低価格の新車や古い車両の交換需要において依然として関連性があります。修理コストと部品の入手可能性が主な決定要因である場合に引き続き支持されています。後付けLED製品は、確実に取り付けてサービスできる場合、時間をかけて設置基盤を広げる可能性があります。
マトリックスLEDは2031年までに10.12%のCAGRで成長すると予測されており、技術グループ内で最も速い成長率です。その主な利点は、他の道路利用者の周囲により精密に光を向ける能力です。これにより、ドライバーがビーム設定を頻繁に切りえることなく、照明の少ない道路での有用な照明を改善できます。この技術は依然として輸入プレミアム車両と高価値の地域モデルと最も密接に関連しています。より広い使用は、コンポーネントコストの低下と地域技術サポートの利用可能性に依存します。レーザー照明、OLED、デジタルライトプロセッシングは地域ではより初期段階にあります。主に特殊用途とトップクラスの車両プログラムに関連しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:フロント照明が最大のユースケース
フロント照明は2025年の用途別地域収益シェアの66.61%を占めました。ヘッドランプはアダプティブ機能がドライバーの視認性に最も直接的に結びついている場所です。車両メーカーはフロント照明を使用して、ロービーム、ハイビーム、コーナリング、自動制御機能を一つの領域に統合します。これにより、フロント照明は安全関連の車両設計において明確な位置を占めています。ハイビーム制御とロービーム適応は、変化する交通・道路状況に対応するため重要な関連用途です。メーカーは、車両が改善された安全装備または高い仕様レベルのために設計される際にこれらを含める場合があります。リア照明も統合された外装照明パッケージを通じて注目を集めています。このようなパッケージはプラットフォーム設計を簡素化し、車両ラインにより一貫したビジュアルアイデンティティを与えることができます。
歩行者・路面危険投影は2031年までに15.18%のCAGRで成長すると予測されており、用途内で最も速い成長率です。この機能は、ドライバーの走行ラインに可視的な警告や案内キューを配置できます。これは、歩行者の活動が多く、横断行動が不規則な都市部で関連性があります。ドライバーがダッシュボードのアラートにすぐに気づかない場合に情報を伝達する別の方法を提供します。この用途はまだ新興段階にあり、より高度なデジタルヘッドランプハードウェアが必要です。自動ビームレベリングは、積載量が変化したり不均一な路面で運行したりする車両にとってより即時的な役割を持っています。コーナリング照明もオートバイやスポーツユーティリティビークルでより関連性が高まっています。
販売チャネル別:OEMプログラムが最大の地位を占める
OEMは2025年の販売チャネル別地域収益シェアの69.68%を占めました。アダプティブヘッドランプは車両の電気システムやセンサーとの統合が必要なことが多いため、工場設置は依然として重要です。メーカーは、システムが生産中に含まれる場合、性能と適合性をより容易に検証できます。OEM供給はまた、車両保証要件と承認された修理手順をサポートします。認定サービスおよび純正部品サービスネットワークは、初期販売後も引き続き関連性があります。新しい車両の交換ユニットとキャリブレーションサポートを提供できます。アダプティブ照明システムの修理と調整の技術的複雑さにより、その役割が強化されています。独立したワークショップは、より高度なシステムに必要な機器を常に持っているわけではありません。したがって、OEMプログラムは南米自動車用アダプティブ照明システム市場における現在の収益への主要な経路であり続けるでしょう。
アフターマーケットは2031年までに8.15%のCAGRで成長すると予測されており、販売チャネル別で最も速い成長率です。古い車両は交換ランプ、LEDアップグレード、選択された後付け機能への需要を生み出します。保証期間外の所有者は、より広い選択肢と低いサービスコストを提供するため、独立したワークショップを選択する場合があります。製品が簡単な設置と信頼性の高い動作のために設計されている場合、このチャネルは拡大できます。基本的な自動ハイビームモジュールは、広範な再キャリブレーションを必要とするシステムよりもこの設定に適している場合があります。アフターマーケットに対応するサプライヤーは、幅広い車両カバレッジと明確なインストーラーサポートが必要です。また、さまざまな車両状態で一貫して性能を発揮できる製品も必要です。アフターマーケットはOEM需要に取って代わるものではありませんが、南米自動車用アダプティブ照明システム市場のアドレス可能な基盤を広げます。その成長は車両の経年、サービス能力、アップグレード製品の手頃な価格に関連しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:旅客モビリティが最大の需要を占める
旅客モビリティは2025年のエンドユーザー別地域収益シェアの74.81%を占めました。このグループには、個人の車両所有者と旅客モビリティプラットフォームを利用するドライバーが含まれます。夜間走行中の視認性と安心感がアダプティブ照明への関心の中心的な理由です。個人購入者は、新車の工場設置機能を通じてこれらのシステムに最初に触れる可能性が最も高いです。道路での走行時間が長いドライバーも、自動ビーム制御と優れた道路照明に価値を見出す場合があります。都市モビリティ事業者は、車両選択時に安全装備を考慮することでフリート仕様に影響を与えることができます。需要は、新しい車両と高仕様トリムがより一般的な場所で最も強くなっています。
商業輸送フリートは2031年までに11.13%のCAGRで成長すると予測されており、エンドユーザー中で最も速い成長率です。トラックや配送バンは長時間運行し、さまざまな道路で夜間に走行する場合があります。フリートマネージャーは、視認性をサポートしドライバーの作業負荷を軽減する照明機能に実際的な関心を持っています。自動レベリングとハイビームアシストは、車両積載量と走行条件が頻繁に変化する場合に関連する可能性があります。採用はコスト、耐久性、遠隔地でのシステムサービス能力に依存し続けるでしょう。公共交通機関と産業用車両事業者は採用の初期段階にあります。フリート購入と車両入札仕様を通じて、積極的な安全要件への露出が高まる可能性があります。商業フリートは成長するユースケースを提供しますが、旅客モビリティは依然として需要の主要な源泉です。
地理的分析
ブラジルは2025年の南米自動車用アダプティブ照明システム市場シェアの37.92%を占めました。その地位は、車両組立活動、大規模な稼働中フリート、発達した交換部品ネットワークによって支えられています。サンパウロは、メーカー、サプライヤー、関連エンジニアリング能力を兼ね備えているため、引き続き重要な拠点です。ブラジルはまた、地域における車両安全技術の採用において重要な役割を果たしています。照明・電子機器サプライヤーによる現地投資は、地域車両プログラムへの継続的な関心を示しています。同国の大規模な設置済みフリートは、交換・後付け製品の後の機会も生み出します。ただし、エントリーレベルの車両需要により、サプライヤーはシステムコストを管理する必要があります。
アルゼンチンは2031年までに9.01%のCAGRで成長すると予測されており、地域内で最も速い国レベルの成長率です。コルドバとブエノスアイレス州での輸入プレミアム車両と現地組立活動が、高仕様照明システムの使用をサポートしています。車両フリートの近代化も、購入者が新しい安全・視認性機能を検討する理由を生み出します。経済的な不安定さは依然として調達のタイミングに影響し、近期の投資決定への信頼を弱める可能性があります。チリとウルグアイは、電気自動車の採用がより電子的に統合された車両構成をサポートするため、異なるプロファイルを持っています。輸入電気自動車は多くの場合、LEDヘッドランプとより高度な照明機能を標準装備として搭載しています。コロンビアとペルーは、アダプティブ照明採用においてより初期段階の地域です。その需要は主に輸入車仕様と道路安全への関心の高まりによって支えられています。
南米その他のグループにはエクアドル、ボリビア、パラグアイ、ベネズエラが含まれます。これらの国々はアダプティブ照明採用の初期段階にあり、ほとんどの高度なシステムはプレミアム輸入車に搭載されています。現地組立活動が限られているため、工場指定システムの機会が制限されています。道路状況と不完全な技術承認プロセスも、より広い使用を遅らせる可能性があります。交換チャネルは、新車プログラムを待たずに古い車両にサービスを提供できるため、よりアクセスしやすい場合があります。それでも、インストーラーは適切な部品とシステムを安全に取り付けるための知識が必要です。貿易条件の改善により、将来的に高度な自動車部品の輸入に対する障壁が低下する可能性があります。地域の安全基準も、時間をかけて複数国の車両購買決定に影響を与える可能性があります。
競合環境
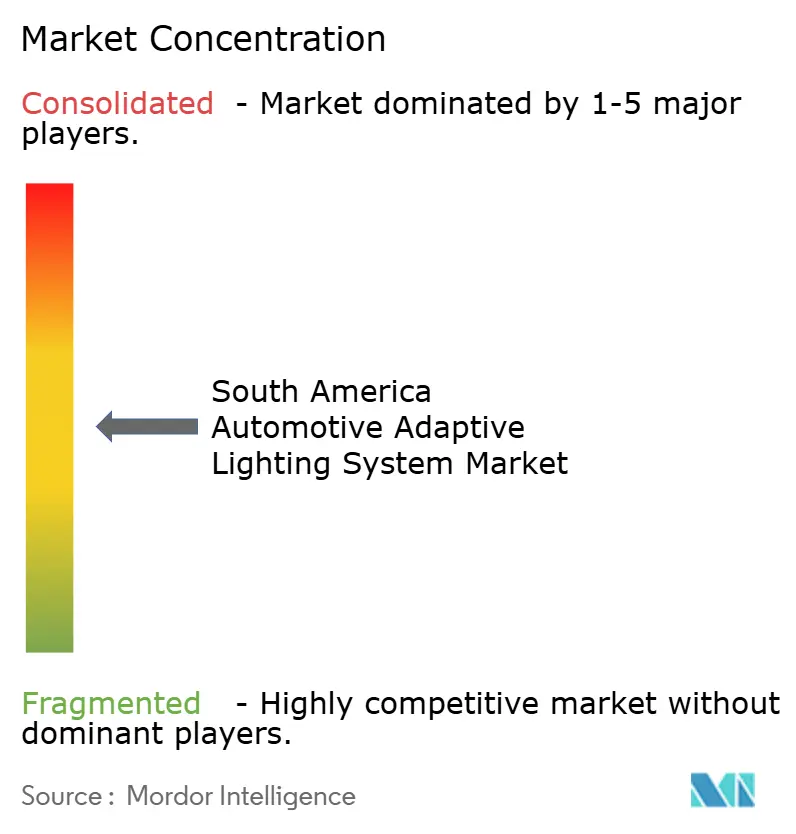
南米自動車用アダプティブ照明システム市場は、少数の確立された照明サプライヤーグループが主要な車両メーカーをサポートしているため、適度に集中しています。FORVIA HELLA、Valeo、Marelli、Koito、Stanley Electric、ZKWは、車両照明および関連電子システムの供給において長い経験を持っています。欧州のサプライヤーは光学設計とデジタル制御ビーム機能で認められています。日本のサプライヤーは、地域で事業を展開する日本の車両メーカーと強い関係を持っています。これらの確立された関係は、品質、納期、検証、地域プログラムサポートに対する高い期待を生み出します。上流のコンポーネントサプライヤーも、LED、ドライバー、センサー、関連電子機器の作業を通じてヘッドランプ性能に影響を与えます。制御システムとソフトウェアがより重要になっているため、競争はランプ自体に限定されません。
現地生産と現地パートナーシップがサプライヤー戦略においてより重要になっています。Koitoのアメリカ大陸での生産能力拡大にはブラジル事業が含まれており、地域生産のヘッドランプアセンブリへのアクセスをサポートしています。サプライヤーはまた、完全なプレミアムシステムのコストなしに高度な機能を必要とする車両プログラム向けに製品を適応させています。モジュール式制御ユニットは、完全なシステム再設計を必要とせずにLEDハウジングに選択した機能を追加できるため、一つの潜在的なアプローチです。これは交換チャネルと低コスト車両プログラムの両方で有用です。ArtebのMINDとの取り組みは、現地市場へのリーチと高度な照明技術へのアクセスを組み合わせることへの関心を示しています。Stanley Mobility Electricも、次世代ランプシステムの電子・制御コンポーネントへのより広い焦点を反映しています。これらの動きは、サプライヤーが光学だけでなく制御と統合における能力を構築していることを示しています。
機会は二輪車と初期保証期間を過ぎた車両の交換製品において最も明確です。地域の二輪車向けアダプティブ照明において、明確な支配的地位を持つサプライヤーはいません。これにより、通勤オートバイと現地修理ネットワークの実際のニーズを満たす製品の余地が生まれます。多数の車両が長年にわたって使用され続けているため、後付けの機会も重要です。サプライヤーは、アップグレード製品を安全に設置でき、ワークショップスタッフがサポートできることを確保する必要があります。専門的なキャリブレーションを必要とするプレミアムシステムは、独立したサービスチャネルを通じてスケールアップすることが引き続き困難です。よりシンプルで信頼性の高い機能を提供する企業は、より広い車両所有者グループにリーチできる可能性があります。
南米自動車用アダプティブ照明システム産業リーダー
Stanley Electric Co. Ltd
FORVIA HELLA
Valeo SA
Marelli Holdings Co., Ltd.
Koito Manufacturing Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:BMW 4シリーズカブリオがMパフォーマンスモデルとしてアルゼンチンで発売され、デュアルゾーン気候制御、12スピーカーのHarman Kardonサウンドシステム、アダプティブLEDヘッドライト、19インチホイールを搭載しています。
- 2026年6月:次世代Hyundai i20がブラジル市場で発売され、LEDヘッドランプ、12.3インチデジタルディスプレイ、ワイヤレス充電、Apple CarPlayおよびAndroid Auto、OTAアップデート、コネクテッドカー技術を搭載しています。


南米自動車用アダプティブ照明システム市場レポートの範囲
南米自動車用アダプティブ照明システム市場は、車両タイプ、システムタイプ、コンポーネント、技術、用途、販売チャネル、エンドユーザー、国別にセグメント化されています。
車両タイプ別では、市場は乗用車、軽商用車、中型・大型商用車、二輪車にセグメント化されています。システムタイプ別では、市場はアダプティブフロント照明システム、アダプティブドライビングビーム、自動ハイビーム、ダイナミックコーナリングライト、自動ヘッドライトレベリング、路面投影ヘッドライトにセグメント化されています。コンポーネント別では、市場はランプアセンブリ、電子制御ユニット(ECU)、センサーおよびカメラ、アクチュエーターおよびモーター、LEDドライバーIC、光学モジュール、配線・コネクター・ハーネスにセグメント化されています。技術別では、市場はハロゲ、キセノンおよび高輝度放電(HID)、LED、マトリックスLED、レーザー照明、OLEDおよび高度ディスプレイ技術にセグメント化されています。用途別では、市場はフロント照明、リア照明、ハイビームアシスト、ロービームアシスト、コーナリングライト、自動レベリング、グレアフリーハイビーム、歩行者検知・標識にセグメント化されています。販売チャネル別では、市場はOEM、アフターマーケット、認定ディーラーシップ、独立ガレージおよび小売業者にセグメント化されています。エンドユーザー別では、市場は乗用車所有者、商業フリート事業者、公共交通機関当局、産業・物流企業、個人車両愛好家にセグメント化されています。国別では、市場はブラジル、アルゼンチン、コロンビア、ペルー、チリ、ウルグアイ、南米その他にセグメント化されています。
| 乗用車 |
| 軽商用車 |
| 中型・大型商用車 |
| 二輪車 |
| アダプティブフロント照明システム |
| アダプティブドライビングビームシステム |
| 自動ハイビームアシストシステム |
| ダイナミックコーナリング照明システム |
| 自動ヘッドランプレベリングシステム |
| 路面投影照明システム |
| ランプアセンブリ |
| 電子制御ユニット |
| センサーおよびカメラ |
| アクチュエーターおよびステッパーモーター |
| LEDドライバーおよび電力電子機器 |
| 光学モジュールおよびライトガイド |
| 配線・コネクターおよび通信インターフェース |
| ハロゲン |
| キセノンおよび高輝度放電 |
| LED |
| マトリックスLED |
| レーザー照明 |
| OLEDおよびデジタルライトプロセッシング |
| フロント照明 |
| リア照明 |
| ハイビーム制御 |
| ロビーム適応 |
| コーナリング照明 |
| 自動ビームレベリング |
| グレアフリービームシェーピング |
| 歩行者・路面危険投影 |
| OEM |
| アフターマーケット |
| 認定サービスおよびOES |
| 独立ワークショップおよびインストーラー |
| 旅客モビリティ |
| 商業輸送フリート |
| 公共交通フリート |
| 産業・ユーティリティ車両 |
| 個人車両所有者 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| ペルー |
| チリ |
| ウルグアイ |
| 南米その他 |
| 車両タイプ別 | 乗用車 |
| 軽商用車 | |
| 中型・大型商用車 | |
| 二輪車 | |
| システムタイプ別 | アダプティブフロント照明システム |
| アダプティブドライビングビームシステム | |
| 自動ハイビームアシストシステム | |
| ダイナミックコーナリング照明システム | |
| 自動ヘッドランプレベリングシステム | |
| 路面投影照明システム | |
| コンポーネント別 | ランプアセンブリ |
| 電子制御ユニット | |
| センサーおよびカメラ | |
| アクチュエーターおよびステッパーモーター | |
| LEDドライバーおよび電力電子機器 | |
| 光学モジュールおよびライトガイド | |
| 配線・コネクターおよび通信インターフェース | |
| 技術別 | ハロゲン |
| キセノンおよび高輝度放電 | |
| LED | |
| マトリックスLED | |
| レーザー照明 | |
| OLEDおよびデジタルライトプロセッシング | |
| 用途別 | フロント照明 |
| リア照明 | |
| ハイビーム制御 | |
| ロビーム適応 | |
| コーナリング照明 | |
| 自動ビームレベリング | |
| グレアフリービームシェーピング | |
| 歩行者・路面危険投影 | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 認定サービスおよびOES | |
| 独立ワークショップおよびインストーラー | |
| エンドユーザー別 | 旅客モビリティ |
| 商業輸送フリート | |
| 公共交通フリート | |
| 産業・ユーティリティ車両 | |
| 個人車両所有者 | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| ウルグアイ | |
| 南米その他 |


レポートで回答される主要な質問
南米における自動車用アダプティブ照明システムの需要を促進しているものは何ですか?
LED採用、車両安全機能、電動化、夜間視認性向上への需要が需要を支えています。
南米でアダプティブ照明の需要が最も大きい車両タイプはどれですか?
乗用車は2025年の車両タイプ別収益で76.86%のシェアを持ちリードしています。
南米で最も速く拡大しているアダプティブ照明技術はどれですか?
マトリックスLEDは技術グループ内で2031年までに10.12%のCAGRで成長すると予測されています。
ブラジルが自動車用アダプティブ照明において重要な理由は何ですか?
ブラジルは車両生産、大規模な設置済みフリート、安全関連の政策動向、確立された交換部品基盤を兼ね備えています。
最終更新日:



