
アルゼンチン自動車用アダプティブライティングシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
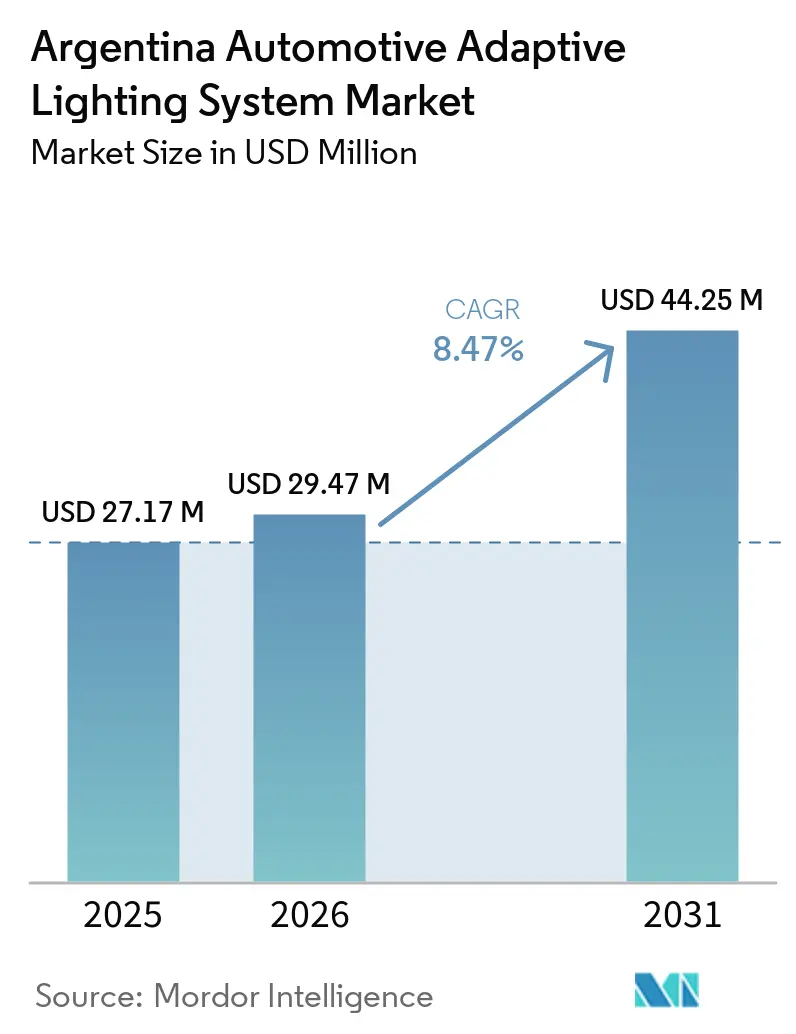
| 基準年の市場規模 (2025) | 27.17 百万米ドル |
| 市場規模 (2026) | 29.47 百万米ドル |
| 市場規模 (2031) | 44.25 百万米ドル |
| 成長率 (2026 - 2031) | 8.47 % |
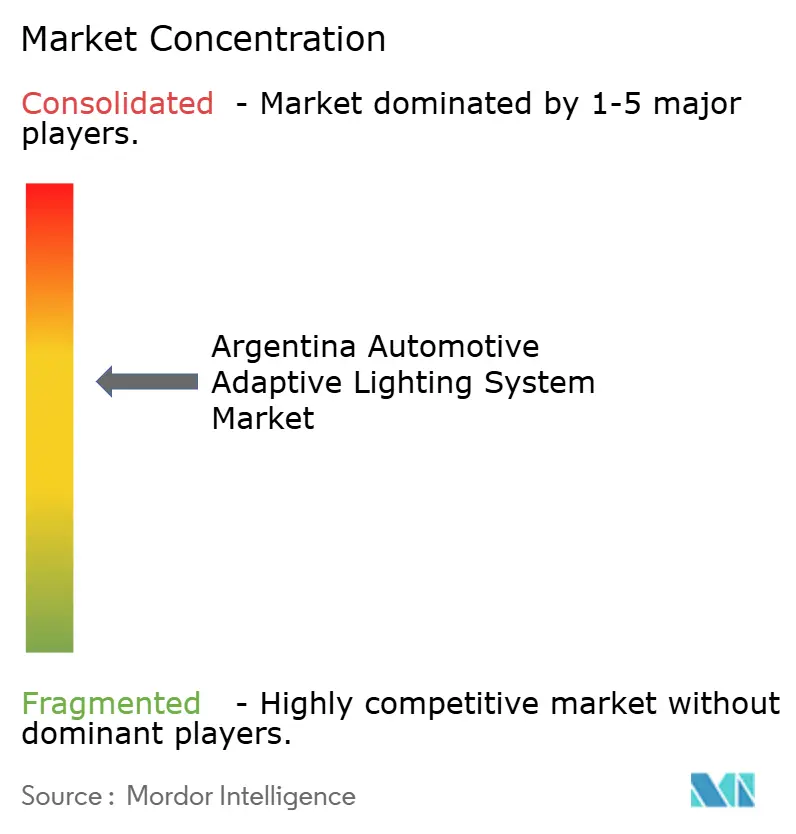
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン自動車用アダプティブライティングシステム市場分析
アルゼンチン自動車用アダプティブライティングシステム市場規模は2025年に2,717万米ドルと評価され、2026年の2,947万米ドルから2031年には4,425万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.47%です。メルコスールとの規制調和、パンデミック後の急速な生産回復、コルドバのコンポーネントクラスターへのインセンティブが、マトリックスLEDおよびカメラ連動ビームステアリング技術の採用に有利な条件を生み出しています。自動車メーカーは外国為替リスクを軽減するために高付加価値照明モジュールの現地化を進めており、ティア1サプライヤーはADASロードマップを支援するために知覚ハードウェアを統合しています。需要はまた、交換サイクルを延長する老朽化した車両フリートや、ADAS搭載車両に対して大幅な保険料割引を提供する保険会社からも恩恵を受けています。さらに、メルコスールが計画しているUN ECE車両照明規制の採用により、固体アダプティブドライビングビームを優先する大規模なモデルリフレッシュが引き起こされています。
主要レポートのポイント
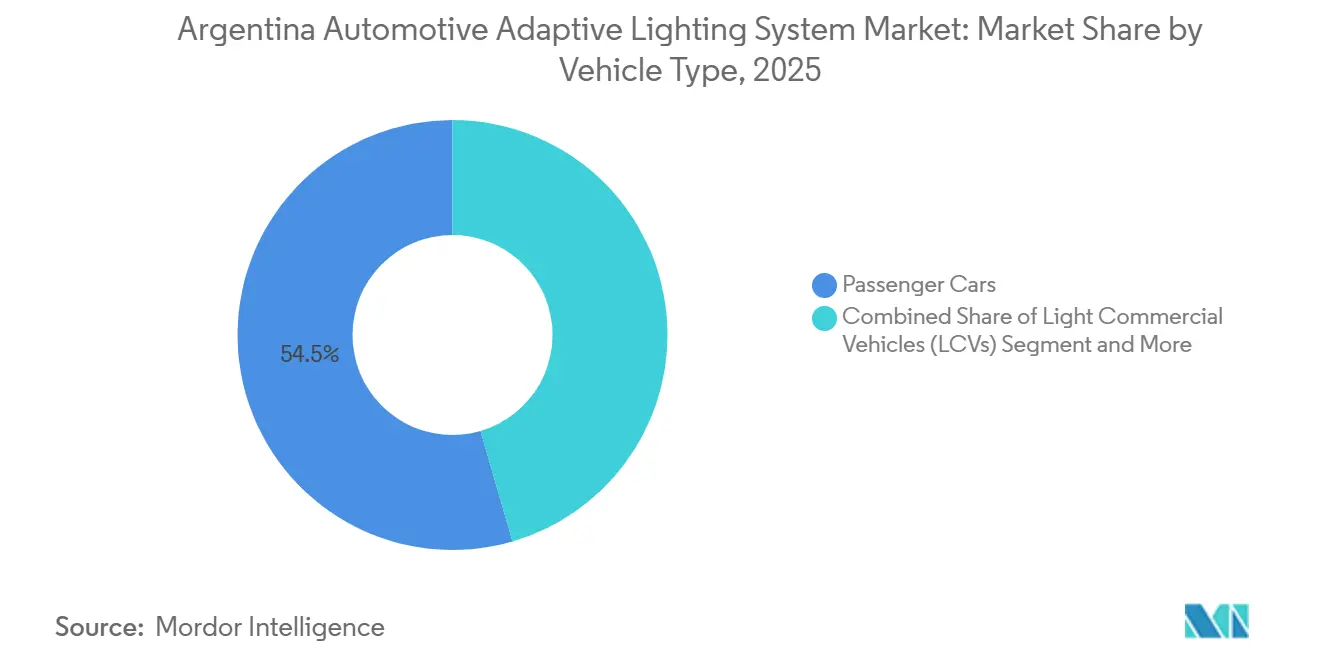
- 車両タイプ別では、乗用車が2025年のアルゼンチン自動車用アダプティブライティングシステム市場シェアの54.46%を占めてリードしており、一方で小型商用車は2031年までに9.55%のCAGRで成長すると予測されています。
- 照明タイプ別では、フロントアダプティブヘッドランプが2025年に63.41%の収益シェアを占めて優位を保っており、リアアダプティブテールランプは2031年までに9.64%のCAGRで成長する見込みです。
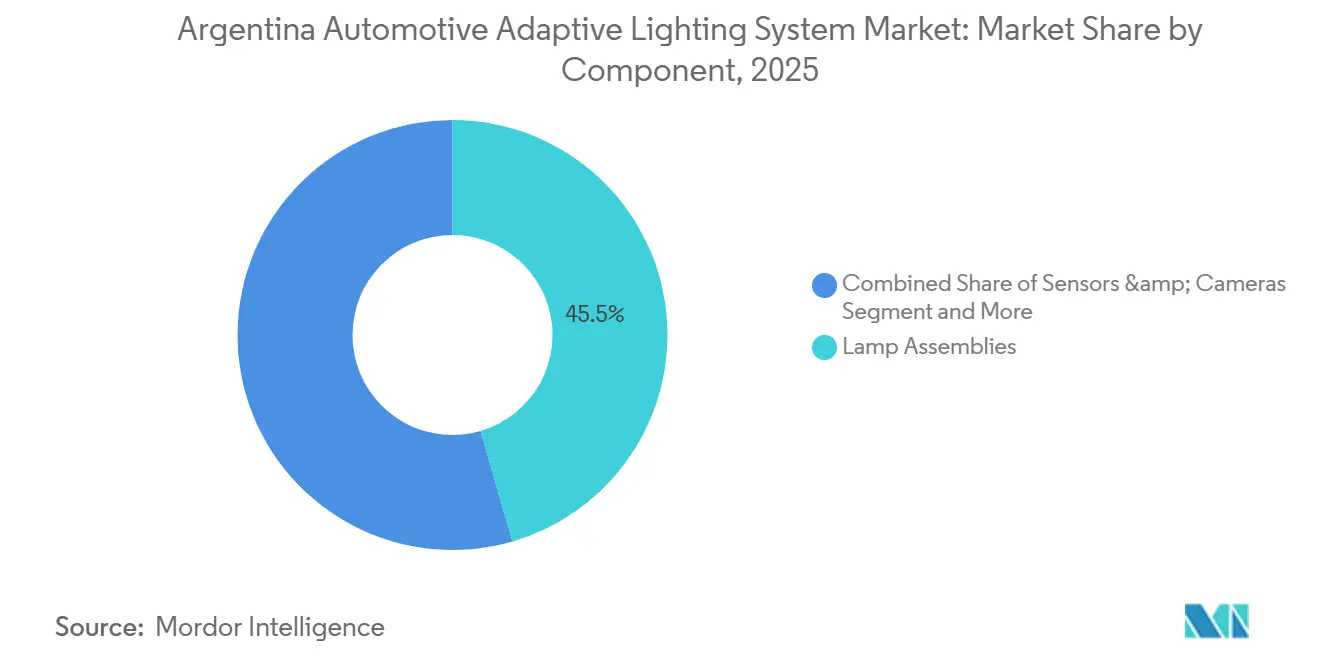
- コンポーネント別では、ランプアッセンブリーが2025年のアルゼンチン自動車用アダプティブライティングシステム市場規模の45.53%を占め、センサーは2026年から2031年の間に9.58%のCAGRを記録すると予測されています。
- 販売チャネル別では、OEM供給が2025年の収益の83.37%を獲得しており、アフターマーケットはOEグレードのアダプティブ部品の幅広い入手可能性により9.61%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アルゼンチン自動車用アダプティブライティングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| メルコスール2026年に向けたUN ECE R123照明コンプライアンスの強化 | +4.1% | 国内(アルゼンチン、ウルグアイ、パラグアイ、ブラジルの整合) | 短期(2年以内) |
| 車内安全性・快適性に対する消費者需要の増大 | +3.2% | 国内、グレーターブエノスアイレス、コルドバ、ロサリオ都市圏に集中 | 中期(2~4年) |
| パンデミック後の乗用車生産台数の回復 | +2.8% | 国内、コルドバおよびブエノスアイレスの製造拠点が主導 | 中期(2~4年) |
| コルドバLEDコンポーネントクラスターのインセンティブによる地域供給の強化 | +2.6% | コルドバ州、サンタフェおよびブエノスアイレスへの波及 | 長期(4年以上) |
| ADAS搭載車両に対する保険会社の保険料割引によるアダプティブ採用率の向上 | +1.9% | 国内、コルドバ州フリートでの早期採用 | 中期(2~4年) |
| スマート照明IPに関するメルコスール・EU技術移転協定 | +1.5% | 国内、サンパウロおよびブエノスアイレスのR&Dセンターからの技術普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メルコスール2026年に向けたUN ECE R123照明コンプライアンスの強化
輸入を合理化する動きとして、アルゼンチンは附属書5-Bの試験報告書を認定することに同意しました。しかし、この決定は課題を浮き彫りにしています。同国には認定試験ラボの能力が限られています。最近、認証費用が大幅に増加し、ユニットコストの顕著な上昇につながっています。この変化により、サプライヤーは増加した費用を相殺するために大量契約の獲得を目指す方向に向かっいます。一方、Valeoのようなグローバルなティア1サプライヤーは、ソフトウェア定義型LEDアレイを採用しています。これらの高度なシステムは無線でアップデートでき、進化する規制に対応するための高価なハードウェア再設計の必要性を回避できます [1]。
車内安全性・快適性に対する消費者需要の増大
アルゼンチンの老朽化したフリートは現在平均14.2年であり、車両を買い替えるオーナーは夜間の衝突回避のために工場装着のアダプティブLEDをますます求めています [2]。小型商用車登録の38%を占めるフリートバイヤーは、アダプティブライティングが指定された場合に低い保険料を交渉します。2024年に発売されたCorolla CrossとKardianは、主流トリムにアダプティブランプを採用し、この機能が高級オプションから基本的な安全要件へと移行したことを示しています。高い採用率はサプライヤーの回収期間を短縮し、コルドバを拠点とするLEDアセンブリラインを正当化します。このトレンドはまた、ディーラーネットワーク外でカメラアライメントとビームキャリブレーションを提供できるよう、ワークショップのスキルアップを促しています。
パンデミック後の乗用車生産台数の回復
生産量は過去の低水準から近年の大幅に高い水準へと著しく成長し、StellantisとToyotaが新プラットフォームを導入するにつれて近い将来も安定したパフォーマンスが期待されています。VolkswagenはヘネラルパチェコのプラントでAmarokの生産を拡大し、年間生産能力を引き上げており、アダプティブライティングが標準装備されています。国内生産の大部分を占めるコルドバは、サプライヤーがモジュールを現地化するにつれてリードタイムが短縮されるという恩恵を受けています。例えば、F2JLightingはマトリックス対応ラインを立ち上げた後、出荷サイクルを大幅に短縮しました。さらに、ペソの減価により輸入部品のコストが上昇し、OEMが照明ソリューションの国内調達を優先する傾向がさらに強まっています。
コルドバLEDコンポーネントクラスターのインセンティブによる地域供給の強化
州法10,622号は電子機器サプライヤーの総収入税を半減させます。一方、連邦政府令281/2023号は資本設備の加速償却を提供します。F2JLightingは工場への多額の投資により、複数のOEM向けに年間相当量のフルLEDヘッドランプを生産し、INTI Córdobaと協力して相当数の技術者を育成しています。コルドバ国立大学のフォトニクスラボへのアクセスにより、プロトタイプサイクルが大幅に短縮されています。照明コンポーネントに対するEU・メルコスール関税が段階的に低下するにつれて、アルゼンチン企業は早期に現地化の機会を捉え、欧州との本格的な競争が始まる前に規模を拡大できる立場に自らを置いています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アダプティブライティングモジュールの高い初期コスト | -2.4% | 国内、価格に敏感なコンパクトおよびサブコンパクトセグメトで最も顕著 | 中期(2~4年) |
| マクロ経済の不安定性と輸入ライセンスの遅延 | -1.8% | 国内、輸入業者および非統合サプライヤーへの集中的な影響 | 短期(2年以内) |
| カメラ・センサーキャリブレーションにおけるティア2のスキルギャップ | -1.3% | コルドバ、ブエノスアイレス、ロサリオの工業地帯 | 中期(2~4年) |
| 地域の型式認定および測光ラボの不足 | -0.9% | 国内、アフターマーケットおよび少量生産OEMのボトルネック | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アダプティブライティングモジュールの高い初期コスト
アダプティブLEDヘッドランプの追加により車両コストは大幅に増加します。このプレミアムは、販売の大部分が低価格帯で発生する市場において特に顕著です。アフターマーケットでは、特定の車両モデルの交換ユニットがハロゲン対応品と比較して大幅に高い価格で販売されています。指定期間中の通貨減価により、世界的な半導体価格の下落にもかかわらず、ドライバーICやカメラなどの輸入コンポーネントの価格がさらに上昇しました。その結果、OEMはアダプティブランプをミドルレベル以上のトリムに限定し、エントリーレベルとプレミアムモデルの間に明確な価格差を確保しています。地域生産がこのコスト格差を徐々に縮小しているものの、購買力が限られた消費者にとっては依然として障壁となっています。
マクロ経済の不安定性と輸入ライセンスの遅延
DJAIの許可はSIMIへと移行し、手続きを大幅に短縮しています。しかし、LEDやカメラなどの品目を含む多数の関税コードは依然として非自動ライセンスを義務付けています。これらのライセンスは外国為替へのアクセスを大幅に延長する可能性があります。数ヶ月分の安全在庫を維持するサプライヤーは資本が拘束され、通貨損失のリスクに直面しています。一方、政令384/2024号は中古部品の輸入を停止しました。この動きは、代替需要の相当部分に対応していたグレーマーケットを閉鎖しただけでなく、消費者をより高価なOEユニットへと誘導しました。これらの課題に対応するため、多国籍企業はペソの変動に対してヘッジを行い、在庫を戦略的に配置しています。これは小規模企業には模倣が困難な戦略です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:フリートの電動化が商用車の採用を促進
小型商用車は2031年までに9.55%のCAGRを記録すると予測されており、2025年の収益シェア54.46%を持つ乗用車を上回るペースで成長しています。乗用車は、ミドルレンジトリムにアダプティブLEDを標準装備したCorolla CrossとKardianの発売に支えられ、アルゼンチン自動車用アダプティブライティングシステム市場の基盤であり続けています。中型・大型トラックは12~15年の資産寿命とより厳しい回収ハードルにより遅れをとっていますが、Stellantisの設備投資はコンポーネント価格が下落すれば採用が広がることを示唆しています。現地化されたヘッドランプ生産は輸入リードタイムを削減し、OEMが規制サイクルと消費者需要に合わせてアダプティブ機能を追加できるようにしています。
商用セグメントにおけるアルゼンチン自動車用アダプティブライティングシステム市場の成長は、ラストマイル物流と振動耐性光学系を評価するフレックス燃料プラットフォームへのインセンティブによって拡大されています。乗用車の需要は安全意識の高まりと、現在平均8~10年の交換スパンを持つ車両と一致しています。セグメントミックスは均衡のとれた見通しを生み出しています。乗用車は地域工場の生産量を確保し、小型商用車はユニットあたりの平均以上の収益をもたらし、アルゼンチン自動車用アダプティブライティングシステム市場全体の軌道を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
照明タイプ別:リアモジュールがADAS統合を活用
フロントアダプティブヘッドランプは2025年の収益の63.41%を獲得し、UN ECE R123が施行されるにつれて技術の中核であり続けるでしょう。リアアダプティブテールランプは、OEMがUN ECE R48改正を満たすカメラ統合バックライトおよびシーケンシャルインジケーターを展開するにつれて、9.64%で複利成長する見込みです。MagnaのDrive Sensing Technologyはブラインドスポット検知と照明機能を統合し、部品表を削減してスタイリストにクリーンなデザインサーフェスを提供します。アルゼンチン自動車用アダプティブライティングシステム市場はこのように二重エンジンを示しています。規制がフロントモジュールを駆動し、デザインとADASの融合がリアを推進しています。
リア照明の拡大は、レーダーやカメラセンサーでフロントエンドのスペースが混雑しているコンパクト車両での容易なパッケージングからも恩恵を受けています。シーケンシャルテールライトはプレミアムSUVからサブコンパクトクロスオーバーへと移行し、アクセス可能な量を拡大しています。全体として、安全コンプライアンスとブランドアイデンティティの相互作用が、アルゼンチン自動車用アダプティブライティングシステム市場の両軸にわたって普及率を高めています。
コンポーネント別:センサーが最速の成長曲線を獲得
ランプアッセンブリーは2025年に45.53%という最大の収益シェアを維持しましたが、知覚と照明が融合するにつれてセンサーとカメラは9.58%のCAGRを達成するでしょう。KOITOによるCeptonの買収は固体LiDARをヘッドランプ内に配置し、統合コストを削減して無線アップグレードを可能にします。AptivのPULSEセンサーは360度カメラと超短距離レーダーを組み合わせており、OEMはこれをワンストップのADASイネーブラーとして見ています。コントローラーユニットも並行して進化していますが、より厳密な半導体統合がボードあたりのマージンを圧迫しています。その結果、アルゼンチン自動車用アダプティブライティングシステム市場は、成熟したランプセグメントと加速するセンサー層を組み合わせ、予測期間にわたって多層的な収益を確保しています。
センサーが急増する中でも、老朽化したフリートの交換需要がランプ量を支えています。Magneti Marelliは5,000以上のOEリファレンスをリストアップし、相当規模のアフターマーケットフローを維持しています。コネクターおよびハーネスのサブカテゴリーは、OEMがグローバルプラットフォームのインターフェースを標準化するにつれて着実ながら控えめな成長を見せており、アルゼンチン自動車用アダプティブライティングシステム産業をより広いサプライチェーンにさらに統合しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:OE部品が独立系業者に届くにつれてアフターマーケットが開放
OEMチャネルは2025年の収益の83.37%を獲得し、Stellantis、Toyota、Volkswagen、Renaultとの長期供給契約を反映しています。アフターマーケットはMagneti MarelliによるOEグレードのアダプティブモジュールの独立系ワークショップへの流通に牽引され、9.61%のCAGRで拡大すると予測されています。Boschのタブレット誘導キャリブレーションプラットフォームは能力へのアクセスを民主化することを目指していますが、ハードウェアコストが小規模店舗を阻んでいます。量が増加しスキルが拡大するにつれて、アフターマーケットはアルゼンチン自動車用アダプティブライティングシステム市場において重要なサポート役割を果たすでしょう。
OEM需要はVolkswagenのAmarokやStellantisのフレックス燃料ラインなどの生産拡大計画から引き続き恩恵を受け、地域ティア1向けのベースライン量を保証しています。地域工場を持つ垂直統合サプライヤーは通貨リスクとライセンス遅延に対してバッファーを持ち、保証期間が終了した後に早期のアフターマーケットシェアを支配する立場に置かれています。
地理的分析
アルゼンチンでは、アダプティブライティングのバリューチェーンは主にコルドバ、ブエノスアイレス、ロサリオに集中しています。国内の車両生産の主要ハブであるコルドバは、大幅な州税軽減の恩恵を受けています。これらのインセンティブはF2JLightingの大容量ヘッドランプ工場を支援し、同州を主要な生産センターとして位置づけています。ブエノスアイレスは国内の新車販売の大部分を占め、最大のディーラーネットワークを持ち、強いアフターマーケット需要を支えています。ゼネラルモーターズのピックアップ生産ラインを擁するロサリオは、生産量の小さなシェアを担い、コルドバの測光ラボに依存しており、型式認定サイクルを長引かせています。SIMI ライセンス改革により行政上のリードタイムは短縮されましたが、LEDとカメラの非自動分類は依然として大幅な外国為替遅延を生み出し、コルドバに拠点を置くサプライヤーに有利に働いています。
メンドーサやトゥクマンなどのティア2都市では、ディーラーカバレッジが限られているためキャリブレーションの空白地帯が生まれており、消費者の採用を制約しています。しかし、モバイルサービスユニットは新興の機会を示しています。EU・メルコスール関税の段階的引き下げが進むにつれて、コルドバの現地化電子機器の早期投資は、欧州からの輸入品から市場シェアを守る立場に同州を置いています。
アルゼンチンの自動車用アダプティブライティングシステム市場は、コルドバに生産とR&D活動が集中するコア・ペリフェリーのダイナミクスを示しており、同州の確立された自動車製造基盤とサプライヤーエコシステムに支えられています。グレーターブエノスアイレスは、高い車両保有台数、ディーラーの集中、および先進的な自動車技術の比較的強い消費者採用に牽引された主要な需要センターを代表しています。
競合ランドスケープ
グローバルなティア1企業であるHELLA、Valeo、Magneti Marelli、KOITO、OSRAM Continentalが契約量の相当なシェアを支配しています。これらの企業はUN ECE基準への迅速な準拠とバンドルされたADAS機能の提供によって設計採用を達成しています。一方、Flex-N-Gate Argentina、Cibie Argentina、FATE Lightingなどの地域インテグレーターは、OEMアセンブリラインへの近接性と低い労働コストを活かし、市場の相当部分を確保しています。
技術の収束が競合ランドスケープを再形成しています。KOITOによるCeptonの買収はLiDARをその傘下に取り込み、ValeoとamsOSRAMのパートナーシップはソフトウェア定義ピクセルへの道を開き、MagnaはADASセンサーをリアランプに組み込んでいます。コルドバを拠点とするF2JLightingは、マトリックス対応ユニットを生産し技術者のスキルアップを図る現地化アプローチで際立っています。
INTIの制約されたラボ能力は、意図せずして複数モデルの契約を持つ確立されたプレーヤーに有利に働き、新規参入者にとってのハードルを生み出しています。EU・メルコスールR&D基金は競争を激化させ、欧州サプライヤーに有利なコラボレーション条件を付与する予定です。クラウドキャリブレーションや後付けセンサーパックを導入するスタートアップは潜在的なサービスニッチを狙っていますが、型式認定と通貨の課題に直面しており、強固な資本が必要です。全体として、アルゼンチン自動車用アダプティブライティングシステム市場は、適度な集中度と動的な技術進化の融合を示しています。
アルゼンチン自動車用アダプティブライティングシステム産業リーダー
-
HELLA GmbH & Co. KGaA
-
Valeo SA
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd.
-
ams-OSRAM AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年1月:Hella GmbH & Co. KGaAは、次世代システムにアダプティブデイタイムランニングライト(DRL)シグネチャーを統合することでフロント照明ポートフォリオを拡大しました。これらのアーキテクチャーは、電気自動車およびハイブリッド車における補助バッテリーの消耗を低減するよう設計されたエネルギー最適化構成を特徴としていま。
- 2025年9月:Valeo Groupは、動的輝度制御モジュールでスマート外装照明プラットフォームを強化しました。これらのシステムは、車載前方カメラおよびADASレーダーデータとネイティブに統合され、光の配光を自動的に調整してコーナリング照明のブラインドスポットを軽減します。
- 2025年9月:ValeoとEnnostarは、高精細シグナリング向けのミニLED外装ディスプレイシステムを発表しました。
- 2025年4月:Stanley ElectricとMitsubishi Electric Mobilityは、光学制御とADAS指向エレクトロニクスを組み合わせた次世代自動車用ランプシステムを開発するための合弁会社を設立しました。
アルゼンチン自動車用アダプティブライティングシステム市場レポートの範囲
レポートの範囲には、車両タイプ(乗用車など)、照明タイプ(フロントアダプティブライティングおよびリアアダプティブライティング)、コンポーネント(ランプアッセンブリーなど)、販売チャネル(OEMおよびアフターマーケット)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(M&HCV) |
| フロントアダプティブライティング(ヘッドランプ) |
| リアアダプティブライティング(テールランプ) |
| ランプアッセンブリー |
| センサー・カメラ |
| コントローラー |
| その他 |
| OEM |
| アフターマーケット |
| 車両タイプ別 | 乗用車 |
| 小型商用車(LCV) | |
| 中型・大型商用車(M&HCV) | |
| 照明タイプ別 | フロントアダプティブライティング(ヘッドランプ) |
| リアアダプティブライティング(テールランプ) | |
| コンポーネント別 | ランプアッセンブリー |
| センサー・カメラ | |
| コントローラー | |
| その他 | |
| 販売チャネル別 | OEM |
| アフターマーケット |
レポートで回答される主要な質問
2026年のアルゼンチン自動車用アダプティブライティングシステム市場の規模はどのくらいですか?
市場は2026年に2,947万米ドルと評価されており、2031年までに4,425万米ドルに達すると予測されています。
アダプティブライティングの採用において最も急速に成長している車両クラスはどれですか?
小型商用車は、フリートの安全アップグレードにより2031年までに9.55%のCAGRを記録すると予測されています。
アルゼンチンのヘッドランプにおける技術アップグレードを推進している規制は何ですか?
メルコスールによるUN ECE R123の採用により、2026年以降のすべての新型モデルにアダプティブドライビングビームが義務付けられます。
国内サプライチェーンにおいてコルドバが重要な理由は何ですか?
同州は国内生産の62%を担い、電子機器に対して50%の税制優遇を提供し、アルゼンチン最大のLEDヘッドランプ工場を擁しています。
アダプティブライティングのアフターマーケット成長を制限しているものは何ですか?
ADASカメラキャリブレーションの訓練を受けた技術者の不足により、多くの修理が高価なディーラーワークショップに集中しています。
サプライヤーはどのように照明とADAS機能を組み合わせていますか?
ティア1企業はランプハウジング内にカメラ、レーダー、またはLiDARを組み込み、単一モジュールで知覚とアダプティブビーム制御を実現しています。