
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.79 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Iluminação Automotiva Adaptativa da América do Norte pela Mordor Intelligence
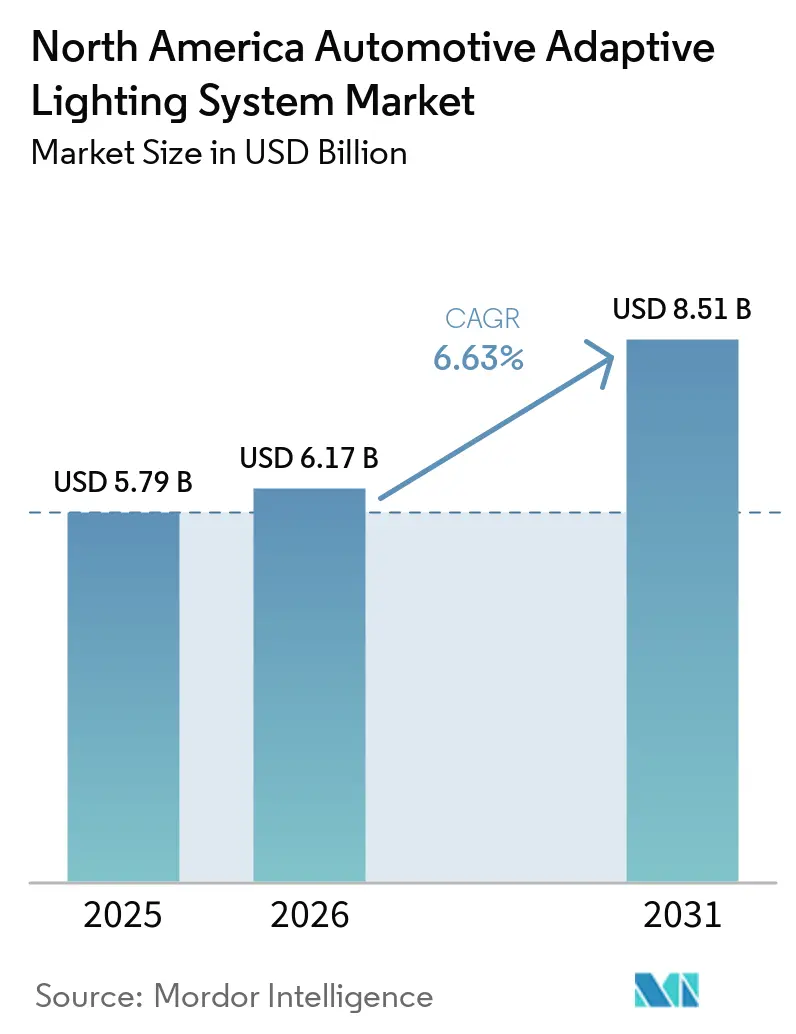
O tamanho do mercado de sistemas de iluminação automotiva adaptativa da América do Norte foi avaliado em 5,79 bilhões de USD em 2025 e está projetado para expandir de 6,17 bilhões de USD em 2026 para 8,51 bilhões de USD até 2031, registrando um CAGR de 6,63% entre 2026 e 2031. O caminho federal para faróis de feixe de condução adaptativo reduziu uma barreira de longa data para uma implantação mais ampla nos Estados Unidos. Os fabricantes agora podem alinhar mais projetos de iluminação entre a América do Norte e a Europa, o que pode simplificar o planejamento de produtos. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte também depende de uma integração mais estreita entre iluminação, sensores veiculares e controles de software. Os veículos premium continuam sendo um ponto de adoção inicial, enquanto a adoção mais ampla depende de custos, acesso a reparos e fornecimento confiável de componentes eletrônicos. Os fornecedores estão respondendo por meio de desenvolvimento de produtos, fabricação regional e parcerias que conectam as funções de iluminação a sistemas veiculares mais amplos.
Principais Conclusões do Relatório
- Por tipo de veículo, os automóveis de passeio detinham 72,09% da participação do mercado de sistemas de iluminação automotiva adaptativa da América do Norte em 2025, enquanto os veículos comerciais médios e pesados têm previsão de crescimento a um CAGR de 10,57% até 2031.
- Por aplicação, a iluminação exterior representou 91,84% do tamanho do mercado de sistemas de iluminação automotiva adaptativa da América do Norte em 2025, enquanto a iluminação interior tem previsão de crescimento a um CAGR de 9,12% até 2031.
- Por componente, os conjuntos de lâmpadas detinham 46,41% de participação em 2025, enquanto sensores e câmeras têm previsão de crescimento a um CAGR de 12,01% até 2031.
- Por tecnologia e fonte de luz, o LED detinha 64,19% de participação em 2025, enquanto a iluminação a laser tem previsão de crescimento a um CAGR de 16,13% até 2031.
- Por funcionalidade, o farol alto automático detinha 39,01% de participação em 2025, enquanto o sistema de iluminação dianteira adaptativa tem previsão de crescimento a um CAGR de 13,01% até 2031.
- Por canal de vendas, os fabricantes de equipamentos originais detinham 83,94% de participação em 2025, enquanto o pós-venda tem previsão de crescimento a um CAGR de 9,65% até 2031.
- Por país, os Estados Unidos representaram 80,98% da participação de mercado em 2025 e têm previsão de registrar um CAGR de 7,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Habilitação de Feixes de Condução Adaptativos pela NHTSA e CMVSS | +2.1% | Estados Unidos (primário), Canadá (secundário, via alinhamento com CMVSS) | Curto prazo (≤ 2 anos) |
| Integração de ADAS e Câmeras | +1.5% | Estados Unidos, corredores automotivos de Ontário e Michigan | Médio prazo (2–4 anos) |
| Penetração de Recursos em SUVs Premium e Veículos Elétricos | +1.2% | Estados Unidos (Califórnia, Texas, Flórida), Canadá (Ontário, Colúmbia Britânica) | Médio prazo (2–4 anos) |
| Melhoria de Custo e Desempenho do LED | +0.8% | Estados Unidos, México (corredor de fabricação), Canadá | Curto prazo (≤ 2 anos) |
| Atualizações de Padrão de Feixe via OTA e Iluminação Definida por Software | +0.6% | Estados Unidos (Califórnia, Texas, Washington) | Longo prazo (≥ 4 anos) |
| Localização de Módulos de Lâmpadas no México sob o USMCA | +0.4% | México (San Luis Potosí, Aguascalientes, Querétaro) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Habilitação de Feixes de Condução Adaptativos pela NHTSA e CMVSS
A NHTSA permitiu a certificação de faróis de feixe de condução adaptativo sob o Padrão Federal de Segurança de Veículos Motorizados nº 108 em 2022. A agência indeferiu os pedidos de reconsideração em dezembro de 2024, o que confirmou a direção regulatória para os programas de veículos nos EUA[1]. O arcabouço consolidado oferece aos fabricantes de automóveis uma base mais clara para planejar sistemas de iluminação adaptativa em conformidade. Também permite que os fornecedores preparem produtos para lançamentos nos EUA sem depender de resultados de políticas incertos. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte pode, portanto, avançar de uma implantação limitada para uma adoção mais planejada em programas veiculares.
Integração de ADAS e Câmeras
A iluminação adaptativa utiliza cada vez mais câmeras, radares e outras entradas do veículo para ajustar os padrões de feixe durante a condução. Isso desloca o foco da lâmpada como uma peça independente para a coordenação de sensores, controladores e software. Fornecedores capazes de suportar essas funções conectadas podem ser mais úteis para os fabricantes de automóveis do que fornecedores focados apenas em hardware. O software também cria um caminho para que recursos de iluminação qualificados sejam ativados ou ajustados após a venda do veículo. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte se beneficia à medida que os sistemas de detecção veicular se tornam mais comuns em novas plataformas.
Penetração de Recursos em SUVs Premium e Veículos Elétricos
Os SUVs premium e os veículos elétricos oferecem um ambiente inicial para recursos avançados de iluminação porque seus projetos incorporam maior capacidade elétrica e de software. Os compradores nessas categorias de veículos frequentemente atribuem mais valor aos recursos de segurança e à iluminação exterior diferenciada. Os fabricantes de automóveis podem usar funções adaptativas para apoiar o posicionamento do veículo sem alterar o papel básico do farol. O recurso também pode se encaixar naturalmente nas arquiteturas de software de veículos elétricos que já suportam atualizações. Esse padrão oferece ao mercado de sistemas de iluminação automotiva adaptativa da América do Norte uma base a partir da qual a adoção pode se expandir para mais categorias de veículos.
Melhoria de Custo e Desempenho do LED
O desempenho aprimorado do LED tornou os sistemas adaptativos mais práticos para uma gama mais ampla de projetos de veículos. Projetos ópticos compactos podem ajudar os fornecedores a atender aos requisitos de espaço e energia em plataformas mais recentes. A montagem de lâmpadas no México também pode apoiar rotas de fornecimento mais curtas para veículos produzidos na América do Norte. A Koito identificou produtos de feixe de condução adaptativo para o mercado dos EUA e expandiu a capacidade de produção no México para clientes regionais[2]. Esses desenvolvimentos apoiam o mercado de sistemas de iluminação automotiva adaptativa da América do Norte ao vincular melhorias de produtos a planos de produção regional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Sistema e de Reparos | -1.3% | Estados Unidos (em todo o país), Canadá (principais centros urbanos) | Curto prazo (≤ 2 anos) |
| Concentração de Fornecimento de Semicondutores GaN e de Alta Potência | -0.8% | Estados Unidos, Canadá, México (dependente de fornecedores) | Longo prazo (≥ 4 anos) |
| Gestão Térmica em Módulos de Alta Luminosidade | -0.5% | Estados Unidos (Sudoeste, Sudeste), Canadá (províncias do Norte) | Médio prazo (2–4 anos) |
| Exposição a Riscos de Cibersegurança em CAN-FD e OTA | -0.3% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Sistema e de Reparos
Os sistemas de faróis adaptativos combinam óptica, eletrônica, atuadores e software de controle em um único conjunto. Esse projeto pode aumentar os custos de substituição quando um componente falha ou é danificado. Os prestadores de serviços de reparo também precisam de equipamentos e treinamento específicos para o veículo para calibrar o sistema corretamente. A disponibilidade de serviço qualificado pode ser irregular fora das principais áreas metropolitanas. Esses fatores podem retardar a adoção em categorias de veículos sensíveis ao preço no mercado de sistemas de iluminação automotiva adaptativa da América do Norte.
Concentração de Fornecimento de Semicondutores GaN e de Alta Potência
Os sistemas de iluminação avançados dependem de componentes eletrônicos especializados que podem enfrentar uma cadeia de fornecimento upstream concentrada. Os longos processos de qualificação automotiva podem dificultar a substituição rápida de uma nova fonte quando o fornecimento é interrompido. Os módulos de alta potência também precisam de gestão térmica eficaz em condições de operação quentes e frias. As redes de iluminação conectadas requerem controles de software seguros porque as configurações de feixe podem ser alteradas por meio da eletrônica do veículo. Os registros de recall da NHTSA mostram que as configurações de desempenho dos faróis podem ser corrigidas por meio de software, reforçando a necessidade de práticas robustas de validação e cibersegurança[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
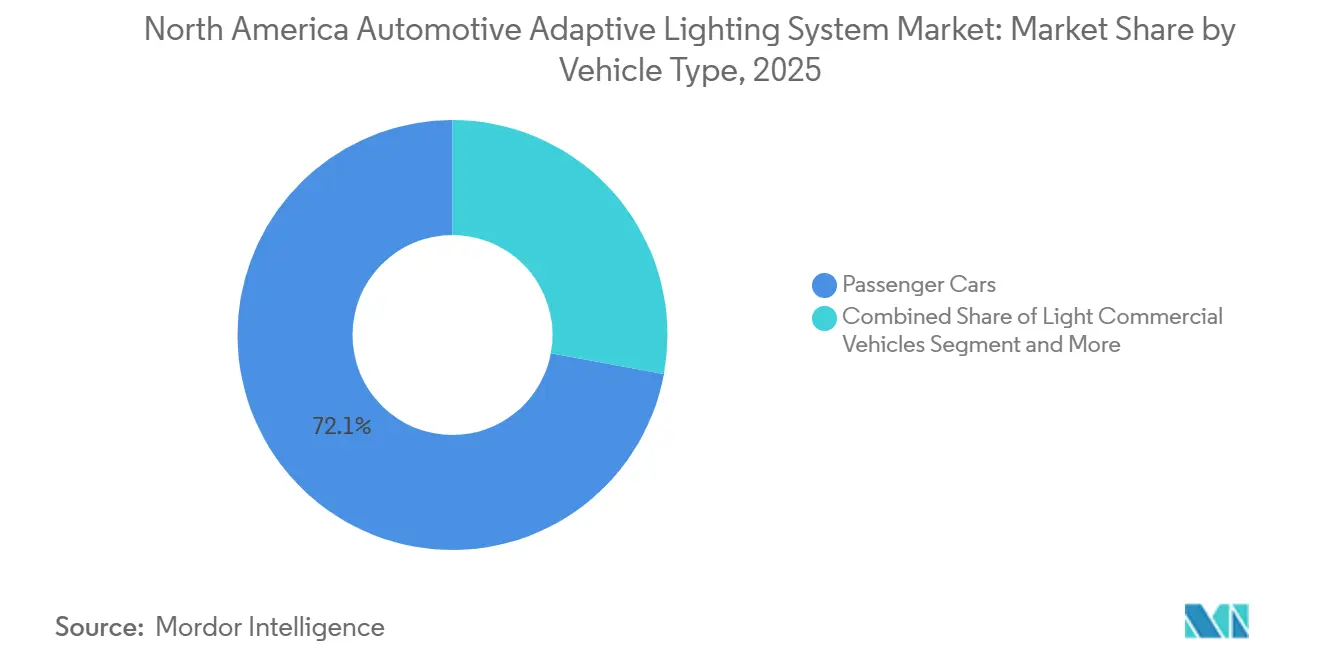
Veículos de Passeio Permanecem como Base Central de DemandaOs automóveis de passeio detinham uma participação de 72,09% no mercado de sistemas de iluminação automotiva adaptativa da América do Norte em 2025. Os SUVs e crossovers sustentam a demanda porque os fabricantes de automóveis frequentemente introduzem iluminação avançada em linhas de veículos de maior valor. Suas arquiteturas veiculares podem acomodar os sensores e as funções de controle necessários para a operação adaptativa. Sedãs e hatchbacks apresentam taxas de adoção de recursos mais baixas, com compradores dando mais ênfase ao preço de compra. Os veículos comerciais leves situam-se entre os casos de uso de consumo e de uso intensivo, à medida que as frotas de entrega renovam veículos e adicionam recursos práticos de segurança.
Os veículos comerciais médios e pesados têm previsão de crescimento a um CAGR de 10,57% até 2031. Os operadores de frotas podem valorizar a iluminação que melhora a visibilidade em rotas longas e com pouca iluminação. As políticas de segurança e os requisitos de seguro podem tornar o desempenho noturno relevante para as decisões de aquisição comercial. Os fornecedores que documentam a operação confiável do feixe podem estar melhor posicionados nas discussões com frotas. O setor de sistemas de iluminação automotiva adaptativa da América do Norte, portanto, tem uma oportunidade separada em veículos de trabalho, não apenas em modelos de passeio premium.



Por Aplicação:
A Iluminação Exterior Ocupa o Papel CentralA iluminação exterior representou 91,84% de participação em 2025 no mercado de sistemas de iluminação automotiva adaptativa da América do Norte. Os faróis, luzes de curva e sinalização adaptativa permanecem estreitamente ligados ao propósito de segurança desses sistemas. A iluminação dianteira atrai grande parte do trabalho de engenharia e conformidade porque deve gerenciar a iluminação da via e o ofuscamento. A iluminação traseira também pode evoluir à medida que os sistemas veiculares utilizam dados de velocidade e navegação de forma mais ativa. A grande participação exterior reflete o foco atual dos programas de iluminação dos fabricantes de automóveis.
A iluminação interior tem previsão de crescimento a um CAGR de 9,12% até 2031. Os fabricantes de automóveis estão usando a iluminação ambiente com mais frequência como parte da experiência do veículo e do conjunto de recursos de software. Esse caso de uso pode suportar funções que são atualizadas ou ativadas após a entrega quando o projeto do veículo o permite. A Valeo anunciou um programa de iluminação interior usando tecnologia de Eletrônica Estrutural em Molde para um fabricante de automóveis premium. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte pode ver a iluminação interior tornar-se mais estreitamente ligada às decisões de interface do usuário e de software.
Por Componente:
Os Conjuntos de Lâmpadas Lideram, Enquanto o Conteúdo de Sensoriamento AvançaOs conjuntos de lâmpadas detinham 46,41% de participação em 2025 no mercado de sistemas de iluminação automotiva adaptativa da América do Norte. Os módulos de faróis modernos combinam múltiplos elementos físicos e eletrônicos, o que sustenta seu papel central no valor do sistema. Os fornecedores devem coordenar óptica, desempenho térmico, embalagem e interfaces veiculares dentro do conjunto. Isso torna os módulos de lâmpadas importantes mesmo à medida que mais funções de controle migram para a eletrônica do veículo. Os fabricantes de automóveis também avaliam esses conjuntos quanto ao encaixe, estilo, durabilidade e desempenho regulatório.
Sensores e câmeras têm previsão de crescimento a um CAGR de 12,01% até 2031. Esses componentes ajudam o sistema a interpretar o tráfego, as condições da via e outras entradas antes de alterar a saída de luz. Seu papel aumenta a importância do processamento de dados e da integração do sistema na seleção de fornecedores. Os controladores e unidades de controle eletrônico também se tornam mais relevantes à medida que as arquiteturas elétricas dos veículos evoluem. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte dependerá cada vez mais da coordenação entre fornecedores de componentes, e não apenas do projeto isolado da lâmpada.
Por Tecnologia e Fonte de Luz:
O LED Está Consolidado, o Laser Tem um Papel EspecializadoO LED detinha 64,19% de participação em 2025 no mercado de sistemas de iluminação automotiva adaptativa da América do Norte. A tecnologia possui uma base de fornecimento desenvolvida e se encaixa em muitos projetos atuais de iluminação veicular. Os sistemas LED podem suportar o gerenciamento detalhado do feixe enquanto atendem aos requisitos de embalagem e energia. As opções de xenônio, HID e halogênio estão menos alinhadas com a direção dos novos sistemas adaptativos. O OLED e o Micro-LED permanecem relevantes para projetos que requerem formatos finos ou controle visual mais preciso.
A iluminação a laser tem previsão de crescimento a um CAGR de 16,13% até 2031. Sua iluminação dianteira de maior alcance pode ser relevante para determinadas aplicações de veículos de alta velocidade e premium. A Valeo e a Appotronics descreveram uma colaboração de iluminação dianteira que combina feixe de condução adaptativo, projeção na via e funções de exibição. Esses esforços mostram como as soluções a laser podem ser posicionadas como parte de um sistema multifuncional, e não apenas como uma fonte de luz. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte ainda precisará que os fornecedores abordem custo e durabilidade antes que tais sistemas possam avançar além de aplicações mais restritas.
Por Funcionalidade:
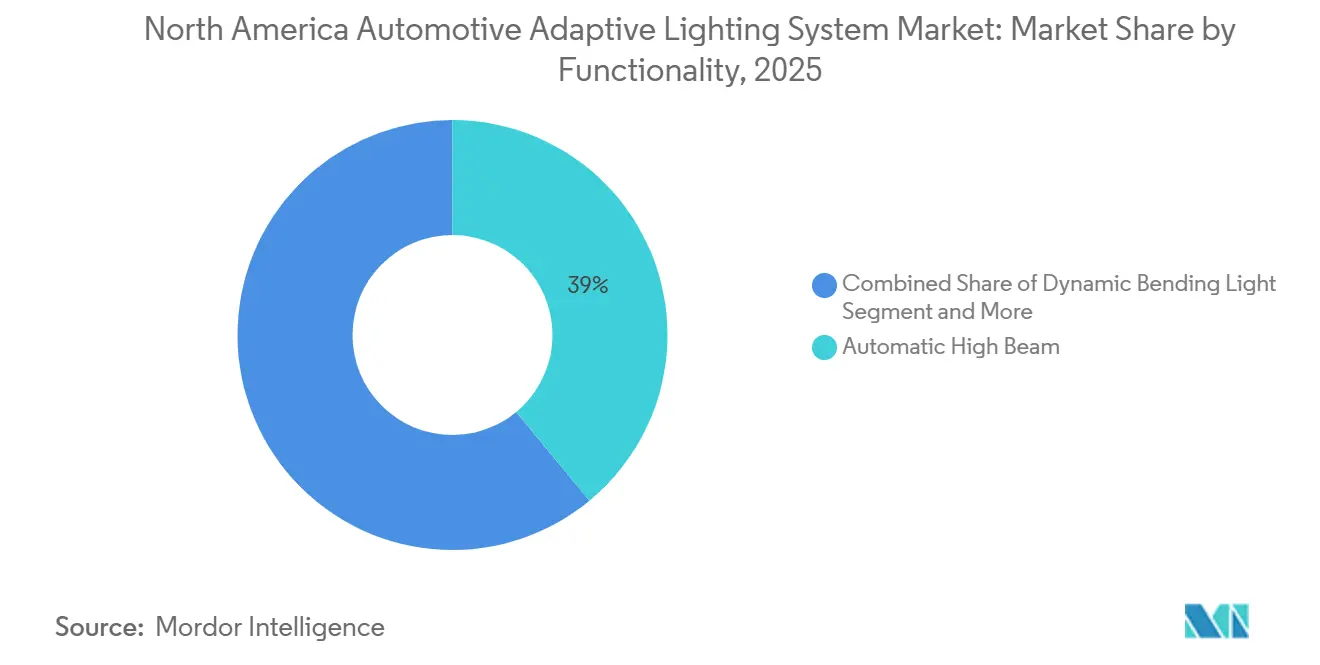
O Farol Alto Automático Está Consolidado, o Sistema de Iluminação Dianteira Adaptativa se ExpandeO farol alto automático detinha 39,01% de participação em 2025 no mercado de sistemas de iluminação automotiva adaptativa da América do Norte. Era compatível com a abordagem regulatória anterior dos EUA e ganhou adoção antes que a certificação do feixe de condução adaptativo estivesse disponível. Sua ampla presença o torna um ponto de entrada familiar para motoristas e fabricantes de automóveis. À medida que sistemas mais capazes se tornam disponíveis, ele pode servir como uma função de base dentro de um pacote de iluminação mais amplo. As funções de curvatura dinâmica e de curva podem se basear em capacidades relacionadas de sensoriamento e controle.
O sistema de iluminação dianteira adaptativa tem previsão de crescimento a um CAGR de 13,01% até 2031. A função pode combinar câmeras, atuadores e controladores de feixe para ajustar a iluminação às condições de condução em mudança. Uma vez instalada essa infraestrutura, os fabricantes de automóveis podem adicionar capacidades relacionadas por meio da mesma arquitetura veicular. Isso apoia relacionamentos mais duradouros com fornecedores quando um sistema é selecionado para uma plataforma. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte é moldado por essa transição de uma única função para um conjunto conectado de capacidades de iluminação.

Por Canal de Vendas:
Os Programas OEM Continuam a Definir a Adoção do SistemaO OEM detinha 83,94% de participação em 2025 no mercado de sistemas de iluminação automotiva adaptativa da América do Norte. A calibração e a integração específicas do veículo tornam a instalação de fábrica a rota mais prática para sistemas adaptativos completos. O módulo de iluminação deve funcionar com o conjunto de sensores do veículo, a geometria da suspensão e os controles de software. Esse ajuste técnico confere aos fabricantes de automóveis um papel importante na definição do ritmo de adoção. Também favorece os fornecedores que conseguem atender aos longos requisitos de desenvolvimento e validação de programas.
O pós-venda tem previsão de crescimento a um CAGR de 9,65% até 2031. Alguns proprietários de veículos podem buscar atualizações permitidas para hardware ou funções de iluminação compatíveis após a compra. A oportunidade é mais limitada para sistemas que requerem calibração extensiva e integração estreita com a eletrônica de fábrica. As informações de segurança da NHTSA confirmam que as configurações de faróis adaptativos podem ser tratadas por meio de ações de software nos casos apropriados. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte exigirá caminhos claros de conformidade e serviço antes que a atividade do pós-venda possa se ampliar de forma significativa.
Análise Geográfica
Mercado Americano de Sistemas de Iluminação Adaptativa Automotiva
Os Estados Unidos detinham 80,98% da receita regional em 2025 e a previsão é de crescimento a uma CAGR de 7,19% até 2031. O país permanece como a principal fonte de demanda por veículos no mercado norte-americano de sistemas de iluminação adaptativa automotiva. O arcabouço regulatório estabelecido nos Estados Unidos para faróis de condução adaptativa proporcionou orientações mais claras sobre conformidade para os programas de veículos. As plataformas de grandes montadoras e a atividade no segmento de veículos elétricos sustentam a demanda por pacotes de iluminação de maior funcionalidade. A Koito declarou que planeja produtos de faróis de condução adaptativa para os Estados Unidos, indicando a preparação dos fornecedores para programas regionais mais amplos.
Mercado Canadense de Sistemas de Iluminação Adaptativa Automotiva
O Canadá desempenha um papel distinto, pois seus programas de veículos contaram com uma base de engenharia anterior para tecnologias de feixe adaptativo. A demanda está vinculada à renovação da frota de veículos, à adoção de veículos elétricos e à integração da produção canadense com os programas americanos. Os corredores automotivos de Ontário e Quebec conectam-se a uma rede de fabricação mais ampla dos Grandes Lagos. Requisitos técnicos semelhantes no Canadá e nos Estados Unidos podem reduzir a necessidade de projetos de iluminação separados. Esse alinhamento pode favorecer o fornecimento transfronteiriço eficiente para o mercado norte-americano de sistemas de iluminação adaptativa automotiva.
Mercado Mexicano de Sistemas de Iluminação Adaptativa Automotiva
O México é relevante como localização de fabricação e cadeia de suprimentos para lâmpadas, câmeras e componentes eletrônicos associados. A produção regional pode ajudar os fornecedores a atender programas de veículos destinados aos Estados Unidos com rotas logísticas mais curtas. A Koito iniciou a produção em sua segunda unidade em San Luis Potosí em abril de 2026 para atender clientes norte-americanos. A fabricação local também oferece aos fornecedores uma forma de responder à demanda das montadoras por conteúdo regional. O papel do México continuará vinculado à confiabilidade de sua base de fornecedores e às suas conexões com as operações de montagem nos Estados Unidos e no Canadá.
Cenário Competitivo
Concentração do Mercado
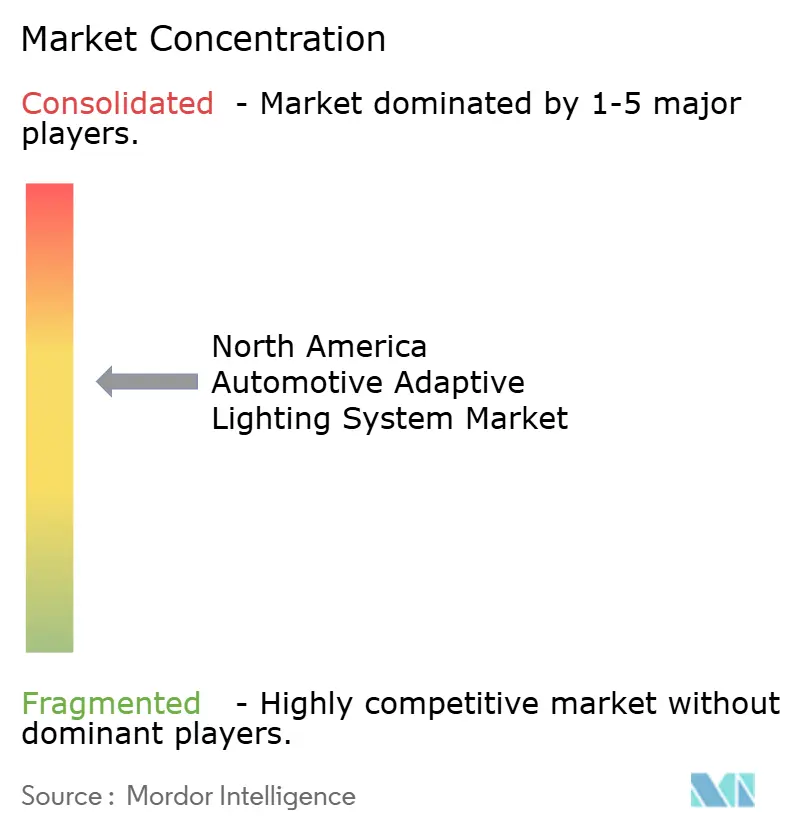
O mercado de sistemas de iluminação automotiva adaptativa da América do Norte tem uma concentração moderada porque os principais fornecedores detêm posições significativas sem uma participação combinada dominante. Koito Manufacturing, Valeo, FORVIA HELLA, Marelli e Stanley Electric estão entre os fornecedores estabelecidos mais importantes. Suas posições refletem longa experiência em iluminação veicular, relacionamentos consolidados com fabricantes de automóveis e amplas capacidades de fabricação. A concorrência está mudando à medida que as funções de iluminação requerem vínculos mais estreitos com sensoriamento, eletrônica e software. Isso cria pressão sobre os fornecedores que oferecem hardware de lâmpadas sem suportar capacidades de controle ou integração.
A Koito está expandindo a produção regional e identificou ofertas de feixe de condução adaptativo para o mercado dos EUA. A FORVIA HELLA levou sua tecnologia FlatLight à produção em série, demonstrando trabalho contínuo em projetos de iluminação compactos. A Valeo utilizou parcerias para desenvolver funções de iluminação dianteira a laser e outras aplicações de iluminação. Essas ações mostram que as empresas líderes estão combinando desenvolvimento de produtos com relacionamentos de fabricação e tecnologia. O mercado de sistemas de iluminação automotiva adaptativa da América do Norte recompensa os fornecedores que conseguem avançar do trabalho de projeto para a produção veicular validada.
Os fornecedores especializados podem manter um papel em frotas, pós-venda e categorias de veículos onde o suporte ao serviço e o conhecimento de aplicação são importantes. Os novos entrantes enfrentam requisitos substanciais de validação veicular, segurança de software e conformidade regulatória. O avanço das funções de feixe gerenciadas por software pode criar oportunidades para empresas com forte expertise em eletrônica. Também pode aumentar as obrigações de garantia e suporte para os fornecedores de iluminação estabelecidos. A posição competitiva de cada empresa dependerá de sua capacidade de atender aos requisitos dos fabricantes de automóveis em hardware, software e operações regionais.
Líderes do Setor de Sistemas de Iluminação Automotiva Adaptativa da América do Norte
-
Koito Manufacturing Co., Ltd.
-
Valeo SE
-
FORVIA HELLA
-
Marelli Holdings Co., Ltd.
-
Stanley Electric Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Norte-Americano de Sistemas de Iluminação Adaptativa Automotiva Empresas cobertas neste relatório
- ams-OSRAM AG
- Aptiv PLC
- Continental AG
- DENSO Corporation
- FORVIA HELLA
- Gentex Corporation
- Hyundai Mobis Co., Ltd.
- J.W. Speaker Corporation
- Johnson Electric Holdings Limited
- Koito Manufacturing Co., Ltd.
- Lear Corporation
- LG Electronics Inc. and ZKW Group
- Marelli Holdings Co., Ltd.
- Magna International Inc.
- North American Lighting, Inc.
- OPmobility SE
- Robert Bosch GmbH
- Stanley Electric Co., Ltd.
- Valeo SE
- Varroc Engineering Limited
Desenvolvimentos industriais recentes em Mercado Norte-Americano de Sistemas de Iluminação Adaptativa Automotiva
- Maio de 2026: A Audi anunciou que seus faróis Matrix LED adaptativos de próxima geração estarão disponíveis nos Estados Unidos no próximo SUV de três fileiras Q9, habilitados de fábrica pela primeira vez.
- Março de 2026: A Valeo apresentou o Panovision, um head-up display de pilar a pilar que projeta dados de condução e alertas de segurança em todo o para-brisa, ao lado dos e-Chromic Glasses, que ajustam a tonalidade via Bluetooth usando dados de sensores e GPS.
Escopo do Relatório do Mercado de Sistemas de Iluminação Automotiva Adaptativa da América do Norte
O Mercado de Sistemas de Iluminação Automotiva Adaptativa da América do Norte é segmentado por tipo de veículo, aplicação, componente, tecnologia e fonte de luz, funcionalidade, canal de vendas e país. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio (Sedãs, SUVs e Crossovers e Hatchbacks), Veículos Comerciais Leves e Veículos Comerciais Médios e Pesados. Por Aplicação, o mercado é segmentado em Iluminação Exterior (Iluminação Dianteira e Iluminação Traseira) e Iluminação Interior. Por Componente, o mercado é segmentado em Controladores e ECUs, Sensores e Câmeras, Conjuntos de Lâmpadas, Atuadores e Motores e Outros Componentes. Por Tecnologia e Fonte de Luz, o mercado é segmentado em LED, Xenônio e HID, Halogênio, Iluminação a Laser e OLED e Micro-LED. Por Funcionalidade, o mercado é segmentado em Farol Alto Automático, Luzes de Curvatura Dinâmica, Luzes de Curva, Sistema de Iluminação Dianteira Adaptativa (AFS) e Feixe de Condução Adaptativo (ADB). Por Canal de Vendas, o mercado é segmentado em Fabricante de Equipamento Original (OEM) e Pós-Venda. Por País, o mercado é segmentado em Estados Unidos, Canadá e Restante da América do Norte. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
Por Tipo de Veículo
| Automóveis de Passeio | Sedãs |
| SUVs e Crossovers | |
| Hatchbacks | |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados |
Por Aplicação
| Iluminação Exterior | Iluminação Dianteira |
| Iluminação Traseira | |
| Iluminação Interior |
Por Componente
| Controladores e ECUs |
| Sensores e Câmeras |
| Conjuntos de Lâmpadas |
| Atuadores e Motores |
| Outros Componentes |
Por Tecnologia e Fonte de Luz
| LED |
| Xenônio e HID |
| Halogênio |
| Iluminação a Laser |
| OLED e Micro-LED |
Por Funcionalidade
| Farol Alto Automático |
| Luz de Curvatura Dinâmica |
| Luzes de Curva |
| Iluminação Dianteira Adaptativa |
| Feixe de Condução Adaptativo |
Por Canal de Vendas
| Fabricantes de Equipamento Original |
| Pós-Venda |
Por País
| Estados Unidos |
| Canadá |
| Restante da América do Norte |
| Por Tipo de Veículo | Automóveis de Passeio | Sedãs |
| SUVs e Crossovers | ||
| Hatchbacks | ||
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Aplicação | Iluminação Exterior | Iluminação Dianteira |
| Iluminação Traseira | ||
| Iluminação Interior | ||
| Por Componente | Controladores e ECUs | |
| Sensores e Câmeras | ||
| Conjuntos de Lâmpadas | ||
| Atuadores e Motores | ||
| Outros Componentes | ||
| Por Tecnologia e Fonte de Luz | LED | |
| Xenônio e HID | ||
| Halogênio | ||
| Iluminação a Laser | ||
| OLED e Micro-LED | ||
| Por Funcionalidade | Farol Alto Automático | |
| Luz de Curvatura Dinâmica | ||
| Luzes de Curva | ||
| Iluminação Dianteira Adaptativa | ||
| Feixe de Condução Adaptativo | ||
| Por Canal de Vendas | Fabricantes de Equipamento Original | |
| Pós-Venda | ||
| Por País | Estados Unidos | |
| Canadá | ||
| Restante da América do Norte | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de sistemas de iluminação automotiva adaptativa na América do Norte?
A aprovação nos EUA de faróis de feixe de condução adaptativo ofereceu aos fabricantes de automóveis um caminho de conformidade mais claro. A adoção também é apoiada por vínculos mais estreitos entre iluminação, sensores veiculares e controles de software. Os SUVs premium e os veículos elétricos oferecem um ambiente inicial para essas funções.
Qual é o tamanho do mercado de sistemas de iluminação automotiva adaptativa da América do Norte?
O mercado de sistemas de iluminação automotiva adaptativa da América do Norte tem projeção de atingir 8,51 bilhões de USD até 2031. Tem projeção de crescimento a partir de 6,17 bilhões de USD em 2026 a um CAGR de 6,63%. A perspectiva reflete a adoção esperada em programas de veículos e a base de fornecimento regional.
Qual tipo de veículo lidera a demanda por sistemas de iluminação adaptativa?
Os automóveis de passeio lideraram com 72,09% de participação em 2025. Os SUVs e crossovers premium são importantes porque seus projetos podem acomodar recursos avançados de iluminação. Os veículos comerciais médios e pesados têm a maior taxa de crescimento projetada entre os tipos de veículos.
Qual tecnologia de iluminação está crescendo mais rapidamente na América do Norte?
A iluminação a laser tem previsão de crescimento a um CAGR de 16,13% até 2031. Pode suportar aplicações de iluminação especializadas, de longo alcance e multifuncionais. O uso mais amplo dependerá de como os fornecedores abordam custo, durabilidade e requisitos de programas de veículos.
Por que os OEMs dominam as vendas de iluminação adaptativa?
A instalação pelo OEM suporta a calibração específica do veículo necessária entre os módulos de iluminação, sensores, geometria da suspensão e controles de software. Isso torna a integração de fábrica a rota prática para sistemas completos. Os fornecedores devem, portanto, atender aos requisitos de validação e desenvolvimento de programas dos fabricantes de automóveis.