
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
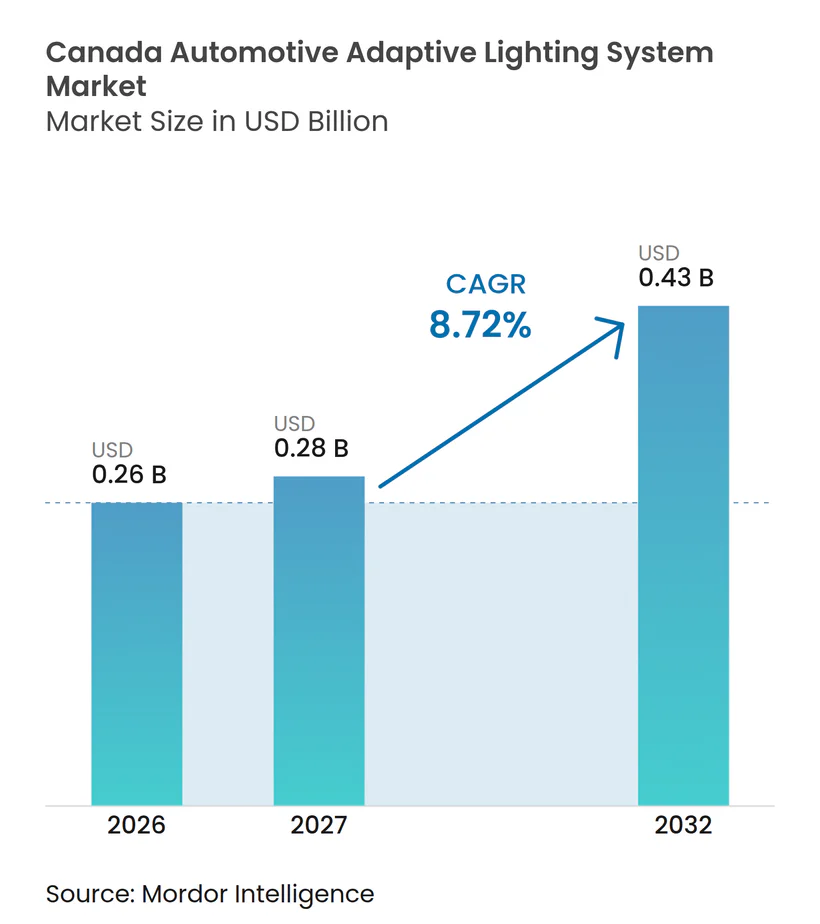
| 基準年の市場規模 (2026) | 0.26 十億米ドル |
| 市場規模 (2027) | 0.28 十億米ドル |
| 市場規模 (2032) | 0.43 十億米ドル |
| 成長率 (2027 - 2032) | 8.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車用アダプティブ照明システム市場分析
カナダ自動車用アダプティブ照明システムの市場規模は2026年に0.26 ビリオン 米ドルと評価されており、2027年の0.28 ビリオン 米ドルから2032年には0.43 ビリオン 米ドルに達すると予測され、2027年から2032年の期間にCAGR 8.72%で拡大する見込みです。2025年4月のカナダ照明基準の改定により、カナダと米国で別々のアダプティブドライビングビーム仕様を必要としていた主要な障壁が撤廃されました[1]。この変更により、メーカーは北米共通の車両プラットフォームに互換性のあるアダプティブビームシステムを搭載できるようになり、エンジニアリングの重複が削減され、より広範な装着が支援されます。厳しい冬季条件と長距離運転は、グレアを管理し前方照明を改善するシステムに対する実用的な安全性の根拠を加えています。オンタリオ州に集中した組立・サプライヤー基盤も、照明サプライヤーが緊密に連携した生産ネットワークを通じてカナダおよび米国のプログラムに対応することを可能にしています。
レポートの主要ポイント
- 車両タイプ別では、乗用車が2026年のカナダ自動車用アダプティブ照明システム市場シェアの70.11%を占め、中型・大型商用車は2032年までCAGR 9.25%で拡大すると予測されています。
- 用途では、外装照明が2026年のカナダ自動車用アダプティブ照明システム市場シェアの88.45%を占め、内装照明は2032年までCAGR 10.34%で成長する見込みです。
- コンポーネントタイプ別では、ランプアセンブリが2026年のカナダ自動車用アダプティブ照明システム市場シェアの46.35%を占め、センサー/カメラは2032年までCAGR 12.15%と最高の成長率を記録すると予測されています。
- 技術別では、LEDシステムが2026年のカナダ自動車用アダプティブ照明システム市場シェアの59.14%を占め、レーザー照明は2032年までCAGR 13.48%で拡大すると予測されています。
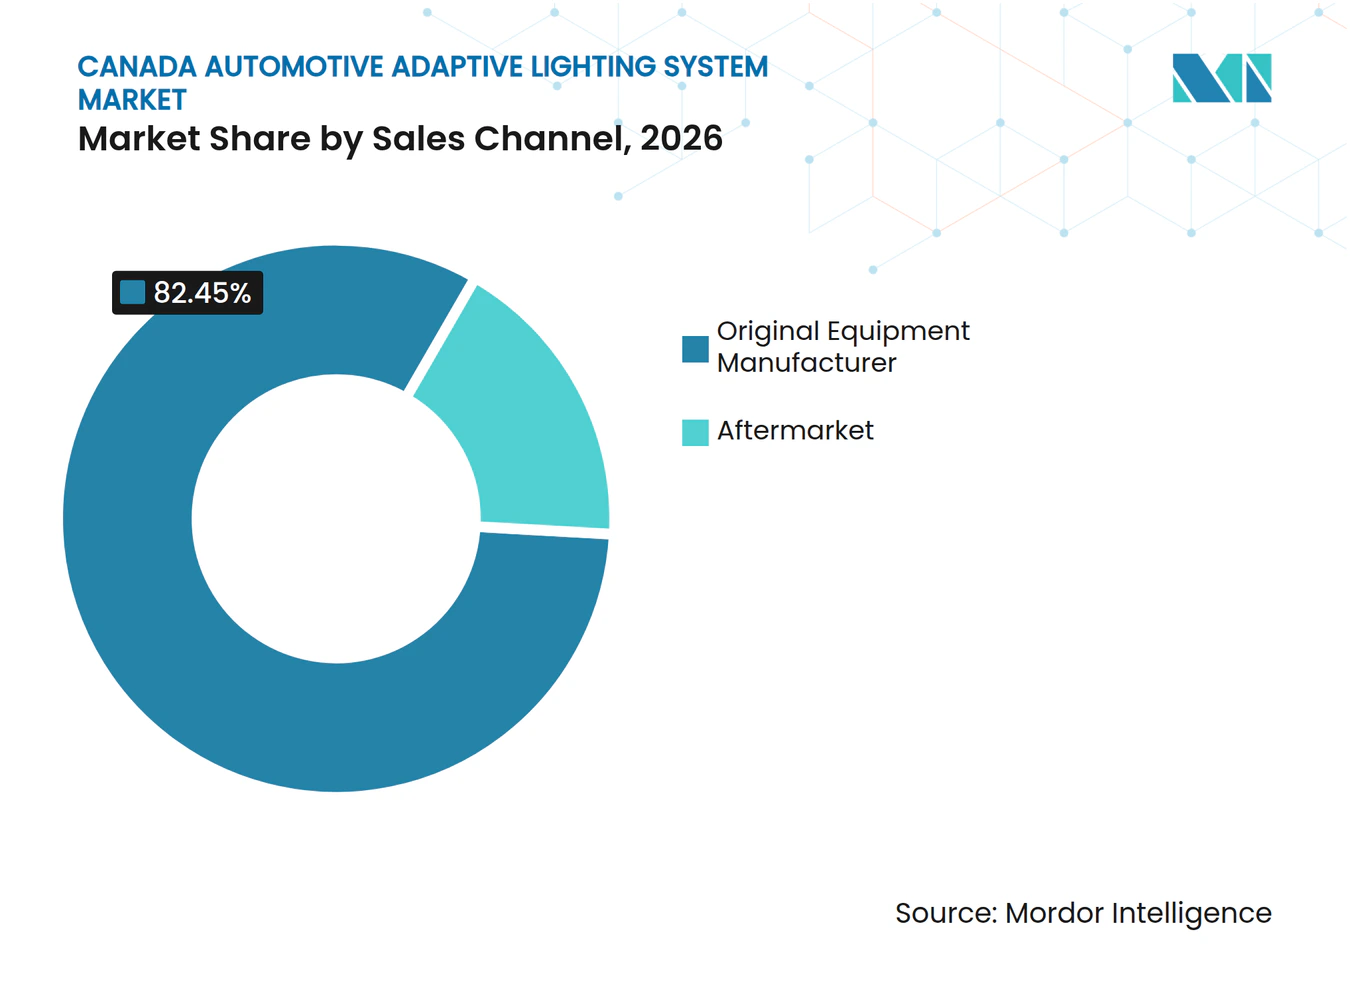
- 販売チャネル別では、OEMシステムが2026年のカナダ自動車用アダプティブ照明システム市場シェアの82.45%を占め、アフターマーケットは2032年までCAGR 9.86%で成長すると予測されています。
- 機能別では、自動ハイビームが2026年のカナダ自動車用アダプティブ照明システム市場シェアの38.06%を占め、アダプティブフロントライティングシステムは2032年までCAGR 11.23%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カナダ自動車用アダプティブ照明システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アダプティブドライビングビーム基準との整合 | +1.8% | 全国規模、オンタリオ州OEM組立回廊に集中 | 短期(2年以内) |
| 夜間運転および変動する気象条件下での視認性 | +1.5% | ブリティッシュコロンビア州・アルバータ州の山岳回廊、オンタリオ州北部・中部、プレーリー諸州 | 長期(4年以上) |
| プレミアムSUVおよびピックアップの機能 | +1.4% | 全国規模、オンタリオ州組立、アルバータ州・ブリティッシュコロンビア州の購買クラスター | 中期(2〜4年) |
| カメラ・センサー搭載車両の拡大 | +1.2% | 全国規模、ADAS活動はオンタリオ州南部およびケベック州に集中 | 中期(2〜4年) |
| オンタリオ州OEMおよびサプライヤーエコシステム | +1.0% | オンタリオ州、ウィンザー〜オタワ回廊 | 長期(4年以上) |
| 北米クロスボーダー共通化 | +0.9% | 全国規模、ウィンザー〜デトロイトおよびトロント地区エンジニアリングセンターで早期の恩恵 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アダプティブドライビングビーム基準に関するCMVSS 108の整合
カナダ運輸省は2025年4月に技術基準文書108を更新し、米国連邦自動車安全基準108で使用されているアダプティブドライビングビーム要件を取り込みました。この基準は他の道路利用者に向けられた光の制限を規定し、アダプティブドライビングビーム動作に関するシステム要件を含んでいます。これにより、多くの北米共通プラットフォームに対して独自のカナダ向けヘッドランプ仕様を開発する必要がなくなります。したがってメーカーは、カナダおよび米国向けの車両に互換性のあるシステムを適用できます。共通仕様によりより多くの車両グレードへのシステム追加の根拠が強化されるため、カナダ自動車用アダプティブ照明システム市場はその恩恵を受けます。サプライヤーも、より大きな生産基盤にわたって単一の検証済みモジュールおよびソフトウェア構成を使用することで利益を得ます。
冬季夜間運転および変動する気象条件下での視認性要件
カナダの道路は低照度、雪、霧、氷、急激な天候変化を特徴としており、冬季運転は依然として重大な安全上の問題です。カナダ運輸省は2023年の道路死亡者数を1,964人と報告しており、これは10年間で最高の年間合計でし。アダプティブシステムは、道路および交通状況が許す範囲でグレアを低減しながら有効な照明を延長することができます。能動的な光の方向制御は夜間の知覚パフォーマンスを大幅に向上させます。これは照明設計と車両センシングの間の高まるつながりを支持します。したがって、カナダ自動車用アダプティブ照明システム市場は、困難な夜間運転条件下でも性能を発揮する照明への需要によって支えられています。
プレミアムSUVおよびピックアップの機能採用率の拡大
プレミアムSUV、ピックアップ、クロスオーバーは、照明を限られた高級機能からより広範な装備オプションへと進化させることに貢献してきました。上位グレードでは、アダプティブヘッドライト、コーナリング機能、自動ハイビームが他のドライバーアシスタンス機能とともにバンドルされることが一般的です。キャデラックは2026年エスカレードに、コレオグラフされたアダプティブヘッドランプ、コーナリングライト、ヘッドランプレベリングを掲載しています[2]。このようなパッケージングは、高価格帯車両における照明コンテンツの価値を高めます。また、これらの機能が下位車両セグメントに移行する前に、サプライヤーがコンポーネントを量産化するルートを提供します。
カメラおよびセンサー搭載車両の拡大
前方向きカメラは、安全機能およびドライバーアシスタンス機能を備えた車両においてより一般的になっています。前方自動緊急ブレーキは、2029年までに北米の登録車両の間でますます普及すると予想されています。これらのカメラは、他の道路利用者を識別する必要があるアダプティブビーム機能に有用なハードウェア基盤を提供できます。カナダ運輸省も、軽自動車向け自動緊急ブレーキシステムに関連する変更について協議を行っています。これは照明、センシング、ソフトウェアのより緊密な統合を支援します。その結果、センサーおよびカメラはカナダ自動車用アダプティブ照明システム市場において従来のコンポーネントカテゴリーを上回る成長を遂げる見込みです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合LEDおよびマトリックスモジュールのコスト | -1.5% | 全国規模、オンタリオ州・ブリティッシュコロンビア州以外の中所得市場で顕著 | 中期(2〜4年) |
| 後付けおよび検査の複雑性 | -0.8% | オンタリオ州、ケベック州、ブリティッシュコロンビア州、検査制度が異なる州 | 長期(4年以上) |
| 気象条件下での電子機器および熱ストレス | -0.7% | オンタリオ州北部、プレーリー諸州、ケベック州北部 | 長期(4年以上) |
| 国内生産規模の限界 | -0.6% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
統合LEDおよびマトリックスモジュールの高い交換コスト
統合LED、マトリックス、レーザーヘッドランプアセンブリは、衝突後に高額な修理判断を迫ることがあります。この設計は、密閉されたハウジング内に光学系、熱管理、電子機器、センサー、コントローラーを組み合わせています。一つの要素の故障がアセンブリ全体の交換を必要とする場合があります。これにより、消費者や保険会社は修理ではなく交換の断に傾く可能性があります。また、追加機能のコストを再販価値で回収することが難しい車両セグメントでの採用を遅らせます。
後付けおよび検査の複雑性
アダプティブシステムは車両と照明の両方の要件を満たす必要があるため、アフターマーケットへの取り付けは工場装着よりも依然として困難です。州の検査慣行により、改造車両に対してさらなる文書化の必要性が生じる場合があります。これにより、後付け事業者に必要なコストと時間が増加します。OEM装着システムは、生産中に車両とともに検証されるため、この負担の多くを回避できます。したがって、チャネル構造はカナダ自動車用アダプティブ照明システム市場において工場供給システムを引き続き優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用車の採用が基盤を多様化
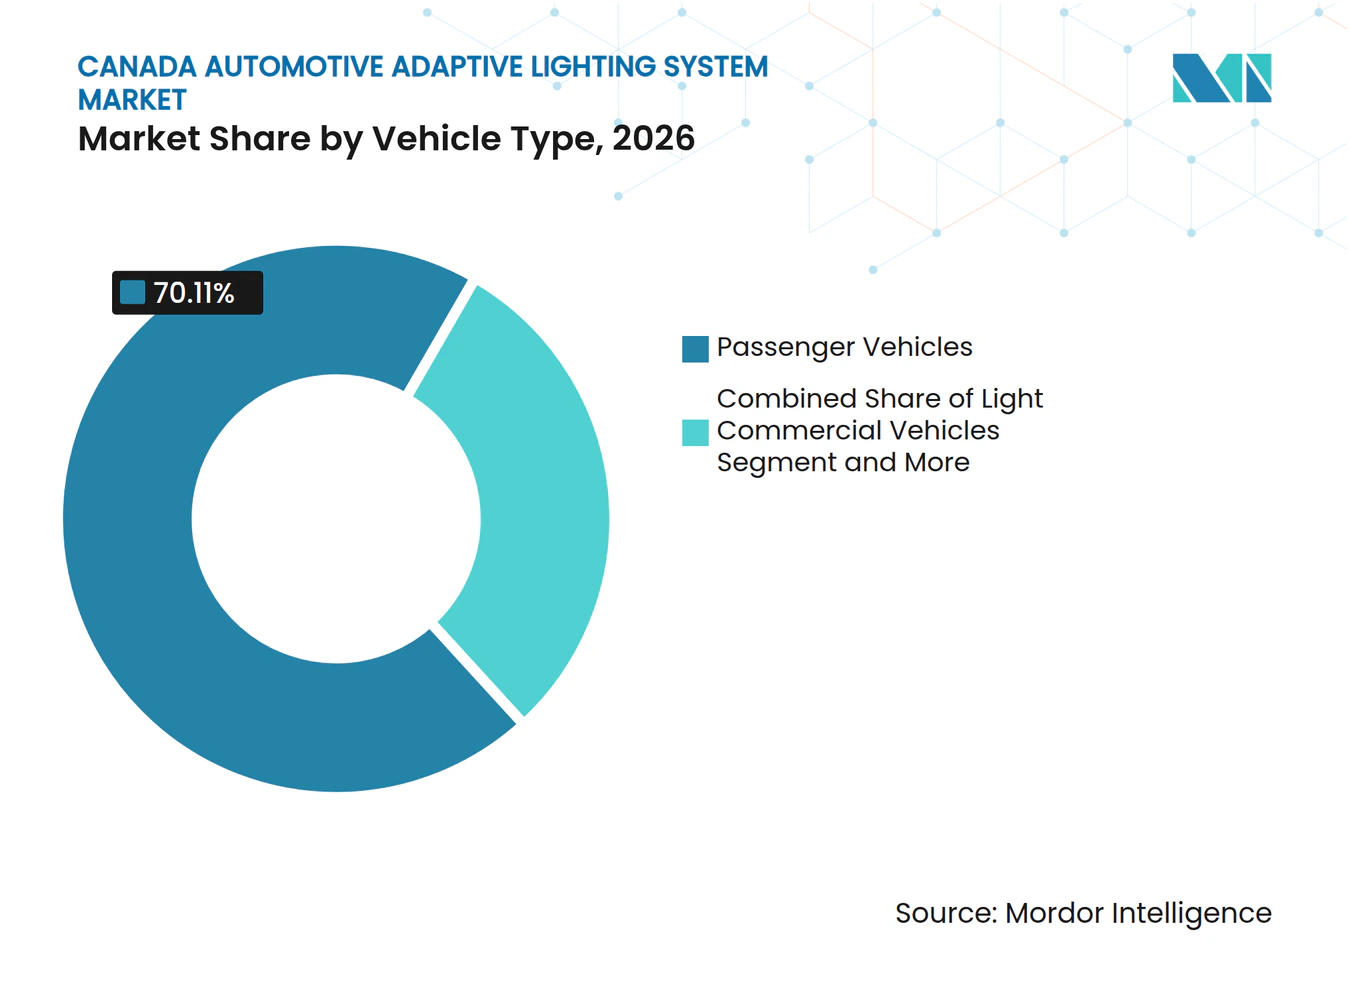
乗用車は2026年のカナダ自動車用アダプティブ照明システム市場シェアの70.11%を占めました。クロスオーバー、SUV、プレミアムセダンは、高度な照明が上位グレードパッケージに一般的であるため、この地位を支えています。キャデラックとレクサスは、カナダ市場向け車両の一部に高度な照明機能を提供しています。小型商用車は、配送・サービス業務に使用されるバンや中型ピックアップとともに需要を牽引しています。小売需要が軽トラックおよびユーティリティ車両を優遇するため、乗用車は引き続き主要な収益源となります。
中型・大型商用車は2032年までCAGR 9.25%を記録すると予測されており、車両タイプ別で最高の成長率となっています。長距離フリートは、農村部および都市間道路でのグレア管理と前方カバレッジ改善にアダプティブシステムを活用できます。この基準は全車両クラスに適用され、商用プラットフォームに共通のアダプティブビーム経路へのアクセスを提供します。共有カメラおよびセンサーモジュールも、より広範な安全機能を支援できます。より速い成長率は、安全重視の商用用途に向けて需要を多様化させます。


注記: 全セグメントのシェアはレポート購入時に入手可能
用途別:外装の優位性がシステムアーキテクチャを形成
外装照明は2026年のカナダ自動車用アダプティブ照明システム市場規模の88.45%を占めました。ヘッドランプ、コーナリングランプ、アダプティブビームシステムは、中核的な安全機能を提供するため、価値の大部分を担っています。外装機能の範囲は、プレミアムおよび電気自動車プラットフォームで拡大しています。バレオはAuto China 2026においてInfineon MEMSテクノロジーを搭載したレーザースキャニング地面投影モジュールを発表しました。このモジュールは、危険投影、車線マーキング、歩行者シグナリングをサポートします。
内装照明は2032年までCAGR 10.34%で成長すると予測されています。アンビエント照明とリアキャビン照明が現在の主な用途です。電気自動車メーカーはこれらの機能を内装の差別化に活用していすが、その用途は外装照明よりも小規模にとどまっています。ドライバーモニタリングカメラ向けの近赤外線照明が、時間の経過とともに機能的なユースケースを追加する可能性があります。外装システムは中核的な安全および規制要件に対応するため、引き続き主要な用途となります。
コンポーネントタイプ別:センサーが従来のランプアセンブリを上回る
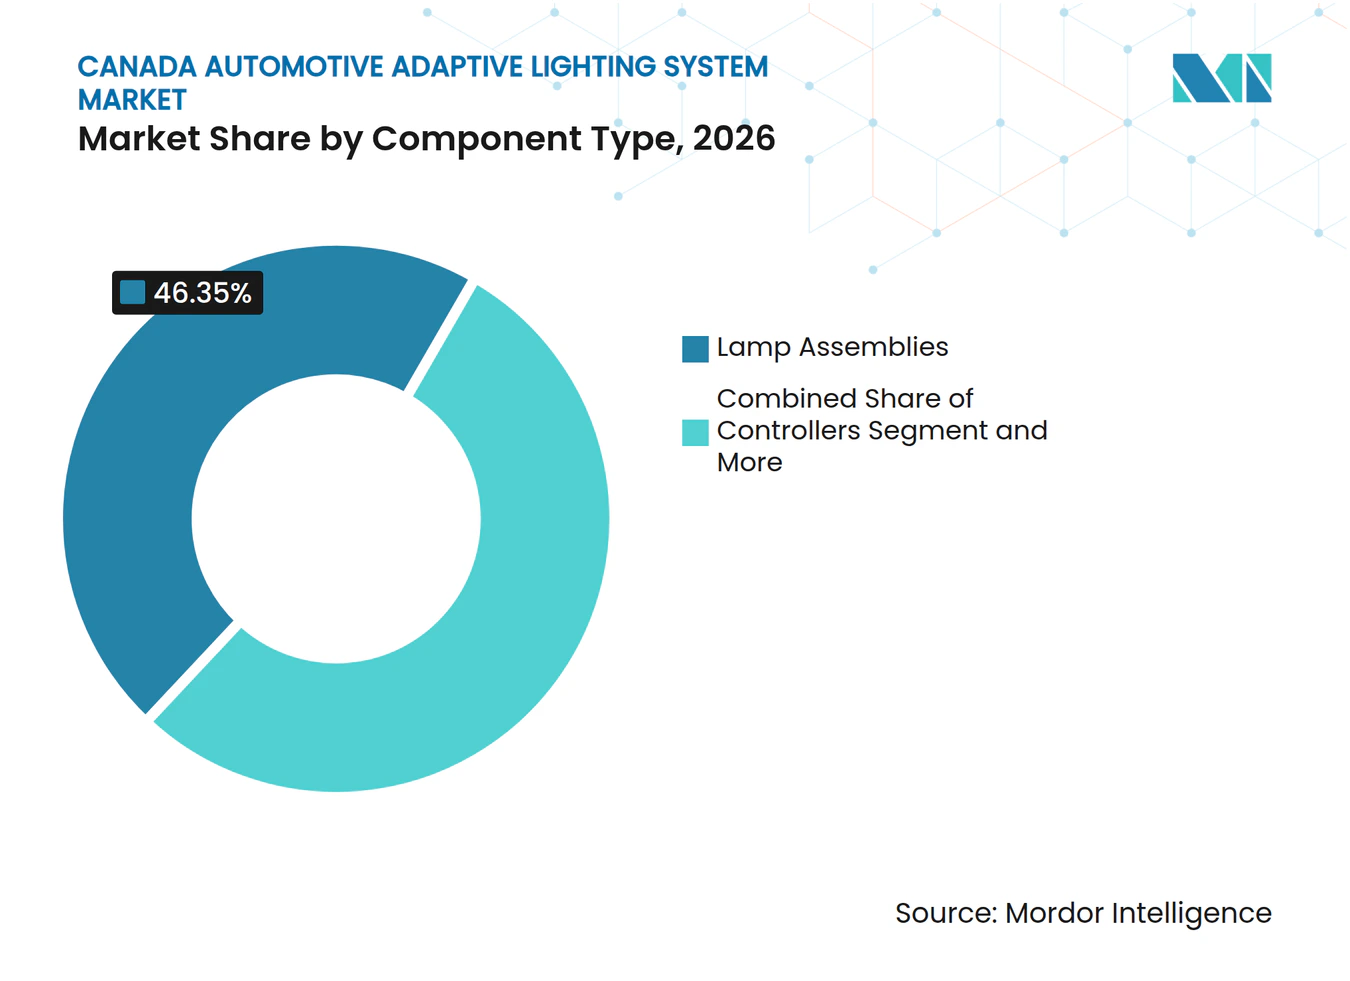
ランプアセンブリは2026年のカナダ自動車用アダプティブ照明システム市場の46.35%を占めました。ヘッドランプは光学系、ハウジング、熱管理、電子ドライバー、制御機能を組み合わせているため、最大の収益項目であり続けています。コントローラーとアクチュエーターは、多くのアダプティブ設計においてビームの動きと強度調整をサポートします。車両メーカーがLEDおよびピクセルベースのモジュールの使用を増やすにつれて、ランプアセンブリは相当なシェアを維持します。その地位により、モジュールの信頼性がサプライヤー競争の中心となります。
センサー/カメラは2032年までCAGR 12.15%で成長すると予測されています。更新されたアダプティブビーム要件は、対向車と先行車を区別する検出機能に依存しています。OMNIVISIONは2025年10月に、低照度技術と同等の外装センサーより50%小さいパッケージを備えたOX08D20 800万画素自動車用イメージセンサーを発表しました。これらの設計は、より広範な車両セグメントが高度な照明ハードウェアを採用するのに役立ちます。

注記: 全セグメントのシェアはレポート購入時に入手可能
技術別:LEDの優位性にレーザーの精度が挑戦
LED技術は2026年のカナダ自動車用アダプティブ照明システムセクターの59.14%を占めました。その地位は、乗用車・商用車全般およびフリート用途での広範な使用を反映しています。LEDモジュールは、新車プログラムにおいてハロゲンおよびキセノンシステムからの実用的な移行経路を提供します。その熱管理は、厳しい冬季条件を経験する地域で重要です。新しいプラットフォームがLED仕様に移行するにつれて、ハロゲンシステムは重要性を失いつつあります。
レーザー照明は2032年までCAGR 13.48%を達成すると予測されており、技術別で最速の成長率となっています。アウディは自社のレーザー照明がハイビームコーンを600メートルまで延長できると述べています。この技術は高速・長距離使用に適していますが、そのコストによりプレミアム車両への装着に限定されています。デジタルマトリックスLEDの代替技術も進歩しており、将来的にレーザーモジュールのコスト優位性を低下させる可能性があります。両技術は、カナダの更新された規制フレームワークの下で適用されるアダプティブビーム基準の範囲内で動作します。
販売チャネル別:OEM集中が収益品質を維持
OEM調達は2026年のカナダ自動車用アダプティブ照明システム市場価値の82.45%を占めました。複雑なモジュールには車両レベルの検証、熱試験、規制文書が必要なため、このチャネルが主導しています。工場装着により、自動車メーカーは照明をカメラ、ドライバーアシスタンスシステム、グレード機能とともにパッケージ化できます。オンタリオ州の組立集中は、自動車メーカーと照明サプライヤーの間の緊密な納品関係を支援します。これらの条件により、OEM供給が高度なアダプティブシステムの主要ルートとなっています。
アフターマーケットは2032年までCAGR 9.86%で成長すると予測されています。需要は、高度なハードウェアを搭載して中古フリートに入る車両と、老朽化したハロゲン製品を交換するオーナーから生まれています。ams OSRAMは2026年10月に、複数のランプタイプ向けにECE認定のNight Breaker LED SPEEDシリーズを拡張しました。完全なアダプティブシステムには依然としてコンプライアンスとキャリブレーションが必要です。したがって、アフターマーケットはより速い成長率にもかかわらず、OEM供給よりも小規模にとどまります。
機能別:アダプティブフロントライティングがハイビーム制御を上回る
自動ハイビームは2026年のカナダ自動車用アダプティブ照明システム市場シェアの38.06%を占めました。これは最も確立されたアダプティブ機能であり、多くの中級車両に搭載されています。この機能は周囲の交通状況に基づいてハイビームとロービームを切り替えます。ダイナミックベンディングライトとコーナリングライトは一般的に上位グレードパッケージに追加されます。自動ハイビームはアクセスしやすい入門点を提供するため、最も広い普及率を維持します。
アダプティブフロントライティングシステムは2032年までCAGR 11.23%で成長すると予測されています。これらのシステムはカメラ入力と照明制御を使用して、最も有用な場所に照明を向けます。検出された物体に向けて照明を向けることで、夜間の知覚パフォーマンスが向上します。これにより、アダプティブフロントライティングはドライバーの快適性を超えた役割を担います。車両安全機能に使用されるより広範なセンサースタックを支援できます。
地理的分析
オンタリオ州はカナダの自動車用アダプティブ照明システム市場の主要な地理的ハブとして機能しています。同州には、ウィンザー〜オタワ回廊に沿った自動車メーカー、組立工場、広範なサプライヤー基盤を含む確立された自動車エコシステムがあります。この産業基盤はカナダの自動車セクターの国内総生産および車両生産に多大な貢献をしています。オンタリオ州は、プログラム開発、調達、工場装着の主要ハブであり続けると予想されています。
アルバータ州とブリティッシュコロンビア州は、商用およびプレミアム車両用途の重要な需要センターを代表しています。長距離道路網、フレート活動、厳しい冬季条件が、強化された照明に対する実用的なニーズを生み出しています。大型商用車は予測期間中に最も速く長する車両タイプになると予想されています。アルバータ州は年間を通じて稼働する大規模フリートを支援し、ブリティッシュコロンビア州の山岳ルートは夜間走行中のグレア管理と視認性向上システムの価値を高めています。
ケベック州はモントリオール地区の自動車研究と、高級欧州ブランドを含む車両基盤を通じて意味のある副次的役割を担っています。州の検査要件によりアフターマーケット改造がより困難になる場合があり、工場装着システムが優遇されます。大西洋岸カナダは、車両数が少なく、フレート密度が低く、組立活動が限られているため、規模が小さいままです。冬季運転のニーズは依然としてそれらの州での優れた照明への需要を支えています。カナダ自動車用アダプティブ照明システム市場は、明確なオンタリオ州生産センターを持つ全国的な足跡を維持します。
競合環境
市場集中度
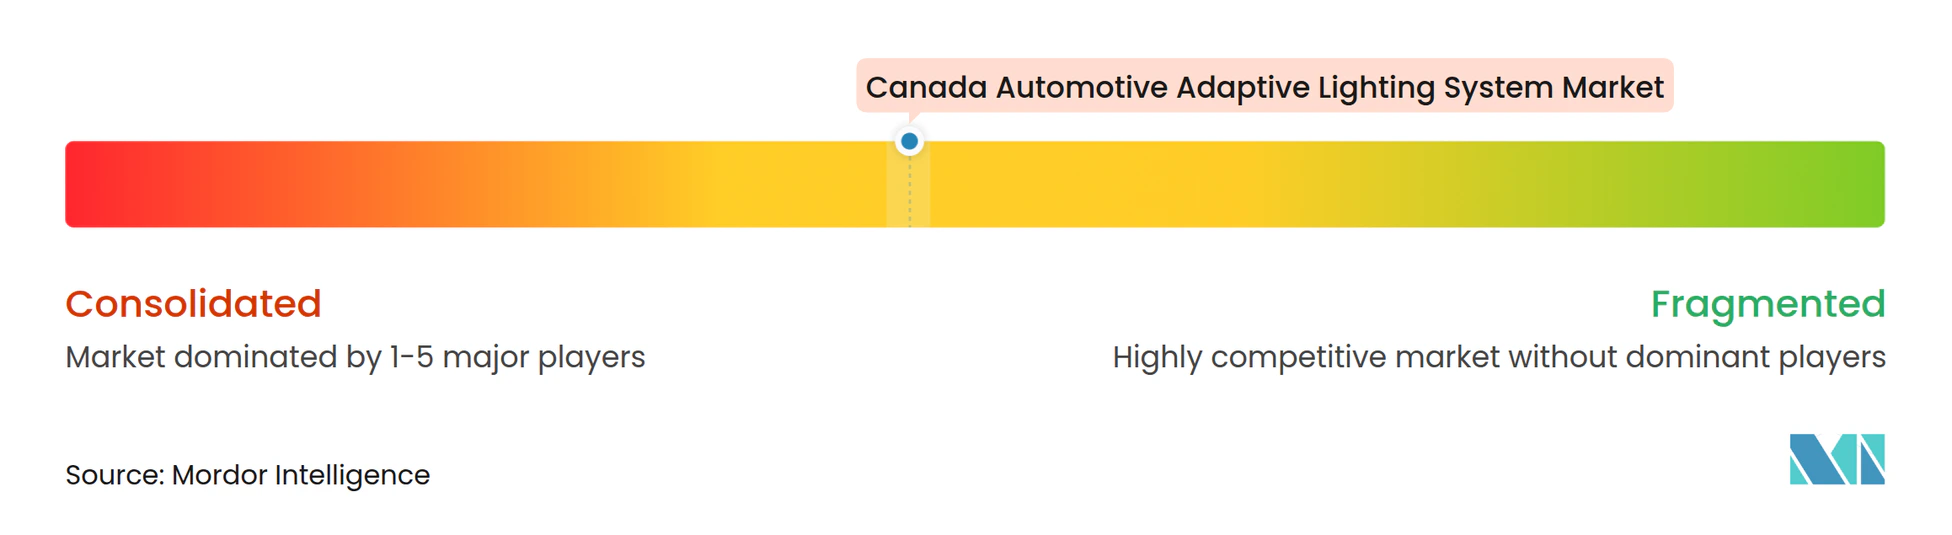
カナダ自動車用アダプティブ照明システム市場は、確立されたティア1サプライヤーの間で適度に集中しています。FORVIA HELLA、バレオ、コイトは、長期的なOEM供給関係とグローバルな照明能力を通じて強固な地位を保持しています。FORVIA HELLAは2026年4月に、照明部門がボリュームセグメント技術、製造コスト最適化、プレミアムアダプティブドライビングビームシステム、ピクセルLEDアーキテクチャに注力していると述べました[3]。自動車メーカーは信頼性の高い検証、製造品質、プログラムサポートを必要とするため、サプライヤーの規模は重要です。競合ポジションは、複数の車両サイクルにわたる関係によって強化されます。
バレオは、危険投影、車線マーキング、歩行者シグナリングのためにInfineon MEMSテクノロジーを統合した地面投影モジュールを発表しました。コイトはアダプティブドライビングビームシステムと次世代コミュニケーションランプの早期市場投入を優先しながら、南北アメリカでの生産能力を拡大しています。ams OSRAMもアウディQ3に使用されるEVIYOS HD25モジュールでZKWと協力しています。これらの動きは、コンポーネントサプライヤーが設計サイクルの早い段階でヘッドランプアーキテクチャに影響を与えていることを示しています。カナダ自動車用アダプティブ照明システム市場は、これらのサプライヤーに北米共通車両プログラムへの参入ルートを提供します。
アダプティブシステムには測光試験、センサー統合、熱検証、OEM認定が必要なため、新規サプライヤーは参入障壁に直面します。カナダ自動車用アダプティブ照明システム産業は、これらの要件を満たすことができる経験豊富なグローバルインテグレーターによって引き続き主導されています。競争は製品コスト、コンプライアンス、照明と安全機能の統合能力に依存します。
カナダ自動車用アダプティブ照明システム産業リーダー
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Stanley Electric Co., Ltd.
-
Hella GmbH & Co. KGaA
-
Marelli Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:トヨタは全面改良された2026年型C-HRを発表し、成長する電気自動車(BEV)ラインナップを拡大しました。新型C-HR BEVはトヨタのカナダラインナップにおける21の電動化モデルの一つです。その自動ハイビーム(AHB)システムは対向車のヘッドライトと先行車のテールライトを検出し、適切にハイビームとロービームを自動的に切り替えます。
- 2026年2月:2026年型フォルクスワーゲン ティグアンは、アルバータ州固有の運転条件に合わせた完全に再設計された安全アーキテクチャとともに発売されました。コーナリングライト付きダイナミックヘッドライトはステアリング入力に基づいてビーム方向を調整し、カーブでの視認性を向上させます。アダプティブフロントライティングシステムは運転条件に合わせてビームパターンを変更します。
カナダ自動車用アダプティブ照明システム市場レポートの範囲
範囲には、車両タイプ(乗用車、小型商用車、中型・大型商用車)、用途(外装照明および内装照明)、コンポーネントタイプ(コントローラー、センー/カメラ、ランプアセンブリ、アクチュエーター、その他)、技術(発光ダイオード、キセノンおよび高輝度放電、ハロゲン、レーザー照明)、販売チャネル(純正装備メーカーおよびアフターマーケット)、機能(自動ハイビーム、ダイナミックベンディングライト、コーナリングライト、アダプティブフロントライティング)によるセグメント化が含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で提供されます。
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
用途別
| 外装照明 |
| 内装照明 |
コンポーネントタイプ別
| コントローラー |
| センサー/カメラ |
| ランプアセンブリ |
| アクチュエーター |
| その他 |
技術別
| 発光ダイオード(LED) |
| キセノンおよび高輝度放電 |
| ハロゲン |
| レーザー照明 |
販売チャネル別
| 純正装備メーカー(OEM) |
| アフターマーケット |
機能別
| 自動ハイビーム |
| ダイナミックベンディングライト |
| コーナリングライト |
| アダプティブフロントライティング |
クロスセグメント分析
| 車両タイプ別用途 |
| 車両タイプ別販売チャネル |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| 用途別 | 外装照明 |
| 内装照明 | |
| コンポーネントタイプ別 | コントローラー |
| センサー/カメラ | |
| ランプアセンブリ | |
| アクチュエーター | |
| その他 | |
| 技術別 | 発光ダイオード(LED) |
| キセノンおよび高輝度放電 | |
| ハロゲン | |
| レーザー照明 | |
| 販売チャネル別 | 純正装備メーカー(OEM) |
| アフターマーケット | |
| 機能別 | 自動ハイビーム |
| ダイナミックベンディングライト | |
| コーナリングライト | |
| アダプティブフロントライティング | |
| クロスセグメント分析 | 車両タイプ別用途 |
| 車両タイプ別販売チャネル |
レポートで回答される主要な質問
カナダにおける自動車用アダプティブ照明の予測成長率はどのくらいですか?
カナダ自動車用アダプティブ照明システム市場は予測期間(2027年〜2032年)にCAGR 8.72%で成長し、2032年までに0.43 ビリオン 米ドルに達すると予測されています。
カナダにおけるアダプティブ照明システムの需要をリードする車両タイプはどれですか?
乗用車は2026年に70.11%のシェアでリードしており、クロスオーバー、SUV、プレミアムセダンに支えられています。
カナダで最も速く成長している照明技術はどれですか?
レーザー照明は2032年までCAGR 13.48%と最高の予測成長率を持っています。
高度な自動車用照明システムにおいてどの販売チャネルが主導していますか?
OEM調達は2026年に82.45%のシェアでリードしており、工場装着が車両レベルの試験、統合、コンプライアンスを支援するためです。