
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
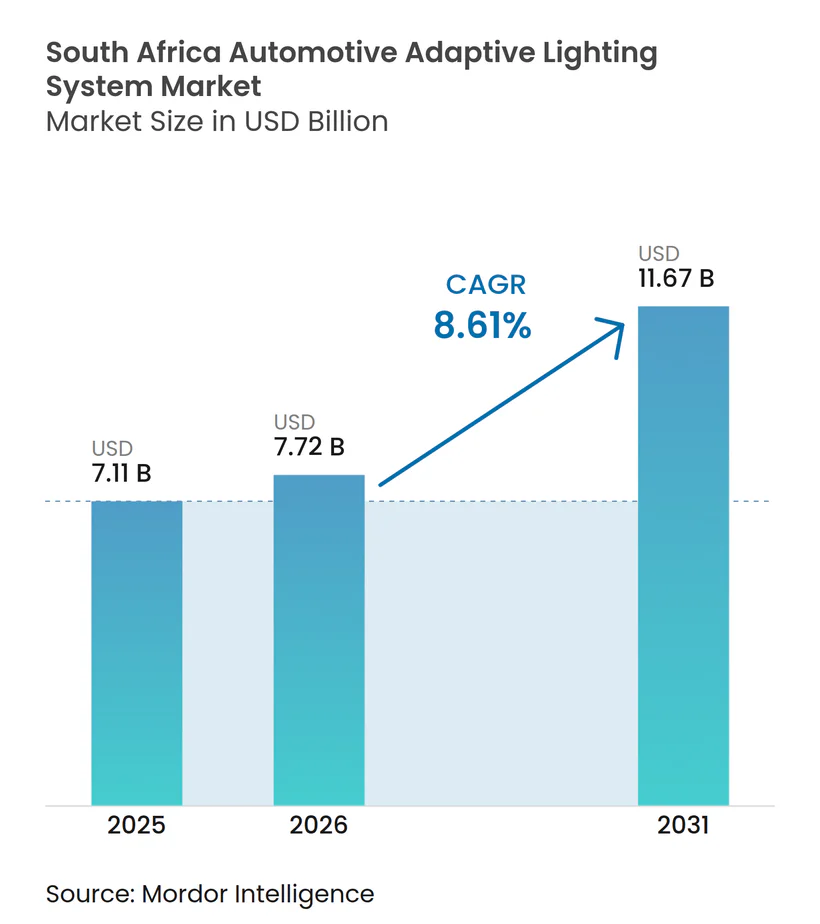
| 基準年の市場規模 (2025) | 7.11 十億米ドル |
| 市場規模 (2026) | 7.72 十億米ドル |
| 市場規模 (2031) | 11.67 十億米ドル |
| 成長率 (2026 - 2031) | 8.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ自動車用アダプティブ照明システム市場分析
南アフリカ自動車用アダプティブ照明システムの市場規模は2025年に7.11 ビリオン 米ドルと評価され、2026年には7.72 ビリオン 米ドルに達し、2031年までに11.67 ビリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 8.61%を記録する見込みです。国連ECE規則との整合化が加速し、ホモロゲーションのリードタイムが短縮されています。BMW、ステランティス、フォードなどのOEMは、各拠点に多大な投資を行っています。また、APDP(自動車生産開発プログラム)フェーズ2の長期インセンティブは、現地電子部品コンテンツに対して実質的な生産係数を付与することで報奨しています。ハウテン州、西ケープ州、クワズール・ナタール州などの各州では、スマートシティのパイロットプロジェクトが車両照明と道路インフラの統を推進しています。保険会社もカメラ制御式アダプティブドライビングビームに対してリスクベースの保険料割引を提供するなど、対応を進めています。総車両需要が横ばいであるにもかかわらず、プレミアムブランドは先進ヘッドランプ技術を搭載したモデルを投入しており、アダプティブ技術の普及を後押ししています。この変化はアフターマーケットへの後付け改造への道を開き、エントリーセグメントのオーナーにとって予算に優しい形で新たな夜間視認性基準への適合を確保しています。
レポートの主要ポイント
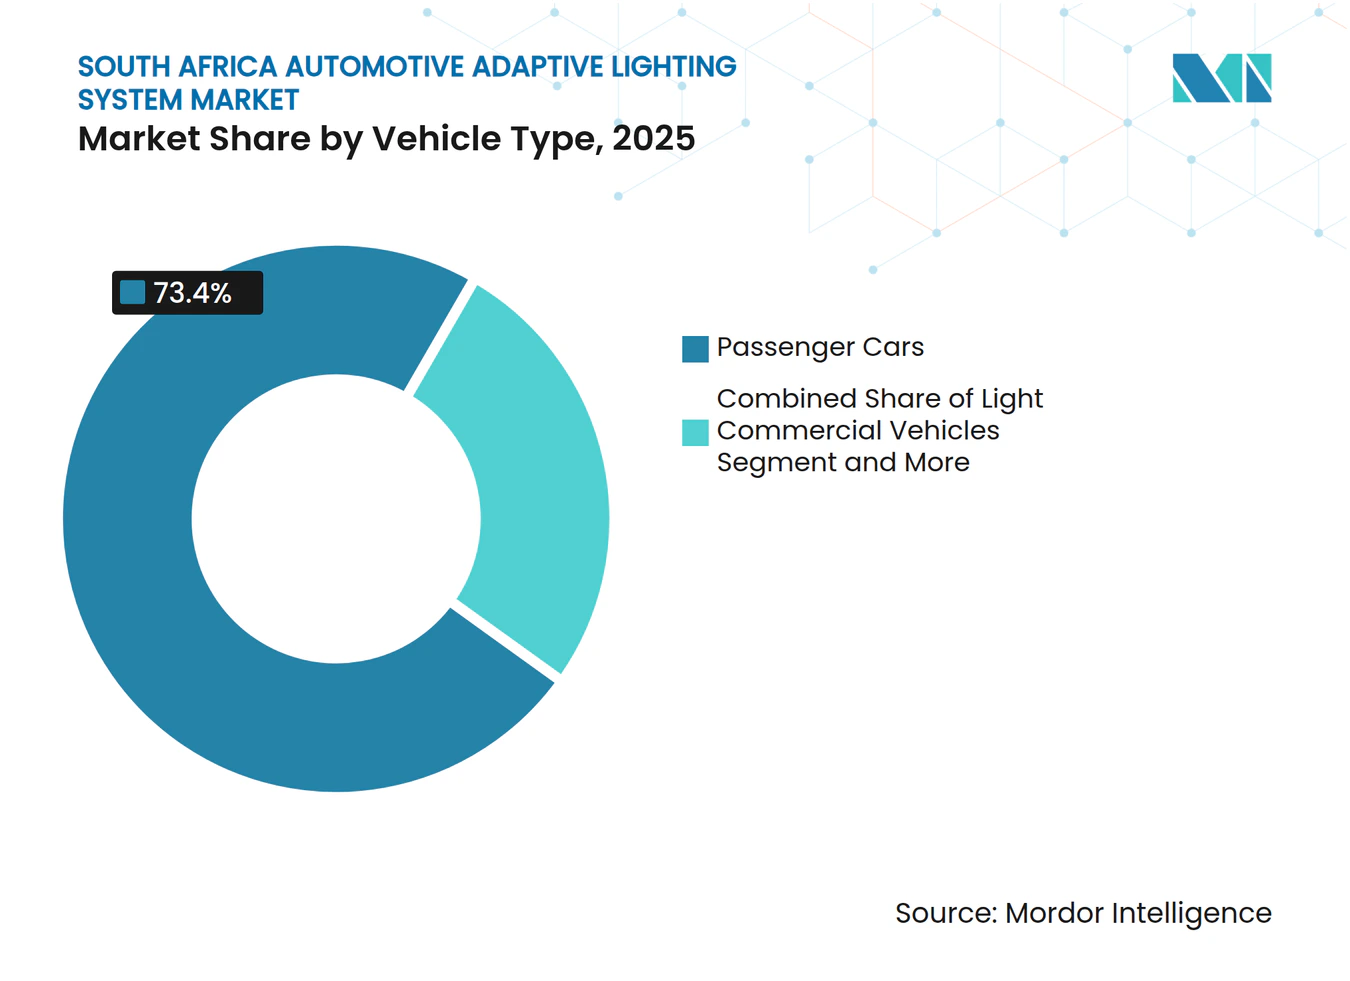
- 車両タイプ別では、乗用車が2025年の南アフリカ自動車用アダプティブ照明システム市場シェアの73.37%をリードし、小型商用車は2031年までに最速の9.93% CAGRを記録する見込みです。
- 照明タイプ別では、フロントアダプティブ照明が2025年に67.31%の収益シェアを占め、リアアダプティブ照明は2031年までに9.95% CAGRで加速すると予測されています。
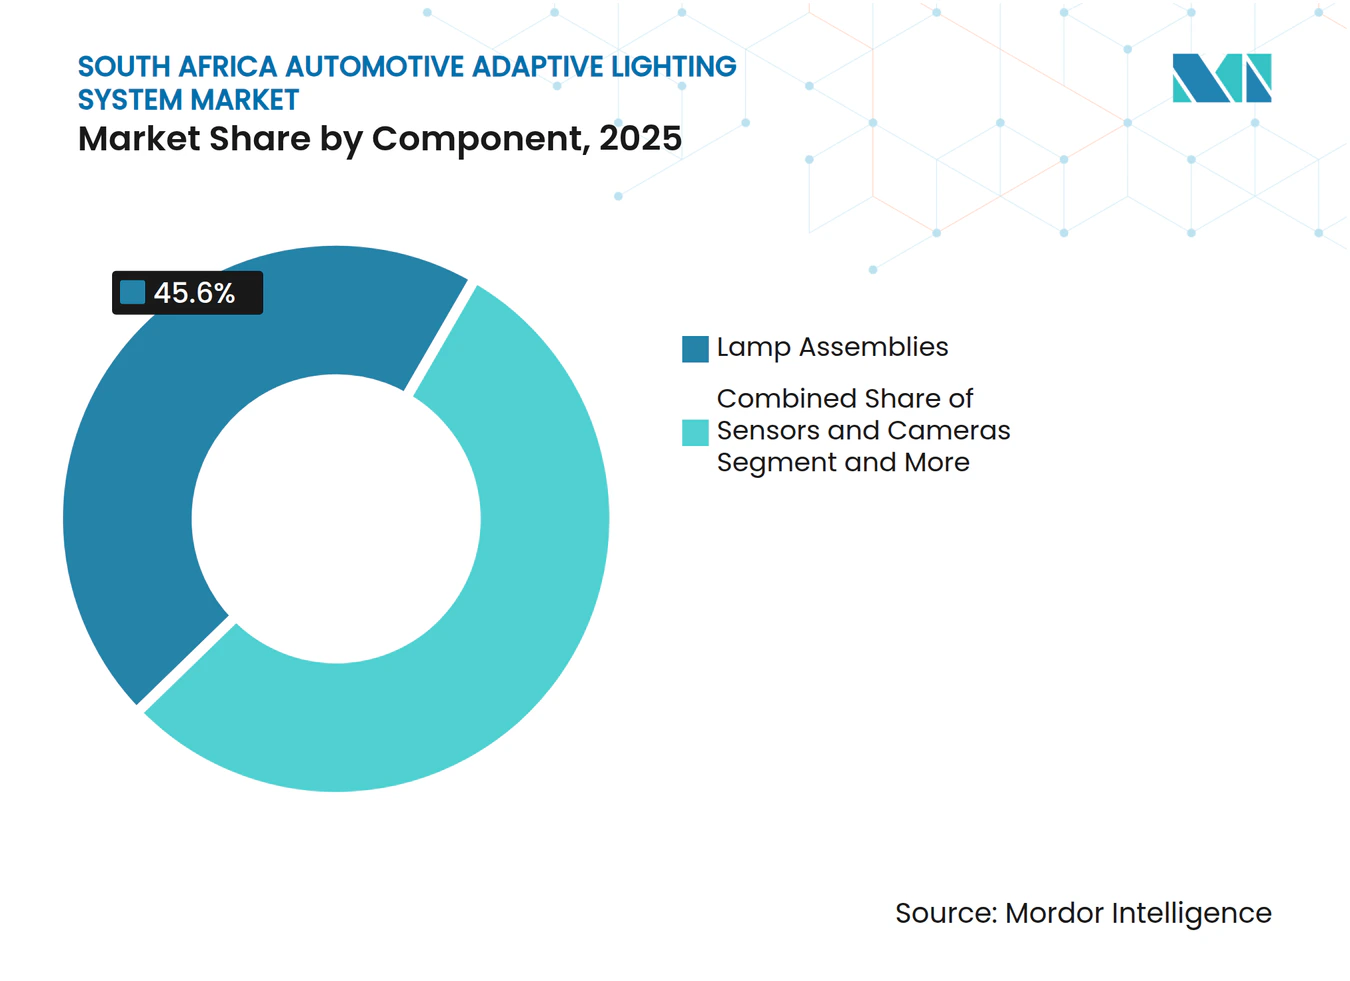
- コンポーネント別では、ランプアッセンブリーが2025年の南アフリカ自動車用アダプティブ照明システム市場規模の45.61%を占め、センサー&カメラは2026年から2031年にかけて9.96% CAGRで成長すると予測されています。
- 販売チャネル別では、OEMルートが2025年に73.25%のシェアを占め、アフターマーケットチャネルは見通し期間中に最高の10.98% CAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南アフリカ自動車用アダプティブ照明システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高付加価値安全機能に向けたOEMの推進 | +3.2% | 全国規模、ハウテン州(ロスリン、シルバートン)および東ケープ州(イーストロンドン、コエガSEZ)に集中 | 中期(2〜4年) |
| LEDマトリックスヘッドライトの採用拡大 | +2.8% | 全国規模、西ケープ州およびハウテン州のプレミアムセグメントで早期成果 | 短期(2年以内) |
| UN ECE R48ヘッドランプ規制の強化 | +2.5% | 全国規模(E47締約国)、EU/UNECEマーケットとの整合 | 長期(4年以上) |
| 全体的な低迷にもかかわらずプレミアムカー販売の増加 | +2.1% | 全国規模、ハウテン州および西ケープ州の主要都市で最も顕著 | 中期(2〜4年) |
| 照明電子部品の現地化インセンティブ | +2.0% | 全国規模、SEZ(コエガ、アトランティス)および既存OEMクラスターを対象 | 長期(4年以上) |
| アダプティブな街路・車両同期を必要とする州のスマートシティパイロットプロジェクト | +1.8% | ハウテン州、西ケープ州、クワズール・ナタール州の主要都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高付加価値安全機能に向けたOEMの推進
南アフリカでは、自動車メーカーが新車需要の低迷の中でブランド価値を高めるため、ミドルティアおよびプレミアム車両グレードにアダプティブ照明を統合しています。BMWのロスリン拠点を基盤とするハイブリッドX3プログラムは間もなく終了する見込みですが、アダプティブフロント照明を必要としています。ステランティスも数年以内に開設予定のコエガ工場で同様のアプローチを採用しています。フォルクスワーゲンはかつてIQ.ライトHDヘッドライトを搭載したトゥアレグを導入することでベンチマークを設定しましたが、先進照明技術にはモジュールプレミアムが伴います。2024年の国道交通改正法は、国家強仕様規制機関(NRCS)が独立した現地試験を必要とせずにUN ECE参照を採用できるようにすることで規制上の支援を提供しています。この規制変更により、アダプティブ照明システムが高級機能から標準装備へと移行するスピードが加速しています。その結果、旧型乗用車フリートにサービスを提供する後付け専門業者の機会は縮小しつつあります。
LEDマトリックスヘッドライトの採用拡大
従来のハロゲンおよびキセノンランプが急速に低下するLEDコストと容易にライセンス取得可能な半導体設計による変革に直面する中、業界プレーヤーは対応を強化しています。インフィニオンとニチアは高解像度マイクロLEDエンジンを導入し、旧来の機械式製品と比較して消費電力を大幅に削減しました。一方、マレリのh-Digiプラットフォームは高度なピクセル密度を誇り、卓越した精度を実現しています。南アフリカのOEMは現在、UN ECE規格に事前認証されたこれらのモジュールを調達できる優位性を持っています。ハーネスとドライバーボードを現地化することで、APDPの閾値を容易に満たすことができます。さら、ランプハウジングのスリム化トレンドは、バッテリー車の空力スタイリングに貢献するだけでなく、全体的な効率性も向上させます。この市場の変化は、特にターンキーマイクロLEDソリューションを提供するサプライヤーにとって有利な機会をもたらします。現地電子サブアッセンブリーを統合することで、国内付加価値ルールへの適合が容易になります。
UN ECE R48ヘッドランプ規制の強化
南アフリカのE47締約国としての地位により、NRCSはグローバルな試験レポートを受け入れることができ、認証リードタイムを最短9ヶ月に短縮し、認証コストを削減しています。2024年のR48改訂では、ピクセルヘルスモニタリングと200ミリ秒以内の自動セーフモードフォールバックが義務付けられており、アナログ・デバイセズのMAX25608 LEDマトリックスマネージャーなどのデバイスで容易に対応可能な基準です。欧州ベンチマークとの整合化により、マルチリージョナルプラットフォームの共有が可能となり、大手ティア1グループが南アフリカをサブサハラ地域の流通拠点として位置付けることを促進しています。ISO 17025認証を持たない国内の小規模ランプメーカーは参入障壁が高く、既に認定ラボを運営している国際的な既存企業へのシェア移行が進んでいます。
全体的な低迷にもかかわらずプレミアムカー販売の増加
ZAR 80万(約49,540米ドル)以上の価格帯の車両は、借入コストの上昇に伴う市場全体の低迷に抵抗しています。BMWグループは2025年初頭にプレミアム自動車販売において相当のシェアを維持し、フォルクスワーゲンの技術豊富なトゥアレグの割り当て分は高い価格にもかかわらず8週間で完売しました。メルセデス・ベンツとフォードはそれぞれ現地プレミアムプログラムに多大な投資を行い、富裕層の顧客がマクロ環境の軟調にかかわらず先進安全機能を求めるという見方を強化しています。HD投影モードと車車間・路車間通信照明をバンドルできるサプライヤーは健全なマージンで販売量を獲得できる一方、R35万以下のブラケットにおけるコスト競争は依然として激しく価格感応度が高い状況です。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エントリーセグメント購買者の高い価格感応度 | -1.5% | 全国規模、農村部の州およびタウンシップで顕著 | 短期(2年以内) |
| 現地ティア2サプライチェーンの深度不足 | -1.2% | 全国規模、アフターマーケットおよびLCVセグメントへの集中的影響 | 中期(2〜4年) |
| NRCSにおける遅いホモロゲーションサイクル | -0.9% | 全国規模 | 中期(2〜4年) |
| OEM設備投資を抑制するエスコムの電力料金の不確実な推移 | -0.8% | 全国規模、製造拠点(ハウテン州、東ケープ州)に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エントリーセグメント購買者の高い価格感応度
2025年には、新車の相当数が手頃な価格帯で販売されました。しかし、アダプティブ照明はモジュールの高コストを主な理由として、これらの車両のごく一部にしか搭載されていませんでした。低価格のキットは入可能ですが、取り付けや必要なアダプターに追加費用が発生し、全体的なアップグレードコストが増加します。保険料割引が伴わない場合、多くの購買者は購入を先延ばしにするか、標準的なハロゲン電球を選択します。市場リーチを拡大するために、サプライヤーは取り付けを容易にするための設計の簡素化に注力し、保険会社と連携して安全関連の保険料割引を提供すべきです。
現地ティア2サプライチェーンの深度不足
国内産業は最終モジュールアッセンブリーでは優れているものの、光学部品、ダイボンディング、カメラキャリブレーションでは不足しています。多大な関税と長いリードタイムに直面する輸入品は、ジャストインタイムスケジュールを乱し、APDPの現地コンテンツ基準を満たしません。熟練したDCインストーラーの深刻な不足がアフターマーケット流通をさらに妨げています。これに対処するため、職業訓練校との連携とmerSETA機関からの支援が、新しいビームパターンのキャリブレーションと適合確保のための技術者育成に不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別プレミアムカーが支配し、LCVが加速
乗用車は2025年の南アフリカ自動車用アダプティブ照明システム市場の73.37%を占めました。これは、BMW、メルセデス・ベンツ、フォルクスワーゲンのプレミアムセダンおよびSUVが標準マトリックスヘッドライトでユーロNCAP5つ星目標を達成しているためです。2025年初頭、BMWはプレミアム自動車販売量において相当のシェアを維持しました。一方、フォルクスワーゲンのトゥアレグはプレミアム価格帯で、技術への業界の高まる重点を強調しました。南アフリカの小型商用車における自動車用アダプティブ照明システム市場は力強い拡大が見込まれています。この急増は主に、保険テレマティクスとハウテン州のスマートシティ物流レーンの需要に合わせたフリートの後付け改造によって牽引されており、路側ノードとのデータ交換が可能なヘッドランプが必要とされています。
フリートマネージャーはキャリブレーションサービスとテレマティクス接続がバンドルされた既製のアダプティブキットをますます選択しています。この9.93%成長ニッチを狙うサプライヤーは、デポ技術者向けのファイナンスとトレーニングをパッケージ化すべきであり、これはラストマイル宅配業者や冷蔵品輸送業者の間で説得力のある戦術として実証されています。乗用車プログラムでは、差別化はHD投影モード、天候適応プリセット、所有期間中に新しい照明機能を解放するソフトウェアアップデートの追加にかかっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
照明タイプ別:フロントが現在主導、リアコミュニケーション照明が台頭
フロントアダプティブ照明は、HDマトリックスビームがキセノンとのコストパリティを達成し、エネルギー消費量が低下したことから、2025年に67.31%の収益シェアを獲得しました。リアアダプティブ照明の予測CAGR 9.95%は、急制動、車線変更の意図、ハザード矢印を表示するダイナミックテールランプメッセージングに関するOEMの計画と一致しています。これらのモジュールはフロントビームで使用されるものと同じマイクロLEDチップを共有することが多く、プラットフォームの経済性を実現しています。
ハウテン州のスマートシティコンソーシアムは、歩行者アラートをアスファルトに後方投影することを評価しており、これはコミュニケーション照明へのシフトを強調するステップです。サプライヤーにとっての成功は、不正な画像を防ぐためのセキュアなソフトウェアとともにパッケージ化されたピクセル密度の高いアレイを提供することを含みます。フロントからリアへの部品共通化を活用することで、APDPの現地コンテンツベンチマークの達成にも貢献し、スペアパーツの在庫管理を簡素化できます。
コンポーネント別:センサー&カメラが成長曲線をリード
ランプアッセンブリーは2025年の南アフリカ自動車用アダプティブ照明システム市場規模の45.61%を占めましたが、カメラ誘導ADBが機械式スイベルに取って代わるにつれ、センサー&カメラは9.96% CAGRで最速の見通しを持っています。バレオのBEAMATICソリューションはステッパーモーターを排除し、ランプ質量を約1.3キログラム削減しており、航続距離を追求する電気自動車プラットフォームに評価されています。
コンパニオンASICとともに出荷されるams OSRAMのEVIYOS HD25などの統合セットは、ピクセル、ドライバー、診断機能をバンドルすることでOEMの調達を簡素化します。ISO 26262安全文書とリモートアップデート機能を追加するサプライヤーは、自動車メーカーが個別部品調達よりもシステム全体の責任を優先するにつれて受注を獲得するでしょう。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:アフターマーケットがペースを上げる
OEMラインは2025年に73.25%の市場シェアを占め、高マージンSUVおよびピックアップ派生車への工場装着HDシステムによって牽引されました。アフターマーケットは、州の視認性規制と将来的な保険インセンティブが旧型車オーナーの需要を喚起することから、10.98% CAGRで急増すると予測されています。フィリップスUltinon Pro3022は価格帯のスイートスポットを示していますが、取り付けコストとNRCSの書類手続きが依然として即時の普及を抑制しています。
内蔵CANバスアダプターと工場プリセットビームモードを備えたクイックフィットキットは、車両のダウンタイムを短縮し、キャリブレーションエラーを回避することを約束しています。一方、OEMサライヤーは定期的な機能アップデートを受信するソフトウェア定義照明に注力しており、これはオーナーが低コストの後付け改造に移行することを抑制し、収益を認定ディーラーネットワーク内に留める戦略です。
地域分析
ハウテン州、西ケープ州、東ケープ州は合わせて車両組立の大半以上を担っており、南アフリカ自動車用アダプティブ照明システム市場の自然な中心地となっています。ハウテン州のスマートモビリティ2030プラットフォームは、アダプティブヘッドランプが速度と位置データを中央交通クラウドに送信することに依存するV2I同期を促進しています。ヨハネスブルグの流通ノード周辺では、路側の歩行者の周囲では減光しながらも貨物ルートを明るく照らすアダプティブビームをテストする小型バンで早期の成果が現れています[1]。
西ケープ州のパイロットプロジェクトは沿岸観光回廊に焦点を当てており、厳格な自治体のダークスカイ規則を満たしながら農村道路の野生動物を照らすグレアフリーヘッドライトを目標としています。クワズール・ナタール州はダーバン・ハウテン間の貨物リンクに取り組みを集中させており、ボルボトラックがすでに対向ドライバーをマスクするアダプティブハイビームモジュールを搭載して走行しています。2024年国道交通改正法と南アフリカのE47地位が相まって、承認サイクルを9ヶ月に短縮し、地域流通業者がダーバンまたはポートエリザベス港を通じてヘッドランプをハブ化し、SADCマーケットへの前方出荷を行うことを促進しています。
APDPフェーズ2のインセンティブは引き続き部品メーカーをコエガおよびアトランティスSEZに誘導していますが、エスコムの予測不可能な料金推移により、ほとんどの新工場は精密アライメント機器を購入する前に屋上太陽光発電とバッテリーバンクを予算に組み込むことを余儀なくされています。安定した電力とインセンティブが一致する場合、LEDドライバーボードとワイヤーハーネスが現地化の最初のプロセスとして指定されます。これらはマイクロLEDダイボンディングよりも資本集約度が低いためです。
競合環境
市場集中度
ヘラ、バレオ、コイト、OSRAM コンチネンタル、マレリなどのグローバルティア1ブランドは、BMW、メルセデス・ベンツ、フォルクスワーゲン、フォードとの長年の関係を通じてOEM調達契約の大半を確保しています。プラスチック・オムニウムはバロック・ライティング・システムズを買収し、バレオは自社の照明ロードマップをADAS引き継ぎをサポートするセンサー統合ビームに再集中させました。コイトは日本および欧州の車両発表において高解像度アダプティブドライビングビーム(ADB)技術を引き続き披露しています。この技術的優位性は2027年までに南アフリカの高級車プラットフォームにも拡大する見込みです。
Flex-N-Gate、ルモテック、セイバーテックなどの現地競合他社は、技術的複雑性が低い自動車生産開発プログラム(APDP)要件に適合したワイヤーハーネス、後付けキット、低コストテールランプモジュールの機会を狙っています。アナログ・デバイセズ、インフィニオン、ams OSRAMなどの半導体専門企業は、ターンキーピクセルアレイとマトリックスドライバーを供給することで従来の照明メーカーを迂回するケースが増えています。これらのソリューションはサプライチェーンを短縮し、自動車メーカーがソフトウェアを通じてカスタマイズされた照明シグネチャーを開発することを可能にします[2]。
競争の激しさは、規模を持つ既存プレーヤーとアジャイルな電子機器能力を持つ新規参入者の間でバランスが保たれています。高ピクセルハードウェアと検証済み診断機能、機能安全認証、無線アップデートサポートを組み合わせた企業が競争優位を獲得する可能性が高いです。これらの能力は複数年にわたるソフトウェアサービス収益を確保しながら、メーカーが増大する現地コンテンツ要件を満たすことを支援できます。
南アフリカ自動車用アダプティブ照明システム産業リーダー
-
Koninklijke Philips N.V
-
Stanley Electric Co. Ltd
-
Hella GmbH & Co. KGaA
-
Valeo SA
-
OSRAM Continental GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:バレオグループは、大型トラックおよび小型商用車(LCV)向けに特別に設計されたアダプティブドライビングビーム(ADB)技術を発売しました。この展開により、高解像度安全マトリックスランプが高級乗用車を超えて大量輸送および物流用途にまで拡大されました。
- 2026年7月:バレオはフランスのアンジェにある歴史ある照明施設において、4,500万ユーロの包括的な近代化・再製造投資を完了しました。同施設では現地化されたソフトウェア定義光学モジュールと持続可能な循環経済型「再製造ランプ」を製造しました。このイニシアチブはグローバルなアフターマーケット流通チャネル全体でコスト効率の高い交換サイクルを支援しました。
- 2025年1月:FORVIA HELLAは、ソフトウェア定義車両への急速な移行に対応するため「Ignite by FORVIA HELLA」(HELLA Ignite GmbHとも呼ばれる)を設立しました。この専任のアジャイルソフトウェアユニットは、電子制御ユニット(ECU)向けの専門スタンドアロンソフトウェアを開発し、アダプティブハイビーム機能、ステアリングアングルセンサーフュージョン、デジタル照明パターンがグローバルな車両バリアント全体で正確に動作することを可能にしました。
南アフリカ自動車用アダプティブ照明システム市場レポートの範囲
レポートの範囲には、車両タイプ(乗用車、小型商用車、中型・大型商用車)、照明タイプ(フロントアダプティブ照明およびリアアダプティブ照明)、コンポーネント(ランプアッセンブリーおよびその他)、販売チャネル(OEMおよびアフターマーケット)、地域が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
車両タイプ別
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(HCV) |
照明タイプ別
| フロントアダプティブ照明(ヘッドランプ) |
| リアアダプティブ照明(テールランプ) |
コンポーネント別
| ランプアッセンブリー |
| センサー&カメラ |
| コントローラー |
| その他 |
販売チャネル別
| OEM |
| アフターマーケット |
| 車両タイプ別 | 乗用車 |
| 小型商用車(LCV) | |
| 中型・大型商用車(HCV) | |
| 照明タイプ別 | フロントアダプティブ照明(ヘッドランプ) |
| リアアダプティブ照明(テールランプ) | |
| コンポーネント別 | ランプアッセンブリー |
| センサー&カメラ | |
| コントローラー | |
| その他 | |
| 販売チャネル別 | OEM |
| アフターマーケット |
レポートで回答される主要な質問
南アフリカ自動車用アダプティブ照明システム市場の現在の価値はいくらですか?
市場は2026年に7.72 ビリオン 米ドルと評価され、2031年までに11.67 ビリオン 米ドルに達すると予測されています。
南アフリカにおけるアダプティブ照明で最も急速に拡大している車両セグメントはどれですか?
小型商用車は2031年までに9.93% CAGRで最も急速な成長を記録すると予測されています。
リアアダプティブ照明モジュールが注目を集めている理由は何ですか?
OEMは制動強度と操作を示すピクセル密度の高いテールランプを採用しており、リアモジュールの9.95% CAGRを牽引しています。
政府のインセンティブは現地生産にどのような影響を与えていますか?
APDPフェーズ2は、現地付加価値25%のコンポーネントに対して62.5%の生産インセンティブ係数を付与し、サプライヤーがドライバー、ハーネス、コントロールボードを国内で組み立てる動機付けとなっています。
後付けキットのアフターマーケット普及を制限しているものは何ですか?
価格感応度の高い購買者は追加の取り付けコストと長いNRCS承認手続きに直面していますが、プラグアンドプレイCANバスキットがこれらの障壁を低減し始めています。
プレミアムアダプティブ照明分野をリードしている企業はどこですか?
ヘラ、バレオ、コイト、OSRAMコンチネンタル、マレリなどのグローバルティア1企業が最大のOEMシェアを維持しており、インフィニオンやams OSRAMなどの半導体パートナーが支援しています。