
北米ATVおよびUTV市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
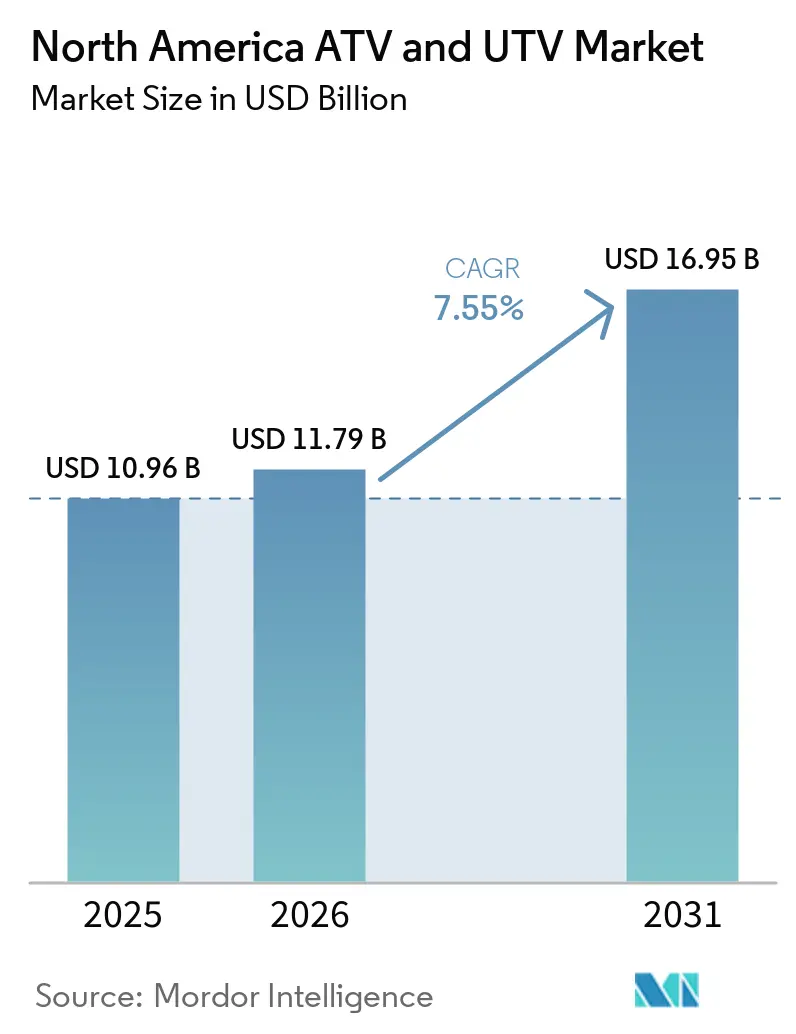
| 基準年の市場規模 (2025) | 10.96 十億米ドル |
| 市場規模 (2026) | 11.79 十億米ドル |
| 市場規模 (2031) | 16.95 十億米ドル |
| 成長率 (2026 - 2031) | 7.55 % |
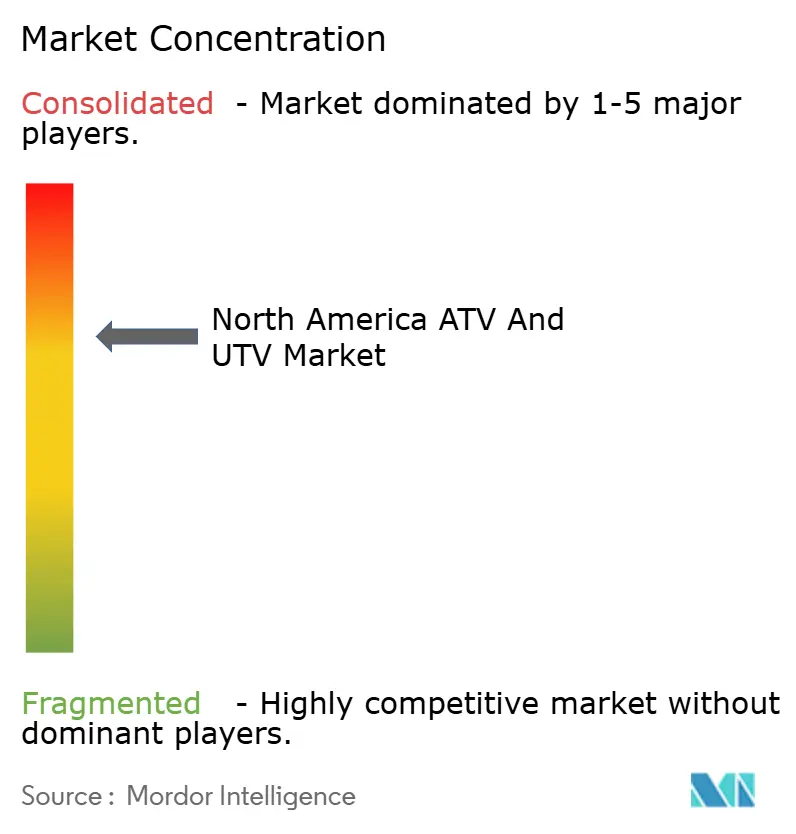
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ATVおよびUTV市場分析
北米ATV・UTV市場規模は2026年にUSD 119億7,900万と推定され、2025年のUSD 109億6,000万から成長し、2031年にはUSD 169億5,000万に達する見通しで、2026〜2031年にかけて7.55%のCAGRで成長します。堅調な需要は、レクリエーション用トレイルの拡大、精密農業の普及、および継続的な軍事調達に根ざしており、OEMの設計ロードマップは電動化されたパワートレインとデジタル制御の安全システムを重視しています。ユーティリティ・テレイン・ビークル(UTV)の持続的な成長は、これらのプラットフォームが工場設置済みテレマティクス、自律走行対応のワイヤーハーネス、および農場や公共機関の総所有コストを低減するモジュール式貨物ソリューションを統合していることから、収益の安定性を確保しています。電動サイド・バイ・サイドは、騒音に敏感な観光地や自然保護区においても普及しつつあります。しかし、ガソリンパワートレインは、初期コストの低さと確立された給油インフラにより、価格感応度の高いセグメントでは依然として主流を占めています。TextronがArctic Catを売却し、Polarisが2024年第3四半期の小売販売の減少に直面した後、競争は激化しており、積極的なモデル刷新、ディーラーインセンティブプログラム、および部品サプライチェーンの現地化が推進されています。
主要レポートの要点
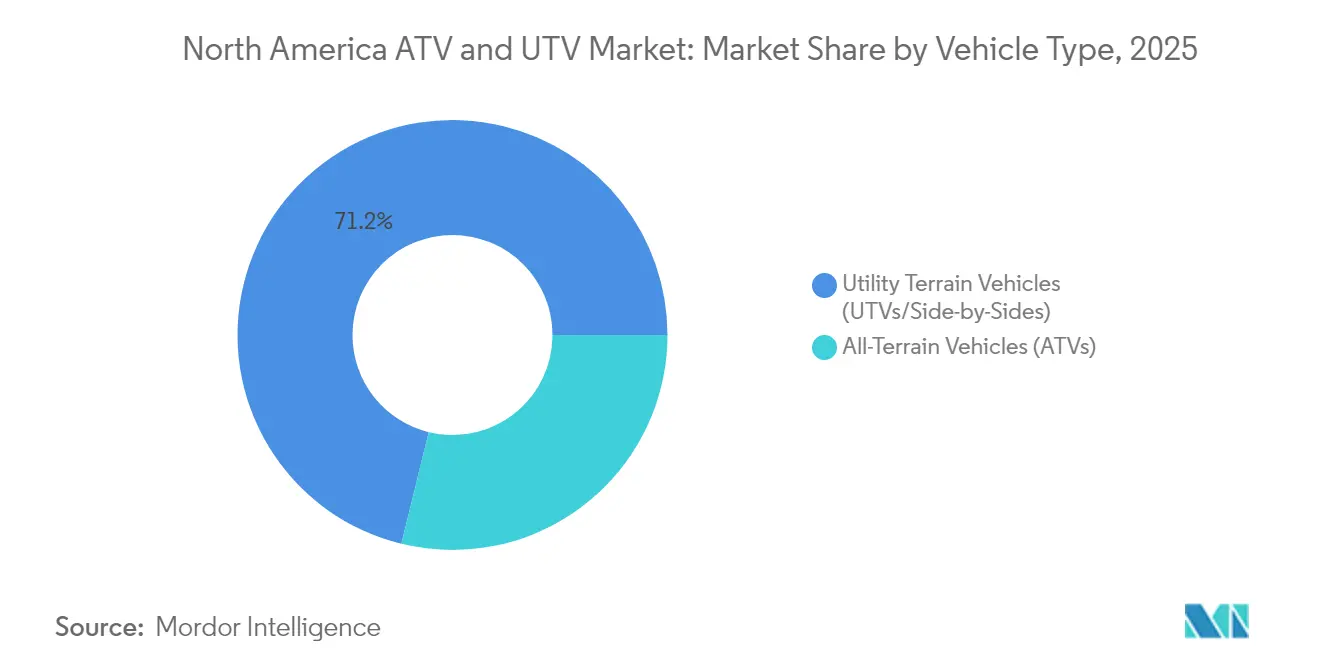
- 車両タイプ別では、ユーティリティ・テレイン・ビークルが2025年の北米ATV・UTV市場シェアの71.18%を占め、2031年にかけて7.66%のCAGRで拡大しています。
- 推進タイプ別では、ガソリンプラットフォームが2025年の北米ATV・UTV市場規模の62.67%を占め、電動モデルは2031年にかけて最速の7.62%CAGRを記録しました。
- 最終用途別では、レクリエーションおよびスポーツが2025年の北米ATV・UTV市場規模の72.85%を維持し、軍事および政府の需要は7.6%のCAGRで成長しています。
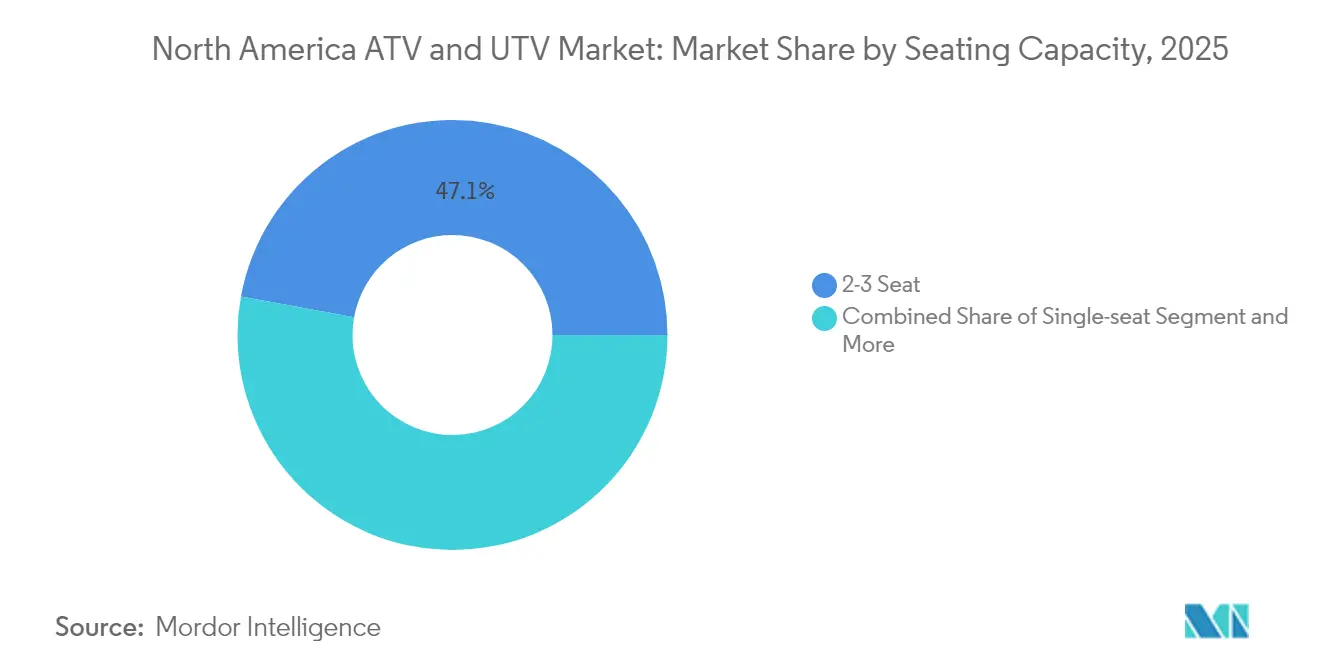
- 座席数別では、2〜3シート設計が2025年の北米ATV・UTV市場規模の47.14%を保持しており、4〜6シートのレイアウトは7.58%のCAGRで拡大しています。
- 駆動構成別では、四輪駆動が2025年の北米ATV・UTV市場規模の60.72%を維持し、インテリジェント全輪駆動システムは7.67%のCAGRで加速しています。
- 国別では、米国が2025年の北米ATV・UTV市場規模の90.87%をリードし、メキシコは2031年にかけて最高の7.74%CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農業機械化ニーズの拡大 | +1.8% | 米国中西部、カナダ大平原、メキシコ農業地域 | 長期(4年以上) |
| レクリエーションおよびモータースポーツ活動の増加 | +1.2% | 北米、特に米国およびカナダでの最大の伸び | 中期(2〜4年) |
| 静音電動サイド・バイ・サイドの需要 | +1.1% | 米国自然保護区、カナダ荒野地域 | 中期(2〜4年) |
| 技術的進歩 | +0.9% | グローバル、北米での早期採用 | 短期(2年以内) |
| トレイル観光インセンティブプログラム | +0.8% | 米国西部諸州、カナダ諸州、メキシコ観光地域 | 短期(2年以内) |
| 農村部ブロードバンド対応フリート接続 | +0.7% | 米国農村部、カナダおよびメキシコへの拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業機械化ニーズの拡大
UTVに搭載された機械学習ベースの作物スカウティングアタッチメントは、マルチスペクトルイメージングとAIビジョン分析を組み合わせてリアルタイムで栄養不足を検出し、15〜20%の収穫量増加をもたらします[1]。農家は耐久性を主要な購入基準として挙げており、OEMに対し450 kgの干し草ベールの荷重に耐えられるよう荷台を強化するよう求めています。サブメーターGPS精度を備えた精密ガイダンスキットがディーラー設置オプションとして提供されるようになり、不規則な圃場での散布や土壌サンプリングの自動化が実現しています。安全性の向上も依然として重要であり、農業は労働関連のATV死亡事故の5分の3を占めていることから、センサー起動後200ミリ秒以内にエンジン出力を遮断するロールオーバー検知システムの導入が促進されています。アイオワ州でパイロット試験中の自律走行プロトタイプは、収穫ピーク時にコンバインの後方でフォローミーモードで動作し、雇用労働コストを削減しています。こうしたイノベーションにより、UTVは裁量的購入品ではなく農場の必須資産として位置付けられ、北米ATV・UTV市場における長期的な需要を支えています。
レクリエーションおよびモータースポーツ活動の増加
州の観光局が資金提供するATVトレイルの走行距離は拡大を続けており、ペンシルベニア州の地域トレイルコネクターはマルチユース路線1,200マイルを地元の宿泊施設に接続するまでに成長した事例が代表例です。レンタルフリートは年間利益がUSD 85,000を超えていると報告しており、ガイド付きツアーオペレーターが週末パッケージとして機材レンタル、トレイル許可証、安全装備を組み合わせています。ウィスコンシン州の法律改正により、指定された郡道でのATVおよびUTVの走行が認められ、ライドイン/ライドアウト観光が促進され、農村部のホスピタリティ収益が向上しています。機器OEMは、ユタ州の2025年パイユート・トレイル・ジャンボリーなどのフェスティバルを共同スポンサーし、新モデルを披露するとともにテレマティクスを通じてリアルタイムのパフォーマンスデータを収集しています。その結果、北米ATV・UTV市場はグローバルATV需要の大部分を獲得し、アフターマーケット部品およびアパレル販売の持続的成長を支えています。
自然保護・ハンティングにおける静音電動サイド・バイ・サイドの需要
ミシガン州の野生生物機関は、HuntVeのGame Changerを配備しています。これは積載量1,200ポンド、航続距離25マイルの電動UTVで、エンジン音が営巣中の鳥を乱す生息地復元ゾーンへのアクセスに使用されています[2]。自然保護NGOは、テールパイプ排出ゼロと土壌圧縮の最小化を主な利点として挙げ、外来種除去のために同様のプラットフォームをリースしています。アウトフィッターは、静かな夜明けのサファリで野生動物の警戒心が低下するため撮影成功率が向上し、クライアント満足度が高まっていると報告しています。OEMは、カモフラージュ製ボディパネル、低速クロールモード、エンジンをアイドリングさせることなくスポットライトアレイや研究センサーを稼働させる3 kW補助電源ソケットを備えた製品を投入しています。コロラド高原沿いの公有地管理者は現在、70 dBA以下のデシベル閾値を規定しており、実質的に調達を電動車両へと誘導しています。こうした生態系規制とユーザー嗜好の融合が、プレミアム価格の電動ユニットの需要を押し上げ、北米ATV・UTV市場における価値プールを拡大しています。
サスペンションおよび安全性における技術的進歩
Foxのライブバルブ電子ダンパーは20ミリ秒以内に圧縮を調整し、荒れた林道でのボディロールを抑制し、8時間シフト中のオペレーターの疲労を最小化します[3]。Can-AmのSmart-Shoxパッケージは、慣性計測データとスロットル位置を組み合わせてタイヤの接地面を維持し、砂利路面での制動距離を10分の1以上改善します。Polarisは、4G LTEモジュールを通じてトラクションコントロールのアップデートを配信するOTAファームウェアアーキテクチャを組み込み、車両がANSI/SVIA 1-2023規格の進化に対応できるようにしています。RANGER XP キネティックのようなバッテリー電動パワートレインは、最高140 hpを発揮する回生ブレーキを統合し、経験の浅いオペレーターでもワンペダル操作を可能にしています。軍事インテグレーターは同一プラットフォームにライダーベースの衝突回避システムを後付けし、北米ATV・UTV市場における機能採用サイクルを加速させる軍民両用技術の波及効果を実証しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い購入コストおよびメンテナンスコスト | -1.5% | グローバル、価格感応度の高いセグメントへの影響が最大 | 短期(2年以内) |
| リチウムサプライチェーンの不安定性 | -1.2% | グローバル、電気自動車普及率への影響 | 長期(4年以上) |
| 排出・騒音規制の強化 | -0.8% | カリフォルニア州、米国北東部諸州、連邦レベルへの拡大 | 中期(2〜4年) |
| 土地所有者責任訴訟 | -0.6% | 米国農村部、レクリエーションアクセスを有するカナダ諸州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い購入コストおよびメンテナンスコスト
2025年型Polaris RANGER XP キネティックがフルオプション仕様でUSD 37,499を超えるなど、プレミアムUTVの価格はUSD 30,000を超えています。商業フリートオーナーにとっては、ドライブライン、サスペンション、バッテリーモジュールがブランド固有であるため、高い保険コストと部品在庫が運転資本を圧迫しています。電動モデルは5年間で5分の1以上の運用コスト削減を約束していますが、高電圧部品が故障した際のディーラーのサービス能力が限られているため、ダウンタイムが長期化しています。季節的なキャッシュフローを管理する小規模農家には、融資の複雑さが生じています。貸し手は多くの場合、頭金20%と車両を超える担保を要求します。価格圧力は買い替えサイクルを遅らせており、北米ATV・UTV市場の長期的な堅調な基盤にもかかわらず、短期的な台数販売を抑制しています。
リチウムサプライチェーンの不安定性
ベンチマーク予測によると、リチウム需要は2030年までに5倍に増加する見込みですが、米国が現在精製しているバッテリーグレード素材は5%未満です。スポット価格は2025年初頭にUSD 21/kgを超え、バッテリーパックコストが18%上昇し、エントリーレベルの電動ATVにおけるOEMマージンが侵食されています。インフレ抑制法の新たな内容規則は、2027年までに北米調達重要鉱物を5分の4とすることを規定しており、メーカーにネバダ州とケベック州の小規模鉱山会社との長期調達契約の交渉を強いています。需給ギャップは生産抑制のリスクをはらんでおり、46%不足と予測される状況は2027年に計画されている5万台の電気自動車ユニットを制約する可能性があり、主に北米ATV・UTV市場の成長セグメントに影響します。これに対応するため、BRP等の企業は保証返品バッテリーパックからコバルトとニッケルを回収するクローズドループリサイクルパイロットに資金を提供し、上流の不安定性へのエクスポージャーを緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
UTVの多用途性がリーダーシップを維持ユーティリティ・テレイン・ビークルは2025年の北米ATVおよびUTV市場シェアの71.18%を占め、7.66%のCAGRで成長してお、建設、緊急対応、バックカントリー観光にわたる多目的な訴求力を裏付けている。この優位性は、カーゴベッドライナー、キャブエンクロージャー、油圧リフトキットサプライヤーにとってのスケールメリットを強化している。多目的UTV構成に割り当てられた北米ATVおよびUTV市場規模は、自治体向けフリートモニタリングを標準化するディーラー設置型テレマティクスに支えられ、2031年までに飛躍的に拡大する見込みである。YamahaのWolverine RMAX4 1000などのスポーツ志向UTVモデルは、メーカーが高マージンのニッチ市場を守りながら、作業重視トリムに転用可能なサスペンション技術を披露するのに役立っている。
全地形対応車(ATV)は、単独乗車の機動性、低い車両重量、狭いトレッド幅が重要な場面、特に全幅50インチ未満の車両を義務付けるトレイルシステムにおいてニッチな存在感を維持している。OEMのロードマップでは、2025年に向けて6つの新ATVバリアントが計画されており、ライド・バイ・ワイヤースロットル、ブラインドスポットレーダー、工場設置型ウインチを統合し、急速に進化するUTV対するシェアを守る。ATVの横転基準とUTVの乗員保護プロトコルの規制上の整合化により、将来のモデルがシャシーコンポーネントとパワーエレクトロニクスを共有することで、歴史的なカテゴリーの境界が曖昧になる可能性がある。その結果、プラットフォームのモジュール性が開発サイクルを短縮し、北米ATVおよびUTV市場全体でBOM(部品表)コストの上昇を抑えながらイノベーションのペースを維持することが期待される。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
推進・燃料タイプ別:
電動化が加速ガソリンエンジンは2025年の北米ATV・UTV市場シェアの62.67%を占めました。しかし、電動化パワートレインは排出規制の強化と低騒音運転へのユーザー嗜好を反映し、7.62%のCAGRで進展しています。Hondaのノースカロライナ州での拡張は、バッテリーパックと最終車両組立能力を確保しており、主流への普及を示しています。電動ユニットに帰属する北米ATV・UTV市場規模は、パック価格の低下を前提に2031年までに大幅に拡大すると見込まれています。一方、ディーゼルはエネルギー密度の制約を高トルク牽引が上回る、重作業向けの牧場および林業用途に限定されています。
HuntVeのSwitchbackに代表されるハイブリッドレンジエクステンデッド構想は過渡的なアーキテクチャを示しており、72Vリチウムパックが40 kmの静音走行距離を提供し、その後708 ccガソリンエンジンが稼働します。カリフォルニア州の政策立案者はすでにステージV相当のオフロード排出規制を義務付けており、公共機関におけるフリートの電動化を促進しています。しかし大衆市場への電動車普及は、トレイルヘッドや農場への240V レベル2充電器のインフラ整備を待つ必要があり、この要件は現在、中西部諸州の電力・ディーラー協同プログラムによって取り組まれています。そのようなグリッドのアップグレードが実現するまで、ガソリンは北米ATV・UTV市場における台数シェアの過半数を維持し続けるでしょう。
最終用途産業別:
防衛が将来の成長を牽引レクリエーションおよびスポーツは2025年の北米ATV・UTV市場シェアの72.85%を占め、10万マイルを超える許可済みトレイルネットワーク全体での屋外アドベンチャーに対する消費者需要を反映しています。防衛調達予算は、軍がコマーシャルオフザシェルフシャシーを戦術的自律任務に適応させるにつれ、2031年にかけて最速の7.6%CAGRを達成します。Polaris Government & Defenseは2003年以来、米国契約において累計5億ドルを超える受注を達成しており、最新の不定期納入車両賞は予備部品、訓練、ライフサイクル支援を網羅しています。
農業および林業は、自律的なスポット散布モジュールが除草剤費用を4分の1削減する安定した普及曲線を示しています。農村部のブロードバンド整備によりクラウドベースのフリート分析が可能となり、複数農家による機器協同組合の礎となることで、成長がさらに促進されています。産業および建設分野は現在の需要の5%未満を占めていますが、遠隔地の鉱山サイトでダンプボックス変換と消火キットを装備したUTVを使用しています。捜索・救助機関は、ストレッチャー対応リアデッキとサーマルカメラマストを活用し、北米ATV・UTV市場を公共安全インフラの不可欠な要素へと変革しています。
座席数・定員別:
クループ輸送が中心的役割を担う2〜3シートの機種は2025年の北米ATV・UTV市場シェアの47.14%を占め、コンパクトなサイズと柵修理、灌漑確認、小グループ観光に適した乗員輸送能力のバランスを取っています。OEMは5分以内に延長フラットベッドに変換できる工場純正クイックデタッチ式リアシートを提供しており、資産利用率を向上させています。シングルシートプラットフォームは、狭い列が幅1.2 m未満を要求するスポーツレーシングサーキットや精密果樹園散布での存在感を維持しています。安全設計も同時に進化しており、多乗客仕様車には現在プリテンション式3点ベルトと高さ調整可能なグラブハンドルが装備され、北米ATV・UTV市場全体の平均販売価格を押し上げながら品質感を高めています。
4〜6シートフォーマットは、家族や作業チームが個別走行よりも相乗りを好むことから、2025〜2026年にかけて7.58%のCAGRで拡大しました。Kawasakiの2025年RIDGE Crew XR HVAC Limitedなどのモデル投入は、自動車グレードの空調、116 hpの出力、および2,500ポンドの牽引能力を備えた5人乗りキャビンを披露し、ライフスタイルとユーティリティの期待を橋渡ししています。ハンティングのアウトフィッターにとって、複数列の座席は1ガイドあたりのパーティのスループットを向上させ、トレイル許可証あたりの収益密度を高めます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
駆動タイプ別:
インテリジェントパワートレインがシェアを獲得四輪駆動は2025年の北米ATV・UTV市場シェアの60.72%を維持しており、これは実績ある信頼性と完全アクティブシステムと比較した低コストによるものです。しかし、電子制御式ディファレンシャルを統合した全輪駆動(AWD)プラットフォームは、手動ロック操作よりもポイント・アンド・シュートのトラクションを重視する初心者ライダーの需要に支えられ、7.67%のCAGRで成長する見通しです。Can-AmのSmart-Lokは、スロットル、ステアリング角度、ジャイロスコープ入力に基づいて自動的にトルク配分を行い、ドライバーの介入なしに自信を持った岩場走行を実現します。
テレインモードセレクターはエンジンマッピング、ABS、サスペンションダンピングを同期させ、季節的なスタッフ入れ替わりのある商業オペレーターの技術的障壁を低下させています。2輪駆動は購入価格が地形の複雑さを上回る平坦な農業平原では依然として関連性を持ちますが、そのシェアは着実に低下しています。インテリジェントパワートレインへの移行は自律走行フレームワークと連動しており、共有センサースイートが車線中央維持とジオフェンシングを促進し、北米ATV・UTV市場内でのソフトウェア付加価値の取り込みをさらに促進しています。
地域分析
米国ATVおよびUTV市場
米国は2025年の収益において、北米ATVおよびUTV市場シェアの90.87%を占め、市場を支配した。これは、数百万エーカーに及ぶ管理されたトレイルシステム、堅調な軍事支出、および2,300店舗に及ぶディーラーネットワークによって支えられている。しかし、Polarisが小売縮を報告した2024年には販売台数が頭打ちとなり、コアレクリエーションサブセグメントの成熟を示した。連邦規制当局は、子どもの死亡事故が5分の1以上増加したことを受け、監視を強化した。2025年1月より施行された新たなANSI/SVIA 1-2023の義務規定では、青少年向け速度制限キー、ステアリングコラムのクラッシュゾーン、および義務的な横転警告が求められる。OEMはこれに対応し、プレミアムトリムおよびサービスベースの収益、すなわちメンテナンスイベントを85%の精度で予測するサブスクリプション型データアナリティクスへのリソース投入を強化した。
カナダATVおよびUTV市場
カナダは緩やかながら安定した成長をもたらしており、ブリティッシュコロンビア州やアルバータ州などの州では、アドベンチャーツーリズムを活用するため、2023年から2025年にかけてATVトレイルを10分の1拡張した。プレーリー地帯の農場では、UTVをトラクターやコンバインと並ぶ混合フリートのテレマティクスに統合し、クロスアセットの経路最適化によってディーゼル消費量を7%削減している。統一された安全規制により国境をまたいだ車両の型式認定が容易となり、国境付近の米国ディーラーがカナダのオーナーにサービスを提供すること、またその逆も可能となっており、残存価値の向上とファイナンス金利の下支えに貢献している。
メキシコATVおよびUTV市場
メキシコは7.74%のCAGRで最も成長が速い地域であり、大陸のサプライチェーンを再編する新たな製造投資を受け入れている。KawasakiのNuevo León工場は年間30,000台の生産を目標とし、Can-AmのJuarez施設が地域の組立ラインに向けてRotaxエンジンを生産することで補完されている。国内需要は可処分所得の増加と、シナロア州およびハリスコ州における機械化農業を促進する政府補助金によって拡大している。メキシコの観光省もエコパーク開発に資金を提供しており、ガイド付きの砂丘およびジャングルツアーにUTVをレンタルするサービスを創出し、OEMの生産能力に対する国内外双方の需要を正当化している。完成車がUSMCAの地域コンテンツ基準を満たす場合の関税免除により、国境を越えた物流が恩恵を受け、北米ATVおよびUTV市場は世界的な海上輸送の混乱に対する生産の回復力を維持している。
規制環境
米国では、ATVの安全アクセスは消費者製品安全委員会(CPSC)の強制規格によって支えられており、2025年1月1日以降に製造される新規の組立済みおよび未組立ATVはANSI/SVIA 1-2023準拠と結び付けられている。製造業者および流通業者は、義務付けられたATVアクションプランを通じてCPSCの監督下でも運営されており、若年層保護やロールオーバー関連の警告といった設計変更に加え、文書化された安全プログラムと標準化された警告表示が市場参入の前提条件となっている。
排出規制については、米国環境保護庁(EPA)が40 CFR Part 1051を通じてオフロードレクリエーション車両を管轄し、排気および蒸発排出を対象として、販売前にEPAのシステムを通じて適合証明書が発行される。カナダでは、Transport Canadaの輸入・分類規則およびカナダ自動車安全基準(CMVSS)の限定用途車両規定がUTVの適格性に影響し、特に2021年2月4日以降に製造されたモデルに関して、車両がオフロード専用と明確に指定されていない場合、認証作業や国境を越えた在庫計画を変化させる可能性がある。
バリューチェーン分析
バリューチェーンは、原材料および設計された部品から始まり、フレームおよびサスペンションサブアセンブリ、EFIシステム、CVT、ドライブラインおよびAWDモジュール、電子制御装置、(電動モデルの場合)バッテリーパックおよびパワーエレクトロニクスを含む。調達は北米サプライヤーとグローバル供給源にわたり、AWDおよびドライブライン関連部品は一般的に確立された自動車グレードのベンダーと結び付けられているが、リチウムイオンセルおよび一部の電子機器は輸入依存が続いている。この構造により、輸送費の変動やバッテリー材料価格への影響を受けやすくなっている。
製造・組立はリードタイムの短縮と規制対応力の向上のため北米に集中しており、米国中西部および南東部にわたる主要OEMの拠点網に支えられている。ホンダは、2024年8月に発表した2,150万米ドルの投資により、ノースカロライナ州スウェプソンビルでの北米ATV生産の統合とこの動きを浮き立たせ、同拠点を将来の電動パワースポーツ製品に向けて位置付けるとともに、サウスカロライナ州ティモンズビル工場では2025年8月にUTV生産台数50万台の節目を達成し、生産規模を示した。下流では、大規模なディーラー網とフリート販路を通じて流通が行われ、キャブ、HVAC、テレマティクス、作業キットなどのアタッチメントおよびアクセサリーのエコシステムが拡大していることで、最終的な仕様構成、サービス、継続的収益におけるディーラーおよびアフターマーケットパートナーの役割が増している。
競合状況
この業界は、Polaris、BRP(Can-Am)、Honda、Yamaha、Kawasakiが市場シェアの大部分を共同で支配するオリゴポリー的特性を示しています。Polarisは2024年第3四半期の小売販売減少後、防衛受注残とバッテリー電動Pro XD キネティックを活用してマージンを支えています。BRPはロータックスパワートレインの垂直統合により、チップ不足の中でも供給安定性を維持しています。Hondaのノースカロライナ州での統合は、北米専用のATVハブを創出し、輸送コストを8%削減しています。Kawasakiの2026年型Teryx H2は、ストリートモーターサイクルの遺産から派生した過給エンジン性能特性を導入し、製品ラインをまたいだプラットフォーム転用の継続を示しています。
2025年の戦略的動向としては、Argo主導のコンソーシアムによるArctic Catの買収が完了し、レクリエーション向けスノー・ツー・ダートクロスオーバーモデルを中心としたブランド再活性化が目指されています。Kandi Technologiesは輸入関税を回避するためにテキサス州でのノックダウンキット組立を拡大し、予算重視の電動ニッチを開拓しています。技術提携も増加しており、Overland AIはPolaris Sporsmanシャシーにライダー認識スタックを後付けして自律的な経路クリアランス任務を実現するためPolarisと提携し、Fox FactoryはYamahaと協力してクラウドログ済みテレメトリーを活用した予測ダンピングアルゴリズムを組み込んでいます。
サプライチェーンの優先課題は、バッテリーセルの現地化、複合パネル成形、および半導体の冗長化です。OEMは米国および台湾のベンダーからモーターコントローラーをデュアルソーシングすることで地政学的リスクをヘッジしています。ディーラーは、台数販売成長が鈍化する中でアフターマーケット価値を獲得するために、サブスクリプション診断および延長保証バンドルを通じて収益源を多様化しています。これらの戦略的方向性は全体として、北米ATV・UTV市場に参加するフリートマネージャーのスイッチングコストを高めながら、競争上の差別化を強化しています。
北米ATVおよびUTV業界のリーダー企業
-
American Honda Motor Co. Inc.
-
Yamaha Motor Co. Ltd
-
Arctic Cat Inc.
-
Polaris Industries Inc.
-
BRP Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ATVおよびUTV市場 このレポートでカバーされる企業
- Polaris Inc.
- BRP Inc. (Can-Am)
- American Honda Motor Co.
- Yamaha Motor Co.
- Kawasaki Heavy Industries
- Textron Inc. (Arctic Cat & Tracker Off-Road)
- Suzuki Motor Corp.
- CF Moto Powersports
- Kubota Corp.
- Deere & Company (Gator)
- Mahindra Automotive NA (ROXOR)
- Segway Powersports
- Hisun Motors Corp.
- DRR USA Inc.
- Intimidator/BAD BOY Off-Road
- ODES Powersports
- Club Car LLC
- Toro Co.
- Kioti (Daedong-USA)
市場機会と将来展望
電動化と低ノイズ運転は、デシベル基準やアクセス規則が調達を左右する保全、狩猟、公有地管理の分野で新たな空白地帯を生み出している。この動向は、電動サイド・バイ・サイド車両や、補助電源ソケット、クロールモード、迷彩仕様といった専門的な作業パッケージを後押ししている。製品・技術投資が継続している証拠は2026年にも見られ、CFMotoが2026年6月に全輪ステアリングと15.3 kWhバッテリーを特徴とする電動UTVコンセプトについて米国特許を出願したほか、OEMによる電動ATVブランディングおよび業務・レクリエーション用途への位置付けの推進が続いている。
関税・コスト構造の変化に伴い、全季節対応の業務用途向けローカリゼーションおよび構成が差別化要因となりつつあり、北米組立および密閉キャブやHVACなどディーラー取付型の業務用アップグレードのビジネスケースを強化している。ホンダは2026年4月にサウスカロライナ製造拠点で2026年モデルのパイオニア1000デラックスの生産を開始し、ポラリスは2026年2月に2026年モデルのレンジャー1000キャブのディーラー出荷を開始し、キャブ付き業務用製品ラインを拡充した。同時に、Section 232関税環境およびSVIAやROHVAなどの団体による関連する働きかけは、OEMおよびサプライヤーが調達、パッケージング、最終組立を再設計し、進化する安全性・排出要件にモデルを整合させつつ、着地コストの変動を抑える機会を示している。
最近の産業開発事情 北米ATVおよびUTV市場
- 2026年4月:ホンダは2027年モデルのフォアトラックス多目的ATVラインアップを発表し、ノースカロライナ州スウェプソンビル工場での生産を継続する。主要ATVラインを北米製造に据え置くことで、供給の継続性とANSI/SVIA 1-2023準拠に関連する更新済み安全要件の迅速な取り込みを支える。
- 2025年10月:ポラリスは、RZR XP SおよびRZR Pro Rプラットフォームの強化や一部限定版バリエーションを含む、2026年モデルのオフロード更新の第2波を展開した。この改良は、パフォーマンス系サイド・バイ・サイド車両における機能サイクルの加速を裏付けており、コックピット電子機器やプレミアム仕様がマージンと店頭来客数の維持に活用されている。
- 2024年7月:ホンダは、ノースカロライナ州スウェプソンビル工場向けの2,150万米ドルの投資計画を完了し、同拠点に北米ATV生産をすべて統合し、将来の電動パワースポーツ製品向けに拠点を確保した。この動きは地域内の供給網を短縮し、次世代動力システムに関する部品物流とコスト変動を管理する手段として国内組立を強化する。
北米ATVおよびUTV市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、北米全域における全地形対応車(ATV)およびユーティリティ・テレイン・ビークル(UTV)の販売から生じる収益として規模を算定しており、車両販売時点を基準に現在の米ドルで追跡している。
対象除外:レクリエーションや作業用途で類似の用途に使用される場合であっても、オートバイ、スノーモービル、ゴルフカート、フルサイズのオフロードトラックは除外する。
セグメンテーション概要
- 車両タイプ別
- 全地形対応車(ATV)
- スポーツATV
- ユーティリティ・ワークATV
- ユーティリティ・テレイン・ビークル(UTV/サイド・バイ・サイド)
- スポーツUTV
- 多目的UTV
- 全地形対応車(ATV)
- 推進・燃料タイプ別
- ガソリン
- ディーゼル
- 電動
- 最終用途産業別
- ハイブリッド
- レクリエーションおよびスポーツ
- 農業および林業
- 産業および建設
- 軍事および政府
- 捜索・救助・緊急サービス
- 座席数・定員別
- シングルシート
- 2〜3シート
- 4〜6シート
- 駆動タイプ別
- 2輪駆動
- 4輪駆動
- 全輪駆動
- 国別
- 米国
- カナダ
- 北米のその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場規模の計算を確定する前に、米国、カナダ、および北米その他の地域におけるオフロード車両の需要背景を構築することから始まる。米国およびカナダの車両安全・リコールデータベース、トレイルアクセスと許可に関する米国土地管理機関、消費者支出と農村雇用に関する国家統計機関、車両および部品の流通に関する税関貿易データなど、公的・公式情報源を活用している。また、特許データベースを使用して現在開発中の機能(例:バッテリーシステムや安全支援装置)を把握し、価格設定と普及タイミングの説明に役立てている。
この背景を規模算定のインプットに変換するため、出荷に関するコメント、生産能力に関する注記、モデル刷新計画について、企業の開示資料、投資家向け資料、業界団体のウェブサイトをレビューしている。有料データベースのサブスクリプションは、企業財務や出荷レベルの輸出入チェックなど、構造を付加する場合にのみ使用している。このリストは網羅的なものではなく、データ収集、クロスチェック、および確認のために他の多くの公的情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、ATVまたはUTVの販売として何がカウントされるかを確認し、数量と価格の背後にある主要な前提を検証するために使用される。米国とカナダ全域のメーカー、ディストリビューター、ディーラー、フリート購入者、サービスネットワークと対話し、モデルミックスの変化、値引き、季節性などのイプットを独立した専門家と再確認することで、最終的な数値の現実性を担保している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:22% |
| 中位層:51% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:22% | マネージャー:46% |
市場規模算定と予測
規模算定は、トップダウン型の需要プール再構築手法を用いて構築されており、オフロードレクリエーション参加率、農業・牧場活動水準、ディーラーのスループットシグナルを期待ユニット需要に変換し、観測された平均販売価格を乗じている。これらの車両はプロモーション、乗車シーズン、在庫の入手可能性が重なった際に購入されることが多いため、価格インプットはインフレ動向、資金調達の手頃さ、モデル投入ペースなどの実務的なチェックを用いて調整している。
メインの構築後、サプライヤーおよびディーラーとの対話、国別のサンプリングされたユニット範囲、タイプ別の概算ASPロールアップを用いた選択的なボトムアップ近似によって合計値を裏付け、アウトプットがャネルが実際に動かせる水準に即したものとなるよう担保している。モデルで使用される変数には、ATVとUTVのミックス、燃料タイプの分割(ガソリン対電動)、ユーティリティ用途とスポーツ用途のシェア、農村地域における買い替えサイクルのタイミング、トレイルアクセスの拡大(広範な消費者支出が軟調な場合でもユニット需要を押し上げる可能性がある)が含まれる。予測については、裁量的支出、金利、電動化の普及に関する異なるシナリオを反映するためにシナリオ分析を適用し、一次回答者が最も可能性が高いと見るアウトルックにシナリオウェイトを整合させている。ボトムアップシグナルが不完全な場合は、保守的なレンジを使用してギャップを処理し、確定前に独立した需要指標に対して合計値を再テストしている。
データ検証と更新サイクル
検証はステップごとに実施され、早期にエラーを検出し、国および車両タイプをまたいで前提の一貫性を維持する。輸入動向、ディーラーの在庫コメント、発表済みの製品サイクルなどの独立したシグナルに対してアウトプットを比較しこれらのシグナルと一致しない急激な変動を調査する。
承認前に、モデルと記述されたロジックを別のアナリストがレビューし、主要なインプットが想定レンジを外れた場合にはフォローアップコールを実施する。レポートは年次で更新され、大幅な価格変更、トレイル利用に影響する規制の動き、突発的な供給混乱など、重要なイベントが発生した場合には中間更新を行う。納品直前に最終チェックを完了し、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの北米ATVおよびUTV市場推計と他の公表推計との比較
ATVおよびUTVの公表市場規模が大きく乖離して見えることがあるのは、含まれる車両セット、基準年として使用される年、価格の扱い方が出版社によって異なるためである。メキシコが北米に含まれるかどうか、電動ユニットのカウント方法、予測が需要指標から構築されているか広範な成長目標から構築されているかによっても差異が生じる。
アフターマーケット部品、アクセサリー、サービス労務費はMordor Intelligenceの対象範外であり、車両販売と継続的な所有コストを合算している場合には一部の外部合計値が上方に引き上げられる可能性がある。ディーラーの値引きや資金調達条件を確認せずにASP成長を速く想定している場合や、更新頻度が低く平均値をリセットする新しいモデルの価格ポイントを見逃している場合にもギャップが生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.96 ビリオン 米ドル(2025年) | |
| 業界出版社A | 9.97 ビリオン 米ドル(2025年) | 特定の車両クラスに紐付いた狭い収益レンズを使用し、より滑らかな成長曲線を適用する傾向があり、ATVとUTVモデル間の短期的な価格変動やミックスシフトを過小評価する可能性がある。 |
| 地域出版社B | 10.90 ビリオン 米ドル(2025年) | 国別カバレッジと価格更新の明示性が低い傾向があり、予測パスはレクリエーション参加率やディーラースループットなどの需要チェックよりも記載されたCAGR進行に依存している。 |
この表は、乖離の大部分が新車販売以外に何がカウントされるか、および価格とミックスの前提がどの程度の頻度で更新されるかによって説明されることを示している。ステップを可視的な需要ドライバーに紐付け、チャネルフィードバックで主要なインプットを再確認することで、算出された市場規模は追跡可能かつ再現可能なものとなっている。
レポートで回答される主要な質問
北米ATV・UTV市場の現在の価値および2031年までのCAGR予測は?
このセグメントは2026年にUSD 119億7,900万と評価されており、7.55%のCAGRで2031年までにUSD 169億5,000万に拡大すると予測されています。
2025年の北米ATV・UTV販売において最大のシェアを保有する車両タイプはどれですか?
ユーティリティ・テレイン・ビークルがレクリエーション、農業、および公共セクター向け用途にわたる多用途性を反映し、2025年収益の71.18%をリードしました。
北米における電動ATVおよびUTVの台数はどのくらいの速さで成長すると予想されますか?
電動化ユニットは最速の推進カテゴリーを代表し、騒音に敏感なゾーンおよびフリートセグメントでの採用拡大により、2031年にかけて7.62%のCAGRで成長しています。
このスペースで最も高い成長モメンタムを示す最終用途セグメントはどれですか?
軍事および政府調達は、自律移動性の取り組みとステルス要件に牽引され、7.6%のCAGRで増加しています。
メキシコがこれらの車両の地域成長エンジンと見なされているのはなぜですか?
新たなOEMWorkshopと国内需要の拡大が、北米諸国の中で最も高い7.74%のCAGRでの成長を支えており、USMCAの貿易上の優位性を活用しています。
北米ATV・UTV出荷を支配する主要メーカーは誰ですか?
Polaris、BRP(Can-Am)、Honda、Yamaha、およびKawasakiが地域収益の大部分を共同で占め、オリゴポリー的な市場構造を裏付けています。