
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
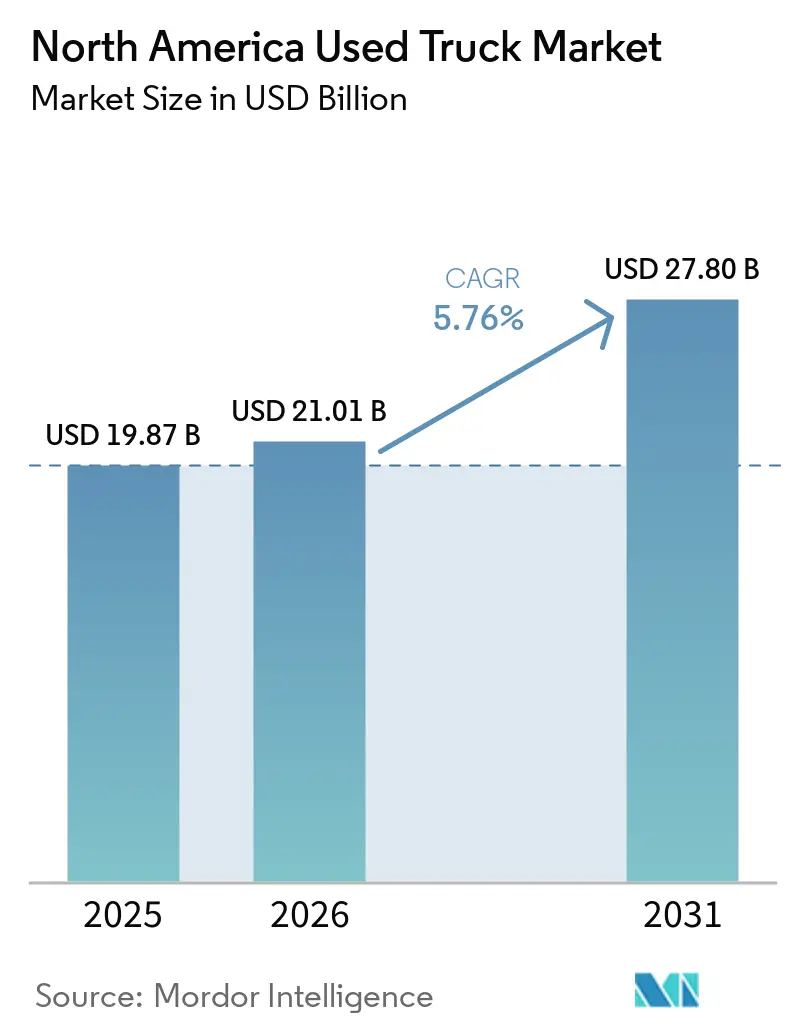
| 基準年の市場規模 (2025) | 19.87 十億米ドル |
| 市場規模 (2026) | 21.01 十億米ドル |
| 市場規模 (2031) | 27.80 十億米ドル |
| 成長率 (2026 - 2031) | 5.76 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米中古トラック市場分析
北米中古トラック市場規模は2025年に19.87 ビリオン 米ドルと評価され、2026年の21.01 ビリオン 米ドルから2031年には27.80 ビリオン 米ドルへと拡大し、2026〜2031年の間に5.76%のCAGRを記録する見込みです。フリートマネージャーは、2024年を通じて新型クラス8の生産を抑制した半導体不足が残存受注残を生み出し、2026年においても新車供給を依然として制限していることから、引き続き中古在庫へ資本を振り向けています。PACCAR、Daimler Truck North America、Volvo Groupによる認定中古車(CPO)ファイナンスが中古車と新車の月額支払い差を縮小しており、衝突軽減システムとテレマティクスハードウェアをすでに搭載した最新モデルへ購入者を誘導しています。カリフォルニア州の先進クリーンフリート規制は、優先度の高い事業者に対し新規購入の50%をゼロエミッション車とすることを義務付け、2027年までに100%達成を目標としています[1]。この規制は西部地域でのディーゼル機器の廃棄を加速させると同時に、隣接州における適合資産のプレミアムを押し上げています。2025年に前年比で成長したEコマースの小包配送量は、OEMが新型バンを製造できる速度を上回るペースで軽・中型トラック需要を押し上げており、同等仕様の新車より40〜60%安価なクラス3〜5プラットフォームへの構造的な傾斜を固定化しています。金利の逆風——2026年初頭のフロアプラン手数料——はディーラーに在庫サイクルの短縮を迫り、30日以内に回転しOEMリンクの保証カバレッジを持つ7年未満の車両を優先させています。
主要レポートのポイント
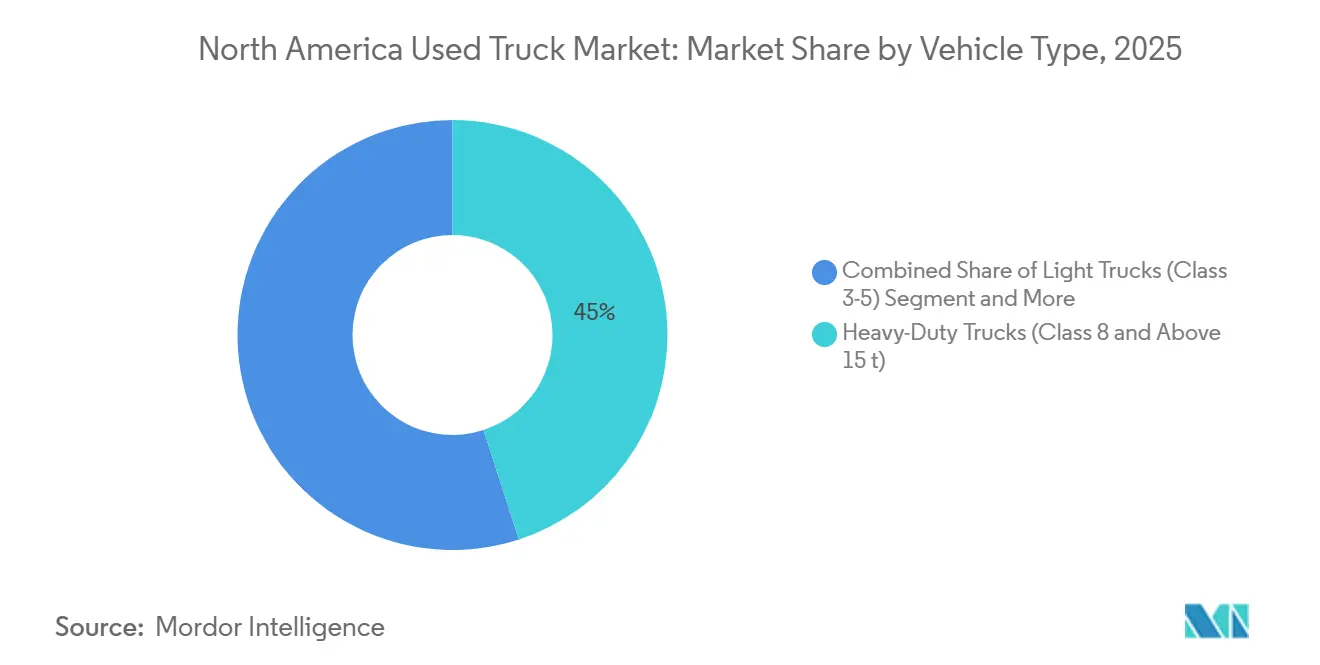
- 車両タイプ別では、重型トラックが2025年の北米中古トラック市場において最大の45.03%シェアを維持し、軽トラックは2031年にかけて最速の6.63% CAGRを記録すると予測されています。
- 燃料タイプ別では、ディーゼルが2025年の北米中古トラック市場シェアの75.12%をリードしましたが、ハイブリッドおよびバッテリー電気自動車は2031年にかけて14.12% CAGRで最も急速に成長するセグメントとなっています。
- 車齢別では、4〜7年の車両が2025年の価値の39.25%を占め、3年以下のトラックは2031年にかけて7.05% CAGRで拡大すると予測されています。
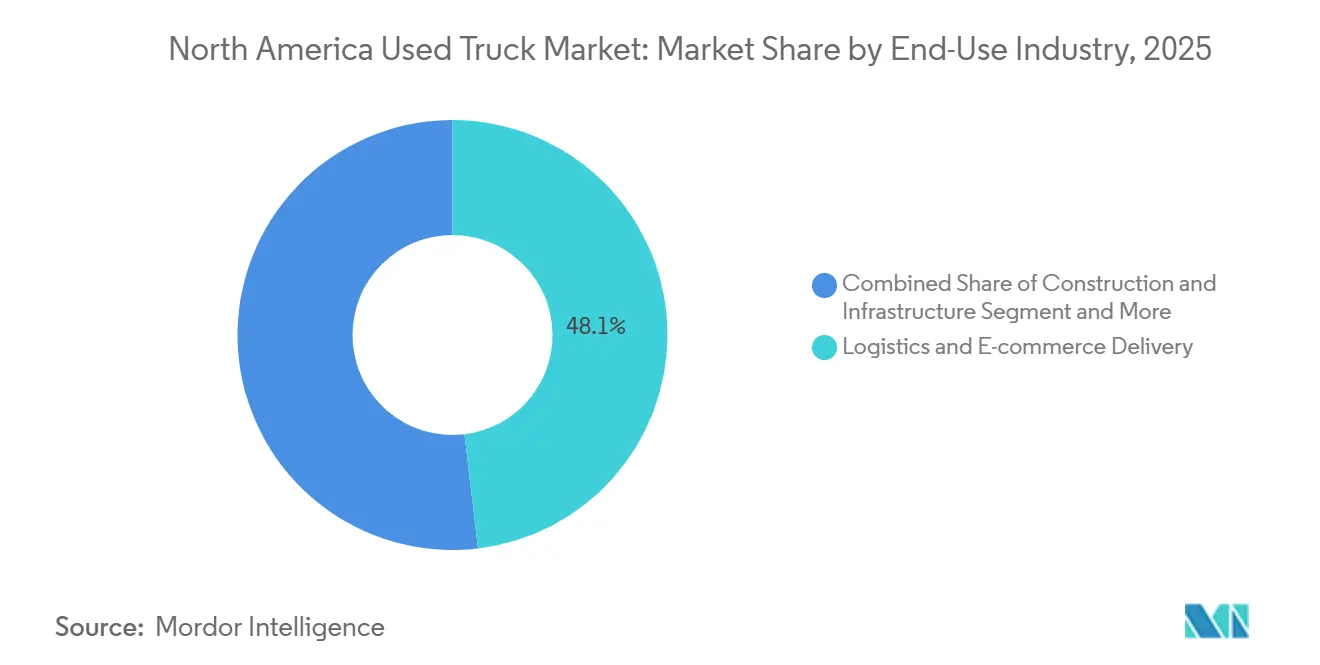
- 最終用途産業別では、物流・Eコマース配送が2025年に主導的な48.11%の収益シェアを獲得し、2026〜2031年にかけて6.02% CAGRで成長を続けています。
- 販売チャネル別では、独立系ディーラーが2025年の売上高の42.35%を占め、オンラインのピアツーピアおよびオークションプラットフォームは8.12% CAGRで拡大しています。
- 国別では、米国が2025年に83.05%のシェアを占め、北米のその他地域は6.34% CAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースによる短距離フレート需要の拡大 | +1.2% | 米国都市回廊、カナダ(トロント〜モントリオール軸) | 中期(2〜4年) |
| 新型トラックの供給逼迫 | +1.1% | 北米全域 | 短期(2年以内) |
| OEM主導のCPOプログラム | +0.9% | 米国、カナダ | 短期(2年以内) |
| CARBおよびEPAの温室効果ガスフリート更新規制 | +0.8% | カリフォルニア州、北東部CARB州、カナダのZEV義務 | 長期(4年以上) |
| 予測的メンテナンスによるサービス寿命の延長 | +0.7% | 米国、カナダ | 中期(2〜4年) |
| 企業ESG義務によるサーキュラーフリート | +0.6% | 米国フォーチュン500フリート、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの急速な成長による短距離フレート需要の拡大
2025年の小包配送は大幅に増加し、フルフィルメントの時間枠が短縮され、物流事業者はルートマイルあたりより多くのクラス3〜5トラックを配備することを余儀なくされました。中古の軽・中型車両は新車価格の40〜60%で機動性要件を満たすため、資本効率を重視するフリートは出品後30日以内に購入しています。都市部の帰庫パターンは、予測的整備によりダウンタイムを最小化するため、古い資産の追加メンテナンスの不利を軽減します。2025年のEコマース普及率の向上と2028年にかけてのさらなる成長が見込まれる中、短距離フレート輸送能力はOEMの生産を上回るペースで拡大し続けており、3〜7年の中古トラックに対する持続的なプレミアムを支えています。したがって、北米中古トラック市場は、都市配送機器の回転における構造的な(景気循環的ではない)上昇の恩恵を受けています。
半導体不足による新型トラック供給逼迫が残存需要を創出
2025年においても、チップ割り当ての課題が続いたため、クラス8の生産量はパンデミック前のピークを下回りました。フリートは交換サイクルを延長し、中古トラクターの残存価値が大幅に上昇しました。ADAS技術を搭載したトラクターは、元の価値に対して過去最高水準の価格を記録し、典型的な減価償却曲線を変化させています。ファブ能力は2026年に正常化すると予想されていますが、特注仕様は依然として長いリードタイムに直面しています。この遅延により、すぐに稼働できる中古在庫はプレミアムマージンを維持できます。短期間での納車が可能なディーラーはこの機会を活かし、北米中古トラック市場を支える供給制約型の価格ダイナミクスを強化しています。
OEM主導の認定中古車(CPO)プログラムによるファイナンスアクセスの拡大
2024〜2025年にかけて、PACCAR、Daimler、Volvoは認定プログラムに低APRオファーを導入し、最新モデルトラックのパワートレイン保証を延長しました。従来のフロアプランレンダーを回避することで、CPOローンはOEMが金利スプレッドを活用し、部品・サービスとの結びつきを強固にすることを可能にします。保証とテレマティクスの統合により、予定外のダウンタイムが大幅に削減され、総所有コストが低下し、CPO車両のプレミアムが正当化されています。大規模フリートがCPOファイナンス条件が銀行のオファーと同等またはそれを上回ると指摘する中、独立系ディーラーは圧力に直面しています。ニッチな専門分野を開拓するか、キャプティブファイナンス部門との提携を築くかの選択を迫られています。さらに魅力的なことに、多くのCPO車両はEPAの温室効果ガスフェーズ2規制に準拠した改造が事前に施されており、購入者の購入後の多大な費用を節約できます。その結果、CPOプラットフォームは北米中古トラック市場を、資本コストの優位性と保証カバレッジによって区別される二層構造へと再編しています。
CARBおよびEPAの温室効果ガスフェーズ3規制によるフリート更新サイクルの加速
カリフォルニア州の先進クリーンフリート規制は、優先度の高い事業者に対し、2027年までに年間車両購入の大部分をゼロエミッションモデルへ移行することを義務付けています。同時に、2024年に最決定されたEPAの温室効果ガスフェーズ3基準は、2027〜2032年の新型重型車両モデルからのCO₂排出量の大幅削減を求めています。これに対応して、事業者は特定の年式のディーゼル車両を積極的に売却しています。これにより、テキサス州とカリフォルニア州などの州間で価格の地理的格差が生じています。さらに、他のいくつかの州が2027年までにCARBの規制を採用する予定であり、このコンプライアンス主導の移行が米国の重型車両需要の相当部分を包含するまでに広がっています。その結果、ゼロエミッション義務が強化される中でも、北米中古トラック市場はこれらの規制圧力による加速した交換サイクルにより、継続的な車両流入を見込んでいます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポットフレート運賃の変動 | -0.8% | 米国南部および中西部クラスター | 短期(2年以内) |
| 金利上昇によるコスト増加 | -0.7% | 北米全域 | 中期(2〜4年) |
| ドライバー不足による輸送能力の制限 | -0.5% | 米国、カナダ | 長期(4年以上) |
| 電気トラック向け公共充電インフラの不足 | -0.4% | カリフォルニア州以外の米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スポットフレート運賃の変動によるオーナーオペレーターの購買力低下
2025年、ドライバン(乾燥貨物)のスポット平均運賃は低下し、独立系事業者が通常直面するコスト閾値をわずかに上回る水準にとどまりました。同年、オーナーオペレーターの大幅な離脱が見られ、独立系が好む価格帯のトラクター市場が縮小しました。短距離輸送へのシフトにより、オーナーオペレーターモデルの定番であるスリーパーキャブの需要が減少しました。カリフォルニア州のAB5による再分類は、2024〜2025年にかけて独立系請負業者の顕著な減少をもたらし、裁量的支出を抑制しました。これらの独立系事業者に対応するディーラーは、収益連動型の返済戦略を採用するか、在庫の停滞リスクを受け入れるかの選択を迫られており、北米中古トラック市場の成長を阻害する可能性があります。
基準金利の上昇によるフロアプランおよびリースコストの増加
連邦資金目標金利が2026年初頭まで安定を維持する中、ディーラーのフロアプランAPRは大幅に上昇しました。この上昇は、長期間保有する車両に対して相当なコストを加算します。2025年、クラス8トラクターのフルサービスリースは2022年比で相当程度上昇しました。商業銀行に依存する中小企業は、より厳格な信用審査に直面し、より古く手頃な機器へと押しやられています。ディーラーは在庫サイクルを短縮し、事前販売済みの委託品を優先しているものの、金利の重荷は依然として北米中古トラック市場の予測CAGRを引き下げると見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
Eコマースが軽トラックの勢いを後押し軽トラックは2025年に控えめなシェアを確保しましたが、ラストマイル配送業者がバンがトラクターよりも1停車あたりのコストで優れる高密度都市ルートを拡大するにつれ、6.63% CAGRで全クラスを上回る成長を遂げるでしょう。重型車両は、長距離フレートと職業用ペイロードが依然としてクラス8の能力を必要とするため、支配的な45.03%のシェアを維持しました。中型車両は地域配送の中間に位置し、デポ帰庫サイクルと合致する150〜200マイルの新興バッテリー航続距離の恩恵を受けています。現在小売の16%を占めるEコマースシェアの拡大は高頻度配送を促進し、3〜5年ごとに回転するクラス3〜5プラットフォームへの調達を傾斜させ、ほぼ新品の車両を北米中古トラック市場に還流させています。迅速回転型の小売バンに注力するディーラーは小包インテグレーターの資本効率優先に応え、一方で職業用重型資産は特殊な仕様がクロスセグメント競争を抑制する分野でプレミアム残存価値を維持しています。
車線維持および衝突軽減技術を搭載した最新モデルのスリーパーは最高評価を獲得しており、長距離キャリアはコンプライアンスとドライバー確保の両方の機能を必要としています。一方、中型車の購入者は、ディーゼルの成熟した給油ネットワークと、CARB州で2032年までに40%のゼロエミッション普及を義務付ける強化される規制とを比較検討しており、不均一な減価償却の状況を生み出しています。再販業者にとって、精緻な在庫セグメンテーション——都市配送対地域ハブアンドスポーク対本格的な長距離輸送——が、北米中古トラック市場規模の連続体全体における粗利益最適化を形成しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
燃料タイプ別:
電動化が初期の橋頭堡を確立ディーゼルは2025年の需要の75.12%を依然としてカバーしていますが、CARBおよび企業ESGの要請が強まる中、ハイブリッドとバッテリー電気自動車は低い基準から年率14.12%で成長するでしょう。ガソリンは軽型自治体ニッチで生き残り、CNG(圧縮天然ガス)とLNG(液化天然ガス)は再生可能天然ガスのサプライチェーンがライフサイクル排出量を最大80%削減する地域で成長の地を享受しています。2021〜2023年のeCascadiaおよびVNR Electricが二次流通チャネルに流入し始め、購入者のアクセスが広がっていますが、バッテリーの健全性は均一なテスト基準が欠如しているため評価上のハードルとなっています。容量の85〜90%が確認された車両は新車比30〜40%安で販売され、補助金が充実した州の早期採用者を引き付けています。
予測期間中、ディーゼルの優位性は緩和されますが崩壊はしません。なぜなら、エネルギー密度と給油時間の指標が400マイルを超える日常業務サイクルでは依然として化石燃料に有利だからです。それでも、中型バッテリー電気自動車はデポ充電型の地域ルートでコストパリティを実現し、従来ディーゼルが支配していたセグメントへの漸進的なシェア移行を促しています。ハイブリッドの橋渡しソリューションは、航続距離の妥協なしに部分的な排出削減を求めるフリートの間で成長しています。総じて、これらの変化は燃料タイプ間の北米中古トラック市場シェアを微妙に再調整しながら、高稼働率レーンではディーゼルを基軸として維持しています。
車齢別:
テレマティクスが最新在庫のプレミアムを牽引4〜7年の車両は2025年の収益の39.25%を支配し、コスト合理性と十分な技術水準を兼ね備えています。しかし、CPOファイナンスの普及が深まり大手キャリアの保有期間が短縮されるにつれ、3年未満のトラックは2031年にかけて7.05% CAGRを記録するでしょう。購入者は2021年以降に製造されたモデルに集まっています。なぜなら、ADAS機能により保険料が10〜15%割引され、2027年に施行予定のEPA監視規則がネイティブテレマティクスを要求するからです。
8年超の車両では、残存価値が高まる規制上の摩擦を感じています。カリフォルニア州の2013年以前のエンジンに対する年次排出ガス検査は、低予算の購入者にコンプライアンスコストを上乗せします。それでも、信用が逼迫した際には価格弾力性の高いオーナーオペレーターが4万米ドル未満の資産を求めてこの8〜12年ブラケットに集まります。プラグアンドプレイ型テレマティクス改造を追加するディーラーは、フリートのコンプライアンスニーズを満たしながらマージンを向上させることができ、北米中古トラック市場規模のスペクトル全体における多様性を強化する新興ニッチとなっています。
最終用途産業別:
物流が主導し、建設が安定物流・Eコマースは2025年に48.11%のシェアを維持し、小包ネットワークが都市配送密度を追求するにつれ6.02%で複利成長する見込みです。連支出への多大な投資に支えられたインフラ建設は、フレート運賃の変動に左右されない職業用ボディへの景気循環に対抗する需要を支えています。鉱業の急増は商品サイクルに依存しており、リチウムと銅の生産量が価格上昇時に南西部でオフロードトラックのアップグレードを促し、2〜3年後に中古市場への供給をもたらします。農業は穀物価格に敏感で、中西部で季節的な購入が変動し、一方で自治体フリートは地方条例を満たすために代替燃料へと移行し、ディーゼルの廃棄車両を規制の緩い地域へと押し出しています。
このモザイク構造により、単一のマクロショックが全体的な成長を脱線させることはありません。長距離フレートや農業の低迷は、小包や公共事業の急増によって相殺される可能性があります。ディーラーが車齢とパワートレインの組み合わせに対してアプリケーションミックスをマッピングすることで、北米中古トラック市場全体における非対称な収益性の余地を捉えることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:
デジタルオークションが透明性を加速独立系ディーラーは地域の関係性と柔軟な条件を活かして2025年も42.35%でリードを維持しましたが、Ritchie BrosがIronPlanetのAIスコアリングによるコンディションレポートを統合して購入者の不確実性を大幅に削減するにつれ、オンラインプラットフォームは年率8.12%で拡大しています。若い意思決定者はデジタル探索をデフォルトとし、地理的リーチを広げながら実店舗の粗利益を圧縮しています。OEM系列のCPO部門は5%未満のAPRファイナンスと保証バンドルを活用し、信用力の高いフリートを獲得してプレミアム価格帯を形成しています。
その結果、在庫は二極化しています。高仕様の最新モデルはOEMポータルへ集まり、古い職業用資産はオンサイトサービス能力を持つ独立系ロットを循環します。ピアツーピアオークションは、コンディションの透明性とエスクローサービスが距離を中和する中間年式のトラクターを吸収します。この三角構造が北米中古トラック市場シェアのチャネル間の競争地図を再形成しています。
地理的分析
米国中古トラック市場
米国は2025年の収益プールの83.05%を占め、その重要な貨物経済により北米中古トラック市場の中心的存在であり続けるだろう。カリフォルニア州だけで全国取引の4分の1を占め、同州のCARB規制が加速するディーゼル車の廃棄が州間の価格裁定取引へと波及している。中西部および南部の輸送回廊は、製造業および農業路線におけるクラス8ディーゼル車の需要を安定させる一方、北東部はCARBに準拠し、車両更新のペースを加速させている。電子商取引の集積地であるニューヨーク、ロサンゼルス、シカゴは、都市部におけるクラス4〜5車両配置の40%を占め、低走行距離バンのプレミアム価格を押し上げている。
カナダ中古トラック市場
カナダは後れを取っているものの、2030年までに中型・大型ゼロエミッション車(ZEV)の比率を35%とする連邦政府の義務付けに乗じている [2]。2024年に実施された電子式運行記録計(ELD)の義務化により、テレマティクス非対応の2010年以前のトラックが退役を余儀なくされ、価格が一時的に10%下落した。オンタリオ州とケベック州が貨物量および国境を越えた輸送活動を主導する一方、アルバータ州の資源セクターが重作業用車両の需要を下支えしている。1トンあたりCAD 80(USD 59)の炭素価格が長距離輸送における圧縮天然ガス(CNG)への転換を促し、旧型ディーゼル車が南方へと流通している。
メキシコ中古トラック市場
北米のその他の地域—主にメキシコ—は、ニアショアリングの流通経路の拡大により6.34%のCAGRで成長している。AMIAは、家電および自動車工場の移転を背景に、2025年に大幅な車両台数の増加を記録した。規制の遅れにより、CARBが排除した2015年以前の米国製ディーゼル車の輸入が可能となり、二国間の機器流通が維持されている。メキシコは2024年にEPA同等のNOM-044を採用したが、施行が遅れており、米国の余剰在庫の暫定的な受け皿となっている。その結果、地理的裁定取引が規制上の廃棄車両を吸収し、資産寿命を延ばすとともに、北米中古トラック市場規模の全体的な動向における供給変動を緩和している。
競争環境
市場集中度
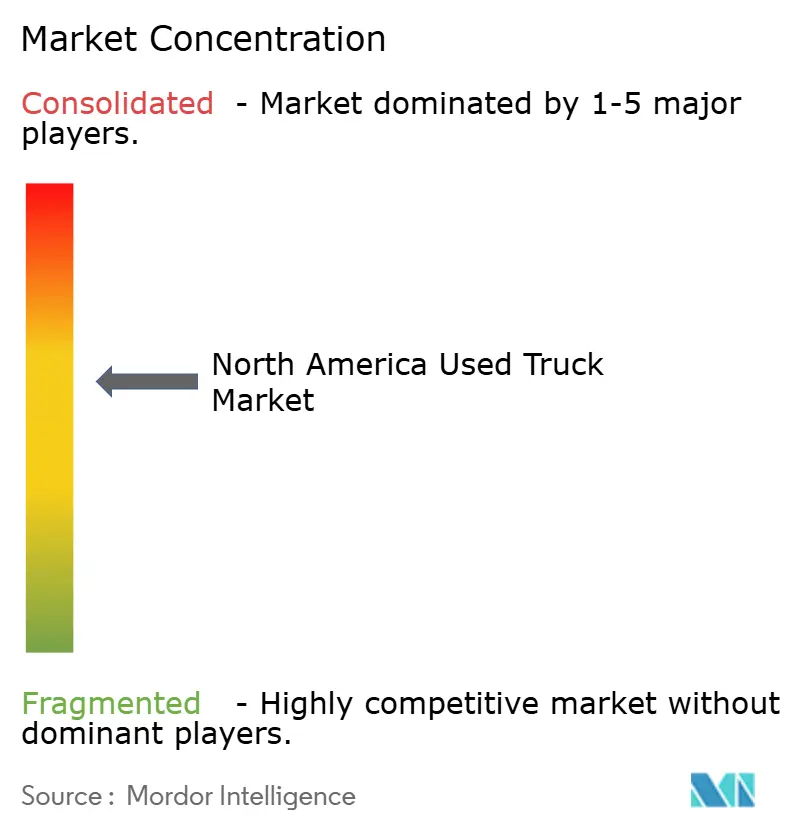
2025年、上位プレイヤーは取引価値の相当なシェアを確保しており、適度に集中した市場であることを示しています。PACCAR、Daimler Truck North America、Volvo Groupなどの業界大手によるCPOフレームワークが市場を支配しており、独立系プレイヤーが複製困難な保証とファイナンスの特典を提供しています。Rush Enterprisesは23州にわたる140拠点のサービスネットワークを活用し、スイッチングコストを高めるメンテナンス契約をバンドルしています[3]。Penske Used Trucksは全国規模のレンタルおよびテレマティクスサービスを通じて同様の顧客定着を追求しています。
デジタルディスラプターは透明性への要求を高めており、例えばIronPlanetのコンピュータービジョンレポートは検査コストを削減するだけでなく、遠隔入札者を引き付け、取引の摩擦を低減しています。一方、Arrow Truck Salesのような小規模プレイヤーは、ボディのカスタマイズが代替品を制限する特化したニッチに注力し、規模が小さいにもかかわらず高いマージンを確保しています。さらに、社内排出ガス検査設備を持つディーラーは、カリフォルニア州の重型車両検査・整備プログラムを活用し、他社が手放したがっている古い資産を認定しています。
半導体不足を受けて、OEMキャプティブはブランドポータルを通じて下取り車を誘導するために金融ツールを活用し、残存部品からの収益を獲得しています。一方、独立系事業者はオーナーオペレーター向けの迅速な在庫回転と柔軟な条件で対応しています。その結果、北米中古トラック市場は、販売台数だけでなく、金融影響力、デジタルプレゼンス、アフターマーケットサービスなどの能力に基づいて進化しています。
北米中古トラック産業のリーダー企業
-
PACCAR Inc
-
Daimler Truck North America
-
Volvo Group
-
International Motors, LLC
-
Rush Enterprises, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米中古トラック市場 このレポートでカバーされる企業
- PACCAR Inc
- Daimler Truck North America
- Volvo Group
- International Motors, LLC
- Hino Motors, Ltd.
- Isuzu Commercial Truck of America, Inc.
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Rush Enterprises, Inc.
- Penske Used Trucks
- Ryder System, Inc.
- Arrow Truck Sales, Inc.
- IronPlanet, Inc.
- Murphy-Hoffman Company (MHC)
最近の産業開発事情 北米中古トラック市場
- 2025年10月:ホワイトハウスは2025年11月1日付けで輸入中・重型トラックに25%の関税を課すことを発表しました。この措置により購入コストが上昇し、フリートが国内製および中古の代替品へと誘導されると予想されます。
- 2025年7月:Rush Truck CentersはAsset IQと戦略的提携を締結し、140拠点のフットプリント全体で修理、再調整、再販サービスを提供し、金融機関の差し押さえ資産に対する付加価値サービスを拡充しました。
北米中古トラック市場レポートの範囲
範囲には、車両タイプ(軽トラック(クラス3〜5)、中型トラック(クラス6〜7)、重型トラック(クラス8および15トン超))、燃料タイプ(ディーゼル、ガソリン、天然ガスおよびLPG、ハイブリッドおよびバッテリー電気)、車齢(3年以下、4〜7年、8〜12年、12年超)、最終用途産業(建設・インフラ、物流・Eコマース配送、鉱業・採石業、農業・林業、自治体・公益事業、その他)、販売チャネル(独立系ディーラー、フランチャイズディーラー、OEM系列認定中古車、オンラインピアツーピアおよびオークション)によるセグメンテーションが含まれます。分析には、米国、カナダ、北米のその他地域を含む国別セグメンテーション含まれます。市場規模と成長予測は、米ドルの金額および台数で提示されます。
セグメンテーション概要
車両タイプ別
| 軽トラック(クラス3〜5) |
| 中型トラック(クラス6〜7) |
| 重型トラック(クラス8および15トン超) |
燃料タイプ別
| ディーゼル |
| ガソリン |
| 天然ガスおよびLPG |
| ハイブリッドおよびバッテリー電気 |
車齢別
| 3年以下 |
| 4〜7年 |
| 8〜12年 |
| 12年超 |
最終用途産業別
| 建設・インフラ |
| 物流・Eコマース配送 |
| 鉱業・採石業 |
| 農業・林業 |
| 自治体・公益事業 |
| その他 |
販売チャネル別
| 独立系ディーラー |
| フランチャイズディーラー |
| OEM系列認定中古車 |
| オンラインピアツーピアおよびオークション |
国別
| 米国 |
| カナダ |
| 北米のその他地域 |
| 車両タイプ別 | 軽トラック(クラス3〜5) |
| 中型トラック(クラス6〜7) | |
| 重型トラック(クラス8および15トン超) | |
| 燃料タイプ別 | ディーゼル |
| ガソリン | |
| 天然ガスおよびLPG | |
| ハイブリッドおよびバッテリー電気 | |
| 車齢別 | 3年以下 |
| 4〜7年 | |
| 8〜12年 | |
| 12年超 | |
| 最終用途産業別 | 建設・インフラ |
| 物流・Eコマース配送 | |
| 鉱業・採石業 | |
| 農業・林業 | |
| 自治体・公益事業 | |
| その他 | |
| 販売チャネル別 | 独立系ディーラー |
| フランチャイズディーラー | |
| OEM系列認定中古車 | |
| オンラインピアツーピアおよびオークション | |
| 国別 | 米国 |
| カナダ | |
| 北米のその他地域 |
レポートで回答される主要な質問
2031年までに北米の中古トラックフリート支出はどの程度になるか?
北米中古トラック市場は5.76% CAGRで2031年までに27.80 ビリオン 米ドルに達すると予測されています。
再販需要において最も急速に成長する車両タイプはどれか?
軽型(クラス3〜5)トラックは、Eコマースが都市配送密度を高めるにつれ、最速の6.63% CAGRを記録すると見込まれています。
二次市場のトラックのうちディーゼル動力が占める割合はどの程度か?
ディーゼルは2025年の売上高の75.12%を占め、侵食されつつあるものの、予測期間を通じて長距離セグメントで引き続き支配的な地位を維持するでしょう。
オンラインオークションは実店舗のディーラーシップを凌駕しているか?
オンラインのピアツーピアおよびオークションプラットフォームは年率8.12%で成長していますが、独立系ディーラーは地域密着型のサービスと柔軟なファイナンスの提供により依然として最大のシェアを維持しています。