
非外科的皮膚引き締め市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.66 十億米ドル |
| 市場規模 (2032) | 3.99 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
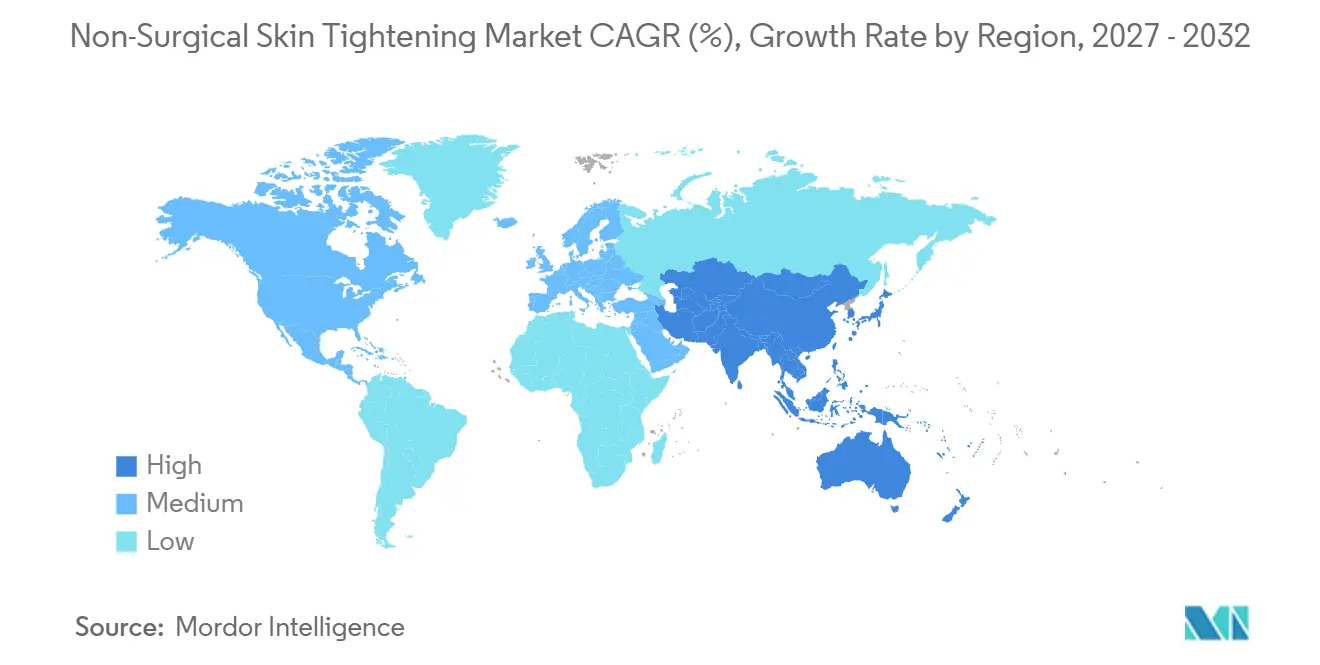
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
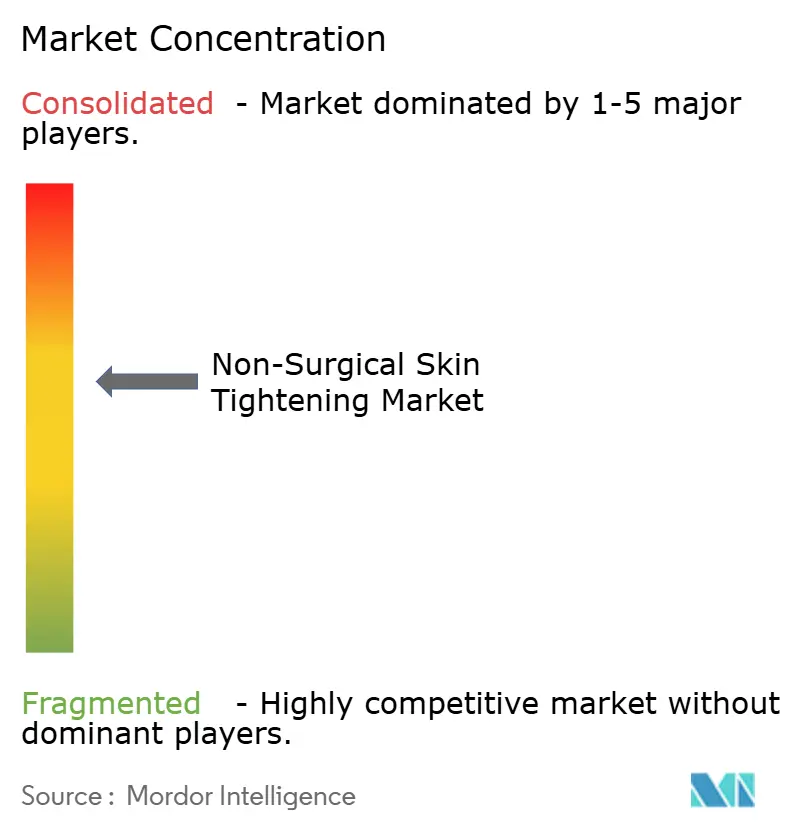
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非外科的皮膚引き締め市場分析
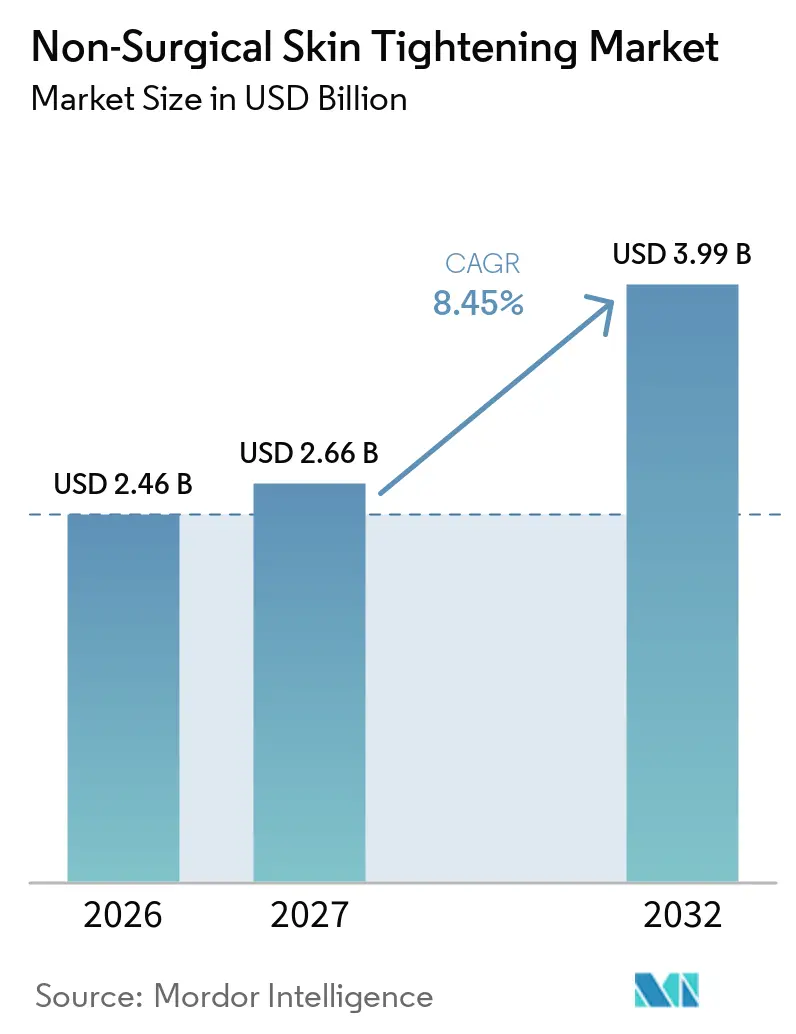
非外科的皮膚引き締め市場規模は、2026年に24.6億米ドル、2027年に26.6億米ドルと予測され、2032年までに39.9億米ドルに達し、2027年ら2032年にかけてCAGR 8.45%で成長する見込みです。
GLP-1受容体作動薬による急速な体重減少を経験した患者からの需要急増により、従来のアンチエイジング層を超えた対象基盤が拡大し、腹部・脇腹・腕・その他の身体部位への臨床的関心が高まっています。高周波(RF)技術は2025年においてもリーダーシップを維持しましたが、RFマイクロニードリングプラットフォームは表皮リサーフェシングと真皮リモデリングを一度の施術で組み合わせることができるため、最も急速に成長しています。大手メドスパチェーンはクリニックから自宅へのトリートメントプランを統合して治療継続率を向上させており、流通チャネル全体にわたる垂直統合がデバイスの回収期間を短縮し、価格競争を激化させています。同時に、メーカーは2025年10月のFDAによるRFマイクロニードリング有害事象に関する通知で提起された懸念に対応するため、AI駆動の安全機能を組み込んでいます。
主要レポートのポイント
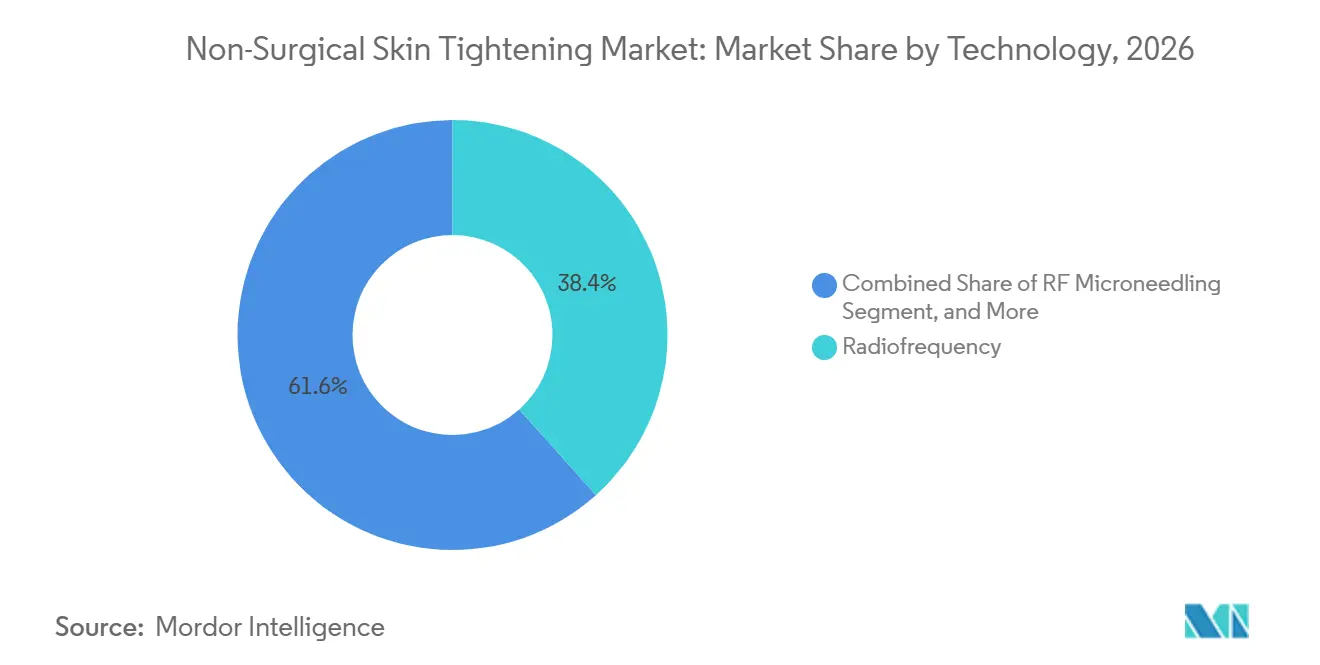
- 技術別では、従来型RFシステムが2026年の収益の38.38%を占め、RFマイクロニードリングは2032年までに9.42%のCAGRで拡大する見込みです。
- エンドユーザー別では、皮膚科・美容クリニックが2026年のシェアの47.63%を占めましたが、メッドスパおよびビューティーセンターは2032年までに最も速い10.38%のCAGRを記録すると予測されています。
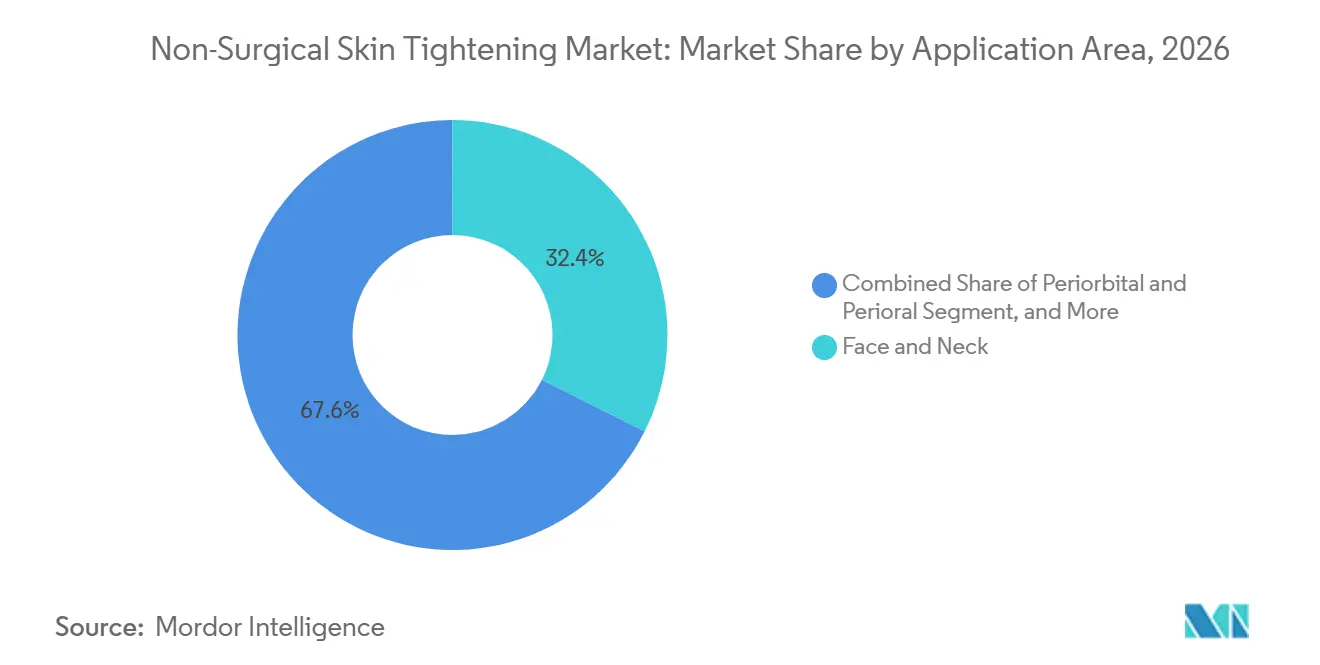
- 適用部位別では、顔・首が2026年の売上の32.38%を占め最大のカテゴリーであり続けましたが、腹部・脇腹の施術は同期間に11.46%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のシェアの46.10%を占めて首位であり、アジア太平洋地域は可処分所得の増加と規制の調和を背景に12.37%のCAGRで加速すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低ダウンタイムの低侵襲施術へのシフト | +1.4% | 北米、欧州 | 短期(2年以内) |
| RF、MFU/HIFUおよびハイブリッドシステムの進歩 | +1.3% | 北米、都市部アジア太平洋での急速な普及 | 中期(2〜4年) |
| メドスパおよび皮膚科クリニックの拡大 | +1.2% | 北米、アジア太平洋、GCC、ブラジル | 中期(2〜4年) |
| 高齢化人口と早期「プレジュベネーション」の採用 | +1.1% | 北米と欧州が主導するグローバル | 長期(4年以上) |
| GLP-1による体重減少に伴う皮膚弛緩 | +1.6% | 北米、欧州、アジア太平洋・中東アフリカへの波及 | 短期(2年以内) |
| ハイブリッドなクリニックから自宅へのレジメン | +0.9% | 北米、欧州、都市部アジア太平洋の初期段階 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低ダウンタイムの低侵襲施術へのシフト
患者は48時間以内に社会活動に復帰できる施術をますます求めており、RFおよび超音波プラットフォームはこの基準を満たしています。コンサルテーションデータによると、2025年の米国における美容受診の72%が非外科的オプションを明示的に要求しており、2023年の58%から増加しています。2024〜2025年のFDA認可では、エネルギー供給を標準化しオペレーターエラーを軽減するリアルタイムインピーダンスモニタリングを搭載したRFマイクロニードリングデバイスが導入されました [1]。メドスパはRFマイクロニードリングと局所塗布セラムを組み合わせてコラーゲン刺激を高める「ランチタイム」施術を推進することで利益を得ています。コスト差も傾向を後押ししています:3回のRFパッケージの平均費用は2,500〜4,000米ドルであるのに対し、外科的フェイスリフトは8,000〜12,000米ドルであり、若年層および価格に敏感な消費者への非外科的皮膚引き締め市場のリーチを拡大しています。
RF、MFU/HIFU、およびハイブリッドプラットフォームの進歩による有効性の向上
マイクロフォーカス超音波は現在、深さ最大4.5mmまでターゲットを絞ることができ、従来は手術でしかアクセスできなかったSMAS層に到達し、切開なしで眉毛リフトレベルの引き締めを実現します。2025年のPlastic & Reconstructive Surgery誌の研究では、段階的エネルギー供給プロトコルが有効性と忍容性のバランスをとり、より広範な採用を促進することが確認されました [2]。InModeのMorpheus8は2024年に四半期収益1億米ドル超を達成し、深度特異的RFマイクロニードリングの商業的牽引力を示しました。Alma LasersのAccent PrimeなどのハイブリッドワークステーションはRFと超音波を組み合わせ、クリニックが複数の設備投資を避けながらプロトコルをカスタマイズできるようにしています。2024年1月のCynosure-Lutronic合併は535件以上の特許を統合し、次世代ハイブリッド製品の迅速な展開に向けたグローバルスケールを解放しました。
メドスパおよび皮膚科クリニックの拡大によるアクセスの向上
グローバルなメドスパ収益は、ロールアップグループが集中型マーケティングとコンプライアンスリソースで分散した事業者を支援するにつれて急激に増加しています。United Aesthetics Allianceによる2026年2月のLivSkin MedSpaの買収は、統合がいかにしてスケールでのトレーニングと消耗品コストの節約をもたらすかを示しています。中国の認可美容クリニックは2025年に前年比18%増加し、北京・上海・深圳に集中しています。Solta Medicalは2025年12月に長年の販売代理店である武漢時博臻美を買収することで仲介業者を排除し、これらの都市でThermage FLXの需要を直接取り込みました。米国では、米国メドスパ協会が2025年に7,000以上の認可施設を数え、2022年比30%増となり、低侵襲皮膚引き締めへの持続的な需要を示しています。
高齢化人口と早期「プレジュベネーション」の採用
2030年までに世界で60歳以上の人口が14億人に達しますが、最も急速に成長している美容セグメントは予防的コラーゲン刺激を追求する28〜40歳のコホートです。米国の皮膚科診療では、2025年のRFマイクロニードリング患者の35%が35歳未満であり、2022年の割合のほぼ2倍となっています。早期のコラーゲン増強施術は、より侵襲的な手術を10年以上先延ばしにすることができ、自然な外観を維持しながら生涯支出を分散させます。日本と韓国はこの現象の典型例であり、完璧な肌への文化的重視が年次RFまたは超音波メンテナンスセッションを促進しています。この「ウェルネスコンティニュアム」アプローチは、非外科的皮膚引き締め市場を裁量的な化粧品ではなく予防的ヘルスケアとして再定義し、従来のしわ改善という枠組みを超えた需要を固定化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いデバイス設備投資・消耗品コストおよび施術価格 | -0.8% | ラテンアメリカ、中東アフリカ、東南アジア | 短期(2年以内) |
| 安全性への懸念と規制上の精査 | -0.6% | 北米、欧州 | 短期(2年以内) |
| 注射剤およびスレッドリフトとの競合 | -0.5% | 北米、アジア太平洋 | 中期(2〜4年) |
| 誤情報およびDIYデバイスの誤使用 | -0.4% | 識字率が低いまたは規制が不十分な電子商取引が多いグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いデバイス設備投資・消耗品コストおよび施術価格
設備投資は構造的な障壁であり続けています:プロフェッショナル用RFマイクロニードリングユニットのコストは30,000〜80,000米ドルであり、各使い捨てチップは患者1人当たり50〜150米ドルが追加されます。新興市場では、中央値の収入が2,400〜3,600米ドルの施術パッケージを維持できず、クリニックはリースモデルや消耗品不要のプラットフォームへと向かっています。即時リフト効果を同等の総コストで提供するPDOスレッドからの競争圧力が、段階的なコラーゲン形成に対するプレミアム支払い意欲を侵食しています。メーカーはマーケティングサービスと延長保証をバンドルして回収期間を短縮しようとしていますが、高い初期投資は依然として個人診療の参入を制限し、コスト敏感な地域での非外科的皮膚引き締め市場の普及を遅らせています。
安全性への懸念と規制上の精査、特にRFマイクロニードリングに関して
FDAの2025年10月のRFマイクロニードリングに関する警告は、熱傷・色素沈着・感染症を引用し、保険会社に責任補償の再評価を促し、クリニックにより堅牢なトレーニングを求めさせました。欧州CE当局は2024年に市販後サーベイランス義務を強化しました。信頼を回復するため、ベンダーは2026年製品リリースにインピーダンス誘導エネルギーカットオフと自動深度キャリブレーションを組み込みました。専任の規制チームを持つ大企業は追加のコンプライアンス負担を吸収し、中小規模のイノベーターとの差を広げました。孤立した事例であっても傷害に関するメディア報道が続くことで消費者の信頼が損なわれ、非外科的皮膚引き締め市場の近期成長軌道が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
RFマイクロニードリングが従来型RFとの差を縮めるRFモダリティは2026年の収益の38.38%を占め、その深い臨床的基盤を裏付けており、RFマイクロニードリングは2032年までに9.42%のCAGRで拡大すると予測されています。このセグメントの台頭は、精密な真皮ターゲティングとトピカルコスメシューティカルとの相乗効果を反映しています。Ultherapyなどの超音波システムは引き続きプレミアム価格帯を維持していますが、患者の不快感とセッションあたりの高い費用が普及を制約しています。光ベースの引き締めは効果が限定的であるため、主にメンテナンスの補助として機能しています。RF、超音波、IPLを統合したハイブリッドワークステーションにより、クリニックは表皮からSMASまでのエネルギー層を調整でき、追加資本なしに治療成果を向上させることができます。AIによる安全管理への関心の高まりは、次世代RFマイクロニードリングをさらに差別化し、非外科的皮膚引き締め市場におけるその勢いを支えるでしょう。
製品サイクルの歴史を振り返ると、2020年まではモノポーラRFが主流であり、その後、機械的刺激と熱的刺激を組み合わせたフラクショナルRFマイクロニードリングが台頭しました。初期のデバイスは精度に欠けていましたが、リアルタイムインピーダンスフィードバックを統合したLutronicのGenius RFなどのプラットフォームへの道を開きました。2024年のCynosure-Lutronic合併により特許統合が加速し、プラットフォームの急速なアップグレードが見込まれます。超音波ベンダーは疼痛と効果のバランスを取るためにエネルギー供給を調整しており、光ベース企業は熱リスクが高まるフィッツパトリックタイプIV〜VIに対応したシステムとして自社製品を位置付けています。この競争環境において、ハイブリッドモジュール性と自動化された安全機能は、今後の非外科的皮膚引き締め市場シェア獲得において不可欠な要素となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
メドスパが医療クリニックより速い拡大を記録皮膚科・美容クリニックは2026年のシェアの47.63%を維持し、専門医による監督と保険適用皮膚科サービのクロスセルから恩恵を受けています。一方、メッドスパおよびビューティーセンターは、延長営業時間、サブスクリプション価格設定、ミレニアル世代およびZ世代の患者に響くホスピタリティスタイルの体験に牽引され、2032年までに10.38%のCAGRで急成長すると予測されています。在宅消費者は新興ながら急速に拡大するコホートを形成しており、600米ドル以下の価格帯のFDA認可RFワンドによって推進されています。形成外科センターは主に高利益率の手術の仕上げとしてRFおよび超音波を使用しており、デバイスの稼働時間が制限されています。
United Aesthetics Allianceなどのロールアップグループは、集中型トレーニング、消耗品の一括購入、マーケティングオートメーションを提供し、運営コストを削減して稼働率を向上させています。皮膚科診療所は生検や処方療法を必要とする複雑な症例において依然として優位性を持っていますが、厳格な保険ワークフローが裁量的処置を圧迫する可能性があります。在宅デバイスの誤使用により有害事象が発生していますが、規制当局の注目がこのカテゴリーをよ安全な設計へと徐々に誘導しています。各チャネルが独自の優位性を最適化するにつれ、デバイスメーカーは非外科的皮膚引き締め市場の成長を持続させるために、ソフトウェアサポート、ファイナンシング、消耗品ロジスティクスを各チャネルに合わせて調整する必要があります。
適用部位別:
GLP-1の追い風が身体施術を推進顔・首の施術は2026年の32.38%を占め、腹部・脇腹は2032年までに11.46%のCAGRで拡大すると予測されており、これはGLP-1関連の体重減少による皮膚弛緩と直接関連しています。眼周囲・口周囲エリアは絶対値では小さいものの、微細な精度が即時の美容効果をもたらすためプレミアム価格を確保しています。腕と太ももは施術時間が長いため普及が遅れていますが、大型ハンドピースへのメーカーの注力が新たな需要を開拓する可能性があります。臀部への適用は、組織の厚みと患者の不快感から依然としてニッチな領域にとどまっています。
FDA認可が適応症を拡大し、クリニックが広範な施術部位を習得するにつれ、顔面限定から全身プロトコルへの進化が加速しました。BodyFXおよびその他の真空補助RF機器は、脂肪組織の破壊と皮膚引き締めを組み合わせ、GLP-1後の患者に響くバンドル型の治療成果を提供しています。早期の予防的若返りを求める患者も眼瞼形成術を遅らせるために眼周囲RFセッションを予約しており、生涯価値を深めています。これらのダイナミクスは総じて収益源を多様化し、単一セグメントの低迷に対する非外科的皮膚引き締め市場の回復力を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米非外科的皮膚引き締め市場
北米は2026年の価値の46.10%を占め、密度の高いメッドスパネットワーク、良好な可処分所得、デバイス普及を促進する明確なFDA承認経路によって支えられています。米国だけで7,000以上のライセンスを持つメッドスパが存在し、競争が少なくクリニック経営に有利な賃料コストを持つ地方都市への拡大が続いています。カナダとメキシコは越境医療ツーリズムの恩恵を受けていますが、メキシコでは規制執行が緩く無認可プロバイダーの参入が許容されており、消費者の信頼を損なうケースが散見されます。
アジア太平洋非外科的皮膚引き締め市場
アジア太平洋地域は2032年までに12.37%のCAGRで成長し、世界の非外科的皮膚引き締め市場を上回るペースで拡大すると予測されています。中国の一線都市では2025年に認可美容施設が年間18%増加し、Solta Medicalの武漢市場美容(Wuhan Shibo Zhenmei)買収を通じた直接参入によりThermage FLXの販売量が加速すると見込まれています[3]。日本と韓国は成熟した予防的若返り文化を示しており、消費者は日常的なメンテナンスにインジェクタブルよりも非アブレイティブエネルギーデバイスを好む傾向があります。インドは大量需要の機会を提供していますが、主要都市圏以外への浸透にはリースモデルと消耗品不要のデバイスが必要です。
欧州・中東・南米非外科的皮膚引き締め市場
欧州は、国ごとの償還制度の違いや美容施術に対する文化的態度の相違により、安定しているものの不均一な成長をもたらしています。ドイツ、フランス、英国が導入をリードする一方、南欧および東欧は経済格差により遅れをとっています。CEマークの統一により承認手続きは簡素化されていますが、2024年に施行された厳格な市販後報告義務により、コンプライアンスコストが上昇しています。UAEとサウジアラビアを中心とする中東は、医療観光の高級ハブとしての地位を確立しているものの、都市部以外での国内需要は依然として限定的です。南米では文化的な受容度が高く、ブラジルは世界有数の美市場にランクされていますが、通貨の変動性と低い世帯収入がインジェクタブルへの選好を促し、非外科的皮膚引き締め市場の拡大を抑制しています。
競争環境
上位5社—InMode、Merz Aesthetics、Cynosure-Lutronic、Solta Medical、Alma Lasersは2025年収益の過半数を集合的に獲得し、中程度の集中度を示しています。Solta Medicalの2025年12月の中国における垂直統合は販売代理店マージンを排除し、Thermage FLXの価格設定とプロモーションの管理を改善しました。2024年1月のCynosure-Lutronic合併は535件以上の特許と130カ国の販売フットプリントを統合し、より迅速なR&Dイテレーションと部品の一括調達のためのスケールを生み出しました。Crown Laboratoriesによる2025年2月のRevanceのDAXXIFYトキシンの追加はモダリティの境界を曖昧にし、注射剤とデバイスを一つのブランドの下で組み合わせたバンドルプロトコルを促進しています。
新興の破壊的企業には、Sofwave Medicalのシングルセッション超音波、Classysの競争力ある価格のUltraformer III、およびK-FDAの迅速な承認を活用して市場に素早く参入する複数の韓国企業が含まれます。技術ロードマップはAI対応の安全性に集中しており、インピーダンス駆動の自動シャットオフ・深度センシング・クラウドベースの分析により、オペレーターがパラメータを最適化し品質管理を文書化できるようにしています。全国的なメドスパチェーンとの戦略的パートナーシップと機器回収期間を短縮するファイナンシング部門は、非外科的皮膚引き締め市場でシェアを獲得するための必須条件となっています。
非外科的皮膚引き締め業界リーダー
-
InMode Ltd
-
Merz Aesthetics
-
Cynosure-Lutronic
-
Solta Medical
-
Alma Lasers
- 注:主要企業の掲載順は順位を示すものではありません。
非外科的皮膚引き締め市場 このレポートでカバーされる企業
- Aesthetics Biomedical
- Alma Lasers
- BTL
- Candela Medical
- Cartessa Aesthetics
- Classys
- Cutera
- Cynosure Lutronic
- ENDYMED
- Fotona
- Hironic
- InMode Ltd
- Lumenis
- Lynton Lasers
- Merz Pharma
- Sciton
- Sofwave Medical
- Solta Medical
- Thermi
- Venus Concept
最近の産業開発事情 非外科的皮膚引き締め市場
- 2026年2月:United Aesthetics AllianceがミネアポリスとセントポールのLivSkin MedSpaを買収し、地域的なフットプリントと集中型サービスプラットフォームを拡大しました。
- 2025年12月:Solta Medicalが武漢時博臻美テクノロジーを買収し、中国でのThermage FLXの直接流通を引き継ぎました。
- 2025年2月:Crown LaboratoriesがRevance Therapeuticsの買収を完了し、DAXXIFYトキシンをSkinPenデバイスと同一ブランド傘下に収めました。
世界の非外科的皮膚引き締め市場レポートの範囲
レポートの範囲によると、非外科的皮膚引き締めとは、切開や長期回復を必要とせずに弛緩した皮膚の引き締めを回復させるために設計された低侵襲美容施術です。これらの施術は、超音波・高周波(RF)・レーザーエネルギーなどの形態で標的エネルギーを真皮などの皮膚の深層に届けることで機能します。
非外科的皮膚引き締め市場は、技術・エンドユーザー・適用部位・地域別にセグメント化されています。技術別では、市場は高周波・RFマイクロニードリング・超音波・光ベース引き締め・ハイブリッドプラットフォームにセグメント化されています。エンドユーザー別では、市場は皮膚科・美容クリニック・メドスパ・ビューティーセンター・形成外科センター・自宅消費者にセグメント化されています。適用部位別では、市場は顔・首・眼周囲・口周囲・腹部・脇腹・腕・太もも・臀部にセグメント化されています。地理的には、市場は北米・欧州・アジア太平洋地域・中東・アフリカ・南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 高周波 |
| RFマイクロニードリング |
| 超音波 |
| 光ベース引き締め |
| ハイブリッドプラットフォーム |
| 皮膚科・美容クリニック |
| メドスパ・ビューティーセンター |
| 形成外科センター |
| 自宅消費者 |
| 顔・首 |
| 眼周囲・口周囲 |
| 腹部・脇腹 |
| 腕・太もも |
| 臀部 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | 高周波 | |
| RFマイクロニードリング | ||
| 超音波 | ||
| 光ベース引き締め | ||
| ハイブリッドプラットフォーム | ||
| エンドユーザー別 | 皮膚科・美容クリニック | |
| メドスパ・ビューティーセンター | ||
| 形成外科センター | ||
| 自宅消費者 | ||
| 適用部位別 | 顔・首 | |
| 眼周囲・口周囲 | ||
| 腹部・脇腹 | ||
| 腕・太もも | ||
| 臀部 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
非外科的皮膚引き締め市場の2032年における予測値はいくらですか?
2027年からCAGR 8.45%で成長し、2032年までに39.9億米ドルに達すると予測されています。
皮膚引き締めにおいて最も急速に成長している技術は何ですか?
RFマイクロニードリングは、深度特異的なエネルギー供給とダウンタイムの少なさにより、2032年までに9.42%のCAGRで最高の成長率をリードしています。
腹部・脇腹の施術が人気を集めている理由は何ですか?
GLP-1関連の急速な体重減少によりこれらの部位に中程度の皮膚弛緩が生じ、ボディフォーカスプロトコルの11.46%のCAGRを牽引しています。
アジア太平洋は将来の成長にどのように貢献しますか?
可処分所得の増加、都市部クリニックの拡大、規制の調和により、アジア太平洋地域は2032年までに12.37%のCAGRで成長すると見込まれています。