
ネオクラウド市場規模とシェア
Mordor Intelligenceによるネオクラウド市場分析
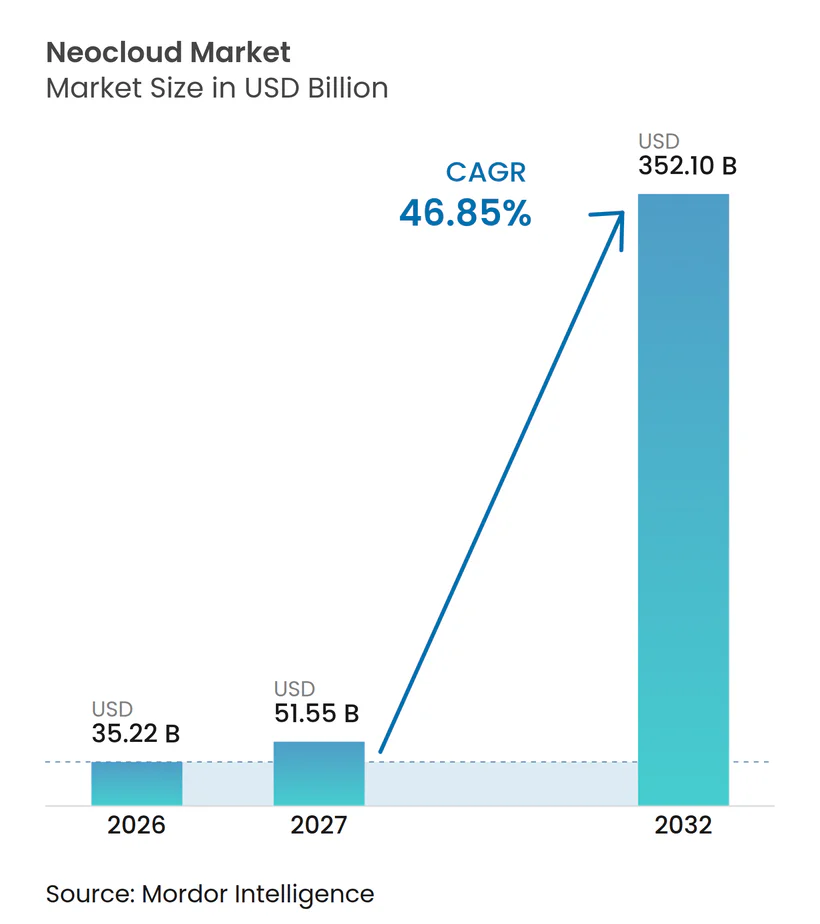
ネオクラウド市場規模は、2026年の35.22 ビリオン 米ドルおよび2027年の51.55 ビリオン 米ドルから2032年までに352.1 ビリオン 米ドルへと拡大し、2027年から2032年にかけて46.85%のCAGRを記録すると予測されています。
長期的な人工知能(AI)キャパシティコミットメントと本番推論需要が拡大を支えており、信性の高いデリバリーを競争上の提案の一部としています。フランスでは、適格な機密公共データの保護に関する規定により、サービスデリバリーの法的条件が商業的に重要となっています。専門プロバイダーは、推論キャパシティをアプリケーションの近くに配置し、適格な機密データを第三国の不正アクセスから保護するオファーで対応できます。チップ不足や潜在的に重複したデリバリー環境は、キャパシティ追加のコストと時間を増加させる可能性があり、購入者が必要とする地域とワークロードのリソースを確保したプロバイダーが有利となります。
主要レポートのポイント
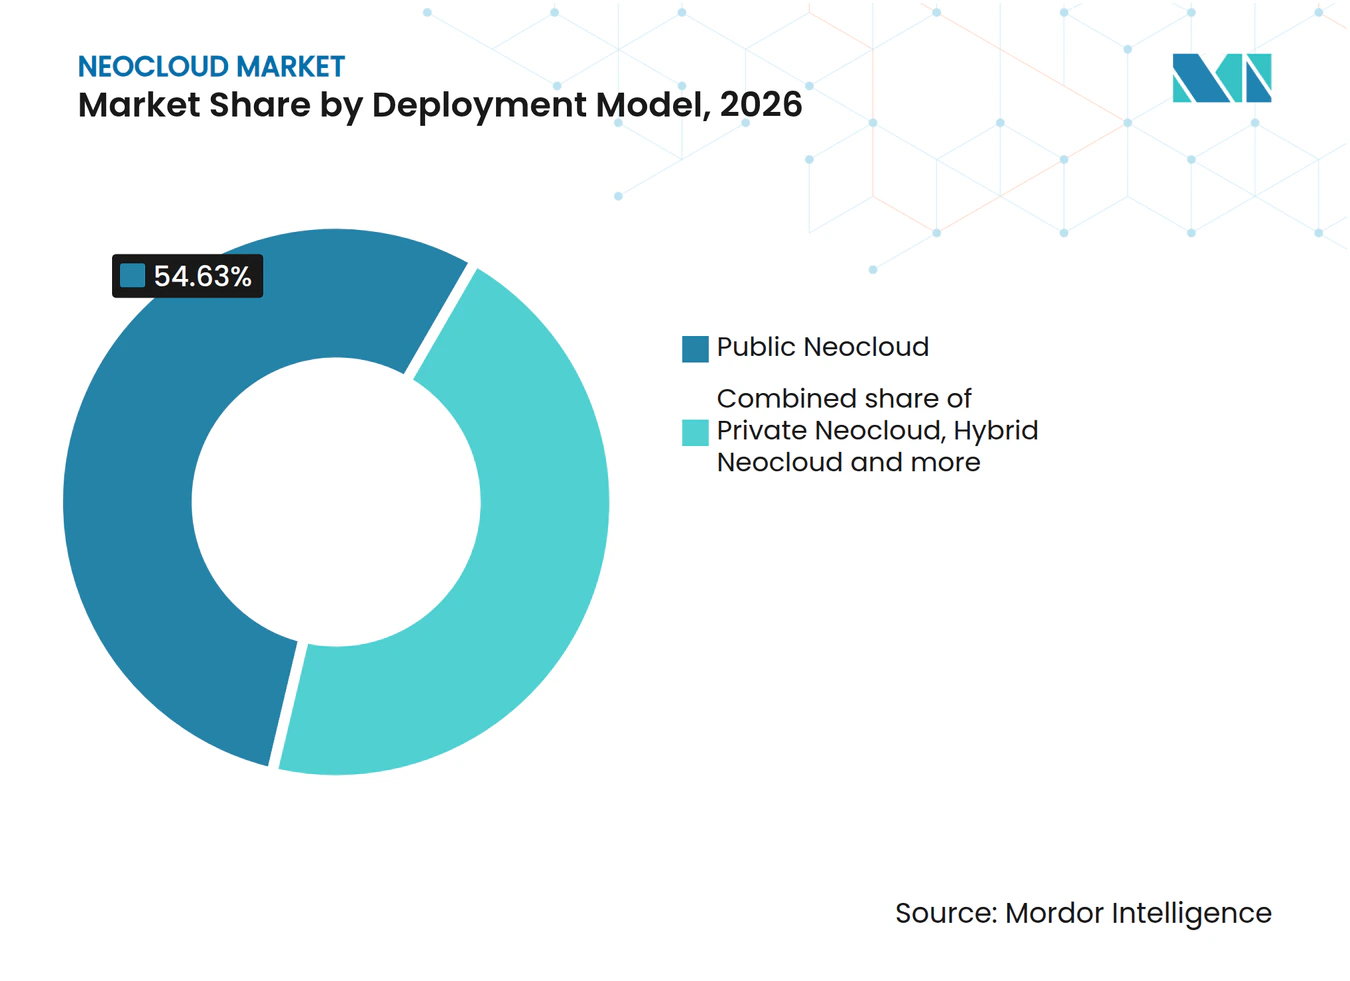
- パブリックネオクラウドは2026年のネオクラウド市場規模において54.63%のシェアでデプロイメントモデルをリードし、エッジネオクラウドは2027年から2032年にかけて68.2%のCAGRで最も速く成長すると予測されています。
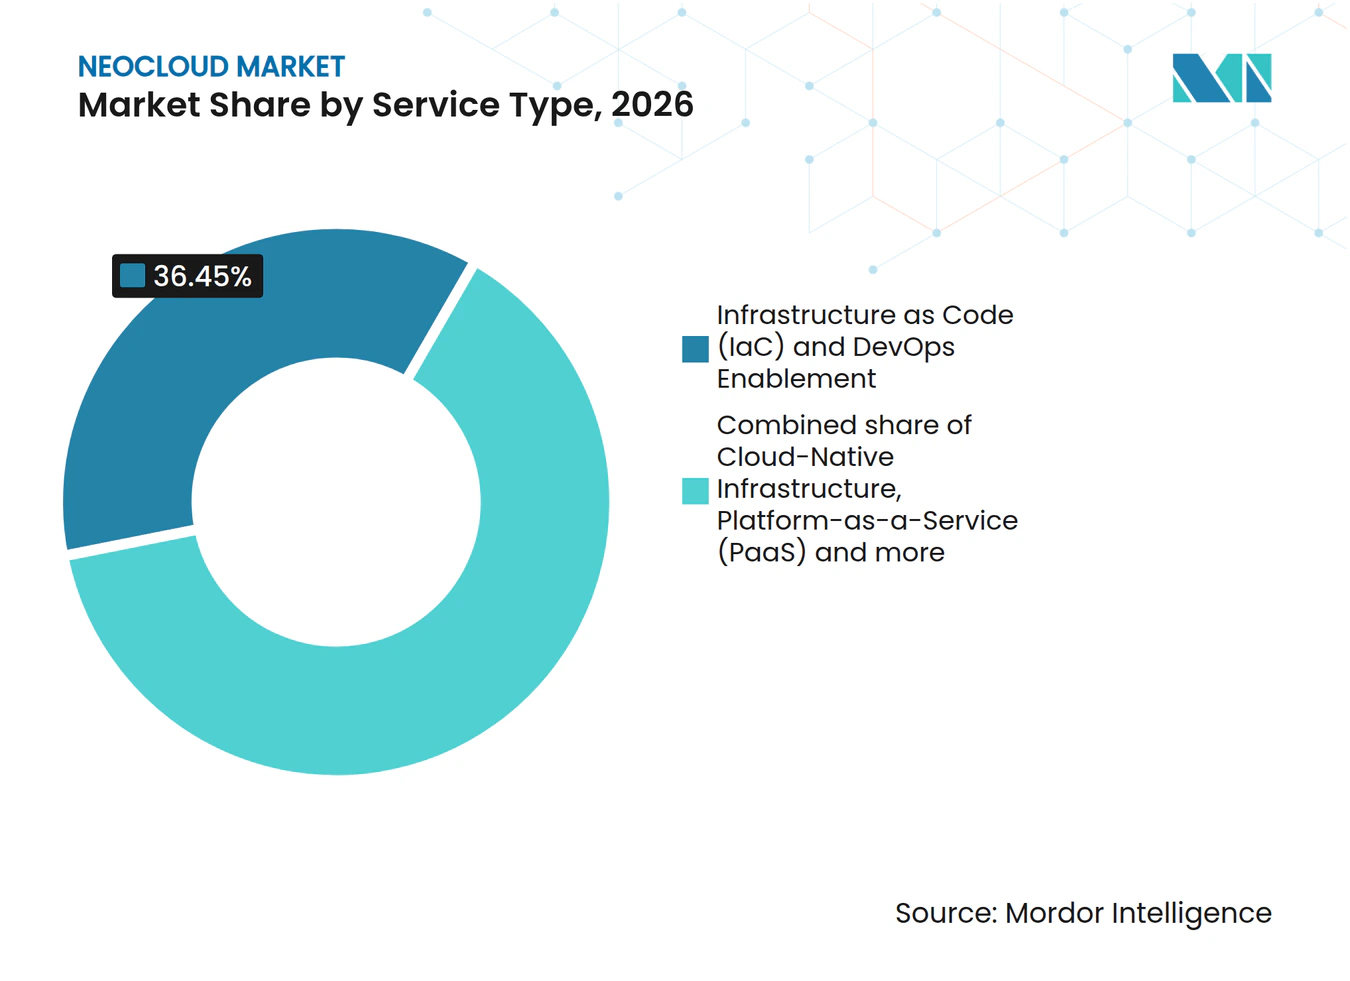
- サービスタイプの中では、コードとしてのインフラストラクチャ(IaC)およびDevOpsエネイブルメントが2026年の市場において36.45%のシェアでリードし、2027年から2032年にかけて53.1%のCAGRで最もく成長すると予測されています。
- 組織規模では、大企業が2026年のネオクラウド市場シェアの69.38%でリードし、中小企業は2027年から2032年にかけて49.3%のCAGRで最も速く成長すると予測されています。
- ITおよびテレコムが2026年の市場において26.4%のシェアでエンドユーザー産業をリードし、ヘルスケアおよびライフサイエンスは2027年から2032年にかけて55.6%のCAGRで最も速く成長すると予測されています。
- データ管理・分析が2026年の市場において27.27%のシェアでワークロードをリードし、AIおよび機械学習は2027年から2032年にかけて64.4%のCAGRで最も速く成長すると予測されています。
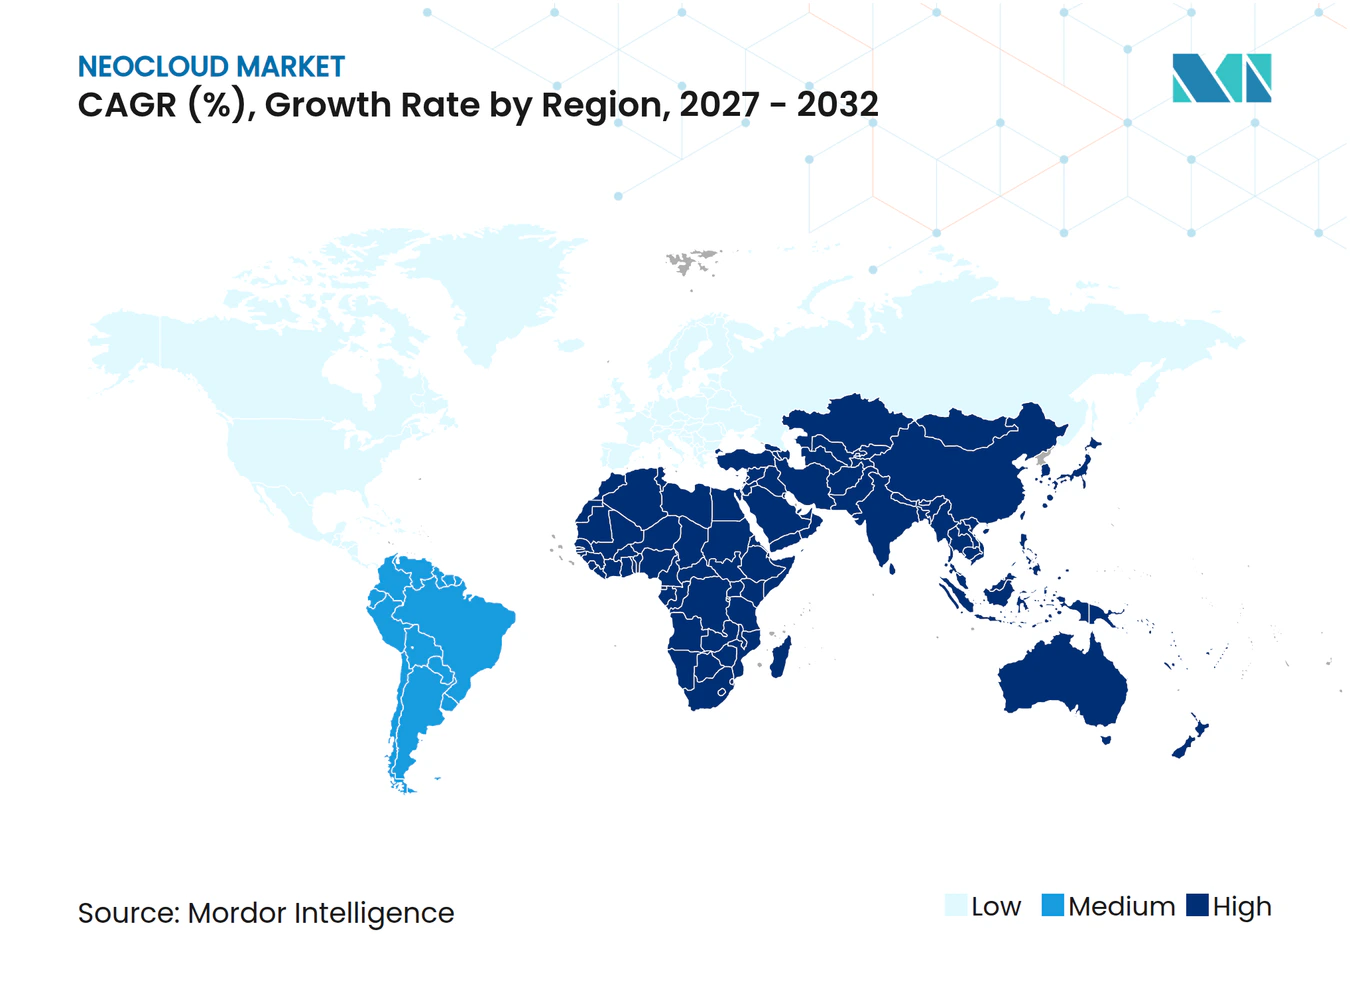
- 地域では、アメリカ大陸が2026年の市場において42.82%のシェアでリードし、アジア太平洋地域は2027年から2032年にかけて55%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エッジ中心のワークロード増殖 | +16% | アメリカ大陸、ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| ソブリンクラウドコンプライアンス義務 | +12% | 欧州連合 | 短期(2年以内) |
| AIネイティブDevOpsツールチェーンの採用 | +14% | アメリカ大陸、ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| カーボンアウェアクラウドオーケストレーション | +7% | アメリカ大陸、ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 分解されたコンピュートおよびストレージアーキテクチャ | +5% | 北米およびヨーロッパ | 中期(2〜4年) |
| オープンソースFinOpsの加速 | +3% | 欧州連合およびオーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エッジ中心のワークロード増殖
顧客向けレコメンデーションは、推論結果のタイミングをクラウドサービスの有用性の一部としています。2026年3月、Akamaiは推論グリッドの早期採用について説明し、銀行が顧客ログイン時のパーソナライズドマーケテングと迅速なレコメンデーションにそれを活用していると報告しました。このユースケースはコンピューティング需要をライブインタラクションに結びつけており、結果がそのインタラクションに間に合って届く場合にのみ追加キャパシティに価値があります。エッジ指向のデリバリーは、専門プロバイダーに対して、利用可能なコンピュートだけでなく応答性を中心としたサービス提案を提供できます。銀行全体での繰り返しの顧客ログインは、継続的な推論消費を支え、銀行の本番チャネルを継続的なクラウド需要の源泉とする可能性があります。
ソブリンクラウドコンプライアンス義務
機密性の高い政府ワークロードは、EUまたは加盟国法の下で認可されていない第三国の公的機関によるアクセスからの保護とコンピュートサービスを組み合わせられるサプライヤーに機会をもたらします。フランスは、適格な機密データに民間商業クラウドを使用する国家行政機関、国家事業者、および指定された公益団体にこの義務を課しています。これは、違反が公共の秩序、安全、健康、生命または知的産を損なう可能性がある場合に、ケースバイケースで適用されます。2026年4月、欧州委員会はEU機関、機関、事務所および機関に対して、供給を多様化し単一プロバイダーへの依存を避けるために4件のソブリンクラウド契約を授与しました。[1] これらの要件と調達チャネルは、専門クラウドオペレーターに機密公共ワークロードに適したオファーを開発する理由を与えます。対象となるフランスのワークロードについては、アクセス保護がサービスの適格性の一部であるため、追加のコンピュートだけでは非準拠のオファーを販売可能にすることはできません。
AIネイティブDevOpsツールチェーンの採用
AIネイティブDevOpsは、ソフトウェア作成の高速化によってより多くの変更が検証を必要とする場合に、クラウド実行環境への需要を増加させる可能性があります。関連する消費は、変更後のビルド、テスト、検証作業であり、コード生成が容易になっても持続する可能性があります。チームがより多くの候補バージョンを並行して実行する場合、一時的な環境はその追加のイテレーションをコンピュートおよびオーケストレーションの使用量に変換できます。専門プロバイダーは、自動化されたツールチェーンから実行環境へと作業を運ぶ実行サービスを提供することで、この需要に対応できます。専門プロバイダーは実行された検証ジョブと一時的な環境を中心に価格設定できるため、ソフトウェアのイテレーションは実際にサービス上で実行される場合にのみ消費機会となります。
カーボンアウェアクラウドオーケストレーション
カーボンアウェアオーケストレーションは、顧客が許可された時間または場所にわたって作業を移動できる場合に、専門クラウドオファーに追加のユースケースを提供できます。このサービスはカーボン目標とワークロードの実行期限を組み合わせるため、柔軟性がキャパシティ選択方へのインプットとなります。プロバイダーは、時間的制約のある作業を別の実行パスに維持しながら、延期可能なジョブにこの選択肢を提供できます。このオファーには、作業の再スケジュールに対する購入者の許可が必要であり、合意された実行ウィンドウがプロバイダーの販売内容の一部となります。より広い合意されたスケジューリングウィンドウはカーボンアウェア実行の対象となるジョブのプールを拡大できる一方、固定された期限はこのサービスで利用可能な量を制限します。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国境を越えたデータローカライゼーションコストの増大 | -4.5% | 中国、ロシアおよびアメリカ合衆国 | 中期(2〜4年) |
| 先端ノードチップのサプライチェーンの不安定性 | -3.8% | アメリカ大陸、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| マルチクラウド人材の不足 | -1.1% | アメリカ大陸、ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| グリーンデータセンターCAPEX負担の増大 | -0.8% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
境を越えたデータローカライゼーションコストの増大
ローカライゼーションは、クラウドサプライヤーがデリバリーインフラストラクチャを複製することを要求することで、地理的拡大をより高コストにする可能性があります。Akamaiの2026年第2四半期の提出書類は、顧客または従業員データのローカライゼーションおよび転送制限が、特定の管轄区域において分離された環境と重複したインフラストラクチャ、ルーティング、ロギング、サポートを必要とする可能性があると警告しました。[2] 同社はこれによりコストが増加し、販売サイクルが長くなる可能性があると述べました。中国の重要情報インフラ事業者は、中国で収集または生成された個人情報と重要データをローカルに保存しなければならず、必要な輸出にはセキュリティ評価が必要です。対象ワークロードについては、プロバイダーが共有リバリー環境を広く再利用できる範囲が制限される可能性があります。中国で対象ワークロードを提供するプロバイダーは、他の場所の共有インフラストラクチャに加えて国内デリバリー環境を必要とする場合があり、それらの購入者へのリーチに別途コストが発生します。
先端ノードチップのサプライチェーンの不安定性
上流での不足は、顧客がコンピュートの購入にコミットしている場合でも、クラウドの拡大を制約する可能性があります。2026年10月、TSMCはAI関連のファウンドリキャパシティへの需要が供給をはるかに上回っていると述べました。[3] CoreWeaveは2025年の年次報告書で、サプライヤーの遅延がタイムリーなサービスデリバリーを妨げる可能性があると警告し、顧客は契約上NVIDIAのグラフィックス処理ユニット(GPUを指定していました。それらの契約については、別のサプライヤーへの代替がコンポーネント不足を単純に解決するのではなく、デリバリー上の問題を生じさせる可能性があります。このエクスポージャーにより、使用可能なGPUキャパシティのタイミングが商業的に重要となります。クラウドオペレーターは、関連するコンピュートコミットメントを確実に履行できる前に需要を確保できるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デプロイメントモデル別:
パブリックアクセスと分散キャパシティパブリックネオクラウドは2026年のネオクラウド市場規模において54.63%のシェアを占め、最大のセグメントとなりました。組織は別々のプロジェクトに共通のサービスオファーを使用できるため、パブリックデプロイメントは無関係なユーザー間で需要を集約するルートを持ちます。プロバイダーにとって、そのサービスへのアクセスを標準化することで、異なるプロジェクト規模とコンピューティング要件を持つ組織全体での繰り返し販売を支援できます。パブリックオファーは、各顧客にクラスター全体へのコミトメントを要求することなく、多くのプロジェクトにわたる増分コンピューティング需要から収益を得ることができます。
エッジネオクラウドは2027年から2032年にかけて68.2%のCAGRで最も速く成長するセグメントと予測されています。2026年4月、デベロッパーのSMG StudiosとパブリッシャーのFICTIONSは、LEGO Party!ゲームサーバーのEdgegapのエッジクラウドへの本番移行を完了しました。Edgegapのオーケストレーションは、世界615か所以上にわたってオンデマンドでゲームサーバーをデプロイし、プレイヤーのトラフィックに合わせてスケールします。このようにキャパシティを分散させることで、インタラクティブなアプリケーションの近くにコンピューティングをもたらしながら、サイト間でリソースを分割できます。専門ゲームクラウドプロバイダーにとっての商業的機会は、各ゲームオペレーターに固定された地域デプロイメントの管理を要求するのではなく、変化するプレイヤーの場所とトラフィックに合わせてキャパシティを販売することです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
デプロイメント自動化が本番環境へと拡張コードとしてのインフラストラクチャ(IaC)およびDevOpsエネイブルメントは2026年の市場において36.45%で最大のセグメントであり、2027年から2032年にかけて53.1%のCAGRで最も速く成長するセグメントと予測されています。クラウドネイティブコンピューティング財団(CNCF)の2025年調査では、クラウドネイティブイノベーターのエンドユーザー組織の58%が、デプロイメントの実践とツールの多くまたはすべてをGitOpsの原則に沿わせていました。このコホートは、クラウドエネイブルメントオファーを構築できる既存の自動化実践を提供します。そのデプロイメント規律にサービスを合わせることで、プロバイダーは顧客がソフトウェアの変更を実行中のアプリケーションに繰り返し変換する方法において役割を担えます。
本番運用は、アプリケーションが最初にデプロイされた後も継続的なエネイブルメントへの需要を生み出す可能性があります。CNCFの2025年調査のコンテナユーザーのうち、82%が本番環境でKubernetesを実行していました。顧客が実行中の環境への変更を自動化する場合、そのデプロイメントの実践はアプリケーションをすでに実行しているリソースと連携する必要があり、クラウドプロバイダーに継続的な統合の役割を与えます。その後の各本番変更は、コンピュートと並んで潜在的な有料サービスを提供するため、初期デプロイメントがプロバイダーのエネイブルメント収益を終わらせる必要はありません。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
エンタープライズプログラムと中小企業の参加拡大大企業は2026年のネオクラウド市場シェアの69.38%を占め、最大のセグメントとなりました。2026年4月、CoreWeaveはMeta PlatformsにAIクラウドキャパシティを2032年12月まで約210億米ドルで提供する拡大された長期契約を発表しました。この発表はキャパシティをMetaのAI開発・デプロイメントに結びつけ、複数の場所にまたがると述べました。複数の場所にわたるコミットメントを提供するサプライヤーは、最初のプロジェクトをはるかに超えて、1人の購入者のデリバリー要件に合わせて拡大を調整しなければならない場合があります。
中小企業は2027年から2032年にかけて49.3%のCAGRで最も速く成長するセグメントと予測されています。従業員10〜49人または自営業者のEU中小企業の中で、有料クラウドの使用は2023年から2025年の間に7.48パーセントポイント上昇しまた。この購入者層での採用増加は、複数年のキャパシティプログラムではなく、個々のアプリケーションや開発プロジェクトに合わせたサービスオファーの余地を生み出す可能性があります。この拡大する中小クラウド購入者のプールにサービスを提供することで、プロバイダーの収益をより多くの顧客に分散させ、少数の大規模キャパシティ契約への依存を減らすことができます。
エンドユーザー産業別:
臨床移行が確立されたクラウド利用の上に構築ITおよびテレコムは2026年の市場において26.4%のシェアで最大のエンドユーザーセグメントを形成しました。2025年、情報通信セクターのEU企業の82.92%が有料クラウドコンピューティングサービスを使用していました。このセクター内での高い採用率は、専門プロバイダーに対して、すでに有料クラウドサービスを使用している組織の中での潜在的な参入ポイントを提供します。この購入者コンテキストにより、ワークロードの割り当てが参入機会となり、専門プロバイダーは組織の最初の有料クラウドコンピューティングサービスを販売するのではな、定義されたコンピューティングタスクを競うことができます。
ヘルスケアおよびライフサイエンスは2027年から2032年にかけて55.6%のCAGRで最も速く成長するセグメントと予測されています。2026年7月、WellSpan Healthは300以上の臨床アプリケーションと7.5ペタバイトの臨床・非臨床データをAmazon Web Servicesに移行する17週間の移行を完了し、完全なEpic電子医療記録環境も含まれていました。WellSpanの7月の発表では、プロバイダーのネイティブサービスへの移行とAI機能の深化に焦点を当てた第2フェーズについても説明されました。WellSpanはコア移行にAmazon Web Servicesを選択したため、ヘルスケアにおける専門プロバイダーの機会は、その第2フェーズで示されたAI機能ニーズへの対応にあります。
ワークロードタイプ別:
データサービスが拡大するAIワークロードに対応データ管理・分析は2026年の市場において27.27%のシェアを占め、最大のワークロードセグメントとなりました。2025年、有料クラウドサービスを使用するEU企業の45.52%がクラウドにデータベースをホストしていました。2026年度第4四半期の決説明会で、Microsoftは40,000社以上の有料Fabricアナリティクス顧客を報告し、前年比60%以上増加しました。これらの確立されたサービスカテゴリーは、購入者がデータ環境全体を移転することを要求せずに、定義されたデータ機能を販売する専門プロバイダーへの参入機会を生み出します。
AIおよび機械学習は2027年から2032年にかけて64.4%のCAGRで最も速く成長するセグメントと予測されています。2026年6月に発表された複数年契約の下、RumbleはAIネイティブクラウドプロバイダーであるTogether AIに対して、推論、ファインチューニング、トレーニング向けの専用NVIDIA HGX B300 GPUクラウドキャパシティ供給することに合意しました。購入者のクラウドプロバイダーとしての役割により、この契約はAIサービスチェーン内に位置づけられ、あるオペレーターが指定されたワークロードのために別のオペレーターから加速されたキャパシティを確保できます。サプライヤーは1つのキャパシティ関係の下で推論、ファインチューニング、トレーニングにわたって収益を得ることができるため、個々のモデルのトレーニングランが終了しても需要が終わる必要はありません。
地域分析
アメリカ大陸のネオクラウド市場
アメリカ大陸は2026年のネオクラウド市場シェアの42.82%を占め、最大の地域となりました。2025年11月、Prime Data CentersとLambdaはカリフォルニア州バーノンのLAX01でAIインフラストラクチャのデプロイメントを発表し、Lambdaは33 MWの施設において21 MWの電力キャパシティをカバーする初期リースを計画しました。Primeが施設の開発者・オペレーターであり、LambdaはGPU環境と顧客サービスへの自社投資を集中させながら、大規模AIトレーニングと推論のためのクラウドデプロイメントを計画しましたこの分業により、専門プロバイダーはリースされた電力キャパシティを通じて拡大しながら、GPU環境と顧客サービスへの自社投資を集中させることができます。
アジア太平洋のネオクラウド市場
アジア太平洋地域は2027年から2032年にかけて55%のCAGRで最も速く成長する地域と予測されています。オーストラリアのネオクラウドプロバイダーであるSharon AIは、2026年第3四半期に発表された、名前の明かされていないグローバルAIラボとの5年間、13.2億米ドルのテイクオアペイ契約を報告し、ニュージーランドへの拡大の基盤としました。地域展開を複数年の支払いコミットメントに結びつけることで、新しい場所がサービス収益を生み出す前にキャパシティを追加するための商業的基盤が提供されます。テイクオアペイ構造は、拡大の問題を初期需要の発見からアンカー購入者の契約されたサービスニーズの充足へと移行させます。
ヨーロッパの機会にはホストされたアプリケーションプラットフォームが含まれ、その他の地域にはテクノロジーおよび研究購入者向けのローカルAIコンピュートアクスが含まれます。2025年、有料クラウドサービスを使用するEU企業の26.08%がアプリケーションの開発、テスト、またはデプロイメントにホストされたプラットフォームを使用していました。この利用は、専門プロバイダーが確立されたクラウドユーザーベース内で開発からデプロイメントまでのワークフローに対応できるサービスコンテキストを生み出します。その他の地域では、Nebius Group N.V.が2025年10月にイスラエルでトレーニング、ファインチューニング、推論を必要とするローカルスタートアップ、テクノロジー企業、研究機関向けのAIクラウドデプロイメントを発表しました。EUでは、既存のクラウドユーザーからワークフローサービスを獲得することが機会であり、イスラエルのデプロイメントはローカルコンピュートアクセスを購入に転換しなければなりません。
規制の枠組みと見通し
この比較は、エンタープライズおよび公共部門の顧客を求める専門クラウドサービスプロバイダーの観点から選択された管轄区域を検討します。連邦クラウドの資格、顧客の切り替え、個人データの保護は、プロバイダーがそれらの購入者へのルートの異なる部分に影響します。これらの違いにより、購入者の資格とデータ処理の範囲が、参入者がクラウドキャパシティを適格なサービスオファーに変換する方法の中心となります。
規制テーブル
| 意思決定要因 | アメリカ合衆国 | イギリス | インド |
|---|---|---|---|
| 主要機関 | FedRAMPおよび機関の認可担当者 | 競争・市場庁(CMA) | インドデータ保護委員会 |
| 主要な手段または方向性 | 2026年の統合規則およびFedRAMP 20xへの移行 | クラウドの切り替えと相互運用性のアクション、2026年10月更新 | デジタル個人データ保護(DPDP)規則、2025年、段階的施行 |
| 商業的効果 | 再利用可能な認証証拠が連邦利用を支援し、機関固有の認可が維持される | 適格な切り替えの転送コストが低下し、ポータビリティ作業が継続 | ケジュールされたデータ受託者の保護措置が代理処理をカバー |
| 現在の政策の魅力度 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | |||
米国のアクセスが「中」なのは、機関が連邦利用認証と並んで認可とリスク決定を維持しているためであり、「緩和」はFedRAMP 20xの段階的保証がマーケットプレイスへの迅速な参入のために設計されていることを反映しています。統合規則は2027年1月1日に強制的に発効し、分野固有の適用可能性と日付に従い、レガシーRev5のアプリケーション処理は2027年6月11日に終了する予定です。英国では、適格な転送のコスト低下がアクセスを改善し、CMAの2026年10月のポータビリティ作業にはソリューションのタイムラインがなく、これらの選択された条件の継続性を支持しています。インドの「中」評価は段階的な個人データ義務を反映しており、「強化」は2025年11月13日の公表から18か月後に開始するプロセッサ処理をカバーするデータ受託者の保護措置によるものです。
バリューチェーンの段階
サーバーシステムと施設アクセスがクラウサービスに組み立てられるにつれて、価値の獲得は異なります。CoreWeaveの2025年のビジネスは、コミットされたクラウド契約とオンデマンド購入から収益を生み出し、コミットされた契約が収益の大部分を提供しました。コミットされた契約に依存するオペレーターにとって、上流のシステムと施設キャパシティはサービスが予定通りに準備されていなければならず、調整がそれらのインプットが契約されたサービス収益を得られるかどうかを決定します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| サーバーおよびストレージシステムの供給 | Super Micro Computer, Inc.などのシステムサプライヤー | 機器および関連サービスの販売 | サーバー、ストレージ、ソフトウェア構成の整合 | 意図されたワークロードに対して統合システムを検証する |
| 施設アクセスと相互接続 | Equinix, Inc.などのコロケーションおよび相互接続プロバイダー | 定期的なコロケーションおよび相互接続料金 | 施設とネットワークの準備の調整 | クラウドサビスを有効化する前にホスティングと接続を整合させる |
| クラウドプラットフォームの運用 | CoreWeave, Inc.などのAIおよびハイパフォーマンスコンピューティングクラウドオペレーター | コミットされた契約およびオンデマンドサービス料金 | プロビジョニングされたリソースへのサービスコミットメントの整合 | 確認されたリソースの可用性にサービスの有効化を結びつける |
| 情報源: Mordor Intelligence | ||||
Equinixの2025年の開示では、コロケーションと相互接続を、一般的に月次で請求され、契約期間にわたって均等に認識される定期収益ストリームとして説明しました。これらの継続的な上流費用は、最初のシステム販売後も準備の調整を商業的に重要なものにします。クラウドオペレーターにとって、リソースの可用性を顧客サービスの有効化に合わせることで、ホストされたインフラストラクチャへの支払いとデリバリーされたクラウドキャパシティからの収益の間の期間を制限できます。
競争環境
市場集中度
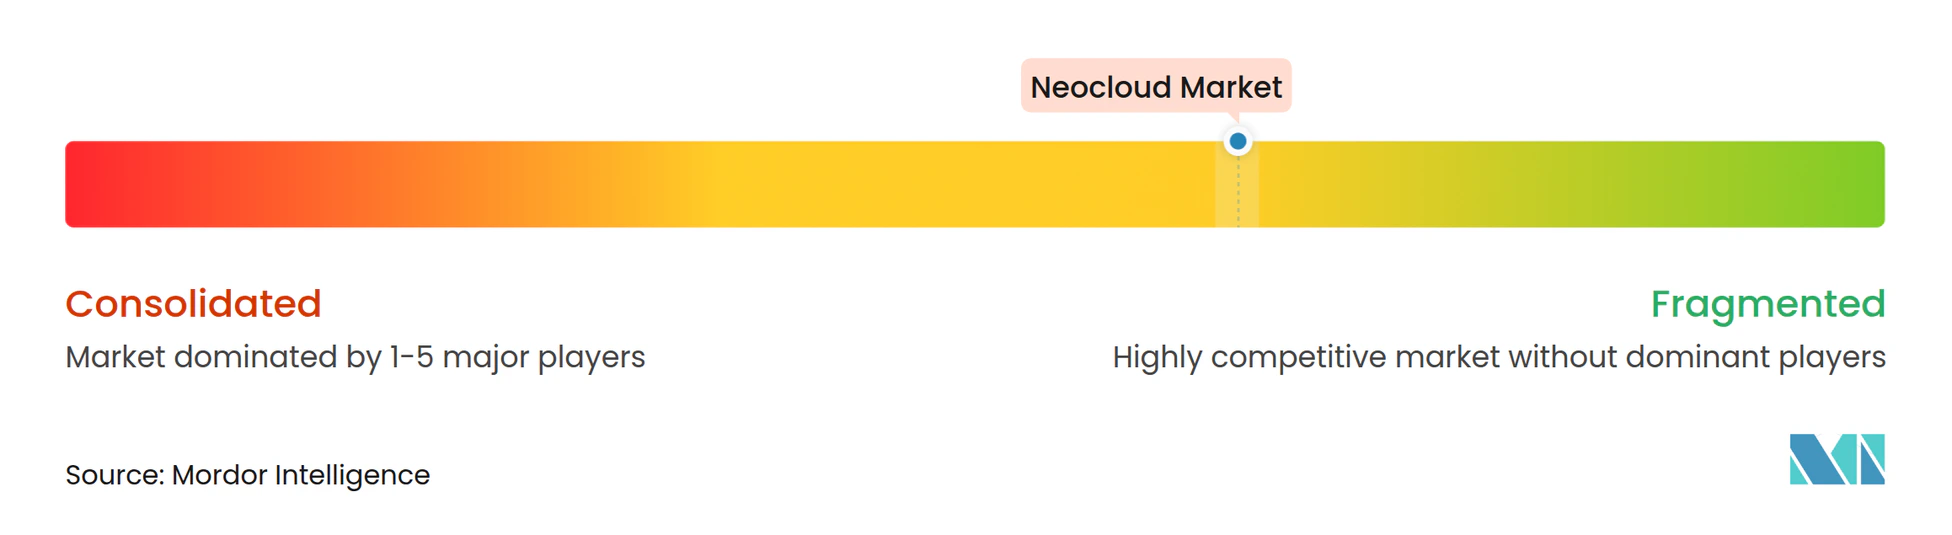
競争は、AIクラウドサプライヤーのCoreWeave, Inc.、Nebius Group N.V.、Lambda, Inc.と、Vast.ai, Inc.が運営する独立ホストマーケップレイスを組み合わせています。CoreWeave, Inc.は2026年6月30日終了の第2四半期において、全社的な収益として25.8億米ドルを報告しました。Nebius Group N.V.は専用AIインフラストラクチャキャパシティを供給しています。Lambda, Inc.は施設パートナーシップを通じてGPUクラウドクラスターを供給し、Vast.ai, Inc.のマーケットプレイスはオンデマンド、インタラプティブル、リザーブドインスタンスのために独立ホストからキャパシティを引き出します。これらの構造は異なる競争ルートを生み出し、大規模プラットフォームは実質的なサービスコミットメントを組織できる一方、マーケットプレイスモデルはクラウドキャパシティを組み立てられるサプライヤーベースを拡大します。
複数年の顧客関係は、サプライヤーのキャパシティプログラムを購入者の長期的なAI要件に結びつけることができます。2025年9月、OpenAIはマスターサービス契約の注文書に基づき、2031年5月31日までにCoreWeaveに最大約65億米ドルを支払うことにコミットしました。Nebius Group N.V.は2025年9月にMicrosoftとの複数年契約を発表し、ニュージャージー州バインランドからの専用AIキャパシティで、2025年後半に配信を開始する予定でした。このようなコミットメントは、完全なサービス期間が提供される前に、サプライヤーを個々の顧客にとって戦略的に重要にする可能性があり、その関係の耐久性に商業的な重みを置きます。
施設パートナーシップはプロバイダーにキャパシティへのルートを提供し、連邦購入者の認証期待はプロバイダーが対応できる公共部門の用途を形成します。2025年6月、LambdaとCologixはモデルトレーニングと推論のためにCologixのオハイオ州コロンバス施設でNVIDIA HGX B200加速の1クリッククラスターを発表しました。FedRAMPの2026年ガイダンスは、機関に対してスコープ内の用途に認定されたクラウドサービスを推進するよう指示しており、機関がスコープを決定し、一部の用途は免除されます。多くの機関固有の用途が免除されているため、認証の価値は計画された連邦サービスがスコープ内に収まるかどうかによります。コロンバスのパートナーシップは中西部のビジネスを対象としていたため、地域エンタープライズキャパシティとコープ内の連邦サービスは異なる資格取得の努力を必要とします。
ネオクラウド産業のリーダー
-
CoreWeave, Inc.
-
Nebius International B.V.
-
Lambda, Inc.
-
Genesis Cloud GmbH
-
Vast.ai, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ネオクラウド市場 このレポートでカバーされる企業
- CoreWeave, Inc.
- Nebius International B.V.
- Lambda, Inc.
- Genesis Cloud GmbH
- Vast.ai, Inc.
- RunPod, Inc.
- G-Core Labs S.A.
- Crusoe Cloud (Crusoe Energy Systems LLC)
- The Constant Company, LLC (Vultr)
- DigitalOcean Holdings, Inc. (Paperspace)
- Lepton AI
- Amazon Web Services Inc.
- Microsoft Azure (Microsoft Corporation)
- Google Cloud Platform (Google LLC)
- Oracle Cloud (Oracle Corporation)
- Sustainable Metal Cloud (Firmus Metal International Pte. Ltd.)
- Together AI (Together Computer, Inc.)
- Hyperstack (NexGen Cloud Limited)
- Scaleway (Scaleway SAS)
- DataCrunch (DataCrunch Oy)
- WhiteFiber, Inc.
市場参加者にとっての主要な機会
これらの機会は、公共部門のクラウド調達を通じたサービス参入と、大規模AIコンピュート開発プログラムへの参加を比較します。オペレーターは認定サプライヤーとしてのみUKフレームワークルートにサービスを提供でき、EuroHPCの公募は申請者にコンソーシアムの形成を要求します。これらの構造により、購入者へのアクセスが商業的決定の一部となり、インフラストラクチャ、マネージドプラットフォーム、大規模AIキャパシティに対して異なるアプローチが必要となります。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨されるアプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 公共部門ワークロード向けホストインフラストラクチャ | G-Cloud 15が2026年8月6日に開始 | 英国の中央・地方政府 | 認定サプライヤーとして定義されたサービスとしてのインフラストラクチャ(IaaS)を提供する | 新規サプライヤーはフレームワーク再開まで待機が必要 | 認定された専門IaaSプロバイダー |
| 公共サービス向けマネージドアプリケーションプラットフォーム | フレームワークにはサービスとしてのプラットフォーム(PaaS)とクラウドサポートが含まれる | 英国の医療・教育機関 | 補完的なプラットフォームとクラウドサポートオファーを準備する | 新規サプライヤーのアクセスはスケジュールされた再開ポイントに依存 | 認定されたPaaSおよびクラウドサポートオペレーター |
| ギガファクトリーコンソーシアムを通じたAIコンピュートサービス | 公募は2026年7月30日に開始し、2026年12月3日に締め切り | 公共調達当事者、研究者とSMEが意図されたユーザー | コンピュートアクセスサービスを提供するクラウドオペレーターとして参加する | コンソーシアムのみの参入と施設の設立・運営の責任 | 適格なコンソーシアムのクラウドオペレーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、公共購入者がクラウドキャパシティを購入できる方法を定義すチャネル内での運営サービスの役割です。選択肢は、フレームワークサービスオファーの準備と、大規模AIファシリティの設立・運営に責任を持つコンソーシアムへの参加の間にあります。G-Cloud 15は2026年8月6日から18か月および36か月後に再開し、EuroHPCの公募は2026年12月3日に締め切られるため、より近い決定はその期限前にコンソーシアムに参加するかどうかです。
最近の産業開発事情 ネオクラウド市場
- 2026年9月:Parallel WorksとCoreWeaveは、DARPAのNODES生物学研究プログラム向けにマネージドAIおよびハイパフォーマンスコンピューティングプラットフォームのデプロイメントを発表し、Parallel WorksがCoreWeaveのAIクラウドプラットフォーム上でマネージド環境を提供します。
- 2026年8月:CoreWeaveはインドネシアに360 MWの契約済みITパワーを持つ3施設を発表し、2028年にオンライン予定で、コンピュート環境を所有・運営します。
- 2026年6月:Nebius Group N.V.はNVIDIAインフラストラクチャの英国への3つの新規デプロイメントを発表し、2027年に完全稼働した際の合計キャパシティは65 MWに達する見込みです。
ネオクラウド市場 レポートの範囲と調査方法論
市場の定義と範囲
ネオクラウド市場は、世界中の組織に対して専門ネオクラウドプロバイダーが販売するクラウドインフラストラクチャおよび関連クラウドサービスへの年間支出を測定します。価値は米ドルで測定されます。
スコープの除外:スタンドアロンのデータセンターコロケーション、個別に販売されるサーバー、アクセラレーター、ストレージ機器、ネットワーク機器、およプロバイダーに販売される半導体、電力、その他のインフラストラクチャインプットは除外されます。
セグメンテーションの概要
- デプロイメントモデル別
- パブリックネオクラウド
- プライベートネオクラウド
- ハイブリッドネオクラウ
- エッジネオクラウド
- サービスタイプ別
- クラウドネイティブインフラストラクチャ
- サービスとしてのプラットフォーム(PaaS)
- コードとしてのインフラストラクチャ(IaC)およびDevOpsエネイブルメント
- エッジおよびハイブリッドクラウドサービス
- AIおよび機械学習とデータサービス
- サービスとしてのセキュリティとコンプライアンス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- ITおよびテレコム
- 銀行・金融サービス・保険(BFSI)
- ヘルスケアおよびライフサイエンス
- 製造業
- 小売りおよびEコマース
- 政府および公共部門
- ワークロードタイプ別
- AIおよび機械学習
- データ管理・分析
- ウェブおよびモバイルアプリケーション
- 開発とテスト
- バックアップと災害復旧
- 地域別
- アメリカ大陸
- アメリカ合衆国
- その他のアメリカ大陸
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- そ他の地域
- アメリカ大陸
データソース、市場規模算定、および検証
デスクリサーチ
Eurostatの企業クラウド利用統計、クラウドネイティブコンピューティング財団の年次調査、欧州委員会のクラウド調達資料、Akamaiの四半期報告書などの公開証拠は、有料クラウドの採用、インフラストラクチャの実践、サービスカテゴリー、主権要件、デリバリーの制約を説明するのに役立ちます。これらのソースは需要と運営のコンテキストを提供し、企業の開示と信頼できる業界報告はプロバイダーの収益、キャパシティ、顧客コミットメント、サービスデリバリーの変化を確認するのに役立ちます。
企業の年次報告書、投資家向け資料、規制当局の公表物、信頼できるプレス報告は、公開採用データとの比較のための財務、キャパシティ、市場構造の詳細を追加できます。名前の挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューと調査
構造化されたインタビューと調査プログラムには、ネオクラウドプロバイダーの経営幹部と機能リーダー、クラウドチャネルおよびインフラストラクチャパートナー、クラウド、AIワークロード、または調達を担当するエンタープライズ購入者が含まれます。彼らのインプットは、サービスの境界、デプロイメントミックス、ワークロード需要、地域の購買パターンに関する二次的な調査結果をテストし、アナリストは未解決の差異を開示やその他の独立した証拠と照合します。証拠が乏しい場合、アナリストは最も明確な観察可能な市場指標を使用し、後の収集のためにギャップを記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:36% |
| 中位層:42% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:24% | マネージャー:45% | アメリカ大陸:35% |
市場規模算定と予測
モデルは、専門プロバイダーのクラウドインフラストラクチャおよび関連サービスへのグローバルな顧客支出のトップダウン推定ら始まり、デプロイメントモデル、サービスタイプ、組織規模、エンドユーザー産業、ワークロード、地域にわたって価値を配分します。関連する指標には、エンタープライズの有料クラウド採用、AIおよび機械学習ワークロードの成長、プロバイダーのキャパシティと顧客コミットメント、クラウドサービス価格、先端チップと電力からの制約が含まれます。それぞれが需要、デリバリー可能な供給、または実現された支出の評価に役立ちます。セグメントシェアは、プロバイダーの開示、エンタープライズ採用データ、市場証拠によって示されるサービスと購入者のミックスを反映し、合計は全体的な推定に調整されます。シナリオ分析は、ワークロード成長、キャパシティの可用性、価格設定の代替パスを予測に反映します。プロバイダーの収益集計やサンプリングされたサービス価格×キャパシティなどの選択的チェックがトップダウン結果をテストし、アナリストはそれらのチェックのギャップを観察可能な証拠で記録・限定します。一次回答者は個々のドライバーとセグメントシェアの背後にある前提レビューし、アナリストは予測を変更する前に相反するアカウントを独立した開示と照合します。
データ検証と更新サイクル
アナリストはプロバイダーの開示、エンタープライズ採用指標、市場出版物、一次証拠を三角測量し、顧客コミットメントやキャパシティ追加などの独立したシグナルと推定を比較します。アナリストは年、サービス境界、地域、または単位の差異をその源泉まで追跡し、サインオフ前にソースチェックまたは回答者のフォローアップを通じて異常を解決します。アナリストは、重要な開示が変更された場合、予測の前提が運営証拠と矛盾する場合、または重要な市場定義が不明確なままである場合に回答者に再連絡します。モデルは年次で更新され、重要なイベント後にサイクル間でレビューされ、デリバリー前に新鮮なソースと計算パスが与えられます。
Mordor Intelligenceのネオクラウド市場推定と他の公表推定との比較
公表された推定は、カウントするトランザクションと製品、および需要をモデル化するために使用されるインプットが異なる場合があります。ネオクラウド市場は、世界中の組織に対して専門ネオクラウドプロバイダーが販売するクラウドインフラストラクチャおよび関連クラウドサービスへの年間支出を測定します。
主要なギャップドライバーには、調査の定義された範囲と市場固有のモデリングの選択が含まれます。関連する指標には、エンタープライズの有料クラウド採用、AIおよび機械学習ワークロードの成長、プロバイダーのキャパシティと顧客コミットメント、クラウドサービス価格、先端チップと電力からの制約が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.55 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 42.17 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定は本レポートの2027年の値51.55 ビリオン 米ドルを1年後として18.2%下回っています。より早い測定年と公表された成長見通しが低い推定に寄与する可能性があります。 |
| グローバルコンサルタンシーB | 25 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定は本レポートの2027年の値51.55 ビリオン 米ドルを2年後として51.5%下回っています。より早い収益ベースと述べられた成長軌跡が低い推定に寄与する可能性があります。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、エンタープライズ採用指標、市場出版物、一次証拠を三角測量し、顧客コミットメントやキャパシティ追加などの独立したシグナルと推定を比較します。
レポートで回答される主要な質問
ネオクラウド市場の規模と成長見通しは?
規模は2027年の51.55 ビリオン 米ドルから2032年までに352.1 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて46.85%のCAGRを記録します。
専門クラウドサービスへの需要を牽引しているものは何ですか?
適格な機密公共データに関するフランスの要件と、Akamaiの2026年3月の銀行推論利用に関するレポートが、準拠した応答性の高いクラウドサービスへの需要を支えています。
ネオクラウドサービスの主要なデプロイメントモデルは何ですか?
パブリックネオクラウドが2026年の市場において54.63%のシェアでデプロイメントモデルをリードしました。
どの企業がネオクラウドコンピューティングサービスを提供していますか?
CoreWeave, Inc.、Nebius Group N.V.、Lambda, Inc.がクラウドインフラストラクチャを提供し、Vast.ai, Inc.がGPUクラウドマーケットプレイスを運営しています。
ネオクラウドサービスの拡大を制約する可能性があるものは何ですか?
TSMCは2026年10月にAI関連のファウンドリ需要が供給をはるかに上回っていると述べ、Akamaiの2026年第2四半期の提出書類はローカライゼーション関連のコスト増加と販売サイクルの長期化の可能性について警告しました。
ネオクラウド産業をリードしている地域はどですか?
アメリカ大陸は2026年の市場において42.82%を占め、アジア太平洋地域は2027年から2032年にかけて55%のCAGRで最も速く成長すると予測されています。