
モールドパルプ包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
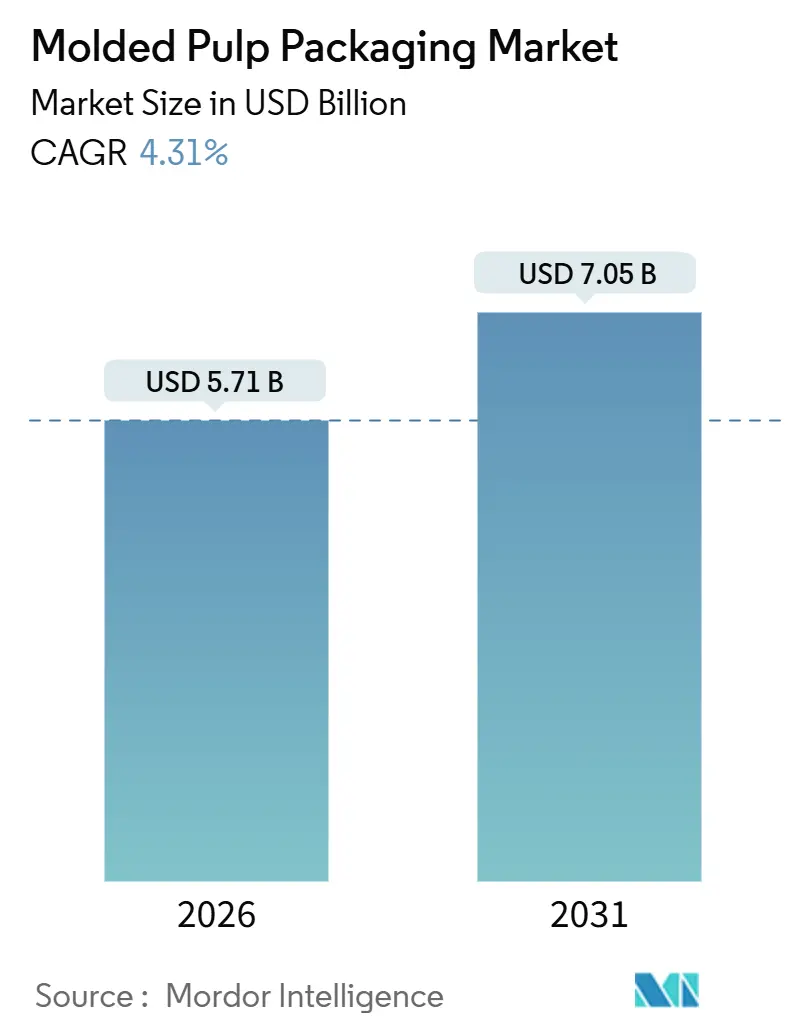
| 市場規模 (2026) | 5.71 十億米ドル |
| 市場規模 (2031) | 7.05 十億米ドル |
| 成長率 (2026 - 2031) | 4.31 % |
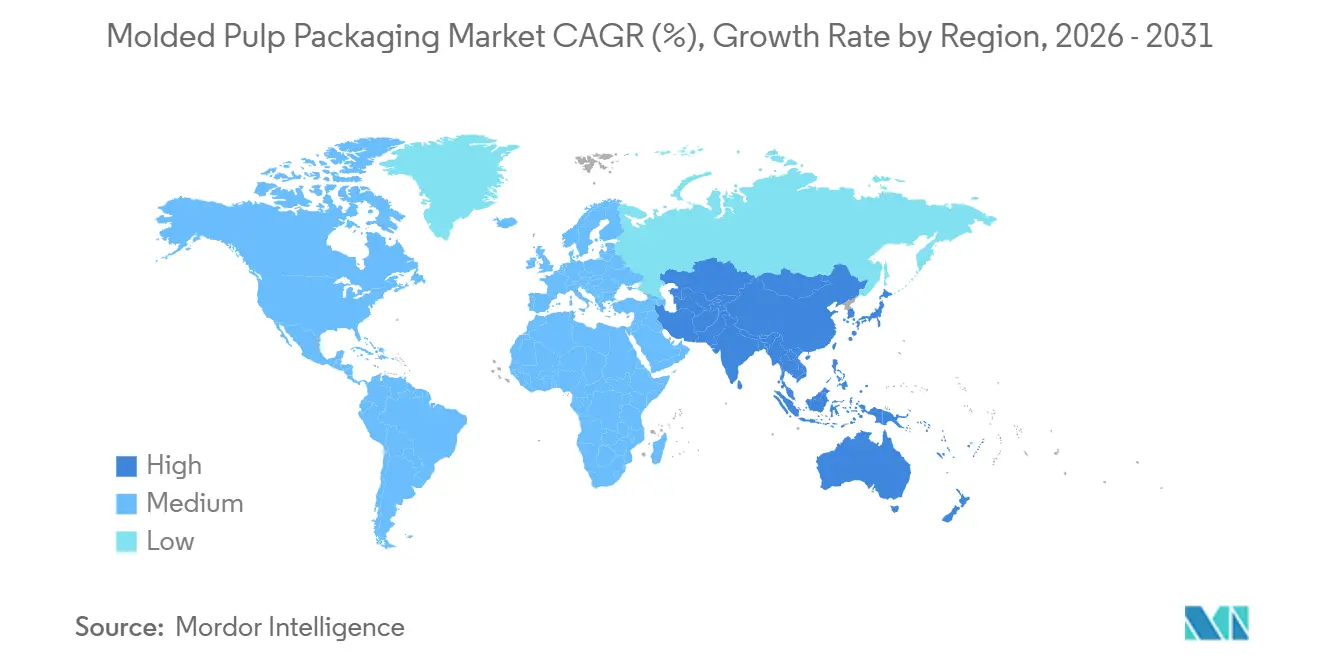
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
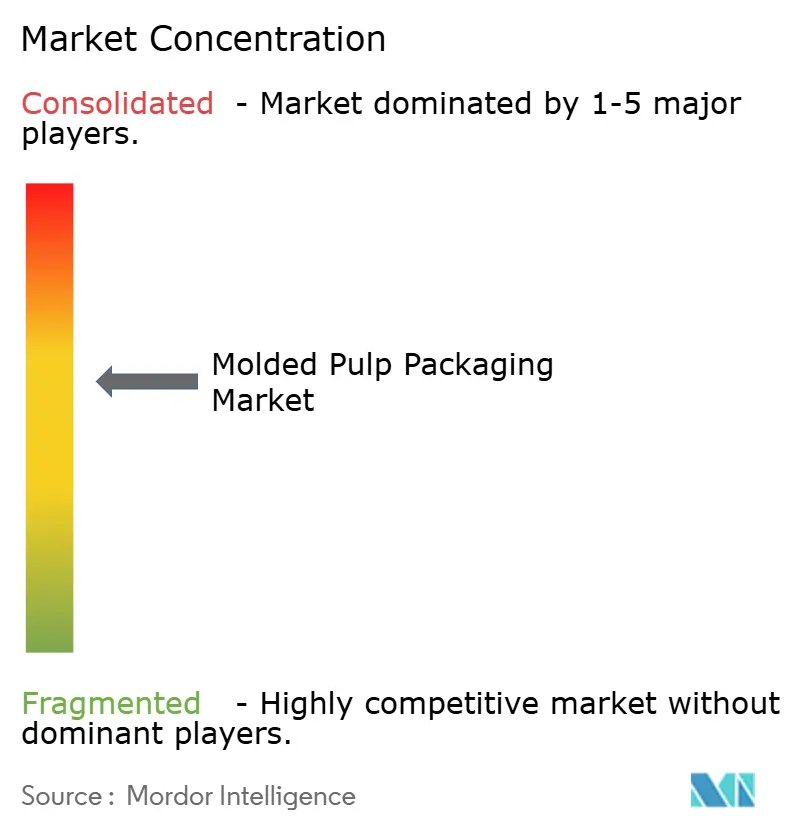
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモールドパルプ包装市場分析
モールドパルプ包装市場規模は2026年にUSD 57.1億に達し、2031年までにUSD 70.5億に達すると予測され、4.31%のCAGRで前進しています。この成長軌跡は、100か国以上における使い捨てプラスチックに関する規制上の禁止令、リサイクル可能性をユニットコストより優先するようになった小売業者のスコアカード、および路肩回収可能な緩衝材を優先する急速な電子商取引の拡大によって推進されています。多国籍ブランドは欧州連合の2030年リサイクル可能性義務とカリフォルニア州のSB 54スケジュールに合わせており、サプライヤーはポリスチレンを繊維系代替品に置き換える段階的廃止を進めています[1]出典:欧州委員会、「包装および包装廃棄物」、ec.europa.eu。サイクルタイムを数分から数秒に短縮するドライモールドファイバープロセスを含む技術的飛躍により、射出成形プラスチックとの歴史的なコスト格差が縮小しています。リサイクルファイバーが価格競争力の基盤を担う一方、リサイクル経済性とバージンファイバー性能を組み合わせたブレンド配合が加速しており、中東などの地理的なホットスポットでは現地の循環経済目標の進展に伴い新たな資本を引き付けています。
主要レポートの要点
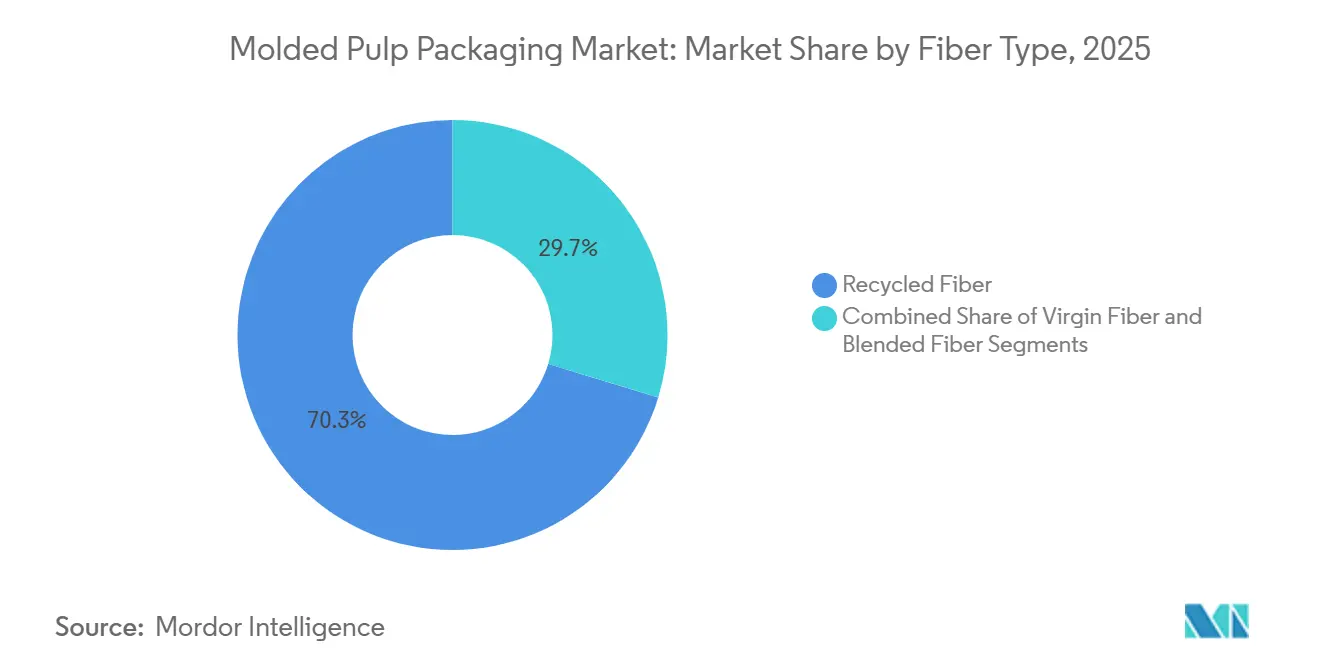
- リサイクルファイバーは2025年のモールドパルプ包装市場シェアの70.3%をリードし、ブレンドファイバーは2031年にかけて8.5%のCAGRで拡大すると予測されています。
- トレイは2025年の売上高の41.2%を占め、ボウルおよびカップは2031年にかけて9.1%のCAGRで成長すると予測されています。
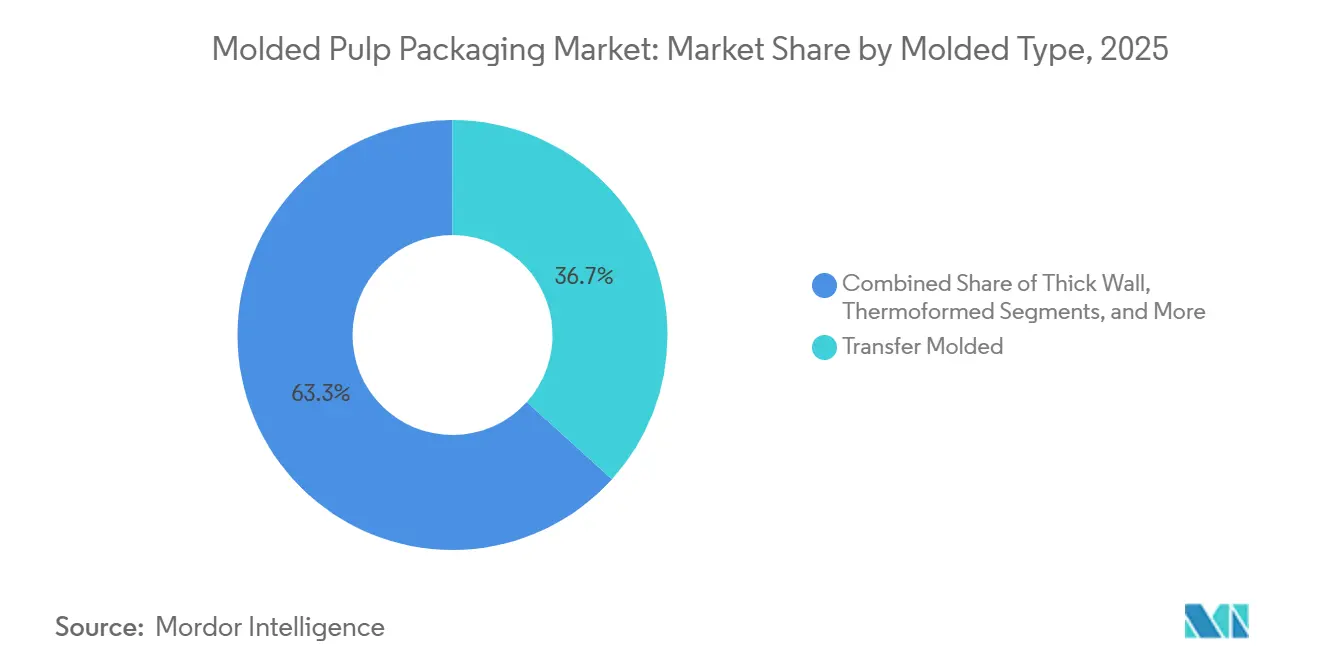
- トランスファーモールド技術は2025年の販売量の36.7%を獲得しましたが、熱成形モールドパルプは2031年にかけて7.24%のCAGRを達成する軌道にあります。
- 食品包装は2025年の需要の52.4%を占め、ヘルスケアおよび医療機器は8.6%のCAGRを記録する見通しです。
- 北米は2025年の世界売上高の46.56%を占めましたが、中東は2031年にかけて8.4%のCAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
モールドパルプ包装市場の促進要因影響分析*
| ドライバー | (概算)CAGRへの影響 予測への影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 使い捨てプラスチックに対する 規制上の禁止令 | +1.8% | グローバル、特にEU、北米、アジア太平洋一部地域 | 中期(2〜4 年) |
| 企業のネットゼロおよびプラスチック中立目標 | +1.2% | グローバル、北米および欧州に集中 | 中期(2〜4 年) |
| EPSおよび熱成形に対する コスト優位性 | +0.7% | グローバル、特に 南米およびアジア太平洋 | 短期(2年 以内) |
| 路肩回収可能な緩衝材に対する 電子商取引の需要 | +0.9% | 北米、欧州、アジア太平洋の電子商取引ハブ | 短期(2年 以内) |
| ドライ成形技術による ライン速度の向上 | +0.6% | 北米および欧州が先行し、アジア太平洋へ波及 | 長期(4年 以上) |
| フードサービスにおける PFAS規制 | +1.0% | 北米および欧州、アジア太平洋で拡大中 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックに対する規制上の禁止令
法規制がモールドパルプ包装市場全体の調達優先順位を再定義しています。欧州連合の2030年リサイクル可能性規則およびカリフォルニア州のSB 54はいずれも発泡ポリスチレンを禁止しており、モールドパルプをコスト主導の選択肢からコンプライアンス上の必需品へと即座に引き上げています。インドの19品目のプラスチック禁止令はフードサービスの需要を深め、一方で管轄区域ごとに異なる施行基準が複数管轄にわたるコンプライアンスを複雑にしています。独自の金型加工および認証リソースを擁する垂直統合型生産者は、異なる適用除外規定と加速するタイムラインを乗り越えるうえで最も優位な立場にあり、市場のスケールおよび垂直統合への移行を強化しています。
企業のネットゼロおよびプラスチック中立誓約
小売業者とブランドのコミットメントは、モールドパルプ包装市場に有利なサプライヤー義務として持続可能性に関する言説を具体化しています。ユニリーバはバージンプラスチックを50%削減することを目標とし、ウォルマートのプロジェクト・ギガトンはリサイクル可能な包装をサプライヤーのスコアカードに組み込み、アマゾンのフラストレーション・フリー・プログラムは数百万メートルトンのプラスチック緩衝材を撤廃しました。こうした連鎖的な要件により、価格プレミアムがあってもコントラクトパッカーはモールドパルプの金型設備を導入せざるを得なくなっています。なぜなら棚へのアクセスがユニットあたりのコストではなくESG指標に左右されるようになっているからです。
EPSおよび熱成形プラスチックに対するコスト優位性
バージンプラスチック価格の高騰と埋め立て割増料金により、価格に敏感な南米やアジア太平洋の一部においてモールドパルプに有利なコスト格差が拡大しています。原料を現地で調達する場合、リサイクルファイバートレイは発泡ポリスチレンを10%下回るコストを実現でき、大量市場の卵・農産物・家庭用電子機器分野でのモールドパルプ包装市場の訴求力を高めています。このコスト優位性は普及を支えつつ、技術のアップグレードによってユニットあたりの転換費用の削減が継続されています。
路肩回収可能な緩衝材に対する電子商取引の需要
記録的な小包数量が発泡スチロールのチップとエアキャップの欠点を露呈しています。主要な運送業者は、発送される包装の90%以上が現在路肩回収可能であると報告しており、これはモールドパルプのコーナーブロックやエッジプロテクターが難なく満たす基準です。モールドパルプはユニットコストを10〜15%増加させる可能性があるものの、オンライン小売業者はペナルティを回避しブランドエクイティを維持するためにそのプレミアムを吸収する意向を示しており、モールドパルプ包装市場のもう一つの構造的な追い風を強固なものにしています。
モールドパルプ包装市場の抑制要因影響分析*
| 抑制要因 | (概算)CAGRへの影響 予測への影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| OCCおよびバージンファイバーの 価格変動 | -0.9% | グローバル、古紙を輸入する地域で特に深刻 | 短期(2年 以内) |
| バリアおよび印刷性能の 劣位性に対する認識 | -0.6% | グローバル、化粧品・医薬品分野で最も顕著 | 中期(2〜4 年) |
| カラーパルプリサイクルストリームの 限界 | -0.3% | カラー分別を欠くMRFがある北米および欧州 | 長期(4年 以上) |
| 熱プレス仕上げ時の 高いエネルギー負荷 | -0.4% | 電気料金が高い地域、特に欧州およびアジア太平洋の一部 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
OCCおよびバージンファイバーの価格変動
古段ボール箱および針葉樹パルプ価格の変動は、コンバーターのマージンを圧迫し、固定価格契約を複雑にしています。ヘッジング手段がなければ、モールドパルプ包装市場の中小規模のプレーヤーの多くが数か月以内に材料費を3倍まで押し上げる可能性のあるコスト急騰を吸収せざるを得ません。大手サプライヤーが実施しているような紙取引への垂直統合が主要な防衛策として台頭しているものの、地域の生産者は依然リスクにさらされており、需要が急増する時期に供給を引き締める形で生産能力を一時的に停止することがあります。
コーティングプラスチックに対するバリアおよび印刷性能の劣位性に関する認識
水蒸気透過率と印刷精度はコーティングプラスチックより依然として劣っており、プレミアム化粧品、冷蔵調理済み食品、医薬品ブリスターパックにおけるモールドパルプの使用を制限しています。PFASの規制上の禁止令により低コストのバリア選択肢が失われ、コンバーターは費用がかかり、リサイクルストリームを複雑化させる可能性のあるバイオポリマーおよび水系コーティングの探索を余儀なくされています。次世代コーティングが成熟するまでの間、モールドパルプ包装市場は最も高いマージンをもたらすセグメントにおいてイノベーションギャップに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
モールドパルプ包装市場セグメント分析
繊維タイプ別:
ブレンドフォーマットが性能差を縮小ブレンドファイバー配合は2031年にかけて8.5%のCAGRを記録すると予測されており、コンバーターがリサイクルファイバーのコスト経済性とバージンファイバーの強度を両立させることから、繊維タイプの中で最も高い成長率となっています。リサイクルグレードは2025年の需要の70.3%を占め、成熟したサプライチェーンとバージンパルプに比べて30〜40%のコスト優位性を反映しています。しかし、冷蔵または医療用途向けのバリア性能を求めるブランドオーナーは、耐久性指標を満たすために60対40のブレンドをますます指定するようになっており、割増料金を吸収しています。すでに75%のリサイクル原料で操業しているインドのパルプミルは、急成長する経済においてもリサイクルストリームのスケーラビリティを示しています。一方、バージンファイバーは汚染リスクが許容されないクラスII医療包装において地位を保っており、3種類の繊維タイプすべてがモールドパルプ包装市場内で共存することを確保しています。
地域的な選好は異なります。北米のコンバーターは、段ボール強度を犠牲にすることなく小売業者の持続可能性監査を満たすためにブレンドレシピを採用する傾向があり、一方でアジアの生産者は価格重視のフードサービス需要に応えるためにリサイクルのみのミックスを依然として優先しています。事前分別されたリサイクル原料を確保する垂直買収により、強度の低下を伴わない高いリサイクル配合比率が可能となり、統合プレーヤーにコスト優位性をもたらします。新興技術による乾燥エネルギー削減が加工オーバーヘッドを縮小するにつれ、ブレンド製品のモールドパルプ包装市場規模はリサイクルグレードが数量の基盤として残る中でも着実に拡大すると予想されます。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます


製品タイプ別:
ボウルおよびカップがフードサービス回復を牽引トレイは2025年の収益の41.2%を生み出し、卵および農産物用途が牽引したが、ボウルとカップはCAGR 9.1%で成長すると予測されており、他のべての製品ファミリーを上回るペースとなっている。拡大生産者責任法が施行されている州のクイックサービスレストランは、ポリスチレン製クラムシェルからモールドパルプ製ボウルおよびコーヒーリッドへの転換を進めており、専用ツーリングラインへの資本投下が加速している。熱成形ラインは年率5.44%で拡大しており、フードサービス用クラムシェル向けのモールドファイバー包装市場を強化している。クラムシェルの数量は欧州における新興の再利用可能容器パイロットプログラムからの圧力に直面している一方、容器とリッドはポリスチレン禁止規制に準拠した繊維ベースのカバーを採用するコーヒーショップの需要により恩恵を受けている。
フードサービス調査データは、モールドパルプを持続可能な使い捨て容器の中で「明確な勝者」と位置づけており、この評価はグローバルチェーンの購買ポータルを通じて浸している。単一使用プラスチックに課される遵守費用により、路肩でのリサイクル可能性が収益に直結する要素となり、モールドパルプが高い単価を要求する場合でも転換が加速している。PFASフリーコーティングに対する受賞実績は新製品ラインを正当化し、追随する製品投入を促進しており、ボウルとカップがモールドパルプ包装市場において最も急速に成長するセグメントであり続けることを確実にしている。
モールドタイプ別:
熱成形技術が精度優位性を獲得トランスファーモールドフォーマットは卵カートンおよび農産物トレイの強みを背景に2025年の販売量の36.7%を保ちましたが、熱成形モールドパルプは厳密な公差を要求する家庭用電子機器および化粧品分野での受注を獲得し、2031年にかけて7.24%のCAGRを追っています。厚壁バリアントは美観よりも圧縮強度が重視される産業部品に引き続き対応しており、プロセス型スリム壁フォーマットは医薬品ブリスターインサートなどの高付加価値ニッチを占有しています。
大手電子機器ブランドは、高級デバイスの洗練されたフォームファクターに合致する熱成形ファイバーインサートへの切り替え後に、プラスチック削減の二桁台を報告しています。表面仕上げの改善と密度の高いフットプリントにより、リサイクル段ボールでは実現できなかった豪華な開封体験が可能になっています。サイクルタイムの短縮と不良率の低下に伴い、モールドパルプ包装市場では美観・精度・持続可能性の収束が見られ、ハイエンド包装におけるポリスチレンの最後の牙城を侵食しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
ヘルスケアセグメントが無菌バリア需要で加速食品包装は2025年の需要の52.4%を依然として占めていましたが、ヘルスケアおよび医療機器はエンドユーザーの中で最も高い8.6%のCAGRを記録すると予測されています。厳格なISO滅菌規格により、コンバーターは極めて低い汚染物質閾値を持つバージンまたはブレンドファイバーへの対応を迫られています。PFASの禁止令はさらに病院をコーティングプラスチックから遠ざけ、かつてはポリマーフォーマット専用と考えられていたオートクレーブサイクルに耐えられる熱成形トレイの道を開いています。
家庭用電子機器は、持続可能性目標がヘッドラインブランドからコントラクトメーカーへと波及する中で第二の注目分野であり続け、パーソナルケアの採用はバリアコーティングの進歩に左右されています。工業製品は製造生産高に連動して成長しますが、比較的安定した数量を供給し、景気循環による変動を和らげています。結果として生じる需要のモザイクはモールドパルプ包装市場を多様化し、単一セクターの打撃に対する緩衝となり、さまざまな垂直分野での戦略的重要性を高めています。
地域分析
北米モールドパルプ包装市場
北米は2025年に世界販売の46.56%を占め、これは小売業者による早期義務化および州レベルの拡大生産者責任法によるものです。卵および農産物向け用途が飽和に近づくにつれ成長は緩やかになっていますが、カリフォルニア州のプラスチック25%削減規制などの政策的追い風が普及曲線をプラスに維持しています。カナダのポリスチレン製食品サービス用品の禁止およびメキシコシティの堆肥化適合要件は米国の動向を反映しており、都市部のリサイクルプログラムが成熟する中でも地域全体の勢いを持続させています。
中東モールドパルプ包装市場
中東は2031年までに年平均成長率8.4%を記録する見込みであり、これは世界最速の成長率です。サウジアラビアのビジョン2030目標およびUAEの循環経済政策が大規模国内投資を促進しており、アジアからの輸入品を代替することを目的とした2億6,600万米ドル規模の工場もその一例です。地域のコンテナボード生産者による上流への展開が原料を確保し、世界的なパルプ価格の急騰に対する緩衝材となる国内サプライチェーンを支えています。
欧州・アジア太平洋・南米・アフリカのモールドパルプ包装市場
欧州はEU全域の2030年リサイクル適合義務から恩恵を受けており、ドイツ、フランス、英国が食品サービスおよび小売分野におけるモールドパルプ採用の最前線に立っています。アジア太平洋地域は依然として混在した状況にあります。インドの包装ブーム、電子商取引の普及拡大、厳格なプラスチック廃棄物規制が需要を牽引する一方、東南アジアの一部の国々はリサイクルインフラが未発達なため依然として安価なプラスチックに依存しています[2]出典:インドブランドエクイティ財団、「IBEFホームページ、ibef.org。南米およびアフリカは進捗がまばらですが、プラスチックのコンプライアンスコストが上昇する中、クイックサービスレストランおよび産業輸出向けモールドパルプへの関心が高まっています。

規制環境
包装廃棄物の防止、リサイクル可能性表示、問題のある材料への規制が強化されており、これが発泡ポリスチレンやその他の使い捨てプラスチックから繊維ベースの形態への代替を後押ししている。欧州連合では、包装および包装廃棄物に関する規則(EU)2025/40(PPWR)が2025年2月11日に発効し、2026年8月12日から適用される。これにより、包装製造業者およびブランドオーナーが加盟国間で整合させる必要がある施行スケジュールが生まれている。
食品接触適合性および化学物質規制は、特にバリアソリューションや添加物が精査されるフードサービス・医療用トレイにおいて、成形パルプの仕様に引き続き影響を与えている。米国では、食品接触用途に使用される成形パルプはFD&C Act framework、および紙・板紙成分に適用されるFDAの承認事項(例:水性および脂肪性食品向けの21 CFR 176.170)に準拠する必要があり、FDAのFood Contact Substance Notification(FCN)制度により、繊維包装構造に使用される特定のセルロースベースの添加物やコーティングの承認経路が提供されている。
バリューチェーン分析
バリューチェーンは繊維調達(古段ボール容器および混合回収古紙、加えて衛生面や性能面で必要な場合はバージンパルプ)から始まり、原料調整、成形(厚肉、トランスファー成形、熱成形、または加工/薄肉)、そしてエネルギー集約的な乾燥と熱プレス仕上げへと続く。その後、コンバーターが水性またはバイオポリマーコーティングなどの機能層を追加し、品質試験(食品接触や医療関連の要件を含む)、包装設計・工具製作を行った上で、製品は流通業者、契約包装業者、ブランドオーナーの調達を経て、食品包装、フードサービス、家電、医療分野のチャネルへと流れていく。
最近の動向は、素材科学、成形技術、ブランド商業化にわたる連携の強化を示している。AmcorとMetsa Groupは(2025年5月)高バリアフィルムライナーを備えた3D成形繊維食品包装の開発で提携し、SIGとPulPacは(2025年7月)無菌カートン向けのDry Molded Fiber紙製クロージャーをスケール化するプログラムを開始した。Stora EnsoとMatrix Packは(2025年6月)少数株式取得を含む戦略的パートナーシップを結び、成形繊維技術のスケール化を図り、PulPacはFuture Materials Sweden(2025年11月)と協力して繊維ベース包装ソリューションを推進した。これらは、技術ライセンス供与と共同開発がスケールアップサイクルの短縮と機能性能の向上のために活用されていることを示している。
競合環境
モールドパルプ包装市場は中程度の分散を維持しており、上位5社が生産能力の約35〜40%を保有し、地域の専門業者や技術参入者に余地を残しています。垂直統合が戦略的課題を支配しており、リサイクルファイバー価格の変動からコンバーターを守る紙取引の買収がその証左となっています。北米と欧州では高速ラインの自動化と地域の卵カートン生産能力の集約に向けた設備投資が行われ、アジア太平洋では国境を越えた取引が製造拠点を拡大しています。
技術ライセンスが破壊的プロセスの市場投入時間を加速させています。米国、スウェーデン、マレーシアに設置されたドライモールドファイバーラインはサイクルタイムを大幅に短縮し、熱成形にほぼ匹敵する水準を達成して、化粧品キャップやコーヒーリッドなどのプレミアムカテゴリーを開拓しています。ヘルスケアグレードのトレイは依然としてホワイトスペースの機会であり、バージンファイバーとPFASフリーコーティングおよびISO認証の無菌バリア性能を組み合わせたコンバーターはプレミアムマージンを獲得できます。
より広い包装分野での統合は、規模が前提条件になりつつあることを示しています。段ボール原紙とプラスチック包装における数十億ドル規模の合併は原料の管理を強化し、製品ポートフォリオを拡大し、大手企業がモールドパルプを折り畳み紙箱や軟包材とバンドルして統合入札を行える立場を築いています。ニッチなイノベーターはカラー分別、エネルギー効率の良い熱プレス、デジタル印刷に取り組み続けており、競合環境が数量と技術の両面で進化することを確実にしています。
モールドパルプ包装業界のリーダー企業
Brødrene Hartmann A/S
Huhtamaki Oyj
UFP Technologies, Inc.
Sabert Corporation
Sonoco Products Company
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げるモールドパルプ包装市場の企業
- Brodrene Hartmann A/S
- Huhtamaki Oyj
- UFP Technologies, Inc.
- Sabert Corporation
- Henry Molded Products, Inc.
- Keiding, Inc.
- Pacific Pulp Molding, Inc.
- Protopak Engineering Corporation
- EnviroPAK Corporation
- Maspack Ltd.
- CKF Inc.
- Moulded Fibre Products Ltd.
- Cellulopack Packaging S.L.
- FiberCel Packaging, LLC
- Greenpack (Yulin) Environmental Technology Co., Ltd.
- Dongguan Flyway Packaging Co., Ltd.
- Shenzhen Maider Packaging Co., Ltd.
- Qingdao Xinya Molded Pulp Packaging Co., Ltd.
- Taiwan Pulp Molding Co., Ltd.
- Nippon Molded Pulp Co., Ltd.
- Vegware Ltd.
- Earthpac Ltd.
- Papelyco S.A.
- PulpaPack SAS
- Western Pulp Products Co.

市場機会と将来展望
サイクルタイム、工具のリードタイム、バリア性能によって転換が制約されてきた高速・大量生産の成形繊維形態において、ホワイトスペースが広がりつつある。乾式成形とDry Molded Fiberに関する産業実証・商業化プログラムは具体的な参入点を提供している。FiberdomとKieferは、Natureformer KFD 75における産業速度実証を報告し、1ラインあたり年間8,000万ユニットを超える生産能力の可能性を示した(2026年7月)。また、HZ Green PulpはHotpack Globalと提携し、Dry Molded Fiberのコーヒー用蓋を商業化した(2026年6月)。これらの取り組みは、ポリスチレンやその他の規制対象の使い捨てプラスチックから既に移行しつつある最終用途、特により厳しい公差が求められる蓋、トレイ、保護インサートに対応している。
もう一つの機会は、eコマース向け・保護包装向けのカスタマイズにおける摩擦を減らすことから生まれている。Specialized Packaging Groupは、段ボール構造に積層されたモジュール式正方形コンポーネントで構成されるカスタム成形パルプコンセプト「EcoFlex」を導入し(2026年5月)、従来の工具製作を不要にし、生産期間を75~80%短縮することを目指している。Moorim P&Pは、社内調達の原料パルプを用いてパルプ成形品を月間1,000万ユニット生産する韓国工場について言及しており(2026年4月)、これは能力拡大とパルプ供給が整合する場合の規模の経済性を裏付けている。IMFA関連の調査結果によると、調査対象メーカーの74%が2年以内(2026年)に能力拡大を計画しており、これは主要地域における食品接触およびPFAS関連の規制要件を満たすことを前提に、用途範囲を拡大しうる活発な拡張サイクルを示唆している。
モールドパルプ包装市場における最近の業界動向
- 2026年5月:Huhtamakiは、ドイツ・アルフのFoodserviceサイトで生産されるカスタマイズされた植物由来の繊維製蓋を、温冷飲料向けにHesburgerへ供給するため協力した。この展開は測定可能なプラスチック削減(Hesburgerが引用する年間41,000kg)を軸としており、規制当局や小売業者のスコアカードがリサイクル可能性を優先する中、繊維製蓋へのブランド調達の転換を後押ししている。
- 2025年4月:Huhtamakiは、フロリダ州ゼルウッドの卵カートンおよび卵トレイ成形繊維メーカーであるZellwin Farmsを、企業価値1,800万米ドルで買収した。この取引によりHuhtamakiの北米における成形繊維事業基盤が強化され、大量の卵包装需要に対応する能力が追加された。
- 2024年10月:Huhtamakiは、繊維製蓋の生産能力拡張に続き、北アイルランド・ラーガンの拠点でスムース成形繊維の生産を開始した。SMF能力の追加により、フードサービス向け蓋の高精度繊維形態が可能となり、プラスチック製クロージャーの代替を求める顧客向けのリードタイム短縮に寄与している。


成形パルプ包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、繊維パルプから成形された剛性または半剛性の保護用および食品接触用形状のモールドルプ包装製品を対象とし、主要な最終用途向けに完成包装品として販売されるものを含む。
対象外の範囲:本市場規模の算定からは、ルーズフィルセルロース、成形されていないバガス製食器、および包装用に成形されていない非成形繊維パッドは除外される。
セグメンテーション概要
- 繊維タイプ別
- リサイクルファイバー
- バージンファイバー
- ブレンドファイバー
- 製品タイプ別
- トレイ
- ボウルおよびカップ
- クラムシェル
- プレート
- コンテナおよびリッド
- その他の製品タイプ
- モールドタイプ別
- 厚壁
- トランスファーモールド
- 熱成形
- プロセス型/スリム壁
- エンドユーザー産業別
- 食品包装
- フードサービス
- 家庭用電子機器
- ヘルスケアおよび医療機器
- 工業製品
- パーソナルケアおよび化粧品
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モールドパルプ包装の需要プールをマッピングすることから始まり、それが紙・包装の生産、貿易、および最終市場の動向とどのように結びついているかを確認する。モデルを裏付けるために公開情報源を活用しており、米国環境保護庁(EPA)の素材・リサイクルデータ、FAOSTATのパルプ・紙の供給指標、パルプおよび紙製品に関するUN Comtradeの貿易コード、ならびに製紙工場の生産量変動の説明に役立つ国際エネルギー機関(IEA)のエネルギー・産業シリーズが含まれる。
また、設備増強、価格動向、および製品ミックスの変化を把握するために、年次報告書、投資家向け資料、および決算説明会のメモも参照している。さらに、包装業界団体の刊物および信頼性の高い報道を通じて採用動向を確認している。必要に応じて、企業財務情報・インテリジェンスの有料サブスクリプション、輸出入の船積みレベルデータベース、および特許データベースを活用し、生産地の特定および商業化されている成形技術の確認を行っている。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化の過程で追加の情報源も参照している。
一次インタビューおよびサーベイ
一次調査による議論は、繊維包装全般のシグナルをモールドパルプ固有の前提条件、特に平均販売価格、樹脂から繊維への代替ポイント、および熱成形・加工スリムウォール形式の採用ペースに落とし込むために活用された。包装メーカー、コンバーター、流通業者、および大口バイヤーとの対話を行い、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカにわたるフードサービス、電子機器保護包装、ならびにヘルスケア包装の需要に精通したコンタクトとともに論理の検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):41% |
| 中位層:53% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域(EMEA):34% |
| 小規模プレイヤー:20% | マネーャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定は、紙パルプの供給可能量、包装生産の指標、および最終用途の需要シグナルを用いて、モールドパルプ形式にどれだけの包装支出が現実的に帰属し得るかを再構築するトップダウンアプローチから始まる。その後、入手可能な場合はサンプリングされたメーカーの収益を積み上げ、おおよその数量に典型的な価格帯を乗じて製品カテゴリー別の数量を検証するなど、選択的なボトムアップ検証によって合計値を裏付ける。
モデルを形成する主要インプットには、繊維インプットミックス(再生、バージン、およびブレンド)、トレイ、クラムシェル、ボウルおよびカップ、ならびに容器とリッドにわたる製品ミックス、成形タイプ別(厚肉壁、転写成形、熱成形、および加工・スリムウォール)の分類が含まれる。また、食品包装およびフードサービスの動向、保護包装需要を牽引する電子機器の出荷動向、ならびにプラスチックからの代替を加速させる政策や小売業者のスコアカード圧力といった需要指標も追跡している。業の開示情報が不完全な場合、ギャップは設備能力の範囲、インタビューから得た稼働率の前提、および貿易・生産シグナルと照合して検証される保守的な換算係数を用いて対処される。
予測については、パルプコスト、エネルギーコスト、および設備増強によって価格とミックスが急速に変化し得るため、シナリオ分析を採用している。ベースケースは、平均販売価格(ASP)の推移、より短サイクル技術の採用速度、および主要な最終ユーザーの転換プログラムの時期に関する専門家の見解を用いて調整され、その後、過去のトレンドラインと照合して妥当性が確認される。
データ検証と更新サイクル
最終的な数値が単一のデータストリームに依存しないよう、検証は複数のパスで実施される。モデル化された合計値を、包装生産の方向性、貿易動向、および最終市場の動向といった独立したシグナルと比較し、承認前に大きな乖離を調査する。
パルプ価格、設備増強、または規制執行のタイミングなど、主要な前提条件が変化した場合は、関連する専門家に再度連絡を取り、モデルの該部分を再実行する。レポートは年次で更新され、近期の需要や価格に重大な影響を与え得るマテリアルなイベントが発生した場合は中間更新も行われる。納品前には最終レビューを完了し、クライアントが最新の更新された見解を受け取れるようにしている。
Mordor Intelligenceのモールドパルプ包装市場推計と他の公表推計との比較
モールドパルプ包装に焦点を当てた調査であっても、更新タイミング、通貨換算の時期、および価格ロジックが必ずしも一致していないため、公表される市場規模は異なる場合がある。また、一部の調査では単一の需要代理指標に依存しており、厚肉壁と熱成形形式の間のミックスシフトを見逃す可能性がある。
本調査では、パルプコストの方向性、技術採用シグナル、および最終ユーザーの転換プログラムに関する定期的な確認を通じてモデルを最新の状態に保っている。ASPの前提条件や通貨換算のタイミングが大きく変動した場合は市場規模を再調整しており、これがMordor Intelligenceの2026年数値が古い価格帯を固定したままの推計と乖離する理由である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.8 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 62.1 ビリオン 米ドル(2025年) | 異なる基準年とパルプ源および用途によるより広いセグメンテーションフレームを使用しており、早い年の数値は2026年を基準とするモデルとは異なる価格環境および通貨換算時期を反映している可能性がある。 |
| 産業リサーチパブリッシャーB | 55.4 ビリオン 米ドル(2025年) | 2025年を基準年とし、より長い予測期間を報告しており、推計は短期的なパルプおよびエネルギーコストの変動を十分に調整していない可能性のある固定価格推移の前提に対してより敏感である。 |
この乖離は、コア採用方向性に関する見解の相違ではなく、主にタイミングと価格設定の選択によって説明される。価値構築を観察可能な最終用途の動向、成形タイプのミックス、および更新されたASPバンドに結びつけることで、このアプローチは明確なインプットに対して追跡可能であり、新たな公開シグナルが出現した際に繰り返し適用することができる。


レポートで回答される主要な質問
2026年のモールドパルプ包装市場の規模はどのくらいですか?
モールドパルプ包装市場規模はUSD 57.1億であり、2031年までにUSD 70.5億に達すると予測されています。
モールドパルプにとって最も成長が早いエンドユーザーセクターはどこですか?
ヘルスケアおよび医療機器が、無菌バリア要件とPFAS禁止令を背景に、予測される8.6%のCAGRでリードしています。
モールドパルプの生産サイクルを破壊している技術は何ですか?
ドライモールドファイバーラインは成形時間を数分から数秒に短縮し、射出成形プラスチックとのコスト格差を縮小しています。
最も急速に拡大すると予測される地域はどこですか?
中東は、サウジアラビアのビジョン2030およびUAEの循環経済政策に牽引され、2031年にかけて8.4%のCAGRを記録すると予測されています。
最終更新日:



