
プラスチック包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 509.40 十億米ドル |
| 市場規模 (2031) | 597.43 十億米ドル |
| 成長率 (2026 - 2031) | 3.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
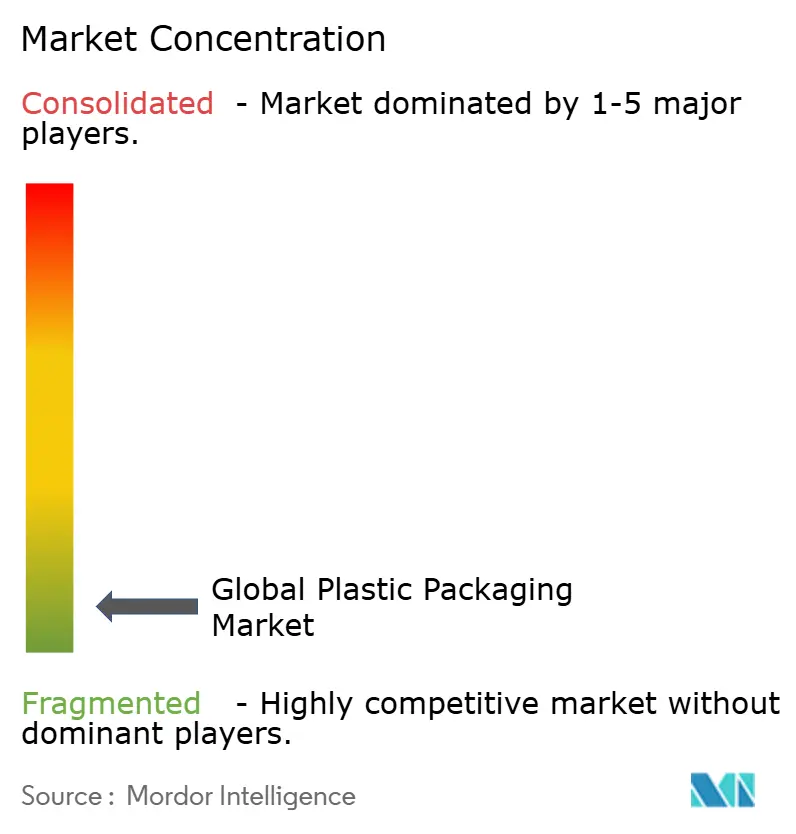
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチック包装市場分析
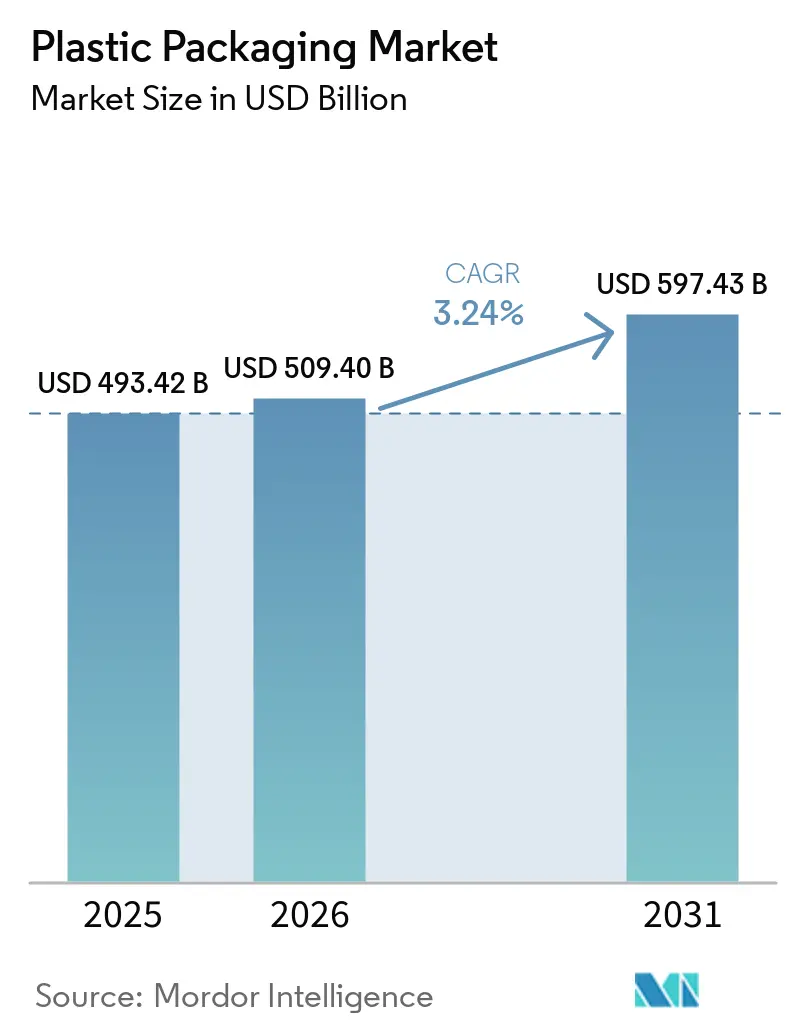
プラスチック包装市場規模は、2025年の493.42 ビリオン 米ドルから2026年には509.40 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 3.24%で2031年までに597.43 ビリオン 米ドルに達すると予測されています。
堅調なeコマース活動、利便性食品消費の増加、および代替基材に対するコスト競争力の優位性が、規制上の精査が強まる中でも持続的な需要を支えています。化学リサイクルラインへの資金調達、テザードキャップ規制に対応したパッケージの再設計、および高い再生材含有率基準を満たすことができる既存企業は競争上の優位性を確保する一方、中小規模のコンバーターは増大するコンプライアンスコストに直面しています。同時に、物流インフレが輸送コストを削減する軽量フレキシブルフォーマットの価値提案を高め、eコマース、食品、ヘルスケアチャネルにおけるサプライヤー契約を強化しています。高度な研究開発および閉ループサプライ契約への資金調達においてスケールが前提条件となるにつれ、業界再編が加速しています。
レポートの主要ポイント
- 包装タイプ別では、フレキシブルフォーマットが2025年に54.10%の収益シェアでトップとなり、同セグメントは2031年までのCAGRが4.41%と最も高い成長率を記録しています。
- 素材別では、ポリエチレンが2025年のプラスチック包装市場シェアの41.85%を占めていますが、ポリプロピレンは2031年までのCAGRが5.55%と最も高い予測成長率を記録しています。
- エンドユーザー産業別では、食品が2025年のプラスチック包装市場規模の28.10%のシェアを占め、ヘルスケアおよび医薬品は2031年までのCAGRが6.29%で拡大すると予測されいます。
- 流通チャネル別では、直接販売が2025年のプラスチック包装市場規模の64.70%のシェアを獲得し、間接チャネルは2031年までのCAGRが4.64%で拡大しています。
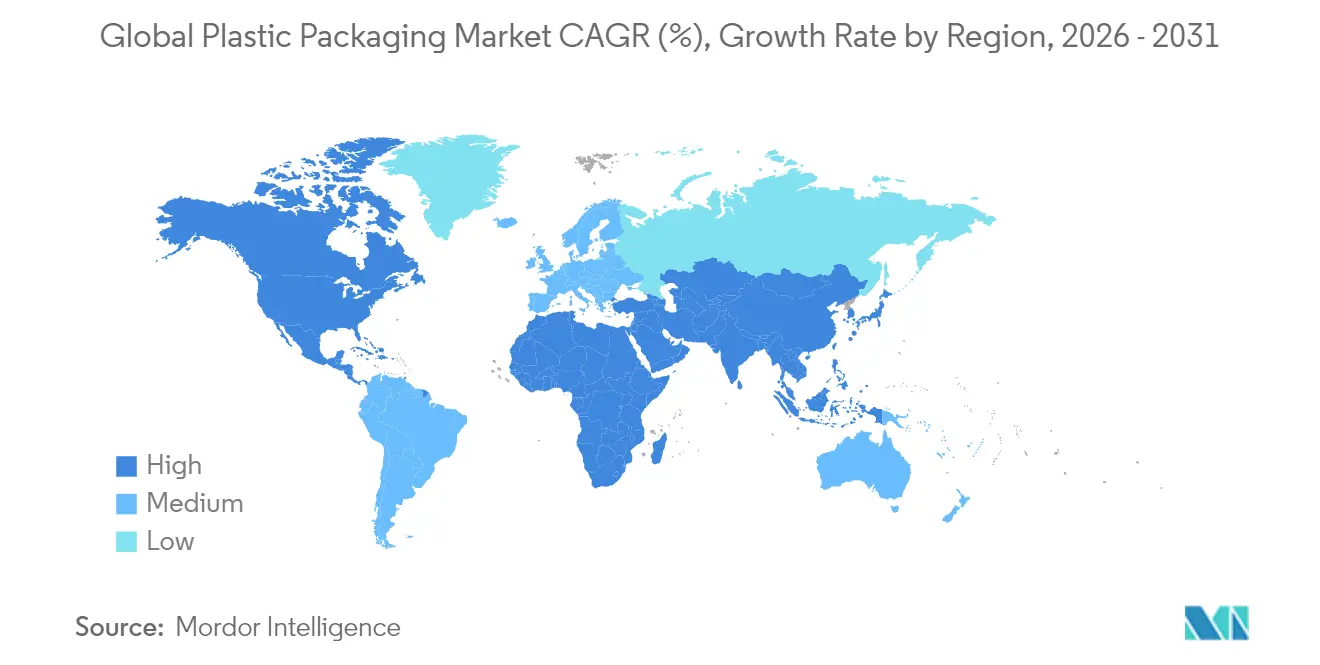
- 地域別では、アジア太平洋地域が2025年のグローバル収益の40.80%を占め、CAGRが6.78%で成長しており、他のすべての地域を上回っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐久性のあるラストマイル包装を求めるeコマースの急成長 | +0.8% | グローバル、特にアジア太平洋地域および北米で顕著 | 中期(2〜4年) |
| 利便性食品および飲料消費の急増 | +0.6% | グローバル、特に新興市場で顕著 | 長期(4年以上) |
| 代替基材に対するコスト競争力のあるパフォーマンス | +0.4% | グローバル、特にコスト敏感市場 | 短期(2年以内) |
| 化学リサイクルインフラの拡大 | +0.5% | 北米およびEU、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| EPRコンプライアンスのためのモノマテリアルフィルムへの移行 | +0.3% | EUが中心、先進市場へ波及 | 中期(2〜4年) |
| 特殊クロージャー量を牽引するEUテザードキャップ規制 | +0.2% | EUが主要、採用が拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
耐久性のあるラストマイル包装を求めるeコマースの急成長
ラストマイル配送モデルは、パッケージを複数の取り扱いイベントと寸法重量課金にさらすため、ブランドオーナーは硬質代替品と比較して空間を最大75%削減するフィルム、パウチ、メーラーを好む傾向があります。現在30万以上のSKUをカバーするAmazonのフラストレーションフリーパッケージングプロトコルは、事実上の業界仕様を形成し、中小企業の販売者を準拠したポリエチレンおよびポリプロピレンソリューションへと誘導しています。自動仕分けラインは光学検出に耐えられるモノマテリアル構造を必要とし、混合材料パッケージは拒否と高コストの手直しのリスクがあります。パッケージ体積の15%削減は輸送費の12%削減につながり、高性能軟質フィルムの8〜10%の材料プレミアムを十分に相殺します。バリアコーティングされた軟質材料は、電子機器や温度管理が必要な医薬品の保護にも適用範囲を広げ、食品以外のアドレス可能なセグメントを拡大しています。
利便性食品および飲料消費の急増
都市化、世帯規模の縮小、および長時間労働が、一人前の常温保存可能な食事への需要を促進しています。都市部消費者における加工食品の摂取は2024年に前年比8.2%増加し、記録上最速の伸びとなりました。[1]酸素・水分バリアとレンジ対応機能を組み合わせた多層軟質材料は、賞味期限と安全性において紙ベースの選択肢を上回ります。飲料イノベーターは、規制上のペナルティを回避するために製造コストに1ユニットあたりEUR 0.02〜0.04の追加コストを吸収しながら、テザードクロージャーと改ざん防止機能を追加しています。[2]賞味期限延長パッケージにより、乳製品やジュースブランドはコールドチェーンのない農村部にリーチできるようになり、新興市場における軟質包装の優位性をさらに強固なものにしています。
代替基材に対するコスト競争力のあるパフォーマンス
樹脂インフレ後でも、プラスチック包装は紙ベースの代替品に対して25〜40%の材料コスト優位性を維持し、重量は3〜5倍軽く、大幅な物流コスト削減につながります。プラスチックの優れた酸素・水分バリア特性は食品の賞味期限を40〜60%延長し、廃棄による温室効果ガス排出を削減します。ガラスは輸送コストが200〜300%高く、破損損失も発生する一方、金属はクローズドループリサイクルが確立された飲料缶において主に有利な経済性を提供します。炭素税が紙に有利なコスト曲線を大幅に変えるには、1トンのCO₂換算あたりUSD 100を超える必要があり、近い将来そのような水準に達する可能性は低いです。
化学リサイクルインフラの拡大
LyondellBasellとExxonMobilは、ドイツとテキサスの先進リサイクル工場に合計2億4,500万米ドル以上を投資し、消費後廃棄物からバージングレードのポリマーを生産する予定です。これらのプロジェクトは機械的リサイクルの限界に対処し、100%再生材含有率で食品グレードの用途に適したフィードストックを生産します。先行企業はプライム材料に対して10〜15%の割引でプレミアム樹脂供給を交渉し、長期的なブランド契約を確保しています。石油化学ハブ近くへのクラスタリングにより、フィードストックの物流コストが削減され、地域生産の優位性が強化されています。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチックの世界的な禁止と課税 | –0.7% | グローバル、地域によって強度が異なる | 中期(2〜4年) |
| 石油系フィードストック価格の変動 | –0.5% | グローバル、コスト敏感市場が最も影響を受ける | 短期(2年以内) |
| 紙ベースの軟質材料へ転換するブランドオーナー | –0.3% | 先進市場、消費財に注力 | 中期(2〜4年) |
| 量的成長を侵食するリフィル・再利用モデル | –0.2% | EUおよび北米の都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックの世界的な禁止と課税
カリフォルニア州のレジ袋禁止、英国のウェットワイプ禁止、南オーストラリア州のEPS規制は、事実上一夜にして製品カテゴリー全体を排除します。執行には輸入規制と厳しい罰金が含まれ、緊急の処方変更と設備投資支出を促しています。ガーナの提案されたレジ袋禁止に関する学術研究では、週あたりUSD 34万の税収損失が推定されており、より広範な経済的波及効果を浮き彫りにしています。多国籍企業は、グローバルなSKU統一を複雑にする管轄区域をまたいだ「使い捨て」の定義の相違に苦慮しています。立法者が明らかな使い捨て品目を超えて範囲を拡大するにつれ、フードサービスおよび二次包装フォーマットに対する追加的な量リスクが生じています。
石油系フィードストック価格の変動
ポリエチレンおよびポリプロピレンの契約価格は、地政学的緊張と製油所の操業停止を背景に、2025年初頭に1ポンドあたり4〜5セント急騰しました。固定価格契約を持つ米国のコンバーターはマージンの侵食を吸収した一方、スポット購入者は購入を延期し、変動性を悪化させました。中東系フィードストックへの15%関税案は、米国の樹脂コストを12〜20%押し上げ、品質が許す限り再生グレードへの代替を促進する可能性があります。ヘッジや自社樹脂供給を持たない中小コンバーターは運転資金の逼迫に直面し、業界再編が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
軟質包装の優位性が加速軟質フォーマットは2025年の売上高の54.10%を占め、2031年まで年率4.41%で成長すると予測されており、硬質代替品をはるかに上回るペースでプラスチック包装市場を拡大しています。燃料コストのインフレと寸法重量の輸送関税が、アウトバウンド物流コストを削減するパウチ、メーラー、ラップフィルムへの構造的移行を強化しています。コンバーターがEPRフレームワークを満たしながら賞味期限を損なわないモノマテリアルオプションを展開するにつれ、フィルムとラップはさらに普及しています。硬質ボトル、ジャー、トレイは構造やプレミアムな棚での存在感が重要な場合には不可欠であり続けますが、再封可能なジッパー、スパウト、スタンドアップフォーマットが従来の機能的優位性を侵食するにつれ、そのシェアは徐々に低下しています。両フォーマットを提供する統合サプライヤーは、ブランドオーナーがベンダーベースを合理化するにつれ、より高いウォレットシェアを確保しています。
硬質包装のサブセグメントは、樹脂価格の急騰が転嫁能力を上回る場合にマージン圧力に直面する一方、軟質包装はユニットあたりの軽量グラム重量によってエクスポージャーを軽減しています。ガラスと金属の代替品は、飲料と缶詰食品に限定されたニッチな存在にとどまっています。トレイメーカーは、オーブン対応またはレンジ対応機能が価格プレミアムを生み出すフードサービスチャネルで存在感を維持しています。全体として、軟質包装の量と成長の両面でのデュアルリーダーシップが、予測期間にわたってプラスチック包装市場を牽引する中心的な役割を確固たるものにしています。
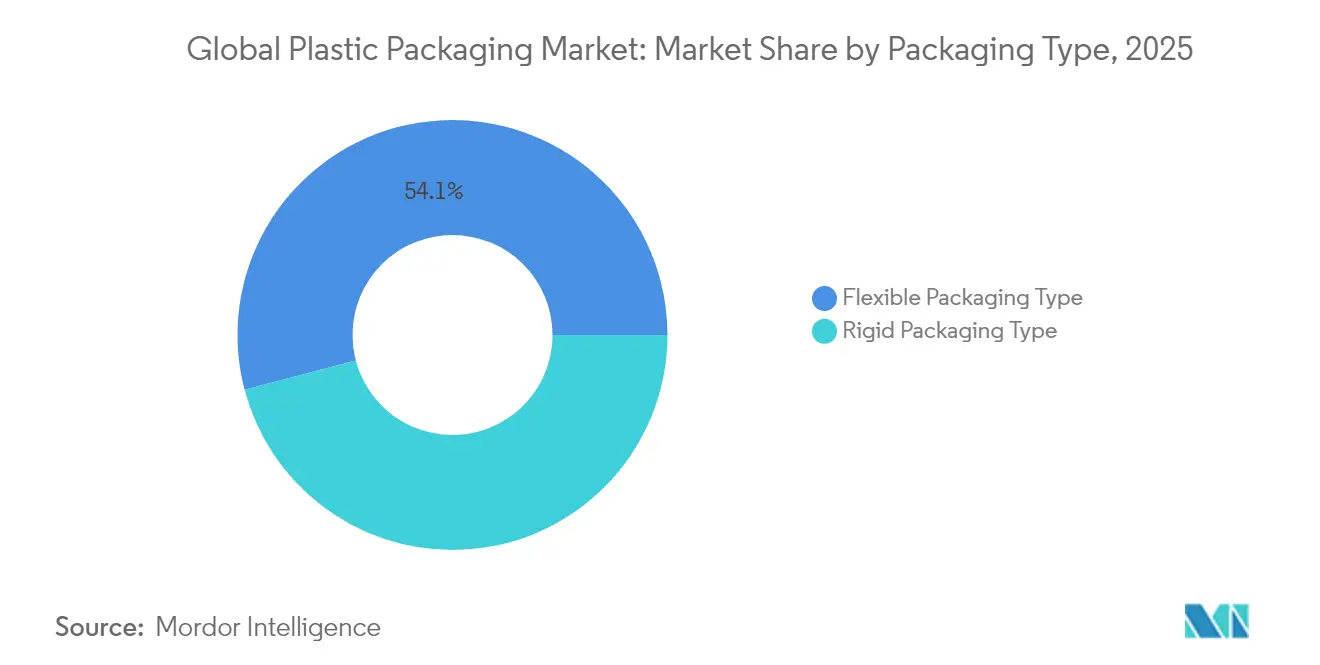
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
材料別:
ポリプロピレンがパフォーマンスで優位性を獲得ポリエチレンは2025年のプラスチック包装市場シェアの41.85%を占めましたが、ポリプロピレンの優れたCAGR 5.55%が最も急速に進歩する樹脂ファミリーとして位置づけています。PPの高い耐熱性、改善された透明性、優れたシール完全性は、リサイクル性の義務を満たしながら食品安全を守るモノマテリアルソリューションを促進します。PETは確立されたボトルtoボトルリサイクルループにより飲料分野での強みを維持していますが、機械的リサイクルの限界により、高コストの化学リサイクル能力の追加なしには再生材含有率に上限があります。PVC、ポリスチレン、その他のスチレン系樹脂は、より厳格な環境規制とブランドオーナーによる選択除外の下で後退し、バイオベースおよび特殊コポリマーのニッチ市場への空間を開いています。
化学リサイクルの経済性は、安定した解重合経路を持つ樹脂をさらに有利にするため、PETとPPはより大きな設備投資を引き付ける一方、PSとPVCのプロジェクトは投資ハードルをクリアするのに苦労しています。樹脂サプライヤーは、進化するEPRフレームワークとFDAの食品接触規制の中で材料移行時にコンバーターをガイドするアプリケーションエンジニアリングチームを通じて差別化を図っており、このサービスは高く評価されています。
エンドユーザー産業別:
ヘルスケアが成長をリード食品は2025年のプラスチック包装市場規模の28.10%という支配的なシェアを維持しましたが、ヘルスケアおよび医薬品は2031年までCAGR 6.29%で成長チャートを支配しています。高齢化人口、慢性疾患の薬物療法の増加、バイオテクノロジーのコールドチェーン要件が、厳格な無菌性とバリア仕様を持つブリスターパック、IVバッグ、プレフィルドシリンジへの需要を高めています。規制承認サイクルが既存の材料とベンダーを固定し、樹脂インフレを相殺するプレミアム価格設定を可能にしています。飲料包装は量において食品に次ぎますが、特殊クロージャーとオンザゴーフォーマットによるマージン向上を確保しています。化粧品およびパーソナルケアは、プレミアム化により高い材料コストの転嫁が可能なため、安定を維持しています。
電子機器や自動車などの産業ユーザーは、静電気および耐薬品性が特殊樹脂ブレンドを正当化するニッチな価値プールを代表しています。セクター全体で、価値創造は量から技術的パフォーマンスへとシフトし、深いアプリケーション知識と規制対応サポートを持つサプライヤーが有利になっています。
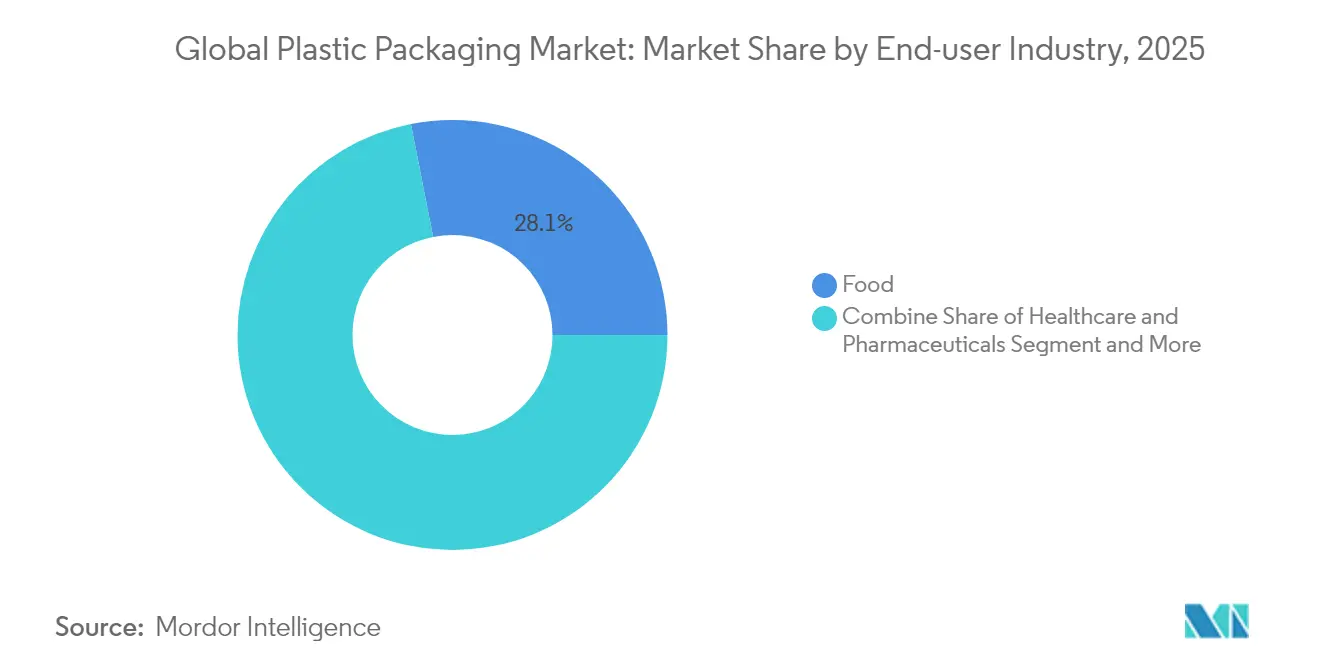
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
直接販売が主導権を維持樹脂メーカーまたは大手コンバーターとブランドオーナーの間の直接契約が2025年の売上高の64.70%を構成しました。複雑な規制、バリア、リサイクル性の要件が、パッケージデザインと樹脂選択における緊密な協力を必要とし、直接的な関与を強化しています。しかし、ディストリビューターは中小コンバーターからの需要を集約し、メーカーが国内拠点を持たない新興市場にサービスを提供することで、CAGR 4.64%でより速く成長しています。デジタルプラットフォームはチャネルの境界を曖昧にし、メーカーがオンラインで小規模バイヤーにリーチしながらフルフィルメントをアウトソーシングすることを可能にしています。
統合サプライヤーが合併後に販売リソースを合理化し、地理的リーチのためにディストリビューターへの依存を高めるにつれ、オムニチャネルアプローチが支持を得ています。技術サービスは直接販売の差別化要因であり続け、特に医薬品や食品安全上重要なアカウントにおいて顕著です。ディストリビューターは、コモディティ化を避けるためにアプリケーション開発センターへの投資を行っています。
地域分析
アジア太平洋地域プラスチック包装市場
アジア太平洋地域は2025年にグローバル収益の40.80%を占め、6.78%のCAGRで拡大しており、プラスチック包装市場成長の揺るぎないエンジンとなっている。中国が最大のシェアを占めているが、廃棄物輸入に関する厳格な規制とカーボンニュートラル宣言により、国内生産者はリサイクル能力への投資を余儀なくされている。インド、ベトナム、インドネシアでは、組織的小売業および電子商取引普及が深まるにつれ、二桁台の数量増加が記録されている。通貨変動と地政学的リスクにより、多国籍ブランドオーナーはASEAN諸国への調達先の多様化を進め、特定の単一国への過度な依存を低減している。
北米プラスチック包装市場
北米は、医薬品需要、生鮮農産物の物流、および先進リサイクルハブの整備に支えられ、安定した中一桁台の拡大を示している。州レベルのプラスチック廃棄物法制は複雑性をもたらす一方で、リサイクル素材およびモノマテリアルのイノベーターに対して同時に機会を開いている。カナダで近く施行される全国規模のEPR(拡大生産者責任)枠組みは、リサイクル可能な包装への移行を加速させ、国境を越えたパートナーシップを促進している。
欧州プラスチック包装市場
EPR(拡大生産者責任)およびキャップ固定義務化の震源地である欧州は、緩やかな価値成長にとどまるものの、グローバルなデザイン基準に対して不均衡に大きな影響力を行使している。高い労働コストおよびエネルギーコストがプロセスの自動化と樹脂の軽量化を促進する一方、規当局はケミカルリサイクル投資を牽引するリサイクル含有量の閾値引き上げを推進している。ブランド各社が西欧のコスト基盤を伴わない地域的近接性を求める中、東欧のコンバーターはリショアリング案件を引き付けており、ポーランドおよびハンガリーへの資本流入を促している。
ラテンアメリカおよびMEAプラスチック包装市場
ラテンアメリカおよび中東・アフリカはシェアでは後れを取っているが、急速な拡大の局所的な動きを示している。ブラジルはバリア包装を必要とする農産食品輸出の恩恵を受けており、GCC諸国は石油化学の垂直統合を活用して競争力のある価格の樹脂を輸出している。アフリカ市場では使い捨てプラスチックの禁止に向けた法整備が始まりつつあり、低グラム重量・高バリア性のソリューションを手頃な価格で提供できるフレキシブル包装メーカーにとって肥沃な土壌が生まれている。
規制環境
プラスチック包装規制は、EUの統一要件と、パック設計、再生材調達、コンプライアンス報告に影響を与える各国・州レベルの分断された措置とが混在する形で強化されつつある。欧州連合では、包装および包装廃棄物に関する規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から適用される。これにより、指令型の枠組みから、加盟国全体でリサイクル性および再生材使用義務を強化する単一の直接適用可能な規則へと移行する。
北米では、拡大生産者責任(EPR)が州レベルのプログラムを通じて進展しており、米国7州(メイン州、オレゴン州、カリフォルニア州、コロラド州、ミネソタ州、メリーランド州、ワシントン州)で包装EPR法が制定されている一方、活発な規則制定と訴訟がスケジュールに不確実性を加えている。2026年2月、米国オレゴン地区連邦地方裁判所は、全米卸売業者・流通業者協会(NAW)の会員に対するオレゴン州のプラスチック汚染・リサイクル近代化法の施行について、予備的差止命令を認めた。これは法的な異議申し立てに伴うコンプライアンスリスクを浮き彫りにしている。カリフォルニア州では、CalRecycleが2026年5月にSB 54の最終規則を採択し、Circular Action Allianceが2026年6月にCalRecycleへ正式なプログラム計画を提出した。これにより、生産者登録、手数料メカニズム、リサイクル性および再生材使用に関する検証可能な経路の必要性が短期的に高まっている。
競争環境
R&Dとリサイクルにおける規模の経済が参入障壁を高めるにつれ、業界集中度は上昇しています。AmcorによるBerry Globalの84.3億米ドルの買収は、世界最大の多角化コンバーターを生み出し、押出、ラミネーション、印刷資産を統合することで年間6億5,000万米ドルのシナジーを目標としています。統合された事業体は、拡大したキャッシュフローをモノマテリアルフィルムのR&Dとグローバルなヘルスケア包装能力に投入し、樹脂サプライヤーとの交渉力を強化しています。
技術競争はコンバーターを超えて拡大しています。樹脂メーカーは、クローズドループフィードストックを確保し戦略的顧客を囲い込むために、熱分解および解重合プラントへの投資を加速しています。バリアコーティング化学とコンパチビライザー添加剤の特許出願は2024年に40%増加し、激化する知的財産競争を反映しています。樹脂と変換の両方の操業を内部化できる統合プレーヤーは、バリューチェーンの複数のノードでマージンを獲得する一方、独自の処方を持たない中小コンバーターはコモディティ化に直面しています。
バイオベースのスタートアップと化学リサイクルの専門企業はベンチャー資金を引き付けていますが、フィードストックの集約と規模の経済などの商業化ハードルに直面しています。大手コンバーターが破壊的なリサイクル業者に出資してオフテイクを保証するパートナーシップモデルが登場しています。Husky TechnologiesやSidelなどの設備サプライヤーは、新しい金型プラットフォームにテザードキャップのツーリング能力を組み込み、代替OEMを検討するコンバーターにスイッチングコストを生み出しています。全体として、競争優位性は規制、持続可能性、パフォーマンス要件を満たすターンキーソリューションを提供する能力に軸足を移しています。
プラスチック包装業界リーダー
-
Mondi plc
-
Huhtamaki Oyj
-
Amcor plc
-
Sealed Air Corporation
-
Sonoco Products Company
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチック包装市場 このレポートでカバーされる企業
- Amcor PLC
- Mondi PLC
- Sealed Air Corporation
- ALPLA Group
- International Paper
- Pact Group
- Plastipak Holdings Inc.
- Huhtamaki Oyj
- UFlex Limited
- Constantia Flexibles
- Tetra Pak International SA
- Novolex
- Anchor Packaging LLC
- Liquibox (Olympus Partners)
- Quadpack Industries SA
- Dart Container Corporation
- American Packaging Corporation
- Printpack Inc.
- Winpak Ltd.
- Sigma Plastics Group
- Sonoco Products Company
- Transcontinental Inc.
- Greif, Inc.
- Coveris Group
- Nampak Ltd.
市場機会と将来展望
規制上の期限とブランドオーナーによるスコアカードは、規模を伴ってコンプライアンス対応構造を提供できるサプライヤー、特に単一素材フィルム、PCR統合パック、トレーサビリティ対応の包装システムに対して、より明確な事業機会の余地を生み出している。2026年8月12日から適用されるEUのPPWR(規則(EU)2025/40)は、フレキシブル包装やクロージャーなどプラスチック依存度の高いカテゴリーの再設計活動を加速させている。一方、カリフォルニア州SB 54のようなプログラムは、堅固なデータ、ラベリングの規律、検証済み再生樹脂へのアクセスをコンバーターに求める要件を明文化している。インドもまた、2025年から2026年にかけて硬質包装向けの再生材使用要件を成文化しており、食品接触対応可能な再生ポリマー市場を引き締め、樹脂サプライヤーおよびコンバーターに対する試験、認証、配合支援への需要を高めている。
能力増強と現地化されたサプライ体制の構築は、包装形態と樹脂供給の両面にわたる投資主導の機会をさらに示している。2026年6月、Oben Groupはブラジルで年間生産能力94,000メトリックトンの12メートルBOPPフィルムラインの契約に署名し、地域のフレキシブル包装転換および輸出志向用途を支援する。2026年4月、thyssenkrupp Uhdeは、トルコのユムルタルクにおいてKOKSAN向けに年産324,000トンのPET生産プラントを建設する契約を受注した。同プラントはエネルギー消費削減に位置付けられたMTR技術を採用しており、コンバーターのコストおよび環境負荷目標に整合する。ブランド向けの生産能力も拡大しており、SIGは2026年4月、メキシコのケレタロ工場での生産量を2028年までに年間15億パックから30億パックへと倍増させる拡張計画を発表した。またAmcorは2026年7月、中国の包装施設の拡張を発表し、消費財および電子商取引関連のパック需要に対するニアショアリングとより迅速なサービス水準の強化を進めている。
最近の産業開発事情 プラスチック包装市場
- 2026年7月:Amcorは、英国拠点のスタートアップKelpiと提携し、繊維系包装ソリューション向けの海藻由来バリアコーティングの試験・評価を行った。この取り組みは、紙および成形繊維フォーマットにおけるバリア性能の向上を目指しており、特定用途でプラスチック削減を追求するブランドオーナーの選択肢を広げるものである。
- 2026年3月:Sealed Airは、Clayton, Dubilier & Rice(CD&R)の関連会社による買収に関する必要な規制当局の承認取得完了を発表した。この節目により取引は完了に近づき、防護包装および食品包装分野の競争激化に影響を与えうる事業・ポートフォリオ施策の計画を後押しした。
- 2025年1月:AmcorはBerry Globalとの83億4,300万米ドルの合併を完了した。この統合により世界的な転換規模が拡大し、単一素材の研究開発および再生材対応包装開発のための資源が増加したことで、コンプライアンスおよび再設計コストの上昇に直面する小規模コンバーターに対する競争水準が引き上げられた。
プラスチック包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるプラスチック包装市場は、主にプラスチック樹脂から製造された包装製品の価値として定義され、商品の保護、保管、および輸送のためにエンドユーズ産業に販売されるものを対象としています。
調査範囲の除外事項:紙、ガラス、および金属包装は除外し、包装製品の価値に含まれない包装機械およびサービスも除外しています。
セグメンテーション概要
- 包装タイプ別
- 硬質包装タイプ
- ボトルおよびジャー
- キャップおよびクロージャー
- トレイおよびコンテナ
- その他の製品タイプ
- 軟質包装タイプ
- パウチおよびバッグ
- フィルムおよびラップ
- その他の製品タイプ
- 硬質包装タイプ
- 材料別
- ポリエチレン(HDPE、LDPE、LLDPE)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリスチレンおよびEPS
- ポリ塩化ビニル(PVC)
- その他(EVOH、バイオプラスチックなど)
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケアおよび医薬品
- 化粧品およびパーソナルケア
- その他のエンドユーザー産業
- 流通チャネル別
- 直接販売
- 間接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、年度ごとに確認できる樹脂および包装需要シグナルを固定するために使用されました。国コムトレードの貿易統計、OECDおよび世界銀行のマクロ指標、米国環境保護庁のプラスチックおよびリサイクル関連資料、ならびにユーロスタットの生産・廃棄物シリーズなどの公開情報源を参照し、消費、回収、および政策上の圧力に関する方向性を設定しました。
前提条件を精緻化するため、企業の年次報告書および投資家向けプレゼンテーションをレビューして包装ミックスとエンドマーケットへのエクスポージャーを把握し、業界団体および信頼性の高いプレスリリースを活用して規制および持続可能性目標の変化を追跡しました。また、限定的ではありますが、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、ならびに輸出入の船積み情報に関する有料サブスクリプションを活用し、設備能力の動向や主要製品の発売状況をクロスチェックしました。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、検証、および作業中の明確化のために他の多くの公開情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、硬質および質包装における需要形成の仕組み、ならびに樹脂サプライヤーからコンバーター、ブランドオーナーを経て最終市場価値に至るまでの価格変動の流れを検証することに重点を置きました。主要地域の包装メーカー、コンバーター、ディストリビューター、およびエンドユーザーと対話し、デスクリサーチからの情報ギャップを補完した上で、稼働率、ミックスシフト、および平均価格に関する前提条件をストレステストし、最終的な合計値を確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | アジア太平洋地域:45% |
| 中位層:49% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:18% | マネージャー:46% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのロジックを用いて構築されました。まず貿易、生産、およびエンドユーズ需要シグナルを使用して包装需要プールの総量を再構築し、次に選択的なサプライヤーおよびコンバーターのロールアップと照合しました。実際には、食品・飲料、ヘルスケア、およびパーソナルケア消費における包装ニーズをマッピングし、フォーマットおよび樹脂ミックスシェアを適用して観察された価格レンジを用いて価値を算出しました。
モデルで使用した入力データには、硬質と軟質の包装タイプミックス、樹脂ミックス(PET、PE、PPなど)および関連する価格動向、コンバージョンスプレッドとパススルータイミング、エンドユーズ生産量トレンド、ならびに主要包装品目の地域別貿易収支が含まれます。中小規模コンバーターについてボトムアップデータが不完全な場合は、インタビューから得た稼働率および典型的な製品ミックスを用いた比率ベースの外挿によってギャップを補完しました。予測は、エンドユーズ量、樹脂価格指数、および包装集約度の間の回帰的な関係に支えられたシナリオ分析に基づき、専門家が規制の影響や他素材への代替が見込まれると指摘した箇所については見通しを調整しました。
データ検証と更新サイクル
検証は、モデルアウトプットを樹脂需要の方向性、包装貿易フロー、エンドユーズ生産トレンドなどの独立したシグナルと比較することで実施され、外れ値を早期に発見するのに役立ちました。地域別および包装タイプ別に分散チェックを実施し、異常な急変については承認前に第二のアナリストが再確認しました。
大きな不一致が生じた場合は、価格、ミックス、またはタイミングに関する前提条件を再確認するためのフォローアップコールを実施し、変更が追跡可能となるようモデルを再計算しました。レポートは年次で更新され、樹脂価格の急激な変動や主要な規制変更などの重要なイベントが発生した場合には中間更新が行われます。納品前には最終的な最新確認を完了し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのプラスチック包装市場規模と他の公表推計との比較
プラスチック包装の公表市場規模がしばしば一致しないのは、トピックのラベルが同一に見える場合でも、調査間で範囲の境界と価値構築のステップが異なるためです。相違点は通常、プラスチック包装として何がカウントされるか、樹脂価格変動時の平均価格の扱い方、および最新年が完全に更新されているかどうに起因しています。
ベンチマーク表に示されたばらつきは主に範囲と価格処理の違いによって説明され、Mordor Intelligenceのモデルでは、隣接する非プラスチック包装や包装機械の価値を混在させることなく、エンドユーズ産業全体の硬質および軟質プラスチック包装製品の価値として市場を計上しています。他の数値が変動する場合もあります。これは、一部の調査が地域別分割にGDPスケーリングを活用したり、積極的な長期価格上昇を適用したり、硬質と軟質フォーマット間の最近のミックスシフトを反映していない古いベースイヤーを使用したりするためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 509.40 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 416.51 ビリオン 米ドル(2025年) | より古いベースイヤーと、樹脂価格変動時のコンバージョンスプレッドを過小評価する可能性のある狭い価値構築を使用しており、同一年度で比較した場合に合計値がずれる要因となっています。 |
| 業界出版社B | 508.43 ビリオン 米ドル(2026年) | より速い成長経路と異なる長期価格・ミックス見通しを適用しており、将来の曲線を押し上げ、エンドユーズ全体で範囲内の包装価値として扱われるものが変わる場合があります。 |
表全体を合わせて読むと、年度の整合性と硬質・軟質製品の境界が類似している場合に最も近い数値が現れ、ベースイヤーと価格パススルーの前提条件が異なる場合に大きなギャップが生じます。当社のアプローチでは、推計値は明確な需要指標、樹脂およびコンバージョン価格ロジック、ならびに地域別・エンドユーズ産業別の反復可能なチェックに追跡可能な状態を維持しています。
レポートで回答される主要な質問
プラスチック包装市場の現在の規模はどのくらいですか?
市場は2026年に5,094億米ドルと評価されており、2031年までに5,974.3億米ドルに達すると予測されています。
プラスチック包装市場内で最も急速に成長しているセグメントはどれですか?
軟質包装はCAGR 4.41%で拡大しており、2031年までのすべての包装タイプセグメントの中で成長をリードしています。
ポリプロピレンがポリエチレンに対してシェアを獲得しているのはなぜですか?
ポリプロピレンは優れた耐熱性、透明性、バリア特性を提供し、厳格なリサイクル性義務に準拠したモノマテリアルソリューションを可能にします。
規制はヨーロッパにおける包装デザインにどのような影響を与えていますか?
テザードキャップとEPRリサイクル目標に関するEU規制が、メーカーをリサイクル性基準を満たす特殊クロージャーとモノマテリアルフィルムへと誘導しています。
化学リサイクルは将来のサプライチェーンにおいてどのような役割を果たしますか?
化学リサイクルは消費後廃棄物からバージン品質のポリマーを生産し、食品およびヘルスケア用途向けの100%再生材含有パッケージを実現するとともに、先行採用者の樹脂調達コストを削減します。