
ヨーロッパシリアスゲーミング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
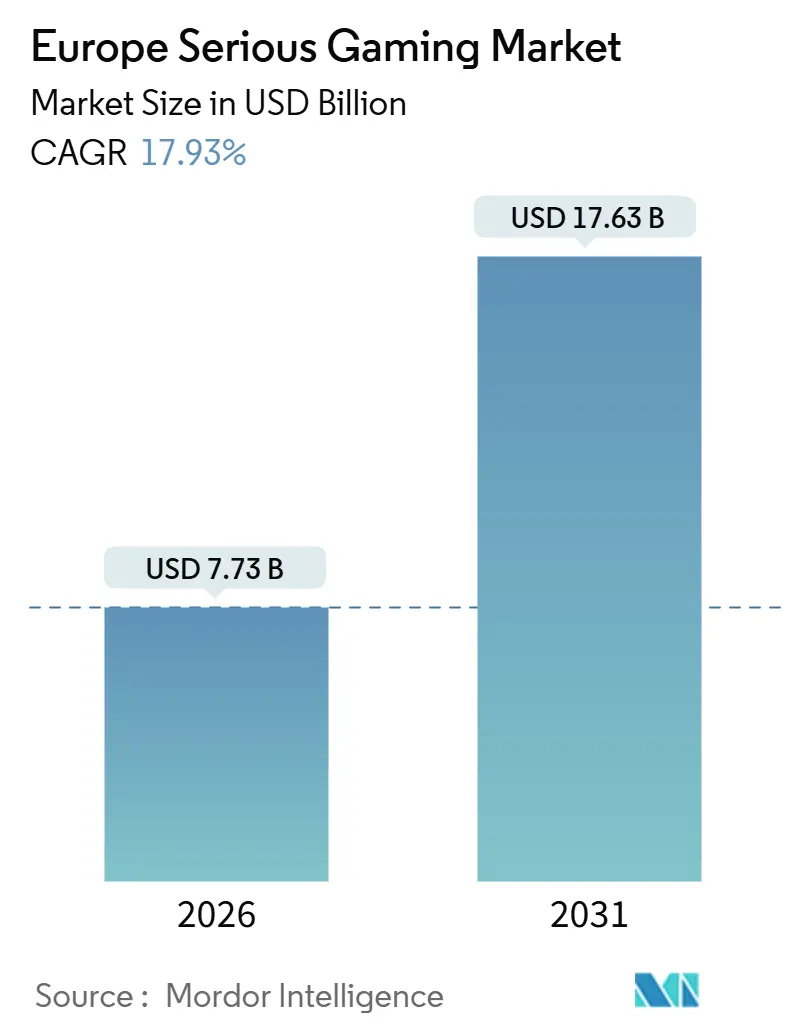
| 市場規模 (2026) | 7.73 十億米ドル |
| 市場規模 (2031) | 17.63 十億米ドル |
| 成長率 (2026 - 2031) | 17.93 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパシリアスゲーミング市場分析
ヨーロッパシリアスゲーミング市場規模は2026年に77億3,000万米ドルを記録し、予測期間中に年平均成長率17.93%を達成しながら2031年までに176億3,000万米ドルに達する見込みです。デジタルスキル政策への資金提供、VRヘッドセット価格の低下、および測定可能な学習成果データが、企業、医療ネットワーク、公教育システム全体での導入を加速させています。製造業者が電気自動車の整備に向けて技術者を再教育する中、企業のスキルアップが中心課題となっており、病院は臨床医の認定にシミュレーションを組み込んでいます。GDPRへの準拠要件がプラットフォームのアーキテクチャをプライバシー・バイ・デザインのアプローチへと再構成しているものの、規制上の焦点はトレーニングとエンターテインメントの境界を曖昧にする収益化スキームを同時に抑制しています。競争ダイナミクスは、欧州連合の24の公式言語にローカライズし、学習管理システムと統合し、認定機関の承認を確保するベンダーに有利に働いており、それらのベンダーはヨーロッパシリアスゲーミング市場においてより大きなシェアを獲得できる立場にあります。
主要レポートのポイント
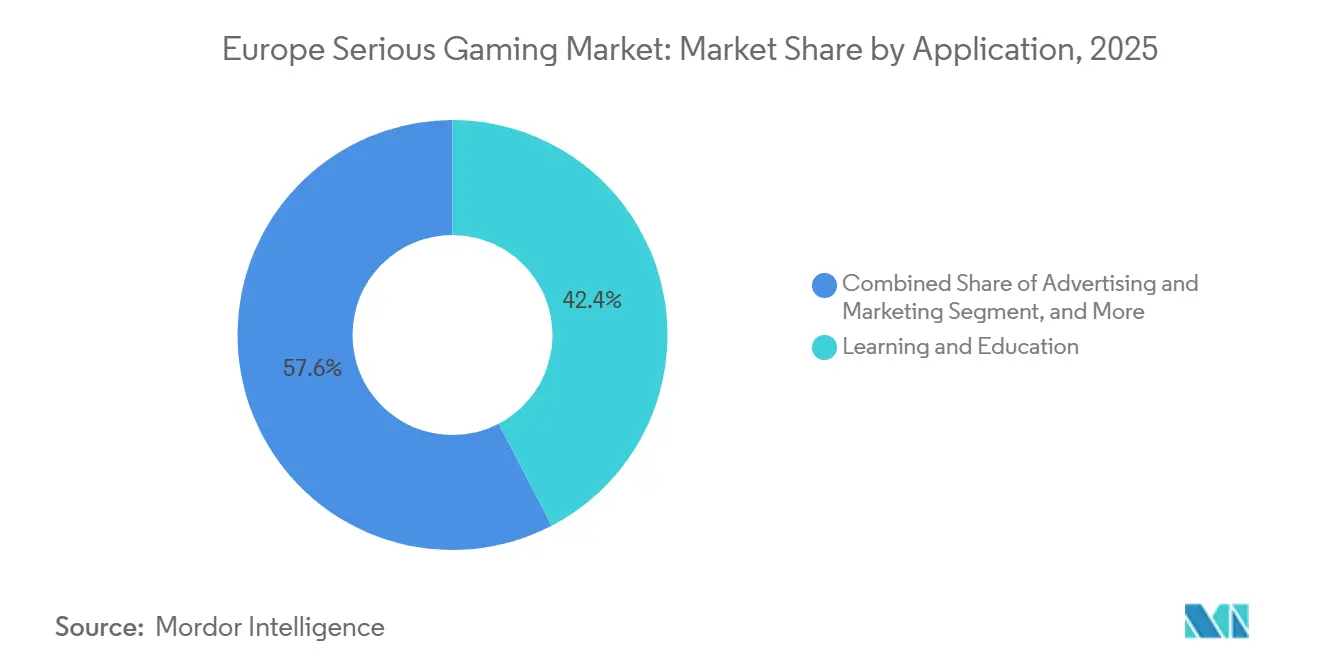
- アプリケーション別では、学習および教育が2025年にヨーロッパシリアスゲーミング市場シェアの42.36%をリードし、広告およびマーケティングは2031年にかけて18.76%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、教育が2025年に収益の34.21%を占め、ヘルスケアは2031年にかけて19.32%のCAGRで拡大しています。
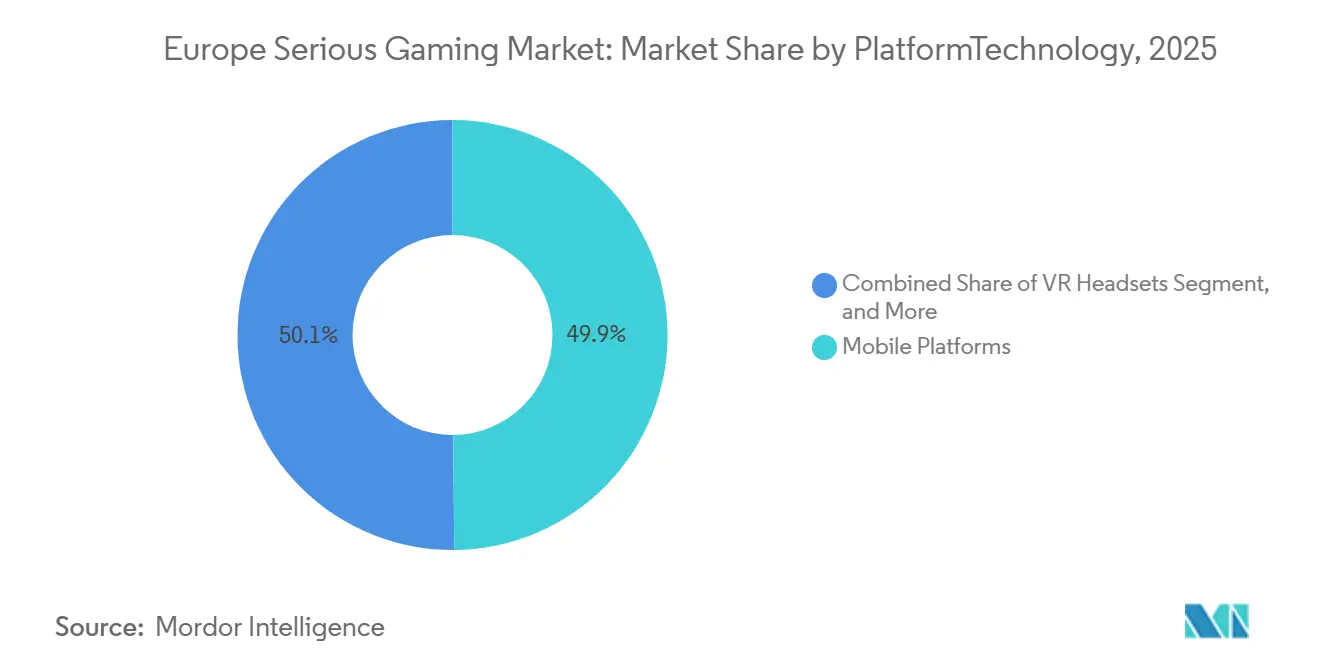
- プラットフォーム別では、モバイルが2025年に49.87%のシェアを獲得し、VRヘッドセットは同期間に18.94%のCAGRで成長する見込みです。
- 年齢層別では、K-12の子どもが2025年にユーザーの38.62%を占めましたが、31〜60歳の成人は18.69%のCAGRで拡大する見込みです。
- 国別では、英国が2025年の収益の24.59%を占め、ドイツは2031年にかけて19.21%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパシリアスゲーミング市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルベースの教育ゲームの利用拡大 | +3.2% | 英国、ドイツ、フランス | 短期(2年以内) |
| 企業および教育機関における導入を促進する改善された学習成果 | +4.1% | ドイツ、英国、フランス、オランダ | 中期(2〜4年) |
| 手頃な価格のVRおよびARハードウェアの普及 | +3.8% | ドイツ、英国、スウェーデン、オランダ | 中期(2〜4年) |
| デジタルスキルおよびゲーミフィケーションを活用した学習を促進する政府の取り組み | +3.5% | フランス、ドイツ、英国、スペイン | 長期(4年以上) |
| データ分析のための学習管理システムとのシリアスゲームの統合 | +2.1% | 英国、ドイツ、オランダ、スウェーデン | 中期(2〜4年) |
| ヨーロッパの中小企業におけるゲーミフィケーションを活用したサイバーセキュリティトレーニングの需要増加 | +1.2% | ドイツ、フランス、オランダ、英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルベースの教育ゲームの利用拡大
モバイルプラットフォームは2025年に収益の49.87%を確保し、予算制約のある地域の学校にとっての手頃な価格と導入容易性を際立たせています。スマートフォンはIT調達の遅延を回避し、非同期学習を可能にし、モジュール式アセットライブラリによる迅速なローカライズを実現します。共同研究センターのHappy Onlifeのような多言語タイトルは、コードを書き直すことなく欧州全域の視聴者にリーチします。中等学校での個人デバイス持参ポリシーはモバイルの普及をさらに拡大しますが、GDPRに基づく保護者の同意要件は加盟国によって13歳から16歳と異なります。フランスのデジタル10年ロードマップへの公的資金は25億ユーロ(27億5,000万米ドル)に上り、農村部の学習者を対象としたモバイルファーストプログラムを優先的に支援しています。[1]フランス政府、「デジタル包摂のための国家計画」、gouvernement.fr
企業および教育機関における導入を促進する改善された学習成果
投資収益率の根拠が、パイロット事業を予算上の固定項目へと転換しています。Play it Secureは、ヨーロッパの企業への導入後、トレーニング完了が4倍速くなり、違反が30%減少したと報告しました。[2]Play it Secure、「ゲーミフィケーションを活用したサイバーセキュリティトレーニングの成果」、playitsecure.com イングランドNHS(英国国民保健サービス)のBecoming Simulation Faculty Programは、高負荷病棟での有害事象を削減する没入型モジュールを組み込みました。OECDの研究はアクションゲームと空間認識能力の向上との関連を示しており、政策立案者はエドテック助成金を支持する実証的根拠を得ています。ドイツのブロードバンド整備は2025年までに43,000校を接続する見込みで、シリアスゲームをスムーズに統合できるデバイス対応の教室が生まれます。
手頃な価格のVRおよびARハードウェアの普及
Metaは2024年10月にQuest 3Sの発売価格を299米ドルに引き下げ、中小企業の参入コストを40%削減しました。[3]Meta、「Quest 3S価格設定」、meta.com Picoはその後、デバイス管理ツールを同梱しデータに敏感な企業にアピールするPico 4 Enterpriseを1,299ユーロ(1,430米ドル)で発売しました。8,000万ユーロ(8,800万米ドル)のVirtual Human Twins(仮想人間ツインズ)イニシアチブなどの公的研究助成金は、これらのデバイスを活用した臨床シミュレーションコンテンツに資金を提供しています。自動車OEMは高電圧バッテリーシステムの技術者訓練にヘッドセットを導入し、物理的在庫損失のリスクを排除しています。
デジタルスキルおよびゲーミフィケーションを活用した学習を促進する政府の取り組み
デジタルヨーロッパ計画はスキルトレーニングに5億8,000万ユーロ(6億3,800万米ドル)を充当し、2025年から2027年にかけてAIおよびサイバーセキュリティに特化して13億ユーロ(14億3,000万米ドル)を割り当てています。各国のアジェンダはこの推進力を増幅させています。フランスの包摂計画は150万人の市民を訓練し、英国のデジタル包摂行動計画は寄贈されたデバイスをコミュニティセンターに届け、ドイツのロードマップは2030年までにデジタルスキルの普及率80%を目標としています。資金提供の基準は欧州資格フレームワークのレベルに整合した製品をますます優先しており、認定されたシリアスゲームベンダーへの調達を誘導しています。
制約要因の影響分析*
| 制約要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 効果測定のための標準化された評価ツールの欠如 | -1.8% | ドイツ、英国、フランス | 長期(4年以上) |
| 高精細コンテンツの高い開発コスト | -2.3% | ドイツ、英国、フランス、スウェーデン | 中期(2〜4年) |
| ゲーミフィケーションプラットフォームにおけるデータプライバシーコンプライアンス(GDPR)への懸念 | -1.5% | 欧州連合加盟国、英国 | 短期(2年以内) |
| 言語的多様性への対応不足による越境採用の障壁 | -1.1% | 欧州連合加盟国、スイス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
効果測定のための標準化された評価ツールの欠如
調達チームはゲームプレイと業務上のコンピテンシーを直接結びつけるISO的な指標が存在しないため、ベンダーのベンチマーク評価に苦労しています。独自のダッシュボードはクイズスコアを追跡しますが、患者安全や生産品質指標との相関を示すことはほとんどありません。プロバイダーを切り替えると分析フレームワーク全体の再調整が必要となり、機関はレガシープラットフォームに縛られてしまいます。欧州シミュレーション研究機関は2025年4月に心臓トレーニングプロトコルを策定するための100万ユーロ(110万米ドル)を受け取りましたが、その狭い範囲がより広いギャップを際立たせています。
ゲーミフィケーションプラットフォームにおけるデータプライバシーコンプライアンス(GDPR)への懸念
児童コードは年齢に適したデザイン、デフォルトでの位置情報のオフ、および明らかに有益でない限りプロファイリングの無効化を求めています。これらの保護措置は、適応型アルゴリズムが難易度をパーソナライズするために使用する行動テレメトリを制限します。2018年以降の42億ユーロに上る罰金は執行の厳しさを裏付けており、小規模なスタジオはコンテンツの革新ではなく法的監査に希少な資本を充てざるを得ない状況に追い込まれています。デジタルサービス法による未成年者へのプロファイリングベース広告の禁止は、ルートボックスやダークパターンを中心に構築された収益化ループの再設計を義務付けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:企業トレーニングがK-12の導入を上回る
学習および教育は2025年に42.36%の収益でヨーロッパシリアスゲーミング市場を支配しました。しかし、企業広告主は加速しており、インタラクティブストーリーテリングが広告ブロッカーを回避することで、そのセグメントは18.76%のCAGRを記録すると予測されています。シミュレーショントレーニングはヘルスケア、自動車、航空宇宙にまたがり、義務的な再認定サイクルから繰り返し収益を獲得しています。物流や緊急対応などのその他のアプリケーションは、実地演習のコストを削減するシナリオベースの訓練に依存しています。
広告およびマーケティングの成長は感情的な関与を軸に展開します。アルツハイマー病シミュレーターをFortniteベースで展開した「Lost in the World」のようなキャンペーンは、バナー広告を無視するZ世代ユーザーにリーチし、スポンサー投資を正当化しました。シミュレーショントレーニングは規制上の支えを得ており、イングランドNHSの調達フレームワークがパイプライン需要を保証しています。学習管理システムにコンプライアンスレポートを供給する分析機能のバンドルが、ヨーロッパシリアスゲーミング市場全体で企業の牽引力を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:ヘルスケアが臨床シミュレーション義務化により急伸
教育は2025年に34.21%で最大のシェアを維持しましたが、ヘルスケアは認定機関がシミュレーションをカリキュラムに統合するにつれ、2031年にかけて19.32%のCAGRが見込まれています。自動車プレーヤーはゲーミフィケーションモジュールを活用して電気自動車のパワートレインに関するスタッフの再教育を行っています。小売の導入は限られたトレーニング予算により依然として低調ですが、高級ブランドは仮想ショールームをテストしています。政府機関は重要インフラを守るためにサイバーセキュリティおよび緊急対応訓練を実施しています。
ヘルスケアの勢いは、バル・デブロン・バルセロナ病院がクリーブランドクリニックと連携し患者リスクを排除する超音波シミュレーターのパイロット試験を行っていることに例示されています。ヘルスケアだけのヨーロッパシリアスゲーミング市場規模は、医療機関がNHSの調達システムを活用するにつれて急激に上昇する見込みです。自動車は、5カ国で認定モジュールを提供するValeoのテックアカデミーを通じてスケールを拡大しており、コンテンツが業界標準に整合すれば越境展開が可能であることを示しています。
プラットフォーム/テクノロジー別:VRヘッドセットが価格崩壊とともに台頭
モバイルはゼロインストールの利便性と即時配信により2025年に49.87%のシェアでボリュームリーダーを維持しました。しかしVRサブセグメントは、ヘッドセット価格が300米ドル未満に下落し企業向けソフトウェアエコシステムが成熟するにつれ、18.94%のCAGRが予測されています。PCおよびコンソール製品は脳神経外科手術や飛行オペレーションなどの高精度シミュレーションに適しています。ARおよびMRデバイスはコスト削減とアプリポートフォリオの拡充を待ちながらニッチにとどまっています。クラウドまたはウェブベースの配信は、集中型のバージョン管理を求める多国籍企業に魅力的です。
MetaのGDPR対応データに対応したオンプレミス展開モードと組み合わさった積極的な価格設定が、企業導入を加速させています。Picoのマルチユーザーライセンスは、フリート管理の効率化により高い本体価格を補っています。クラウドレンダリングはローカルハードウェアの需要を最小化しますが、レイテンシの制約から精密外科手術のユースケースは高性能PCに縛られ続けています。ベンダーが分析機能をスタックに組み込むにつれ、プラットフォーム選択はグラフィック性能よりも統合の容易さに依存するようになり、ヨーロッパシリアスゲーミング市場内の競争ポジショニングを再編しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:中堅社員の再スキル化が成人セグメントを牽引
K-12の子どもは2025年に必修のデジタルリテラシーカリキュラムと一致して38.62%のユーザーシェアを占めました。31〜60歳の成人は、雇用主がサイバーセキュリティおよび電気自動車整備における再スキル化に資金を提供するにつれ、18.69%のCAGRを記録する見込みです。大学または就職初期段階の若年成人は、ビジネスおよびエンジニアリングプログラムを通じたキャップストーンシミュレーションに参加しています。60歳以上のシニアはインターフェースへの習熟度や視覚上の制約によりニッチ市場にとどまりますが、認知健康向けタイトルは将来性を示しています。
Valeoのテックアカデミーはコンバスションエンジンでトレーニングを受け高電圧認定を要する30〜55歳の技術者を対象としています。CyberALARMは中小企業に適した多言語サイバーセキュリティシナリオを提供し、オランダ、ドイツ、フランスで成人の利用拡大を推進しています。大学はCesimのビジネス戦略ゲームを展開してサプライチェーン最適化を教え、若年成人の関与を強化しています。フランスとスペインの国家デジタル包摂プログラムにはシニアフレンドリーなモジュールが含まれており、ユーザビリティの障壁が低下すれば潜在需要を解き放つ可能性があります。
地理的分析
英国は2025年収益の24.59%を獲得し、国民保健サービスのシミュレーションへの早期導入と堅固なエドテックスタートアップシーンを基盤としています。ドイツは自動車再教育プログラムと連邦ブロードバンド目標によって推進され、2031年にかけて19.21%のCAGRを達成する見込みです。フランスはスキルと雇用への25億ユーロの投資から恩恵を受け、パリとリヨンに開発者クラスターを維持しています。
南部市場は欧州連合の構造基金を通じて勢いを増しており、スペインはバル・デブロン・バルセロナ病院でヘルスケアシミュレーションのパイロットを展開し、商業ゲームエンジン内で公衆衛生キャンペーンを推進しています。オランダは高い英語力と物流重視の経済によりシナリオプランニングを重視するため、その規模以上の存在感を発揮しています。スウェーデンはエンターテインメントおよびゲーミングの豊富な人材を活用してシリアスゲームの専門知識をヨーロッパ全域に輸出しています。
ベルギー、ポーランド、残りの北欧諸国を含むその他のヨーロッパは、共同調達スキームを活用しています。ポーランドのValeoテックアカデミーへの参加は、東ヨーロッパが開発ハブとエンドマーケットの両方の役割を果たしていることを示しています。イタリアは農村部の外科医不足を緩和するための仮想外科手術パイロットに注力しています。言語と政策の地域的多様性は、ローカライズとコンプライアンスへの精通がヨーロッパシリアスゲーミング市場全体で引き続き重要な競争上のレバーである理由を強調しています。
規制環境
欧州における真剣な学習向けゲームの規制は、ゲームがホスティングサービスとして機能したり、ユーザー生成コンテンツを配信したり、学習者データを処理したりする場合に適用されるデジタルプラットフォームおよび消費者保護規則によって形作られている。EUデジタルサービス法(規則(EU) 2022/2065)は、透明性、プラットフォームの責任、未成年者保護に関する要件を強化する。これにより、プライバシー・バイ・デザインの手法と、教育・医療分野での展開における年齢に適した体験が一層重視される。コンテンツと広告の適切性に関しては、共同規制が依然として重要であり、PEGIが欧州市場全体で実務的なラベリング手法として頻繁に利用されている。
2026年、欧州委員会は欧州市民イニシアチブを受けて、サポート終了後もビデオゲームをプレイ可能な状態に保つことを法的義務とする案を進めない方針を発表し、新たな強行規定の導入よりも関係者との対話を重視する姿勢を示した。政策レベルでは、EU文化作業計画(2023-2026年)がビデオゲーム部門を重点分野として取り上げ、欧州の価値観、脆弱な層(未成年者を含む)の保護、中小企業の競争力支援を優先事項として位置付けている。これは、公的プログラムが調達、国家補助の整合性、そして真剣な学習向けゲームベンダーに対する責任あるデザインへの期待をどのように評価するかに影響を及ぼしている。
バリューチェーン分析
欧州の真剣な学習向けゲームのバリューチェーンは、(1)知識・コンテンツ入力(医療、教育、企業研修の分野専門家、および学術パートナー)、(2)技術層(ゲームエンジン、分析、クラウドホスティング、ID・アクセス管理、モバイルおよびVR機器群のデバイス管理)、(3)ソリューション開発・統合(モジュールを構築するスタジオ、多言語ローカライズ、学習管理システムやコンプライアンス報告への接続機能)にわたる。RAGEプロジェクトのような協働型エコシステムは、応用ゲーミングのリポジトリおよびコミュニティとして機能し、開発者と研究者を結び付け、コンポーネントの再利用を支援し、労働力開発の使用事例に向けたプロトタイピングを加速させている。
流通と展開は主にデジタル形式(企業向けLMSマーケットプレイス、機関への直接調達、モバイル優先プログラム向けアプリストア)で行われ、必要に応じてハードウェアおよびメディアの物流を支援するサービス層が補完する。Taurus Europe B.V.(ゲーム部品と在庫管理)やConectiv(ゲームメディアの製造・フルフィルメントサービス、包装、キッティング、店頭販促資材)といった、ゲーミングのサプライチェーンとフルフィルメントを支える企業は、デバイス主導の展開や大規模な機関向けローンチを支える運用基盤を示している。主なボトルネックとしては、高精細コンテンツのコスト、GDPRに準拠したデータ取り扱い、そしてEUの24の公用語へのローカライズを通じて欧州全域に展開する労力が依然として残る。
競合環境
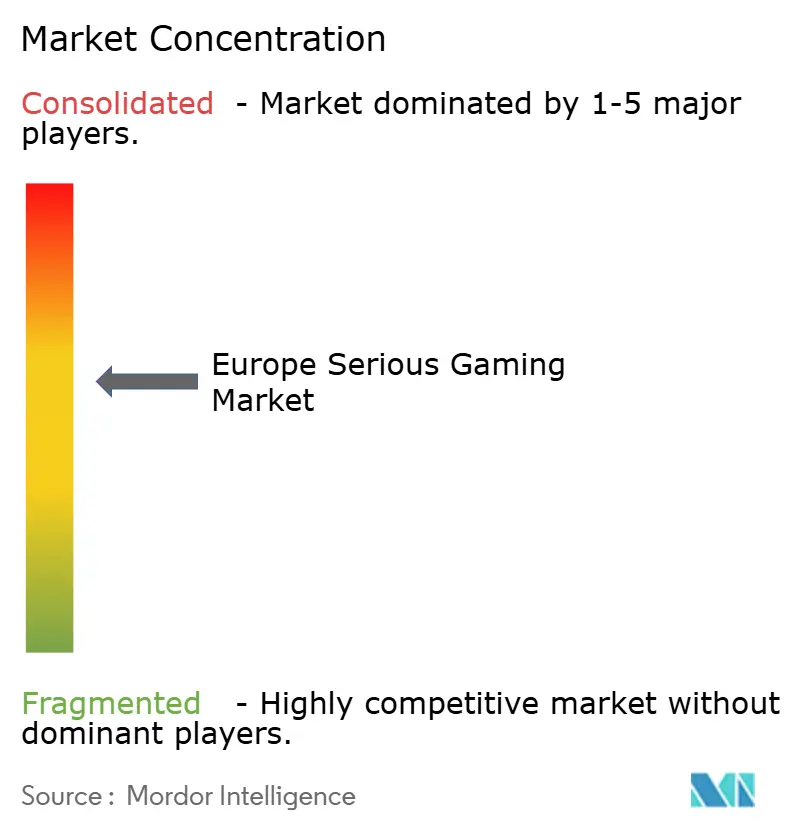
市場は中程度に分散しており、10%のシェアを超える企業はありません。UbisoftのSerious Games Divisionはブロックバスターの知的財産を活用してヘルスケアおよび国防契約を獲得していますが、SimforHealthのような特化型ブティックはニッチな深みで差別化を図っています。テンセントのUbisoftのVantage Studiosへの11億6,000万ユーロ(12億8,000万米ドル)の出資は、規制された欧州セクターへのアジアの関心を示しています。一方、Gamelearneはクラウド配信と学習者単価モデルを使用して企業向けソフトスキルタイトルを拡大し、永続ライセンスの既存プレーヤーのシェアを侵食しています。
戦略的テーマには、学習管理システムへの垂直統合、欧州連合の助成金によって推進される東ヨーロッパへの拡大、およびゲーム時間を必須ライセンスに統合するための認定機関との提携が含まれます。自動車産業協会とQualiopi認定を取得したValeoのテックアカデミーは、資格認定の整合が多国間展開を加速させる方法を例示しています。ベンダーは適応型アルゴリズム、マルチプレーヤーコラボレーションモード、およびGDPR審査に対応したプライバシー・バイ・デザインアーキテクチャによって差別化を図っています。
言語ローカライズは依然として重大なコスト障壁であり、欧州連合の24すべての公式言語への翻訳を行えるのは十分な資本を持つ企業に限られています。Moodle向けのオープンソースコネクタが切り替えコストを侵食し、機関が複数のベンダーをパイロットできるようにしています。コンプライアンス監査に資金を投じられないスタジオは調達上の逆風に直面し、大規模プレーヤーの規模の優位性を強化する一方で、ヨーロッパシリアスゲーミング市場内のフェデレーテッドオープンソースプラットフォームのためのホワイトスペースを残しています。
ヨーロッパシリアスゲーミング産業リーダー
Breakaway Games, Ltd.
Designing Digitally Inc.
Diginex Limited
MPS Interactive Systems Limited
Serious Games Solutions
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
ホワイトスペースは、ゲームプレイの成果を認知された能力フレームワークや機関の評価ニーズにマッピングするエビデンスベースの真剣な学習向けゲームに集中しており、標準化されていない効果測定指標によって生じる調達上の摩擦を軽減する。EUが資金提供する研究・教育プログラムは、新たなコンテンツおよび評価手法に向けた明確なパイプラインを提供している。2026年7月、欧州委員会(CORDIS)は、教育、医療、研究分野で真剣な学習向けゲームを活用する10のEU資金プロジェクトを紹介するResults Packを発表し、Open Research Europeは、看護学生の感情的能力に焦点を当てたERASMUS+開発のSG4NSシリアスゲームを含む評価結果を公表した。これにより、検証済みの成果を学習管理システムに対応したダッシュボードや認定文書へと運用可能にするベンダーに新たな機会が生まれている。
医療とケアパスウェイの遵守は別の機会領域であり、真剣な学習向けゲームは研修を超えて、リハビリテーションや認知トレーニングを含む患者支援へと拡大している。この方向性は、医療分野におけるシリアスビデオゲームに関する2026年の学術文献にも反映されている。国境を越えた複数国にわたる介入も、ローカライズされたコンテンツと教員向けツールへの対応需要を広げている。その例として、2026年1月にドイツ、スペイン、イタリア、フィンランドで開始された、学校生徒の社会情動的能力を対象としたEU資金提供のSEL4@llプログラムが挙げられる。技術的なホワイトスペースは、未成年者や機密性の高い健康データに対応するプライバシー保護型分析、リハビリテーション用途向けのセンサーベースのモーションコントロール、そして測定可能な目標とユーザーの需要を中心に据えつつ機関がコンテンツ設計に参加できる共創型ツールチェーンに存在する。
最近の業界動向
- 2026年6月:Diginexは、The Remedy Projectの取得によって得た専門知識を活用し、LUMENリスク評価プラットフォームおよびAPPRISEエンゲージメントツール全体にRisk-to-Remedy機能を統合することで、エンドツーエンドのサプライチェーン・デューデリジェンス・スイートを拡張したと発表した。この動きにより、監査対応可能なコンプライアンスワークフローが強化され、進化するデューデリジェンス要件に対応する研修および運用意思決定支援をパッケージ化できる立場を同社は確立した。
- 2025年12月:Ubisoftはこの期間中、欧州が純予約額の主要な貢献要因であったことを強調し、TencentによるUbisoftのVantage Studiosに関連した11.6億ユーロの株式投資と時期が一致した。この投資は大規模コンテンツ開発への資本供給を強化し、より小規模な真剣な学習向けゲームスタジオに対して、認定適合性やローカライズを通じた差別化への競争圧力を高めた。
- 2024年10月:MetaはQuest 3Sの発売価格を299米ドルに引き下げ、VRベースの研修・シミュレーション展開への導入コストを低減した。この価格見直しにより、中小企業や機関を含む実現可能な購入層が拡大し、拡張可能なヘッドセット群とデバイス管理体制の整備に依存する試験導入が加速した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、主に学習、研修、シミュレーション、または行動変容を目的として設計され、モバイル、PC・コンソール、そして没入型プラットフォームを通じてソフトウェアとして提供され、組織および消費者によって利用される真剣な学習向けゲームから欧州において生じる収益として定義される。
対象範囲の除外:学習や研修の意図を持たない純粋なエンターテインメントゲームは除外し、真剣な学習向けゲームの展開に組み込まれる場合を除き、一般的なハードウェア販売も除外する。
セグメンテーション概要
- アプリケーション別
- 広告およびマーケティング
- シミュレーショントレーニング
- 学習および教育
- その他のアプリケーション
- エンドユーザー産業別
- ヘルスケア
- 教育
- 小売
- メディアおよびエンターテインメント
- 自動車
- 政府
- その他のエンドユーザー産業
- プラットフォーム/テクノロジー別
- モバイルプラットフォーム
- PCおよびコンソール
- VRヘッドセット
- AR/MRデバイス
- クラウド/ウェブベース
- 年齢層別
- 子ども(K-12)
- 若年成人(18〜30歳)
- 成人(31〜60歳)
- シニア(60歳以上)
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、欧州全域での採用を形作る需要層と政策・資金環境のマッピングから始まる。EurostatのICTおよび教育統計、欧州委員会のデジタルスキルプログラム、OECDの教育指標、研修およびシミュレーションの需要が議論されるWHOおよび各国保健サービスの公開資料などの公的情報源を精査する。ソフトウェアおよびコンテンツ供給に関する指標としては、EPOの特許検索結果、アプリストアのカテゴリー説明や公開ランキング、学習や臨床シミュレーションにおける真剣な学習向けゲームの利用成果を報告する学術誌なども利用する。
その後、企業の開示資料、年次報告書、投資家向け説明資料、開発者のウェブサイト、信頼できる報道機関を用いて、典型的な提供モデル、価格設定の論理、パートナーシップのパターンを把握する。有料サブスクリプションの一部は、企業財務データや報道情報の収集、および製品に関する主張を検証する必要がある場合の特許データベース調査にのみ利用する。ここに挙げた情報源は例示的なものであり、データの収集、仮定の検証、未解決の疑問の明確化のために、他の多数の公開情報源および独自情報源も検討された。
一次インタビューおよび調査
一次調査は、実際の購買状況における「真剣な学習向けゲームへの支出」の実態を確認し、モバイル、PC・コンソール、VRヘッドセット、AR/MRデバイス、クラウド配信といったプラットフォームが実際にどのように展開されているかを検証するために用いられる。欧州主要国のゲームスタジオ、プラットフォームおよびツールプロバイダー、研修・学習チーム、エンドユーザー関係者など多様な対象者と対話を行い、予算配分の実態とモデルの前提が一致するまで、矛盾する情報を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | 経営幹部(CXO):13% |
| ミドルティア:52% | 部門・ユニットリーダー:31% |
| 小規模プレイヤー:18% | マネージャー:56% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両方の手法を用いて構築されており、公的支出や活動指標を用いて対象となる市場全体を再構築し、その後、選定した供給業者や販路の見積りと照合して総額を検証する。実務上、トップダウンの構築は、欧州レベルのデジタル学習・研修の浸透度、医療・安全研修におけるシミュレーション導入状況、VRヘッドセットおよび対応デバイスの設置ベース指標から始まり、これらを実際の真剣な学習向けゲームの利用および支出に変換する。
モデルの妥当性を確保するため、説明・再検証が可能な少数の入力要素を追跡する。具体的には、企業研修・教育のデジタル化率、政府・医療分野における調達サイクル、シミュレーションおよび学習モジュールの平均プロジェクト規模、モバイルと没入型フォーマット間のプラットフォーム構成の変化、提供コストに影響する言語別のローカライズ需要などである。予測はシナリオ分析を用いて実施される。これは、採用が予算に対する信頼度や政策的支援に敏感であるためであり、シナリオはパイプラインの見通しと価格動向に関する専門家の見解と調整される。ボトムアップの検証にギャップがある場合、平均販売価格や転換率について保守的な範囲を用いて対応し、複数の購買者タイプにわたってインタビューの回答が一貫している場合にのみ、その範囲を狭めていく。
データ検証および更新サイクル
モデルの出力は、プラットフォーム採用の動向、公的プログラムの資金発表、医療・教育分野での展開ペースといった独立した指標と照合される。異常値については、プラットフォーム構成、通貨のタイミング、ある使用事例がシミュレーション研修として計上されるか一般的なコンテンツとして計上されるかといった前提を見直すことで調査する。その後、数値は承認前に第2段階のアナリストレビューを経る。
本レポートは年次で更新され、主要な政策転換、デバイス価格の急激な変化、企業研修予算の段階的な変化など、重大な事象が発生した場合には中間更新が行われる。提供前には、最新の公開情報を反映し、新たな相違が確認された場合には情報源への再確認を行う最終確認を実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceの欧州真剣な学習向けゲーム市場規模と他の公表推計との比較
欧州の真剣な学習向けゲームに関する公表された市場規模は、同じ一般的な概念を説明していても大きく異なる場合がある。この差異は通常、各調査が真剣な学習向けゲームとして何を対象とするかの定義、モデル化の基準年、そして研修・シミュレーション用途における価格設定と採用のスピードに関する想定の違いから生じる。
主な差異は、関連サービスやバンドルされたハードウェアが市場に含まれるかどうかにある。Mordor Intelligenceは、定義された用途およびプラットフォーム(モバイル、PC・コンソール、VRヘッドセット、AR/MRデバイス、クラウド・ウェブベース)に関連する真剣な学習向けゲームの収益のみを対象とし、無関係なエンターテインメント支出や広範なデバイス販売を含めることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.73 B (2026) | |
| 地域コンサルティング会社A | USD 10.00 B (2024) | より早い基準年と、隣接するデジタル研修予算やソリューションサービスを含む広範な支出定義を採用しており、予測に関する前提を適用する前から見出し値を高くする傾向がある。 |
| 業界出版社B | USD 4.73 B (2024) | 真剣な学習向けゲームのソフトウェアカテゴリーに近い、より狭い製品範囲を適用していると見られ、没入型の展開やマルチプラットフォームのプロジェクトを過小評価する可能性があり、これがより広範な真剣な学習向けゲームの範囲と比較して総額を減少させている。 |
この表は、基準年の選定と対象範囲の設定が差異の大部分を説明し、成長率に関する前提が残りを説明することを示している。学習、教育、シミュレーション研修といった実務的な購買事例や、観測可能なプラットフォーム採用に基づいた入力要素を維持することで、当社の市場規模算定は隠れた乗数に依存せず、透明性と再現性を保っている。


レポートで回答される主要質問
ヨーロッパシリアスゲーミング市場は2031年に向けてどのくらいの速さで成長していますか?
2026年の77億3,000万米ドルから2031年には176億3,000万米ドルに上昇し、17.93%のCAGRを記録する見込みです。
最も急速に拡大しているアプリケーションはどれですか?
広告およびマーケティングは、ブランドが従来型広告をゲーミフィケーションを活用したストーリーテリングで代替するにつれ、18.76%のCAGRを記録すると予測されています。
企業が今VRヘッドセットを優先する理由は何ですか?
2024年にヘッドセット価格が300米ドル未満に低下し、資本費用を削減し、より少ない予算で高精細トレーニングを可能にしました。
一部のバイヤーがシリアスゲームの導入をためらう理由は何ですか?
標準化された評価指標の欠如と厳格なGDPRの同意規則が調達上の摩擦を生じさせ、特にヘルスケアと教育において顕著です。
2031年までに最も多くの新規収益を生み出す国はどこですか?
ドイツは自動車OEMが電気自動車の人材訓練にシミュレーションを活用することから、最速成長の19.21%のCAGRが見込まれています。
最終更新日:



