
軍事航法システム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
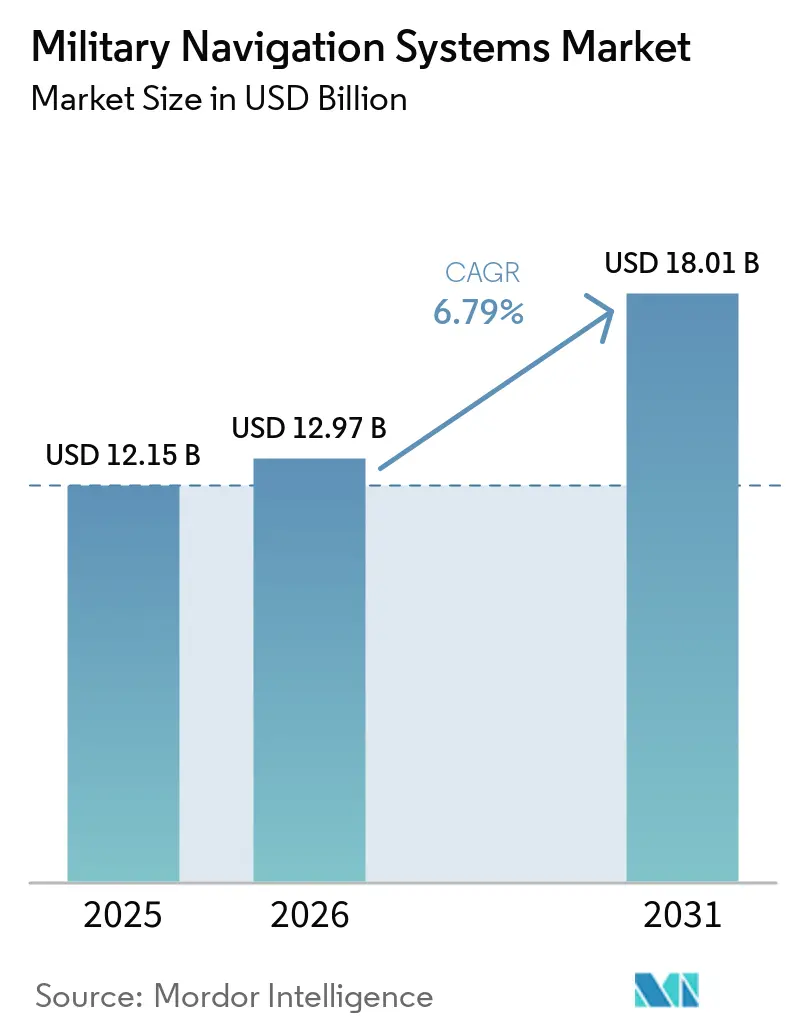
| 市場規模 (2026) | 12.97 十億米ドル |
| 市場規模 (2031) | 18.01 十億米ドル |
| Growth Rate (2026 - 2031) | 6.79 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
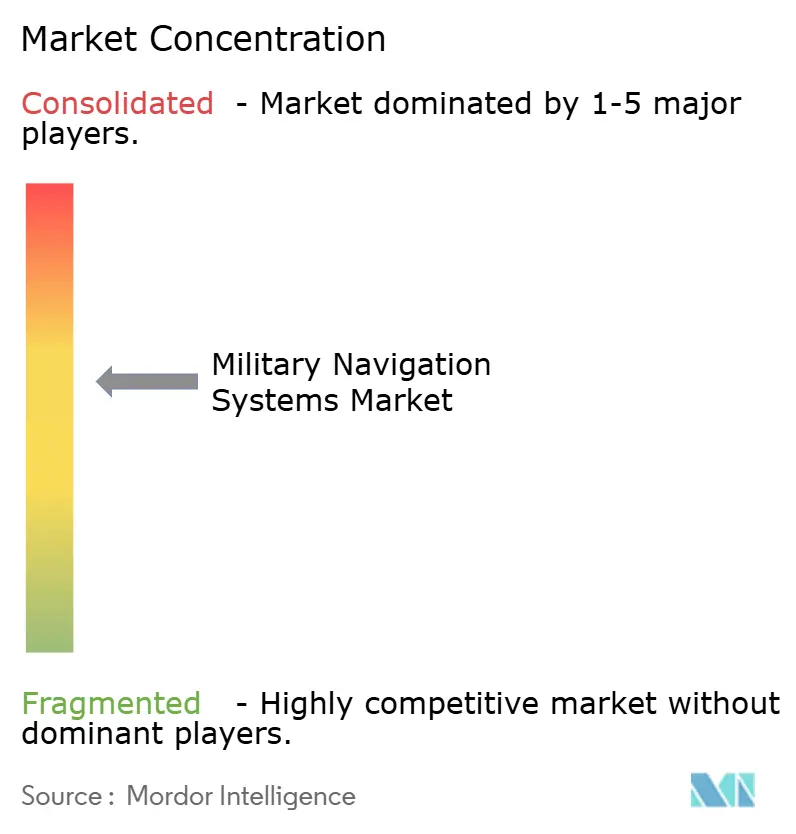
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事航法システム市場分析
2026年の軍事航法システム市場規模は129億7,000万米ドルと推定され、2025年の121億5,000万米ドルから成長し、2031年には180億1,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)6.79%で成長します。無人プラットフォームの普及に伴い、各国の国防省は確実な測位・航法・タイミング(PNT)への支出を着実に増加させており、一方で継続的な電波妨害事案が従来の全地球測位システム(GPS)受信機の限界を露呈しています。市場は、複数の衛星コンステレーションによる全地球航法衛星システム(GNSS)、慣性センサー、地上ビーコンを組み合わせたハイブリッドアーキテクチャへとシフトしており、電磁波競合環境下での継続的な運用を可能にしています。量子技術およびMEMSベースの慣性ユニットが成熟しつつあり、商用低軌道(LEO)PNTコンステレーションがサービスを開始し、輸出規制対象の耐妨害アンテナの採用が拡大しています。既存の大手企業は規模の優位性を維持していますが、スタートアップ企業によるソフトウェア定義型ソリューションが、精度・サイズ・重量・電力・コストにおける競争基準を塗り替えつつあります。
レポートの主要ポイント
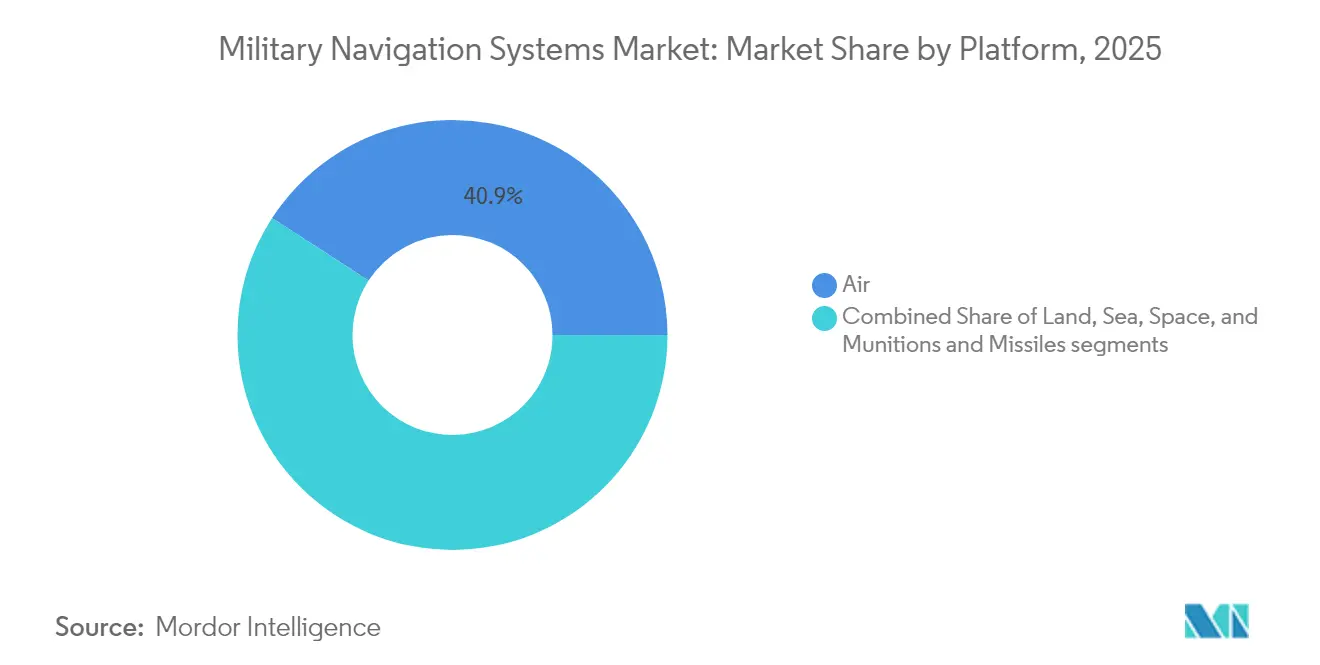
- プラットフォーム別では、航空搭載システムが2025年に40.85%のシェアで軍事航法システム市場をリードし、宇宙セグメントは2031年にかけて7.44%のCAGRを記録する見込みです。
- 用途別では、指揮統制(C2)が2025年の収益の29.02%を占め、捜索救助(SAR)は2031年にかけて7.29%のCAGRで最も急速に成長するユースケースとなっています。
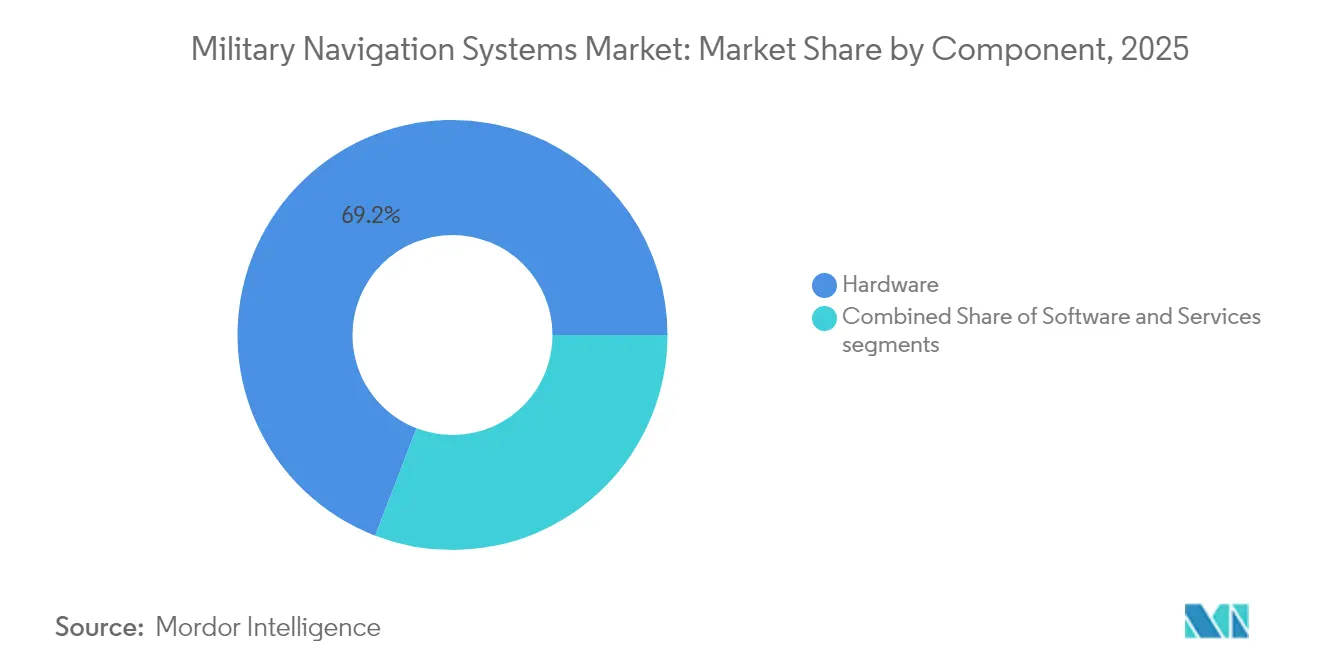
- コンポーネント別では、ハードウェアが2025年の売上の69.15%を維持していますが、AI対応センサーフュージョンの普及に伴い、ソフトウェアは7.78%のCAGRで拡大しています。
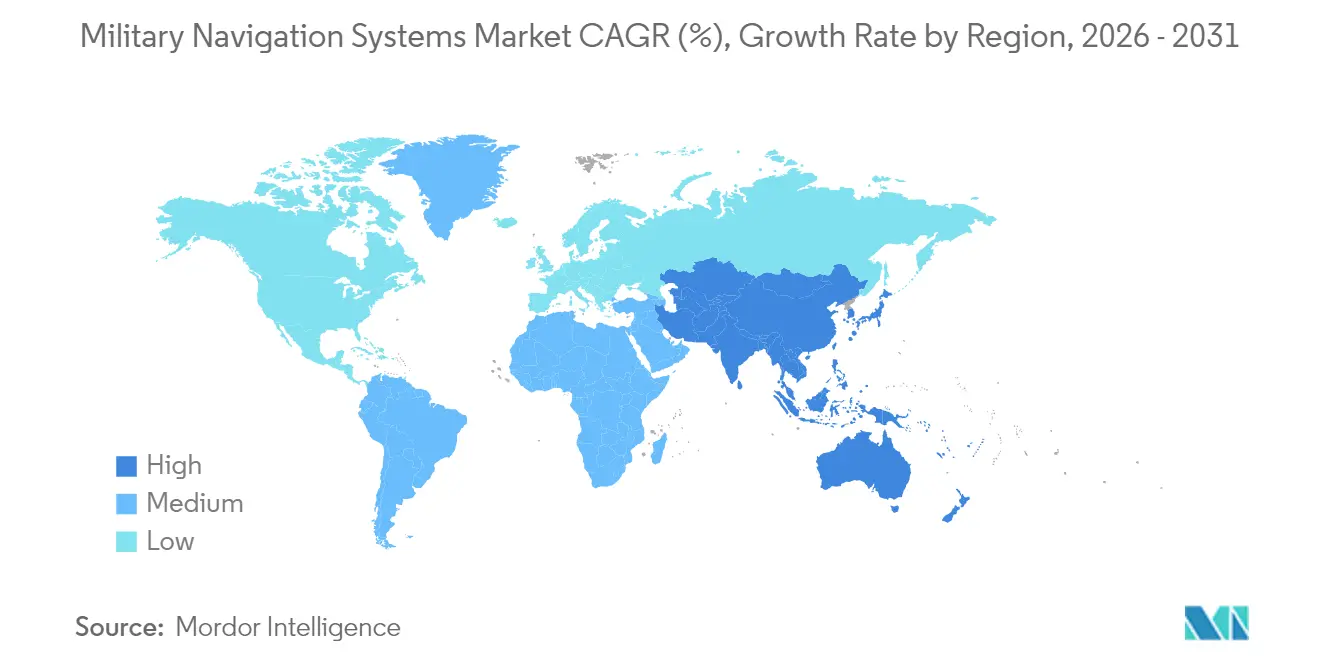
- 地域別では、北米が2025年の収益の38.25%を占め、アジア太平洋地域は北斗(BeiDou)、NavIC、QZSSの統合に牽引され、7.62%のCAGRで最も急速に成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自律型および無人軍事プラットフォームの導入拡大 | +1.4% | 世界全体、特に北米およびアジア太平洋 | 中期(2〜4年) |
| 耐妨害・耐スプーフィングGNSS航法システムの採用増加 | +1.3% | 欧州およびインド太平洋地域全体 | 短期(2年以内) |
| アジアおよび中東・アフリカにおける国防近代化支出の増加 | +1.5% | アジア太平洋中核、中東・アフリカへの波及 | 長期(4年以上) |
| 確実なPNT能力に関する政府の義務付け | +1.2% | 北米、欧州、インド太平洋同盟国 | 中期(2〜4年) |
| 量子技術およびMEMSベースの慣性航法技術の進歩 | +0.9% | 北米および欧州、アジア太平洋でのパイロットプログラム | 長期(4年以上) |
| 航法の耐障害性強化に向けた商用LEOベースPNTコンステレーションの活用 | +0.6% | 世界全体、北米および欧州での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自律型および無人軍事プラットフォームの導入拡大
水上艦艇、無人航空機(UAV)、ロボット地上車両は、オペレーターの入力なしに長時間にわたってセンチメートル級の測位精度を必要とします。米海軍のゴースト・フリート・オーバーロード試験では、72時間のGPS拒否環境下での運用に、視覚慣性オドメトリと統合された光ファイバージャイロが必要であることが実証されました。[1]米海軍、「ゴースト・フリート・オーバーロード自律水上艦プログラム」、navy.mil DARPAのスクワッドXロボットは、都市部の峡谷内での5メートル未満の精度に関する同様の要件を検証しました。徘徊型弾薬は意図的な電波妨害後も正確なコースを維持する必要があり、これにより調達は民生用GNSSボードから戦術グレードの慣性ユニットへとシフトしています。自律性が軍事航法システム市場全体で標準要件となるにつれ、コンパクトな筐体に低ドリフトセンサーを提供できるベンダーへの受注が増加しています。
耐妨害・耐スプーフィングGNSS航法システムの採用増加
電子戦(EW)戦術が高度化し、各国軍は受信機の強化を迫られています。ガリレオの認証済みOSNMAメッセージは、2024年に東地中海での民間航空に対するスプーフィング試みをブロックしました。[2]欧州宇宙プログラム機関、「ガリレオOSNMA耐スプーフィングサービス」、euspa.europa.eu GPS IIIの衛星は現在3つの周波数帯で暗号化Mコードを送信していますが、制御受信パターンアンテナを搭載した受信機のみが追加の20dBの耐妨害マージンを得られます。レイセオンとコリンズ・エアロスペースは戦闘機および装甲車両の改修市場を支配し、NovAtelは小規模な艦隊に二重周波数CRPAアンテナを提供しています。GPS、ガリレオ、GLONASS、北斗(BeiDou)を組み合わせたマルチコンステレーションチップへの移行は、敵対勢力が4つの周波数を同時に妨害しなければならない状況を作り出すことで耐障害性を高めています。
アジアおよび中東・アフリカにおける国防近代化支出の増加
ストックホルム国際平和研究所(SIPRI)は、2024年のアジア太平洋の国防予算が4.3%増加したと記録しており、インド、日本、韓国が独自の航法プログラムに資金を配分しています。インドのNavIC受信機はテジャス戦闘機とアルジュン戦車に搭載されており、日本の7衛星QZSSコンステレーションはインド太平洋全域でサブメーター精度のカバレッジを提供しています。サウジアラビアとアラブ首長国連邦(UAE)は、機密性の高いサプライチェーンを国内化するために慣性ユニットを共同生産しています。各コンステレーションが異なるコードと周波数を使用しているため、インテグレーターは複数の規格に対して機器を認証する必要があり、対応可能な需要は拡大する一方で、エンジニアリングの複雑性も増大しています。
確実なPNT能力に関する政府の義務付け
米国国防総省(DoD)は現在、重要プラットフォームがGPSなしで30日間機能することを要求しており、慣性システムをバックアップから主要な航法ソースへと格上げしています。NATOは加盟国にガリレオの暗号化公共規制サービスの採用を促し、英国はアクイラ計画の下で国家タイミングを保護するための独自の原子時計を支援しています。オーストラリアの国防見直しは、衛星とeLoran、量子慣性システムを組み合わせた多層アーキテクチャを求めています。これらの義務付けにより、より大型のバックアップセンサーを収容するためのアビオニクスの再設計が必要となり、ユニットコストが増加する一方で、電波妨害が発生した場合のミッション継続性が確保されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全・暗号化PNT技術に関する厳格な輸出規制 | –0.8% | 世界全体、北米および欧州で最も厳格 | 短期(2年以内) |
| 耐放射線電子部品の限られたサプライチェーンへの依存 | –0.6% | 世界全体、宇宙および弾薬セグメントで深刻 | 中期(2〜4年) |
| 歩兵用航法システムにおけるサイズ・重量・電力・コストの制約 | –0.4% | 世界全体、歩兵プログラムに影響 | 短期(2年以内) |
| 宇宙ベース航法インフラに対するサイバーおよび電子戦脅威の高まり | –0.7% | 東欧、インド太平洋、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
安全・暗号化PNT技術に関する厳格な輸出規制
国際武器取引規則(ITAR)はYコードGPS受信機および高精度慣性システムをカテゴリーXI品目に分類しており、ほとんどの輸出には米国国務省のライセンスが必要です。ワッセナー・アレンジメントの改正により、0.5°/時を超えるドリフト精度を持つセンサーが規制対象となり、アジアおよびアフリカへの多くの販売が阻まれています。[3]ワッセナー・アレンジメント、「デュアルユース輸出規制リスト2024年」、wassenaar.org EUはガリレオ公共規制サービス(PRS)ハードウェアに同様の規制を適用しています。ベンダーは、異なるファームウェアと監査済みサプライチェーンを持つ民生用と軍用の別々の生産ラインを運営する必要があり、これによりオーバーヘッドが増加し、適格な購入者のプールが狭まります。コンプライアンスリソースを欠く中小企業は、法的複雑性を乗り越えられる大手企業に市場を譲ることになります。
耐放射線電子部品の限られたサプライチェーンへの依存
マイクロチップとルネサスを筆頭とするごく少数のファウンドリのみが、宇宙および弾薬ペイロード向けの耐放射線(ラドハード)チップを製造しています。限られた生産能力は納期を延ばし、コストを引き上げ、衛星打ち上げを遅延させています。新興国は優先的なウェーハの確保に苦労しており、能力格差が拡大しています。同盟国政府は国内でのラドハード製造に資金を提供していますが、意味のある生産量は2028年以前には実現しない見込みです。それまでの間、生産のボトルネックがプラットフォームの展開を制約し、軍事航法システム市場の近期成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
宇宙アセットが次世代精度をリード宇宙セグメントは、ジャミング条件下でのタイミング精度を向上させる原子時計および量子センサーの導入を背景に、2026年から2031年にかけて7.44%のCAGRで成長すると予測されています。GPS IIIの宇宙船は、1日あたり1ナノ秒未満のドリフトを持つルビジウム標準を搭載しており、地上補強なしで精密攻撃を可能にします。欧州のガリレオ第2世代プログラムは、安定性が10倍向上した水素メーザーを導入しています。2025年における軍事ナビゲーションシステム市場シェアの40.85%を航空プラットフォームが占めていましたが、レトロフィットサイクルの成熟に伴い、その成長は緩やかになると予想されます。陸上車両は装甲車両ナビゲーションシステムおよびMEMS慣性計測装置を活用し、商業価格水準で1°/hのドリフトを実現しています。一方、海上艦艇は長時間の潜水航行のために光ファイバージャイロスコープとドップラー測程儀を組み合わせて使用しています。使い捨て弾薬には5,000米ドルから20,000米ドルの慣性計測装置が搭載されており、現在はシーンマッチングソフトウェアを統合することで、終末誘導時の衛星依存を低減しています。
無人航空機における電気光学支援慣性航法への関心の高まりが、需要をさらに多様化させています。米陸軍の将来垂直離着陸機プログラムは、GPSが利用できない場合でも精度を維持するセンサーフュージョン航空電子機器を規定しています。周波数共存に関する国際電気通信連合の規制が新しいコンステレーションの設計選択を左右し、DO-316規格は航空機受信機の耐ジャミング閾値を設定しています。これらの要因が相まって、航空および陸上フリートが軍事ナビゲーションシステム市場の設置済み収益の大部分を提供しながらも、宇宙システムがイノベーションの最前線であることを強化しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


用途別:
捜索救助が新たな勢いを獲得捜索救助(SAR)航法のユースケースは、2025年までに緊急ビーコンを返信リンク機能を持つ第2世代トランスポンダーに移行する義務付けに支えられ、2031年にかけて7.29%のCAGRで進展しています。指揮統制(C2)は2025年の支出の29.02%を維持しており、部隊調整における中心的な役割を反映しています。情報・監視・偵察(ISR)プラットフォームは、センサーデータを正確に地理参照するために継続的な三次元位置情報とナノ秒レベルのタイムスタンプを必要とします。目標指定システムは現在、意図的な電波妨害下での精度維持のために慣性航法と地形マッチングアルゴリズムを組み合わせています。人員救出、車列誘導、給油は規模は小さいながらも不可欠なサブセグメントであり、それぞれ異なる精度と可用性の要件を課しています。
都市部の峡谷での運用が二重周波数ビーコンの採用を促進しています。米国沿岸警備隊は、地形遮蔽にもかかわらず信号が衛星に届くことを確保するため、406MHzとガリレオE1で送信する二重周波数デバイスを選定しました。Lockheed MartinのJASSM-ER巡航ミサイルは目標指定の進歩を示しており、GNSSフィードなしで飛行最終100kmにおいて赤外線シーンを保存されたマップと照合します。ソフトウェア定義マルチバンド受信機を搭載した指揮統制無線機は、最も妨害の少ないコンステレーションを動的に選択し、リアルタイムの状況認識を維持します。
コンポーネント別:
ソフトウェアが価値の中心として台頭ハードウェアは2025年の収益の69.15%を占めましたが、AI駆動のセンサーフュージョンが性能の上限を引き上げるにつれ、ソフトウェアは7.78%のCAGRで成長軌道にあります。Collins AerospaceのTruNetスイートは、カルマンフィルターを通じてGNSS、慣性、レーダー高度計のストリームを融合し、電波妨害下でも5メートルの精度を維持します。較正とライフサイクルサポートをカバーするサービスも並行して成長しており、特に性能ベースのロジスティクス契約がベンダーに可用性リスクを移転する場合に顕著です。
機械学習(ML)モデルは現在、地形、気象、電子戦序列の入力を使用してGNSS障害を予測し、先制的なマップダウンロードや慣性のみのモードをキューに入れます。BAE SystemsのNAVSOPは、携帯電話タワーやWi-Fiホットスポットからの機会信号を活用して10メートルの市街地精度を達成し、衛星の必要性を排除しています。Vector Atomicのドリフトフリー冷却原子ジャイロスコープは、GPSなしで数ヶ月間の潜水艦哨戒を約束しています。一方、Honeywell International Inc.のHGuideは平均故障間隔40,000時間の保証付きで出荷されており、サービスラップ型製品への推進を反映しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米軍事ナビゲーションシステム市場
北米は2025年の収益の38.25%を占めており、米国国防総省(DoD)がPNT近代化に年間1.8 ビリオン 米ドルを投資し、GPS IIIの打ち上げ、Mコード受信機の展開、および量子慣性研究に資金を提供している。カナダはCF-18の航空電子機器および北極の船舶に次世代受信機を後付けするため、5億カナダドル(3億7,000万米ドル)を投じており、高緯度における信号劣化を軽減する。メキシコの需要は哨戒ドローンおよび沿岸艦艇に限定されており、強化された民間用受信機を使用している。
アジア太平洋軍事ナビゲーションシステム市場
アジア太平洋地域は7.62%のCAGRで成長しており、世界で最も高い成長率を記録している。中国は人民解放軍(PLA)の全プラットフォームにBeiDou(北斗)の搭載を義務付けており、インドは戦闘機、装甲車両、および空母にNavICを統合している。日本の7衛星からなるQZSS(準天頂衛星システム)コンステレーションはサブメーター精度の補強を提供し、韓国のKPS(韓国測位システム)は2027年までの地域的自立を目指している。オーストラリアの多層的PNTドクトリンは衛星、eLoran、および量子センサーを組み合わせており、インド太平洋全域に影響を与えている。
欧州・中東・アフリカおよび南米軍事ナビゲーションシステム市場
欧州はガリレオコンステレーションの恩恵を受けているものの、調達の断片化とう課題に直面している。フランスはラファール戦闘機にSafranの慣性装置を採用し、ドイツはユーロファイターにHoneywellを採用しており、艦隊横断的なスケールメリットが制限されている。中東は精密打撃兵器の拡充を進めており、サウジアラビアのTHAAD購入にはMコード受信機が含まれ、アラブ首長国連邦はSafranと共同で慣性ユニットを開発している。アフリカは依然として黎明期にあり、南アフリカが基本的なIMU(慣性計測装置)を生産しているものの、サハラ以南の大半の軍は民間用GNSS機器を運用している。ブラジルは南米をリードしており、植生による信号減衰が生じるジャングル任務向けにスーパーツカノ航空機のアップグレードを進めている。

規制環境
軍用航法システムは、確実なPNTポリシーおよびデュアルユース輸出管理によって形成される、厳しく管理された規制環境の中で運用されている。米国では、ナビゲーション戦およびPNT管理に関する国防省指針(DoDI 4650.06)がジャミングおよびスプーフィングに対する耐性要件を推進し、一方で宇宙政策指令7号(Space Policy Directive-7)は安全で耐性のある衛星ベースPNTの役割を正式化し、近代化が進む中でMコード統合を強化している。これらの指令は、プラットフォームのアップグレードや新規調達に関するプログラムレベルの準拠チェックポイントに反映され、暗号化信号、制御受信アンテナ、耐性のあるタイミングが調達基準となっている。
国境を越えた販売および技術移転は、ITARおよびEARの分類決定、さらには高性能慣性センサーに関するワッセナー・アレンジメントの閾値やガリレオPRS関連機器に関するEU規制などの同盟国の輸出管理体制によって、さらに制約を受けている。2026年1月の米国輸出管理規則(Export Administration Regulations)に関する連邦公示(Federal Register)の更新は、信頼できるパートナーとの一定のUAVカテゴリーについてライセンス経路が変化し得ることを示しているが、安全なPNT技術は依然として機密性が高く、コンプライアンス負荷の大きい分野である。標準の面では、NISTの2026年版基盤的PNTプロファイル(NIST IR 8323r2)の更新により、PNT利用における任意のサイバーセキュリティの観点が追加され、軍事およびデュアルユースの航法展開における安全な統合、監視、異常検知の必要性が強化されている。
バリューチェーン分析
バリューチェーンは、GNSSチップセットや安全モジュール、高性能慣性センサー(FOG、DFOG、および新興の量子/MEMS)、タイミング装置、耐妨害アンテナ(CRPAアレイを含む)、宇宙およびミサイル用途向け耐放射線電子機器など、厳しく管理された上流のコンポーネントから始まる。専門センサーメーカーは、組み込みGPS/INSユニットや耐性のある航法モジュールを構築するサブシステムプロバイダーに供給し、それらはプライムおよびプラットフォームOEMによって航空機、陸上車両、艦艇、宇宙ペイロード、弾薬に統合され、その後ライフサイクル全体を通じて校正、維持、ソフトウェア更新が行われる。近年の調達パターンは信頼できる自国内サプライチェーンを重視しており、AUKUSに整合した調達や、監査されたファームウェアおよび構成管理が、防衛プログラムにおけるサプライヤーの適格性をますます形成している。
ミッドストリームの活動はシステム統合と認証に集中しており、マルチコンステレーションGNSSと慣性の融合、Mコード対応受信機統合、オープンアーキテクチャインターフェースが主要な差別化要因となっている。市場ではまた、プライムと専門PNTサプライヤー間のより直接的な連携も見られ、防衛車両プログラムが専門ベンダーから戦略級INSを調達する例(例えば、ラインメタル車両プログラムがアドバンスト・ナビゲーションおよびエグザイル(Exail)から供給を受けている)に反映されている。ダウンストリームでは、国防省および軍種が依然として支配的な購入者であり、長期間にわたる近代化・改修サイクルの下でプラットフォームプライムを通じて購買することが多く、一方でサービス収益はデポ校正、ナビゲーション戦テスト、性能ベースロジスティクスを通じて成長している。チェーン全体を通じて、耐放射線コンポーネントの限られた供給可能性と輸出管理コンプライアンスの負荷がリードタイムを形成し続けており、適格な供給が競争優位性となっている。
競合状況
上位5社のベンダーは2024年の世界市場において顕著な市場シェアを保有しており、軍事航法システム市場内での適度な集中度を示しています。Northrop Grumman CorporationのLN-251光ファイバージャイロスコープは、0.001°/時のドリフトで潜水艦および戦略ミサイルのニッチ市場を支配しています。Honeywell International Inc.は社内MEMSファブリケーションを活用して、30機種以上の航空機タイプにコスト効率の高いHGuideユニットを供給し、欧州の競合他社を下回る価格を実現しています。Safran SA、Thales Group、Collins Aerospaceは欧州プログラムの基盤を担い、そのソフトウェア定義型製品はサードパーティのセンサーフィードをますます受け入れるようになっています。
スタートアップ企業が価値の源泉を再形成しています。Vector Atomicの冷却原子センサーはドリフトを完全に排除しますが、規模に達するには5万米ドル以下に価格を下げる必要があります。BAE SystemsのNAVSOPは地上の機会信号がGNSSを補完できることを実証していますが、グローバルマッピングは依然として課題です。Xonaの近日公開予定のLEOコンステレーションは、屋内および高密度都市部への到達を可能にする暗号化PNTを約束し、Q-CTRLは量子制御ファームウェアを既存企業にライセンス供与し、技術の普及を加速させています。
システムインテグレーターは独自ハードウェアからオープンアーキテクチャソフトウェアへと軸足を移しています。Collins AerospaceのTruNetは商用プロセッサ上で異種センサー入力を受け入れ、プラットフォームビルダーがアビオニクスラックを再設計することなくサプライヤーを交換できるようにしています。耐妨害アンテナと耐放射線チップ供給においてホワイトスペースの機会が残存しており、専門企業は絶対的な取引量が少ないにもかかわらずプレミアムマージンを確保しています。
軍事航法システム産業のリーダー企業
Northrop Grumman Corporation
Safran SA
Honeywell International Inc.
Thales Group
RTX Corporation
- *免責事項:主要選手の並び順不同
軍事ナビゲーションシステム市場
- Northrop Grumman Corporation
- Honeywell International Inc.
- Safran SA
- Thales Group
- RTX Corporation
- Elbit Systems Ltd.
- Lockheed Martin Corporation
- L3Harris Technologies, Inc.
- BAE Systems plc
- Garmin Ltd.
- KVH Industries, Inc.
- CMC Electronics Inc.
- GE Aerospace (General Electric Company)
- Israel Aerospace Industries Ltd.
- Kongsberg Gruppen ASA
- Moog Inc.
- Anschütz GmbH
- Q-CTRL Pty Ltd.

市場機会と将来展望
確実なPNT要件は、GNSS(近代化された信号を含む)、慣性航法、非衛星型代替手段をオープンインターフェース内で組み合わせたモジュール式・マルチソース航法パッケージのための余地を生み出している。GPS代替手段に関するGAOの評価およびDoDのPNT科学技術ロードマップの方向性に反映される、補完的PNTソースに対する国防省の注力は、単一の信号に依存するのではなく、多様な入力を用いて位置と時刻を相互検証する解決策への需要を後押ししている。同時に、MOSAのような義務化されたオープンアーキテクチャアプローチや、全ソース位置・航法(ASPN:All-Source Positioning and Navigation)イニシアチブを含む現行の国防省相互運用性の取り組みは、コンポーネントおよびソフトウェアプロバイダーが標準化されたデータメッセージングに接続し、新しいセンサーやアルゴリズムをより迅速に統合できる余地を生み出している。
短期的な機会は、電磁的競合環境に関連した具体的な支出および近代化の取り組みによって強化されている。2026年7月、米空軍はGPS干渉の増加に対応して、航法の代替手段に4,970万米ドルを投じることを約束し、旧来の受信機を超えた耐性ある航法への調達需要を示している。NISTの更新されたPNTプロファイル指針に支えられたサイバー耐性のあるPNT統合への関心の高まりも、航法性能に監視、異常検知、安全な更新経路を組み合わせるベンダーに有利に働いている。米国外では、自国GNSSプログラムおよび暗号化サービス(ガリレオPRSなど)の拡大が、マルチコンステレーション・マルチ標準受信機の統合・認証作業を拡大させ、拡張性があり輸出規制に準拠した製品ラインおよび現地産業参加モデルへの需要を高めている。
Recent Industry Developments in 軍事ナビゲーションシステム市場
- 2026年6月:エグザイル(Exail)は、GNSSが競合する沿岸環境における水陸両用作戦向けの慣性航法システム「Advans Vega SL」を発表した。信頼できる衛星信号がない状況での連続的な位置測定に焦点を当てた本製品は、ジャミングや地形マスキングが一般的な海軍・海洋任務を支援し、高性能海上INSソリューションの対応可能市場を拡大している。
- 2025年11月:ハネウェルは、Mコード対応の軍用航法ソリューションについて米国政府の認可を取得した。この承認により、ハネウェルは安全なGPS信号を必要とする近代化プログラムにおける地位を強化し、Mコード対応ユーザー装備への移行を進める旧世代の艦隊・機体群のアップグレード経路を加速させる。
- 2024年6月:エグザイルは、ラインメタルとの契約を締結し、ドイツ陸軍のCaracal 4x4車両向けにFOGベースの慣性航法システム「Advans Ursa」1,004基を供給することとなった。この大規模な地上車両向け受注は、GNSS障害時にも航法性能を維持するために、より高性能な慣性ソリューションを採用する戦術プラットフォームへの移行を浮き立たせている。


軍事ナビゲーションシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、通常環境および競合環境下でのナビゲーションを可能にするハードウェア、ソフトウェア、および関連サービスを含む、防衛プラットフォームおよびミッション全体にわたる位置、航法、タイミングの決定に使用される軍事ナビゲーションシステムから生み出される収益を対象としています。
対象除外範囲:製品が軍事用途向けに調達・設定されている場合を除き、一般消費者向けナビゲーションデバイスおよび純粋に民間向けのナビゲーションインフラは除外します。
セグメンテーション概要
- プラットフォーム別
- 航空
- 陸上
- 海上
- 宇宙
- 弾薬およびミサイル
- 用途別
- 指揮統制(C2)
- 情報・監視・偵察(ISR)
- 目標指定および誘導
- 捜索救助(SAR)
- その他
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦(UAE)
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に需要の境界を設定し、モデルの初期構築に使用されました。公開されている防衛予算文書および調達リリース、NATOおよび同盟国の能力ロードマップ、関連する電子機器および防衛装備品フローに関する政府の貿易・税関統計を活用しました。軍事航空のコンテキストが重複する国際民間航空機関などの情報源、慣性センサーおよびGNSS耐性に関する査読済み学術誌、ならびにナビゲーション関連の出願および設計方向を追跡するための特許データベースを使用することで、技術的な根拠を強化しました。
供給側については、年次報告書、10-K形式の提出書類、投資家向けプレゼンテーション、および信頼性の高い防衛・航空宇宙専門誌を精査し、プログラムのタイミングと価格動向を把握しました。一部のケースでは、企業財務情報、ニュースおよび財務データ、防衛契約・入札追跡、特許検索の深度について、公開情報を相互確認するためにサブスクリプションデータベースを使用しました。これらのデスクリサーチ情報源は例示的なものであり、網羅的ではなく、分析中のデータ収集、検証、および明確化のために他の多くの公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、航空、地上、海上、宇宙、および誘導弾薬ナビゲーションに関与するプログラムレベルの利害関係者、インテグーター、コンポーネントスペシャリスト、および下流ユーザーとのインタビューおよび構造化アンケートに重点を置きました。これらの対話を通じて、ナビゲーションシステムの販売として計上されるものと隣接する電子機器との区別を確認し、防衛調達が活発な主要地域における価格設定、レトロフィット強度、およびサービスアタッチ率の妥当性を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:14% | アジア太平洋:47% |
| 中位層:48% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ:19% |
市場規模算定と予測
市場規模は、防衛調達および近代化活動をナビゲーション支出の対象プールに変換し、プラットフォームおよびアプリケーション別に分割するトップダウンアプローチを用いて構築されました。軍事ナビゲーション需要はプログラムサイクルに連動して動くため、航空機およびヘリコプターのアップグレードサイクル、装甲両および海軍艦隊の近代化タイムライン、誘導弾薬の調達量、ならびにナビゲーションサブシステムが組み込まれた衛星および宇宙ペイロードの活動などの指標を追跡しました。インプットの形成には、GNSS支援ソリューションと慣性または統合ナビゲーションの間の混合シフト、耐ジャミングおよび確実なPNT機能の普及率、ならびに納入に付随する典型的なサービスおよびサポートシェアも使用しました。
結果は、サンプリングされたプラットフォーム数に典型的な搭載率と平均販売価格を乗じ、サプライヤーおよびインテグレーターの収益エクスポージャー声明と照合する選択的なボトムアップ近似によって裏付けられました。機密プログラムの公開数量が不足している場合は、予算明細項目や納入スケジュールなどの代理変数を使用し、インタビューに基づく範囲で調整しました。予測は、防衛予算見通し、調達サイクルの長さ、および予想される平均販売価格の推移に連動したシナリオ分析を用いて構築され、変数がタイミングと混合に関する専門家のコンセンサスと一致した後にのみ最終的な曲線が認されました。
データ検証と更新サイクル
検証は、1つのデータストリームが合計値を過度に左右しないよう、複数のチェックを通じて実施されました。プラットフォームの納入・アップグレード数、地域の防衛支出の方向性、プログラム受注活動などの独立したシグナルと出力を比較し、承認前に大きな差異を調査しました。データポイントに不整合が見られた場合は、対象範囲の境界を再確認し、それが単発契約、複数年にわたる受注、または価格の外れ値であるかどうかを確認するために関連するインタビュー対象者に再連絡しました。
レポートは年次で更新され、主要な調達発表、ナビゲーション耐性に影響を与える政策変更、または顕著な為替・インフレの動向など、重要なイベントが発生した場合には中間更新が行われます。最終納品前に最新のレビューパスが実施され、公開された数値が最新の公開情報および一次フィードバックを反映するようにしています。
Mordor Intelligenceの軍事ナビゲーションシステム市場規模と他の公表推計との比較
軍事ナビゲーションシステム市場規模が公表元によって異なるのは通常のことであり、各公表元がナビゲーションとして計上する範囲の線引きが異なり、基準年や価格ロジックも異なるためです。為替レートのタイミング、インフレの取り扱い、サービスやレトロフィット作業が計上されるかどうかによって、テーマが同じように見えても最終的な数値が変わる可能性があります。
本調査では、特に複数年にわたる防衛プログラムにおいて、仮定がどの程度の頻度で更新されるか、および平均販売価格がどのように段階的に引き上げられるかが、最も大きな影響を与えています。これは特に、契約が1年に受注されても数年にわたって納入される場合に顕著です。通貨換算のタイミングおよびプラットフォームサブシステムの分類方法(ナビゲーション対隣接ミッション電子機器)も重要であり、これらのチェックは例外レビューを伴う年次サイクルで更新されています。これが、Mordor Intelligenceが古い価格ポイントや広範なシステム定義に依存する推計とは異なる結果を示す場合がある理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.97 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 12.83 ビリオン 米ドル(2024年) | より古い基準年と長い予測期間を使用しており、プラットフォームの分類体系とコンポーネントの境界がより広範に見え、ナビゲーション固有のサブシステムと並んで隣接する戦闘電子機器を取り込む可能性があります。 |
| 市場調査会社B | 2.10 ビリオン 米ドル(2024年) | 特定のプラットフォームまたはソリューションカテゴリに限定した狭い対象範囲を適用している可能性が高く、ナビゲーションがプラットフォームサブシステム全体にわたって計上される場合に捕捉される主要な誘導弾薬、宇宙、またはサービス収益を除外している可能性があります。 |
この比較は、タイミングと境界の選択がギャップの大部分を説明しており、単に異なる成長仮定によるものではないことを示しています。対象範囲を明確に定義されたプラットフォームおよびアプリケーションに結び付け、繰り返し可能なチェックで価格および通貨インプットを更新することで、最終的な数値は年々同じ需要シグナルに追跡可能な状態を維持しています。


レポートで回答される主要な質問
2026年の軍事航法システム市場の規模はどのくらいですか?
2026年時点で129億7,000万米ドルと評価されており、6.79%のCAGRを反映して2031年までに180億1,000万米ドルに達すると予測されています。
最も急速に拡大しているプラットフォームタイプはどれですか?
宇宙ベースの航法ペイロードは、新しいGPS IIIおよびガリレオ衛星への原子時計および量子センサーの採用により、7.44%のCAGRで成長しています。
アジア太平洋の需要が加速している理由は何ですか?
地域の国防予算が米国GPSへの依存を低減するために北斗(BeiDou)、NavIC、QZSSの統合に資金を提供しており、同地域で7.62%のCAGRを推進しています。
将来の調達を再形成している技術トレンドは何ですか?
GNSS、慣性、機会信号を組み合わせるAI対応センサーフュージョンソフトウェアが価値をソフトウェアセグメントへとシフトさせており、7.78%のCAGRで成長しています。
輸出規制はベンダー戦略にどのような影響を与えていますか?
ITARおよびワッセナー規則により、企業は民生用と軍用の別々の製品ラインを維持することを余儀なくされ、コンプライアンスコストが増加し、購入者プールが狭まっています。
最終更新日:



