
中東・アフリカ電気自動車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
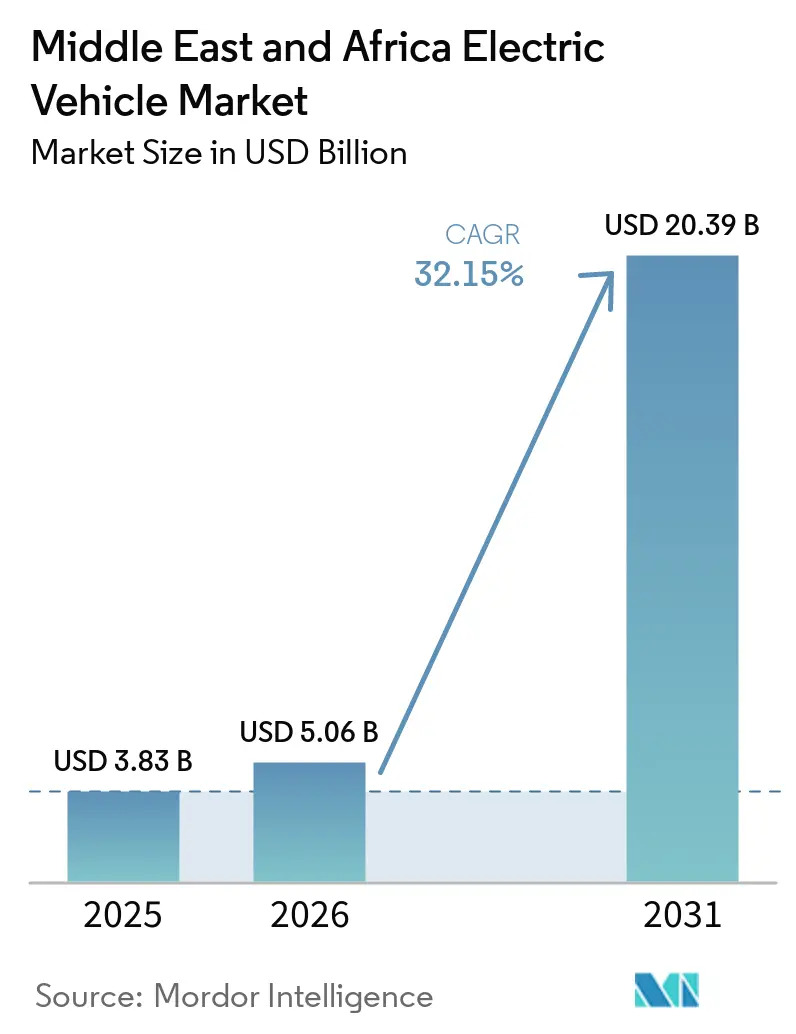
| 基準年の市場規模 (2025) | 3.83 十億米ドル |
| 市場規模 (2026) | 5.06 十億米ドル |
| 市場規模 (2031) | 20.39 十億米ドル |
| 成長率 (2026 - 2031) | 32.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ電気自動車市場分析
中東・アフリカの電気自動車市場規模は2025年に38億3,000万米ドルと評価され、2026年の50億6,000万米ドルから2031年までに203億9,000万米ドルへと、予測期間(2026年〜2031年)においてCAGR 32.15%で成長すると推定されています。政府系ファンドは数十億ドル規模の資金を国内生産エコシステムへ配分しており、石油輸出国は豊富な太陽光資源を活用して充電コストを低下させ、グローバルな完成車メーカー(OEM)を誘致しています。拘束力のある脱炭素化義務、バッテリーコストの低下、公共の急速充電コリドーの展開が需要モメンタムを強化する一方、中古内燃機関(ICE)輸入車は短期的な逆風として残っています。乗用車が最も広範な既存基盤を保持しているものの、石油・ガス事業者による大規模電動化入札が増加する中、商業フリートが増分需要を牽引するようになっています。エネルギー大手と自動車メーカーとの戦略的パートナーシップ、および高温気候に対応したバッテリー熱管理技術の革新が、同地域を極端な熱環境における電気自動車性能の技術テストベッドとして位置づけています。
主要レポート要点
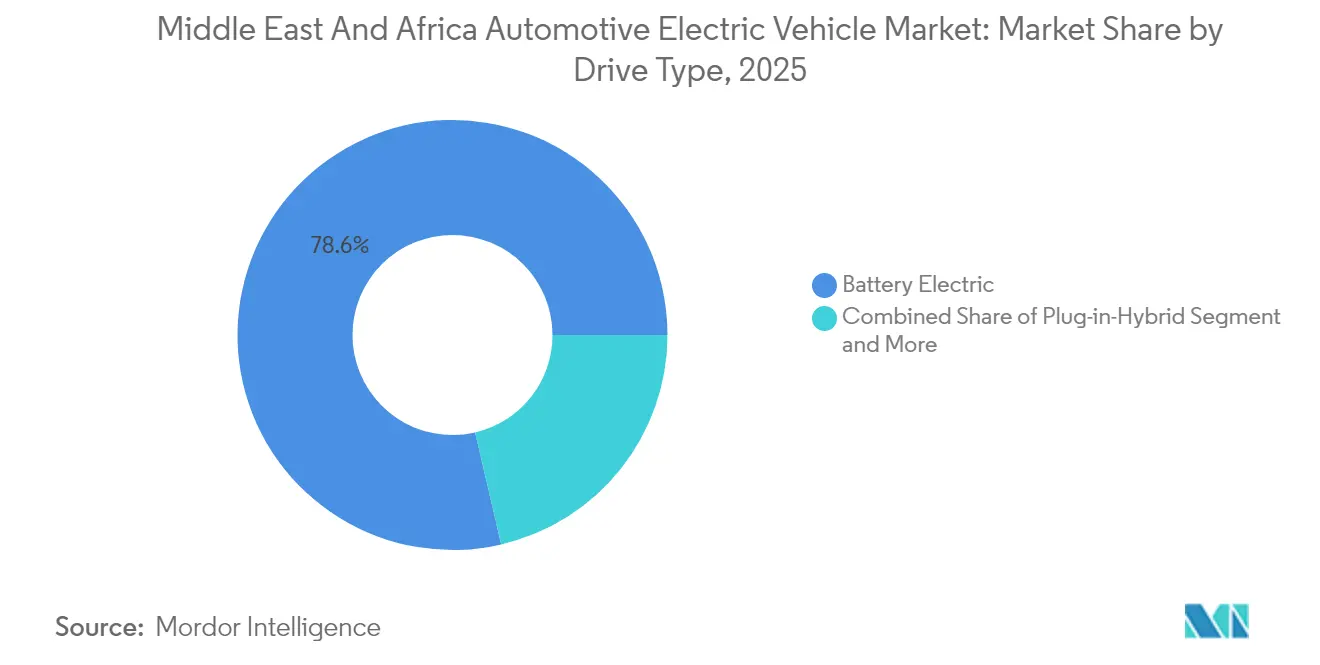
- 駆動タイプ別では、バッテリー電気自動車(BEV)が2025年の中東・アフリカ自動車電気自動車市場シェアの78.64%を占めており、燃料電池モデルは2031年にかけてCAGR 35.90%で進展すると予測されています。
- 車両タイプ別では、乗用車が2025年の中東・アフリカ自動車電気自動車市場シェアの64.05%を占めており、中型・大型商用車は2031年にかけてCAGR 35.05%で拡大すると見込まれています。
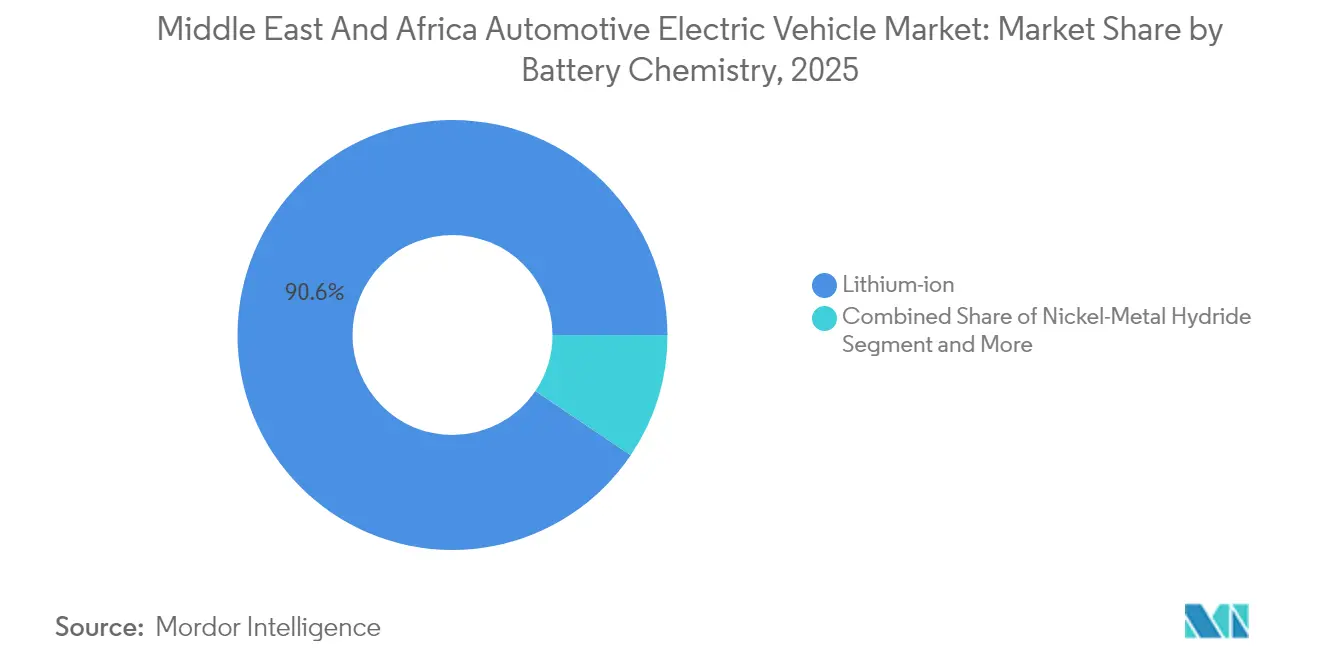
- バッテリー化学別では、リチウムイオンが2025年の中東・アフリカ自動車電気自動車市場シェアの90.55%を占めており、「その他」の化学は2031年にかけてCAGR 39.40%という最速成長が見込まれています。
- 充電レベル別では、7kW未満のAC設備が2025年の中東・アフリカ自動車電気自動車市場シェアの50.62%を占めて首位となっており、22kW超のDC急速充電器は予測期間中にCAGR 38.95%で成長すると見込まれています。
- 国別では、UAEが2025年の中東・アフリカ自動車電気自動車市場シェアの32.20%でトップとなっており、サウジアラビアは2026年〜2031年においてCAGR 32.10%という最高成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 脱炭素化義務とICE禁止 | +8.2% | GCC、エジプト、南アフリカ | 中期(2〜4年) |
| DC急速充電コリドーの展開 | +6.3% | サウジアラビア、UAE、モロッコ | 中期(2〜4年) |
| 電気自動車輸入補助金とゼロ関税 | +5.7% | UAE、サウジアラビア、カタール、オマーン | 短期(2年以内) |
| バッテリーコストの低下と航続距離の延長 | +4.9% | グローバルからMENAへの波及 | 長期(4年以上) |
| 太陽光余剰と低料金充電 | +4.4% | MENAおよびサブサハラアフリカ | 長期(4年以上) |
| 石油・ガスフリートの電動化 | +3.8% | サウジアラビア、その他GCC加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府の脱炭素化義務とICE禁止目標
湾岸協力会議(GCC)加盟国は電動モビリティ割当を国家開発アジェンダに組み込んでおり、OEMの投資判断を固定する需要の下限を形成しています。サウジアラビアのビジョン2030はリヤドの車両の30%を2030年までに電気自動車にすることを義務付けており、UAEの連邦戦略は2050年までに電気自動車比率を50%にすることを目標としています[1]。これらの指令は公共調達をゼロエミッションモデルへと向け、民間部門のフリート転換を促進し、域内越境貿易を容易にする湾岸標準化機構(GSO)規則の下で認証を標準化しています。モロッコは2026年までに2,500基の充電ポイントを義務付けており、確固とした政策がインフラのスケールアップを加速させることを示しています。拘束力のある目標はCOP28のコミットメントと連動し、投資家に長期サイクルの視認性を与え、初期需要の変動を補完しています。
公共DC急速充電コリドーの急速展開
都市間急速充電コリドーは電気自動車を都市内の移動手段から地域全体のモビリティオプションへと転換します。EVIQのリヤド〜カシーム幹線道路上の旗艦150kWサイトは高速道路での実行可能性を示し、王国内の最も利用頻度の高い10本の幹線道路への展開を予告しています。並行して、UAEは2030年までにアブダビ全域に70,000基の公共充電器を整備し、ドバイは2025年までに1,000サイトを目標とすることで、首長国内の航続距離不安を事実上解消しています[2]。モロッコの計画はカサブランカ、ラバト、タンジェを再生可能エネルギー駆動のDCユニットで結び、30分未満の充電停車を提供します。ナイジェリアの2025年における西アフリカ最大規模の組立充電ハブの開業は、インフラマップをフロンティア市場にまで拡大します。コリドー密度は商業車両の稼働時間を大幅に向上させ、ジェベルアリ港などの港湾に接続する貨物事業者の電動化を後押しします。
昼間太陽光発電余剰が超低コスト充電料金を促進
MENAの一部地域ではすでに均等化太陽光コストがkWhあたり0.02米ドルを下回っており、昼間の発電余剰がガソリン換算1リットルあたり0.10米ドル未満の充電料金への道を開いています。サウジアラビアは2030年までに58.7GWの再生可能エネルギーを目標とし、太陽光ピークを職場充電需要と一致させています[3]。モロッコの再生可能エネルギーを背景とするタンジェ〜ケニトラ自動車ゾーンは、自動車工場と充電スタンドを同一グリッドから供給し、化石燃料に連動した価格変動を排除しています。ヨルダンとイスラエルにおける車両グリッド接続(V2G)プログラムは現在、夕方のピーク時に遊休バッテリーストレージを収益化し、フリートのビジネスケースを強化する補助収益源を生み出しています。
石油・ガスフリート電動化の公約が大口注文を解放
炭化水素生産者はサステナビリティを資本計画にますます組み込むようになっており、地元の組立ラインを正当化する予測可能な数千台規模の購買注文を生み出しています。AramcoによるHORSE Powertrain Limitedの10%取得(74億ユーロ、81億米ドル相当)はハイブリッドおよびバッテリー電気自動車への転換を促進します[4]。サウジアラビアの水素パイロットプロジェクトは、製油所クラスターにサービスを提供する燃料電池トラックへとビジネスケースを拡大しています。ADNOC、ENOC、Sonangolによる同様の公約は、地域の対象フリートプールを乗用車の域を超えて拡大しています。これらのエンタープライズ契約はOEMの投資回収期間を短縮し、サウジアラビアのCeer Motors、トルコのTogg A.S.、現代自動車とPIFによるキング・アブドゥッラー経済都市工場の損益分岐点を下げています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期価格と融資の弱さ | -4.8% | アフリカ、低所得MENAマーケット | 短期(2年以内) |
| 安価な中古ICE輸入車 | -3.7% | アフリカ、MENAへの波及 | 長期(4年以上) |
| 高温気候向けEVモデルの限定性 | -3.2% | GCC諸国、北アフリカ | 中期(2〜4年) |
| グリッドの信頼性低下と充電器のダウンタイム | -2.9% | サブサハラアフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期車両価格と消費者向け融資の限定性
バッテリーが安価になってもなお、購入価格プレミアムは低所得セグメントにおける大衆市場への普及を阻んでいます。エジプトの電気自動車シェアは新車販売のわずか0.1%にとどまっており、これは分割払いプランの欠如と、購入者を為替レートの変動にさらす外貨建て支出によるものです。中古輸入車の証券化に慣れた従来の貸し手は電気自動車市場ローンの残存価値基準を持たず、金利スプレッドを拡大させています。サブサハラアフリカでは、マイクロファイナンスの仕組みが四輪車購入ではなく二輪タクシーを対象としており、OEMにとってのスケール経済のさらなる停滞をもたらしています。
安価な中古ICE輸入車の流入がEV需要を損なう
アフリカの流通フリートの85%は、排出規制が厳しい国々から輸入された中古ICE車両で構成されており、新しい電気自動車を値崩れさせる低価格の代替品を維持しています[5]。ナイジェリアやベナンのような市場では車齢上限の施行が緩く、ディーゼル車の流入が長引き、政策主導の電動化シグナルを弱めています。この飽和状態は新モデルの残存価値予測を圧縮し、リースおよびローン商品設計を複雑にしています。また、規制の断片化が廃棄物処理やリサイクル基準の統一を妨げ、高排出車両の越境を許し、電気自動車市場が約束する大気質改善効果を希薄化させています。ケニアとガーナの政策立案者は輸入車齢上限の強化を始めていますが、施行能力は依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動タイプ別:
バッテリー電気自動車が優位性を確立バッテリー電気自動車(BEV)は2025年の電気自動車市場シェアの78.64%を占め、同地域が完全電動ドライブトレインを好む傾向を裏付けており、プラグインハイブリッドの燃料税の複雑さを回避しています。BEVの魅力はシンプルなメンテナンスと、ショッピングモール、空港、工業団地における目的地充電器の展開から生まれています。このセグメントの堅調なマージン構造はTesla Inc.、BYD Co. Ltd.、Zhejiang Geely Holdingを直接消費者向け販売ポータルの立ち上げへと誘引し、従来のディーラーシップを迂回しています。
フリート事業者は夜間のデポ充電のためにBEVを採用し、昼間の業務中断を削減しています。燃料電池電気自動車(FCEV)はサウジアラビアがその産業コリドー周辺にグリーン水素充填ノードを展開するにつれ、2031年にかけてCAGR 35.90%を記録し、長距離輸送への可能性を強調しています。一方、プラグインハイブリッドはグリッドの信頼性が低い地域で航続距離の安心感を提供する過渡的な存在にとどまっています。駆動タイプの組み合わせはインフラの成熟度を反映しており、都市部のGCCではBEVが優勢で、砂漠の貨物ルートに沿って燃料電池が台頭しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
車両タイプ別:
商業フリートがシェアモメンタムを獲得乗用車は2025年の売上高の64.05%を占めましたが、中型・大型商用車は法人調達チャネルにおける電気自動車市場規模を拡大しながら、2031年にかけてCAGR 35.05%で上回ると予測されています。油田サービストラックと最終配送バンは日々の走行距離が高く、燃料節約とカーボン監査のメリットを拡大します。ジェッダ自由区の物流企業は現在、港湾当局の排出規制を遵守するため入札で電気モデルを指定しています。カイロとケープタウンにおけるバス電動化パイロットは増大する公共交通への需要を示す一方、ライドヘイリング事業者は都市中心部のクリーンエア義務を満たすために小型ハッチバック電気自動車を展開しています。OEMは地域に適合したペイロード定格、強化されたキャビンHVAC、および未舗装路向けの強化サスペンションで対応しています。商業用途の増大に伴い、トラックボディ、バッテリーエンクロージャー、テレマティクスサービスがすべて国内調達可能なため、サプライチェーンのローカライゼーションが深まっています。
バッテリー化学別:
リチウムイオンが新興代替品の中でも優位性を維持リチウムイオン技術は2025年の販売の90.55%を占め、成熟したサプライチェーンと有利なエネルギー密度対コスト比を背景に現在の電気自動車市場規模を支えています。モロッコの急成長する正極材料クラスターとUAEを拠点とするセルパックアセンブラーはリードタイムを短縮し、輸入関税を削減しています。しかし、ナトリウムイオンとリチウム・鉄・マンガン・リン酸(LFMP)化学は勢力を拡大しており、2031年にかけて「その他」カテゴリーにおいてCAGR 39.40%を牽引しています。これらの化学はコバルト依存度を低減し、湾岸の夏の熱に対して優れた耐熱性を発揮するため、材料変動を削減しようとするOEMの野心と一致しています。南アフリカとバーレーンにおけるリサイクル能力の拡張はニッケルとマンガンの回収を目指し、循環型エコシステムを支援しています。ニッケル水素バッテリーはコストが最優先される、特に北アフリカの低所得フリートにおけるハイブリッドニッチで継続して使用されています。全体として、化学の多様化はサプライセキュリティリスクを低下させ、国内研究開発投資を促進しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
充電レベル別:
急速充電の急増が都市間実用性を強化7kW未満のACユニットは2025年の設置基盤の50.62%を占め、電気自動車市場の初期普及段階における自宅ガレージと職場充電の優位性を反映しています。しかし、22kW超のDC急速充電器は政府が幹線道路コリドーを共同資金調達するにつれ、2031年にかけてCAGR 38.95%が見込まれています。サウジアラビアの5,000基の高出力プラグの計画は砂漠のギャップを埋め、港湾と内陸ドライドックの間でトラックを中継します。新興のメガワットスケールシステムは大型リグをサポートし、充電のダウンタイムを義務付けられたドライバー休憩時間に圧縮します。ソーラールーフキャノピーとグリッドストレージバッテリーはピーク時の需要を相殺し、統合されたエネルギーモビリティビジネスモデルを実証しています。セミ急速AC(7〜22kW)は滞在時間が8時間未満の郊外のモールとフリートデポを橋渡しします。充電ミックスの進化はこのようにして、ユーザーセグメント全体の滞在パターンに合わせることで大衆普及を支えています。
地理分析
欧州・中東・アフリカ電気自動車市場
アラブ首長国連邦は2025年の販売台数の32.20%を占め、早期インフラ整備、輸入関税の簡素化、および先進インフォテインメントパッケージへのプレミアム支払いを厭わない富裕層購買者の存在を証明している。ドバイ電力水道局による2030年までに路上走行EV 42,000台を目標とする計画は、充電インフラ密度と消費者普及率が相互に強化し合うフライホイール効果を確たるものにしている。サウジアラビアの2031年にかけての年平均成長率32.10%は、採掘、正極材料、および最終車両組み立てにわたる390億米ドルのエコシステム投資を包含するビジョン2030を反映している。エジプトは地域内コンテンツ60%超を目標とすることでアフリカおよびヨーロッパへの輸出拠点としての地位を確立しようとしており、EU市場への自由貿易アクセスがその後押しとなっている。モロッコは鉄道接続された大西洋岸港湾を活用してバッテリー前駆体の輸出を行い、南アフリカは自動車製造技術力を武器にドライブトレインおよびサーマルマネジメントの契約獲得を目指している。イスラエルのソフトウェアセクターはバッテリー解析ファームウェアを供給し、当該地域のバリューチェーンの幅を広げている。
北アフリカ電気自動車市場
北アフリカは製造・需要の両面における拠点として成熟しつつある。モロッコは2025年までに10万台のEV、2026年までに2,500基の公共充電器の設置を目標とし、中東・アフリカ電気自動車電池製造、車両組立、輸出物流を支援する統合サプライパークを活用している。エジプトの中国OEMとのCKDパートナーシップは、スエズ運河の近接性を活かした輸出フローのため、ギザに年間3万台規模の生産ラインを目指している。チュニジアとアルジェリアは、R&D支出に対する財政クレジットを盛り込んだネットゼロロードマップを策定中であり、モロッコの確立された輸出ルートに乗ることを意図している。
サブサハラアフリカ電気自動車市場
サブサハラアフリカは依然として初期段階にあるが、鉱物資源の観点から戦略的に重要な地域である。南アフリカの熟練した自動車産業労働力は、ニッケルおよびマンガン埋蔵量と相まって、電力網の安定性が改善され次第、同国をコンポーネントクラスターの拠点として位置付けるものである。ケニア、ガーナ、およびナイジェリアは、中古車が市場を支配する中での普及促進策として、関税優遇、組み立てクレジット、および国家支援リースプログラムといった政策手段を展開している。ジンバブエのリチウムおよびコンゴ民主共和国のコバルト埋蔵量は上流部門における優位性の基盤となっているが、道路網の未整と港湾混雑が費用対効果の高い採掘物流の妨げとなっている。地域開発銀行が充電インフラおよび電力網強化向けの優遇融資枠を提供するために介入しつつある。
規制環境
GCC全域において、電気自動車は湾岸標準化機構(GSO)の下で調和化された技術要件によって規制が強化されつつあり、適合性評価、安全性試験、および文書要件が、輸入されるM・N分類EVの参入障壁を形成している。サウジアラビアは、これらの要件をサウジ規格・計量・品質機構(SASO)の適合証明および認証プロセスを通じて運用しており、市場アクセスは正式なモデル承認、およびバッテリーMSDSや試験報告書といった品質・技術文書の提出に紐づけられている。
UAEでは、政策の方向性はEV普及推進と環境規制強化の両立を図っている。UAE国家電気自動車政策(UAE政府ポータル・法令プラットフォームに公開)は、充電インフラを含む幅広い普及促進策を包含する枠組みを提供しており、新車排出ガス制限の実施ガイドラインが遵守の基準点となっている。2026年1月1日から発効する改定排出基準では、車両は少なくともユーロ6Bを満たすことが求められており、より旧式で排出量の多い車両の輸入からの転換を後押しし、規制対象の都市部フリートにおけるEV普及を支えている。
バリューチェーン分析
地域のEVバリューチェーンは、輸入主導の車両供給と、製造・部品の的を絞った現地化との組み合わせを中心に構築されつつあり、政府系産業プラットフォームが組立およびサプライヤー集積の拠点として機能している。上流部分の強みは、リチウム、コバルト、ニッケル、マンガンをはじめとするアフリカ産の鉱物資源との連携に結びついている。中流部分の活動は、バッテリー材料およびパック組立を中心に強化されつつあり、報告書の文脈で言及されているモロッコの材料生産構想も含まれる。一方、湾岸諸国の工業団地は、パワーエレクトロニクス、熱管理、統合サプライヤーを引き付けている。
下流部分では、充電ネットワークの構築とグリッド統合サービスが、市場投入戦略をますます形作っている。官民パートナーシップモデルは、充電器の運用・保守を独立したサービス層として拡大させている。例えば、カタールのMCITおよびKAHRAMAAは、Tarsheedスマート電気自動車充電プラットフォームの第2弾リリースを展開し、135カ所以上の充電拠点を接続しており、アブダビ・モビリティはPPP契約の下でEV充電ステーションの運営事業者を任命している。OEM側では、能力の現地化が組立にとどまらずソフトウェアやR&Dにまで及んでおり、NIOとCYVN HoldingsがNIO MENAを設立し、自動運転とAIに焦点を当てたアブダビR&Dセンターの計画を発表したことが好例である。サウジアラビアも高速道路充電の整備を進めており、EVIQがリヤド・カシム間ルートに最初の高速道路EV充電ステーションを開設し、輸送回廊、フリート稼働率、商業的普及の結びつきを強めている。
競合状況
電気自動車市場はグローバル大手と政府系の新興企業が混在する中程度の集中度を示しています。BYD Co. Ltd.は2024年に7,771億人民元(1,072億米ドル)の売上高を記録し、427万台を出荷してアジアから湾岸への輸出性能ベンチマークを設定しました。Hyundai Motor Co.とサウジアラビアの公共投資ファンド(PIF)は5億米ドルを年産5万台のキング・アブドゥッラー経済都市工場に充当することを約束し、韓国のドライブトレイン知的財産と地域の労働力インセンティブを組み合わせています。Tesla Inc.はドバイにショールームを展開し、リヤド向けのコンシェルジュ納車モデルを維持していますが、現地組立にはまだ着手していません。
地域スタートアップが競争に刺激を与えています。Ceer Motorsは2034年までに3万人の雇用と複数のクロスオーバーモデルを目標とし、FoxconnのMIHプラットフォームとSiemensのデジタルツイン設計スイートを活用しています。トルコのTogg A.S.はGCCの型式認証を最終調整中で、サウジアラビアの流通パートナーを模索しています。戦略的提携が急増しています。AramcoのHORSEへの74億ユーロ(78億米ドル)の出資はハイブリッド推進の選択肢を確保し、ADNOCはNIOとアブダビの工業ゾーンにおけるバッテリー交換デポで協力しています。OEMは砂漠に最適化されたHVAC、バッテリー冷却技術、IoTベースの予知保全を通じて差別化を図っています。
競争は充電およびソフトウェアエコシステムでも展開されています。DEWAの「EVグリーン充電器」ネットワークは公共料金で利用可能なロイヤルティクレジットを付与し、EVIQはサウジアラビアのフリート事業者向けにサブスクリプション充電をバンドルしています。イスラエルのスタートアップは、中国自動車メーカーが残存価値保証を強化するために組み込んだ無線バッテリー健全性解析を提供しています。全体として、市場の競争フィールドはハードウェア、エネルギー統合、デジタルサービスにわたり、消費者の選択肢を広げながら既存企業の価格プレミアムを圧縮しています。
中東・アフリカ電気自動車業界リーダー
-
Volkswagen AG
-
Nissan Motor Co. Ltd
-
Hyundai Motor Company
-
Tesla Inc.
-
BYD Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ電気自動車市場 このレポートでカバーされる企業
- Tesla Inc.
- BYD Co. Ltd.
- Hyundai Motor Co.
- Kia Corp.
- Volkswagen AG
- Nissan Motor Co. Ltd.
- BMW Group
- Toyota Motor Corp.
- Stellantis N.V.
- Mercedes-Benz Group AG
- Renault Group
- Jaguar Land Rover Ltd.
- Zhejiang Geely Holding
- Lucid Group
- Ceer Motors
- Togg A.S.
- General Motors Co.
- SAIC-MG Motor
- Ford Motor Co.
- Rivian Automotive Inc.
市場機会と将来展望
公共充電の展開プログラムと都市主導の駐車場改修は、政府が展開費用を保証している場合を中心に、充電ポイント運営事業者、ハードウェアサプライヤー、O&M事業者にとって短期的な空白領域を生み出している。ドバイ市とUAEVは、600台分の駐車スペースに超急速充電ステーションを設置する1億5,000万ディルハムのプログラムを発表し、うち150カ所を2年以内に稼働させる計画である。ADNOC Distributionもまた、2026年1月にE11高速道路に超急速充電ハブを開設し、E2GOプログラムの下で2028年までに最大750カ所の充電拠点を目標にネットワーク拡大を進めることで、UAEの充電投資に関する動きを拡大させた。サウジアラビアでは、EVIQがNew Murabba Development Companyと契約を締結し、New Murabbaギガプロジェクト内の各施設にEV充電インフラを展開することで、サイト設計、グリッド接続、蓄電追加機能、フリート向けサブスクリプション充電を強化している。
製造および輸出志向の組立は、新たな生産能力発表が輸入車両にとどまらず現地生産エコシステムへと市場を拡大させる、もう一つの機会分野である。Ezz Elarab Elsewedy InvestmentsとROX Motorによって設立されたROX ESI Egyptは、エジプトにおける新エネルギー車の製造提携を発表し、初期生産能力4万台、湾岸およびアフリカ市場への輸出志向を掲げている。これにより、北アフリカを通じた現地部品、型式認証、物流に対する需要が喚起される。サウジアラビアは引き続き産業政策と政府系合弁事業を活用しており、PIFと年間生産能力5万台を目指すHyundai Motor Manufacturing Middle Eastを含め、地域サプライヤーの参加を深化させ、極端な高温に対応したバッテリー熱管理ソリューション、フリートテレマティクス、石油・ガスおよび物流事業者向けデポ充電システムへの需要を支えている。
最近の産業開発事情 中東・アフリカ電気自動車市場
- 2026年6月:ROX ESI Egypt(Ezz Elarab Elsewedy InvestmentsとROX Motor)が、エジプトの第六次十月工業地区にある10万平方メートルの施設でレンジエクステンダー電気自動車を製造するため、5億米ドルの合弁事業を発表した。このプロジェクトは、湾岸およびアフリカ市場への輸出志向を持つ現地製造拠点を正式化し、輸入依存から地域組立およびサプライヤー現地化へのより広範な転換を後押しする。
- 2026年1月:ADNOC Distributionは、アブダビのE11高速道路に、中東・アフリカ・トルコで最大級と称する超急速EV充電ハブを開設した。この拠点は主要な輸送回廊に目に見える高出力充電能力を追加し、信頼性とルートカバレッジを通じて普及を促進する集中型ネットワーク運営事業者の論拠を強化している。
- 2024年10月:NIOとCYVN HoldingsがNIO MENAを設立し、自動運転と人工知能に焦点を当てたアブダビR&Dセンターの計画を含めた。この取り組みにより、地域内にソフトウェアおよび高度なエンジニアリング能力が組み込まれ、車両販売を現地開発・統合作業で補完することで、より長期的なEVエコシステムの成熟を支えている。
中東・アフリカ電気自動車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、中東・アフリカ全域で販売・使用される電気自動車の価値を対象としており、主要な公道走行車両クラスにわたるバッテリー電気自動車、プラグインハイブリッド、燃料電池モデルを含み、調査期間中は米ドルで追跡される。
対象除外:オフロード電動機器および充電インフラの収益は、車両取引に明示的に含まれる場合を除き、市場価値には含まれない。
セグメンテーション概要
- 駆動タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- バスおよびコーチ
- 二輪・三輪車
- バッテリー化学別
- リチウムイオン(NMC / NCA / LFP)
- ニッケル水素
- その他
- 充電レベル別
- 7kW未満のAC(低速)
- 7kW超〜22kW以下のAC(セミ急速)
- 22kW超のDC(急速・超急速)
- 国別
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- エジプト
- 南アフリカ
- ナイジェリア
- ケニア
- カタール
- オマーン
- その他の中東・アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地域の明確な国別マップを構築することから始まり、車両販売台数、保有台数、価格シグナルに関する一貫した時系列データを整理する。国家交通・道路当局の刊行物、エネルギー・電力規制当局、税関・貿易統計ポータル、IEAや世界銀行などの多国間データセットといった公開情報源を活用する。これらにより、EV登録台数の推移、充電アクセスの改善状況、政策変更が需要に与える影響を把握する。
さらに、企業の年次報告書、投資家向け資料、プレスリリースを精査し、製品発売、現地組立計画、受注発表を確認したうえで、一時的な影響を除外するスクリーニングを行う。企業財務情報やニュースの有料サブスクリプションを活用して収益の露出度やタイムラインの主張をクロスチェックし、電池およびパワーエレクトロニクス分野の活動を確認するために特許データベースも使用する。ここに挙げた情報源はあくまで例示であり、データポイントの収集・検証・明確化のために他の多くの公開文書も使用している。
一次インタビューおよびサーベイ
一次インタビューは、自動車メーカーおよびインポーター、フリートおよびモビリティオペレーター、ディーラー、充電ネットワークチーム、政策関連ステークホルダーを対象に実施し、公開データでは補えいギャップを埋めた。中東・アフリカのような地域では、車両ミックス、インセンティブ構造、公道価格の動向における差異を確認するため、湾岸、北アフリカ、サブサハラ市場にわたって調査対象を分散させ、前提条件が変化した際には情報源に再コンタクトを行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:14% |
| 中位層:51% | 部門・ユニットリーダー:41% |
| 中小規模プレーヤー:17% | マネージャー:45% |
市場規模算定と予測
規模算定モデルは、国別EV登録台数と販売動向から対応可能な需要プールを再構築するトップダウン方式で構築され、観察された価格帯とパワートレインミックスを用いて台数を金額に換算する。数値を実用的に保つため、乗用車対商用車の比率、BEV対PHEV対FCEVのシェア、電池パックコストのトレンド、輸入関税とインセンティブ水準、公共充電の普及ペースなど、毎年繰り返し使用できる限られた入力値を使用した。
その後、車両クラス別の平均販売価格のサンプリングや、主要国のディーラーおよびフリーチャネルを通じた台数検証など、選択的なボトムアップ近似を用いて出力値を確認する。国別データが乏しい場合は、地域内の類似市場からの代理推計でギャップを補い、現地インタビューと政策タイムラインを用いて調整する。予測は主にシナリオ分析によるものであり、政策転換や新モデルの投入が普及を急速に変化させる可能性があるため、短期系列のトレンドチェックで補完し、補助金の持続性と充電回廊の整備について地域専門家が想定するシナリオ前提と整合させる。
データ検証と更新サイクル
検証は段階的に行われ、まず新車輸入パターン、登録勢い、利用可能な場合の公共充電器数といった独立したシグナルとモデルを照合することから始まる。国別・車両クラス別の異常な急変を確認し、価格・政策・ミックスの変化が純粋な成長よりも分散をよく説明する場合は前提条件を見直す。承認前に、定義・通貨換算のタイミング・成長ロジックがデータセット全体で一貫しているかを確認するため、内部レビューを経る。
レポートは年次で更新され、主要なインセンティブ改定、新たな現地組立プログラム、車両供給の段階的変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に、アナリストが最新の公開情報とインタビューフィードバックを反映する最終確認を行い、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceの中東・アフリカ自動車電気自動車市場規模と他の公表推計値との比較
中東・アフリカのEVについて異なる市場規模の数値が見られることは通常であり、トピック名が同じように見えても、出版社が異なる車両セット、異なる国リスト、台数を米ドル価値に換算する異なる方法を選択するためである。タイミングも重要であり、一部の調査はすでに時代遅れとなった基準年を基点とし、他の調査は市場が実際に示しているよりも速いまたは遅い価格下落を想定している。
一部の推計は定義を乗用EVのみまたはMENAのみに絞り込んでおり、充電インフラの価値を混入させたり、背後にある登録確認を示さずに積極的な販売増加の前提を使用したりすることが多い。また、国別のBEV対PHEV対FCEVシェアの扱い方、輸入関税とンセンティブの取引価値への反映方法、通貨換算に年間平均レートを使用するか特定時点のレートを使用するかによっても差異が生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.83 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 7.80 ビリオン 米ドル(2024年) | 異なる地理的区分を使用し、2024年を基点としたMENA重点の合計値を公表しており、採用率の高い湾岸市場の比重が大きく、アフリカ全域で価格が正規化されていない場合に比較可能性が過大評価される可能性がある。 |
| 業界出版社B | 3.30 ビリオン 米ドル(2023年) | 通常はBEVおよびPHEV需要を重視し、インフラ整備状況の議論を組み込んでおり、基準年が古いため、複数の中東・アフリカ諸国で見られた最近のモデル発売サイクルやインセンティブ変更を見逃す可能性がある。 |
この表は、最大の差異が国別カバレッジと市場価値の一部として何がカウントされるかに起因し、次いで基準年のタイミングがさらなる要因となることを示している。一部の情報源はMENAのみに焦点を当てるか、乗用EVを市場全体として扱っており、ミックスと価格前提によって合計値が上下する。Mordor Intelligenceでは、中東・アフリカの合計値は乗用車および商用車クラスにわたる公道走行EVに限定しており、地域全体の米ドル数値に集計する前に国レベルの普及シグナルと照合している。
レポートで回答される主な質問
2031年における中東・アフリカ電気自動車市場の予測値は?
市場は32.15%のCAGRで拡大し、2031年までに203億9,000万米ドルに達すると予測されています。
現在、地域のEV普及をリードしている国はどこですか?
UAEは高密度な充電インフラと輸入関税優遇を背景に、2025年の売上高シェアの32.20%を占めました。
2031年にかけて最も成長が期待される車両カテゴリーはどれですか?
フリート事業者がトラックおよびバスの電動化を進める中、中型・大型商用車はCAGR 35.05%で成長する見込みです。
地域のバッテリー供給においてリチウムイオン技術はどれほど重要ですか?
リチウムイオンバッテリーは2025年の販売の90.55%を占め、新興の代替品にもかかわらず依然として主要な化学です。
GCC市場における消費者普及を最も加速させる政策手段はどれですか?
補助金とほぼゼロの関税は初期価格を大幅に引き下げ、電気自動車の総所有コストを有利にします。