
シクロペンタン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
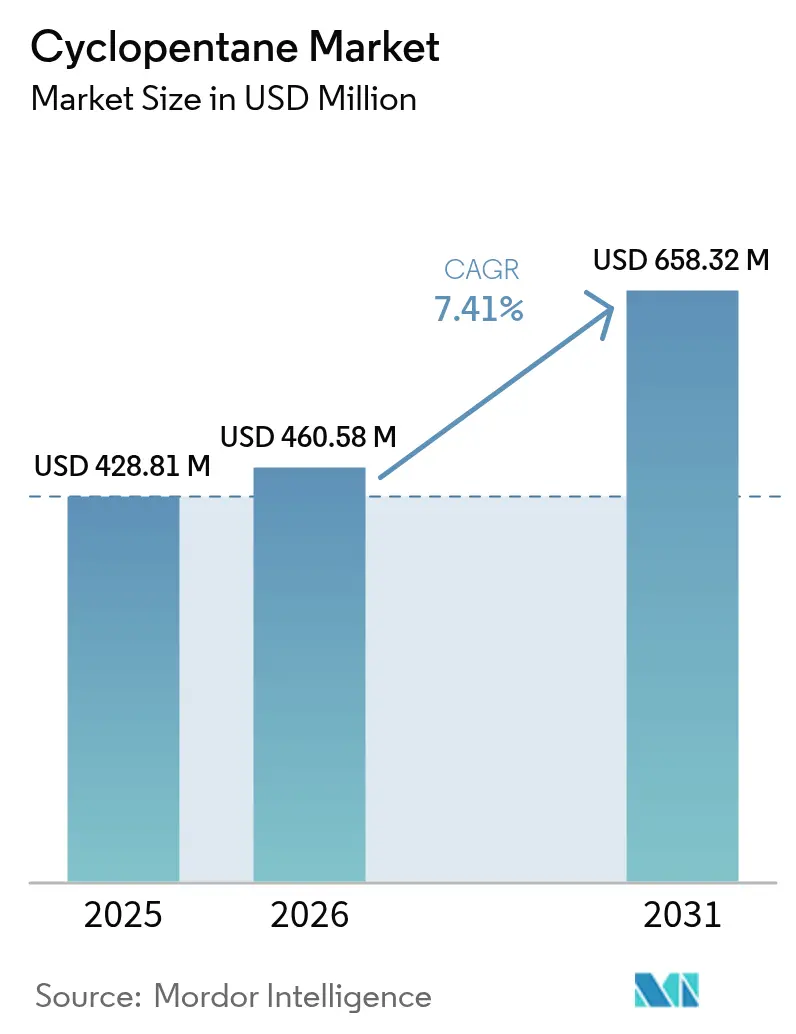
| 市場規模 (2026) | 460.58 百万米ドル |
| 市場規模 (2031) | 658.32 百万米ドル |
| Growth Rate (2026 - 2031) | 7.41 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシクロペンタン市場分析
シクロペンタン市場規模は2025年にUSD 4億2,881万と評価され、2026年のUSD 4億6,058万から2031年にはUSD 6億5,832万へ、予測期間(2026〜2031年)において年平均成長率(CAGR)7.41%で成長すると推計されます。規制上の推進力——とりわけキガリ改正によるHFCの段階的削減割当——により、シクロペンタンはニッチな炭化水素から、家電・建設・コールドチェーンメーカーにとって主流のコンプライアンス経路へと地位を高めています。生産者は同時に、フィードストック供給の制約、世界的な生産能力の限界、輸送コストの上昇という課題に直面しており、オンサイトブレンディングおよび高純度処理設備への投資を促しています。競争戦略は今や、フォーム量産市場と、より高いマージンをもたらす真空断熱パネル(VIP)や電気自動車バッテリーモジュールなどの高付加価値特殊用途とのバランス確保に焦点を当てており、後者は厳格な化学仕様がプレミアム価格を生み出します。原材料価格の変動や炭化水素の安全規制強化がマージンを圧迫する一方、シクロペンタン市場は多業種における脱炭素化義務の恩恵を受け続け、新興国・成熟国を問わず用途の裾野を広げています。
主なレポートの要点
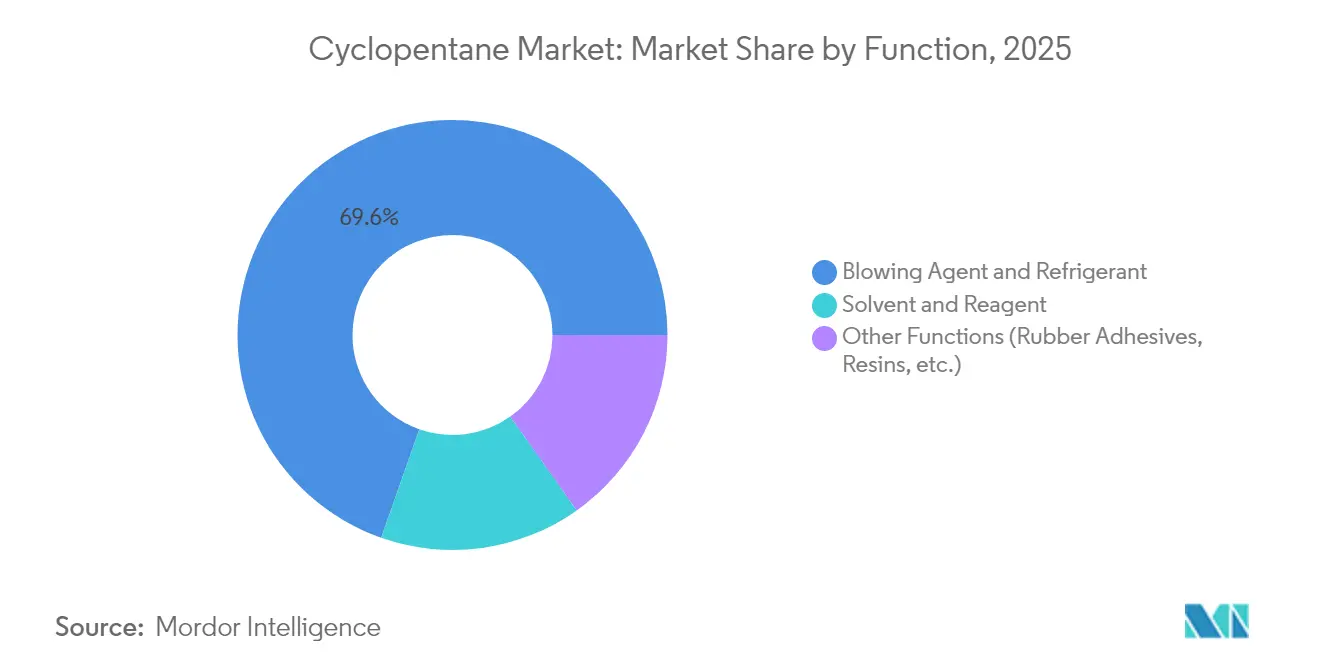
- 機能別では、発泡剤および冷媒が2025年のシクロペンタン市場シェアの69.62%を占め、一方で溶剤および試薬は2031年まで年平均成長率(CAGR)7.98%で成長すると予測されます。
- 純度グレード別では、純度98%以上のシクロペンタンが2025年の収益シェアの54.71%をリードしており、このグレードは2031年に向けて年平均成長率(CAGR)7.75%で拡大しています。
- 用途別では、冷凍が2025年のシクロペンタン市場規模の61.62%を占めていましたが、断熱用途は2026〜2031年にかけて年平均成長率(CAGR)7.99%で拡大すると見込まれます。
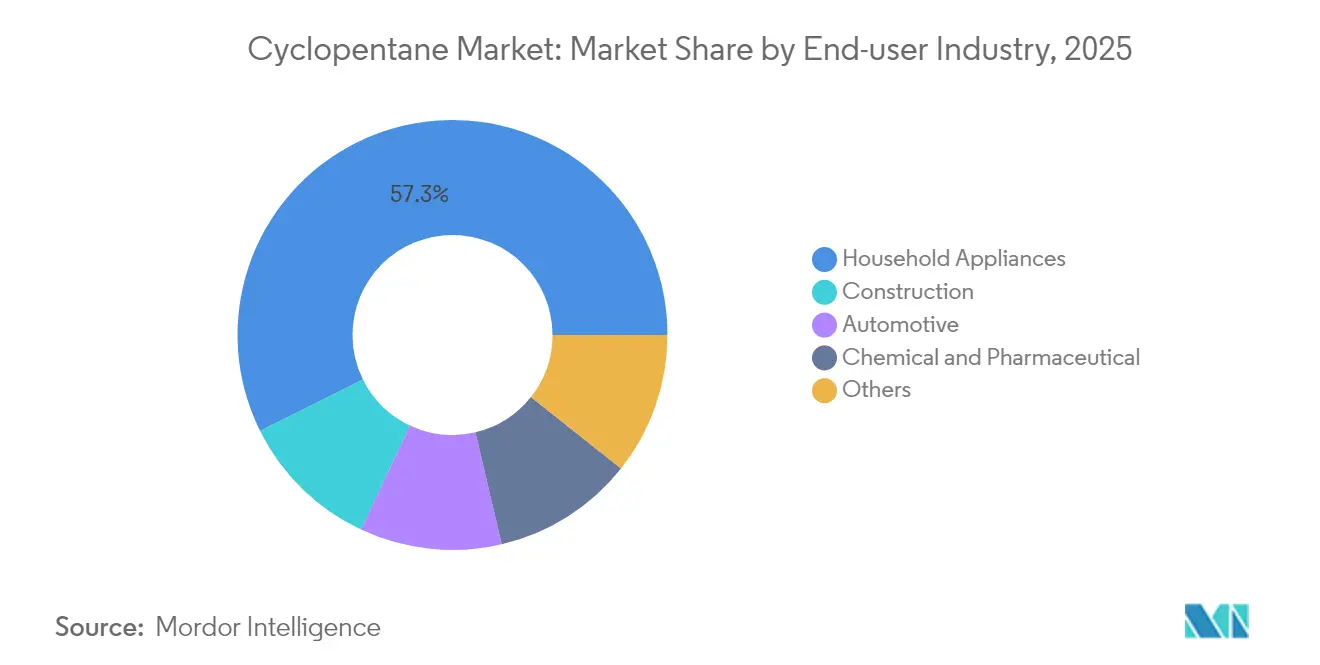
- 最終用途産業別では、家庭用電化製品が2025年のシクロペンタン市場の57.34%を占め、建設分野は2031年まで最速の年平均成長率(CAGR)8.04%を達成すると予測されます。
- 地域別では、アジア太平洋が2025年のシクロペンタン世界市場の45.22%を占め、2031年まで年平均成長率(CAGR)8.21%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜) CAGRへの影響(%)予測 | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| シクロペンタンVIP発泡剤の 採用拡大 | +1.2% | 北米、 EU、アジア太平洋 | 中期 (2〜4年) |
| キガリ改正主導による HFC段階的廃止 | +2.1% | EU、 北米、世界全体 | 短期 (2年以内) |
| 環境対応冷媒に対する コールドチェーン需要 | +1.8% | アジア太平洋中心; 中東・アフリカおよびラテンアメリカへの波及 | 中期 (2〜4年) |
| 電気自動車バッテリーパック用 軽量フォーム | +0.9% | 中国、 EU、北米 | 長期 (4年以上) |
| オンサイト ペンタンブレンディングのコスト削減 | +0.7% | 大量生産拠点 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高性能真空断熱パネルにおけるシクロペンタン発泡剤の採用拡大
シクロペンタン系VIPコアにより、冷蔵庫および建築パネルのメーカーは壁厚を薄くしながら最高水準の断熱性能を実現でき、内部容積の確保とエネルギー削減を両立できます。ヒュームドシリカの40%をシクロペンタンフォームに置換してもλ値を4 mW/m·K未満に維持でき、性能を損なうことなく材料コストを低減できることが研究によって示されています。プレミアム家電メーカーは、この薄壁化の優位性を活用し、固定した外形寸法の中で収納容量を拡大しており、厳格に規制された省エネティアにおける重要な差別化要因となっています。Haltermann CarlessによるドイツでのボトルネックA解消への取り組みは、こうした高仕様バッチに向けられており、VIPグレードが獲得するプレミアム価格を反映しています[1]Haltermann Carless、「VIP用途向け高純度ペンタン生産能力の拡大」、haltermann-carless.com。世界的な電力料金の上昇は、このバリュープロポジションをさらに強化し、VIPの採用をコンプライアンス達成と消費者節約の両面において費用対効果の高い手段としています。
キガリ改正に基づくHFC発泡剤の段階的廃止規制
欧州のFガス規制は2030年までにHFC割当量を900万トンCO2換算に削減し、即時不足を引き起こすことでフォームおよび冷凍ライン全体でシクロペンタンの採用を促進します。米国でも並行して、2024年12月に環境保護庁(EPA)がSNAPプログラム下で追加の炭化水素代替品を承認し、残存する採用障壁を取り除き、許認可手続きを合理化しました[2]環境保護庁(EPA)、「SNAPルール26 — 冷凍・空調用として許容される代替品」、epa.gov。国連工業開発機関(UNIDO)の支援による中国の家電工場での転換事例は、堅固な安全プロトコルを適用した場合に大規模かつ無事故での移行が可能であることを実証しています。その結果、シクロペンタン生産能力は今や取締役会レベルの投資優先事項において、任意のサステナビリティ強化ではなく事業継続のための必須要件に分類されています。
新興国におけるコールドチェーン物流拡大に伴う環境対応冷媒への需要
新興国は、生鮮食品およびワクチンへの急増する需要に対応するため、温度管理倉庫の整備を急ピッチで進めています。シクロペンタンのゼロODP・低GWPプロファイルは、多国籍小売・製薬企業のコーポレートガバナンス基準を満たしながら、現地の省エネ規制にも適合します。インドネシア、ベトナム、ナイジェリアの事業者は、運営コストに占めるエネルギーコスト比率が最大30%に達すると報告しており、収益性確保のために高性能断熱材が不可欠となっています。アジア太平洋の政府は二国間貿易協定にHFC段階的廃止条項を組み込む動きを強めており、代替推進のタイムラインを早め、シクロペンタン市場の成長を後押ししています。
電気自動車バッテリーパック用軽量複合断熱フォーム
有機ランキンサイクル試験により、シクロペンタンは自動車システムに適した安定した圧力下で72%の熱移動効率を達成することが確認されています。パックレベルの熱シールドを統合した自動車メーカーは、軽量化と安定したバッテリー温度維持という二重の恩恵を受け、航続距離の延長と安全規制への適合を実現します。複合材サプライヤーは、シクロペンタンフォームを埋め込んだ熱可塑性スキンを共同開発しており、エポキシ系代替品に対するリサイクル性の優位性を提供しています。電動化の波は、こうして従来の白物家電需要を超えた長期的成長曲線を切り開きます。
抑制要因インパクト分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| フィードストック (ナフサ/原油)価格変動 | -1.4% | アジアおよび欧州の 純輸入地域 | 短期 (2年以内) |
| 可燃性炭化水素ガスに対する 安全基準の強化 | -0.8% | 先進国市場が先行し、 世界へ展開 | 中期 (2〜4年) |
| 生産能力の限界と 計画外停止 | -1.1% | 現地生産を持たない 地域 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
フィードストック(ナフサ/原油)価格変動
クラッカーグレードのストリームを原料とするシクロペンタンの合成は、プロピレンおよびナフサの価格急騰リスクに生産者をさらします。Argusの予測では、計画中の製油所合理化を背景に北西欧州のプロピレン契約価格が上昇し、フォームグレードのマージンを圧縮するとされています。統合型精製業者は副産物ストリームを自家用シクロペンタンユニットへ誘導することで収益を一部防御していますが、そのような規模は独立系フォーミュレーターの多くには達成不可能です。中小企業はマルチマネス原料価格変動をヘッジするクレジットラインを持たず、より大きなポートフォリオ内でバランスシートの安定を求めて業界再編が進むことを促しています。
可燃性炭化水素に対する安全基準強化によるコンプライアンスコストの増大
米国パイプライン・危険物安全局(PHMSA)の2024年10月の規則制定は、タンク車の設計審査および施設登録の追加を義務付け、純便益でUSD 9,730万を見込む一方、多大な初期資本支出を必要とします。労働安全衛生局(OSHA)の2024年5月の化学品ハザードコミュニケーション(HazCom)改訂は、絵表示を豊富に取り入れたラベリングと研修の拡充を義務付け、管理コストを引き上げます。EPAが同時に進めるリスクマネジメントプログラム改正は11,740施設を対象とし、第三者監査を導入、年間コストUSD 2億5,690万をもたらします。コンプライアンス負担は年産10,000トン未満の生産者に不均衡に重くのしかかり、撤退または買収の判断を強め、シクロペンタン市場の再編傾向を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
発泡剤が市場をリード発泡剤および冷媒は、家電・パネルメーカーがHFC段階的廃止割当を満たすために当該炭化水素を採用した結果、2025年のシクロペンタン市場シェアの69.62%を占めました。この主流量がサプライヤーのキャッシュフローを支えています。ただし、溶剤および試薬のニッチ市場は現時点では少量であるものの、医薬品合成および特殊重合ラインへの多様化を反映し、年平均成長率(CAGR)7.98%で成長すると予測されています。これらの化学用途をターゲットとする開発者は、超低ベンゼン含量と20 ppm以下の硫黄分を保証する必要があり、これらの特性は20〜30%のプレミアム価格をもたらします。したがって将来の収益は、規模の経済とニッチカスタマイズのバランスに左右され、こうしたデュアルトラック戦略はシクロペンタン産業全体で一層顕著になっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


純度グレード別:
高純度仕様がプレミアムを獲得純度98%以上のグレードが2025年需要の54.71%を占め、VIPおよび高効率冷蔵庫壁面での採用が後押ししています。これらの用途では規格外の不純物がλ性能を損なうためです。このセグメントは、シンガポールおよび米国ガルフコーストにおける蒸留塔の拡張に支えられ、年平均成長率(CAGR)7.75%でリードを拡大する見通しです。中位の純度95〜98%ゾーンは従来の硬質フォームボードに対応し、技術グレード(95%未満)は規制基準の引き締まりにより溶剤用途に後退しています。EPAはSNAPで承認されたシクロペンタンの最低純度を95%と設定しており、低グレード生産の経済性を圧迫するコンプライアンスの基準水準を設けています。したがって投資家は、グリーンフィールドの技術グレード資産よりも純度塔のボトルネック解消を優先しています。
用途別:
冷凍の優位性が断熱の成長に直面冷凍ラインは2025年のシクロペンタン市場規模の61.62%を占め、冷蔵庫フォームにおける数十年来のブランド親しみやすさを反映しています。しかし、断熱ボードおよびVIPコアはEUおよび韓国のネットゼロ建築規制や改修補助金に後押しされ、年平均成長率(CAGR)7.99%が見込まれています。化学溶剤用途のシェアは一桁台にとどまり、代替炭化水素ブレンドにより抑制されています。戦略的な焦点は建設分野の調達へとシフトしており、公共部門の入札量がロックイン供給契約を促進し、サプライヤーをスポット価格変動から保護しています。
最終用途産業別:
家庭用電化製品がリードし、建設が成長家庭用電化製品は、中国・トルコ・メキシコの冷蔵庫・冷凍庫生産を背景に、2025年のシクロペンタン世界需要量の57.34%を吸収しました。建設分野は欧州のEPBD改正およびインドのエコ・ニワス・サムヒタ基準が課す厳格な断熱要件を背景に、年平均成長率(CAGR)8.04%で最も明るい成長分野です。自動車分野の採用は現時点ではニッチですが、バッテリー熱バリアおよび軽量インテリアパネルを通じて勢いを増しています。化学・製薬ユーザーは特定の合成における反応制御にシクロペンタンを好みますが、数量は小規模にとどまります。建設用フォームの添加剤パッケージをカスタマイズする生産者は、建築家が高層ビルのファサードにより低いλ値を指定するようになる中で、超過収益を獲得できる立場にあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米、EMEA、APAC、ラテンアメリカのシクロペンタン市場
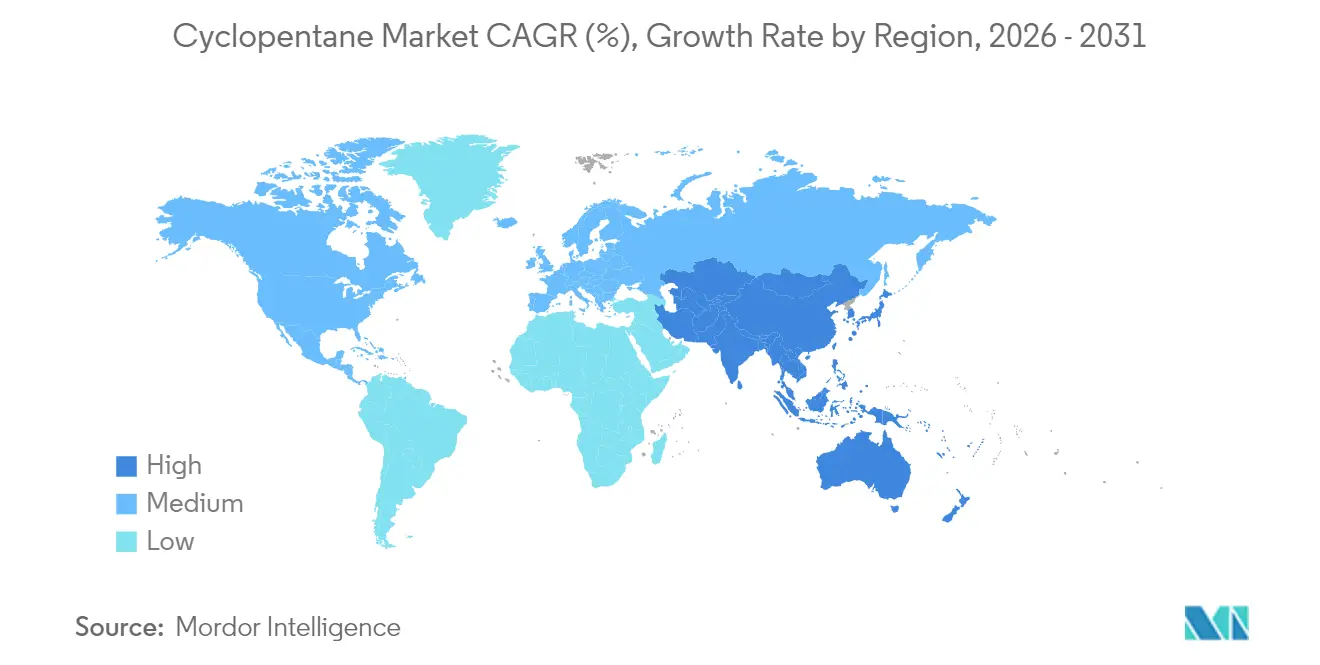
アジア太平洋地域は市場シェア45.22%を占め、2031年までのCAGR 8.21%が見込まれており、家電普及率の上昇と政府資金による低温物流拠点の整備が成長を牽引している。中国はUNIDOの技術研修を受け、140以上の冷蔵庫ラインをシクロペンタンへ問題なく改修し、スケーラブルな安全性の実現可能性を実証した。日本のトップランナー基準による省エネ義務化は継続的なVIPイノベーションを促進し、インドのPLI制度は発泡グレード生産の国内化を奨励することで輸入依存を低減している。北米と欧州は高純度グレードと厳格な労働安全監査に注力し、出荷量の伸びが緩やかな中でも価格プレミアムを確保している。EPAのSNAP改定と欧州のクォータ削減期限がHFCからの脱却を加速させ、シクロペンタンが発泡材全般におけるデフォルトの代替物質となっている。中東・アフリカおよびラテンアメリカは現時点では遅れをとっているが、物流回廊の整備と規制の明確化が進めば潜在的な成長余地顕在化する見込みである。
APAC、欧州、北米のシクロペンタン市場
サブリージョンのダイナミクスはアジア域内のシフトを示している。東南アジアの契約包装業者は、中国の港湾混雑を回避するため、シンガポールおよび韓国からのシクロペンタン調達を増加させている。欧州では、輸入業者がロシア産原料リスクを分散させるため、米国ガルフコースト産への供給源多様化を進めている。北米のブレンダーはメキシコのバヒオ回廊全域でポリウレタンパネル工場と同一拠点に立地し、危険物輸送距離を削減している。総じて、シクロペンタン市場のランドスケープは規制の進展、物流の柔軟性、純度要件が複雑に絡み合い、予測期間にわたって地域ごとに異なる戦略を形成している。

規制環境
シクロペンタンは二重の規制圧力に直面している。フォームや冷凍分野で高GWPのHFCからの代替を加速させる環境規制(特にキガリ改正に整合したフェーズダウンプログラムや欧州のFガス規制枠組み)と、可燃性に関連する安全性・化学物質管理上の義務である。米国では、2024年12月のSNAPに基づくEPAの措置により、冷凍・空調分野で使用可能な炭化水素代替物質が拡大し、製品および施設の安全対策が整っている場合により広範な利用経路が支持されている。
コンプライアンスおよび貿易面では、シクロペンタンは主要な化学物質インベントリ制度(EU REACH登録、米国TSCA収載、中国IECSC収載)のもとで規制されており、可燃性液体としてUN 1146(クラス3)のもとで輸送されるため、包装、ラベリング、輸送経路の決定が制約される。中国はGB/T 18825-2024(2024年3月15日発行、2024年10月1日施行)により工業用シクロペンタンの製品規格を更新し、国内供給および輸入に対する適合性要件を厳格化した。これは、下流のOEM仕様や許認可の慣行がより厳格になる中で、本レポートが高純度グレードを重視する背景となっている。
バリューチェーン分析
シクロペンタンの供給は炭化水素原料、主にナフサ水蒸気クラッキングおよび関連する精製プロセスで生成されるC5留分から始まる。生産者は、沸点が近いC5成分(n-ペンタン、イソペンタン、イソプレン)から分留によりシクロペンタンを分離しており、一部の経路では選択性と品質を向上させるためにシクロペンタジエンの触媒水素化が用いられている。C5分離装置や精製インフラを備えた統合石油化学事業者は、概して最も安定した供給体制を確保しているのに対し、単独プレーヤーは購入した混合C5流やサードパーティによる委託加工に依存する傾向が強い。
下流では、最大の量が、家庭用機器メーカーおよび断熱材製造業者(冷凍庫、コールドチェーン用パネル、建築外皮)で使用されるポリウレタン(PU)フォームシステムに流れている。流通は一般的に危険物規制のもとでISOタンクやスチールドラムが使用され、物流がコストおよび供給継続性における重要な変動要因となっており、これが主要なフォーム・機器製造拠点周辺での現地または近隣でのブレンディングおよび現地保管への業界動向の一因となっている。高純度グレードには追加の処理工程とより厳密な品質保証(不純物管理、一貫した揮発性)が必要であり、これが高度な蒸留、認証、およびVIPその他の高規格用途向け専用バッチを有する供給業者による高付加価値の獲得を支えている。
競争環境
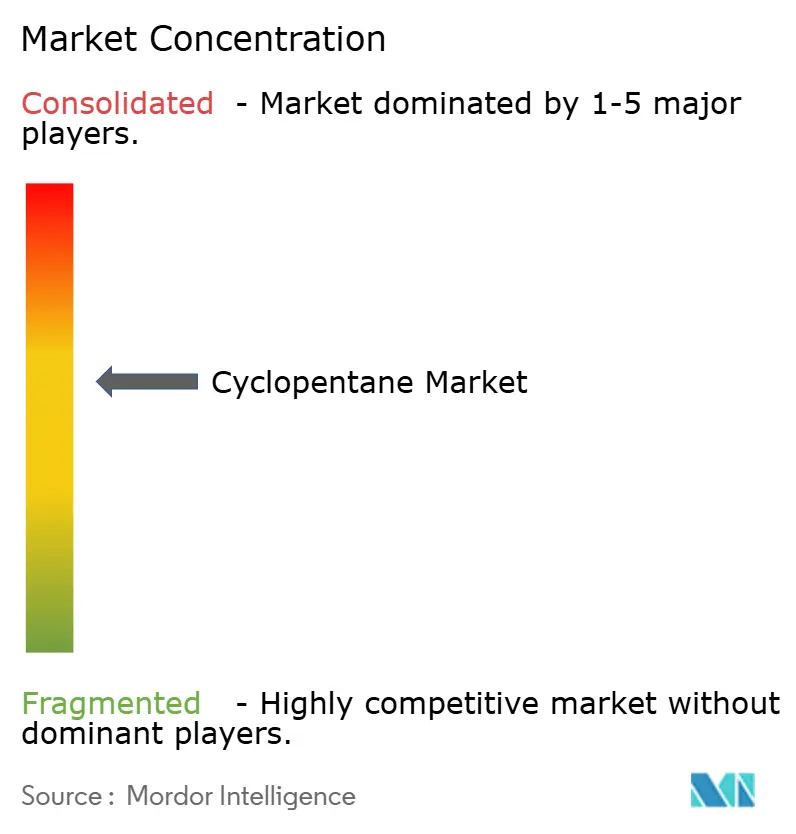
シクロペンタン市場は中程度の集中度を示しており、上位5社が生産量の推定55〜60%を保有する一方、ニッチな特殊用途には特化型フォーミュレーターが対応しています。Chevron Phillips Chemicalは統合型エチレンクラッカーを活用してフィードストックを安定させ、シーダーベイユーの高純度処理向けC5スプリッター能力を増強しています。INEOSは欧州の製油所網を活用し、原油価格急騰時にマージンを保護する後方統合を実現しています。Haltermann Carlessは特殊精製に特化し、2023年にISCC PLUSマスバランス認証シクロペンタンを市場投入して循環経済プレミアムを獲得しています。地域の独立系企業はオンサイトブレンディングスキッドを設置し、海上輸送遅延に対する戦略的なヘッジとして自家フォームプラントに対応しています。
規制コンプライアンスコストとフィードストック価格変動がスケールの小さな事業者を圧迫するにつれ、再編はさらに進む見通しであり、地域カバレッジの拡大を狙うキャッシュリッチな大手企業に買収の機会を提供しています。
シクロペンタン産業のリーダー企業
INEOS
Haltermann Carless Group GmbH
SK Geo Centric Co., Ltd.
Chevron Phillips Chemical Company LLC
Maruzen Petrochemical
- *免責事項:主要選手の並び順不同
シクロペンタン市場
- Chevron Phillips Chemical Company LLC
- Dymatic Chemicals Inc.
- Haltermann Carless Group GmbH
- INEOS
- Liaoning Yufeng Chemical Co., Ltd
- Maruzen Petrochemical
- Meilong Cyclopentane Chemical Co., Ltd.
- Merck KGaA
- Pure Chem Co., Ltd.
- Sinteco S.R.L.
- SK Geo Centric Co., Ltd.
- Trecora LLC

市場機会と将来展望
供給の確保と高規格需要の交差点には明確な空白地帯が存在する。市場は、大量生産型のフォームグレードと、VIPコアなどより厳しい化学的許容範囲を求める用途向けの高性能保温材といったプレミアムバッチとに、ますます二分化している。生産者は、精製能力と水素化の柔軟性を高めるプロセス投資でこれに対応している。Haltermann Carlessは、ドイツ・シュパイアーにおける水素化能力の拡張(証拠資料で参照された企業資料によれば2026年稼働開始)を挙げており、これは、純度上の制約や供給の引き締まりが、単純な量重視の生産姿勢ではなく、ボトルネック解消や高純度処理への投資を促しているという本レポートのテーマと整合している。
機会は、冷凍および建築断熱分野において熱伝導率の低さと高いエネルギー効率を評価する最終市場基準からも生まれている。本レポートは、この動きをHFCフェーズダウンの機運(キガリ改正関連プログラムおよびEUのFガス配分量の厳格化)、および安全性に準拠した採用経路(2024年12月の米国EPAのSNAP更新)に結び付けている。中国のGB/T 18825-2024など更新された国家規格は、工業用シクロペンタンについてより標準化された調達をさらに支えており、これにより下流の配合業者やOEMのばらつきを低減できる。特にアジア太平洋地域では、統合された石油化学チェーンと機器製造の集積が、現地でのブレンディング、保管、長期供給契約に対するビジネスケースを強化している。
Recent Industry Developments in シクロペンタン市場
- 2026年1月:Haltermann Carless(HCS Group)は、ドイツ・シュパイアーでの水素化プラントの稼働開始について言及し、これにより炭化水素系特殊品の供給安定性の強化と原材料の柔軟性拡大を図る位置付けとした。追加された処理能力は、冷凍、断熱、およびプレミアムVIPグレードのシクロペンタン用途にとって重要な、より高くかつ安定した純度の出力を支えている。
- 2025年12月:中国は工業用シクロペンタンに関するGB/T 18825-2024を発行し、2024年10月から施行を開始した。その影響は2025年を通じて続き、サプライチェーンが更新された規格に適合する中で調達および品質保証の要件を形成していった。製品レベルでの標準化は、より厳格な不純物管理を求めるようになった下流のフォーム配合業者や機器OEMのばらつきを低減する。
- 2024年12月:米国環境保護庁(EPA)は、冷凍・空調分野向けのSNAPプログラムのもとで使用可能な炭化水素代替物質を拡大した。この規制更新により、関連する機器カテゴリーにおける炭化水素系経路の障壁が低下し、可燃性リスク管理が対応されている場合に、より高GWPの代替物質からのコンプライアンス主導の転換が広範に支持されるようになった。


シクロペンタン市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、シクロペンタン市場は、工業用および商業用途全般で使用されるシクロペンタンから生じる販売価値を対象とし、フォームブローイング、冷凍、溶剤または試薬用途など、最終用途向けに購入される化学物質を計上している。
対象範囲の除外事項:下流の完成品の価値は計上しておらず、類似の性能ニーズを満たす場合であっても、シクロペンタン以外の代替物質は除外している。
セグメンテーション概要
- 機能別
- 発泡剤および冷媒
- 溶剤および試薬
- その他の機能(ゴム系接着剤、樹脂など)
- 純度グレード別
- 純度98%以上
- 純度95〜98%
- 純度95%未満(技術グレード)
- 用途別
- 冷凍
- 断熱
- 化学溶剤
- その他の用途(パーソナルケア、燃料添加剤)
- 最終用途産業別
- 家庭用電化製品
- 建設
- 自動車
- 化学・製薬
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を定め、国・地域構造を構築し、シクロペンタン消費を通常動かす需要要因を検証するために用いられる。UN Comtradeの貿易統計、各国の税関・関税表、および入手可能な場合の米国地質調査所(USGS)形式の化学品・材料に関する発表などの公的・公式資料に加え、米国EPAや欧州委員会などの機関によるエネルギー効率または冷媒政策に関する公表資料に依拠している。
入力データをより活用しやすくするため、企業の年次報告書や投資家向け説明資料、製品技術データシート、および断熱・冷凍需要について論じる信頼性の高い業界報道も確認した。有料サブスクリプションは、企業財務・インテリジェンス、特許データベース、および説明を要する異常な変動を示す国の出荷レベルの輸出入データについて、選択的に利用している。これらの出典例はあくまで例示であり、データの収集、相互確認、および明確化のために他の多くの公的資料も使用されている。
一次インタビューおよび調査
一次調査は、断熱、冷凍、化学プロセス分野の生産者、流通業者、下流ユーザーを対象とした専門家インタビューおよび構造化アンケートを通じて実施された。アジア太平洋、欧州・中東・アフリカ、南北アメリカの各地域の参加者と対話を行い、前提を確定する前に価格動向、為替の影響、規制の実施時期を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):15% | アジア太平洋:47% |
| ミドルティア:41% | 部門/事業リーダー:42% | 欧州・中東・アフリカ:32% |
| 中小プレーヤー:20% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
基本となる規模算定はトップダウン方式を用い、断熱および冷凍活動から地域別需要プールを再構築し、それを採用状況と使用量の前提に基づいてシクロペンタン使用量に配分している。最初の合計値が算出された後、サンプル抽出した供給業者・流通業者への確認や主要国のASP(平均販売価格)×数量の視点といった選択的なボトムアップ推計と照合され、これを用いて異常値を調整する。
この市場において重要な入力データには、機器・建築断熱活動に紐づくポリウレタンフォーム生産の代理指標、冷媒・排出規制の影響を受ける低GWP発泡剤の採用率、シクロペンタンおよび関連炭化水素の貿易フロー、最終用途プロセスで使用される典型的な純度構成、および供給を変化させる可能性のある地域間の価格差が含まれる。予測にあたっては、断熱需要と規制施行のタイミングをめぐるシナリオ分析を用い、価格経路はインタビューに基づく合意見解と原料連動の観測動向によって導かれる。地域別の数量分割が把握できない場合は、近隣国の貿易・消費比率を用いて欠落部分を補完し、その後、地域全体との整合性を再確認して、モデルの一貫性を保っている。
データ検証と更新サイクル
出力結果は、通貨・単位の整合性、前年比変動の確認、貿易動向や断熱・機器生産トレンドなどの独立した指標との比較など、複数のチェックを通じて検証される。ある国で異常な急増が見られた場合には、前提が再検討され、その変化が価格、需要、あるいは一時的な供給混乱のいずれによるものかを確認するための追跡調査が実施される。
承認前には、計算手順および出典の論理をより追跡しやすくするため、第二の分析者によるレビューが行われる。レポートは年次で更新され、規制変更や大規模な生産能力の変化など重要な事象が発生した場合には、随時更新が行われる。発行前には最終確認を行い、公開版が入手可能な最新のデータに基づいたものとなるようにしている。
Mordor Intelligenceのシクロペンタン市場規模と他の公表推計との比較
シクロペンタンに関して公表されている市場規模は、同じ化学物質について議論している場合でも、対象範囲の境界や価格算定方法の扱いが異なるため、しばしば差異が見られる。基準年が一致していない場合や地域カバレッジが不均一な場合にも差異が生じる。
この市場において、差異の主な要因は通常、溶剤・試薬需要が完全に計上されているか、それとも小規模な付加項目として扱われているか、価値計算において純度構成がどのように扱われているか、そして調査がスポット価格重視か、あるいは年間の混合ASPを用いているかどうかである。更新頻度や通貨換算のタイミングも重要であり、変動の大きい年には、実際のトン数の変化がなくても米ドル価値が変動する可能性がある。このため、Mordor Intelligenceによるシクロペンタンの規模算定では、最終公表前に年末近くの価格平均や貿易指標を用いてモデルを再確認する手順を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 460.58 M (2026) | |
| 大手コンサルティング会社A | USD 573.61 M (2026) | 異なる基準年の設定とより長い予測期間を用いており、2026年の数値は、断熱需要の比重がより高い地域でより高くなり得る価格体系を伴う、より広範な用途の集約を反映していると見られる。 |
| 業界出版社B | USD 465.48 M (2024) | より早い基準年および異なる過去データの期間を用いているため、報告された数値は2024年時点の価格および通貨換算のタイミングの影響を受けており、更新された需要指標に基づいて構築された2026年のランレートの見方とは一致しない場合がある。 |
この表に見られる差異は、シクロペンタンの需要が断熱・冷凍分野に存在すること自体についての見解の相違ではなく、主に時期の選択、および価値が地域ごとに数量とASPからどのように構築されているかによって説明される。対象範囲を明確な最終用途消費に結び付け、年を確定する前に価格および貿易指標を再検証することで、この推計値はより整合性を保ちやすく、再現しやすいものとなっている。


レポートで回答する主な質問
シクロペンタン市場の現在の規模と成長予測は?
シクロペンタン市場規模は2026年にUSD 4億6,058万であり、年平均成長率(CAGR)7.41%で成長し、2031年までにUSD 6億5,832万に達すると予測されます。
シクロペンタン市場を牽引している地域はどこですか?
アジア太平洋が2025年に45.22%のシェアでトップを占め、2031年まで年平均成長率(CAGR)8.21%で最も高い成長率を示す地域でもあります。
真空断熱パネルがシクロペンタン需要にとって重要な理由は何ですか?
VIPは超低熱伝導率を達成するために高純度シクロペンタンを必要とし、壁厚の薄型化と高いエネルギー効率を実現します。このセグメントは年平均成長率(CAGR)7.75%で成長しています。
規制はシクロペンタンの採用にどのような影響を与えていますか?
キガリ改正によるHFC段階的廃止とEPAのSNAP承認は、特にフォームおよび冷凍分野でのシクロペンタンへの移行を加速し、予測CAGRに推定+2.1%を上乗せしています。
シクロペンタン市場成長の主な抑制要因は何ですか?
フィードストック価格変動、可燃性ガスの安全基準強化、世界的な生産能力の限界が合わさって、潜在的なCAGRから約3.3%を差し引いています。
家電以外で最も急成長している最終用途産業はどれですか?
シクロペンタン系断熱材の建設用途は、世界的な厳格な建築エネルギー規制に後押しされ、年平均成長率(CAGR)8.04%で拡大しています。
最終更新日:



