
メタノール市場規模とシェア
Mordor Intelligenceによるメタノール市場分析
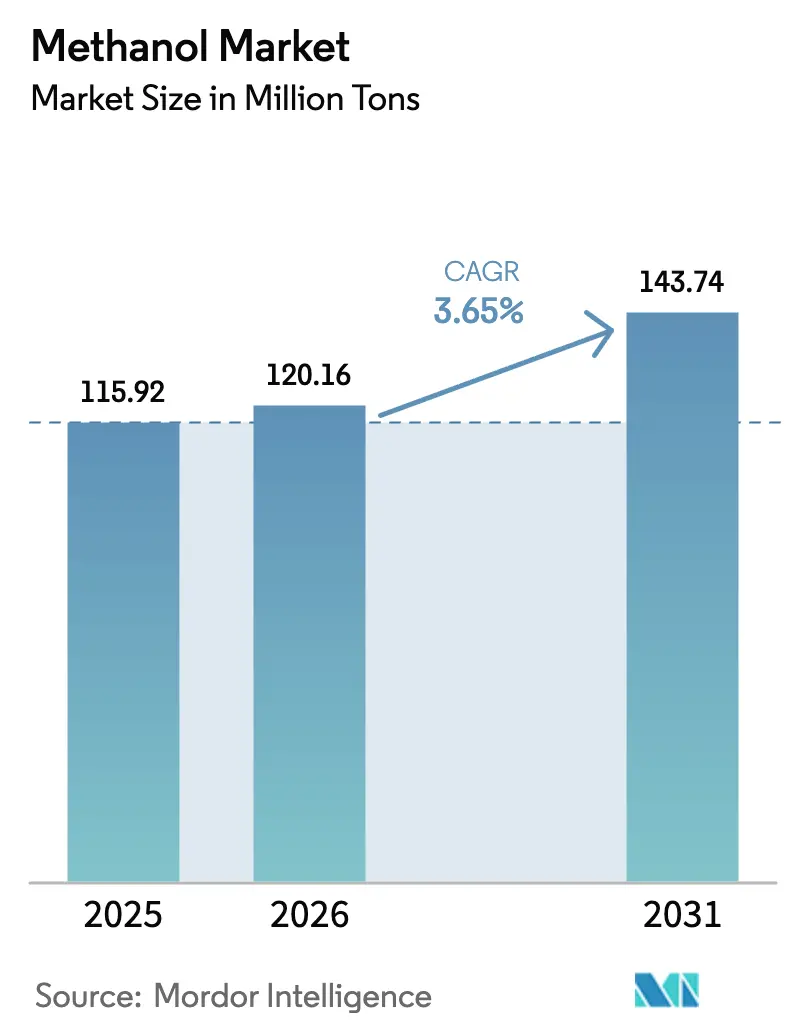
メタノール市場規模は、2026年の1億2,020万トン、2027年の1億2,460万トンから2032年には1億4,540万トンへと拡大し、2027年から2032年にかけてCAGR 3.15%を記録すると予測されています。
中国における産業転換が需要を支え、メタノール対応の船舶・車両フリートが確立された化学用途を超えて燃料の販路を広げています。2026年2月の米国およびイスラエルによるイランへの攻撃により、3月までにホルムズ海峡の船舶輸送制約が日本向け供給に影響を与え、ルート関連の調達リスクが高まりました。ガス連動の生産コストは生産者を投入価格変動にさらし、廃棄物ベースの供給拡大は新規プラントの商業運転開始に依存しています中国の転換バイヤーと海上バンカリング顧客は異なる販売チャネルを提供しますが、ガスコストとホルムズ海峡にさらされた配送ルートが、サプライヤーがその需要を収益的に満たせるかどうかを左右します。
レポートの主要ポイント
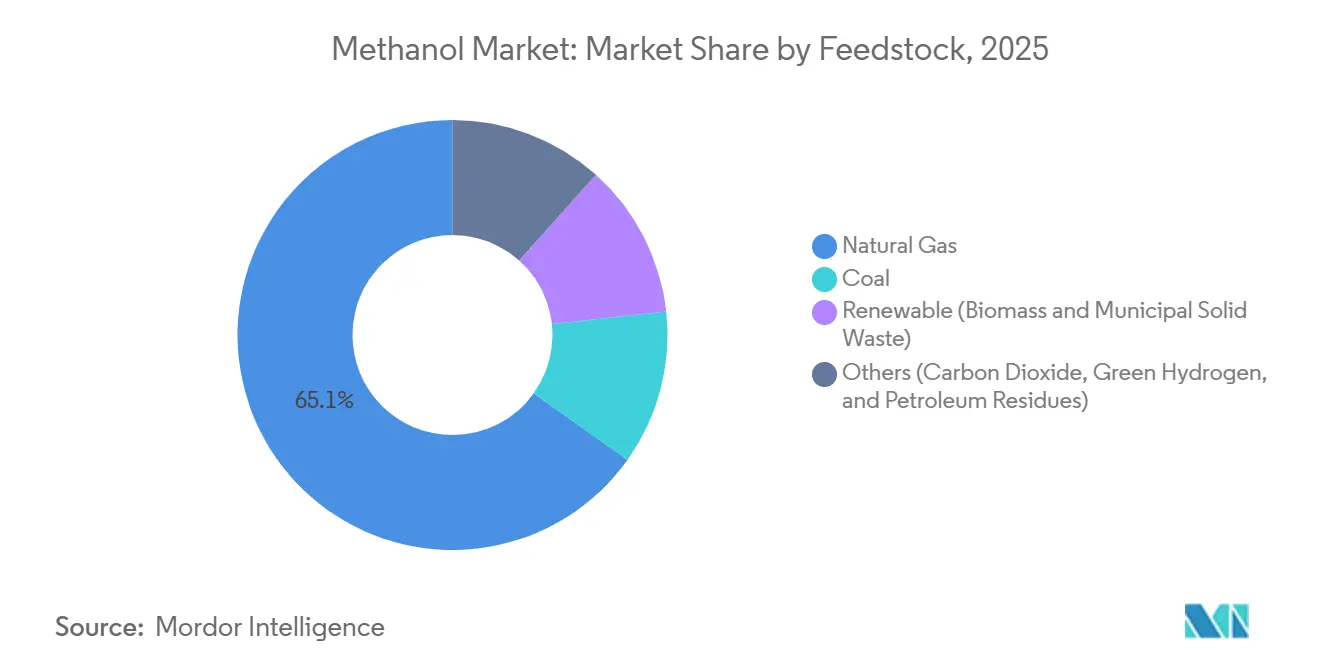
- 原料別では、天然ガスが2026年のメタノール市場シェアの64.9%を占め、バイオマスおよび都市固形廃棄物を含む再生可能原料は2027年から2032年にかけてCAGR 4.7%で最も速く成長すると予測されています。
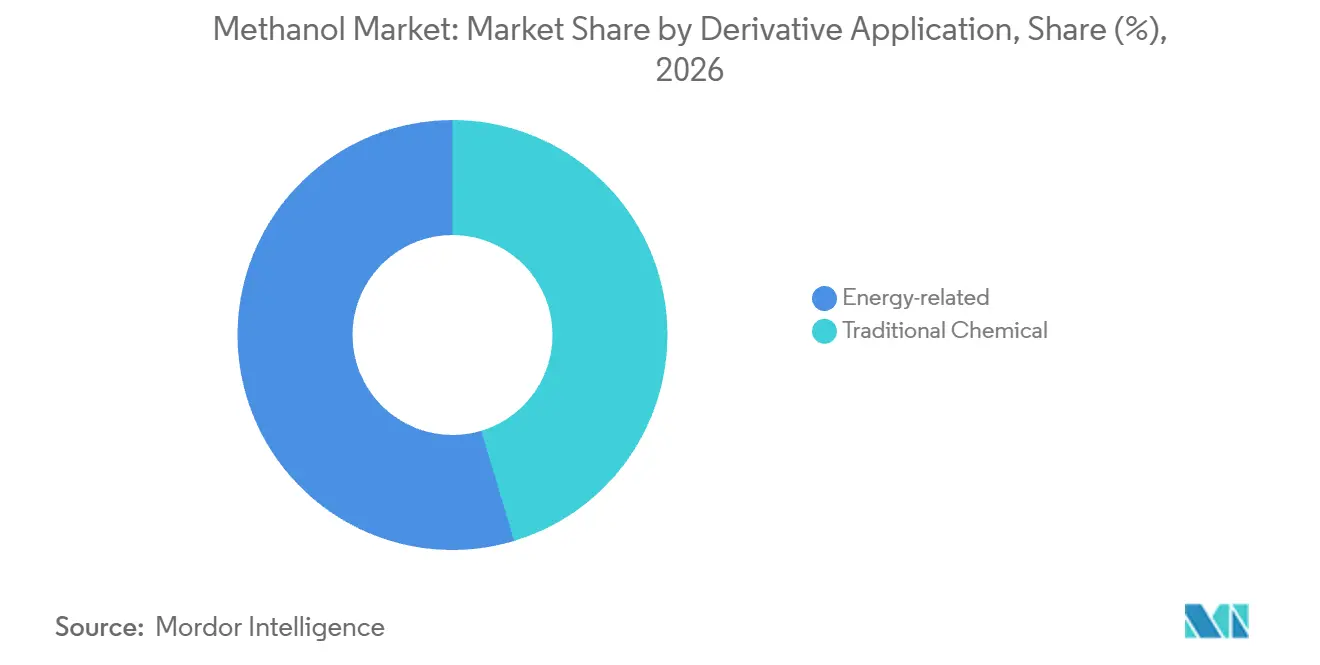
- 誘導体・用途別では、エネルギー関連用途が2026年のメタノール市場規模の54.64%のシェアを占め、2027年から2032年にかけてCAGR 3.75%で最も速く成長すると予測されています。
- 最終用途産業別では、化学品が2026年に65.69%のシェアを占め、自動車・輸送用途は2027年から2032年にかけてCAGR 3.8%で最も速く成長するセグメントを形成すると予測されています。
- グレード別では、化学グレードが2026年に75.07%のシェアを占め、燃料グレードは2027年から2032年にかけてCAGR 3.65%で最も速く成長すると予測されています。
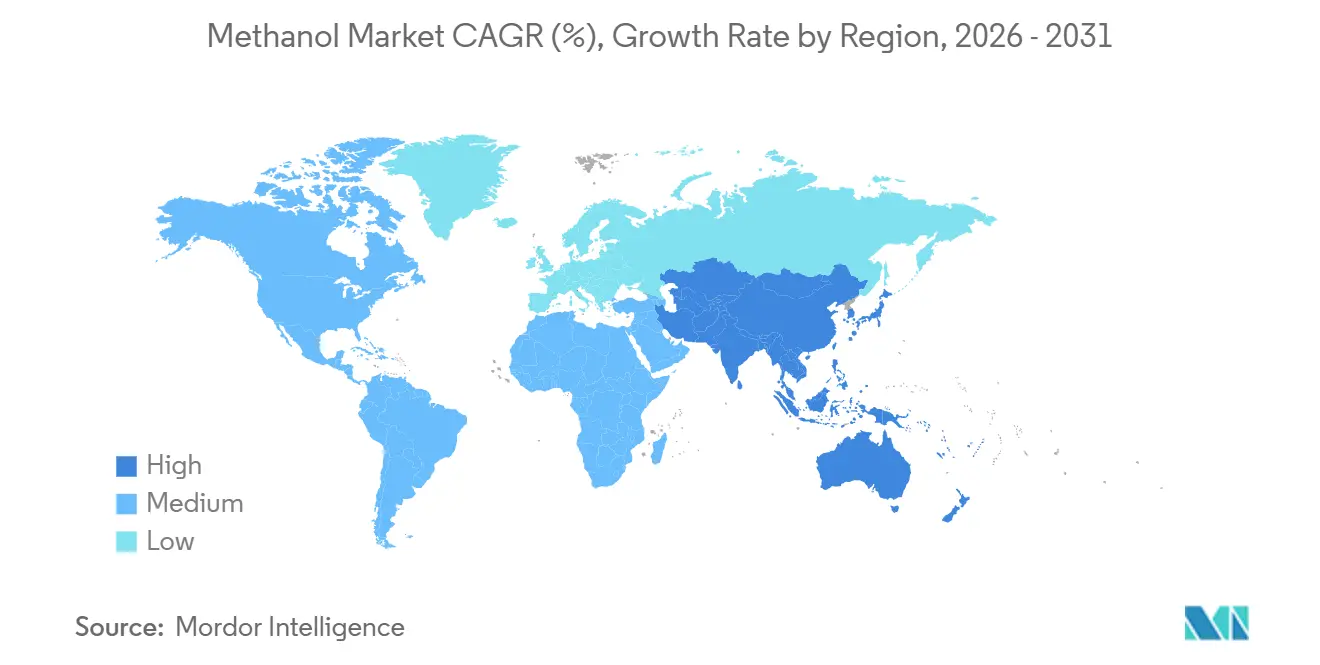
- 地域別では、アジア太平洋が2026年に78.21%のシェアでトップとなり、2027年から2032年にかけてCAGR 3.35%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国、米国、新興アジアにおける石油化学能力の拡大 | +1.2% | 中国の内モンゴル地域 | 中期(2〜4年) |
| 海運部門の低炭素燃料へのシフト – グリーンメタノールの採用 | +1.1% | 中国およびデンマーク | 短期(2年以内) |
| メタノール・トゥ・オレフィンルートの利用拡大 | +0.8% | 中国の山東地域 | 短期(2年以内) |
| MSWガス化を通じてスケールアップする廃棄物からメタノールへのプロジェクト | +0.6% | スペインのタラゴナプロジェクトエリア | 中期(2〜4年) |
| CO₂利用ハブによるヨーロッパでのeメタノール需要の促進 | +0.3% | デンマークのカッスー生産エリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国、米国、新興アジアにおける石油化学能力の拡大
石油化学の拡大がメタノール消費を最も直接的に増加させるのは、新たな下流転換ユニットが投資コミットメントを受けるだけでなく、実際に生産を開始したときです。内モンゴルBaofengのフェーズIIおよびIIIのメタノール・トゥ・オレフィンユニットは、合計200万メトリックトンのオレフィン能力を持ち、2025年第1四半期に生産を開始しました。[1] この統合プロジェクトには、自社原料を供給するために設計された3つのメタノールユニットが含まれており、それぞれ年間220万メトリックトンの能力を持っています。試運転および初期操業中、不安定な操業状況によりメタノール産出量が下流の要件を下回り、一時的な外部購入を余儀なくされました。したがって、Baofengの外部メタノール購入は立ち上げ条件に結びついており、この拡張は常設の要件としてではなく、一時的に商業需要を追加しました。
海運部門の低炭素燃料へのシフト – グリーンメタノールの採用
MaerskのLaura Mærskは、2025年にデンマークのカッスー商業eメタールプラントの開業時に初のeメタノールバンカリングを受けました。船舶側の能力も拡大し、DNVは2025年に59隻のメタノール対応船舶が就航したと記録しており、2024年の17隻から増加しました。この装備済みフリートの拡大により、より多くの潜在的な燃料販路が生まれ、完了したバンカリングは再生可能材料を船舶に積み込むという別のステップを実証しています。2026年3月5日から6日にかけて、上港集団エネルギーの海港之源が、上海の洋山港でCMA CGMのOsmiumに国内生産のグリーンメタノールを供給しました。このフリートを持つサプライヤーの成長は、メタノールをバンカリングできる港で燃料を供給することにかかっています。
メタノール・トゥ・オレフィンルートの利用拡大
メタノール・トゥ・オレフィン操業は、メタノールを下流材料製造の投入物に転換することで、その産業的役割を拡大します。2025年、中国のMTOプラントは、上流統合型石炭・トゥ・オレフィン需要を除き、約1,800万メトリックトンの商業メタノールを消費しました。Levima Grurunの年間130万メトリックトンのMTOユニットは2025年12月10日にメタノールの供給を開始し、適格なエチレンとプロピレンが12月11日早朝に貯蔵に入りました。しかし、購入メタノールを使用する中国のMTOユニットは、メタノール価格の上昇に伴う損失の中で、2026年9月10日に68.09%の稼働率で操業しており、前年比11.46パーセントポイント低下しました。したがって、追加の転換能力はサプライヤーにより大きな潜在的販路を提供しますが、その操業経済性が、その販路のどれだけが商業需要になるかを決定します。
MSWガス化を通じてスケールアップする廃棄物からメタノールへのプロジェクト
廃棄物からメタノールへの建設は、産業バイヤーに商業規模での再生可能・循環材料の見込み供給ルートを提供します。Repsolは、2026年5月にスペインのタラゴナにあるEcoplantaプロジェクトが建設中であると述べ、Enkemが開発したガス化技術を使用しています。この設計では、年間最大40万メトリックトンの都市固形廃棄物とバイオマスを処理します。計画された再生可能・循環メタノールの産出量は、2029年から年間24万メトリックトンでした。[3] 廃棄物とバイオマスの投入物を定義された産出スケジュールと組み合わせることで、将来のバイヤー要件を専用転換能力に合わせる基盤が生まれます。2029年のスケジュールにより、これは混合原料を信頼性の高い商業納品に転換することにその価値が依存する中期的な調達オプションとなります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原料価格の変動性 | -0.6% | 北米、サウジアラビア、日本 | 短期(2年以内) |
| メタノール取り扱いの健康・安全上の危険性 | -0.3% | シンガポール港 | 中期(2〜4年) |
| 海上脱炭素化におけるバイオMPGおよびRNGとの競合 | -0.2% | オランダのロッテルダム地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料価格の変動性
2026年2月の米国およびイスラエルによるイランへの攻撃を受け、ホルムズ海峡の船舶輸送制約が3月3日までにサウジアラビアのAR-RAZIのメタノール船積みの日本向け輸送に影響を与えました。MITSUBISHI GAS CHEMICAL COMPANY, INC.は、生産者は操業中だが輸送が利用できない状態であり、これは一部、契約輸送業者の決定を反映していると述べました。同社は、制約が続けば調達コストがさらに上昇する可能性があると警告しました。Methanexは、生産メタノールコストの上昇により、2026年第1四半期の調整後EBITDAが2025年第1四半期比で400万米ドル減少したと報告しました。[2] コスト変動は、メタノール価格連動のガスコスト、ヘッジされていない北米操業に影響するスポットガスの変動、在庫タイミング、および生産ミックスを反映していました。日本向けバイヤーにとって、長期的な混乱は代替調達コストを脅かし、MethanexのヘッジされていないNorth Americaのガス要件は生産マージンをスポット価格にさらしました。
メタノール取り扱いの健康・安全上の危険性
安全なメタノール取り扱いは、海上燃料供給への参入を、製品の可用性だけでなく操業能力へのコミットメントにします。シンガポールの海事港湾庁は、メタノールバンカーライセンシーに対し、供給の確保、適切な保管と安全な取り扱いの確保、および緊急対応措置の確立を求めています。ライセンシーはバンカーサプライヤーとバンカークラフトオペレーターの両方として機能しなければならず、少なくとも1隻のIMOタイプ2ケミカルタンカーを所有・運営しなければなりません。これらの複合的な義務により、取引のみの参入モデルはその認可活動には不十分となります。したがって、参入者は規制された供給チャネルで競争する前に、適格なタイプ2ケミカルタンカーと緊急対応の手配に資金を投じなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
天然ガスの規模と再生可能エネルギーの商業化天然ガスは2026年のメタノール市場規模の64.9%のシェアを占めました。MethanexのGeismarプラントは2025年に330万メトリックトンのメタノールを生産し、年間操業能力は400万メトリックトンでした。Geismar 3プラントは、Geismar 1および2の水蒸気改質プラントからの余剰水素を使用し、豊富で低コストの天然ガスの恩恵を受けています。このマルチプラント構成は、ガスアクセスと有用なプロセスストリームの再利用を結びつけ、統合バルク供給の経済性を強化しています。競合プラントがGeismar 3の統合優位性を再現するには、天然ガスに加えて、隣接する操業からの有用な水素ストリームが必要です。
バイオマスおよび都市固形廃棄物を含む再生可能原料は、2027年から2032年にかけてCAGR 4.7%を記録し、最も速く成長するセグメントと予測されています。CIMC Enricは、2025年12月16日に操業を開始した湛江バイオマスプロジェクトを開発し、2026年上半期に第一フェーズの安定操業を報告しました。建設から持続的な操業への移行により、バイオマスメタノールはプロジェクト発表を超えた拡大のための商業的基盤を得ました。その他の原料には、デンマークのカッスー施設における二酸化炭素ベースのeメタノールが含まれ、再生可能電力と生物由来CO₂を組み合わせています。2026年8月、Solar Park Kassø、European Energy、およびMitsui & Co.の施設所有合弁会社は、この別の原料ルートのための複数年の引き取り契約の下、OMVへの最初のeメタノール納品を完了しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
誘導体・用途別:
燃料転換がエネルギー関連需要を支えるエネルギー関連用途は2026年に54.64%のシェアで最大のセグメントであり、2027年から2032年にかけてCAGR 3.75%で最も速く成長するセグメントと予測されています。Methanexは、ジメチルエーテル(DME)とバイオディーゼルのグローバルメタノール需要が2025年に合計700万メトリックトンを超えたと推定しました。ブラジルのディーゼルへの義務的バイオディーゼル混合比率は、2025年8月1日に14%から15%に引き上げられました。ブラジルのバイオディーゼル生産はエステル交換反応にメタノールまたはエタノールを使用できます。メタノールの商業的機会は、アルコール原料の選択が燃料政策需要を投入物サプライヤーに届ける方法を決定するこの転換ステップへの供給にあります。
従来の化学用途は、建設・製造業全体で使用される中間体の生産にメタノール需要を結びつけます。ホルムアルデヒドの最大の用途は、2025年に合板、パーティクルボード、配向性ストランドボード、および中密度繊維板の木材接着剤として使用される樹脂でした。その他のホルムアルデヒドの用途には、エンジニアリングプラスチック、塗料、建築製品、フォーム、ポリウレタン、および自動車製品が含まれます。誘導体生産は、これらの下流製造産業の変化をメタノールサプライヤーに伝達します。したがって、パネル製造はホルムアルデヒドの多様な用途にもかかわらず、下流リスクの特定の集中を生み出します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
化学品統合が多様な輸送需要を支える化学品は2026年のメタノール市場シェアの65.69%を占めました。2026年4月、Celaneseはテキサス州クリアレイクのFairway Methanol合弁会社からのメタノールの再配分を報告しました。この配分は、計画された第2四半期の再稼働後のフランクフルトPOMユニットを支援することを目的としていました。したがって、この化学販路からの需要は下流プラントの再稼働スケジュールに依存していました。
自動車・輸送用途は、2027年から2032年にかけてCAGR 3.8%で最も速く成長するセグメントを形成すると予測されています。2026年6月17日のフォーラムで、Geelyは6万台以上のメタノール電気自動車が稼働中であり、累計走行距離が250億キロメートルを超えたと報告しました。この操業実績は、用途を展開済み車両と実際の輸送活動に結びつけ、初期設備注文を超えた商業的基盤を確立しています。海上燃料は別の展開プロファイルを持ち、DNVは2025年10月時点でグローバルに450隻のメタノール対応商船が就航中または発注中であると集計しました。道路輸送の成長トリガーは稼働フリート全体での継続的な使用であり、海上燃料は発注済み船舶が潜在的な消費販路となる前に就航することにも依存しています。
グレード別:
確立された化学品供給と繰り返される燃料使用化学グレードは最大のセグメントであり、2026年の市場の75.07%を占めました。Brunei Methanol Companyは、2025年5月3日までにグレードAAメタノールの累計生産量が900万メトリックトンを超えたと報告しました。PT Kaltim Methanol IndustriaはインドネシアでグレードAAメタノールを生産しており、最低純度99.85%を明示しています。その設計能は年間66万メトリックトンとされています。
燃料グレードは、2027年から2032年にかけてCAGR 3.65%を記録し、最も速く成長するセグメントと予測されています。中国のメタノール車両台数は2025年に62,000台を超え、商用車が85%を占めました。これらの車両は2025年に350万メトリックトン以上のメタノール燃料を消費し、約210万メトリックトンのガソリンを代替しました。このフリート構成により、中国のメタノール車両燃料販路を対象とするサプライヤーにとって、商業オペレーターが車両台数で主要な顧客グループとなっています。
地域分析
アジア太平洋メタノール市場
アジア太平洋は2026年のメタノール市場シェアの78.21%を占め、2027年から2032年にかけてCAGR 3.35%で最も速く成長する地域と予測されています。China BlueChemicalは、2025年に海南フェーズIおよびフェーズII施設から152万メトリックトンのメタノールを販売し、2024年の143万メトリックトンと比較して6.4%増加しました。中国のメタノール純輸入量は2025年に1,411万メトリックトンに達し、2024年から5.9%増加しました。中国の輸入需要は、他の場所に位置する生産者が中国のプラントを所有せずにそのバイヤーにサービスを提供できることを意味します。
北米の生産者としての役割は、米国ルイジアナ州のMethanexのGeismarサイトによって示されており、2026年第2四半期に記録的な103万メトリックトンを生産しました。ヨーロッパはMethanex Egyptの主要な仕向け地であり、MethanexがMethanexが50%を保有するダミエッタベンチャーは、年間最大130万メトリックトンのフルプラント能力を持っています。オランダは、2025年にロッテルダムでのバイオメタノールバンカリングを通じて海上燃料チャネルを追加しています。Brunei Methanol CompanyのSungai Liang施設はBrunei Shell Petroleumが供給する天然ガスを使用しており、アジア太平洋内に独自の生産者と原料関係を加えています。したがって、売り手はエジプトのプラント供給またはオランダのバンカリング活動を通じてヨーロッパの顧客にアクセスできます。
南米のバイオディーゼルチャネルには、輸入と国内市場取引の両方を通じてメタノールを購入するブラジルの生産者が含まれます。チリも生産者・輸出者としての役割を持ち、Methanexの生産サイトが南米とアジア太平洋の顧客に供給しています。中東・アフリカでは、Methanex Egyptが2026年第2四半期に33万メトリックトンを生産し、そのうち16万5,000メトリックトンがMethanexに帰属しました。オマーンのOQ Base Industries(OQBI)は、OQグループのグローバル取引事業であるOQ Tradingを通じてすべてのメタノール生産を輸出しています。ブラジルのバイオディーゼルバイヤーへのアクセスとオマーンの生産者供給の確保は、したがって異なる商業的課題であり、OQ Tradingが後者の輸出インターフェースを占めています。
規制の枠組みと見通し
選択された法域は、輸送コンプライアンス、労働者保護、および下流流通の管理に焦点を当て、産業・燃料バイヤーにサービスを提供するメタノールサプライヤーの観点から比較されています。英国の欄はグレートブリテンに関するものであり、職場暴露限界と適格輸入者登録義務が適用されます。英国REACHの猶予適格性は、2021年1月1日前の2年間における関連するEU REACHの下流ユーザーまたは流通業者としての地位を必要とし、期限はトン数または危険プロファイルによっても異なります。
規制表
| 判断要素 | 日本 | カナダ | 英国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 厚生労働省 | カナダ運輸省 | グレートブリテン健康安全局 | 石油・天然ガス・バイオ燃料国家機関 | カテゴリー別許可移管を待つ商務省 |
| 主要な法令または方向性 | 労働安全衛生法の表示および通知義務 | 危険物輸送規則 | EH40/2005メタノール暴露限界および英国REACH移行 | ANP決議987/2025および関連バイオディーゼル審査 | 化学物質規則および政令M/62の権限移管 |
| 商業的効果 | 対象となる移転には、法定範囲と例外に従い、ラベルと書面による危険情報が必要 | メタノールが唯一の危険物であり、クラス3基準が満たされる場合、UN1230、クラス3(6.1)、梱包グループII | グレートブリテンの8時間で200ppm、15分で250ppmの限界、皮膚吸収の注記あり | バイオディーゼル生産者は購入したメタノールを転売できず、不適切な仕向け地に対して責任を負う | 到着前または到着時の通関;通関後3営業日以内の移転;認可輸送 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
日本の既存のメタノール情報義務とカナダの定義された輸送分類は安定したコンプライアンスの基盤を支え、一方で日本の2026年10月21日の公聴会はより広い対象物質リストへの追加提案に関するものです。グレートブリテンの厳格化の見通しは、トン数帯または危険プロファイルに応じて2029年10月27日、2030年、または2031年に期限を迎える猶予登録を反映しており、Defraによる代替移行登録手続きの検討とバランスが取られています。ブラジルの転売禁止と購入者責任はバイオディーゼルチャネルの管理を実質的に維持し、ANPは2026年7月に規制アジェンダに自発的バイオディーゼル使用規則の審査を追加し、決議987/2025への関連調整が可能です。サウジアラビアの2026年8月の政令は、化学許可義務を条件付きで4機関に再配分し、各移管まで商務省の機能を維持しながら、通関、移転期間、および認可輸送要件が輸入者のコンプライアンスコストを維持します。
バリューチェーンの段階
メタノール生産、商業集約、および配送にわたる価値獲得は、プラントと顧客の間の異なるリンクを管理することに依存しています。Methanexは天然ガスと水蒸気をメタノールに転換し、2025年に第三者引き取り契約とスポット購入で生産を補完しました。したがって、Methanexは自社プラントに同等の能力を追加することなく、マーケティング事業が提供する供給を拡大できます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| メタノール生産 | Methanex Corporationなどのメタノール生産者 | メタノール製品販売 | 転換のための信頼性の高い原料可用性 | 原料コミットメントをプラント要件に合わせる |
| 商業集約とマーケティング | Methanex Corporationなどの生産者マーケター;PromanのマーケティングアームであるValenzなどのマーケティング事業 | メタノールの販売と再販 | 契約顧客供給と利用可能な生産のマッチング | 第三者引き取りとスポット調達の組み合わせ |
| 保管とマルチモーダル配送 | Methanex Corporationなどのターミナル流通業者;Waterfront ShippingおよびPromanなどの海運プロバイダー | 納品製品販売 | 利用可能な貨物を保管と顧客プラントに接続すること | 海上ルートと鉄道、トラック、パイプライン、バージオプションの調整 |
| 情報源: Mordor Intelligence | ||||
MethanexのSubsidiaryであるWaterfront Shippingはメタノールタンカーフリートを運営し、Methanexは鉄道、トラック、パイプライン、バージ輸送も使用しています。したがって、海上輸送は他の輸送モードと組み合わせて、ネットワークが提供する受取プラントとターミナルを接続できます。統合マーケターは、船舶の可用性だけに依存しないターミナルと内陸接続からのレジリエンス優位性を得ます。
競争環境
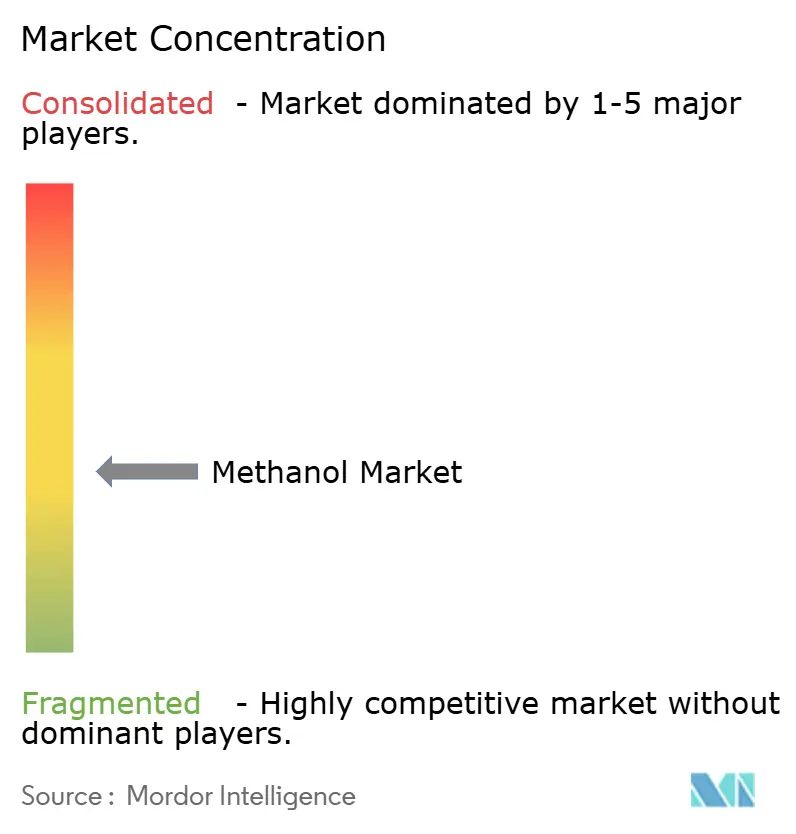
競争は大規模なサプライヤーグループと統合化学品生産者を中心に適度に集中しており、異なる生産・マーケティングモデルが顧客アクセスへの複数のルートを維持しています。Methanex Corporationは2025年に950万メトリックトンのメタノール販売を報告し、国際取引メタノール市場の約20%を占めました。その他の主要参加者には、生産者マーケターのProman、メタノールおよび低炭素メタノールサプライヤーのSABIC、石炭化学品生産者のYankuang Energy Group Company Limitedが含まれます。この構造により、バイヤーは国際的にマーケティングされた供給と統合生産の両方にアクセスでき、商業的リーチは各サプライヤーが産出物を顧客に接続する方法に依存します。
OCIは2025年6月27日にMethanolUS事業とMethanol Europe事業をMethanexに売却しました。別途、2026年5月、PromanはTA'ZIZとの合弁会社であるTA'ZIZ Methanol Companyとの長期引き取り契約を締結し、マーケティングアームのValenzに計画プラントの産出物が稼働後に独占的にマーケティングする権利を与えました。アラブ首長国連邦の合弁プラントは年間180万メトリックトンの計画産出量を持ち、2028年に操業開始が予定されています。買収は既存の供給を一つの取引相手に集中させることができますが、将来のマーケティング委任は関連プラントが操業を開始した後にのみ使用可能な供給源となります。
SABICは2025年に認定低炭素メタノールの最初の商業販売を行い、差別化への製品ベースのルートを実証しました。Yankuang Energy Group Company Limitedは2025年に440万メトリックトンと比較して454万メトリックトンのメタノール生産を報告しました。2025年1月1日から、FuelEU Maritimeは、旗および範囲の例外と航海エネルギー配分規則に従い、EU港に寄港する総トン数5,000トン以上の商業旅客・貨物船に対し、ウェルトゥウェイクベースで年間船上エネルギーGHG強度を91.16 g CO2e/MJの2%以下に維持することを要求しています。これらの船舶オペレーターにサービスを提供するために、SABICは認定製品の提供を燃料固有のライフサイクル要件に接続しなければならず、Yankuangの報告された競争的地位は生産規模に依存しています。
メタノール産業リーダー
-
Methanex Corporation
-
OCI
-
Proman
-
SABIC
-
Yankuang Energy Group Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
メタノール市場 このレポートでカバーされる企業
- Atlantic Methanol
- BASF SE
- Carbon Recycling International (CRI)
- Celanese Corporation
- China National Chemical Corporation Ltd. (ChemChina)
- Coogee
- Enerkem
- Eni S.p.A.
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- INEOS
- Kaveh Methanol Company
- Kingboard Holdings Limited
- LyondellBasell Industries Holdings B.V.
- Methanex Corporation
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Natgasoline
- OCI
- Petroliam Nasional Berhad (PETRONAS)
- Proman
- SABIC
- Ningxia Baofeng Energy Group
- Yankuang Energy Group Company Limited
- Zhejiang Petroleum & Chemical Co., Ltd.
市場参加者にとっての主要な機会
この機会は、計画されたグリーンメタノール供給の流通と直接の燃料・化学品調達を比較しています。2026年9月、CIST Technology Solutionsの独占販売代理店であるNorth Sea Tradingは、インドのマハラシュトラ州とグジャラート州の2つの計画プラントに対する追加の引き取りバイヤーを求め、2028年12月からの納品を計画しています。Mitsubishi Gas Chemical2025年11月6日、Transition Industriesから燃料・化学品用として年間約100万メトリックトンのグリーンおよびブルーメタノールを購入することに合意し、引き取りはPacifico Mexinolの最終投資決定を条件として2029年の商業運転から予定されています。2025年4月3日、流通業者のMabanaftとHIF Globalの基本合意書は、海運・産業顧客向けに再生可能電力と回収CO₂からのeメタノールを年間最大10万メトリックトン引き取るための交渉の概要を示しました。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 将来のグリーンメタノール海上燃料供給 | 提案されたグリーンメタノール産出物へのオープンアクセス | 船舶オペレーターおよび海上燃料サプライヤー | 試運転と合意された納品港に結びついた条件付き引き取りの交渉 | 計画された生産と船舶燃料配送の同期 | CIST Technology SolutionsおよびNorth Sea Trading |
| 化学処理のための再生可能原料供給 | 計画された供給に対する追加バイヤーの募集 | メタノールを使用する化学品生産者 | 段階的な引き取りを製品適格性とプラントマイルストーンに結びつける | 消費にコミットする前にプロセス要件を満たすこと | CIST Technology Solutionsおよび適格な化学品バイヤー |
| 下流グリーンメタノール需要の集約 | 専任の販売代理店が契約チャネルを提供 | 複数のユーザーにサービスを提供するメタノール流通業者 | 下流の要件を段階的な供給コミットメントに統合 | 顧客コミットメントとプロジェクト納品の調整 | North Sea Tradingおよび参加流通業者 |
| 情報源: Mordor Intelligence | |||||
2030年1月1日から、FuelEU Maritimeは基準値からの年間ウェルトゥウェイク船上エネルギーGHG強度の6%削減を要求します。エネルギーカバレッジには、港湾滞在とEU域内航海が全量、EU域外港への航海またはEU域外港からの航海のエネルギーの半分が含まれます。CISTの見込み供給を検討している船舶オペレーターは、したがって試運転マイルストーンと燃料固有のライフサイクル受入条件を通じて将来の燃料を確保し、2030年のコンプライアンスタイムラインとプラント納品遅延のリスクのバランスを取ることができます。
最近の産業開発事情 メタノール市場
- 2026年9月:SABICの子会社であるSaudi Methanol Company(AR-RAZI)は、9月3日にサウジアラビアエネルギー省からジュバイルにおける年間180万メトリックトンのメタノールプラント提案に対する原料配分承認を受け、最終投資決定を待っています。
- 2026年8月:European Energyは、Mitsui & Co.との合弁会社であるSolar Park Kassøを通じて、最初の納品が完了したOMVとの複数年のeメタノール引き取り契約を発表しました。
- 2026年7月:MethanexのトリニダードトバゴのTitanプラントが7月15日に操業を停止し、同社は施設を無期限に休止するプロセスを開始したと報告しました。
メタノール市場 レポートの範囲と調査方法論
市場の定義と範囲
メタノール市場は、世界中で生産者から商業バイヤーに販売される商業規模で生産されたメタノールの年間数量をメトリックトンで測定します。計上された数量は、原料、用途、最終用途産業、グレード、および地域によって分類されます。
範囲の除外:超高純度の実験室試薬メタノール、統合複合施設内で内部消費されるメタノール、別途販売されるメタノール原料、メタノール誘導体およびその他の下流製品、ならびに別途販売される輸送、保管、取り扱いサービスは除外されます。
セグメンテーションの概要
- 原料別
- 天然ガス
- 石炭
- 再生可能(バイオマス、都市固形廃棄物)
- その他(二酸化炭素、グリーン水素、石油残渣)
- 誘導品・用途別
- 従来型化学品
- ホルムアルデヒド
- 酢酸
- 溶剤
- メチルアミン
- その他の従来型化学品
- エネルギー関連
- メタノール・トゥ・オレフィン(MTO)
- メチル第三ブチルエーテル(MTBE)
- ガソリン混合
- ジメチルエーテル(DME)
- バイオディーゼル
- 従来型化学品
- 最終用途産業別
- 自動車・輸送
- 化学品
- 海上燃料
- その他(電子機器、電力)
- グレード別
- 化学グレード
- 燃料グレード
- その他(超高純度・電池グレードおよび再生可能(バイオ・eメタノール))
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- タイ
- インドネシア
- マレーシア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- トルコ
- ロシア
- 北欧諸国
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
Methanol Instituteの業界資料、Methanexの年次報告書、国連コムトレードデータのWorld Integrated Trade Solutionによる提示、および公式税関統計などの公開ソースが分析を支援しています:業界資料は生産ルート、誘導体用途、再生可能プロジェクト、および海上燃料の動向を説明し、年次報告書は需要ドライバー、操業能力、販売、および地域市場状況に関する生産者の説明を提供します。貿易データは国別のメタノール輸出入フローの追跡に役立ち、税関統計は貿易分類と報告期間を明確にできます。
企業の年次報告書、投資家向け資料、プロジェクト発表、特許公報、および信頼性の高い業界報道は、能力変化、プラント稼働率、下流投資、技術ルート、および商業マイルストーンを確認することで、これらのソースを補完できます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、メタノール生産者、流通業者、化学品・燃料バイヤー、海上燃料サプライヤー、および貿易・物流スペシャリストが含まれ、回答者はAPAC、EMEA、およびアメリカ大陸の商業、操業、調達、および経営幹部の役割から選ばれます。アナリストはこれらの議論を使用して、商業販売、原料ルート、稼働率、貿易フロー、および下流需要に関する二次証拠を検証し、フォローアップ質問と公開企業・貿易データとの三角測量を通じて矛盾または欠落した入力を調査できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:50% |
| 中位層:50% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレーヤー:20% | マネージャー:45% | アメリカ大陸:20% |
市場規模算定と予測
この推定は、メトリックトンで表された商業メタノール供給と商業需要のトップダウングローバルバランスを使用し、合計を原料、用途、最終用途産業、グレード、および地域によって分類します。主要指標には、発表済みおよび稼働中の能力、プラント稼働率と停止、輸出入、ならびに化学誘導体、MTO、燃料混合、輸送、および海上利用からの需要が含まれます。これらは利用可能な供給、国境を越えた可用性、および市場から数量を引き出す用途を示します。セグメントシェアは、ソース報告の生産、消費、貿易、および用途証拠から構築され、選択的なサプライヤーロールアップとチャネルチェックがグローバル合計のボトムアップチェックとして使用されます。トレンド外挿または多変量回帰は、能力の追加と廃止、稼働率、貿易可用性、および下流需要指標を使用して2027年から2032年の数量パスを予測でき、シナリオ分析はプロジェクトタイミングまたは操業条件の重大な変化をテストします。セグメントまたはサプライヤーの入力が不完全な場合、アナリストは報告された産出量と貿易をより広い需給バランスと比較し、関連する期間または市場指標からの明確に支持されたプロキシを使用し、結果として生じる範囲を審査のための推定に組み込むことができます。一次回答者は変数レベルの前提を確認し、重大な不一致を説明できます。
データ検証と更新サイクル
アナリストは生産者の開示、税関貿易フロー、業界資料、および需要指標を三角測量し、サプライヤー、地域、およびセグメントの推定がグローバル数量と一致することを確認します。外れ値、前年比の不連続性、および独立したソース間の重大な差異を調査し、調整の理由を文書化し、重要な入力が一貫しないままであるか、新しいプロジェクト、停止、または政策変更が証拠を変える場合に関連する回答者タイプに再連絡します。第二のアナリストが承認前にソース、計算、および境界の一貫性を審査します。データセットは年次更新され、重要なイベントについてはサイクル間に更新され、納品前の新たな審査が行われます。
Mordor Intelligenceのメタノール市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品および需要モデリングに使用する入力において異なる場合があります。メタノール市場は、世界中で生産者から商業バイヤーに販売される商業規模で生産されたメタノールの年間数量をメトリックトンで測定します。
主要なギャップドライバーには、本調査の定義された範囲と市場固有のモデリング選択が含まれます。主要指標には、発表済みおよび稼働中の能力、プラント稼働率と停止、輸出入、ならびに化学誘導体、MTO、燃料混合、輸送、および海上利用からの需要が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1億2,460万トン(2027年) | |
| グローバルコンサルタンシーA | 9,900万トン(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1億2,460万トンを2年後に20.5%下回っています。その2025年基準年の需要推定値は2027年の比較年より前であり、その間の数量成長を考慮しています。 |
| 業界ジャーナルB | 1億1,500万トン(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1億2,460万トンを2年後に7.7%下回っています。その2025年推定値は2027年の比較年より前であり、その間の数量成長を考慮しています。 |
Mordor Intelligenceのアナリストは生産者の開示、税関貿易フロー、業界資料、および需要指標を三角測量し、サプライヤー、地域、およびセグメントの推定がグローバル数量と一致することを確認します。
レポートで回答される主要な質問
2032年までのメタノール市場規模の見通しは?
市場は2027年の1億2,460万トンから2032年には1億4,540万トンへと拡大し、2027年から2032年にかけてCAGR 3.15%を記録すると予測されています。
メタノール需要を拡大させている要因は何ですか?
石油化学転換と海上燃料採用が需要を支えています。中国のMTOプラントは、上流統合型石炭・トゥ・オレフィン需要を除き、2025年に約1,800万メトリックトンの商業メタノールを消費しました。
最大のシェアを持つメタノール原料はどれですか?
天然ガスが2026年の市場の64.9%を占めました。バイオマスおよび都市固形廃棄物を含む再生可能原料は、2027年から2032年にかけてCAGR 4.7%で最も速く成長すると予測されています。
主要なメタノール生産者・サプライヤーは誰ですか?
Methanex Corporation、Proman、SABIC、およびYankuang Energy Group Company Limitedが主要参加者です。OCIは2025年6月27日にMethanol USおよびMethanol Europe事業をMethanexに売却しました。
メタノール供給拡大を制約する課題は何ですか?
コスト変動と安全な取り扱い要件が拡大を制約しています。シンガポールのメタノールバンカーライセンシーは、少なくとも1隻のIMOタイプ2ケミカルタンカーを所有・運営しなければなりません。
メタノール部門をリードしている地域はどこですか?
アジア太平洋が2026年に78.21%のシェアを占め、2027年から2032年にかけてCAGR 3.35%で最も速く成長する地域と予測されています。