
医療用真空システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.85 十億米ドル |
| 市場規模 (2031) | 2.51 十億米ドル |
| Growth Rate (2026 - 2031) | 6.28 % |
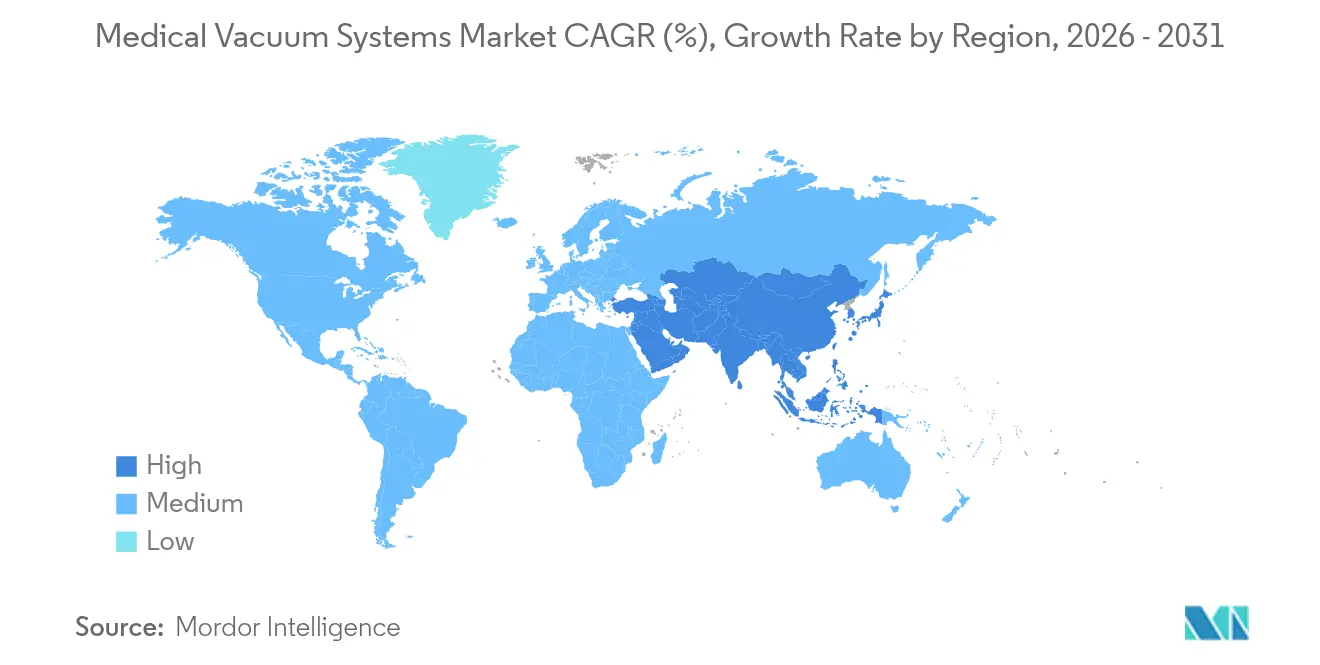
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
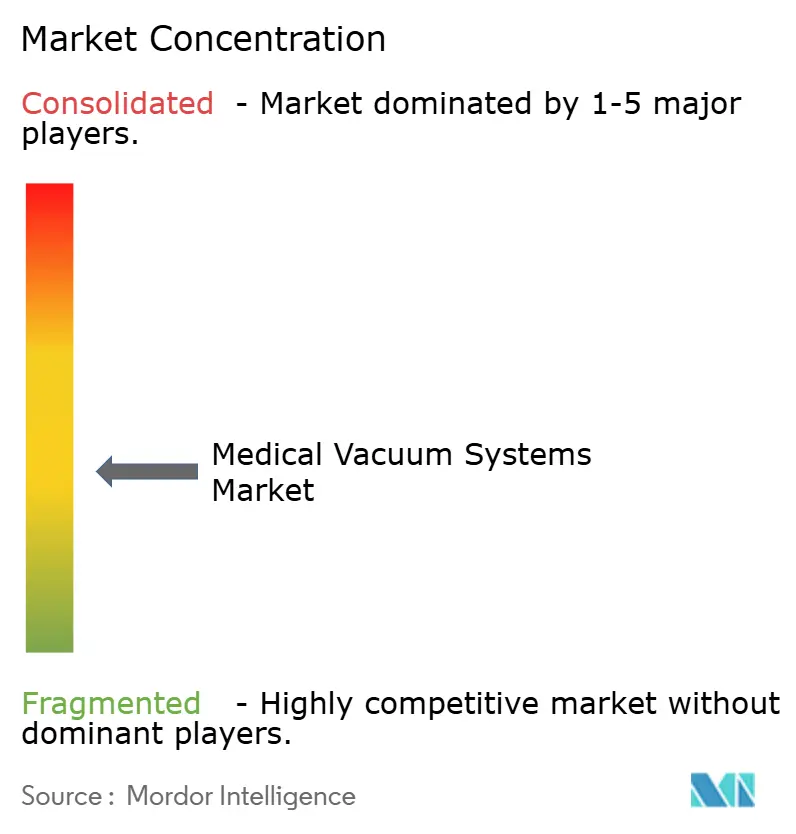
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用真空システム市場分析
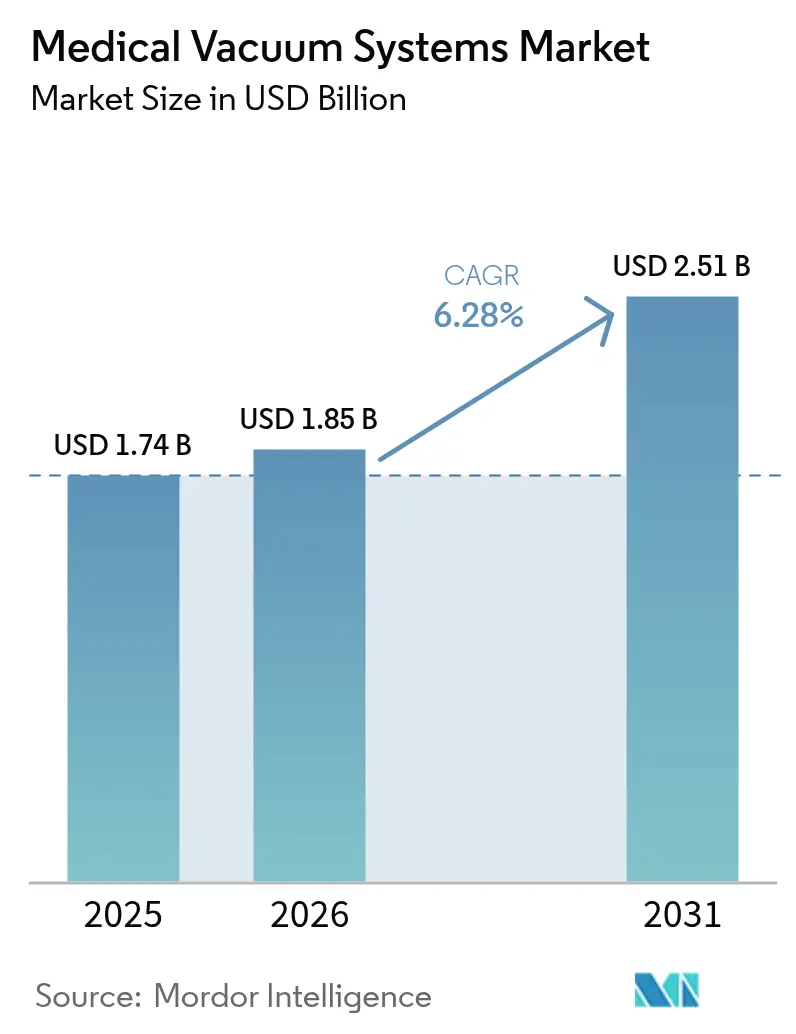
医療用真空システム市場規模は、2025年の17億4,000万米ドルから2026年には18億5,000万米ドルに成長し、2026年~2031年にかけてCAGR 6.28%で2031年までに25億1,000万米ドルに達すると予測されています。
外科手術件数の増加、慢性創傷の有病率の拡大、および病院がオイルフリーかつエネルギー効率の高いポンプへ移行しつつある動向が、この市場拡大の根幹を成しています。医療提供者は、ウォーターリング式および潤滑式ユニットを、より深い真空レベル、長い耐用年数、および30%低い省エネ性能を実現するドライ式NFPA準拠プラットフォームに置き換えています。外来クリニックおよびホームベースの創傷ケアプログラムも携帯型機器への需要を促進しており、病院の脱炭素化目標が集中型プラント全体のアップグレードを加速しています。主要メーカー間における買収活動の激化が、ノウハウの集約、アフターマーケットネットワークの拡大、および技術的リーダーシップの維持を実現しています。
主要レポートのポイント
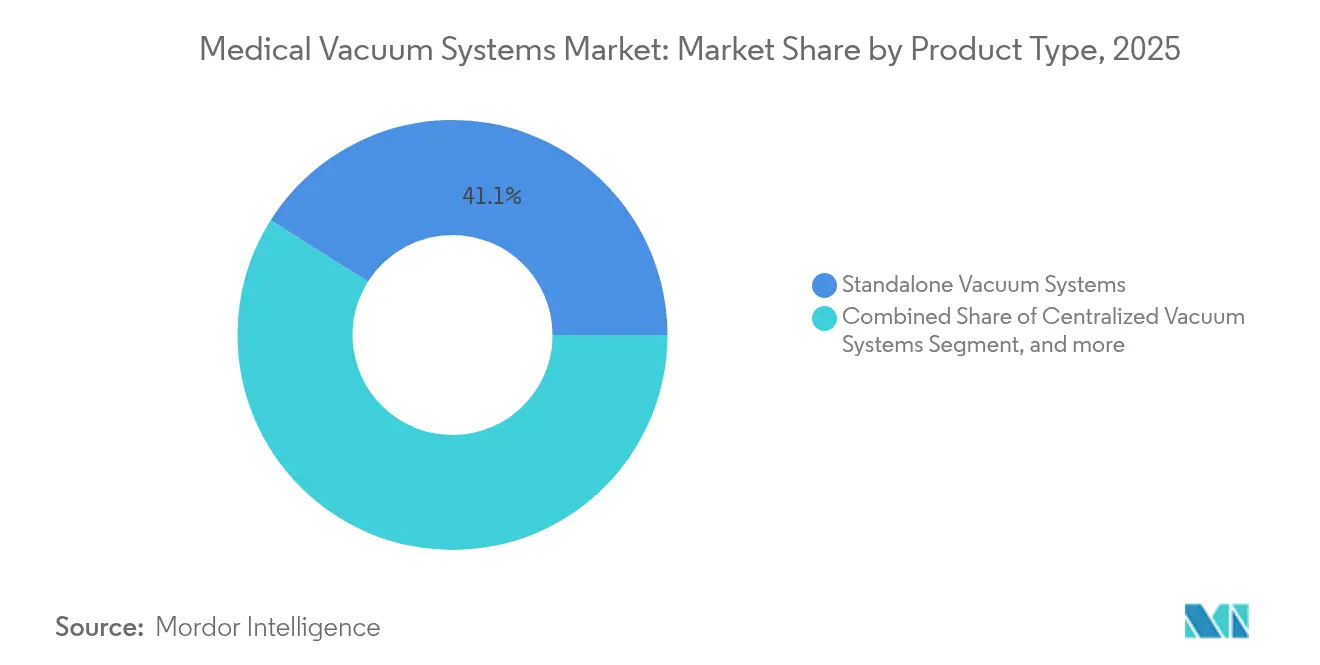
- 製品タイプ別では、スタンドアロンシステムが2025年の医療用真空システム市場シェアの41.05%をリードし、携帯型・コンパクトシステムは2031年までに8.72%のCAGRで拡大する見込みです。
- 用途別では、創傷ケアおよびNPWT(陰圧閉鎖療法)が2025年の医療用真空システム市場規模の31.66%を占め、歯科用途は2031年にかけて8.08%のCAGRで拡大しています。
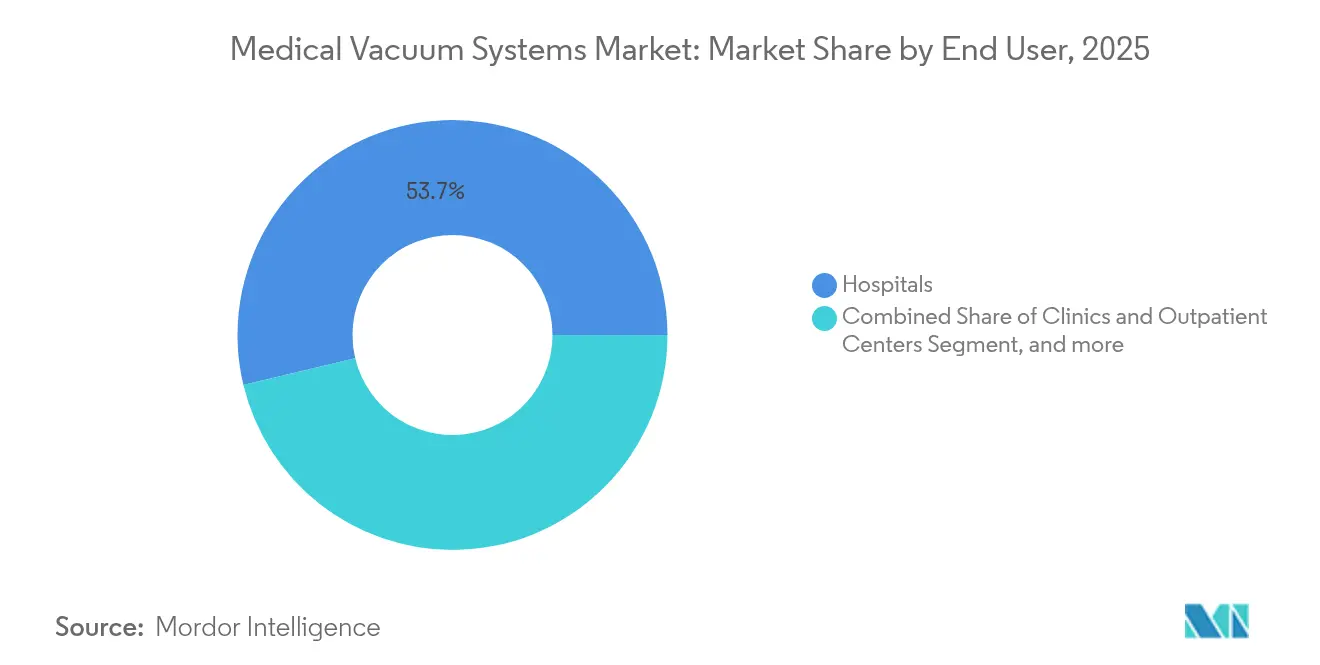
- エンドユーザー別では、病院が2025年の医療用真空システム市場規模の53.74%を占め、在宅ケア分野が2031年までに8.63%のCAGRで最も速い成長を記録しています。
- 地域別では、北米が2025年に37.20%の売上を獲得し、アジア太平洋は2031年までに最速の7.59%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患および感染症の罹患率の上昇 | +1.8% | 世界全体、特に北米と欧州で高い | 長期(4年以上) |
| 外科手術件数の増加および吸引機器の採用拡大 | +1.5% | 世界全体、アジア太平洋新興市場がリード | 中期(2年~4年) |
| オイルフリーかつNFPA準拠のドライ真空ポンプへの移行 | +1.2% | 北米およびEU規制市場 | 中期(2年~4年) |
| モジュラー建設が統合型真空ブームへの需要を促進 | +0.9% | 主にアジア太平洋、中東&アフリカへの波及 | 短期(2年以内) |
| 病院の脱炭素化目標がエネルギー効率の高いシステムを後押し | +0.8% | 北米およびEU、アジア太平洋への拡大 | 長期(4年以上) |
| 新興市場における外来型創傷クリニックの拡大 | +0.6% | アジア太平洋、中東&アフリカ、ラテンアメリカ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患および感染症の罹患率の上昇
慢性創傷は先進国において人口の最大2%に影響を与えており、メディケア受給者の治療費も増大しています。こうした増大するコストが、治癒期間の短縮および感染再発の低減をもたらす陰圧閉鎖療法(NPWT)プラットフォームへの移行を促しています。COVID-19は呼吸管理における信頼性の高い吸引の必要性を高め、抗生物質耐性は集中型プラント全体のろ過基準を引き上げました。大規模施設では、免疫不全患者を保護するため、多段ろ過を備えた高容量ポンプを導入しています。再入院率の低下に対して報酬を与える価値主導型ケアのインセンティブが、携帯型および集中型NPWTソリューションへの需要を持続的な上昇軌道に乗せています。
外科手術件数の増加および吸引機器の採用拡大
高齢化する人口動態と低侵襲技術へのアクセス拡大が世界的な手術件数を押し上げており、手術室は高度な流体制御システムの統合を迫られています。真空技術は今や基本的な吸引を超え、脂肪吸引、気管内洗浄、および顕微手術の体液除去にまで活用されています。Thopaz+デジタル胸腔ドレナージプラットフォームのような機器は集中治療室の在室日数を短縮し、コストを削減するとともに病床の稼働率を向上させます。[1]BeaconMedaes、「Thopaz+ デジタル胸腔ドレナージシステム」、beaconmedaes.com アジア太平洋の新興市場では、新設手術室がモジュラー真空ブームを採用しており、大規模な建設工事を伴わず迅速に設置でき、病院が重要サービスをより早期に稼働させることを可能にしています。
オイルフリーかつNFPA準拠のドライ真空ポンプへの移行
規制当局は汚染および信頼性に関する規則を強化しており、病院のドライ技術への移行を促しています。オイルフリーポンプは液体リング式システムと比較してエネルギー使用量を30%削減し、水の消費をなくし、耐用年数を約7年から最長20年に延長します。[2]ロサンゼルス水道電力局、「エネルギー効率プロジェクトプロファイル」、ladwp.com 可変速ドライブはさらに電力消費を50%節減し、病院の脱炭素化プログラムを直接的に支援します。アマルガムセパレーターの義務化に直面している歯科事業者は、NFPA 99規格を満たす非接触型クロー式および分子ドラッグ式設計の早期採用者となっています。[3]JH Foster、「医療用途向けオイルフリークローポンプ」、jhfoster.com
統合型真空ブームへの需要を促進するモジュラー建設
急成長地域の病院は、より早期に開院し予算を予測可能に保つため、オフサイト製造を採用しています。事前テスト済みモジュールとして納品される真空ブームは、試運転期間を短縮し、空間効率を向上させ、将来的な拡張を簡素化します。建設業者は、デジタル病院ダッシュボードと連携する組み込み流量監視機能およびリモート診断機能を備えたユニットを仕様として指定します。このアプローチはアジア太平洋における官民パートナーシップ型の建設・操業・移転プロジェクトのスピードに合致し、標準化・複製可能なソリューションを必要とするリソースに制約のある市場に特に適しています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期費用および維持管理費用 | -1.1% | 世界全体、特に新興市場 | 短期(2年以内) |
| 厳格な設置コード準拠要件 | -0.8% | 北米およびEU規制市場 | 中期(2年~4年) |
| ポンプ製造コストを押し上げるヘリウム供給の不安定性 | -0.6% | 世界の主要製造拠点 | 短期(2年以内) |
| IoT対応集中型プラントにおけるサイバーセキュリティリスク | -0.4% | 高度なITインフラを有する先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用および維持管理費用
中規模の集中型プラントの設置費用はしばしば10万米ドルを超え、年間サービス契約費用はその支出の20%に達することがあります。新興経済圏の予算が逼迫した病院は、これらの金額を病床、検査機器、および画像診断装置と比較検討しなければなりません。しかし医療費に関する研究では、携帯型NPWTが外科手術と比較して複雑な創傷患者1人当たり24,808米ドルのコスト削減をもたらすことが示されています。98施設のケニアプログラムのようなマネージド機器サービス契約は、資本コストを分散させ稼働率を保証することで、この障壁を徐々に解消しています。
厳格な設置コード準拠要件
NFPA 99は厳格な試験、冗長性、および文書化を規定しており、タイムラインを長期化させ、多くの施設が認定請負業者を雇用することを余儀なくされています。混雑した機械室内での改修工事は、レイアウト設計をさらに複雑にします。機器認可から環境許可まで多層的な規制が州、省、および自治体ごとに異なるため、エンジニアリング工数が増大します。メーカーは現在、テンプレート化された検査文書を完備したターンキー型の事前認定済みスキッドを提供しており、承認サイクルを短縮し、管理上の負担を軽減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スタンドアロンシステムが設備投資の優先度を維持スタンドアロンポンプは2025年の医療用真空システム市場の41.05%を占め、重要部門における専用・高容量ユニットへの病院のニーズを反映しています。これらの設置は段階的な近代化を可能にし、個々の機器をより広いサービスを中断することなくアップグレードできます。手術室および集中治療室は、独立型スキッドが提供する迅速なサービスアクセスと組み込み冗長性を高く評価しています。エネルギー効率の高いドライクロー式およびスクロール式設計が従来の潤滑式モデルに取って代わりつつあり、公共料金の削減と保守労働力の削減を目指す資本プログラムと合致しています。
携帯型機器は8.72%のCAGRで最も速い成長を遂げています。訪問看護師は、最長7日間装着可能な900グラム以下のバッテリー駆動NPWT ドレッシングを日常的に使用しており、患者の入院を回避し、支払者のインセンティブと整合します。最新モデルは現在、臨床医がリモートでレビューできるBluetooth対応の圧力ログを備えており、根拠に基づく療法の用量調整を支援しています。パンデミック後の非中央集権型ケアへの勢いは、価格下落後も2桁台のユニット成長を持続させることを示唆しています。
アクセサリーおよび消耗品(フィルター、キャニスター、チューブ類)は、資本予算の停止期間中に収益を支える堅牢なアフターマーケットの流れを形成しています。高効率粒子フィルターは厳格なスケジュールに従って交換する必要があり、抗菌性キャニスターは感染予防基準の高まりに対応しています。メーカーはこれらの消耗品を複数年サービスパックにバンドルし、顧客ロイヤルティを確保しマージンを安定させています。
注記: 全セグメントの個別シェアはレポート購入時に提供されます


用途別:
創傷ケアの支配的地位と歯科分野の勢い創傷ケアおよびNPWTは2025年の医療用真空システム市場規模の31.66%を占め、糖尿病有病率の上昇と平均寿命の延長が下支えしています。研究では、持続的加圧ドレッシングによる下肢切断リスクの低減と肉芽形成の促進が示されており、支払者は入院期間の短縮を認めています。間欠的な注入洗浄を組み込んだ高機能システムはより高価格で取引され、ユニット販売数が穏やかであっても収益を拡大しています。病院はまた、複数の床頭台設置型NPWTステーションへの同時供給に集中型プラントを活用しており、創傷管理経路に真空インフラをさらに組み込んでいます。
感染管理ガイドラインの強化に伴い、歯科用吸引は最高の8.08%のCAGRを示しています。抗菌ライニングパイプを備えた小型フットプリントのオイルフリーポンプは、歯科医がアマルガムセパレーターの指令を遵守しエアロゾルリスクを低減する助けとなります。審美歯科および矯正歯科の急増が患者1人当たりのチェアタイムを拡大し、継続的に信頼性の高い吸引への需要を高めています。メーカーは、新設クリニックへの設置を簡素化するため、エア、真空、および水ラインを統合したモジュラー式のアンダーキャビネットパッケージを販売しています。
外科および手術室の体液管理は、精密な煙排出と低騒音動作を必要とする低侵襲技術の進化に伴い発展し続けています。呼吸および気道管理は、パンデミック後に集中治療室が収容能力を拡大するにつれて注目を集め、気管挿管時の高流量吸引に対応した真空レギュレーターおよびパイプラインアウトレットのアップグレードにつながっています。検査室および診断用途は真空オーブン、ろ過装置、および血液ガス分析装置への安定した需要を維持し、多様化されたエンドユーザーミックスを支えています。
エンドユーザー別:
病院が支配的地位を維持しつつ在宅ケアが加速病院は2025年の医療用真空システム市場規模の53.74%を占め、手術室への継続的な投資、集中治療の拡充、およびビルマネジメントの統合によるものです。複数病院のネットワークは、スペアパーツの在庫管理と施設横断的な保守業務を効率化するため、ポンプモデルとデジタル制御パネルを標準化しています。中央監視制御データ収集プラットフォームに連携した予知保全アルゴリズムがシールの摩耗を予測し、ジャストインタイムのサービス訪問を起動することで、稼働停止時間を最小化します。サステナビリティ担当者は、施設のエネルギー管理指標と組み合わせるオイルフリーシステムを優先し、設備投資をパブリックなネットゼロ誓約と整合させています。
在宅ケアプロバイダーは2031年にかけて8.63%のCAGRを記録しており、支払者の低コストケアサイトへの選好と、患者の遠隔医療への親しみやすさを反映しています。軽量のNPWTドレッシングは入院治療の28,000米ドルと比較して、完全治癒エピソード全体でわずか平均3,192米ドルに過ぎません。機器メーカーは、直感的なインターフェース、ワンボタンの圧力プリセット、およびコンプライアンスデータを創傷ケアチームに転送するセキュアなセルラー通信機能で対応しています。クリニックおよび日帰り手術センターも、日帰り関節置換術や内視鏡手術の増加に伴い真空設備を拡充しています。検査室、診断センター、および専門外来ハブは、精密機器を保護するためオイルフリーかつ振動のないシステムを必要とする特殊な真空ニーズでエンドユーザー需要を補完しています。
注記: 全セグメントの個別シェアはレポート購入時に提供されます
地域分析
北米医療用真空システム市場
北米は2025年の医療用真空システム市場において37.20%のシェアを占め、NFPA 99への広範な準拠とプラント近代化のための潤沢な資本準備金を活用している。医療システムの統合化は標準化された技術仕様の採用を促進し、複数拠点にわたるフレーム契約を可能にすることで単位コストの削減と部品供給の安定確保を実現している。医療機関は可変速オイルフリーポンプへのアップグレード後に30%のエネルギー削減を報告しており、さらなる脱炭素化に向けた運営予算の確保につながっている。主要な学術医療センターはR&D段階からメーカーと緊密に連携し、デジタル診断およびリモートモニタリングモジュールの展開を加速させている。メディケアおよび民間保険会社によるNPWT(陰圧創傷療法)への確実な償還保証が、入院・外来を問わず高機能ポータブル機器の普及を後押ししている。
アジア太平洋医療用真空システム市場
アジア太平洋地は、大規模な病院建設と国内医療機器工場の拡大によるサプライチェーンの短縮を背景に、7.59%のCAGRで拡大する見通しである。中国、インド、東南アジアにおける公的医療投資プログラムは、NFPAに準拠した医療ガスプラントを備えた新たな三次医療センターの整備を支援している。創傷治癒クリニックが急速に増加しており、専門的な真空需要が高まっている。医療ツーリズムを目指す民間病院は、国際認定基準を満たすためにオイルフリーポンプとリアルタイム真空アラームを導入している。規制の枠組みは地域によって大きく異なるものの、地域的な調和に向けた取り組みが進んでおり、ベンダーは現場での迅速な設定が可能なアダプタブルなコンプライアンスキットの開発を進めている。
EMEA・南米医療用真空システム市場
欧州、中東・アフリカ、および南米は、インフラ拡張と初期コストを軽減するマネージド・エクイップメント・サービスモデルの融合により、有意な成長ポテンシャルを示している。国際金融公社(IFC)による2024会計年度の民間医療セクターへの560 ビリオン 米ドルのミットメントは、持続的な投資モメンタムを裏付けている(ifc.org)。欧州の病院はグリーンディール政策のもとで野心的な気候目標を追求し、ドライポンプ技術とインテリジェント制御システムを採用して炭素フットプリントの削減を図っている。中東の大規模病院プロジェクトでは、砂漠地帯のエネルギー負荷に対応するため、熱回収ループと互換性のあるモジュール式・事前試験済み真空スキッドが仕様として採用されている。南米の医療機関はメーカーと連携してスタッフ研修プログラムを実施し、限られたエンジニアリング人材の課題に対応しながらプラントの稼働率を高水準に維持している。

規制環境
規制は、集中真空プラントの施設インフラ基準と、吸引・真空関連機器の医療機器規則の両方をカバーする。医療施設に関しては、ISO 7396-1:2016が医療ガス配管システム(真空を含む)の設計、設置、試験、およびコミッショニングの要件を定めており、ISO/FDIS 7396-1を通じて更新サイクルにある。米国では、NFPA 99が病院プロジェクトにおける冗長性、検証試験、および文書化の実践を推進し、検査と承認を短縮するために事前認証済みでNFPA準拠のスキッドおよび制御装置への購買を促している。
吸引・真空用途に使用される機器については、市場アクセスは通常、ISO 10079シリーズなどの国際的な安全性・性能基準への適合、および地域固有の機器承認経路に依存する。米国では、医療用吸引機器はクラスIIとして規制され、一般的にFDAの機器管理のもとで510(k)市販前通知に従う。欧州では、規則(EU) 2017/745(EU MDR)が、適用される真空・吸引機器カテゴリー全体にわたり、臨床評価、技術文書、UDI導入への重点を強めており、EUの病院・在宅ケアチャネルに販売するメーカーのトレーサビリティおよび市販後義務を強化している。
競合環境
医療用真空システム市場は、主要サプライヤーが垂直統合を強化するにつれて、依然として適度に分散しているものの、着実に集約が進んでいます。Atlas CopcoのBeaconMedaes部門、Busch Vacuum Solutions、およびIngersoll Rand傘下のGardner Denverが相当規模の設置ベースを有しています。各社は独自のオイルフリーポンプ設計、IoT対応コントローラー、および販売後の収益を確保する複数年サービスバンドルを強調しています。製品ロードマップは、エネルギー効率の改善、リモート診断、および強化された感染管理規範に対応するろ過性能の向上に大きく傾いています。
戦略的買収が技術的な幅を広げています。Ingersoll Randによるインドの精密ポンプメーカーToshniwal Industriesの買収はアジアでの事業基盤を拡大し、Buschグループによる熱処理真空炉向けスペアパーツおよびサービス専門業者AVT GmbHの買収はサービスリーチを深化させました。鋳造からリビルドキットに至るサプライチェーンの管理は、リードタイムを短縮し、原材料インフレからマージンを保護します。地域の中小事業者は迅速な現地サービスとカスタムエンジニアリングで差別化を図っていますが、サイバーセキュリティ要件の高まりは、強固なITセキュリティリソースを備えたグローバルプレーヤーを有利にする可能性があります。
イノベーションは病院情報技術と統合した予知分析プラットフォームを中心に展開しています。こうした接続性は運営上の利点をもたらす一方、医療システムのサイバーセキュリティチームは展開前にポンプコントローラーのファイアウォールと暗号化データパスを評価するため、即時の普及を抑制しています。メーカーは、懸念を払拭するため、隔離されたオペレーショナルテクノロジーネットワーク、セキュアなファームウェアアップデートプロトコル、および標準ベースのロギングで対応しています。オイルフリー真空システムは、規制当局とサステナビリティ担当者がエネルギー評価と節水に対してより強い購買重点を課す中、依然として決定的な競争の主戦場であり続けています。
医療用真空システム業界リーダー
Olympus Corporation
Atlas Copco AB (BeaconMedaes)
Busch Vacuum Solutions
Integra Biosciences AG
Ingersoll Rand (Gardner Denver)
- *免責事項:主要選手の並び順不同
医療用真空システム市場
- Atlas Copco AB (BeaconMedaes)
- Busch Vacuum Solutions
- Ingersoll Rand (Gardner Denver)
- Dragerwerk
- Air Techniques
- Allied Healthcare Products
- Medela
- ConvaTec Group plc
- Integra Biosciences AG
- Laerdal Medical
- EBARA Corporation
- Olympus
- Ohio Medical Corporation
- Amico Corporation
- Precision Medical
- ZOLL Medical Corp.
- 3M (Acelity)
- Smiths Group
- Cardinal Health
- Leybold GmbH

市場機会と将来展望
コンプライアンス主導の改修および新築の仕様は、真空プラントをモジュール式で拡張可能なアーキテクチャとしてパッケージ化し、現行の規範・規格に沿ったターンキーの文書化を提供するサプライヤーに白地の機会を生み出している。ISO 7396-1の要件(冗長性の要求を含み、集中プラントでは一般的にN+1として実装される)は、NFPA 99の設置・試験の厳格さと相まって、デュプレックスからトリプレックスへの拡張を標準化し、検証済みのリザーバーおよび細菌ろ過設計を提供し、認定された設置ワークフローを支援できるベンダーに有利に働く。これは、水環式および給油式ユニットをドライ・オイルフリープラットフォームに置き換え、省エネと汚染リスク低減を目指す病院の近代化に焦点を当てた本レポートの内容とも関連している。
第二の機会は、デジタル集中プラントと分散ケアにおいて浮上している。遠隔監視とテレメトリーによりダウンタイムを削減できる一方、複数拠点の医療システムでは技術仕様の標準化が進んでいる。本レポートは、IoT対応コントローラーと予知保全への関心の高まりを取り上げているが、サイバーセキュリティへの懸念が導入を遅らせる可能性がある。セキュアなファームウェア更新プロセス、分離されたOTネットワーク、標準準拠のログ記録を提供するベンダーは、こうした確認事項により適切に対応できる。臨床面では、在宅NPWTおよび外来創傷クリニックの成長がポータブルシステムと消耗品の需要を高めており、アクセサリー、フィルター、サービスを機器管理契約にまとめるサプライヤーは、集中設置における高い初期コストの障壁への対応を支援できる。
Recent Industry Developments in 医療用真空システム市場
- 2026年4月:Olympusは、POWERSEAL Open Extended Jaw Deviceについて米国でFDAの承認を取得し、米国における規制対象の外科ポートフォリオを拡大した。この承認は、信頼性の高い吸引および流体管理インフラが広範な資本計画に組み込まれる手術室手技ワークフローにおいて、Olympusの地位を強化するものである。また、規制上のマイルストーンが隣接する手術室機器エコシステムの採用を加速させ得ることを浮き立たせている。
- 2025年1月:Atlas Copco Groupは、医療ガス配管システムの保守契約に注力する英国拠点のサービスプロバイダーであるMedi-tekniqueを買収した。この取引により、Atlas Copco BeaconMedaesのアフターマーケット対応範囲が広がり、コンプライアンス重視の検査、修理、ライフサイクルサービスの能力が強化された。これは、病院の稼働率と文書化要件の管理を支援するバンドル型サービスモデルへの移行を強めるものであった。
- 2024年11月:Busch Groupは、AVT GmbHの買収を完了し、真空炉および関連する真空機器サービスに関連する交換部品およびサービス能力を追加した。AVTは純粋な医療用真空プラント専業サプライヤーではないが、この取引によりBuschのサービスの深さと、医療技術のバリューチェーンで使用される真空用途全体における部品供給力が拡大した。追加されたサービス基盤は、より迅速な対応時間を支え、ライフサイクル収益の取り込みを強化する。


医療用真空システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ケアおよびラボの現場で制御された吸引を生み出す医療用真空システムから生じる収益として定義され、主に処置および日常的な患者ケアの際に体液や気体を除去する目的で使用される。これには、集中型および単独型システム、ならびに関連するアクセサリーおよび消耗品が含まれ、主要地域全体を対象とする。
対象範囲の除外:本市場規模の算定には、非医療用の産業用真空機器、および臨床・ラボの吸引ワークフロー向けに販売・使用されていない汎用ポンプは含まれない。
セグメンテーション概要
- 製品タイプ別
- スタンドアロン真空システム
- 集中型真空システム
- 携帯型/コンパクト真空システム
- アクセサリー&消耗品
- 用途別
- 創傷ケア/NPWT
- 麻酔科
- 婦人科&産科
- 歯科
- 呼吸器&気道管理
- 外科吸引&手術室体液管理
- 診断&研究
- 製薬・バイオテク製造
- エンドユーザー別
- 病院
- クリニック&外来センター
- 検査室&診断センター
- 製薬・バイオテク企業
- 在宅ケア
- 救急車&救急サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東&アフリカ
- GCC
- 南アフリカ
- その他の中東&アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、医療用真空システムの製品および用途の意味を確定することから始まり、価格と量が隣接するポンプ市場と混同されないようにする。世界保健機関(保健システム指標)、米国FDA(機器分類と安全性の背景)、米国CDC(感染予防関連のガイダンス)、OECDの保健統計(処置と能力の指標)などの公開情報源を参照した。
次に、企業の年次報告書、投資家向け資料、信頼できる医療業界メディアなどの二次資料を用いて、病院における設置パターン、更新サイクル、および特定の現場でのドライ技術への移行を把握した。可能な範囲で特許データベースを確認し、技術的な焦点の方向性を追跡した。また、輸出入の出荷レベルのデータベースを選択的に用いて、関連機器カテゴリーの貿易動向を妥当性検証した。これらの情報源は例示に過ぎず、データ収集、検証、明確化のために他にも多くの公開文書やデータセットが使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチではほとんど確認できない前提、例えば施設ごとの標準的な構成、システムタイプ別の価格帯、アクセサリーや消耗品がバンドル販売されるか個別販売されるかの頻度などを検証するために用いられた。メーカー、ディストリビューター、病院の設備・調達担当チーム、および臨床利用者を組み合わせてヒアリングを行い、APAC、EMEA、および米州における需要動向をカバーし、設置および保守慣行の地域差を反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):18% | APAC:48% |
| 中位層:48% | 機能部門/事業部門リーダー:26% | EMEA:29% |
| 小規模プレイヤー:22% | マネージャー:56% | 米州:23% |
市場規模算定と予測
市場規模の算定は、病院および外来インフラの指標を対象となる設置・更新プールに変換し、それを現実的な価格設定と製品構成の前提を用いて価値に転換するトップダウン方式を用いて構築された。合計値の根拠を確認するために、選択的なボトムアップの近似値(例えば、サンプリングされた平均販売価格帯に、集中型および単独型システムの推定単位需要を乗じたもの)と照合し、その後チャネルチェックを行った。
本市場において重要な入力要素には、手術室およびICUの拡張活動、施設の建設・改修サイクル、旧式の油封式システムの更新時期、ドライポンプ技術の採用、および外科・呼吸器の処置件数に関連する利用強度の代理指標が含まれる。アクセサリーおよび消耗品の収益が対象範囲に含まれる場合、アタッチレートおよびバンドル販売の傾向を慎重に扱い、同じ金額が二重に計上されないようにした。地域データに欠損があった場合、比較可能な国から前提を借用し、インタビューでのフィードバックに基づいて調整した上で、地域合計に反映させた。
予測に関しては、シナリオ分析を用いることで、単一の直線的な傾向を強制することなく、短期的な資本支出サイクルと中期的な医療能力の成長を表現できるようにした。最終的な見通しは、回答者が検証した新規施設の追加ペース、改修の勢い、および地域の調達パターンの見込みに合わせて調整された。
データ検証および更新サイクル
検証は、モデルの出力を、地域の医療インフラ成長、処置強度の方向性、サプライチェーンで議論される価格設定と製品構成の変化といった独立した指標と比較することによって行われる。大きな差異が確認された場合はフラグを立て、前提を見直し、変化が単なるノイズではなく重大であると判断された場合には関係する参加者に再度連絡を取る。
最終承認の前に、算術的検証、単位の整合性チェック、主要な推進要因の背後にあるロジックのピアレビューを含む多段階のチェックが行われる。本調査は毎年更新され、主要な規制措置、供給の混乱、または急激な通貨変動が短期的な価格設定や需要に影響を与える可能性がある場合には、中間更新が実施される。提供直前には、最新の公開指標や事象の影響が反映されていることを確認するための最終確認を行う。
Mordor Intelligenceの医療用真空システム市場規模算定と他の公開推定値との比較
医療用真空システムの公開市場価値は、企業が常に同じ製品セット、同じケア現場、同じ収益層を計上しているわけではないため、一貫性がないように見えることがある。差異は、基準年として使用される年、通貨換算のタイミング、および推定が保守的であるか、より速い改修活動を想定しているかによっても生じる。
主な差異は、アクセサリーおよび消耗品がシステムハードウェアと共に含まれるかどうかに起因し、Mordor Intelligenceは、それらが医療用真空システムの設置および継続的な使用に直接結び付いている場合にのみ計上しており、無関係な吸引または汎用ポンプの支出によって合計が膨らむことを避けている。差異は、ある調査が単一のCAGRを用いて長期の予測期間を使用する一方で、別の調査が病院建設や更新のペースといった年ごとに変動しうる短周期の需要指標に依拠している場合にも生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.74 B (2025) | |
| 業界データ発行機関A | USD 1.33 B (2024) | より早い基準年と、コアの真空システム機器を重視しているように見える狭い定義を用いており、アクセサリーおよび消耗品が含まれているかどうかについては明確性が低く、これが記載された合計を低く見せる可能性がある。 |
| 業界調査発行機関B | USD 1.84 B (2024) | 異なる開始年とより長い予測期間を用いており、対象範囲の提示から、製品およびアプリケーション別により広範なカテゴリーカバレッジを示していることがうかがえ、これは隣接する吸引関連品目がまとめられている場合に基準値を高くする可能性がある。 |
この比較から、年、含まれる収益層、および製品の隣接性ルールが明示されれば、差異の大部分は説明可能であることが分かる。市場を定義された臨床・ラボの吸引ワークフローに結び付け、施設拡張・更新の指標と合計値を照合することにより、追跡・再現しやすい値を提示することができる。


レポートで回答される主要な質問
医療用真空システム市場の現在の規模は?
市場は2026年に18億5,000万米ドルと評価されており、2031年までに25億1,000万米ドルに達すると予測されています。
医療用真空システムで最も速く成長している地域はどこですか?
アジア太平洋は、大規模な病院建設と機器製造の拡大により、2031年までに最高のCAGR 7.59%を記録すると予測されています。
オイルフリー真空ポンプが病院で普及しているのはなぜですか?
オイルフリー技術はエネルギー使用量を30%低減し、水の消費をなくし、耐用年数を最長20年に延長し、NFPA 99の厳格な汚染基準を満たします。
医療用真空システム市場で支配的な用途はどれですか?
創傷ケアおよびNPWT(陰圧閉鎖療法)が2025年に31.66%の市場シェアをリードし、その実証された治癒効果と支持的な償還体制が背景にあります。
病院は真空システムのアップグレードに対する予算制約にどのように対応していますか?
多くの施設は、機器、保守、および研修を一括したマネージド機器サービス契約を締結し、大規模な初期設備投資を伴わずにアップグレードを実現しています。
最終更新日:



