
Tamanho e Participação do Mercado de Compósitos Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.03 % |
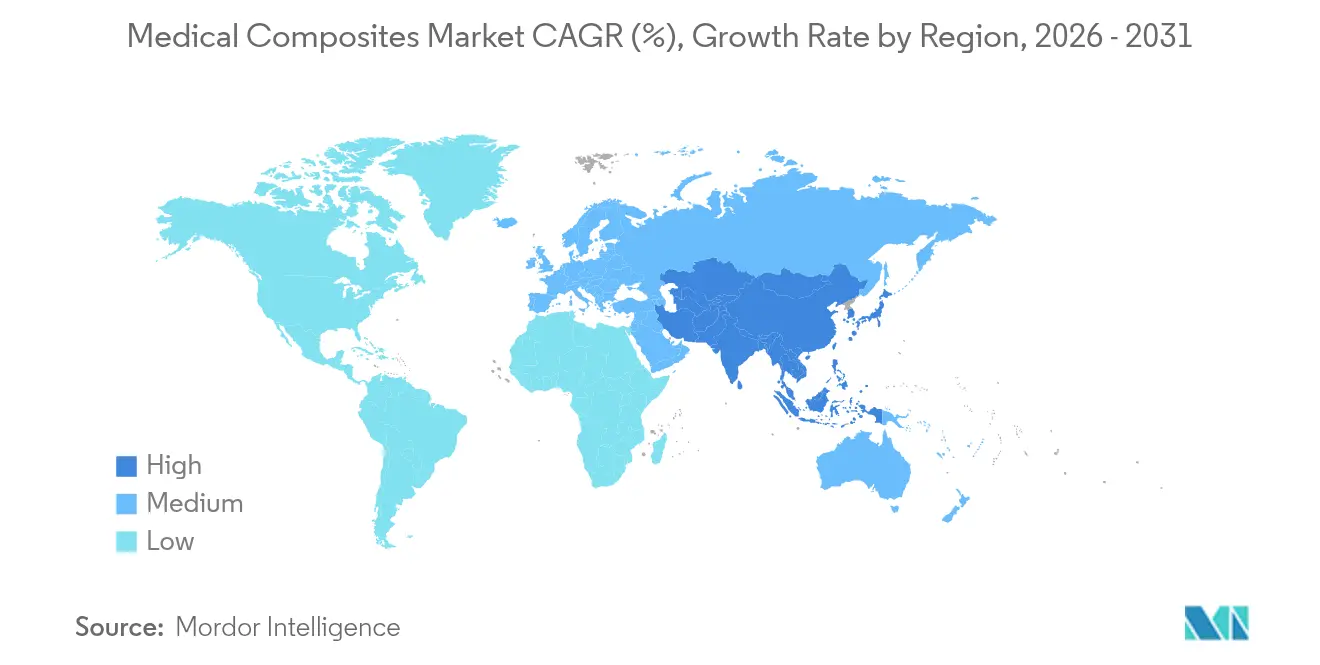
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
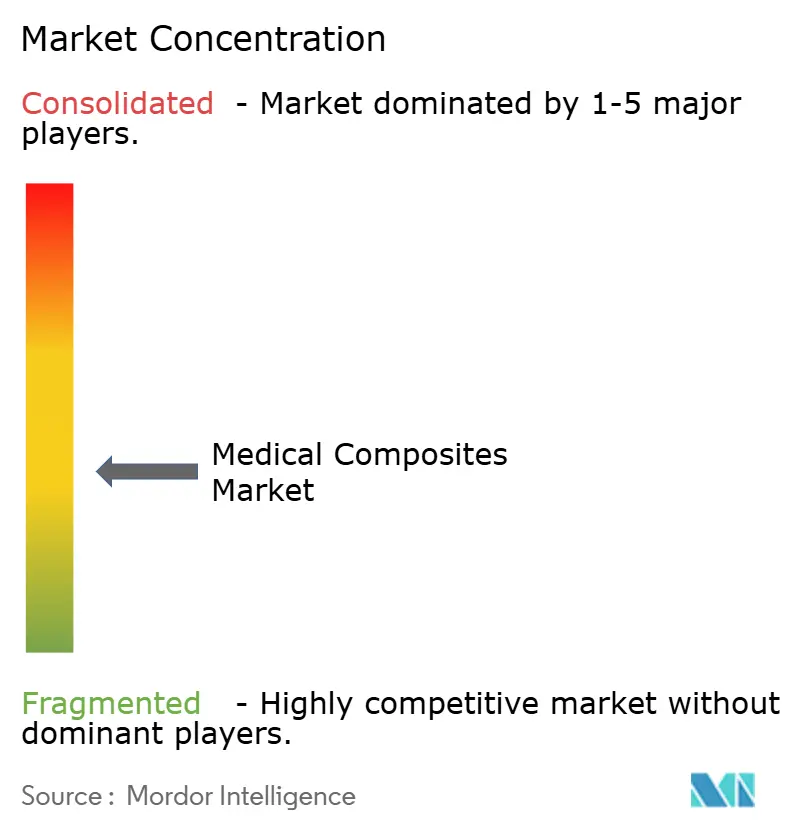
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos Médicos por Mordor Intelligence
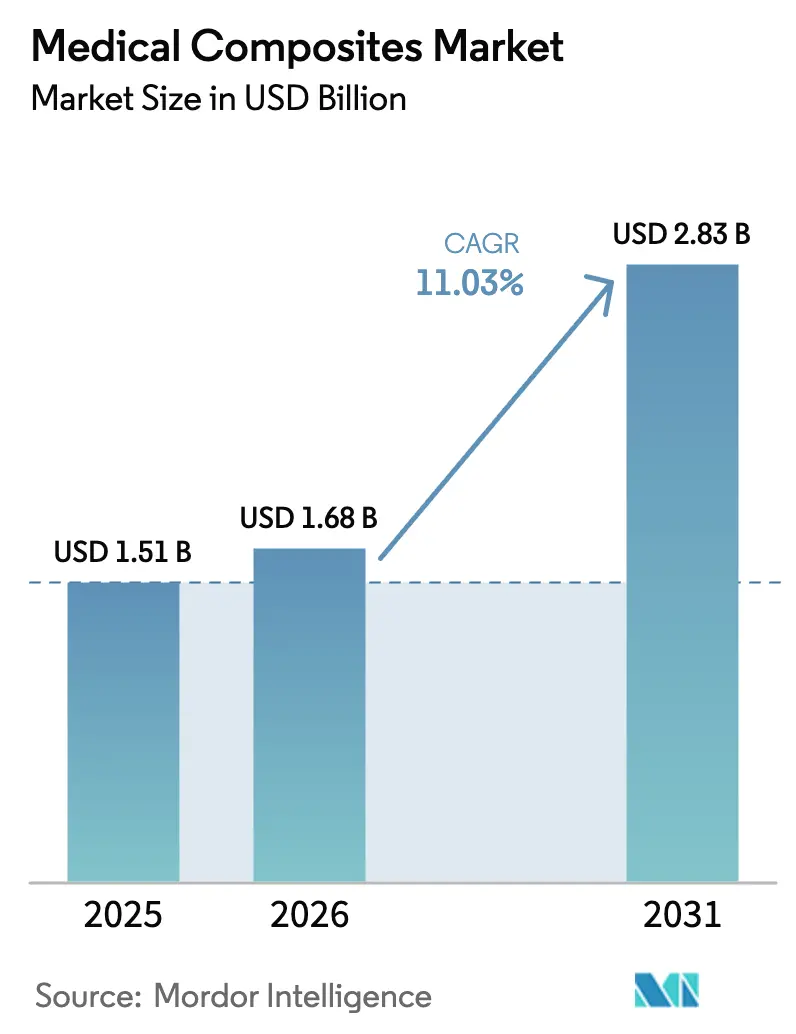
O tamanho do Mercado de Compósitos Médicos em 2026 é estimado em USD 1,68 bilhão, crescendo a partir do valor de 2025 de USD 1,51 bilhão, com projeções para 2031 indicando USD 2,83 bilhões, crescendo a um CAGR de 11,03% ao longo de 2026-2031.
O envelhecimento populacional, as aprovações regulatórias aceleradas para implantes de PEEK em fibra de carbono e a reorientação da indústria de dispositivos para materiais leves e compatíveis com ressonância magnética impulsionam coletivamente a demanda. Os fabricantes de dispositivos obtêm vantagens clínicas claras a partir da melhor visibilidade diagnóstica, da menor massa dos instrumentos e da maior resistência à fadiga em implantes de longo prazo, levando os hospitais a especificar compósitos para sistemas de próxima geração. O aumento no volume de procedimentos minimamente invasivos e cirurgias assistidas por robô mantém os canais de pedidos plenos, enquanto a manufatura aditiva viabiliza a personalização com boa relação custo-benefício. A contínua pesquisa e desenvolvimento de materiais, especialmente em cerâmicas bioativas, amplia o conjunto de aplicações endereçáveis, potencializando os fluxos de receita em redes globais de fornecedores.
Principais Conclusões do Relatório
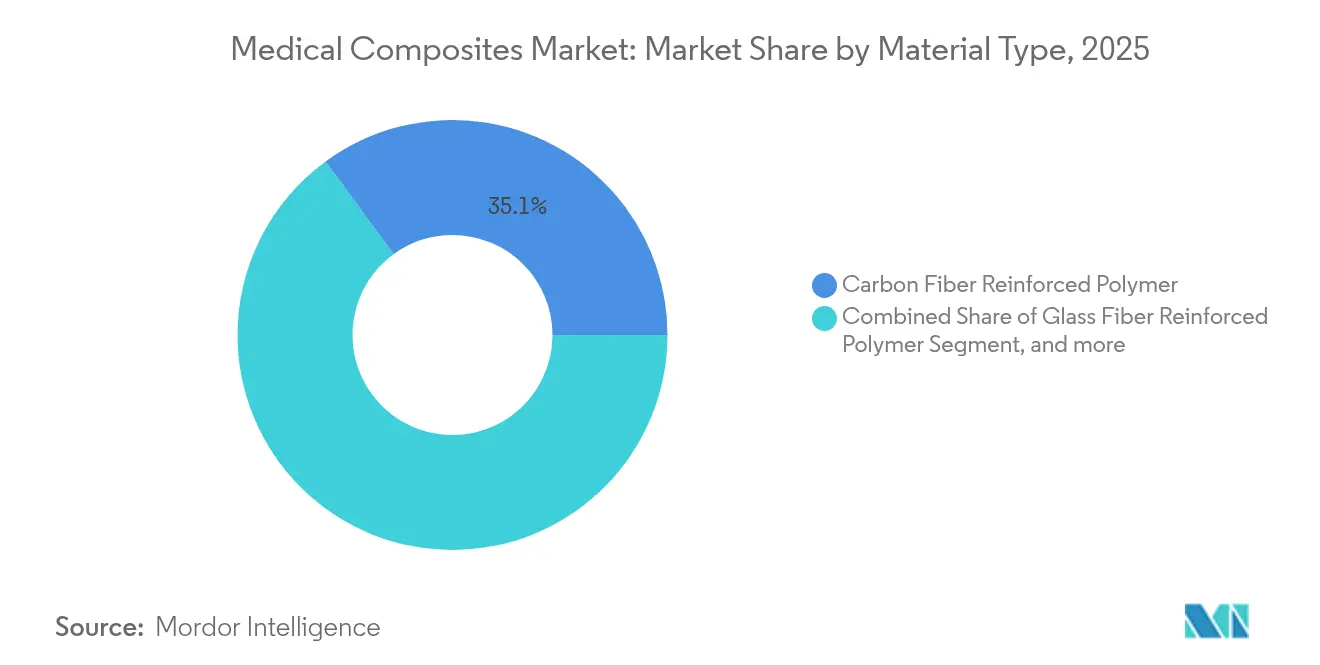
- Por tipo de material, o polímero reforçado com fibra de carbono liderou com 35,05% da participação do mercado de compósitos médicos em 2025, enquanto os compósitos de matriz cerâmica têm previsão de expansão a um CAGR de 11,73% até 2031.
- Por matriz polimérica, o PEEK deteve 41,22% da participação do tamanho do mercado de compósitos médicos em 2025, enquanto PMMA e acrílicos têm projeção de avanço a um CAGR de 12,95% entre 2026-2031.
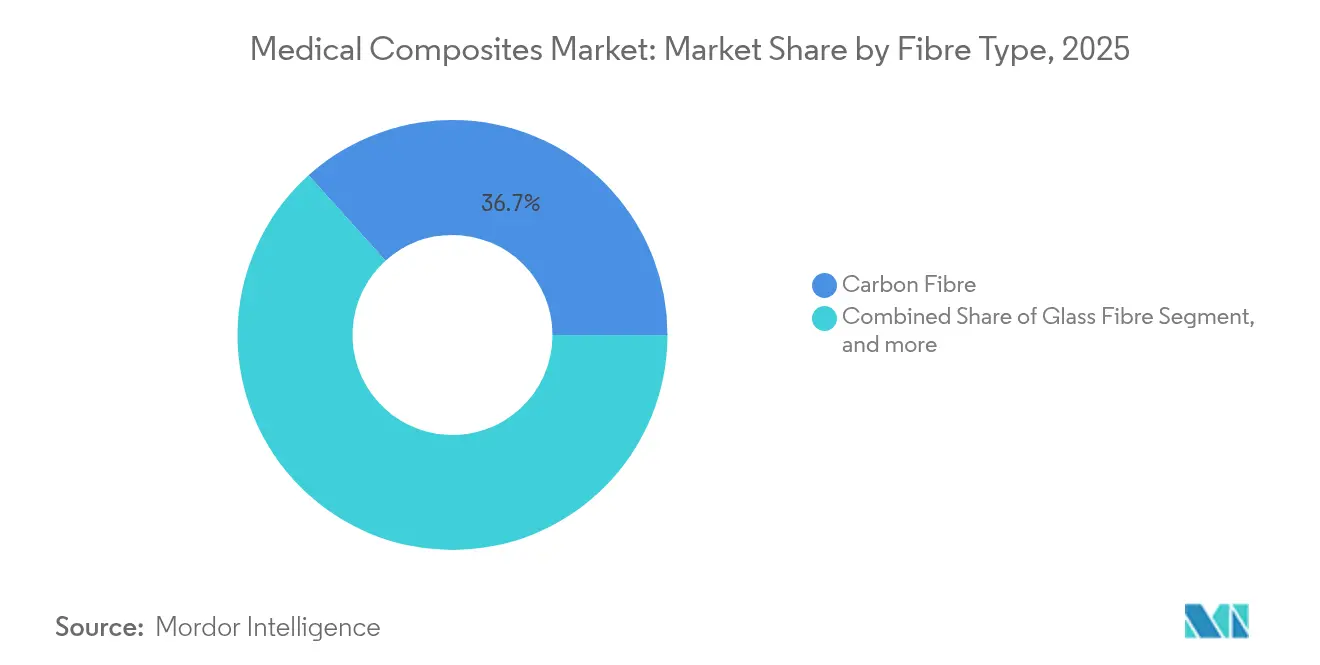
- Por tipo de fibra, a fibra de carbono comandou 36,68% de participação em 2025; as fibras de aramida e outras fibras de alto desempenho estão posicionadas para o CAGR mais rápido de 13,42% até 2031.
- Por aplicação, os componentes de diagnóstico por imagem representaram 32,15% do tamanho do mercado de compósitos médicos em 2025, e os arcabouços de engenharia de tecidos avançam a um CAGR de 14,9% até 2031.
- Por geografia, a América do Norte dominou com 41,10% de participação em 2025, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 11,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Compósitos Médicos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de doenças crônicas e envelhecimento populacional | +2.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Demanda crescente por ferramentas leves e compatíveis com ressonância magnética | +2.1% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Avanços em dispositivos para cirurgia minimamente invasiva e robótica | +1.9% | América do Norte, APAC | Médio prazo (2-4 anos) |
| Adoção rápida de instrumentos compósitos assistidos por robô | +1.6% | América do Norte, UE, APAC | Curto prazo (≤ 2 anos) |
| Aprovação regulatória acelerada para implantes de PEEK em fibra de carbono | +1.4% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de diagnóstico por imagem | +1.2% | APAC, MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Envelhecimento Populacional
Os cirurgiões ortopédicos preferem cada vez mais os implantes compósitos porque a resistência à fadiga da fibra de carbono supera a do titânio, reduzindo as taxas de revisão em pacientes idosos. A onda demográfica fortalece a visibilidade da demanda de longo prazo, incentivando os fornecedores a ampliar a capacidade e buscar indicações mais amplas. Os arcabouços de engenharia de tecidos se beneficiam à medida que os clínicos adotam reticulados biorreabsorvíveis que dispensam cirurgias secundárias de remoção. Os produtores de compósitos respondem ajustando perfis de degradação e químicas de superfície que promovem a osteointegração. Os planos de saúde, sob pressão para reduzir os custos de reoperação, validam ainda mais as soluções compósitas, restringindo os formulários hospitalares em torno de materiais comprovados e duráveis. Consequentemente, o mercado de compósitos médicos registra aquisições estáveis mesmo durante desacelerações econômicas mais amplas.
Demanda Crescente por Ferramentas Leves e Compatíveis com Ressonância Magnética
Os compósitos radiolúcidos eliminam artefatos de imagem, permitindo que os cirurgiões monitorem o posicionamento dos implantes em tempo real em suítes de fluoroscopia, TC e ressonância magnética.[1]3D Systems, "FDA Aprova Implante Craniano VSP," 3dsystems.com O menor peso dos instrumentos reduz a fadiga intraoperatória, diminuindo os tempos de procedimento e melhorando os desfechos dos pacientes. Os hospitais padronizam mesas de imagem e sistemas de posicionamento compósitos para garantir qualidade uniforme entre as modalidades. Os fornecedores de robótica adotam articulações em fibra de carbono para aprimorar a precisão cinemática, mantendo as cargas úteis gerenciáveis para unidades de acionamento de precisão. À medida que os modelos de reembolso recompensam a eficiência, os prestadores de saúde especificam cada vez mais conjuntos compósitos compatíveis com ressonância magnética, ampliando a base instalada e garantindo vendas recorrentes de reposição.
Avanços em Dispositivos para Cirurgia Minimamente Invasiva e Robótica
Hastes e efetores finais compósitos oferecem alta rigidez e baixa massa, características críticas para braços robóticos que realizam intervenções cardíacas e neurológicas delicadas.[2]CompositesWorld, "Uso de Fibra de Carbono em Robótica Médica," compositesworld.com O posicionamento automatizado de fibras permite geometrias complexas inalcançáveis com metal usinado, possibilitando ferramentas laparoscópicas de uso único que atingem os limites de custo-alvo. À medida que os OEMs integram sensores hápticos diretamente nas camadas compósitas, os cirurgiões obtêm feedback tátil em tempo real sem comprometer os ciclos de esterilização. Os registros regulatórios para descartáveis compósitos prontos para robótica aumentaram expressivamente em 2024, indicando prontidão comercial. O consequente aumento de produtividade nos centros cirúrgicos ambulatoriais reforça a trajetória de crescimento do mercado de compósitos médicos.
Adoção Rápida de Instrumentos Compósitos Assistidos por Robô
Matrizes de fibra óptica embutidas em preensores compósitos alimentam dados de força para algoritmos de controle, aumentando a precisão durante a manipulação de tecidos moles.[3]Boyd Biomedical, "Instrumentos Cirúrgicos Compósitos Habilitados por Sensor," boydbiomedical.com A biocompatibilidade do material supera rigorosas triagens de citotoxicidade, suportando contato direto com tecidos ao longo de múltiplos ciclos de reutilização. Os processos automatizados de laminação reduzem os custos unitários, viabilizando uma adoção mais ampla em especialidades além das plataformas robóticas principais. Perfis de módulo personalizáveis dentro de uma única peça permitem flexão diferencial, adaptando-se aos contornos anatômicos enquanto mantêm as margens de segurança estrutural. O ritmo das iterações de design acelera à medida que simulações de gêmeos digitais preveem o desempenho dos compósitos, impulsionando rápidas submissões regulatórias.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e profundidade limitada da cadeia de suprimentos | -1.8% | Global | Médio prazo (2-4 anos) |
| Aprovações regulatórias rigorosas em múltiplas regiões | -1.2% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Desafios de reciclagem ao fim da vida útil para dispositivos compósitos | -1.5% | Europa, América do Norte, APAC | Longo prazo (≥ 4 anos) |
| Complexidade de usinagem e esterilização | -0.9% | Polos de manufatura | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Profundidade Limitada da Cadeia de Suprimentos
A fibra de carbono de grau médico tem um preço premium porque apenas um punhado de produtores atende à documentação da ISO 13485 e aos limites de pureza. Os equipamentos de autoclave e usinagem a laser envolvem altos desembolsos de capital, elevando as barreiras de entrada para novos participantes. As interrupções no fornecimento de precursores repercutem nas linhas de implantes, com prazos de entrega ultrapassando 24 semanas durante os picos de demanda aeroespacial de 2024. Os OEMs mitigam esse risco com duplo fornecimento de fibras e investindo em linhas internas de preimpregnado, mas os repasses de custos persistem, restringindo a adoção em mercados emergentes sensíveis a preços.
Aprovações Regulatórias Rigorosas em Múltiplas Regiões
As formulações compósitas raramente desfrutam de equivalência com predicados, forçando dossiês completos de biocompatibilidade em cada jurisdição. As regras do Regulamento de Dispositivos Médicos europeu exigem dados clínicos para implantes compósitos de classe III, prolongando os ciclos de validação. As PMEs desviam capital de pesquisa e desenvolvimento para conformidade com protocolos, desacelerando a abrangência do pipeline. As obrigações de vigilância pós-mercado aumentam a sobrecarga operacional, impactando o fluxo de caixa durante a expansão. Os esforços de convergência no âmbito do IMDRF permanecem incompletos, deixando incerteza de vários anos para marcas de dispositivos orientadas globalmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: A Dominância do PRCF Impulsiona a Inovação
O PRCF comandou 35,05% do mercado de compósitos médicos em 2025, confirmando seu papel como espinha dorsal de mesas de imagem, placas ortopédicas e componentes de braços robóticos. O segmento se beneficia de relações resistência-peso inigualáveis que permitem perfis mais finos sem sacrificar a tolerância à carga. Os OEMs de imagem capitalizam a radiolucência do PRCF para obter exames sem artefatos, ampliando sua presença institucional. Enquanto isso, o tamanho do mercado de compósitos médicos para compósitos de matriz cerâmica tem projeção de avançar a um CAGR de 11,73%, impulsionado pela bioatividade que acelera a osteointegração. Os programas de desenvolvimento combinam cerâmicas infundidas com hidroxiapatita com polímeros reabsorvíveis, oferecendo construtos híbridos que se integram gradualmente ao tecido hospedeiro. As curvas de custo de produção tendem para baixo à medida que a sinterização sem pressão e a sinterização por micro-ondas reduzem os tempos de ciclo. Os compósitos híbridos e de base biológica permanecem em ensaios iniciais, mas propriedades direcionadas, como a eficácia antimicrobiana, atraem atenção clínica.
Os fornecedores de PRCF implantam o posicionamento automatizado de fibras para reduzir as taxas de refugo e promover desempenho mecânico consistente de lote a lote. Os hospitais valorizam o menor risco de infecção associado à inércia química do PRCF, enquanto as seguradoras destacam a menor incidência de reoperações em auditorias pós-operatórias. Os inovadores em matriz cerâmica aproveitam a manufatura aditiva para imprimir estruturas em treliça que correspondem às geometrias de defeitos específicos do paciente, reduzindo o tempo de sala operatória. À medida que a robótica cirúrgica evolui para sistemas menores e compatíveis com atendimento ambulatorial, os híbridos cerâmica-carbono leves oferecem a rigidez que os cirurgiões esperam. Essa mistura de materiais em evolução garante que o mercado de compósitos médicos mantenha um robusto funil de inovação.


Por Matriz Polimérica: A Liderança do PEEK Enfrenta o Desafio do PMMA
O PEEK deteve 41,22% de participação em 2025, com seu módulo de elasticidade espelhando o osso cortical e, assim, mitigando o escudo de tensão após a implantação. Os cirurgiões preferem as caixas de PEEK para fusão espinal porque as imagens pós-operatórias distinguem claramente o crescimento ósseo ao redor do implante. A expansão do tamanho do mercado de compósitos médicos para PMMA e acrílicos, com previsão de CAGR de 12,95%, baseia-se na demanda odontológica e de vertebroplastia, onde o baixo custo e a cura fluível são importantes. Os cimentos ósseos de PMMA antimicrobiano contendo íons de prata estão abrindo caminho clínico, auxiliando no controle de infecções. O polipropileno mantém uso de nicho em componentes de cateter que necessitam de resistência química com orçamentos reduzidos.
Os avanços na impressão 3D por extrusão ampliam as geometrias dos implantes de PEEK, suportando arquiteturas porosas que favorecem o crescimento interno de tecido. Os desenvolvedores de matriz compósita agora misturam PEEK com nanotubos de carbono para elevar a condutividade térmica, facilitando sondas de ablação por radiofrequência. Os inovadores em PMMA experimentam microesferas de vidro bioativo para combinar radiopacidade com a eluição controlada de íons terapêuticos. Os órgãos reguladores exigem dados robustos de lixiviáveis, levando os formuladores de polímeros a refinar cuidadosamente os pacotes de aditivos. A concorrência resultante garante que o mercado de compósitos médicos continue a diversificar as ofertas de matriz sem comprometer a segurança.
Por Tipo de Fibra: A Resistência da Fibra de Carbono Encontra a Inovação da Aramida
A fibra de carbono capturou 36,68% da participação do mercado de compósitos médicos em 2025, graças ao seu alto módulo de 230 GPa e compatibilidade com esterilização por irradiação gama. Sua dominância abrange suportes robóticos, hastes de fixação externa e mobiliário de sala operatória. As fibras de aramida, com previsão de CAGR de 13,42%, atraem empresas de cuidados com feridas para curativos antibacterianos e telas implantáveis. A fibra de vidro permanece o elemento econômico de trabalho em escopos de uso único e alojamentos de bombas de infusão, onde a resistência rígida supera a visibilidade de imagem.
As fibras de carbono com acabamento superficial se ligam firmemente às matrizes de PEEK, minimizando o risco de delaminação durante o carregamento espinal cíclico. A tenacidade intrínseca da aramida resiste a danos por impacto, adequando-se a placas de trauma expostas a forças abruptas. Os pesquisadores revestem fios de aramida com quitosana para melhorar a adesão celular, um avanço que amplia sua relevância para arcabouços regenerativos. As laminações híbridas combinando carbono e aramida permitem gradientes de rigidez sob medida, atendendo às demandas ortopédicas por flexibilidade proximal e rigidez distal. Juntos, esses desenvolvimentos reforçam a capacidade do setor de compósitos médicos de personalizar a resposta mecânica.
Por Aplicação: Componentes de Imagem Lideram, Engenharia de Tecidos Acelera
Os componentes de diagnóstico por imagem detiveram 32,15% de participação em 2025, comprovando que os compósitos radiolúcidos estão no centro das modernas suítes de radiografia. As tampas de mesa em fibra de carbono suportam cargas de até 250 kg enquanto atenuam os raios X em menos de 1 mm de equivalência em alumínio, aumentando a sensibilidade dos detectores. Os hospitais equipam as salas de angiografia com coberturas compósitas para braço C a fim de manter visões fluoroscópicas claras. Simultaneamente, o tamanho do mercado de compósitos médicos alocado para arcabouços de engenharia de tecidos está no caminho para um CAGR de 14,9%, impulsionado por reticulados biorreabsorvíveis que entregam células-tronco e fatores de crescimento diretamente nos locais de defeito. À medida que os planos de saúde reembolsam as terapias regenerativas, a demanda por arcabouços escala além dos centros acadêmicos para a ortopedia convencional.
Os instrumentos cirúrgicos compósitos continuam em adoção ascendente à medida que os gestores de sala operatória visam conjuntos de instrumentos que combinam durabilidade com leveza ergonômica. Os implantes ortopédicos veem renovado interesse em pregos e placas de carbono-PEEK capazes de monitoramento em tempo real por meio de sensores de deformação integrados. Os clínicos odontológicos migram para pilares compósitos que se integram ao esmalte, agradando aos clientes de odontologia estética. Os reservatórios de liberação de fármacos, moldados a partir de misturas PEEK-carbono, alcançam precisão de controle de dose dentro de 3%, tornando-os candidatos principais para bombas de infusão implantáveis. Coletivamente, as aplicações ilustram como o mercado de compósitos médicos une desempenho com utilidade clínica.
Análise Geográfica
A América do Norte assegurou 41,10% do mercado de compósitos médicos em 2025, sustentada por um robusto ecossistema de reembolso e investimentos contínuos em pesquisa e desenvolvimento de empresas como 3M e Stryker. Os Estados Unidos respondem pela maior parte, combinando adoção precoce de tecnologia com redes hospitalares de grande escala que padronizam bandejas de instrumentos compósitos. O Canadá, aproveitando seu sistema de pagador único, financia a aquisição de mesas avançadas compatíveis com ressonância magnética para reduzir os tempos de espera. O corredor maquiladora do México atrai OEMs de dispositivos que buscam produção de componentes compósitos com custo otimizado, permanecendo próximos à supervisão regulatória dos EUA. O financiamento federal para pesquisa ortopédica sustenta o momentum do pipeline, preservando a liderança norte-americana.
A Ásia-Pacífico registra o CAGR mais rápido de 11,98% até 2031, um testemunho da ampliação da cobertura de seguros de saúde, da demanda crescente da classe média emergente e das políticas industriais concertadas na China e na Índia. Os produtores de compósitos chineses se beneficiam de incentivos estatais que reduzem as tarifas de importação de precursores, aumentando a capacidade de oferta doméstica. O Japão integra compósitos em suas exportações de robótica cirúrgica, reforçando a imagem de alta tecnologia da região. A Política Nacional de Dispositivos Médicos 2025 da Índia incentiva a fabricação local de implantes em fibra de carbono, visando reduzir as dependências de importação. As nações do Sudeste Asiático investem em centros de radioterapia, cada um especificando macas para pacientes em carbono-epóxi, ampliando ainda mais a adoção regional no mercado de compósitos médicos.
A Europa mantém um perfil maduro, porém inovador, com as rigorosas regras do Regulamento de Dispositivos Médicos europeu levando os fornecedores a linhas de compósitos rastreáveis e de alta qualidade. A Alemanha lidera a engenharia de aplicações, incorporando sensores inteligentes em hastes espinais para monitoramento pós-operatório. A rede Catapult do Reino Unido apoia os ensaios de PMEs com compósitos termoplásticos recicláveis, alinhando-se aos mandatos de pegada de carbono do Serviço Nacional de Saúde. A França pilota programas de devolução hospitalar para dispositivos compósitos de uso único, coletando dados de ciclo de vida críticos para futuras flexibilizações regulatórias. O cluster da Lombardia italiana amplia a capacidade de autoclave, exportando placas ortopédicas para toda a UE. Tais iniciativas coordenadas mantêm a Europa integral ao progresso tecnológico, mesmo com a moderação do crescimento.

Panorama regulatório
Os compósitos médicos utilizados em dispositivos médicos estão sujeitos a normas de sistema de qualidade, biocompatibilidade e normas de consenso específicas de produto nas principais regiões. Nos Estados Unidos, a FDA fez a transição para o Quality Management System Regulation (QMSR), com vigência a partir de 2 de fevereiro de 2026, para alinhar mais diretamente a gestão da qualidade de dispositivos com a ISO 13485:2016. Para materiais e componentes em contato com o paciente, estruturas reconhecidas pela FDA, como a ISO 10993-1 (avaliação biológica) e a orientação da FDA sobre Considerações Técnicas para Dispositivos Médicos Fabricados por Manufatura Aditiva (incluindo controles de projeto, validação de processo e controles de materiais para dispositivos impressos em 3D), influenciam a forma como implantes e instrumentos compósitos são qualificados, especialmente quando a manufatura aditiva é usada para personalização.
As normas também moldam a seleção de polímeros e a documentação para compósitos implantáveis. A FDA reconheceu a ASTM F2820-24 para polímeros PEKK em implantes cirúrgicos, substituindo a anterior ASTM F2820-12(2021)e1, com um período de transição que se estende até 19 de dezembro de 2027. Isso afeta o planejamento de controle de mudanças e a qualificação de fornecedores para programas de implantes que utilizam matrizes poliméricas de alto desempenho. Na Europa, o EU MDR 2017/745 mantém um modelo de avaliação de conformidade centrado em organismos notificados, com exigências de evidência clínica e vigilância pós-mercado que alongam e formalizam as aprovações para implantes compósitos de maior risco. Como resultado, os fornecedores enfatizam o fornecimento rastreável de materiais, etapas de fabricação validadas e documentação técnica robusta para lançamentos multirregionais.
Análise da cadeia de valor
A cadeia de valor dos compósitos médicos começa com matérias-primas e materiais especiais a montante, incluindo fibras de carbono, polímeros de alto desempenho (notadamente PEEK e graus relacionados de nível para implantes) e polímeros bioabsorvíveis usados em arcabouços e produtos de fixação temporária. Fornecedores como a Toray (fibras de carbono e soluções compósitas para uso médico) e a Evonik (PEEK de nível para implantes VESTAKEEP para processamento aditivo e convencional, e famílias de polímeros bioabsorvíveis RESOMER) estão no centro da camada de matéria-prima e material composto. Nessa etapa, a rastreabilidade de nível médico e a documentação alinhada às expectativas da ISO 13485 permanecem diferenciais fundamentais.
A conversão intermediária abrange a compostagem, o pré-impregnação/laminação e a fabricação de componentes por meio de usinagem (incluindo corte por jato de água), termoformagem e manufatura aditiva para peças específicas para pacientes e arquiteturas porosas. Para compósitos e polímeros impressos em 3D, os fabricantes devem manter controles de fio digital (integridade de arquivos), aplicar controles de projeto e operar dentro de janelas de processamento validadas, conforme a orientação da FDA sobre manufatura aditiva. Essa exigência estreita a coordenação entre fornecedores de materiais, provedores de impressoras/plataformas e fabricantes de dispositivos (OEMs). Na etapa a jusante, os OEMs de dispositivos integram componentes compósitos em sistemas de imagem diagnóstica, instrumentos cirúrgicos, próteses dentárias e implantes ortopédicos. Esses produtos passam então por esterilização e embalagem, distribuição a hospitais e laboratórios odontológicos, e monitoramento pós-mercado que retroalimenta a seleção de materiais e as atualizações de controle de processo.
Cenário Competitivo
O mercado de compósitos médicos permanece moderadamente fragmentado, com os cinco principais fornecedores detendo participação de mercado e receita combinada significativas, deixando espaço para novos entrantes ágeis. Gigantes da ciência de materiais como Toray Industries licenciam fibra de carbono de grau aeroespacial para casas de moldagem médica, garantindo produção consistente. Especialistas em dispositivos como Victrex alavancam compostos proprietários de PEEK, agrupando material e serviços de design para parceiros OEM. O fluxo recente de negócios sublinha a consolidação: a Integer Holdings adquiriu a Precision Coating em janeiro de 2025 para integrar verticalmente os tratamentos de superfície, expandindo sua participação em compósitos ortopédicos e cardiovasculares. Da mesma forma, a aquisição da Donatelle Plastics pela DuPont em 2024 garantiu acesso à capacidade de moldagem por injeção certificada pela ISO 13485, acelerando programas de implantes personalizados.
A concorrência se intensifica nos acessórios de diagnóstico por imagem, onde a paridade de preços pressiona as margens, levando à diferenciação por meio de revestimentos antimicrobianos ou rastreamento de ativos com RFID embutido. Enquanto isso, os arcabouços de engenharia de tecidos fomentam a concorrência em nichos centrados em aditivos bioativos e porosidade controlada. O foco em pesquisa e desenvolvimento se concentra no posicionamento automatizado de fibras, na inteligência artificial para detecção de defeitos e na reciclagem a baixa temperatura de misturas PEEK-carbono. Os depósitos de patentes para técnicas de esterilização de compósitos cresceram 18% em base anual, indicando uma corrida para simplificar o reprocessamento sem degradação do material. Em geral, a ênfase estratégica pivota para propostas de valor ao longo do ciclo de vida e sustentabilidade para satisfazer os scorecards de aquisição hospitalar.
Líderes do Setor de Compósitos Médicos
3M
Dentsply Sirona
Evonik Industries AG
Toray Industries Inc.
DSM-Firmenich
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma lacuna de curto prazo para compósitos médicos está na imagem diagnóstica e na infraestrutura radiotransparente adjacente, onde melhorias de desempenho se traduzem em benefícios de fluxo de trabalho e gerenciamento de dose. Em julho de 2026, a Toray Industries destacou o desenvolvimento de um componente sanduíche em CFRP radiotransparente para equipamentos de raios-X que reduziu a dose de radiação em 8%, apontando para uma oportunidade de fornecedores de compósitos e OEMs de imagem competirem com base em resultados clínicos e operacionais mensuráveis, e não apenas na redução de peso. Isso sustenta a continuidade da substituição de materiais em mesas de pacientes, coberturas e acessórios de posicionamento em ambientes de raios-X e salas cirúrgicas híbridas, onde a redução de artefatos e a rigidez mecânica são critérios de compra.
Outra oportunidade de alto valor envolve escalar fluxos de trabalho de manufatura aditiva validados para aplicações implantáveis e odontológicas, usando polímeros compósitos de nível médico e bioabsorvíveis. A atividade em torno de filamentos de PEEK reforçado com fibra de carbono para uso em implantes de longo prazo e linhas comerciais de polímeros bioabsorvíveis para dispositivos implantáveis, juntamente com colaborações entre fornecedores e OEMs em arcabouços impressos em 3D para regeneração óssea, amplia o conjunto de dispositivos personalizados em desenvolvimento (arcabouços faciais, espinhais e regenerativos). Isso também aumenta a demanda por sistemas de materiais qualificados, serviços de validação de processo e pacotes de documentação alinhados à ISO 13485. À medida que os reguladores intensificam as expectativas em relação a controles de projeto e evidências de biocompatibilidade, os fornecedores que combinam materiais com engenharia de aplicação e orientação de processamento validada obtêm caminhos mais claros para especificação em implantes compósitos de próxima geração e instrumentos fabricados digitalmente.
Desenvolvimentos recentes do setor
- Junho de 2026: A Dentsply Sirona validou as resinas Lucitone Digital Print Denture para a produção de dentaduras em peça única usando impressoras 3D HeyGears UltraCraft Multi-Material Fusion. A validação amplia o portfólio de fabricação digital da Dentsply Sirona e permite a produção mais rápida de dentaduras no consultório, aumentando a personalização e a produtividade.
- Janeiro de 2026: A Dentsply Sirona expandiu a parceria com a Benco Dental para distribuir soluções integradas de tecnologia odontológica, incluindo os sistemas de fabricação no consultório CEREC. A parceria oferece acesso mais amplo aos sistemas de consultório em todo o canal de comércio odontológico, acelerando a adoção e fortalecendo o alcance direto da empresa até a clínica.
- Novembro de 2024: A Solventum lançou os 3M Clarity Precision Grip Attachments, uma solução em material compósito impresso em 3D para tratamento com alinhadores nos Estados Unidos e no Canadá. O lançamento amplia o portfólio da Solventum para aumento de alinhadores e entra nos mercados dos EUA e do Canadá, oferecendo maior personalização para os profissionais clínicos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por materiais compósitos de nível médico usados em produtos e dispositivos de saúde, onde o desempenho resulta da combinação de dois ou mais materiais constituintes em uma única estrutura projetada.
Exclusões de escopo: excluímos metais puros, plásticos comerciais sem carga e compósitos industriais não médicos que não são vendidos para usos finais médicos e odontológicos regulamentados.
Visão geral da segmentação
- Por Tipo de Material
- Polímero Reforçado com Fibra de Carbono (PRCF)
- Polímero Reforçado com Fibra de Vidro (PRFV)
- Compósitos de Matriz Cerâmica
- Outros Materiais
- Por Matriz Polimérica
- PEEK
- Polipropileno (PP)
- PMMA e Acrílicos
- Outros
- Por Tipo de Fibra
- Fibra de Carbono
- Fibra de Vidro
- Aramida e Outras Fibras de Alto Desempenho
- Por Aplicação
- Instrumentos Cirúrgicos
- Componentes de Diagnóstico por Imagem
- Implantes Ortopédicos
- Implantes Dentários
- Arcabouços de Engenharia de Tecidos
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para fixar o limite do mercado e construir a primeira aproximação dos indicadores de demanda e oferta, que pode ser repetida a cada ano. Revisamos fontes públicas para entender a atividade de fabricação de dispositivos, tendências em procedimentos de saúde e sinais regulatórios de materiais, uma vez que esses itens influenciam diretamente o uso de compósitos em implantes e produtos odontológicos.
As fontes utilizadas incluem conjuntos de dados e publicações oficiais, como comunicações da FDA dos EUA sobre dispositivos e segurança, estatísticas de saúde da OCDE, indicadores macroeconômicos do Banco Mundial, estatísticas de comércio do UN Comtrade para códigos relevantes de materiais e dispositivos acabados, e periódicos revisados por pares que acompanham a adoção e o desempenho de biomateriais. Também utilizamos registros corporativos e apresentações a investidores para mapear o foco de produtos e a exposição regional, além de uma assinatura paga para dados financeiros e de inteligência corporativa e um banco de dados de patentes para identificar novas formulações compósitas e demanda por aplicações. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram consultadas para coletar, validar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas em toda a cadeia de valor, incluindo produtores de materiais, compostadores, fabricantes de produtos médicos e odontológicos e distribuidores que acompanham o fluxo de pedidos. Por se tratar de um mercado global, conversamos com contatos nas principais regiões produtoras e consumidoras, de modo que a combinação regional de procedimentos e o momento regulatório pudessem ser refletidos, e então as premissas da pesquisa documental foram confirmadas ou corrigidas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 17% | APAC: 44% |
| Nível médio: 52% | Líderes funcionais/de unidade: 30% | EMEA: 29% |
| Players menores: 20% | Gerentes: 53% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que vincula a demanda por compósitos médicos ao conjunto de uso final, onde indicadores de procedimentos e produção de dispositivos são usados para reconstruir o consumo endereçável por aplicação e região. Os totais são então verificados com aproximações bottom-up seletivas, como receitas de fornecedores amostradas, conversas de canal sobre movimento de volume e uma verificação de sanidade de ASP multiplicado por volume para aplicações de alto valor, antes de o número final ser fixado.
As entradas do modelo incluem tendências em volumes de procedimentos ortopédicos e de trauma, atividade odontológica restauradora e de implantes, adoção de componentes radiotransparentes em relação a materiais tradicionais, cargas típicas de compósitos e ciclos de substituição em dispositivos-chave, e a intensidade de fabricação regional, que se manifesta em fluxos comerciais e anúncios de novas capacidades. Quando o volume direto não é visível, tratamos as lacunas usando indicadores substitutos, como contagens de procedimentos ou direção de embarques de dispositivos, e aplicando fatores conservadores de utilização e conversão validados em entrevistas.
A previsão utiliza análise de cenários apoiada por indicadores de ciclo curto, e então a trajetória de crescimento é refinada por meio de feedback primário sobre a progressão de preços, o ritmo de substituição de materiais e os cronogramas de aprovação esperados para novos produtos. A previsão final permanece rastreável a um pequeno conjunto de fatores repetíveis, de modo que possa ser atualizada quando as tendências de procedimentos, os padrões comerciais ou os movimentos de preços mudarem de forma material.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de múltiplas verificações, começando pela verificação cruzada dos totais regionais em relação a sinais independentes, como a direção do volume de procedimentos, o impulso das exportações de dispositivos e expansões de fabricação anunciadas. Os valores discrepantes são sinalizados, investigados e corrigidos apenas quando a mudança pode ser atribuída a um fator específico. Depois disso, o conjunto de dados é revisado novamente por outro analista antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias, alterações significativas de capacidade ou movimentos acentuados nos preços das matérias-primas que afetam o preço dos compósitos. Antes da entrega, uma revisão final é concluída para que os números reflitam as informações mais recentes disponíveis e as premissas permaneçam consistentes ao longo da série temporal.
Comparação do Dimensionamento do Mercado de Compósitos Médicos da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para compósitos médicos podem variar porque a definição do que conta como um compósito médico nem sempre é consistente, e porque alguns estudos ancoram a demanda aos mercados finais de dispositivos, enquanto outros se apoiam mais na receita ampla de materiais. As diferenças também surgem do ano escolhido como ponto de referência e da rapidez com que as premissas de preços são atualizadas.
A tabela mostra uma dispersão ampla, e no modelo da Mordor Intelligence o mercado reflete a demanda por materiais compósitos médicos e odontológicos vinculados a aplicações de saúde e à cobertura regional, conforme declarado no relatório, em vez de contar compósitos industriais mais amplos que possam ser comercializados para usos adjacentes em ciências da vida. Outro fator comum de divergência é o tratamento dos preços. Algumas estimativas aplicam um aumento agressivo no ASP sem correspondência com os movimentos observados de resina e fibra ou com feedback de compras verificado, e o momento da conversão cambial também pode alterar o valor final em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,68 bilhão de USD (2026) | |
| Estudo do Setor A | 0,56 bilhão de USD (2024) | Utiliza uma definição mais restrita, que parece mais próxima de compósitos médicos selecionados de matriz polimérica, e pode excluir compósitos dentários e várias aplicações relacionadas a implantes de maior valor, o que comprime o total. |
| Resumo de Mídia B | 1,61 bilhão de USD (2025) | Reportado como um número principal com visibilidade limitada sobre as aplicações incluídas e a lógica de precificação, e a seleção do ano-base e o momento cambial podem alterar o valor em USD, mesmo quando a demanda é semelhante. |
Em conjunto, a comparação sugere que as escolhas de escopo em relação à cobertura odontológica e à amplitude com que os compósitos são definidos explicam a maior parte da diferença, seguidas pelo ano-base e pelo tratamento de preços. Ao manter as entradas vinculadas a indicadores de demanda repetíveis e, então, testar os totais com entrevistas e verificações de sanidade, a estimativa permanece mais fácil de rastrear e atualizar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de compósitos médicos?
O tamanho do mercado de compósitos médicos atingiu USD 1,68 bilhão em 2026 e tem previsão de subir para USD 2,83 bilhões até 2031.
Qual material domina o mercado de compósitos médicos?
O Polímero Reforçado com Fibra de Carbono lidera, com 35,05% de participação em 2025, devido à sua alta relação resistência-peso e radiolucência.
Qual região apresenta o crescimento mais rápido para compósitos médicos?
A Ásia-Pacífico tem projeção de registrar um CAGR de 11,98% até 2031, impulsionada pela expansão da infraestrutura de saúde e pela capacidade de manufatura local.
Por que o PEEK é amplamente utilizado em implantes compósitos?
O módulo do PEEK se aproxima ao do osso, ele tolera esterilizações repetidas e sua radiolucência permite imagens pós-operatórias claras.
Quais são os principais fatores restritivos que dificultam uma adoção mais ampla dos compósitos médicos?
Os altos custos de produção, as complexas aprovações regulatórias em múltiplas regiões, os desafios de reciclagem e os intrincados processos de usinagem e esterilização moderam o crescimento.
Quão fragmentado é o cenário competitivo?
O mercado é moderadamente fragmentado; os cinco principais fornecedores detêm receita combinada e participação de mercado significativas, deixando espaço considerável para novos entrantes e inovadores de nicho.
Página atualizada pela última vez em:



