
グローバルカスポファンギン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
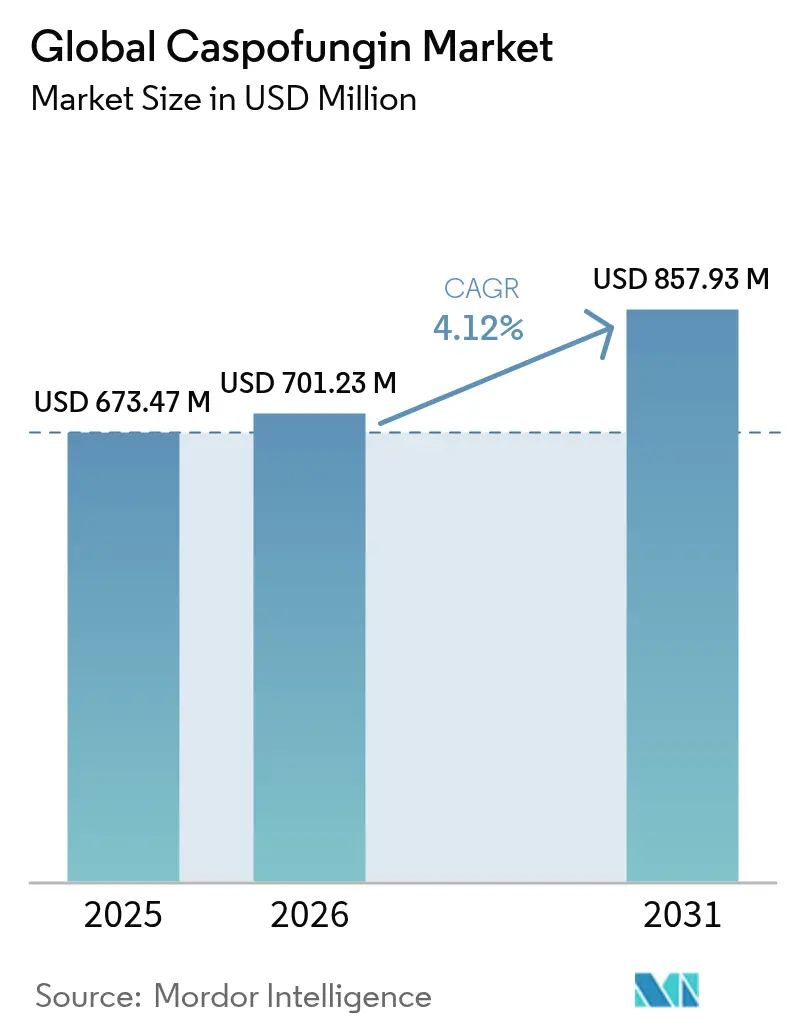
| 市場規模 (2026) | 701.23 百万米ドル |
| 市場規模 (2031) | 857.93 百万米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバルカスポファンギン市場分析
カスポファンギン市場規模は2025年に6億7,347万米ドルと評価され、2026年の7億123万米ドルから2031年には8億5,793万米ドルに達すると予測されており、予測期間(2026年~2031年)中の年平均成長率は4.12%です。この見通しは、レザファンギンのような長時間作用型の競合品が登場したにもかかわらず、免疫不全患者における侵襲性カンジダ症およびアスペルギルス症に対する中核的なエキノカンジン系薬剤としての本薬の持続的な役割を強調するものです。アゾール系薬剤への耐性により第一選択薬が限られる状況において、カスポファンギンの信頼性の高い安全性・有効性バランスを評価する病院からの安定した需要が続いています。市場全体の底堅さは、ICUにおける真菌感染率の上昇、免疫抑制を伴う移植件数の増加、およびカンジダ・アウリス集団感染に関連する高い死亡率への認識向上をさらに反映しています。
病院の抗菌薬適正使用支援プログラムはエキノカンジン温存策を強調するようになっていますが、迅速な感受性データが得られない状況やアゾール治療失敗時に経験的カバレッジが必要な場面では、カスポファンギンの処方はなお拡大しています。米国FDA、欧州医薬品庁、および複数の国家当局が承認したジェネリック品が取得価格を押し下げ、予算制約のある病院においてもフォーミュラリーへの採用が促進されています。同時に、臨床医は治療法を選択する際に、本薬のIV製剤のみという特性、ヒスタミン介在性の点滴関連反応、およびエキノカンジン耐性の出現を考慮しており、週1回投与の代替薬や高度診断技術が将来の治療アルゴリズムを形成する余地を生み出しています。
主要レポートのポイント
- 適応症別では、カンジダ症が2025年の売上シェアで45.24%をリードし、口腔咽頭鵞口瘡は2031年にかけて年平均成長率5.61%で拡大する見込みです。
- 流通チャネル別では、病院薬局が2025年のカスポファンギン市場シェアの59.74%を維持し、オンライン薬局は2031年にかけての予測年平均成長率が5.93%と最も高い伸びを記録しました。
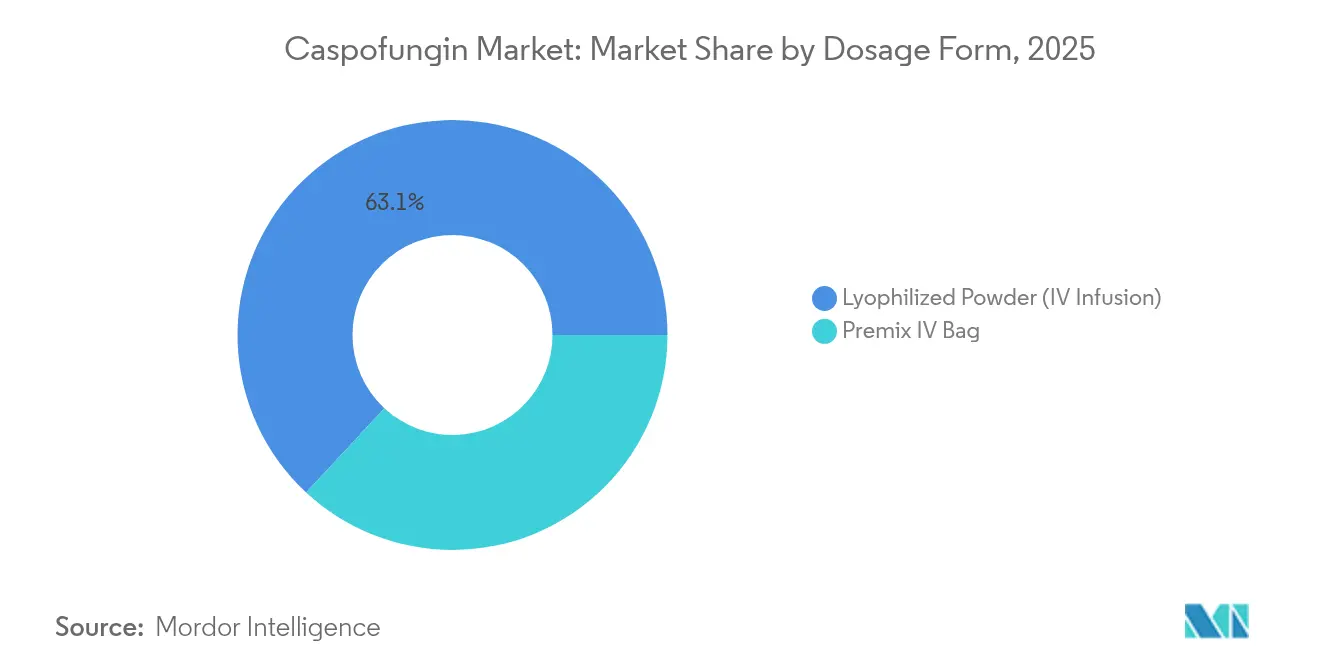
- 剤形別では、凍結乾燥粉末が2025年のカスポファンギン市場規模の63.08%を占め、プレミックスIVバッグは2031年にかけて年平均成長率5.34%で成長する見通しです。
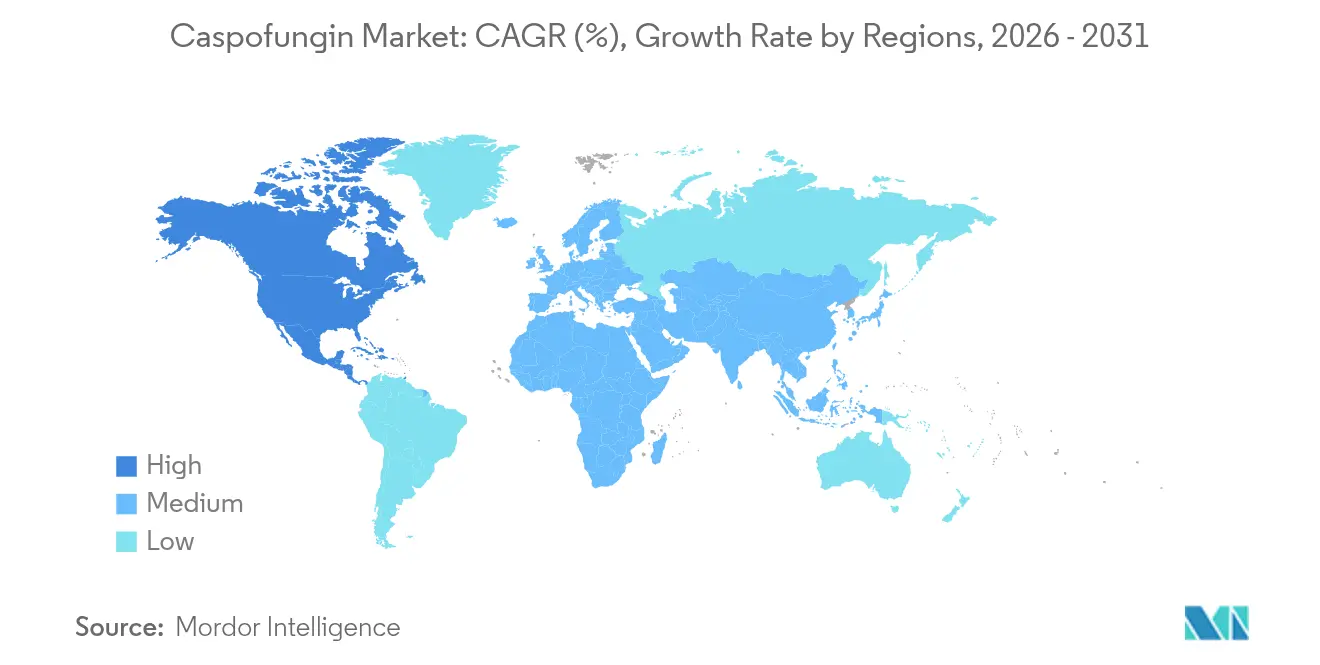
- 地域別では、北米が2025年の売上の39.92%を獲得し、アジア太平洋地域は2031年にかけて年平均成長率6.03%と全地域を上回る成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響度(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICU患者における侵襲性カンジダ症の有病率増加 | +0.8% | 世界、特に北米および欧州 | 中期(2~4年) |
| カンシダス特許満了後のジェネリック品拡大 | +0.6% | 世界、新興市場での早期採用 | 短期(2年以内) |
| 造血幹細胞移植・固形臓器移植の急増 | +0.9% | 北米および欧州、アジア太平洋地域で拡大中 | 長期(4年以上) |
| 病院でのエキノカンジン温存適正使用支援プロトコルの採用 | +0.5% | 北米および欧州、アジア太平洋地域で段階的採用 | 中期(2~4年) |
| アゾール耐性カンジダ・アウリス集団感染の増加 | +0.7% | 世界、医療密集地域にホットスポット | 中期(2~4年) |
| 週1回投与のレザファンギンの開発 | +0.4% | 当初は北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ICU患者における侵襲性カンジダ症の有病率増加
カンジダ血症の発生率は、米国の10か所のセンチネルサイトで人口10万人あたり7.4件に上昇しました。COVID-19は感染制御対策をさらに圧迫し、真菌感染リスクを高める機械的換気および中心静脈カテーテル使用の増加につながりました。小児心臓ICUでは1,000件の入院あたり21.8件のエピソードおよび61.1%の死亡率が報告され、早期経験的エキノカンジン治療に対する臨床的必要性が強調されています。入院期間の分析では、長時間作用型エキノカンジンで治療した侵襲性カンジダ症患者の平均在院日数が25.2日であるのに対し、従来のカスポファンギンでは28.3日であることが示されていますが、投与プロトコルの最適化によりこの差は縮小する可能性があります。ICUの複雑性とカンジダ血症の持続的な関連性は、病院が抗真菌薬適正使用を洗練させるなかにあっても、カスポファンギン市場における需要を持続させています。
カンシダス特許満了後のジェネリック品拡大
FDA承認製造業者(Fresenius Kabi、Sandoz、Sagent Pharmaceuticals、Alvogenを含む)は現在、オレンジブックに収載されたカスポファンギン酢酸塩の50mgおよび70mgバイアルを提供しています。米国メディケイドの請求データは2019年以降のバイアルあたりの償還額低下を示しており、フォーミュラリー採用を促進する価格低下圧力を示しています [1]L. Garcia ら、「ジェネリック競争と抗真菌薬価格設定」、mdpi.com。Senores Pharmaceuticalsなどのインド企業は43か国でカスポファンギンを登録し、グローバルな供給を拡大しています。滅菌凍結乾燥製造は依然として資本集約的ですが、ジェネリック品は予算制約を緩和し、セグメントを完全にコモディティ化することなく、カスポファンギン産業における競争拡大を促進しています。
造血幹細胞移植・固形臓器移植の急増(免疫抑制)
造血幹細胞移植および固形臓器移植の件数は増加し続けており、真菌感染に対して極めて脆弱な深刻な免疫不全患者の集団が拡大しています。ECILガイドラインは小児血液悪性腫瘍の予防においてカスポファンギンをB-Iグレードと評価しており、第一選択薬としての持続的な地位を支えています。腎臓移植患者は侵襲性真菌症を発症した場合の死亡率が25~50%に達し、カンジダ属がそれらの感染症の最大70%を占めます。早期の抗真菌介入は院内死亡率を明らかに低下させ、ICUの資源消費を削減することが示されており、ジェネリック品のコスト優位性があるにもかかわらず、経験的カスポファンギン治療の費用を正当化しています。
アゾール耐性カンジダ・アウリス集団感染の増加
カンジダ・アウリスの死亡率は25%から70%の範囲にあり、米国では2019年から2022年の間に臨床例が5倍に増加しました。イタリアのゲノムサーベイランスでは2019年から2022年にかけて503件の症例が記録され、長期的なカスポファンギン暴露後のエキノカンジン耐性の独立した出現が明らかになりました。資源が限られた環境での環境的持続性と過少診断が病原体の真の負担を不明確にしており、広域スペクトルのエキノカンジンへの依存度が高まっています。継続的な耐性モニタリングは病院の適正使用戦略に不可欠なものとなっており、カスポファンギン市場内の需要動向をさらに形成しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響度(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| フルコナゾールおよびアムホテリシンBと比較した高い取得コスト | -0.8% | 世界、低・中所得国において最大 | 短期(2年以内) |
| スティーブンス・ジョンソン症候群およびヒスタミン反応を含む副作用 | -0.5% | 世界、先進国市場でより厳格な精査 | 中期(2~4年) |
| IV製剤のみによる低・中所得国での普及の遅れ | -0.6% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| カンジダ・グラブラータおよびカンジダ・パラプシローシスにおける初期耐性シグナル | -0.4% | 世界、特に高使用地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フルコナゾールおよびアムホテリシンBと比較した高い取得コスト
ジェネリック品が存在してもなお、カスポファンギンのバイアル価格はフルコナゾールや従来のアムホテリシンBを上回り、低所得国の医療システムへの影響が特に大きいです。費用対効果研究では、在院日数の短縮や腎毒性事象の減少を通じて治療総費用においてエキノカンジンが優位になる場合があることが示されています。それでも多くのフォーミュラリーでは、治療を承認する前に微生物学的確認または感染症専門医への相談を義務付けており、重篤な患者における治療開始までの時間が遅延し、カスポファンギン市場の即時成長を抑制しています。
スティーブンス・ジョンソン症候群およびヒスタミン介在性反応を含む副作用
肝毒性およびQT延長の観点ではアゾール系薬剤より安全ですが、カスポファンギンは点滴関連ヒスタミン反応を引き起こす可能性があり、2004年から2022年のFDA副作用報告においてまれなスティーブンス・ジョンソン症候群の症例が記録されています [2]米国FDA副作用報告システム、「エキノカンジン安全性アップデート2024年」、frontiersin.org 。臨床試験では、レザファンギンと比較して治療中に発現する副作用率が高いことが示されており、利用可能な場合に週1回投与の代替薬を好む処方者も存在します。定期的な肝酵素モニタリングはコストと複雑さを増し、信頼性の高いIVアクセスの必要性が外来での適用を制限し、特に小児や資源が限られた環境での使用が難しくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
カンジダ症の優位性と鵞口瘡の成長カンジダ症は2025年の売上の45.24%を占め、サーベイランス分離株で5.6%に達したフルコナゾール耐性を背景にエキノカンジン治療の主要対象としての地位を強調しています。この状況において、カンジダ症に対するカスポファンギン市場規模は年平均成長率3.92%で拡大する見込みであり、非好中球減少性カンジダ血症における経験的エキノカンジン使用を支持するガイドラインの強化による恩恵を受けています。口腔咽頭鵞口瘡は絶対的な売上規模では小さいものの、造血幹細胞移植患者や吸入ステロイドを使用する慢性閉塞性肺疾患患者に支えられ、2031年にかけて年5.61%の成長が予測されています。
鵞口瘡の成長は、粘膜コロニー形成を示す人工換気患者に対してより早期の経験的抗真菌治療を促す米国胸部学会の新たな推奨事項を反映しています。ただし、カンジダ・トロピカリスにおけるエキノカンジン耐性の出現や新生児投与の不確実性が障壁となっています。評価中の併用レジメンは将来的な適応拡大の可能性を示唆していますが、耐性トレンドが加速した場合には新しいモダリティへの需要シフトも起こりえます。

注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます


流通チャネル別:
病院の優位性とオンラインの成長病院薬局は2025年のカスポファンギンの59.74%を調剤しており、このシェアは本薬のIV製剤のみという特性および厳密なモニタリングの必要性に根ざしています。制度的チャネルを通じるカスポファンギン市場規模は、パンデミック後の入院正常化および移植件数の増加に伴い緩やかに上昇する見通しです。オンライン専門薬局は現在控えめな基盤を示しているものの、在宅点滴サービスの統合および入院コスト抑制を目的とした退院計画の連携に牽引され、年5.93%の成長が予測されています。
デジタル調達プラットフォームにより、病院はまとめ買い価格および緊急時の在庫保証を確保できるようになっており、この慣行はCOVID-19時の供給ショック経験を受けて促進されています。支払者が価値に基づく償還を推進するなか、外来IV治療による早期退院が長時間作用型エキノカンジンへの取引量シフトをもたらす可能性がありますが、広範なジェネリック品の入手可能性がカスポファンギンを多くの医療システムの第一選択薬に留めています。
剤形別:
凍結乾燥粉末がプレミックス技術革新をリード凍結乾燥粉末は2025年に63.08%のシェアを維持し、薬局の調製作業を考慮してもなお棚保存安定性と低い単位コストが評価されています。年平均成長率5.34%で成長しているプレミックスIVバッグは、再溶解を不要にし投薬エラーリスクを最小化することで迅速対応のワークフローに適しています。大規模な重症ケース数を抱える病院は、高い取得コストを正当化する根拠として時間節約効果を強調しています。
調製済みミカファンギンのFDA受理は、プレミックスエキノカンジン製剤に対する規制当局の開放性を示すものであり、同様のカスポファンギン製剤へのR&D投資を刺激しています。将来のリポソーム製剤および放出制御技術は現在の数量配分を変える可能性がありますが、主流採用の前にナトリウム負荷と安定性の制約を解決する必要があります。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
北米カスポファンギン市場
北米の39.92%という収益リードは、包括的な病院ネットワーク、高いICU収容能力、およびバイアルあたりのコストが高いにもかかわらずエキノカンジン系薬剤を償還する保険制度に支えられている。2017年から2021年にかけて米国のカンジダ血症症例の49.8%においてカスポファンギンが使用されたことは、根付いた臨床的信頼を示している。持続的なアゾール耐性により投与量が大幅に減少することなく、診断に基づくスチュワードシップの急速な普及により投与期間が精緻化されることが見込まれる。
アジア太平洋カスポファンギン市場
アジア太平洋地域のカスポファンギン市場は、移植プログラムの拡大、ICU収容能力の増大、および真菌感染症による死亡率を明らかにする多施設サーベイランスを背景に加速している。中国とインドが合わせて保有するカスポァンギン市場シェアは、ジェネリック医薬品が参入障壁を低下させ、国内ガイドラインが国際的なベストプラクティスに整合するにつれ、2025年の26.20%から2031年には31.70%へと上昇する見込みである。中国のCFDSSなど政府が資金提供するAMRイニシアチブは、早期診断と標的治療のための基盤インフラを提供し、それによって需要を押し上げている。
EMEAおよびLATAMカスポファンギン市場
欧州、ラテンアメリカ、中東・アフリカが残余の需要プールを構成している。欧州の抗菌薬スチュワードシップ指令は安定した使用を支えており、一方で南欧はイタリアでのアウトブレイクを受けてC. aurisクラスターを注視し、早期警戒システムの強化を促している。ラテンアメリカの病院は調達予算の拡大に伴いアンホテリシンBからエキノカンジン系薬剤への移行を続けているが、点滴静注インフラおよびコールドチェーンコストが普及速度を抑制している。アフリカでは、供給とトレーニングが改善されれば、国際ドナープログラムおよびWHO治療ガイドラインが将来的な使用を促進する可能性がある。

規制環境
カスポファンギンは主要市場において処方箋専用の滅菌注射剤として規制され続けている。米国では、既承認の後発医薬品の参入がオリジネーターであるカンサイダス(Cancidas)を参照する既存の経路を通じて継続しており、進行中のANDA活動により承認済みの50 mgおよび70 mgカスポファンギン酢酸塩バイアルの品目数が拡大している。これには、Hangzhou Zhongmei Huadong Pharmaceuticalに対する2025年7月の米国FDAによるカスポファンギン酢酸塩注射剤の承認が含まれ、政府の医薬品データベースにおける製品ラベリングおよび収載の維持が継続的な商業化を支えている。
欧州では、カスポファンギンの承認およびライフサイクル変更は、品質、安全性、有効性に関するEMAおよび各国当局の枠組みに従っている。ジェネリック申請は一般に、指令2001/83/ECの第10条(1)などのEU法的根拠に依拠しており、承認後のファーマコビジランスが引き続きラベリングおよび使用条件の形成に影響を与えている。英国の電子医薬品集(eMC)の更新(2026年1月)も、現在の臨床実務に沿った処方情報とリスクコミュニケーションの積極的な維持を反映している。
バリューチェーン分析
カスポファンギンのバリューチェーンは通常、専門的な発酵および半合成加工から始まり、多くの場合Pneumocandin B0を出発原料として使用する。次に、密接に関連する類縁物質を管理し、感受性の高い天然物由来分子の化学的選択性を保持するために複雑な精製が行われる。熱不安定性により最終加熱滅菌が制限されるため、無菌ろ過および滅菌処理が品質保証の中核をなし、製剤の製造では一般に凍結乾燥が用いられるため、検証済みの充填仕上げ工程と厳密な工程内管理への依存度が高まる。
下流の流通は主に施設向けであり、本製品は静脈内投与専用であり、一般に2〜8℃のコールドチェン条件下で保管・取り扱われることから、物流および在庫管理の要件が高まる。参加企業には、オリジネーターおよびジェネリックの滅菌注射剤メーカー(Merck Sharp and Dohme LLC、Fresenius Kabi USA LLC、Hangzhou Zhongmei Huadong Pharmaceuticalなど)に加え、Jiangsu Hengrui MedicineのようなAPIメーカーが含まれる。GMPおよびICHに整合した安定性要件、および特に欧州における定期的な安全性最新情報が、製造計画と病院の購買継続性の両方に影響を与えている。
競合情勢
カスポファンギン市場は中程度の集約を示しています。Merckのオリジナルのカンシダスはブランドとしての認知度を維持していますが、FDA承認のジェネリック供給業者であるFresenius Kabi、Sandoz、Sagent Pharmaceuticals、Alvogen、および台頭するアジア参入者に相当量のシェアを明け渡しています。
競争は純粋な価格引き下げではなく、製造信頼性、調製済み製剤のR&D、および包括的な適正使用支援サポートを中心に展開されています。HikmaのInjectables(注射薬)ポートフォリオ取得および工場拡張は、無菌製造能力の戦略的価値を強調しています。
Cidara Therapeuticsは、Mundipharmaとのパートナーシップを通じて、週1回投与による入院期間経済性の変革を目指してレザファンギンを位置付けており、中国での比較第3相試験ではレザファンギンとカスポファンギンが直接対決しています。将来のホワイトスペース機会には、小児用剤形、経口ステップダウン候補、および新興耐性を標的とした併用レジメンが含まれます。
グローバルカスポファンギン産業リーダー
Cipla Inc.
Fresenius SE & Co. KGaA(Fresenius Kabi)
Merck & Co., Inc.
Athenex, Inc.
Juno Pharmaceuticals
- 注:主要企業の掲載順は順位を示すものではありません。
グローバルカスポファンギン市場
- Merck
- Fresenius
- Cipla
- Sun Pharmaceuticals Industries
- Gland Pharma
- Alvogen
- Juno Pharmaceuticals
- Athenex Inc.
- Sanofi
- Stanex Drugs Pvt Ltd.
- Pfizer
- Sandoz (Novartis)
- Viatris (Hikma)
- Dr. Reddy’s Laboratories
- Accord Healthcare
- Baxter
- Xellia Pharmaceuticals
- Sagent Pharmaceuticals
- Cadila Healthcare (Zydus)

市場機会と将来展望
病院のスチュワードシップおよび安全性主導の最新情報は、単純な量的拡大ではなく、プロトコル最適化を中心とした短期的なホワイトスペースを生み出している。欧州では、EMAが2025年9月にDHPCを発出し、2025年11月に、持続的腎代替療法(CRRT)においてカスポファンギンをポリアクリロニトリル(PAN)膜と併用した場合の治療失敗リスクに関するPRAC評価を完了した。この結果は、病院にCRRT対応の抗真菌薬経路、膜の選択、および薬局情報システムのアラートの精緻化を促している。ICUの使用事例(CRRTワークフローを含む)に関する教育、ラベリングに整合した処方セット、および処方集ガイダンスを支援できる供給業者は、高度急性期医療現場での利用を維持する直接的なレバーを持つ。
製品形態および供給信頼性も、本市場が滅菌凍結乾燥粉末に依存し、病院での静脈内製剤調製に運用上の負担があることから、実践的な機会として残っている。準拠した安定供給のジェネリックバイアルへのアクセス拡大、および即使用可能または即調製可能な病院ワークフロー(可能な場合はプレミックスを含む)の拡大は、調製時間とエラーリスクを低減しつつ、確実な入手可能性を求める調達圧力に整合することができる。英国におけるViatrisのカスポファンギンに関する2026年1月のemc更新を含む、更新された処方情報の継続的な維持も、機関の信頼と入札参加を支える積極的なライフサイクル管理を示している。
Recent Industry Developments in グローバルカスポファンギン市場
- 2026年1月:Fresenius Kabi USA, LLCは、米国のDailyMed収載においてカスポファンギン酢酸塩注射剤の処方情報を更新し維持した。ラベリングを最新の状態に保つことで、卸売業者および病院の購買が中断なく行われ、価格と同様に信頼性で競争する滅菌注射剤供給業者に対するコンプライアンス期待が強化される。
- 2025年7月:Hangzhou Sino-US Huadong Pharmaceutical Co., Ltd.が、カスポファンギン酢酸塩注射剤のANDAについて米国FDA承認を取得した。この承認により、50 mgおよび70 mg規格のFDA承認済みジェネリック供給元がさらに追加され、施設向け入札における競争激化と、病院処方集の供給冗長性強化につながった。
- 2025年4月:アイルランドの医療製品規制当局(Health Products Regulatory Authority)が、カスポファンギン製品の承認に関する公開評価報告書を発表し、欧州市場におけるカスポファンギン製剤の継続的なライフサイクル活動を反映した。こうした更新は、滅菌注射剤の最新の品質・安全性文書に依存するEU調達チャネル全体にわたる市場アクセスの継続を支える。


グローバルカスポファンギン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、全身性真菌感染症に使用されるカスポファンギン(カスポファンギン酢酸塩)から生じる収益を追跡し、主に病院・診療所での購買・投与が行われる主要地域全体で測定される。
対象範囲の除外:経口エキノキャンディン系パイプライン候補、獣医用途、調剤代替品、および最終製剤としての患者使用を代表しない単独のAPI取引フローは除外される。
セグメンテーション概要
- 適応症別
- カンジダ症
- 鵞口瘡(口腔咽頭性)
- その他の適応症(アスペルギルス症、発熱性好中球減少症)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 剤形別
- 凍結乾燥粉末(IV点滴)
- プレミックスIVバッグ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、臨床用途と承認済みラベリングの確立から始まり、その後、医薬品が供給から患者投与へどのように移動するかをマッピングする。治療現場および需要シグナルを理解するために、FDAの医薬品ラベリングおよび安全性最新情報、CDCの真菌症ガイダンス、WHOの抗菌薬・抗真菌薬スチュワードシップ資料、OECDの医療統計などの公開情報源を利用する。必要な場合には、侵襲性カンジダ症およびアスペルギルス症の負担の傾向を確認し、耐性および発生に関する記述の変化を相互確認するために、査読付き学術誌が用いられる。
また、供給や価格に影響を与えうるポートフォリオ変更、発売、製造上の変化を追跡するために、企業の年次報告書、投資家向け説明資料、信頼性の高い報道も利用する。業界団体のウェブサイトおよび各国の調達ポータルは、特に注射剤における病院チャネルの入札動向を確認するのに役立つ。企業財務・報道スクリーニング、特許検索、および利用可能な場合の出荷単位の輸出入確認には、一部有料の情報源を利用する。これらの例は網羅的なものではなく、データ収集、仮定の検証、未解決の疑問の明確化のために、他にも多数の公開情報源を精査している。
一次インタビューおよび調査
一次調査は、病院薬剤師、感染症専門医、調達担当チーム、流通業者を含む、日常診療におけるカスポファンギンの量および実現価格を左右する要因の検証に重点を置いている。また、供給の継続性、入札のタイミング、および典型的な値引きパターンを確認するために、製造および規制対応の職務担当者とも意見交換を行い、その後、モデルが単一地域の購買行動に依存しないよう、APAC、EMEA、南北アメリカ全体で前提条件を精緻化する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):15% | APAC:42% |
| ミッド層:50% | 機能・部門責任者:30% | EMEA:31% |
| 小規模企業:15% | マネージャー:55% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、侵襲性真菌感染症のシグナル、病院活動指標、および面談で検証された薬剤使用パターンから治療現場ごとの需要を再構築し、国別価格を用いて収益に変換するトップダウン方式を用いて構築される。計算を実践的に行うため、ICUおよび移植関連のリスクプールの傾向、抗真菌薬スチュワードシップの強度、重症感染症による入院件数、関連プロトコルにおけるエキノキャンディン使用の割合、成人患者の典型的な投与期間の長さなどの入力を使用する。カスポファンギンは主に急性期医療で使用される注射剤であるため、病院の入札のタイミングや、量を一時的に変動させる可能性のある供給の中断についても確認する。
結果は、バイアル当たりの価格サンプルに治療コース当たりの推定バイアル数を乗じるといった選択的なボトムアップ近似と照合され、供給業者およびチャネルの少数のチェックと相互確認される。これらのチェックで一貫したギャップが示された場合には、合計値が調整される。国別データが不完全な場合には、類似の治療経路を持つ近隣市場が代理として使用され、その後、専門家の意見に基づく保守的な調整が行われる。予測では、感染負荷や病院の受け入れ能力といった短期変動傾向に支えられたシナリオ分析を適用し、その上でジェネリックの浸透および入札の値引き行動に基づく想定平均販売価格(ASP)の進行を重ね合わせる。
データ検証と更新サイクル
出力結果は複数のチェックを通じて検証され、異常な急変が最終数値に反映されないようにしている。入院およびICU活動の傾向、公的調達の発表、注射剤病院用医薬品の観察された価格変動といった独立したシグナルとモデル収益を比較し、最終承認前に外れ値を再調整する。入札の見直し、新規参入者、供給の変化など特定の事象によって変動が生じている場合には、前提条件を再確認し、関連する国のブロックを再計算する。
本レポートは年次で更新され、大幅な価格変動、顕著な供給の混乱、規制上の措置など重要な事象が発生した場合には、臨時更新が行われる。提供前には、アナリストが為替換算のタイミング、基準年の価格の一致性、および最新の公開シグナルについて最終確認を行い、クライアントが最新の見解を得られるようにする。
Mordor Intelligenceのカスポファンギン市場推定値と他の公表推定値との比較
カスポファンギンの公表値は、市場規模が小さいために価格やチャネルの選択が合計値を大きく変動させうること、また各社が必ずしも同じ年および通貨基準を用いているわけではないことから、しばしば異なる。差異は、計算が病院での購買のみに焦点を当てているか、より広範な薬局チャネルにわたる使用を推定しようとしているかにも起因する。
この市場では更新に伴うギャップが一般的であり、入札の見直しやジェネリックの値引きが実現ASPを急速に変化させうるため、外国為替換算月のわずかな変更でもUSD合計値が変動しうる。価格を一定の年に固定し、最終承認前に最新の調達および利用シグナルを再確認し、一貫したASP進行のステップを適用することにより、Mordor Intelligenceは、入力にまで容易に遡って検証できる形で、更新ごとのずれを低減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 701.23 M (2026) | |
| 総合コンサルティング会社A | USD 672.81 M (2026) | 同様の予測開始年を用いているが、その対象範囲は流通チャネル別の分割に重点を置く傾向があり、注射剤の実現ASPに影響を与える病院入札の値引きの変動性を過小評価する可能性がある。 |
| 地域コンサルティング会社B | USD 475.77 M (2025) | より早い基準年と低めの成長見通しを起点としており、価格算定の基礎が入札のタイミングとの関連性が薄いように見えるため、ジェネリック医薬品の価格低下を過度に広く適用すると合計値が圧縮される可能性がある。 |
この表は、純粋な量の前提よりも、年の選択と価格の構築が変動の最大の要因であることを示している。当社のアプローチは、量が治療現場のシグナルに結び付けられており、価格が明示的な通貨タイミングと、市場状況の変化に応じて見直し可能な値引きロジックで処理されているため、追跡可能性を維持している。


レポートで回答されている主要な質問
グローバルカスポファンギン市場の現在の規模は?
カスポファンギン市場は2026年に7億123万米ドルを生み出し、2031年までに8億5,793万米ドルに達すると予測されています。
グローバルカスポファンギン市場の主要プレーヤーは誰ですか?
Cipla Inc.、Fresenius SE & Co. KGaA(Fresenius Kabi)、Merck & Co., Inc.、Athenex, Inc.およびJuno Pharmaceuticalsがグローバルカスポファンギン市場で事業を展開している主要企業です。
最も急成長しているセグメントはどれですか?
口腔咽頭鵞口瘡は最も急成長している適応症であり、免疫抑制患者数の増加を背景に2031年にかけて年平均成長率5.61%で拡大しています。
グローバルカスポファンギン市場で最大のシェアを持つ地域はどこですか?
北米は高度な病院インフラ、幅広い保険カバレッジ、および強力な適正使用支援プログラムにより、2025年の売上の39.92%を占めています。
最終更新日:



