
脂質ナノ粒子CDMO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
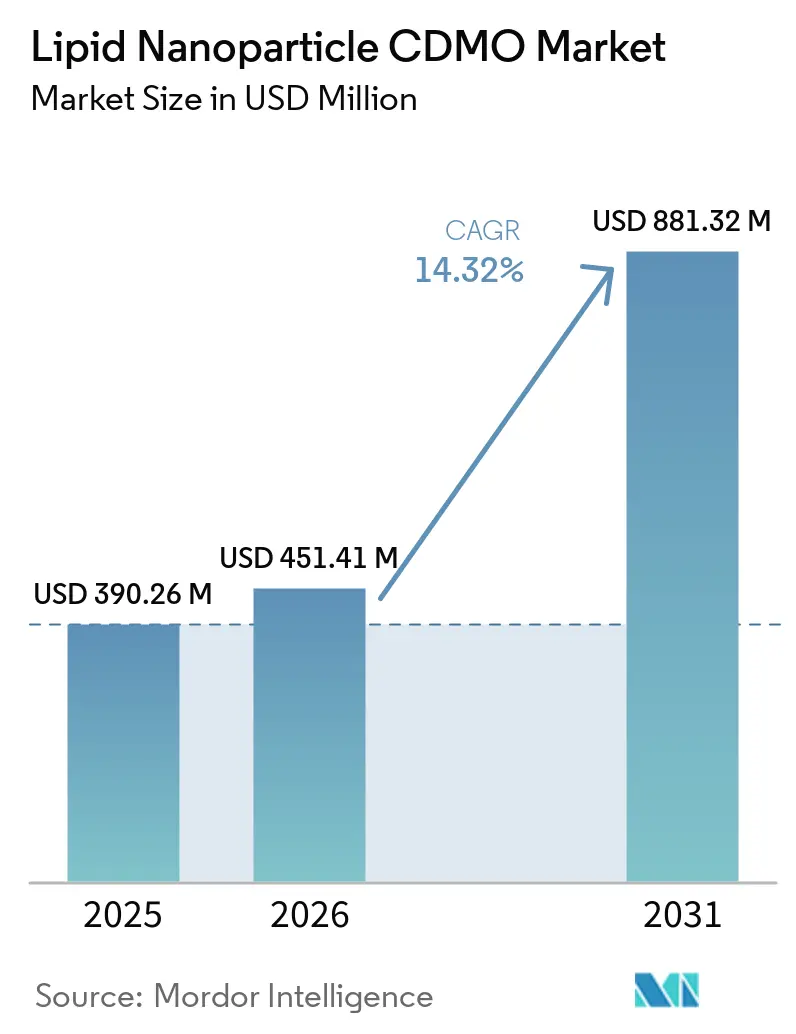
| 市場規模 (2026) | 451.41 百万米ドル |
| 市場規模 (2031) | 881.32 百万米ドル |
| 成長率 (2026 - 2031) | 14.32 % |
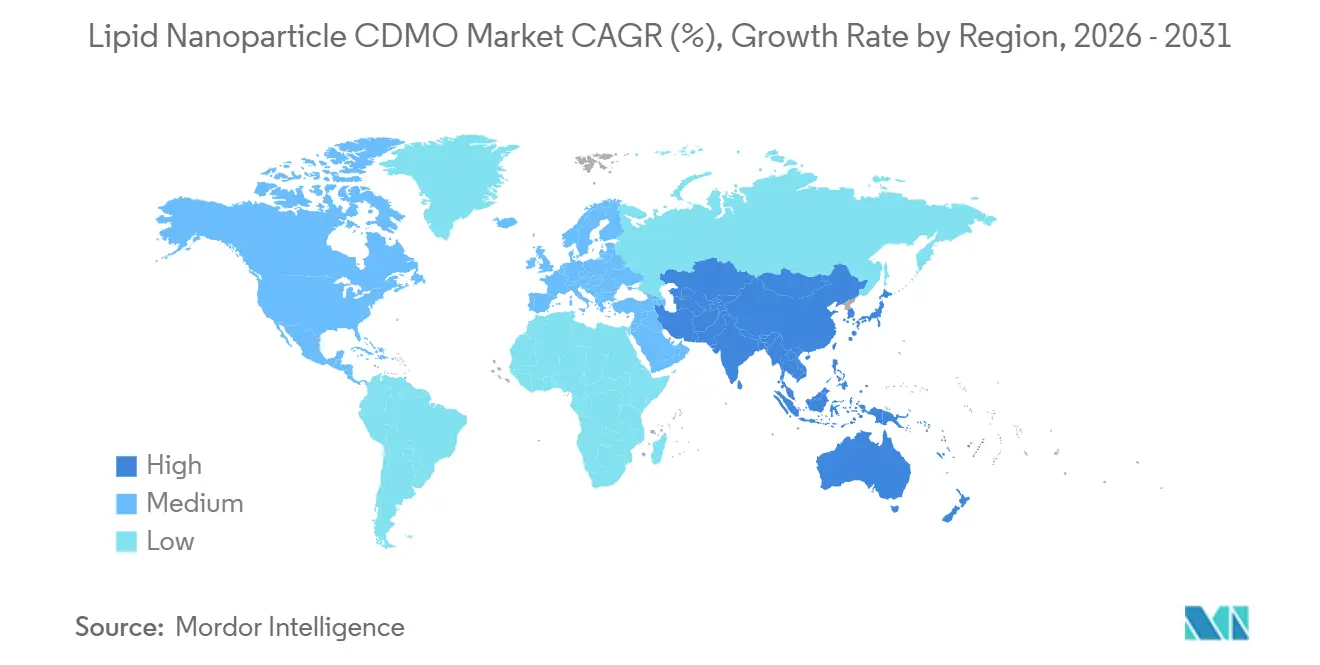
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
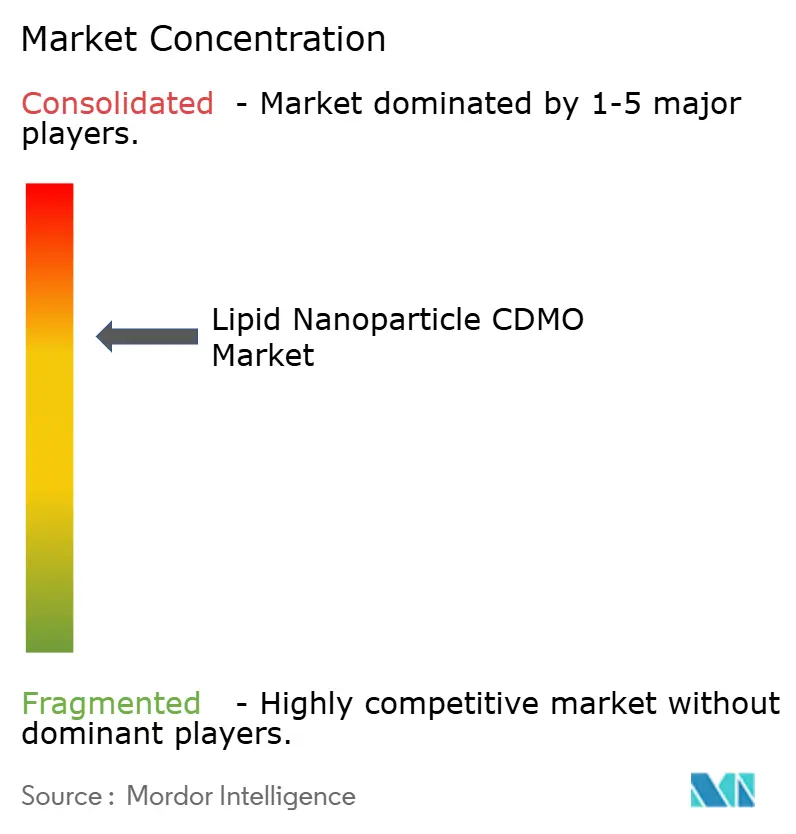
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脂質ナノ粒子CDMO市場分析
リピッドナノパーティクルCDMO市場規模は、2025年の3億9,026万米ドルから2026年には4億5,141万米ドルに増加し、2031年までに8億8,132万米ドルに達すると予測されており、2026〜2031年にかけてCAGR 14.32%で成長します。
スポンサー企業は外部委託の専門知識へのシフトを進めています。製剤科学、分析法バリデーション、無菌充填・仕上げのいずれも、資本集約型のインフラと人材プールを必要とし、社内で構築することを正当化できる医薬品開発企業はほとんどありません。公的資金がこのトレンドを加速させており、2025年にBARDAがEvonikのラファイエット脂質ハブに対して行った1億5,000万米ドルの助成金は、国内サプライチェーンを確保しようとする国家的取り組みの典型例です。特許障壁も緩和されており、欧州特許庁は2026年にArbutusの基本特許EP 2279254を無効とし、受託製造業者に対する技術アクセスが拡大しました。同時に、連続処理とリアルタイム出荷試験を奨励するFDAのガイダンスが、CDMOをマイクロ流体システムおよびモジュラーシステムへと誘導しており、これらのシステムは出荷タイムラインを短縮しバッチ変動性を低減します [1]。ノースカロライナ州、韓国、オーストラリアにおける設備増強は、腫瘍学、希少疾患、パンデミック対策ワクチンにまたがる多様化したmRNAパイプラインと歩調を合わせて地理的フットプリントが拡大していることを示しています。
主要レポートのポイント
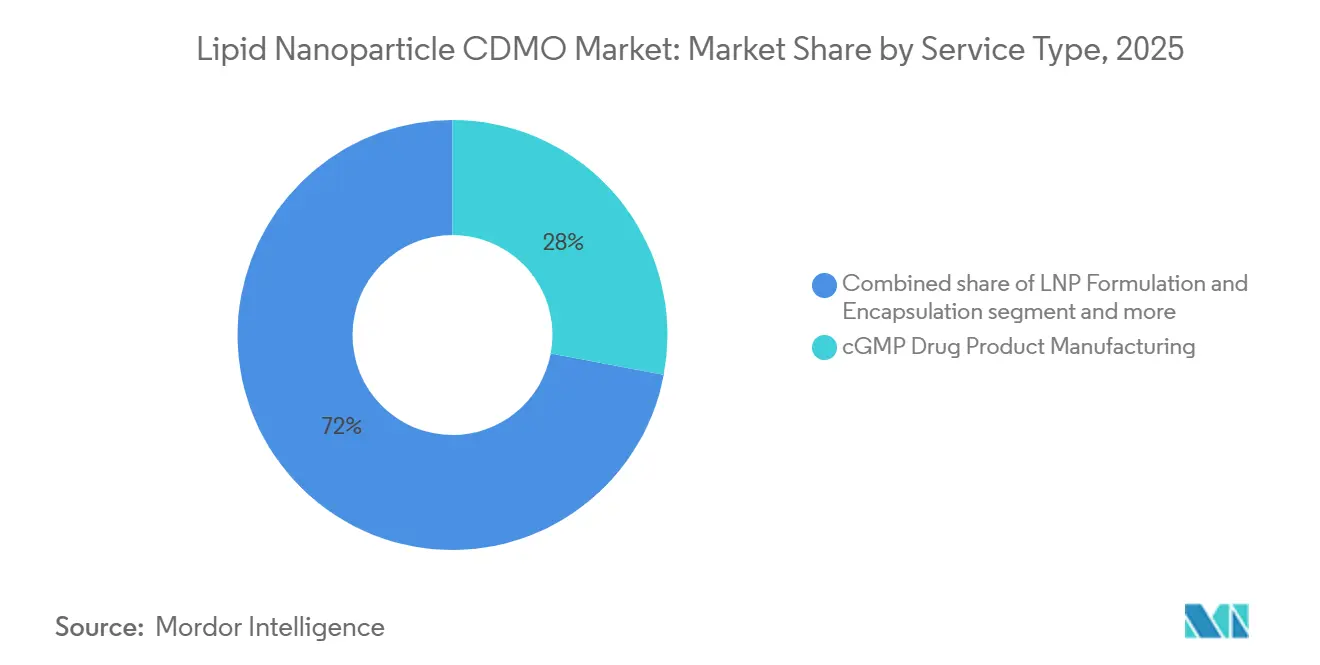
- サービスタイプ別では、cGMP医薬品製造が2025年の収益の27.96%を占め、LNP製剤・封入が2031年に向けて最速の15.87% CAGRを記録しており、繰り返しの受注を促す初期段階の最適化ニーを反映しています。
- 用途別では、感染症ワクチン・治療薬が2025年の収益シェアの40.11%をリードし、腫瘍学治療薬は2031年にかけて15.92% CAGRで進展しています。
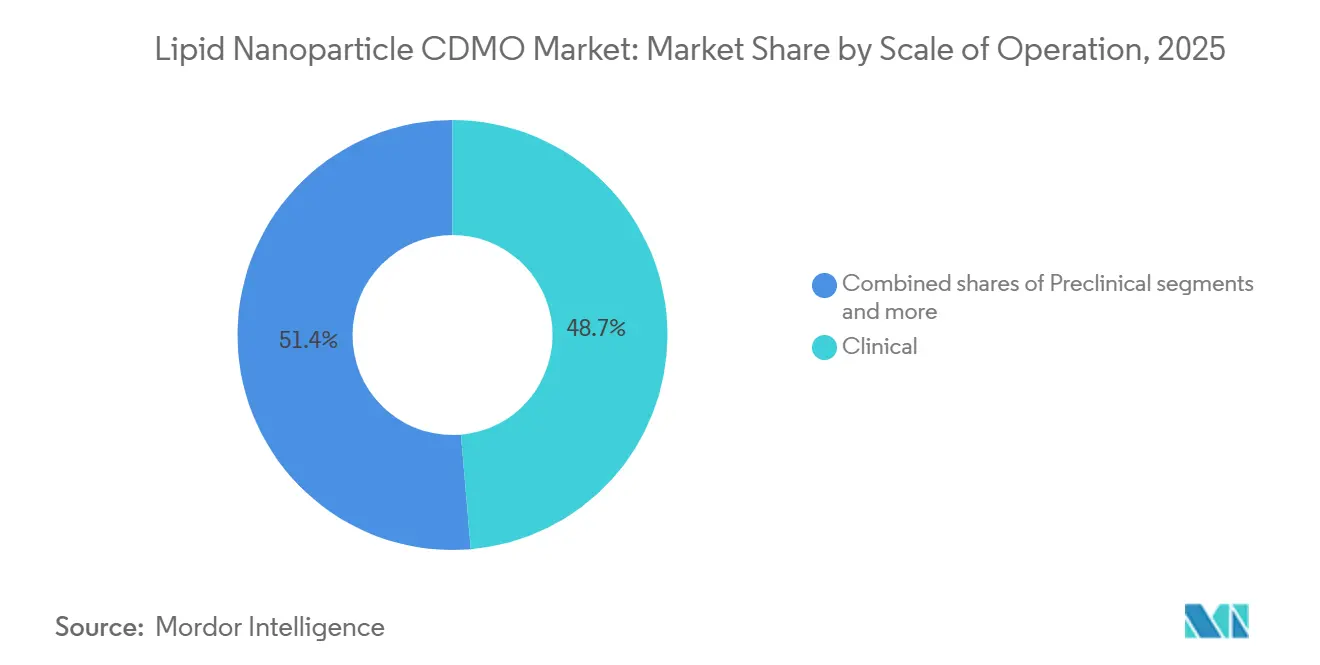
- 操業規模別では、商業規模が年率15.28%で最も速く成長すると予測されており、一方で臨床操業は2025年に48.65%のシェアを維持しています。
- エンドユーザー別では、中小規模のバイオテクノロジー企業が2025年のリピッドナノパーティクルCDMO市場シェアの47.13%を占め、大手製薬企業は15.23% CAGRで拡大しています。
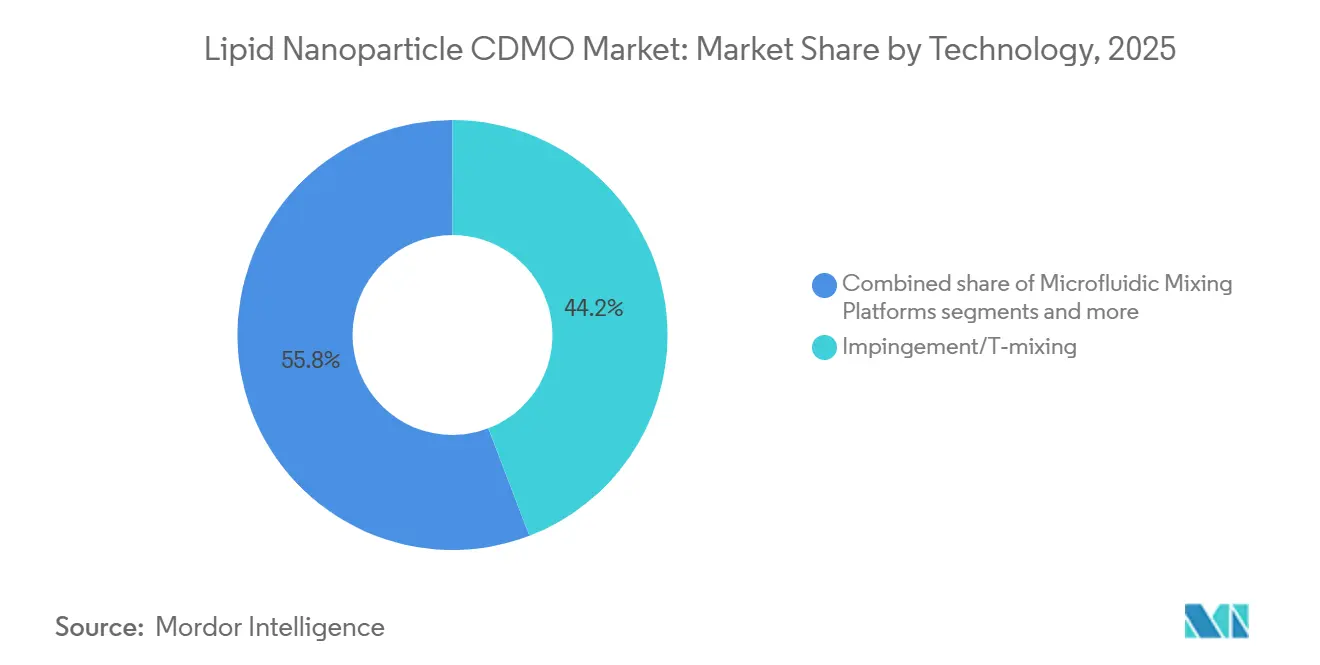
- 技術別では、連続・モジュール型LNP製造プラットフォームが16.02% CAGRで上昇しており、2025年の収益の44.17%を依然として占めるインピンジメント・Tミキシングを上回っています。
- 北米が2025年の収益シェアの42.83%をリードし、アジア太平洋が2031年に向けて15.82% CAGRで最も速く成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| mRNAワクチンおよび治療薬のパイプライン拡大 | +3.2% | グローバル、特に北米と欧州で強い | 中期(2~4年) |
| 複雑なLNP製剤化および充填・仕上げのアウトソーシング | +2.8% | グローバル | 短期(2年以内) |
| 政府支援による設備投資 | +2.1% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| スケーラブルなマイクロ流体・シングルユースプラットフォーム | +1.9% | グローバル、北米と欧州での早期採用 | 長期(4年以上) |
| 分散型連続製造ハブ | +1.6% | アフリカ、ラテンアメリカ、東南アジア | 長期(4年以上) |
| 凍結乾燥熱安定性製剤 | +1.4% | グローバル、低資源環境での優先 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
mRNAワクチンおよび治療薬のパイプライン拡大
ModernaのmRNA-4157やBioNTechのBNT122を含む数十件の後期腫瘍学試験が、脂質比率の調整、封入効率の最適化、粒子径制御に対する持続的な需要を生み出しています。個別化ワクチンのワークフローでは、CDMOが製造サイクルを8週間から4週間に短縮することが求められており、複数年にわたるサービス契約を強化しています。プロピオン酸血症を対象としたmRNA-3927などの希少疾患プログラムは、このプラットフォームの汎用性を実証し、季節性ワクチンを超えたサービス期間を延長しています。2024年に発行されたFDA分析ガイダンスに支えられたmRNA構造物に対する規制上の親しみやすさは、審査タイムラインを短縮し、スポンサーが多様化したパイプラインを推進する意欲を高めています [2]。適応症の多様化により契約期間が延長され、開発から商業化までの統合能力を持つCDMOの戦略的価値が高まっています。
複雑なLNP製剤化および充填・仕上げのアウトソーシング
製薬イノベーターは現在、社内で複製することが非経済的な能力を持つ専門CDMOをパートナーとして位置づけています。Lonzaはシュタインおよびヘーレンのサイトを拡張し、脂質合成から無菌バイアル充填までを一つの品質システムの下に統合しました。分析法開発だけでも1ラボあたり1,000万米ドルを超える設備投資が必要となる場合があり、14.75%のCAGRで成長している小規模バイオテク企業を外部パートナーシップへと向かわせています。凍結乾燥の専門知識はサプライヤーをさらに差別化しており、Precision NanoSystemsは2025年にGenVoy-ILMの室温保存を検証しました。連続処理はこのアウトソーシングの必要性を高めており、リアルタイム分析はほとんどのスポンサーが社内で維持できない部門横断的な人材プールを必要とします。
脂質およびLNPにおける政府支援による設備投資
英国の5億2,000万ポンドのバイオ製造基金、カナダの2億カナダドルのレジリエンスハブ、BARDAのEvonikへの1億5,000万米ドルの助成金は、民間のハードルレートをクリアするのが困難な脂質およびLNPインフラを支援しています。これらの補助金は設備稼働までの時間を短縮し、地域のサプライレジリエンスを向上させることで、脂質ナノ粒子CDMO市場全体の需要成長を支えています。国家の関与はまた、CDMOが戦略的備蓄プログラムに近い場所に施設を設置することを促し、長期的な数量コミットメントを確保しています。
スケーラブルなマイクロ流体・シングルユースプラットフォーム
FDAの資金8,200万米ドルで構築されたRecipharmのCP1ラインは、インラインセンサーとクローズドループ制御を統合し、バッチ変動性を5%未満に抑えています。Precision NanoSystemsのスタガードヘリングボーンマイクロミキサーは、PDIが0.15未満の100nm以下の粒子を安定して達成しており、これは細胞取り込みを向上させるベンチマークです。シングルユースアセンブリは交差汚染リスクを排除し、切り替え時間を短縮します。これらの利点は個別化腫瘍学プログラムに共鳴します。GMP対応マイクロ流体スイートのコストは約2,500万米ドルですが、連続処理に向けた規制上の推進力がこれらのプラットフォームを将来の業界標準として位置づけています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LNP知的財産訴訟 | −1.8% | グローバル、米国・EU・アジアに集中 | 短期(2年以内) |
| GMP グレードの脂質および構成要素のサプライ制約 | −1.5% | グローバル | 中期(2~4年) |
| 溶媒取り扱いおよびサステナビリティへの圧力 | −0.9% | 北米、欧州 | 長期(4年以上) |
| 人材不足およびファーマ4.0の導入格差 | −1.2% | グローバル、アジア太平洋で深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
LNP知的財産訴訟とライセンス契約の複雑性
ArbutusとGenevantは2025年に30の法域でModernaを提訴し、ライセンシーにとってのロイヤルティの積み重ねと自由実施に関する不確実性を生み出しました。欧州特許庁が2026年にEP 2279254を無効としたものの、イオン化可能脂質に関する重複特許が依然として契約を複雑にし、交渉を最大6ヶ月延長させています。小規模スポンサーはより高いリスクプレミアムを負担しており、脂質ナノ粒子CDMO市場における近期の需要成長を抑制しています。
GMPグレードの脂質および構成要素のサプライ制約
GMPグレードのイオン化可能脂質を供給するメーカーは世界で10社未満であり、パンデミック規模の単一キャンペーンで年間最大100メートルトンを消費する可能性があります。Evonikのラファイエット工場は2025年に200メートルトンの生産能力を追加しましたが、治療薬向けのバッファーはほとんど残っていません。長期にわたるリードタイムにより、CDMOは在庫を積み増す必要があり、運転資本を拘束し、製剤が進化した場合の評価損リスクを高めています。垂直統合は資本集約的であるため、サプライベース全体でのアクセスは依然として不均等です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
初期段階の開発活動が長期的なアウトソーシング需要を促進サービスタイプ別では、cGMP医薬品製造が2025年のリピッドナノパーティクルCDMO市場収益の27.96%を占め、mRNA治療薬、ワクチン、遺伝子編集製品、その他の核酸系医薬品のGMP準拠製造に対する強い需要を反映しています。このセグメントは、スポンサーが規制基準を満たし大規模生産ニーズを支援できる信頼性の高いパートナーを求める中で、臨床・商業製造要件の増加から恩恵を受けています。
一方、LNP製剤・封入は2031年にかけて最速のCAGR 15.87%で拡大すると予測されており、RNAベース医薬品開発の複雑化と専門的な製剤ノウハウへの需要が牽引しています。開発者は初期段階の開発において、脂質選択、封入最適化、粒子特性評価、安定性向上、プロセス開発活動をCDMOに依存する傾向が強まっています。さらに、分析試験、品質管理、充填・仕上げ、凍結乾燥サービスへの需要も、企業が統合的なアウトソーシングソリューションを求める中で増加し続けています。その結果、包的な開発・製造能力を提供するCDMOがリピッドナノパーティクルCDMO市場全体で競争上の地位を強化しています。

用途別:
腫瘍学が最も速く成長する治療領域として台頭用途別では、感染症ワクチン・治療薬が2025年のリピッドナノパーティクルCDMO市場収益の40.11%を占め、LNP対応mRNA技術の確立された普及とワクチン開発プログラムへの継続的な投資に支えられています。このセグメントは、製剤開発、臨床製造、分析試験、商業生産サービスに対する相当なアウトソーシング需要を引き続き生み出しています。
しかし、腫瘍学治療薬は2031年にかけて最速のCAGR 15.92%を記録すると予測されており、がんワクチン、個別化免疫療法、RNAベース治療プラットフォームにおける研究活動の増加が牽引しています。臨床試験に参入する腫瘍学候補品の増加が、専門的なLNP製剤・製造ノウハウへの需要を生み出しています。さらに、希少・遺伝性・代謝性疾患は2031年にかけてCAGR 14.34%で成長すると予測されており、複雑な疾患への対処を目的としたmRNA、遺伝子編集、核酸治療薬の進歩に支えられています。治療用途が多様化し続ける中、製剤最適化、プロセススケールアップ、GMP製造に精通したCDMOは、複数の疾患領域にわたるアウトソーシング要件の拡大から恩恵を受けると期待されています。
操業規模別:
パイプラインの成熟に伴い商業製造が勢いを増す操業規模別では、臨床製造が2025年のリピッドナノパーティクルCDMO市場で48.65%の最大シェアを保持しており、前臨床・臨床開発を現在進行中のRNA治療薬および核酸系製品の相当数を反映しています。プロセス開発、製剤最適化、臨床試験供給要件を支援する小・中規模製造サービスへの需要は引き続き堅調です。
一方、商業製造は2031年にかけて最速のCAGR 15.28%を記録すると予測されており、後期段階プログラムの規制承認・商業化への進展が見込まれることが牽引しています。大規模GMP生産、供給安全性、グローバル流通能力への需要の高まりが、スポンサーに専門CDMOとの長期製造パートナーシップの構築を促しています。LNP対応製品の商業化が近づくにつれ、スケーラブルな生産プラットフォームと統合的な開発から商業化までの能力を持つプロバイダーが、大きな市場機会を獲得すると期待されています。
エンドユーザー別:
製薬企業の投資拡大がバイオテク需要の強さを補完エンドユーザー別では、中小規模のバイオテクノロジー企業が2025年のリピッドナノパーティクルCDMO市場シェアの47.13%を占め、アウトソーシングされた開発・製造サービスへの相当な依存度を反映しています。社内製造インフラの限界と、mRNA、siRNA、遺伝子編集治療薬におけるイノベーションの増加が、製剤開発、分析試験、プロセス最適化、GMP製造活動全体にわたるCDMOサポートへの需要を引き続き牽引しています。
一方、大手製薬企業は2031年にかけて最速のCAGR 15.23%で成長すると予測されており、RNAベース治療薬への投資拡大と、先進的なLNP開発・製造能力の確保に向けた戦略的取り組みに支えられています。製薬企業は開発タイムラインの加速、製造柔軟性の向上、ナノ粒子製剤における技術的専門知識へのアクセスを目的として、専門CDMOとのパートナーシップを積極的に構築しています。さらに、政府機関、学術機関、官民研究パートナーシップも、資金提供、イノベーション、トランスレーショナルリサーチを通じて市場発展に貢献し続けています。その結果、統合的なエンドツーエンドサービスを提供するCDMOは、バイオテクノロジーおよび製薬組織の双方からのアウトソーシング需要の増加から恩恵を受けると期待されています。
技術・プロセス別:
連続プラットフォームがバッチ生産の既存優位性を崩すインピンジメントおよびTミキシングシステムは、規制上の親しみやすさから2025年の収益の44.17%を依然として提供しています。しかし、CP1などのプラットフォームがバッチ変動率5%未満とリアルタイムリリースを実証する中、連続・モジュール型LNP製造は16.02% CAGRで成長するでしょう。NanoAssemblrなどのイクロ流体機器は100nm未満の粒子と精密な脂質対mRNA比を実現し、個別化腫瘍学ワークフローを支援します。
代替非ウイルス性ナノ粒子は依然として探索段階にありますが、スポンサーがPEG関連過敏症を回避する化学物質を求める中で関心が高まっています。連続制御アーキテクチャと多様化した脂質ポートフォリオへの早期投資を行うCDMOは、リピッドナノパーティクルCDMO市場内での長期マスターサービス契約の獲得において優位に立っています。
地域分析
北米の脂質ナノ粒子CDMOの市場
北米は2025年の収益の42.83%を占め、Thermo Fisherのグリーンビル拠点への6億5,000万米ドルの拡張投資とEvonikのインディアナ州におけるBARDA資金による脂質センターに支えられています。ボストンとサンフランシスコの密集したバイオテクノロジークラスターが初期段階のパイプラインフローを維持し、mRNAに関する規制上の親しみやすさが承認を迅速化しています。
欧州の脂質ナノ粒子CDMOの市場
欧州は2025年の収益のおよそ4分の1を占めました。ドイツのラインラント地域回廊は、CordenPharmaの脂質合成、Rentschlerの製剤化、EvonikのフィルフィニッシュのCapabilityを結び付けており、複雑な国境をまたぐ物流なしにスポンサーへEU-GMPコンプライアンスを提供しています[3]。英国の6億2,000万英ポンドのバイオ製造基金は、ブレグジット後の競争力回復への意欲を示していますが、規制の相違が文書化の負担を増加させています。
アジア太平洋の脂質ナノ粒子CDMOの市場
アジア太平洋は2031年にかけてCAGR 15.82%で最も速く成長すると予測されています。Samsung Biologicsの松島施設、Modernaのメルボルン建設、WalvaxとCSPCおよびWuXi Biologicsとの中国でのパートナーシップが地域の勢いを示しています。インドのGennovaはGEMCOVAC-19の承認に向けて前進し、国産mRNA能力への野心を示しています。WHOの技術移転ハブは2025年までに15カ国に拡大しましたが、規制能力の不均一さが即時の生産量を制限しています。
競合環境
上位5社が2025年の収益の大部分を支配し、リピッドナノパーティクルCDMO市場内で中程度に集中した構造を生み出しています。LonzaやThermo Fisherなどの統合プレーヤーは、mRNAプラスミド製造、脂質合成、製剤、分析、充填・仕上げを統一された品質システムのもとに束ね、グローバルスポンサーの技術移転リスクを軽減しています。Samsung BiologicsとWuXi AppTecは大規模なキャンパスとコスト優位性を活用して多国籍薬企業を誘致しながら、独自の連続ラインを追加しています。
Polymun Scientific Immunbiologische Forschung GmbHやRecipharm ABなどの専門企業は、高度な製剤ノウハウ、マイクロ流体対応の開発能力、迅速なプロセス最適化サービスを通じて競争しています。Evonikのイオン化可能脂質供給への垂直統合は、原材料不足に対するヘッジを提供し、国内コンテンツ規則のもとで北米プログラムの優先パートナーとしての地位を確立しています。Recipharmなどの連続製造パイオニアは、バッチシステムでは達成困難なリアルタイムリリースプロファイルを実現することで競争上の優位性を構築しています。
訴訟リスクは依然として不確定要素です。ArbutusとGenevantによるModernaへの訴訟は、ロイヤルティが上昇したり化学物質が変化したりした場合にライセンス経済を再調整する可能性があります。差別化されたプラットフォームや確保された脂質供給を持たない中堅CDMOは、リーダーが規模を求める中で買収ターゲットになる可能性が高いです。熱安定性製剤、分散型モジュール工場、ファーマ4.0分析が次の競争の場なっており、先行者はリピッドナノパーティクルCDMO市場における量を安定させる複数年の政府備蓄契約を獲得できる立場にあります。
脂質ナノ粒子CDMO業界リーダー
-
Evonik Industries AG
-
Lonza Group AG
-
CordenPharma
-
Merck KGaA
-
Curia Global Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
リピッドナノパーティクルCDMO市場 このレポートでカバーされる企業
- AGC Inc.
- Ardena
- CordenPharma
- Curia Global Inc.
- Evonik
- FUJIFILM
- Kaneka Eurogentec SA (Kaneka Corporation)
- Lonza Group
- Merck
- PCI Pharma Services (Ajinomoto Co. Inc.)
- Polymun Scientific Immunbiologische Forschung GmbH
- Recipharm AB (EQT)
- Samsung Group
- ST Pharm Co. Ltd
- Thermo Fisher Scientific Inc. (Patheon)
- TriLink BioTechnologies (Maravai LifeSciences)
- Wacker Chemie AG
- WuXi TIDES (WuXi AppTec Co. Ltd)
最近の産業開発事情 リピッドナノパーティクルCDMO市場
- 2026年1月:AcuitasはRNAテクノロジーズ・アンド・セラピューティクスの過半数株式を取得し、RNAパイプラインを拡大しました。
- 2025年10月:EvonikのBARDA支援による2億2,000万米ドルのラファイエット脂質センターが稼働を開始し、年間200メートルトンの生産能力が追加されました。
- 2025年9月:Biocytogen Pharmaceuticalsは核酸医薬を輸送できる抗体連結脂質キャリアの研究を加速するためにMerck KGaAと合意に達しました。
グローバル脂質ナノ粒子CDMO市場レポートの範囲
本レポートの範囲によると、リピッドナノパーティクル(LNP)受託開発製造機関(CDMO)は、先進的なドラッグデリバリーシステムの開発、製剤、GMP準拠製造に対するエンドツーエンドサービスを提供する専門パートナーです。
リピッドナノパーティクルCDMO市場は、サービスタイプ、用途、操業規模、エンドユーザー、技術、地域によってセグメント化されています。サービスタイプ別では、製剤・プロセス開発、LNP製剤・封入、分析・品質管理、cGMP医薬品製造、充填・仕上げ・凍結乾燥にセグメント化されています。用途別では、感染症ワクチン、腫瘍学治療薬、希少・遺伝性・代謝性疾患、その他の用途にセグメント化されています。操業規模別では、前臨床、臨床、商業に区分されています。エンドユーザー別で、大手製薬企業、中小規模のバイオテクノロジー企業、政府・学術機関、その他が含まれます。技術別では、マイクロ流体混合プラットフォーム、インピンジメント・Tミキシング、連続・モジュール型LNP製造、バッチ製造システムにセグメント化されています。地理的には、北米、欧州、アジア太平洋地域、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| 開発・プロセス開発 |
| LNP製剤化・封入 |
| 分析・品質管理 |
| cGMP医薬品製造 |
| 充填・仕上げ・凍結乾燥 |
| 感染症ワクチン |
| 腫瘍学治療薬 |
| 希少・遺伝性・代謝性疾患 |
| その他の治療薬 |
| 前臨床 |
| 臨床 |
| 商業 |
| 大手製薬企業 |
| 中小バイオテク企業 |
| 政府・学術機関 |
| マイクロ流体混合プラットフォーム |
| インピンジメント/T字型混合 |
| 連続・モジュラーLNP生産 |
| 代替非ウイルス性ナノ粒子 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 開発・プロセス開発 | |
| LNP製剤化・封入 | ||
| 分析・品質管理 | ||
| cGMP医薬品製造 | ||
| 充填・仕上げ・凍結乾燥 | ||
| 用途別 | 感染症ワクチン | |
| 腫瘍学治療薬 | ||
| 希少・遺伝性・代謝性疾患 | ||
| その他の治療薬 | ||
| 操業規模別 | 前臨床 | |
| 臨床 | ||
| 商業 | ||
| エンドユーザー別 | 大手製薬企業 | |
| 中小バイオテク企業 | ||
| 政府・学術機関 | ||
| 技術・プロセス別 | マイクロ流体混合プラットフォーム | |
| インピンジメント/T字型混合 | ||
| 連続・モジュラーLNP生産 | ||
| 代替非ウイルス性ナノ粒子 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年の脂質ナノ粒子CDMO市場の規模はどのくらいですか?
リピッドナノパーティクルCDMO市場規模は2026年に4億5,141万米ドルに達すると推定されています。
2031年に向けた脂質ナノ粒子CDMOサービスのCAGR予測はどのくらいですか?
市場収益は2026年から2031年にかけてCAGR 14.32%で成長すると予測されています。
最も速く拡大しているサービスセグメントはどれですか?
LNP製剤・封入サースは最速のCAGR 15.87%を記録すると予測されています。
アジア太平洋地域が最も速く成長している地域である理由は何ですか?
政府補助金、韓国とオーストラリアにおける新たなモジュール工場、地域バイオテクノロジーパイプラインの拡大が地域CAGR 15.82%を牽引しています。
従来のバッチ生産を破壊している技術トレンドは何ですか?
スポンサーがより短い出荷タイムラインを求めるにつれて、リアルタイム分析を備えた連続・モジュラーLNPラインが従来のインピンジメントシステムを上回っています。