
ナノバイオテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 56.43 十億米ドル |
| 市場規模 (2032) | 99.91 十億米ドル |
| 成長率 (2027 - 2032) | 12.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
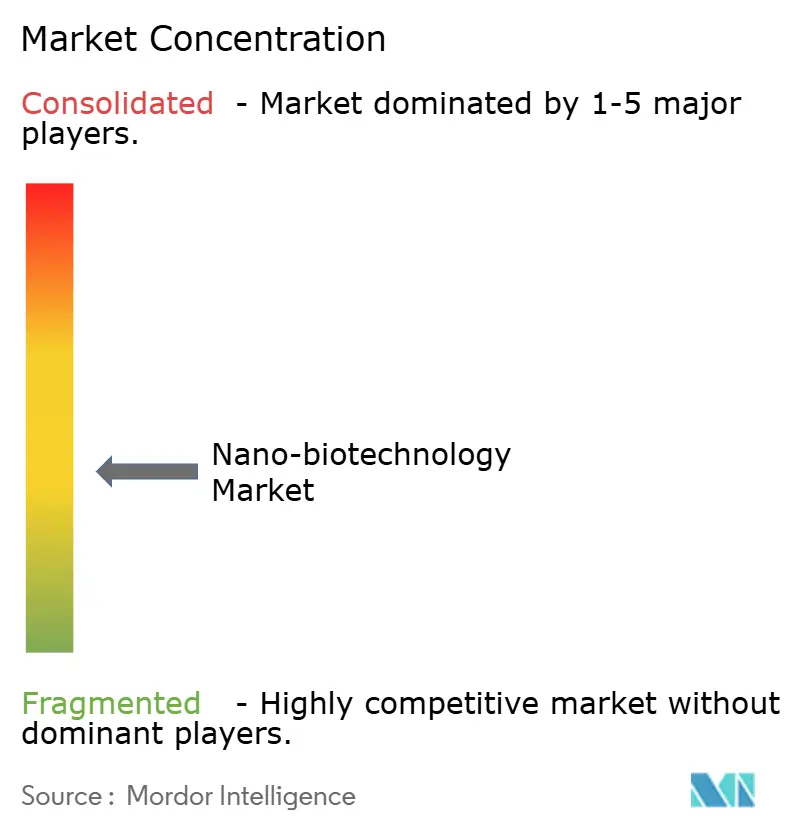
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノバイオテクノロジー市場分析
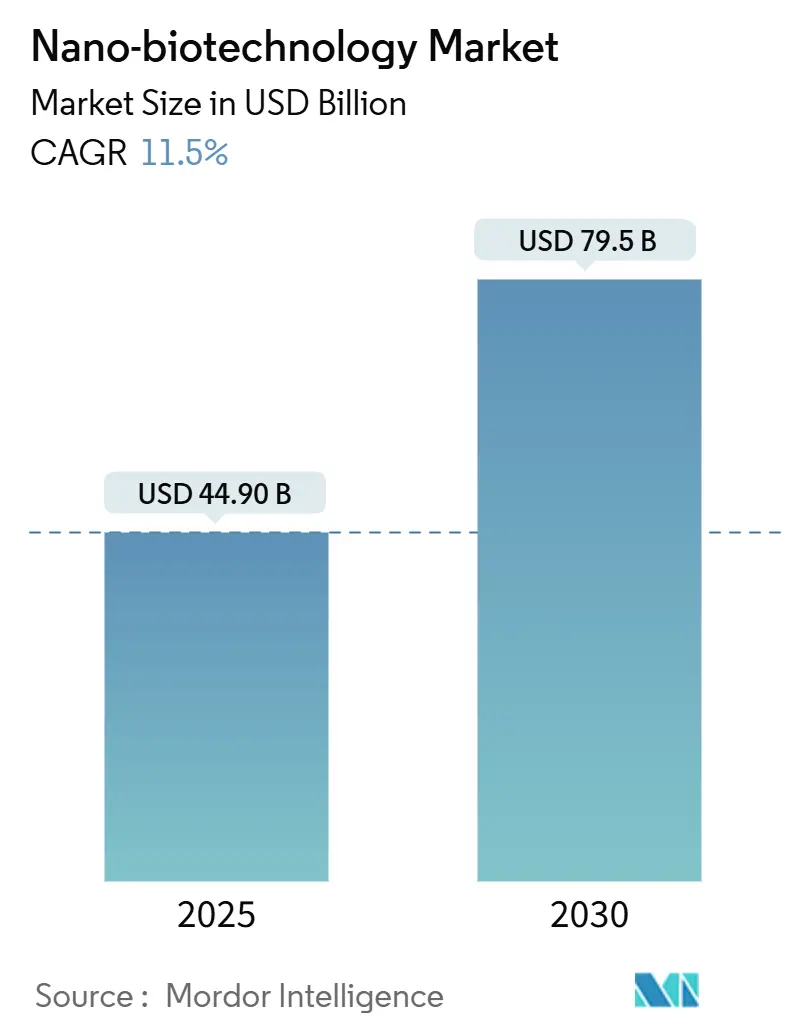
ナノバイオテクノロジー市場は、2026年の50.34 ビリオン 米ドルから2027年には56.43 ビリオン 米ドルへと拡大し、2032年までに99.91 ビリオン 米ドルに達するCAGR 12.10%を記録すると予測されています。市場規模の拡大は、ナノ技術を活用した薬物送達、診断、再生医療および環境応用の着実な成熟を反映しています。精密標的型の脂質・ポリマーナノキャリア、FDAおよびEMAによるナノ技術応用治療薬の承認件数の急増、ならびにラボオンチップ製造コストの低下が商業的普を拡大しています。EUがんミッションや米国先端製造技術指定プログラムなどを通じた大規模な公的資金援助が研究パイプラインのリスクを低減し続ける一方、分散型卓上ナノ製造は医療緊急時のサプライチェーンへの依存を軽減しています。製薬大手がナノテクノロジーの専門知識を獲得するために専門企業と提携するなど、競争は依然として活発です。しかし、金属ナノ粒子の毒性、資本集約的なGMP(適正製造規範)プラント、および世界的に不均一なナノ廃棄物規制に関連する主要リスクが投資家の信頼を抑制しています。
主要レポートのポイント
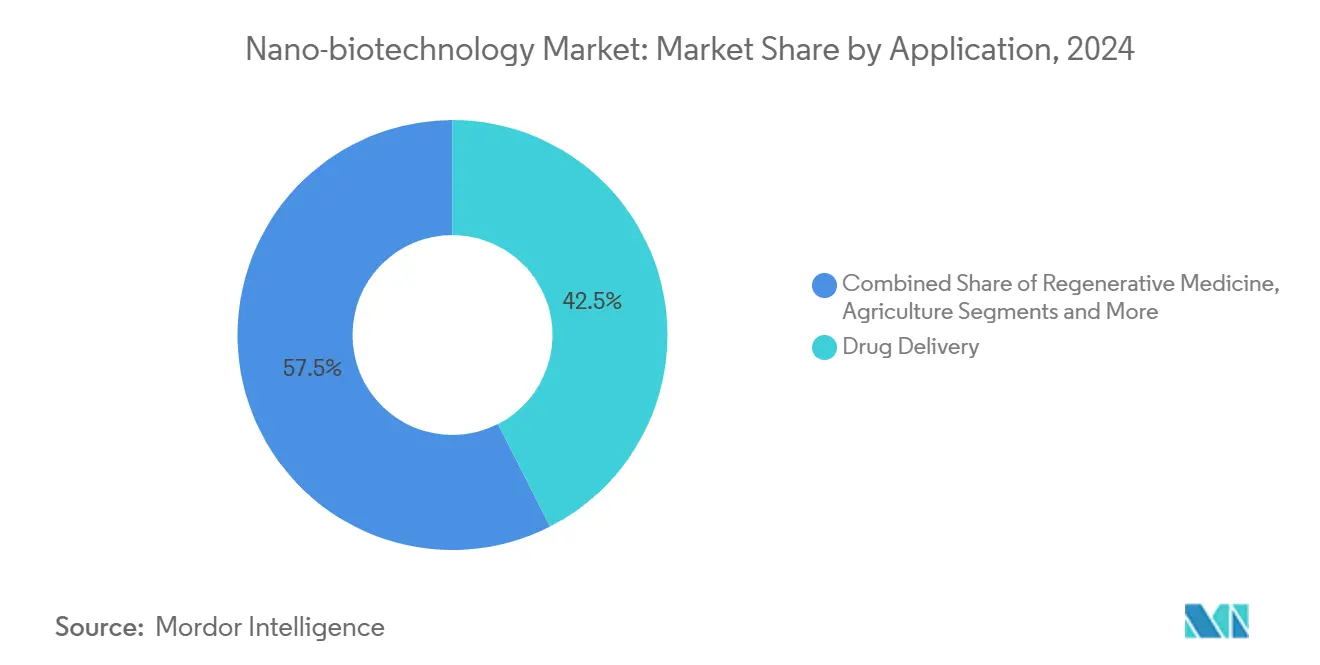
- 用途別では、薬物送達が2026年のナノバイオテクノロジー市場シェアの42.5%をリードし、再生医療は2032年にかけてCAGR 16.8%で拡大すると予測されています。
- ナノ材料タイプ別では、脂質系ナノキャリアが2026年のナノバイオテクノロジー市場規模の28.1%のシェアを占め、DNA/RNAオリガミ構造は2032年にかけてCAGR 18.9%で進展すると予測されています。
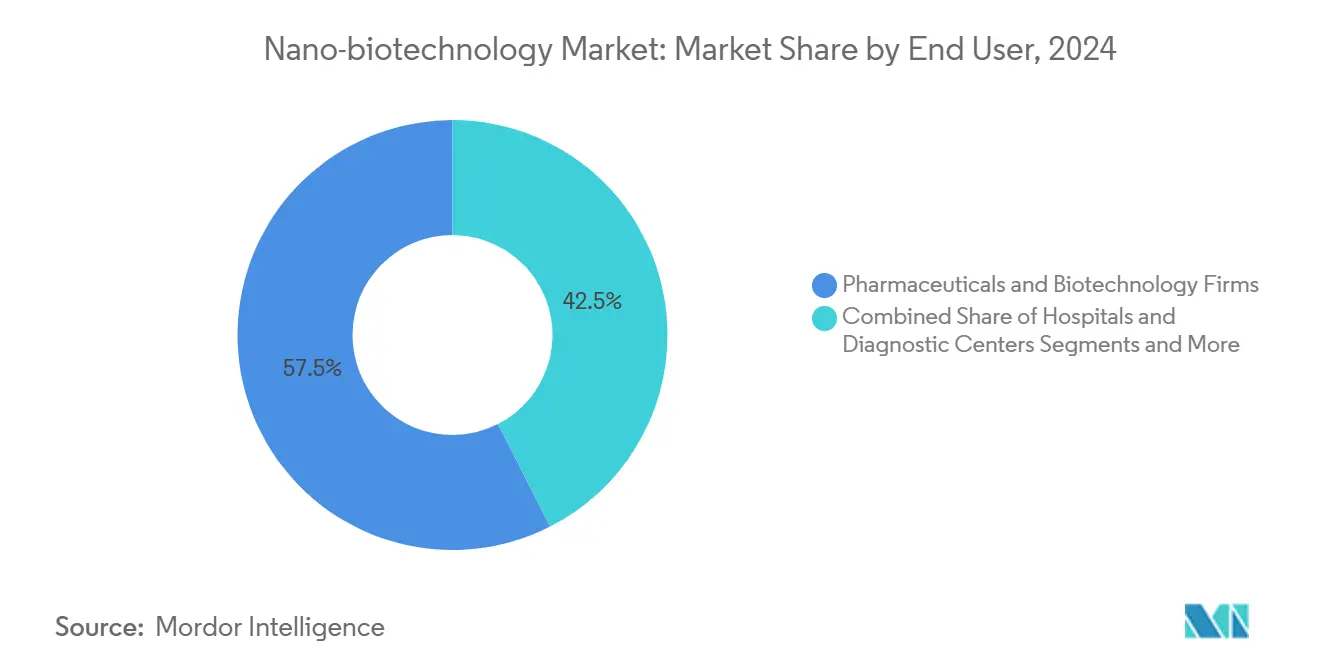
- エンドユーザー産業別では、製薬・バイオテクノロジーが2026年に57.5%の収益シェアを占め、病院および診断センーは2032年にかけてCAGR 13.4%を記録すると予測されています。
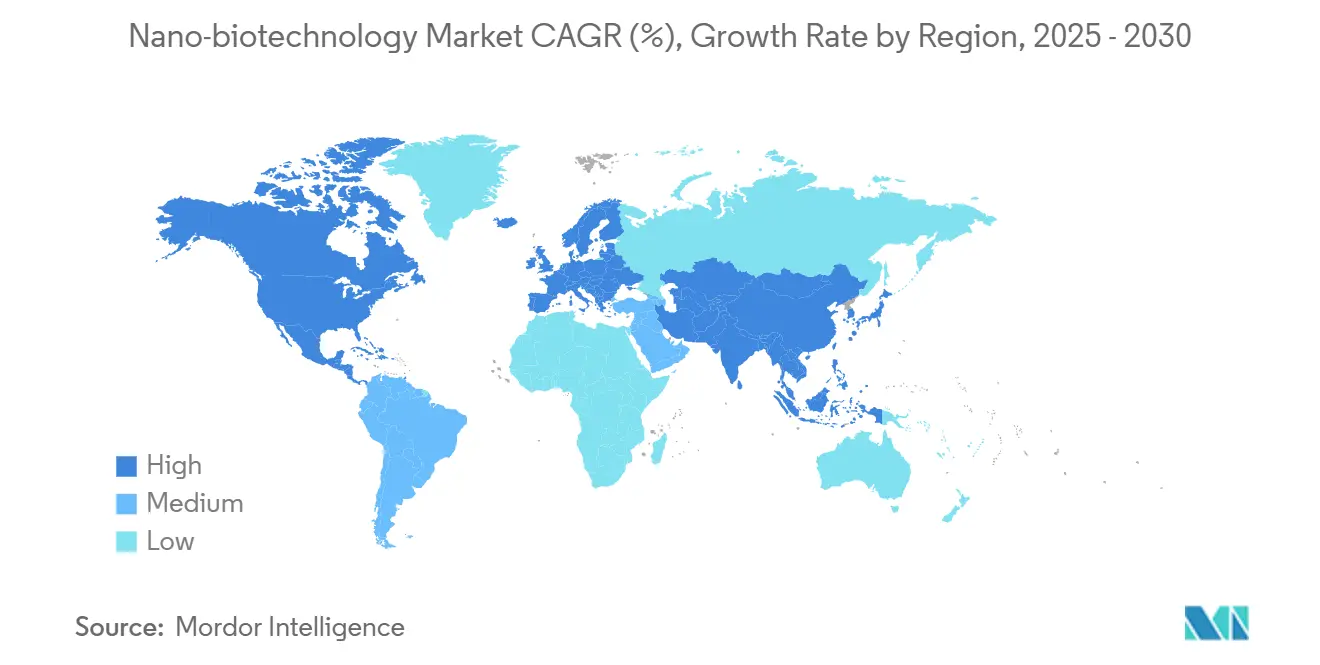
- 地域別では、北米が2026年のナノバイオテクノロジー市場規模の39.2%を占め、アジア太平洋地域は2032年までに最速のCAGR 13.6%を記録すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脂質・高分子ナノキャリアによる精密標的型薬物送達の成功 | +2.80% | 北米・EUに集中したグローバル | 中期(2〜4年) |
| ナノ技術を活用した治療薬・診断薬に対するFDA/EMA承認件数の急増 | +2.10% | 北米・EU、アジア太平洋への波及 | 短期(2年以内) |
| ラボオンチップ・ナノ製造ツールのコスト急速低下 | +1.90% | グローバル、アジア太平洋製造拠点での早期普及 | 中期(2〜4年) |
| 政府のナノ医療メガプロジェクト(例:EUがんミッション) | +1.60% | EUコア、北米、一部アジア太平洋市場 | 長期(4年以上) |
| 生成AIプラットフォームによるインシリコ・ナノ材料設計 | +1.40% | 技術先進地域に集中したグローバル | 短期(2年以内) |
| 現地ワクチン製造のための分散型卓上ナノ製造 | +1.20% | グローバル、パンデミック脆弱地域を優先 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
脂質・高分子ナノキャリアによる精密標的型薬物送達の成功
脂質ナノ粒子プラットフォームは、メッセンジャーRNAワクチンの領域を超え、腫瘍学および希少疾患のパイプラインへと拡大しており、ファストトラック指定により臨床開発期間が従来の約10年から概ね半分に短縮されています。[1] 投資家の関心もこれに追随し、臓器特異的な取り込みに適したカプセル化化学および表面コーティングの精緻化に取り組むスタートアップ企業へのベンチャーキャピタル投資が拡大しています。ポリマーナノキャリアは、プログラム可能な放出速度論および循環中のタンパク質安定化の向上を提供することで脂質を補完しており、複雑なバイオロジクスにとって魅力的な選択肢となっています。こうしたプラットフォームの多用途性が相まって、これらのキャリアは全身毒性および投与上の障壁を回避できる次世代精密医療のテンプレートとして位置づけられています。
ナノ技術を活用した治療薬・診断薬に対するFDA/EMA承認件数の急増
米国および欧州の規制当局はナノスケール材料に対するリスクベースの評価経路を体系化し、重複する試験を排除して開発コストを削減する協調的審査フレームワークの確立に至っています。[2] この明確化が大西洋横断的な試験デザインを促進し、多国籍スポンサーが化学・製造・管理パッケージを早期に整合させることを奨励しています。市場投入までの時間短縮は正味現在価値の計算を改善し、治療薬、イメージング剤、ポイントオブケア診断薬全体にわたるパイプラインの拡大を促進することで、ナノバイオテクノロジー市場全体を押し上げています。
ラボオンチップ・ナノ製造ツールのコスト急速低下
ボトムアップ型の積層プロセスは、従来のリソグラフィと比較して99%低い投入コストでナノスケールの特徴を印刷し、学術インキュベーターや中小企業の資本障壁を大幅に削減しています。連続マイクロ流体製造はバッチ工程をリアルタイムフローに変換し、廃棄物を削減するとともに厳格な品質管理のためのインライン分析を可能にしています。機械学習アルゴリズムと組み合わせたデジタルツインがプロセス変数を微調整して収率と材料均一性を向上させ、ナノ製剤化された治療薬と診断薬のスケールアップのタイムラインを総合的に短縮しています。
政府のナノ医療メガプロジェクト(EUがんミッション)
欧州連合は、ナノスケール薬物送達、診断、再生医療的介入を統合した腫瘍学ソリューションを目的として、年間950億ユーロ(1,116億5,000万米ドル)を超えるホライズン・ヨーロッパ予算を充当しています。米国の国立衛生研究所の補完的プログラムは、トランスレーショナルナノ医療のための複数年にわたる予算を確保しています。このような持続的な公的支出は、民間資本が敬遠しがちなハイリスク研究を補助し、動物施設からGMPスイートに至る共有インフラを創出することで、概念実証のマイルストーンと商業化を総合的に加速しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属ナノ粒子の慢性毒性・生体内残留性に関する不確実性 | -1.80% | グローバル、EU・北米でより厳格な監視 | 長期(4年以上) |
| 資本集約的なGMPナノ製造施設 | -1.40% | グローバル、新興市場でより高い障壁 | 中期(2〜4年) |
| 特許の藪を生み出し協力を遅らせるIP争奪戦 | -1.10% | グローバル、米国・EU・中国の特許管轄に集中 | 中期(2〜4年) |
| 廃棄コストを引き上げる断片化したグローバルナノ廃棄物規制 | -0.90% | グローバル、新興市場での規制の空白 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属ナノ粒子の慢性毒性・生体内残留性に関する不確実性
前臨床研究は特定の金属ナノ粒子への長期曝露と心血管または神経学的ストレスとの関連を示しており、欧州の規制当局はナノスケール金属を組み込んだ医療機器に高リスク分類を付与するよう促しています。開発者は現在、マルチオミクスアッセイと高度なイメージングを活用して生体内での粒子の挙動と分解をマッピングしています。表面機能化戦略により細胞毒性は低減されますが、長期的なブリッジング試験によりタイムラインとコストが膨らみ、イメージングや温熱療法における有用性にもかかわらず、小規模企業が金属粒子プログラムへの参入を躊躇する可能性があります。[3]
資本集約的なGMPナノ製造施設
ナノ専用クリーンルームの建設または改修には、特殊な気流システム、ロボティクス、リアルタイム分析が必要であり、投資額は狭い用途向けスイートで2,000万ユーロ(2,338万米ドル)から、完全統合型バイオ医薬品キャンパスで4億米ドルに達します。モジュール型ポッドとシングルユースフローパスはコスト軽減をもたらしますが、特に無菌非経口製品については規制当局の精査を満たすために高精度の計測および汚染管理措置が依然として必要です。重い資本負担により、スタートアップは医薬品開発製造受託機関に依存するバーチャルモデルへと誘導され、需要ピーク時に潜在的なサプライボトルネックを生じさせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
薬物送達が治療的イノベーションを主導薬物送達は2026年のナノバイオテクノロジー市場シェアの42.5%を占め、脂質ナノ粒子および徐放性ポリマーシステムの臨床的検証を反映しています。このセグメントは、ナノ材料の特性評価および安定性試験に関する明確なガイダンスの恩恵を受けており、申請書類の作成を効率化し、承認を加速させています。再生医療は、ナノファイバー足場材料およびナノエンジニアリングされたハイドロゲルが幹細胞の接着、増殖および分化を促進することにより、2032年にかけて最速のCAGR 16.8%を記録しています。診断分野では、量子ドットおよび超常磁性ナノ粒子を活用した高解像度イメージングが進み、ナノセンサーがポイントオブケアでの病原体検出を可能にしています。環境修復では、酸化鉄およびカーボンナノ材料が重金属の捕捉および有機汚染物質の分解に活用され従来の吸着剤よりも高い効率を発揮しています。
DNAナノテクノロジーと薬物送達の間のシナジーにより、pHや酵素マーカーなどの微小環境シグナルに応答するプログラム可能なペイロードキャリアが生まれ、標的治療指数が向上しています。主要市場における規制の収束が毒性試験の重複をさらに削減し、品質バイデザインへの期待を整合させています。農業分野では、ナノスケールの肥料および農薬が栄養素の取り込み効率を高め、作物生産の持続可能な集約化を支援することで、応用が拡大しています。

ナノ材料タイプ別:
DNAオリガミ構造がイノベーションをリード脂質由来キャリアは、mRNAワクチンおよび低分子干渉RNA療法向けの受け入れられた安全性プロファイルとスケーラブルな製造により、2026年のナノバイオテクノロジー市場規模の28.1%のシェアを維持しました。DNA/RNAオリガミ構造は、多価リガンドの提示およびロジックベースの放出機能を促進するアドレス可能な表面により、2032年にかけてCAGR 18.9%を示しています。ポリマーナノ粒子、特にポリ(乳酸-コ-グリコール酸)は、制御放出型注射剤の主力として引き続き活躍しており、金属ナノ粒子は規制上の精査にもかかわらず、腫瘍学分野において比類のない光熱特性およびコントラスト増強特性を提供しています。グラフェンやカーボンナノチューブなどのカーボンナノ材料は、新興のバイオセンシングおよびろ過用途に活用されていますが、スループットおよびコストの制約が近期のスケールアップを制限しています。
DNAオリガミを巡る商業的勢いは、コンピュータ支援設計インターフェースを通じてナノスケール薬物キャリアをプログラムするキットを発売する企業によって示されています。これらのプログラム可能な構造体はマイクロリアクター内で数時間以内に組み立てられ、再現性を向上させ、ポイントオブケアバイオ製造への道を開いています。一方、表面不動態化された金属ナノ粒子は、開発者が堅牢な長期クリアランスデータを生成することを条件に、標的放射線療法およびセラノスティクスにおいて引き続き展しています。
エンドユーザー産業別:
製薬の優位性とヘルスケアの拡大製薬・バイオテクノロジー企業は、ナノ製剤化された有効医薬品成分を高マージンのパイプラインに統合しているため、2026年の収益の57.5%を支配しました。強固な規制・商業化インフラにより、連続ナノ材料合成やAI活用製剤スクリーニングなどのプラットフォーム改善の迅速な取り込みが可能となっています。病院および診断センターは、分散型ポイントオブケアデバイスおよびナノ技術応用イメージングが精密医療ワークフローを拡大するにつれ、2032年にかけて最高のCAGR 13.4%を記録しています。学術機関は知的財産および人材育成のフィーダーとして機能し、農業、食品加工、環境および エネルギー企業は生産性と持続可能性指標を改善するためにナノテクノロジーを採用しています。
病院システムによるオンサイトナノ診断ラボへの投資は、感染症パネルおよび治療薬モニタリングのターンアラウンドタイムを短縮し、患者アウトカムの改善とコスト削減につながっています。学術センターと産業界の協力拡大は、研究パーク内にGMPスイートを組み込むことで技術移を加速させ、初期段階の発見のスケールアップにおける摩擦を軽減しています。
地域分析
北米ナノバイオテクノロジー市場
北米は、明確な規制ロードマップと活発なベンチャー活動を背景に、39.2%のシェアを占めています。米国の先進製造技術指定プログラムは、新規生産ラインの加速を促進し、新興企業にとってのスケールアップリスクを低減します。カナダの州基金は、地域スタートアップを支援するパイロットGMPナノファブリケーション施設の同資金調達を行う一方、メキシコは受託製造受注を誘致するための税額控除を導入しています。Johnson & JohnsonによるNanobiotixの腫瘍学資産のライセンス供与などのパートナーシップは、大手企業が開発リスクを低減するために特化したナノテクノロジーをアウトソーシングする方法を示しています。
アジア太平洋ナノバイオテクノロジー市場
アジア太平洋地域は、2032年にかけてCAGR 13.6%という最高の成長ポテンシャルを示しています。中国の国家支援型研究パークおよび特許補助金は、国内企業が薬物送達、診断およびナノ製造にわたって積極的に特許を出願し、先進治療向けの国内サプライチェーンを確保することを支援しています。インドのBioE3フレームワークは、財政的インセンティブ、ベンチャーデットおよびスキル開発プログラムを整合させ、ナノ技術応用精密農業およびバイオマテリアルを優先分野として3,000億 米ドルのバイオエコノミーを構築しています。日本、韓国およびオーストラリアは、高純度ナノキャリア投入物に依存する細胞・遺伝子療法に焦点を当てたバイオ製造コンソーシアムへの助成金を投入しています。
欧州・中東・アフリカおよび南米ナノバイオテクノロジー市場
欧州は、ナノ対応腫瘍学、感染症およびグリーン製造に関する共同プロジェクトを支援するホライズン・ヨーロッパの年間950億ユーロを超える資金調達の恩恵を受けています。欧州医薬品庁のオリゴヌクレオチド治療薬に関するドラフトガイドラインは、ナノ粒子キャリアの品質要件を明確化し、規制上の不確実性を低減してベンチャー資金の流入を促進しています。ドイツ、フランスおよび英国がプロセス開発の専門知識をリードする一方、北欧諸国は汚染された工業用地のナノ修復のためのデモンストレーションプラントを支援しています。中東・アフリカおよび南米は、公衆衛生機関が予防接種キャンペーンおよびサーベイランスネットワークを強化するにつれ、ナノ製剤ワクチンおよびポイントオブケア診断に対する小規模ながら急成長する需要を示しています。
競争環境
ナノバイオテクノロジー産業は中程度に断片化した状態を維持していますが、大手製薬企業がナノ専門知識を社内で構築する代わりに戦略的ライセンス供与または株式取得を好む傾向から、統合の兆候が見られます。Johnson & JohnsonとNanobiotixによるNBTXR3放射線増感剤に関する数十億ドル規模の提携は、このパートナーシップモデルを示しており、大手企業が検証済みのナノプラットフォームへのアクセスを得る一方、専門企業はグローバルな商業チャネルを獲得しています。中国企業が特許出願数を支配しており、IP交渉が激化し、広範な実施自由の意見書を早期に確保しない限り、国境を越えた共同開発が妨げられる可能性があります。
競争優位性は、AI支援分子モデリングによる迅速な製剤反復、連続ナノ材料合成、特性評価方法に関する規制当局との早期整合に基づいています。DNAオリガミのスタートアップは、ロジックベースの放出またはセンシングを実行するプログラム可能なデバイスで差別化を図り、免疫腫瘍学や希少遺伝性疾患における新たな適応症を開拓しています。GMP対応ナノ製造施設が高い初期投資を必要とするため、資本へのアクセスが依然として障壁となっていますが、受託製造業者は増大するアウトソーシング需要を取り込むために能力を拡大しています。物理化学的精度を維持しながらコスト効率の高い大規模生産をマスターした企業が、ナノバイオテクノロジー市場の成長とともにシェアを獲得する立場にあります。
ナノバイオテクノロジー産業のリーダー企業
-
Johnson & Johnson
-
Pfizer Inc.
-
Novartis AG
-
Thermo Fisher Scientific
-
Merck KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
ナノバイオテクノロジー市場 このレポートでカバーされる企業
- Johnson & Johnson
- Abbott Laboratories
- Thermo Fisher Scientific
- Pfizer
- Novartis
- Merck
- Roche
- Nano-biotix SA
- Nami Therapeutics
- Celgene Corp. (Bristol Myers Squibb)
- Ginkgo Bioworks
- Bruker
- Imina Technologies
- Oxford Instruments
- NanoPhase Technologies
- Parabon NanoLabs
- NuProbe Inc.
- Quantum Innovations Inc.
- Teva Pharmaceutical Industries
最近の産業開発事情 ナノバイオテクノロジー市場
- 2025年7月:シカゴ大学の研究者が、免疫防御をすり抜けて標的部位に標準システムの10倍の効率で薬物を送達するバイオミメティックナノキャリアを開発し、ナノ医療送達における長年の障壁に対処しました。
- 2025年5月:Nanobiotixは放射線増感剤JNJ-1900(NBTXR3)の膵臓がんに関する良好なデータを発表し、同時期にCONVERGE試験で最初の肺がん患者への投与を実施し、治療困難な腫瘍における実行可能な選択肢としてナノ粒子ベースの放射線療法を強化しました。
- 2025年5月:FUJIFILM Diosynth Biotechnologiesが英国サイトの拡張に4億ポンド(5億米ドル)を投資し、ウイルス遺伝子療法、哺乳類細胞培養、mRNA製造スイートを追加するとともに350の新規雇用を創出し、ナノ技術を活用した医薬品への高まる需要に対応しました。
グローバルナノバイオテクノロジー市場レポートの範囲
セグメンテーション概要
| 薬物送達 |
| 診断・イメージング |
| 再生医療・組織工学 |
| 農業・食品安全 |
| 環境修復 |
| 脂質系ナノキャリア |
| 高分子ナノ粒子 |
| 金属ナノ粒子 |
| 炭素系ナノ材料(カーボンナノチューブ、グラフェン、量子ドット) |
| DNA/RNAオリガミ構造 |
| 製薬・バイオテクノロジー企業 |
| 病院・診断センター |
| 学術・研究機関 |
| 農業・食品加工企業 |
| 環境・エネルギー企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 用途別 | 薬物送達 | |
| 診断・イメージング | ||
| 再生医療・組織工学 | ||
| 農業・食品安全 | ||
| 環境修復 | ||
| ナノ材料タイプ別 | 脂質系ナノキャリア | |
| 高分子ナノ粒子 | ||
| 金属ナノ粒子 | ||
| 炭素系ナノ材料(カーボンナノチューブ、グラフェン、量子ドット) | ||
| DNA/RNAオリガミ構造 | ||
| エンドユーザー産業別 | 製薬・バイオテクノロジー企業 | |
| 病院・診断センター | ||
| 学術・研究機関 | ||
| 農業・食品加工企業 | ||
| 環境・エネルギー企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ナノバイオテクノロジー市場の2032年までの予測成長率はどのくらいですか?
ナノバイオテクノロジー市場は、2027年から2032年にかけてCAGR 12.10%で拡大すると予測されています。
現在最も高い収益を生み出している用途は何ですか?
薬物送達がリードしており、2026年のナノバイオテクノロジー市場シェアの42.5%を占めています。
予測期間中に最も速く成長する地域はどこですか?
アジア太平洋地域は、活発な特許活動および支援的な政府プログラムを背景に、2032年にかけてCAGR 13.6%を記録すると見込まれています。
最も急速に普及しているナノ材料タイプは何ですか?
DNA/RNAオリガミ構造は、そのプログラム可能性と精度により最高の年平均成長率18.9%を記録しています。
金属ナノ粒子が規制当局の精査を受けている理由は何ですか?
長期的な生体内残留性と潜在的な心血管または神経毒性に関する懸念が、より厳格な分類を促し、広範な安全性データパッケージを必要としています。
製薬企業はどのようにナノ専門知識にアクセスしていますか?
ほとんどの企業は、Johnson & JohnsonとNanobiotixの契約に示されるように、専門プロバイダーとの戦略的パートナーシップまたはライセンス契約を締結しています。