
光線療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
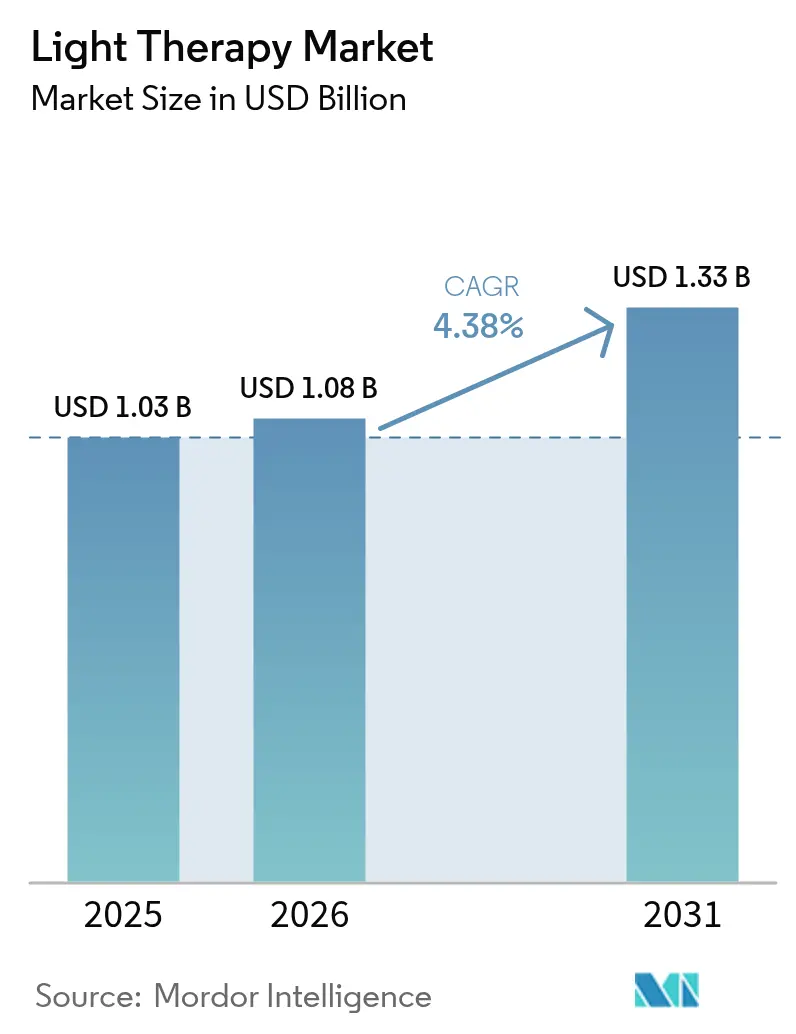
| 市場規模 (2026) | 1.08 十億米ドル |
| 市場規模 (2031) | 1.33 十億米ドル |
| Growth Rate (2026 - 2031) | 4.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
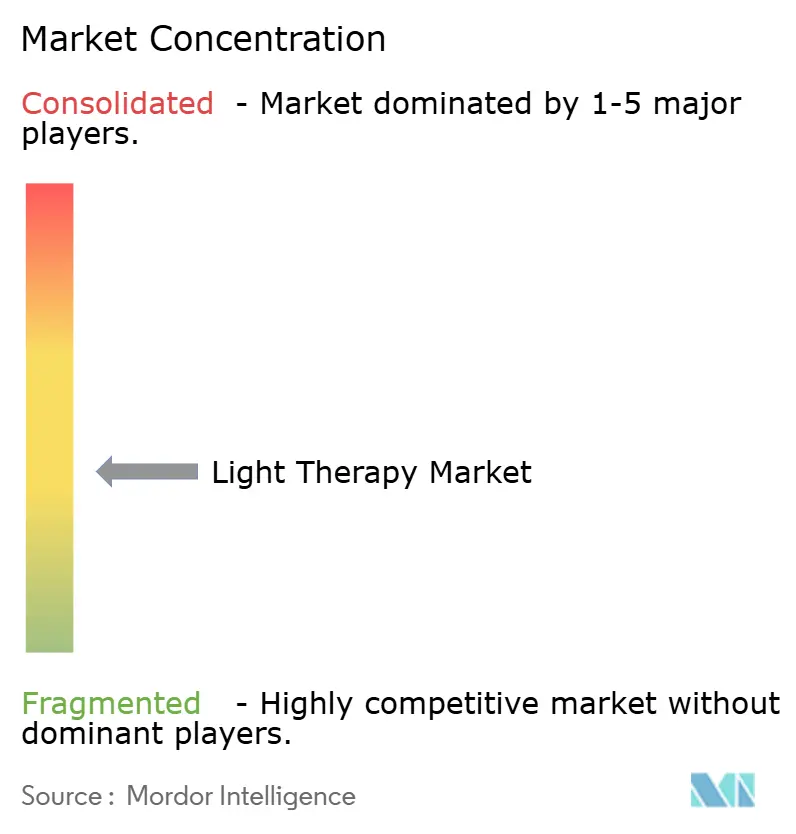
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光線療法市場分析
2026年の光線療法市場規模は10億8,000万米ドルと推定され、2025年の10億3,000万米ドルから成長しており、2031年には13億3,000万米ドルに達すると予測されています。2026年から2031年にかけての年平均成長率(CAGR)は4.38%です。この勢いは、皮膚科、精神科、眼科にわたる臨床的検証の拡大を背景としており、米国食品医薬品局(FDA)が2024年に乾性加齢黄斑変性に対するValedaライトデリバリーシステムを承認したことが重要な転換点となっています。在宅使用モダリティは、LITEスタディが乾癬に対する在宅狭帯域UV-B光線療法がクリニック治療と非劣性の結果をもたらすことを確認した後、主流の医療へと移行しています。成長はまた、LEDコストの低下、エネルギー効率の向上、非侵襲的な審美的処置に対する一般的な需要の高まりによっても恩恵を受けています。しかし、規制の断片化と製品品質への懸念が急速な拡大を抑制しており、標準化された投与プロトコルと厳格なデバイス試験の重要性が浮き彫りになっています。
主要レポートの要点
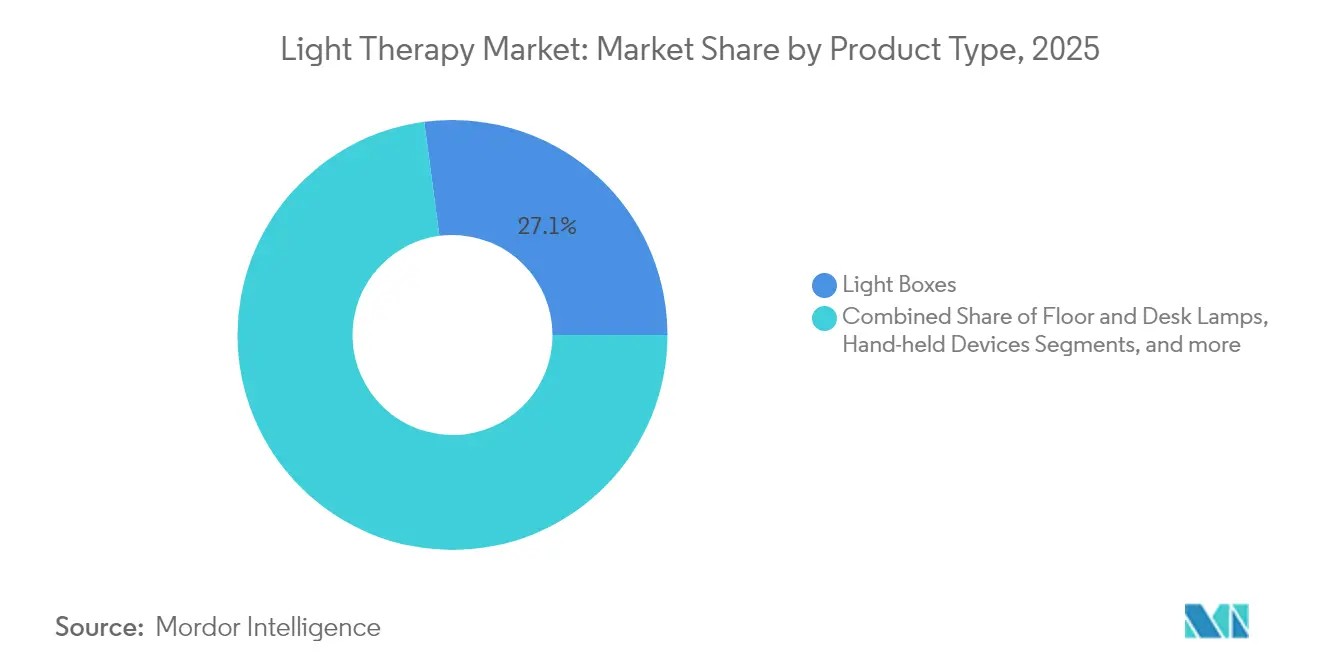
- 製品タイプ別では、ライトボックスが2025年の光線療法市場シェアの27.10%を占めてリードし、ハンドヘルドデバイスは2031年にかけて4.82%のCAGRで拡大する見通しです。
- 光の種類別では、青色光が2025年に35.30%の収益シェアを占め、赤色光は2031年にかけて4.72%のCAGRで成長すると予測されています。
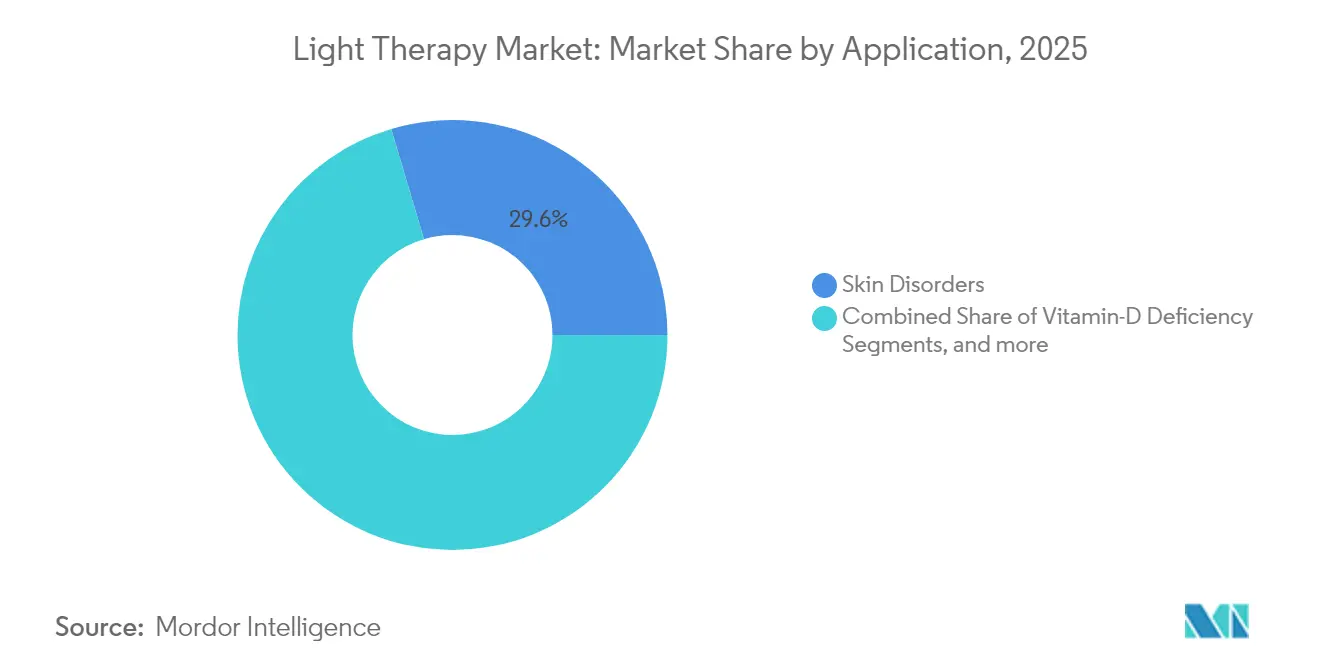
- 適用分野別では、皮膚疾患が2025年の光線療法市場規模の29.60%を占め、うつ病・睡眠周期障害は2031年にかけて4.93%のCAGRで拡大しています。
- エンドユーザー別では、皮膚科クリニックが2025年の光線療法市場の40.20%を占め、在宅ケア環境は2031年にかけて4.96%のCAGRで成長すると予測されています。
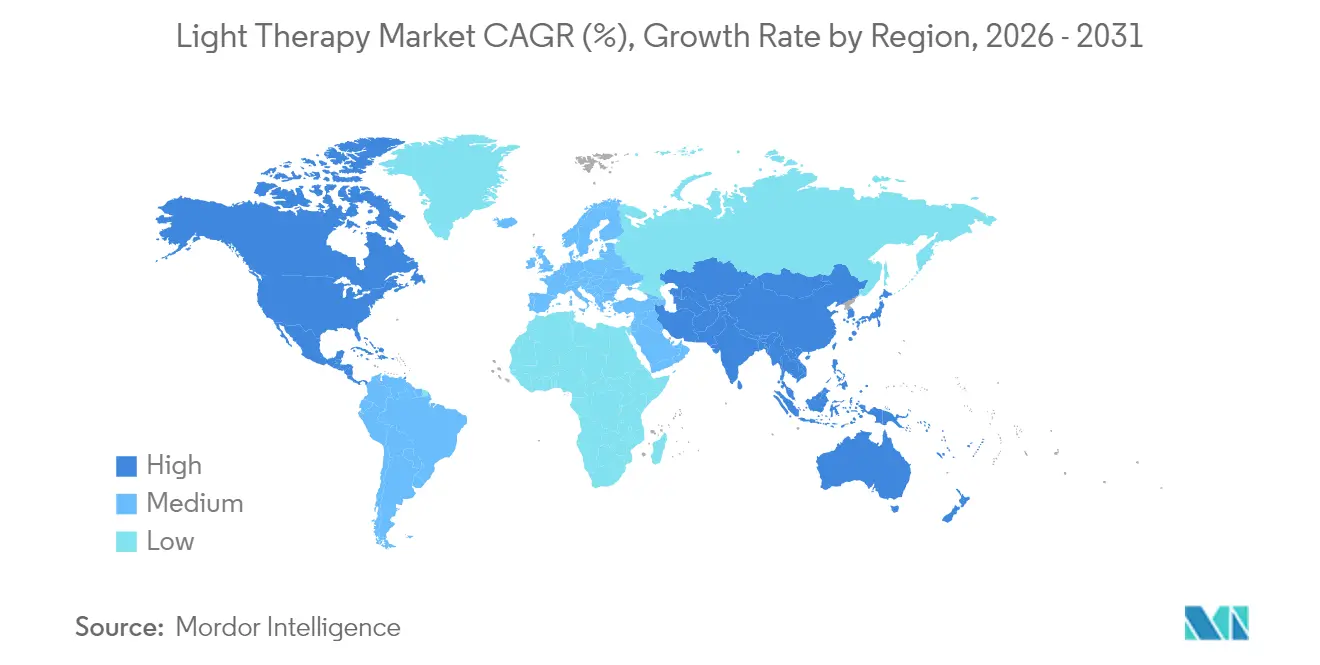
- 地域別では、北米が2025年に44.10%の収益シェアを占め、アジア太平洋が2031年にかけて5.01%のCAGRで最も急成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
光線療法市場のグローバルトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 皮膚科疾患および気分障害の有病率上昇 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 在宅/ウェアラブルソリューションの急速な普及 | +0.9% | 北米およびアジア太平洋 | 短期(2年以内) |
| LEDコスト曲線およびエネルギー効率の向上 | +0.7% | グローバル製造拠点(主にアジア太平洋) | 長期(4年以上) |
| 非侵襲的審美処置に対する意識の高まり | +0.6% | 北米および欧州、アジア太平洋で台頭 | 中期(2〜4年) |
| IoT対応個別化投与プラットフォーム | +0.4% | 先進技術市場:北米、欧州、日本 | 長期(4年以上) |
| 筋骨格系回復のためのスポーツ医学における採用 | +0.3% | 北米および欧州(プロスポーツ市場) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
皮膚科疾患および気分障害の有病率上昇
季節性感情障害は、高緯度地域における大うつ病性障害または双極性障害を有する個人の最大30%に影響を及ぼし、光線ベースの気分管理の候補者として相当数の患者層を形成しています。乾癬、白斑、アトピー性皮膚炎の罹患率は世界的に増加を続けており、LITEスタディでは乾癬患者の60%が12週間の在宅UV-B療法後に皮膚が完全にまたはほぼ完全に改善したことが示されています。米国の多数の居住者においてなお蔓延しているビタミンD不足も、真皮合成経路を刺激する光線療法オプションの成長を後押ししています。これらの疫学的パターンは全体として、臨床的需要を高め、エビデンスに基づいたデバイスへの保険適用を拡大する保険者の意欲を支えています。光線療法市場の拡大は、未充足の臨床ニーズと成熟しつつあるデバイス有効性データの一致を反映しています。
在宅/ウェアラブルソリューションの急速な普及
移動時間、スケジュールの競合、クリニックの待ち時間がなくなるため、自宅での療法提供により患者のアドヒアランスが向上します。LITEトライアルのコホートでは、在宅ユーザーがクリニック利用者よりも多くの処方セッションを完了しており、消費者中心設計の商業的実現可能性が確認されています。概日光アイウェアなどのIoT連携グラスやバイザーは、生体認証フィードバックに応じて投与タイミングを微調整し、テクノロジーに精通した購買者にとっての知覚価値を高めています。販売台数の増加にもかかわらず、性能のばらつきは依然として大きく、ある独立したパイロットスタディでは市販のハンドヘルドLEDの照射強度と治療ガイドラインに大きな差異が示されました [1]Martin Grootveld、「家庭用光生体調節LEDデバイス:パイロットスタディ」、MDPI、mdpi.com。そのため、プレミアムブランドは臨床的検証、精密な投与量制御、および適合製造によって差別化を図り、光線療法市場全体にわたる段階的な価格帯戦略を強化しています。
LEDコスト曲線およびエネルギー効率の向上
LEDの効率向上により、クリニックと消費者の両方にとって運営コストが削減されます。高度な蛍光体変換光源およびマイクロLEDマトリクスは、より低い消費電力で同等の治療照射強度を実現し、全身用パネルにおける電力料金への懸念を軽減しています [2]Jan Müller、「蛍光分析用高輝度蛍光体変換光源」、Frontiers、frontiersin.org。韓国科学技術院(KAIST)の研究者らは、3,770個のマイクロLEDを含む柔軟な折り紙スタイルのマスクを開発し、従来の硬性デザインと比較して深部皮膚の弾力性を3.4倍改善することを実証しました。このような技術革新は材料使用量を削減し、発熱を抑制し、新たなフォームファクターオプションを開拓することで、審美およびスポーツ医学ニッチにおける採用を拡大しています。長期的には、LEDコストの低下は構造的な追い風として維持され、デバイスの平均販売価格をコスト意識の高い在宅ユーザーの手の届く範囲に保ちます。
非侵襲的審美処置に対する意識の高まり
消費者調査は、針、切開、またはダウンタイムを回避する処置への明確な選好を示しており、シワ軽減および肌のトーン改善における光生体調節への需要を加速させています。皮膚科医は、ユーザーが照射スケジュールを遵守し、光感受性のある部位を保護する限り、ほとんどの皮膚タイプに対する安全性を強調しています。ソーシャルメディアによる推薦がさらに関心を高め、メーカーは洗練されたファッション志向のウェアラブルを投入しています。クリニックは、既存のレーザーまたはケミカルピールのパッケージに赤色光セッションを組み合わせることで、大規模な設備投資なしに収益源を拡大しています。これらの相互に絡み合う促進要因は、ライフスタイル志向の購買者と医療紹介患者の両方を引き付けることで、光線療法市場を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 副作用および投与基準の欠如 | −0.8% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 断片化した規制上の分類 | −0.6% | グローバル、EUおよび新興市場での複雑性を伴う | 長期(4年以上) |
| 低品質なEコマース輸入品の急増 | −0.5% | 北米およびアジア太平洋のオンライン小売チャネル | 短期(2年以内) |
| 全身用パネルの高い電力料金 | −0.3% | 欧州およびその他の電力コストが高い先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
副作用および投与基準の欠如
システマティックレビューにより、臨床試験間で光フルエンス、波長、セッション時間に大きなばらつきがあることが明らかになっており、研究間の比較が複雑化し、ガイドライン作成が妨げられています。有害事象は概して軽度であるものの、めまいや頭痛の報告が続いており、双極性障害患者は曝露が安全な閾値を超えると躁転のリスクに直面します。そのため、メーカーは明確なプロトコルを提供しなければなりませんが、価格主導型ブランドの急速な参入によってメッセージングが希薄化することが多くあります。この結果生じる不確実性は慎重な臨床医を躊躇させ、保険会社の信頼を損ない、保守的な医療システムにおける光線療法市場への浸透を遅らせています。
断片化した規制上の分類
デバイスクラスの割り当ては適応症および管轄地域によって異なるため、企業は複数の承認経路を経由する必要があり、開発期間とコンプライアンスコストが膨らみます。FDAは季節性感情障害用のライトボックスをクラスII免除の対象としている一方、欧州連合は多くの審美機器についてより厳格なCEマーキングの証明を求めるようになっています。中国は最近、小児の近視に関する赤色光デバイスへの監視を強化し、複数の輸入モデルを突然販売停止にしました。このような変化はグローバル展開戦略を複雑化させ、より深い規制業務能力を持つ企業に有利に働き、光線療法市場全体の成長見通しをやや抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ハンドヘルドデバイスがイノベーションを牽引
ライトボックスは10,000ルクスのパネルが季節性感情障害のゴールドスタンダードとして位置付けられているため、2025年収益の27.10%を維持しました。ハンドヘルドシステムは、携帯性とプライベート使用に対する消費者ニーズに支えられ、光線療法市場において4.82%のCAGRで最も急速に拡大するセグメントを代表しています。フロア&デスクランプは携帯性と照射強度のバランスを求めるユーザーのニーズを満たし、ライトバイザーは日常的な作業中の治療を可能にします。夜明けシミュレーターは穏やかな朝の光曝露を求める概日リズム障害者にとって魅力的であり、光線療法電球は最低限の参入コストを提供しますが、有効性は距離と角度に依存します。多様なフォームファクターの幅広いスペクトルにより、サプライヤーは異なる価格帯と使用環境に対応することができます。
ハンドヘルドデバイスの成長はまた、スマートフォン連携の投与アプリがユーザーのセッションスケジュールを案内し、アドヒアランスを最大化することでも恩恵を受けています。メーカーは現在、ポケットサイズの筐体にマルチ波長アレイを統合し、多様な皮膚科とスポーツ回復のニーズに対応しています。照射強度の差が40%以上に及ぶことを示した実験室試験で浮き彫りになった性能のばらつきは、プレミアムブランドが査読を受けた検証結果を公表するよう促し続けています。臨床的証明と安全認証に対する消費者の期待の高まりは、光線療法市場全体にわたる差別化を強化しています。
ハンドヘルドのイノベーションはテレヘルスの拡大と連動しており、皮膚科医が遠隔進捗追跡を伴う特定のデバイスを処方できるようにしています。その結果生まれるデータループは、波長の選択と投与量を段階的に微調整するアルゴリズムの改善を促進しています。より長寿命のリチウム電池が中断のないセッション時間を延長し、ヒートシンク設計が皮膚の不快感を軽減します。三脚、フェイシャルシールド、交換用LEDヘッドなどのアクセサリーエコシステムがアフターマーケットの収益源を創出します。小売チャネルには現在、薬局や電子機器チェーンが含まれており、従来の医療サプライヤー以外にもリーチを拡大しています。全体として、進化する製品ミックスは光線療法市場規模の軌道を強固なものにしながら、カテゴリー間の収益配分を再編しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます


光の種類別:赤色光が治療的な勢いを獲得
青色光線療法は、にきび、新生児黄疸、概日リズムへの応用を対象とすることで2025年の光線療法市場シェアの35.30%を確保しましたが、赤色光は4.72%のCAGRで最高の将来成長ペースを記録しています。赤色および近赤外線波長(630〜850nm)はミトコンドリアのシトクロムcオキシダーゼを刺激し、ATPの産生とコラーゲン合成を促進することで、創傷修復と筋肉回復を助けます。スポーツクリニックは、クレアチンキナーゼの急上昇を抑制し、回復準備を加速させるために、トレーニング後のクールダウン時に赤色光リグを積極的に導入しています。白色光は、薬理学的副作用なしに網膜光受容体の関与を最大化する全スペクトル照明を提供することで、気分障害に対する安定した需要を維持しています。
青色光による細菌減少と真皮代謝刺激の連続的な刺激ににきび治療サイクルを短縮できる可能性があるとして、青色+赤色の順次照射を可能にするデュアル波長システムが注目を集めています。規制当局の審査は網膜毒性の閾値に関して青色光に対して最も厳格であり、一方で赤色光はより寛容な安全評判を享受しており、消費者承認が迅速化されています。エビデンスの蓄積と安全性認知の組み合わせが、光線療法市場の臨床チャネルおよび在宅チャネルにおける赤色光主体デバイスへの投資を促しています。
適用分野別:うつ病治療が成長を加速
乾癬や白斑を含む皮膚疾患の用途が2025年売上の29.60%をもたらしました。しかし、うつ病・睡眠周期障害は精神科医が季節性感情障害の第一選択治療として明るい光セッションを推奨する中で4.93%のCAGR成長軌道にあります。メタアナリシスでは、患者が30分の朝のブロックで光生体調節を受けた際に有意な症状改善が示されています。ウェアラブル概日リズムグラスはオフィスルーティンに適合し、クリニック利用者以外のユーザー層を拡大しています。新生児黄疸治療は依然としてビリルビン分解を加速させるための高強度青色アレイに依存しており、Valedaの FDA承認後の眼科における新興プロトコルが高齢者コホートにおける新たな需要を示しています。口腔粘膜炎を軽減する赤色または近赤外線光を使用した腫瘍学サポートが、追加的な専門分野のニッチを提供しています。
無作為化試験の継続的な発表が投与パラメーターを明確にし、特にうつ病に対して保険会社が適用範囲を拡大するよう促しています。精神保健治療に対するスティグマが低下するにつれ、在宅での自己治療の意欲が高まり、量的成長が持続しています。精神科的適応症と皮膚科的適応症の相乗効果が季節性を薄め、光線療法市場カレンダー全体にわたる収益の流れを平準化しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
エンドユーザー別:在宅ケア環境がデリバリーモデルを変革
皮膚科クリニックが2025年取引の40.20%を占めましたが、在宅UV-B療法がクリニックの治療成績に匹敵するというエビデンスに推進され、在宅ケア環境が4.96%のCAGRで最も急速な軌道を示しています。看護師監督のもとでの展開は誤使用リスクを低減し、アドヒアランスを強化することで再発率を下げます。病院は複雑な皮膚症および新生児病棟に対して全身用キャビネットを引き続き活用していますが、調達チームはフロアスペースを節約するためコンパクトなLEDタワーを好んでいます。スポーツ医学センターは、ユニット数では小規模ではあるものの、プロスポーツチーム向けに高照射強度の赤色光アレイを購入しており、アマチュアアスリートの間での認知度を高めています。
在宅ケアの成長は、明確なユーザー向け指示、アプリベースのコーチング、およびセッションログを追跡する遠隔臨床医ダッシュボードにかかっています。米国における償還パイロットプログラムでは、耐久性医療機器コードのもとで償還されるデバイスレンタルスキームが認められており、初期コストの障壁を引き下げています。テクノロジーが成熟するにつれ、ハードウェア、消耗品、および遠隔診療をバンドルしたサブスクリプションモデルが、住宅用途に割り当てられた光線療法市場規模をさらに拡大させる可能性があります。
地域別分析
北米は2025年支出の44.10%を占めており、これは強固な臨床インフラ、乾癬および季節性感情障害に対する広範な保険適用、高い消費者認知度によるものです。FDAが乾性加齢黄斑変性に対する光生体調節のデノボ承認を与えたことは、眼科的使用を検証し、後続デバイスの承認時間を短縮する可能性があり、地域の技術リーダーシップを強化しています。カナダの公的資金による医療システムは白斑および乾癬に対するクリニックベースのUV-B療法を償還しており、民間保険会社は在宅光線療法の成果連動型支払いモデルを試験的に導入しています。メキシコの医療観光回廊は価格に敏感な審美クライアントを引き付け、民間クリニックにおける審美用赤色光リグのユニット需要を高めています。電力料金の上昇により、一部の米国皮膚科診療所はエネルギー効率の高いLEDパネルに従来の蛍光灯キャビネットを改修し、運営コストを下げ、耐用年数を延ばしています。
欧州は、厳格な医療機器規制(MDR)ルールが検証不十分な輸入品を排除することで消費者の信頼を高め、着実な拡大を示しています。ドイツと英国は、国家治療ガイドラインと病院デイケア施設の支援のもと、慢性プラーク型乾癬に対して光線療法を広く採用しています。スカンジナビア諸国は、暗い冬の間に夜明けシミュレーターアラームと全スペクトル白色光ボックスの高い普及率を示しており、季節サイクルを通じて光線療法市場を安定させています。欧州委員会のグリーンディールはクリニックにエネルギー効率の高いハードウェアへの移行を促し、LEDベンダーの成長を支援しています。LumiTheraの長期加齢黄斑変性追跡などの進行中の欧州連合全体のレジストリ研究が実世界のエビデンスを提供し、償還交渉に情報を提供しています。
アジア太平洋は2031年にかけて5.01%のCAGRで最も急速な成長を示しています。中国とインドにおける皮膚科疾患有病率の上昇と可処分所得の増加が相まって、消費者向け美容マスクやポータブルパネルの販売を押し上げています。日本の超高齢社会は眼科および筋骨格系の光生体調節に対する需要を生み出しており、韓国の美容テクノロジーエコシステムは高密度LEDマスクの早期採用を加速させています。小児近視デバイスに対する中国での規制強化により、適合国内プレーヤーへの市場シェアシフトが起き、地域の監視体制の成熟を示しています。一方、オーストラリアの高い皮膚がん発生率は、薬物療法への依存を最小化する光線療法オプションを促進する啓発キャンペーンを推進しています。

規制環境
米国では、食品医薬品局(FDA)が適応症全体にわたって光ベースシステムの分類と管理方法を継続的に見直している。2026年5月1日、FDAは特定の光線療法機器の適応症(急性術後切開創の外観軽減)を21 CFR 878.4880に基づき特別管理下のクラスIIに分類する最終命令を発出した。この命令は特定の光線療法用途に関するリスクベースの経路を強化するものであり、医薬品または生物学的製剤を含む製品を明示的に除外している。
品質および安全性コンプライアンス要件も2026年に強化された。FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、ISO 13485:2016を参照規格として組み込んでおり、米国市場向けに販売するメーカーの設計管理、生産、市販後プロセスに対する期待水準を引き上げている。欧州では、規則(EU)2017/745(MDR)が医療機器の中心的枠組みであり続けており、2026年2月にCEN-CENELECが発行したEN IEC 60601-2-57:2026は、治療および美容目的で使用される非レーザー光源機器についてより明確な電気安全性および基本性能基準を提供している。これによりMDRの下での適合性評価の一貫性が向上している。
競合状況
光線療法市場は依然として中程度に断片化しており、皮膚科、精神科、新生児科、または審美セグメントに特化した専門企業が存在しています。プラットフォームの統合が始まっており、Hahn & Co.による2024年のCynosureとLutronicの合併は、拡大したディストリビューターネットワークを通じてLED光生体調節アクセサリーのクロスセルを準備した相当規模の審美レーザーポートフォリオを創出しました。Philipsは引き続き病院との関係を活用して全身用UV-Bキャビネットのアップセルを行い、サービスインフラとバンドルされた保守契約に支えられています。
戦略的投資はAI駆動型投与とコネクテッドデバイスエコシステムをターゲットとしています。パーキンソン病の光線療法試験における運動症状緩和を進めるために2025年に600万米ドルを調達したPhotoPharmicsのようなスタートアップは、皮膚疾患や気分障害を超えた治療の多様化を示しています。大手家電企業はクロスオーバーの機会を狙い、医療グレードのダイオードのライセンスをウェルネスウェアラブルへの組み込みに活用しています。知的財産ポートフォリオは波長特定LEDアレイ、熱管理設計、および予測分析アルゴリズムに集中しています。
オンラインチャネルでは価格競争が激化しており、低コスト輸入品がマージンを侵食しています。シェアを守るために、プレミアムブランドはFDAまたはCEクリアランスを強調し、査読済みの結果データを公表し、延長保証を提供しています。皮膚科医やスポーツチームとの共同マーケティングは信頼性を構築し、インフルエンサー主導の需要を育成しています。全体として、競合上のポジショニングは現在、規制コンプライアンス、臨床エビデンスの深さ、およびスマートデバイス機能の統合に依存しており、これらはすべて治療のアドヒアランスと成果を監視しながら、ブランドの粘着性を強化する独自データセットを生成しています。
光線療法業界のリーダー
Koninklijke Philips N.V.
Verilux, Inc.
Northern Light Technologies
Beurer GmbH
Zepter International
- *免責事項:主要選手の並び順不同

市場機会と将来展望
重要な空白領域は、消費者向けフォームファクターから、規制対応済みで適応症に裏付けられた機器への移行であり、特に在宅ケアの採用が進む皮膚科領域や毛髪関連用途において顕著である。2026年4月、BioPhotasはニキビ、顔のしわ、頭皮の脱毛を適応とするFDA認可のLEDマスクとしてCelluma MYSTIQUEを発売した。この複数適応症の認可により対象需要が拡大し、検証されていないeコマース製品と比較してプレミアム価格設定のより説得力ある根拠も提供している。
皮膚科領域や気分障害関連の中核的用途を超えた臨床展開により、専門医療、試験設計、償還に関する説得材料と結びついた追加の商業化経路が開かれつつある。2026年5月、Photopharmicsは光療法機器Celesteを対象とした主要臨床試験LIGHT for PD(NCT04453033)のトップライン結果を発表し、一般的なウェルネス製品と治療機器を差別化しうる、よりエビデンスレベルの高い神経学的主張への移行を後押ししている。別途、ウェアラブル近赤外LED光熱マイクロニードルパッチ(2026年に発表されたランダム化パイロットデータ)や、支持療法向けPBM(光生体調節)応用(口腔内PBM機器により重度口腔粘膜炎の軽減を示した2026年2月報告のランダム化二重盲検試験)といった新興のデリバリーコンセプトは、複合モダリティおよび腫瘍支持療法が追加の展開領域となりうることを示している。ここでの差別化は、臨床プロトコル、投与量管理、ライフサイクルエビデンス生成に依存する。
最近の業界動向
- 2026年8月:Signifyは、Philips SkylightおよびPhilips Skylight VitaUpの米国市場での提供を2026年9月から開始すると発表した。この発表により、概日リズムおよびウェルネス志向の天井照明が、より広範な消費者・専門家向け販売チャネルに拡大した。また、投与量、安全性、臨床的位置づけによる差別化を求める競争圧力が、従来型のライトボックスおよびランプ供給業者に対して高まっている。
- 2025年12月:Royal Philipsは、画像誘導療法向けのリアルタイムAI対応光ベース3DナビゲーションソリューションであるLumiGuideの商業提供を拡大し、2026年1月から欧州および米国でより広範な展開を行うと発表した。光線療法製品ではないものの、この展開は臨床処置ワークフローにおける光ベースプラットフォームの採用加速を示している。また、医療用途全般にわたる光学ハードウェア、ソフトウェア、検証能力への投資を強化している。
- 2024年11月:FDAは、加齢黄斑変性(萎縮型)を対象としたLumiThera社のValeda Light Delivery Systemにデノボ認可を付与した。この節目により、眼科光生体調節療法における明確な規制上の先例が確立された。また、臨床エビデンスおよびラベリングに関するより明確な経路を求める後続の製品開発プログラムを後押しした。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、臨床現場および家庭環境において、皮膚ケア、気分、睡眠、新生児ケア、疼痛緩和などの領域における治療ルーティンを支援するために、制御された可視光または近赤外光を照射する光線療法機器およびシステムを対象とする。
対象範囲外:UV日焼けベッド、UVB光線療法用キャビン、産業用または園芸用照明、および使い捨て診断用光プローブは除外する。
セグメンテーション概要
- 製品タイプ別
- ライトボックス
- フロア&デスクランプ
- ライトバイザー
- 夜明けシミュレーター
- 光線療法電球
- ハンドヘルドデバイス
- その他
- 光の種類別
- 白色光
- 青色光
- 赤色光
- その他
- 適用分野別
- ビタミンD欠乏症
- 季節性感情障害(SAD)
- うつ病・睡眠周期障害
- 皮膚疾患
- 新生児黄疸
- その他
- エンドユーザー別
- 皮膚科クリニック
- 病院
- 在宅ケア環境
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、光線療法が実際に使用されている場面の需給状況をマッピングすることから始まり、それを経時的に価格設定・追跡可能な機器カテゴリーに落とし込む。米国FDAの機器データベースおよびリコール通知、米国国立医学図書館(臨床論文)、そしてWHOおよびCDCのページなど、臨床使用パターンおよび疾患有病率シグナルの検証に役立つ公開情報源を活用した。
供給側の状況をより一貫性のあるものにするため、企業の年次報告書、規制当局のプレスリリース、投資家向けプレゼンテーション、信頼できるヘルスケア関連メディア報道も確認し、製品発売、地理的展開、チャネル重点を裏付けた。並行して、企業財務・インテリジェンス情報の有料データベース、ニュースおよび財務情報源、特許データベースを参照し、出願活動、所有権変更、技術重点をクロスチェックした。ここに列挙したデスクリサーチの情報源は例示にすぎず、データ収集、クロスチェック、確認のために他の多くの公開文書やデータセットも検討した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチで得られた知見を検証し、通常モデルに大きく影響を与える前提条件、特に設定別の導入状況や機器フォーマット別の現実的な平均販売価格を精緻化するために実施した。主要地域における機器メーカー側のリーダー、販売代理店、臨床医、ケア提供者を対象に幅広くヒアリングを行い、回答結果に利用状況、償還、更新サイクルに関する大きなばらつきが示唆された場合には追加のフォローアップを実施した。
一次調査実施における回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):18% | アジア太平洋地域:44% |
| 中堅層:50% | 機能/部門リーダー:26% | 欧州・中東・アフリカ:36% |
| 小規模企業:18% | マネージャー:56% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定はトップダウンおよびボトムアップの両アプローチを用いて構築した。疾患およびケア環境別の需要プールをまず機器需要に変換し、その後供給側の指標と照合した。トップダウンの手法では、用途および設定別に普及率に基づく需要プール評価を行い、それを製品フォーマット別の一般的な更新サイクルと価格帯を用いて年間機器収益に変換する。
総額の妥当性を確保するため、報告されている収益の積み上げ(入手可能な場合)、出荷量に関するチャネルチェック、視認性の高い機器タイプに対するサンプリングされたASP×数量ロジックなど、選択的なボトムアップ的近似も用いた。企業開示情報において光線療法が明確に区分されていない場合は、インタビューからのフィードバックとともに検証される保守的な配分ルールでギャップに対応し、その後、単一の前提が市場全体を支配しないようにストレステストを行った。
主要なモデル入力には、一般的な対象疾患の有病率および治療対象比率、クリニック使用と在宅使用の比率、LEDベースおよび近赤外機器のASP推移、更新・アップグレードのサイクル(多くの場合耐久性および臨床プロトコルに関連)、価格設定と導入に影響を与える地域別構成の変化などの指標が含まれる。予測はシナリオ分析を用いて作成され、導入率、価格動向、規制または償還シグナルを軸にベースケース、保守的ケース、拡大ケースを構築する。最終的な見通しは、今後数年間で現実的と考えられる水準について専門家による確認を経て選定される。
データ検証と更新サイクル
成果物は独立したシグナル間の三角測量による検証を経ており、モデル化された収益は規制活動、製品発売のタイミング、および臨床使用に関する議論で観察された変化と照合される。ある国またはセグメントで予想外の急増または急減が見られた場合、要因が再確認され、前提条件が見直され、それが真の変化なのかモデル上の人為的結果なのかを確認するためのインタビューフォローアップが実施される。
最終承認の前に、論理チェック、前年比変動チェック、地域および用途間の整合性チェックを含む複数段階のアナリストレビューを経る。レポートは年次で更新され、主要な規制措置、大幅な価格変更、ケア提供における顕著な変化など重大な事象が発生した場合には中間更新が行われる。納品直前には最終確認を行い、クライアントに可能な限り最新の見解を提供する。
Mordor Intelligenceの光線療法市場規模と他の公表推計との比較
光線療法の市場規模の数値は、製品の境界線が常に同じ形で引かれているわけではなく、また調査によって年ラベルの付け方も異なるため、発行元によって異なって見えることがある。何を光線療法として計上するか、在宅用機器をどう扱うか、地域間で価格をどう正規化するかの違いが、最も大きな乖離を生む傾向がある。
表は、主に対象範囲と換算方法の選択によって説明される幅広い範囲を示しており、次いで予測に組み込まれた成長シナリオがそれに影響する。一部の推計はUVBキャビン型光線療法やより広範な光線療法機器を含める一方、他の推計はSADランプまたは医療現場のみに焦点を絞っており、これが計上される収益ベースおよび暗示される導入曲線を変化させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.08 B (2026) | |
| 業界紙A | USD 0.52 B (2021) | より早い基準年と、選定された機器カテゴリーに偏った狭い収益プールを用いており、また、UV隣接の光線療法収益を中核的な可視光および近赤外治療機器から明確に区分していない。 |
| 大手コンサルティング会社B | USD 1.30 B (2025) | 医療用光線療法機器と消費者向けウェルネス照明を混在させうる、より広範な製品範囲を適用しており、その総額は、その年における通貨タイミングおよび地域価格平均の設定方法に左右されやすい。 |
情報源間の差異は主に、何を計上し、いつ計上するかに関するものであり、そのため単純な年次比較は誤解を招く可能性がある。表はこれを明確に示しており、Mordor Intelligenceのモデルでは、UV日焼けおよびUVBキャビン型システムを除外しつつ、可視光および近赤外治療機器から総額を構築している。この対象範囲を固定した上で、設定別の導入状況、更新サイクル、地域別構成に関する検証を行うことで、市場価値を追跡可能かつ計画に実用的な形に保っている。


レポートで回答される主要な質問
光線療法市場の現在の規模はどれくらいですか?
市場は2026年に10億8,000万米ドルで、4.38%のCAGRに支えられ、2031年には13億3,000万米ドルに達すると予測されています。
光線療法市場内で最も急速に拡大しているセグメントはどれですか?
ハンドヘルドデバイスが4.82%のCAGR予測で成長をリードしており、携帯性と在宅ケア環境での強い普及が牽引しています。
北米が光線療法市場で優位な理由は何ですか?
北米のリーダーシップは、強固な臨床インフラ、有利な償還、および乾性加齢黄斑変性に対する光生体調節のFDA承認などの早期規制承認に由来しています。
規制上の違いは光線療法デバイスメーカーにどのような影響を与えていますか?
地域をまたぐ断片化した分類はコストと複雑性を増大させ、深い規制の専門知識と文書化された臨床エビデンスを持つ企業に有利に働きます。
現在、光線療法から最も恩恵を受ける臨床的状態はどれですか?
乾癬などの皮膚科疾患、季節性感情障害などの気分障害、および新生児黄疸が依然としてコアであり、眼科とスポーツ回復への使用が急速に増加しています。
在宅使用の光線療法デバイスはクリニック治療と同様に有効ですか?
LITEトライアルを含む無作為化試験は、適切に投与された在宅狭帯域UV-Bが乾癬に対してクリニックの結果に匹敵できることを示しており、ユーザーが臨床医の指導のもとで検証されたプロトコルに従うことが条件となっています。
最終更新日:



