
近接照射療法デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
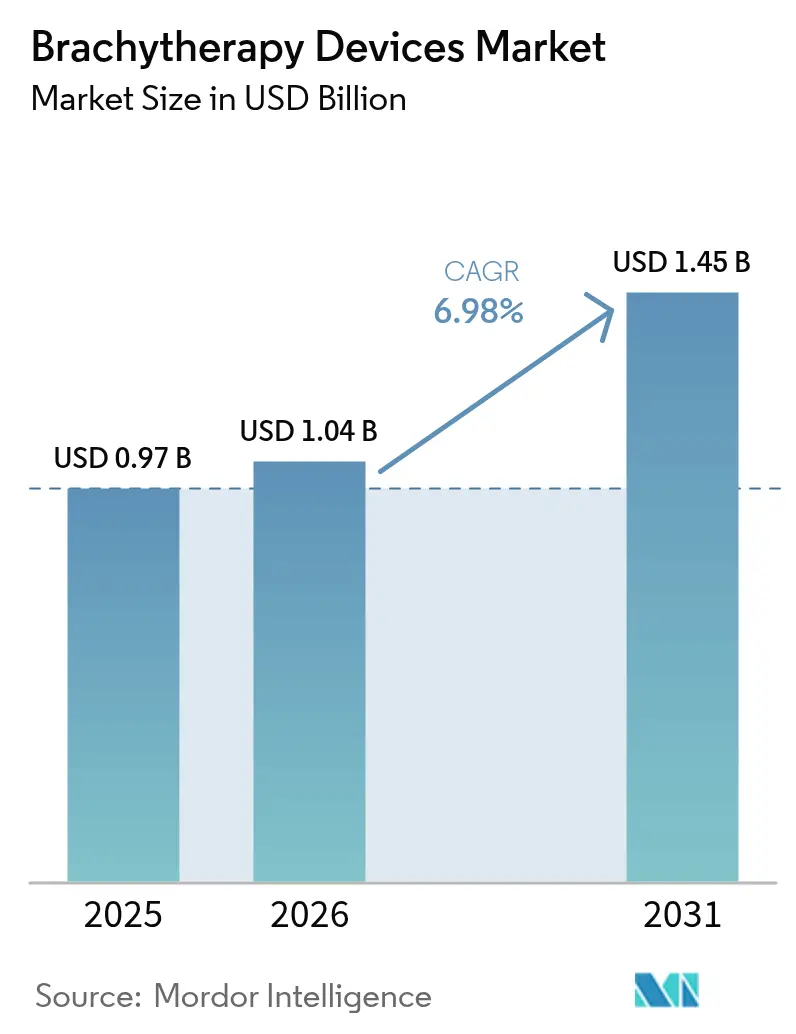
| 市場規模 (2026) | 1.04 十億米ドル |
| 市場規模 (2031) | 1.45 十億米ドル |
| Growth Rate (2026 - 2031) | 6.98 % |
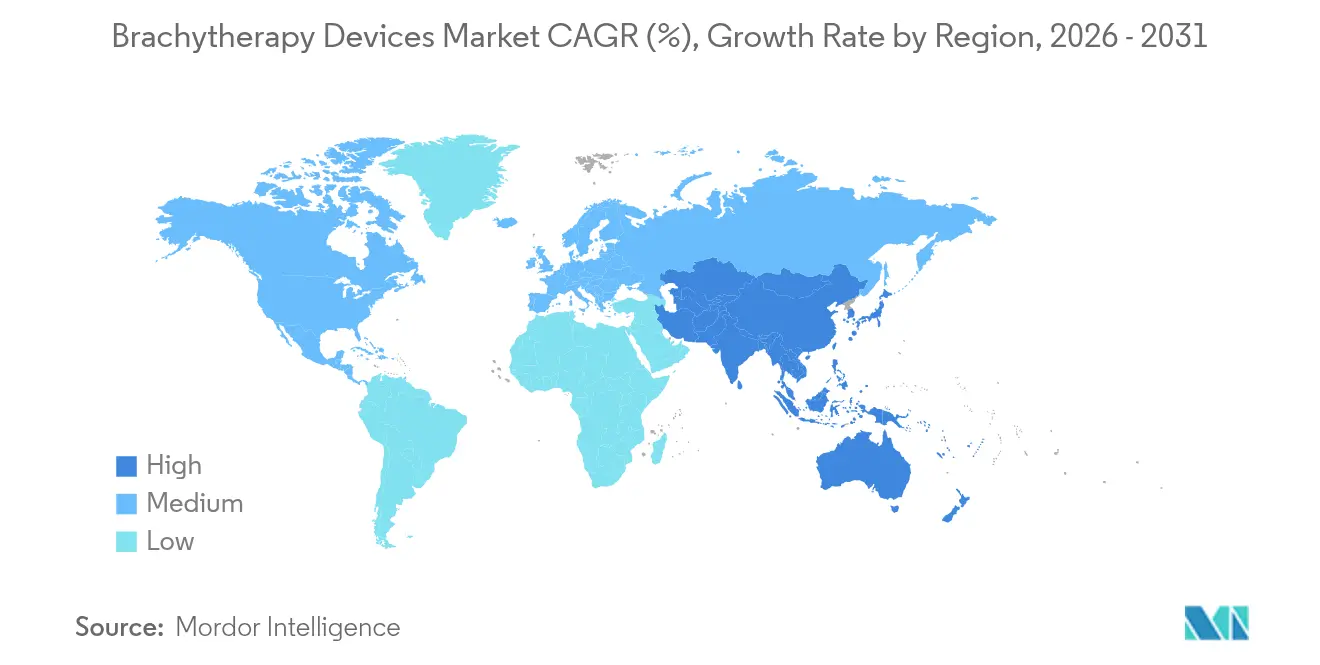
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
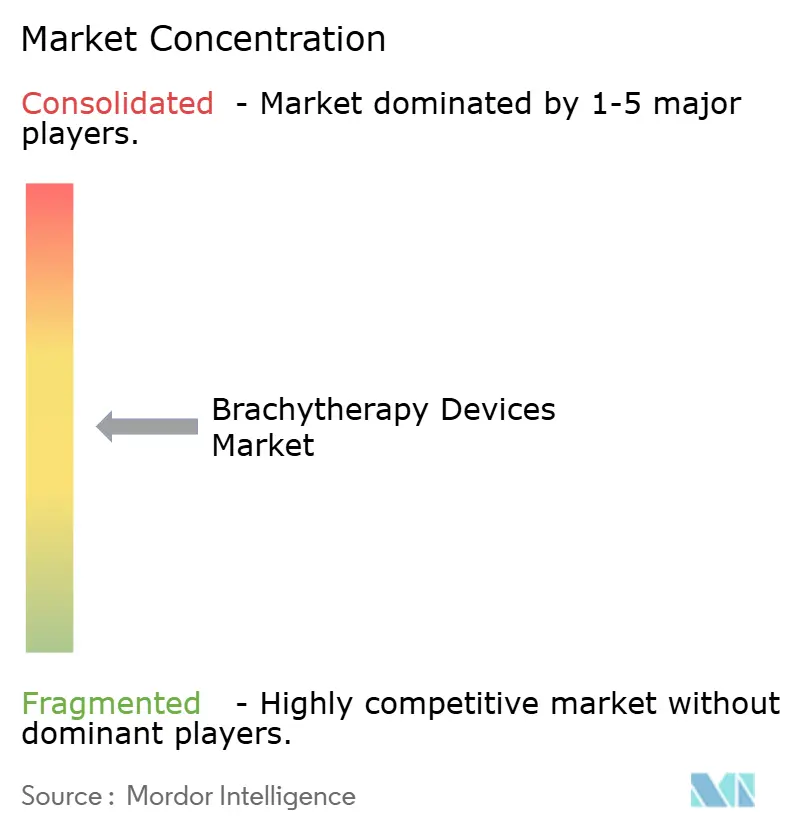
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる近接照射療法デバイス市場分析
世界の近接照射療法デバイス市場規模は2025年に9億7,000万米ドルと評価され、2026年の10億4,000万米ドルから2031年には14億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.98%です。がん罹患率の増加、外来高線量率(HDR)処置に対する有利な償還、および電子システムの急速な普及が需要見通しを支えています。特にアジア太平洋地域およびラテンアメリカにおける放射線治療アクセスを促進する政府および支払者プログラムも普及を後押ししています。治療計画における人工知能(AI)および電子アフターローディング技術の並行した進歩により、処置時間が短縮され、地域医療施設への展開が拡大し、同位体サプライチェーンが保護されています。ナノスケールの放射性核種キャリアの登場により、臓器温存サルベージオプションが開かれ、治療域が広がり、世界の近接照射療法デバイス市場におけるデバイス交換サイクルが延長される可能性があります。
主要レポートのポイント
- 技術別では、HDRが2025年の世界近接照射療法デバイス市場シェアの55.02%を占め、パルス線量率(PDR)は2031年までCAGR 8.88%で拡大する見込みです。
- 製品タイプ別では、シードが2025年の世界近接照射療法デバイス市場規模の43.05%のシェアを占め、電子近接照射療法システムは2031年までCAGR 14.39%が見込まれています。
- 適用別では、前立腺がんが2025年に45.78%の収益シェアでトップとなり、皮膚がん治療は2031年までCAGR 10.32%で成長すると予測されています。
- エンドユーザー別では、病院が2025年の世界近接照射療法デバイス市場規模の59.35%のシェアを占め、外来手術センターは見通し期間中にCAGR 9.24%が見込まれています。
- 地域別では、北米が2025年に44.90%のシェアで首位を占め、アジア太平洋地域は2031年までCAGR 9.08%で最も高い成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
小線源治療装置市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がん罹患率の増大する負担 | +1.8% | 北米、欧州、アジア太平洋の高齢化人口に最も高い影響を与えるグローバル規模 | 長期(4年以上) |
| 放射線治療アクセス拡大に向けた政府および支払者の取り組みの増加 | +1.2% | アジア太平洋およびラテンアメリカの新興市場を中心としたグローバル規模 | 中期(2〜4年) |
| HDRおよび電子近接照射療法システムへの技術的シフト | +1.5% | 北米と欧州がリード、アジア太平洋での普及が加速 | 中期(2〜4年) |
| 外来HDR処置に対する償還の追い風 | +0.9% | 北米と欧州、先進アジア太平洋市場での選択的カバレッジ | 短期(2年以内) |
| AIによる治療計画のワークフロー効率改善 | +0.8% | 当初は北米と欧州、グローバル展開が期待される | 中期(2〜4年) |
| 臓器温存サルベージ療法を可能にするナノスケール放射性核種キャリア | +0.6% | 北米と欧州の研究センター、臨床応用は保留中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん罹患率の増大する負担
世界的ながん診断数の持続的な増加は、精密かつ局所的な放射線照射に対する構造的な需要を支えています。アメリカがん協会は2025年に米国で2,041,910件の新規症例を予測しており、前立腺がん、乳がん、婦人科がんが近接照射療法の主要な臨床適用分野を形成しています。高齢化人口の増加に伴い、腫瘍専門医は近接照射療法の高い適合性と臓器温存の利点を評価しています。肝細胞がんに関する臨床データでは、高線量率プロトコルを用いた場合の全奏効率が98.5%に達することが示されており、疾患部位の拡大に向けた機会を示しています。疫学的データと治療成績のエビデンスが相まって、世界の近接照射療法デバイス市場における長期的な需要を強化しています。
放射線治療アクセス拡大に向けた政府および支払者の取り組みの増加
政策立案者は放射線治療の公平性を公衆衛生上の優先事項と位置付けています。インドの国立がんグリッドは、「カルクニドン」リモートアフターローダーなどの国産HDRプラットフォームを通じて近接照射療法ユニット53台の全国的な不足を解消し、取得コストを低減しています。米国では、メディケアの新興技術暫定適用(TCET)経路が画期的デバイスの適用決定を加速させ、毎年最大5件の近接照射療法候補を受け入れる可能性があります[1]メディケア・メディケイドサービスセンター、「メディケアプログラム;新興技術暫定適用」、連邦官報、federalregister.gov。これらの動きは患者プールを拡大し、世界の近接照射療法デバイス市場におけるイノベーションのリスクを低減します。
HDRおよび電子近接照射療法システムへの技術的シフト
がんセンターは、外来ケアをサポートし、遮蔽ニーズを軽減し、ワークフローを合理化する恒久的低線量率インプラントからHDRおよび電子モダリティへの移行を進めています。米国FDAは電子近接照射療法を特別管理を伴うクラスIIとして規制しており、安全性を確保しながら承認を迅速化しています。ElektaによるXoftの買収により、同位体ロジスティクスが困難な施設向けの電子近接照射療法(eBx)を含むグローバルポートフォリオが構築されました。この転換はスループットを向上させ、世界の近接照射療法デバイス市場における定期的なハードウェアおよびソフトウェア収益を支えています。
外来HDR処置に対する償還の追い風
2025年の米国病院外来前払い制度(HOPPS)の下、近接照射療法ソースC2645はmm²あたり4.69米ドルで償還され、入院に対して有利な経済性を維持しています。費用対効果の高いプロトコルを重視する価値に基づくケアの強調が、外来手術センターにおけるHDRを促進し、世界の近接照射療法デバイス市場全体で二桁成長のポケットを生み出しています。
小線源治療装置市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 訓練を受けた近接照射療法腫瘍専門医および医学物理士の不足 | -1.4% | 新興市場および農村部で最も深刻なグローバル規模 | 長期(4年以上) |
| 不均一な同位体サプライチェーン(Ir-192、I-125)および輸出規制 | -0.9% | 少数の国への供給集中が脆弱性を生み出すグローバル規模 | 中期(2〜4年) |
| SBRTおよびロボット手術との競合による利用率の低下 | -0.7% | 主に北米と欧州、先進アジア太平洋市場でも台頭 | 中期(2〜4年) |
| 電子近接照射療法デバイス(クラスIII)に関する規制上の不確実性 | -0.5% | 北米と欧州、グローバルな製品開発戦略に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
訓練を受けた近接照射療法腫瘍専門医および医学物理士の不足
米国の医学物理士の15%が10年以内に退職の意向を示している一方、がん罹患率は年間2%増加しており、人員不足が拡大しています[2]米国放射線腫瘍学会、「医学物理士の労働力」、astro.org。研修ディレクターは、実践的な経験を積む機会の制限が将来の能力開発の障壁となっていると指摘しています。オーストラリアおよびニュージーランドの研修生も、シードインプラント件数の減少に対する懸念を示しており、技術の衰退を予兆しています。シミュレーションワークショップが習熟度を高める一方、人材パイプラインは世界の近接照射療法デバイス市場における成長の制限要因であり続けています。
不均一な同位体サプライチェーンと輸出規制
Ir-192およびI-125のほとんどのソースは、メンテナンス停止や輸出規制の対象となる少数の原子炉から供給されており、がんセンターはスケジュールの混乱やプレミアム価格に晒されています。米国は核医学用の原料同位体の約90%を輸入しており、地政学的依存性が浮き彫りになっています。加速器ベースの製造は多様化の選択肢を提供しますが、商業規模はまだ初期段階にあります。供給の不安定さが世界の近接照射療法デバイス市場全体での調達決定を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
小線源治療装置市場セグメント分析
技術別:
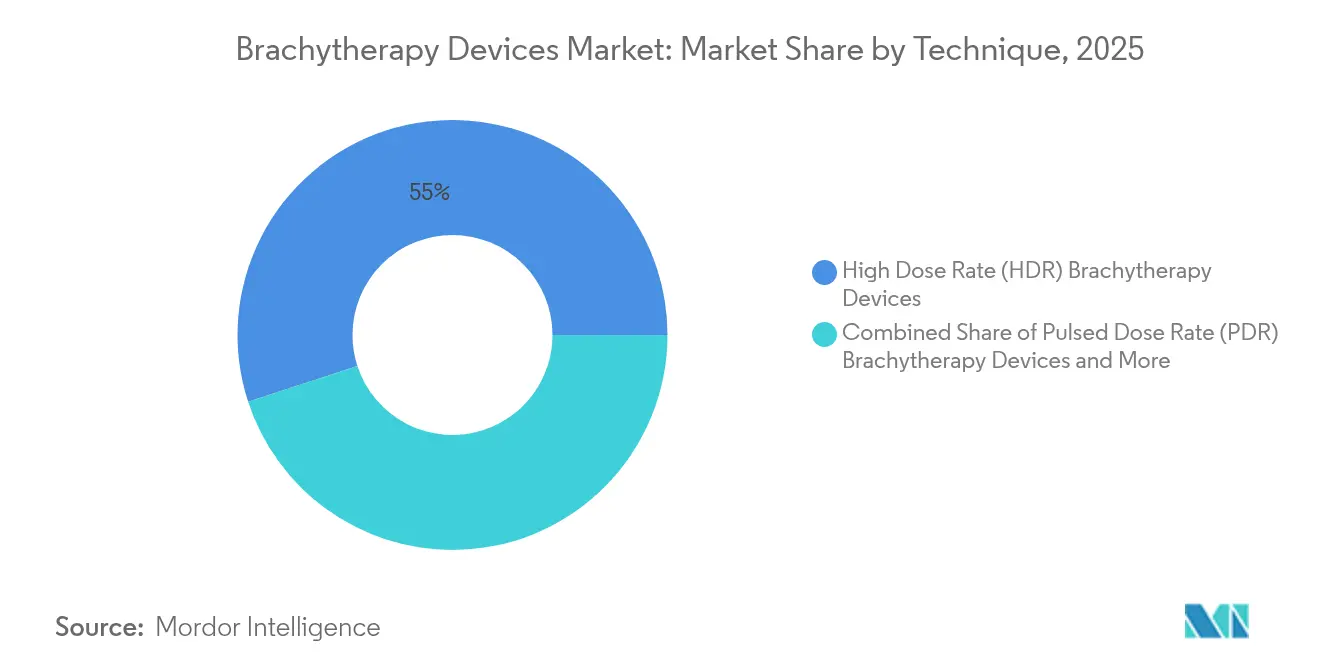
HDRの優位性がワークフローの進化を牽引高線量率システムは2025年の世界近接照射療法デバイス市場の55.02%のシェアを確保しており、治療を少数の分割照射に凝縮し、現代の外来経済に適合する能力を反映しています。ASTRO 2024での査読済みデータにより、HDRおよび低線量率(LDR)アームにわたって全生存率のトレードオフなしに線量増加の利点が確認されました。このセグメントのリーダーシップは前立腺および婦人科ワークフローに根ざしていますが、肺、肝臓、頭頸部の適応症でも受け入れが進んでおり、世界の近接照射療法デバイス市場におけるハードウェア更新サイクルを維持しています。
パルス線量率(PDR)技術は2031年までCAGR 8.88%を記録すると予測されており、LDRの放射線生物学とHDRインフラを組み合わせて症例ミックスの柔軟性を拡大しています。AI対応の計画により、モダリティ間の品質が均等化され、新規採用者の学習曲線が平坦化されています。LDRは、単回セッションの利便性が患者の好みに合致する恒久的シードインプラントにおいて引き続き重要性を持っています。技術の多様化により、臨床医は腫瘍生物学に合わせた線量動態を選択でき、臨床的信頼性を強化し、モダリティ代替リスクを軽減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
電子システムが市場ダイナミクスを再形成シードは2025年の世界近接照射療法デバイス市場の43.05%のシェアを獲得しており、泌尿器科における数十年の親しみと合理化された在庫モデルに支えられています。しかし、放射性ソースの取り扱いが不要な電子近接照射療法(eBx)システムは、2031年までCAGR 14.39%が見込まれています。eBxの世界近接照射療法デバイス市場規模は、非遮蔽室での運用が小規模病院や外来センターをこのモダリティに引き込むにつれて拡大すると予測されており、特に皮膚および乳房プロトコルにおいて顕著です。
アプリケーターとアフターローダーはHDRおよびPDRワークフローの機械的な基盤を形成しており、症例数と線量率のイノベーションが進化するにつれて安定した交換需要を維持しています。サブスクリプションモデルでバンドルされることが増えている治療計画ソフトウェアは、計画の反復を数時間から数分に短縮する強化学習スクリプトを組み込んでおり、統合ベンダーへの粘着性を高め、世界の近接照射療法デバイス市場全体でスイッチングコストを引き上げています。
適用別:
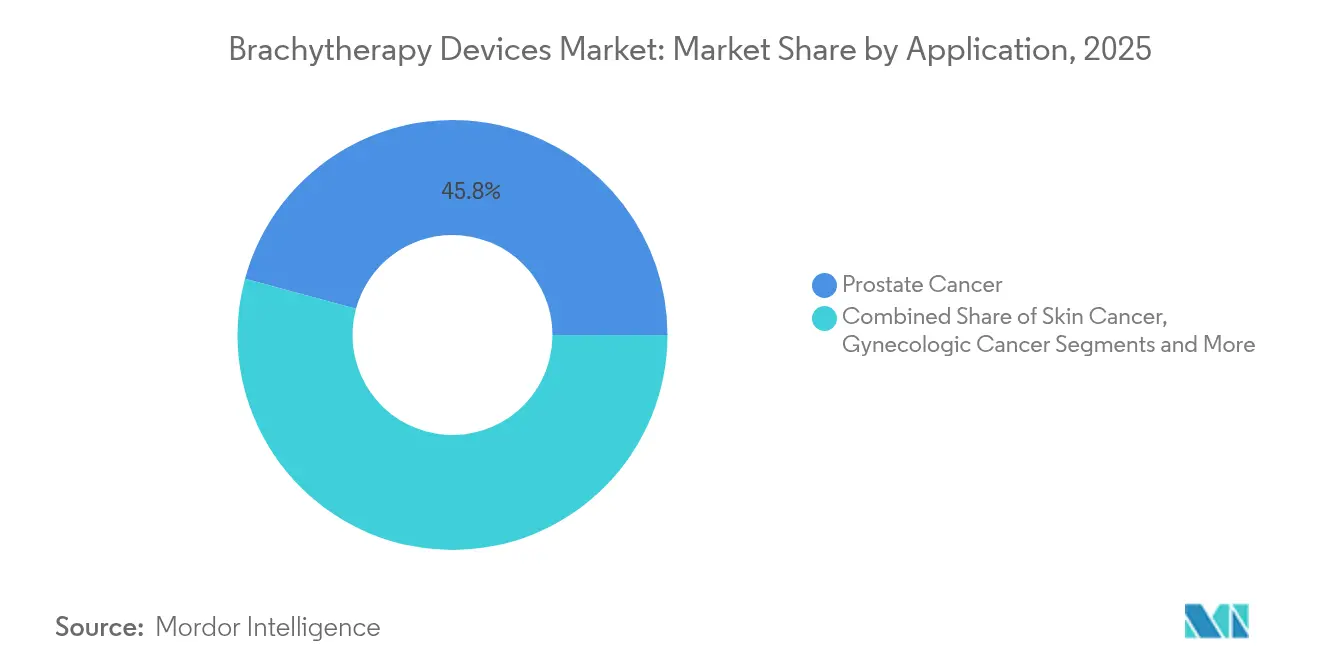
多様化の中での前立腺がんのリーダーシップ前立腺がん処置は2025年に45.78%のシェアを保持し、シードおよびHDRブーストの件数を支え続けています。有利な償還、強固な長期生化学的制御データ、および積極的監視から局所サルベージへの移行の増加がその基盤を支えています。皮膚がんは2031年までCAGR 10.32%で最も急速な成長を記録しており、eBxの携帯性と非黒色腫病変を持つ高齢者人口の増加を活用しています。皮膚適用の世界近接照射療法デバイス市場規模は現在比較的小さいですが、皮膚科診療がオフィスベースの放射線治療を採用するにつれてスケーリングの余地があります。
婦人科腫瘍学はMRIガイド下ハイブリッド間質腔内技術によって強化されており、加速部分乳房照射は外来での利益を固めています。Alpha DaRTなどの新規アルファ線放出腫瘍内デバイスは、困難な頭頸部および膠芽腫再発において足がかりを築いています。適用の幅広さが単一疾患部位への依存を低減し、世界の近接照射療法デバイス市場に回復力をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来センターがアクセス拡大を牽引病院はフルサービスの腫瘍科インフラ、院内物理チーム、および資本予算を背景に、2025年の需要の59.35%を占めました。しかし、外来手術センター(ASC)は、低コスト施設に対する支払者の好みとHDRの単回受診の利便性に後押しされ、2031年までCAGR 9.24%を記録する見込みです。ASCが保有する世界近接照射療法デバイス市場シェアは、機器の償却を相殺するメディケアの独立支払い率によって支えられています。
専門腫瘍クリニックおよびアカデミックセンターは技術の先駆者であり続け、AIガイドワークフローやナノ粒子試験を先導し、後に地域医療に普及させています。電子システムが保管庫の要件を回避するにつれ、新規参入者は適度な資本で診療ラインを拡大でき、世界の近接照射療法デバイス市場の分散したフットプリントを拡大しています。
地域分析
北米小線源治療装置市場
北米は2025年に44.90%のシェアを維持しており、成熟した償還制度、AIの早期導入、および密度の高いがん医療ネットワークが処置件数を支えている。TCETなどの連邦プログラムは画期的な小線源治療装置の市場参入を加速させる一方、物理士の退職率が15%に達するという差し迫った課題が人材確保能力に影響を与えている。Varian-Ballad Healthのようなパートナーシップは、長期的な機器・サービス契約を通じて農村部のアクセス格差を解消する取り組みを示している。これらの契約から生じるベンダーのサービス収益は、グローバル小線源治療装置市場における地域の回復力を支えている。
欧州小線源治療装置市場
欧州はエビデンスに基づく導入と国境を越えた研究協力を通じて安定した成長を実現している。ドイツ、フランス、英国はMRIガイド下適応小線源治療を先導しており、AngioDynamicsのAlphaVac F18 85などのCEマーク取得済みイノベーションが急速に普及し、規制の予測可能性を強化している。EUが支援するアジアとのトレーニング交流は、ベストプラクティスの普及を促進し、大陸全体での一貫した活用を支援している。グローバル小線源治療装置市場は、欧州の早期段階臨床試験の密度から恩恵を受け、世界的な購買決定に情報を提供している。
アジア太平洋小線源治療装置市場
アジア太平洋地域は腫瘍科インフラの拡大に伴い、2031年までに最高9.08%のCAGRを記録する見込みである。インドでは年間約100万件の新規がん症例が報告されており、国産HDRプラットフォームを通じて53台分の小線源治療装置の不足に対応している。日本にはIr-192遠隔後充填装置が129台設置されており、センターの48%が3D計画を採用していることが報告されており、高度な診療の普及を示している。中国の省レベルの機器調達プログラムおよび中央償還制度改革は患者アクセスを拡大しているが、物理士の人員確保は依然として制約を受けている。アジア放射線腫瘍学組織連合を通じた地域協力は治療の質の向上を目指しており、グローバル小線源治療装置市場の勢を持続させている。

規制環境
近接照射療法用デバイスおよび線源に関する規制は、医療機器、放射線放出製品、そして場合によっては複合製品の枠組みに分かれています。米国では、FDAは510(k)市販前通知制度を通じて光子放出型近接照射療法用線源を規制し、多くの製品をクラスIIに分類しています(例えば、近接照射療法用線源については21 CFR 892.5730、アプリケータについては21 CFR 892.5700)。薬剤・医療機器の複合製品については、FDAのOffice of Combination Productsが主要作用機序と主管センターを決定する場合があるため、放射性核種、キャリア、または特殊な送達システムを統合する開発者にとって、早期段階での経路調整が重要となります。
国際的には、コンプライアンスはコンセンサス標準および地域固有の機器規制によって支えられています。IEC 60601-2-17:2013は、自動制御方式の近接照射療法用後充填装置に関する主要な安全性および基本性能標準であり、ISO 21439:2009は近接照射療法で使用されるベータ線源の臨床線量測定法を規定しています。欧州では、規則(EU)2017/745(MDR)が物理的作用機序を主とする医療機器を規制する一方、医薬品成分が関与する場合は指令2001/83/ECに沿った追加評価が必要となることがあります。この重複により、複数地域で事業を展開する製造業者の文書化、品質システム、市販後の義務が増大しています。
バリューチェーン分析
近接照射療法用デバイスのバリューチェーンは、放射性核種および材料の調達から始まり、密封線源の製造(例:Ir-192およびI-125)、医療用グレードのポリマーおよび不透過性マーカーを用いたアプリケータ/後充填装置およびカテーテルの製作、ソフトウェアおよび治療計画の統合を経て、最終的には流通、設置、長期サービスへと進みます。構造的な制約として、Ir-192およびI-125を供給する核反応炉および処理経路の数が限られていることが挙げられ、これがクリニックのスケジュール混乱や、病院・腫瘍センターの調達行動の厳格化を招く可能性があります。
下流では、OEMおよび専門メーカー(Elekta、Varian、Eckert & Zieglerなど)が、部品、滅菌、および放射性材料の許可済み物流について、認定された供給業者に依存しています。その後、これらの企業は据付、物理QA、および保守を通じて顧客を支援します。患者接触型消耗品(カテーテル、針、アプリケータ)の変更は再認証要件を引き起こす可能性があり、切り替えコストを高め、既存の供給業者を有利にします。病院は、複数年にわたる治療プログラム全体での総所有コストの安定化とトレーサビリティの維持のため、後充填装置、ソフトウェア、線源交換について直接的で長期的な調達およびマネージドサービス契約を利用する傾向が強まっています。
競合状況
世界の近接照射療法デバイス産業は中程度に分散しており、多国籍企業がハードウェアの幅広さ、ソフトウェア統合、およびサービスラップのバランスを取ってアカウントの粘着性を確保しています。Elekta、Varian、Isoray、Eckert & Zieglerはマルチモーダルポートフォリオを活用し、BRIT/BARCなどの地域イノベーターは新興市場向けのコスト最適化HDRシステムで競争しています。競争の激しさはAI強化計画スイート、電子アフターローディングプラットフォーム、および同位体供給の信頼性に集中しています。
戦略的提携が差別化を支配しています。ElektaはGE HealthCareのMIMソフトウェアを統合してコンタリングと計画最適化パイプラインを合理化しています。Azra AIとの協力によりレジストリの抽象化が自動化され、成果に基づく契約機会が開かれています。Eckert & ZieglerのアクチニウムAc-225の増産は収益をアルファ療法前駆体供給に多様化し、近接照射療法ソース製造との相乗効果を生み出しています。
合併・買収は隣接する腫瘍科分野への拡大と整合しています。ElektaによるXoftの買収は電子近接照射療法を追加し、BDのバイオサイエンス部門の分離計画は放射線治療資産をより鋭い成長ビークルに切り出す可能性があります。ベンダー戦略はますます資本機器とマネージドサービスモデルを組み合わせ、複数年の更新パイプラインを確保し、世界の近接照射療法デバイス市場全体での収益の可視性を支えています。
近接照射療法デバイス産業のリーダー
Carl Zeiss Meditec AG
Elekta AB
Becton, Dickinson and Company
Eckert & Ziegler BEBIG
Siemens Healthineers AG
- *免責事項:主要選手の並び順不同
本レポートで取り上げた小線源治療装置市場企業
- Accuray
- Argon Medical Devices
- Beckton Dickinson
- Carl Zeiss
- CIVCO Medical solutions
- Eckert & Ziegler
- Elekta
- iCAD Inc.
- IsoRay
- Siemens Healthineers
- Theragenics
- ViewRay Inc.
- Panacea Medical Technologies
- C4 Imaging LLC
- Mevion Medical Systems
- Source Production & Equipment Co.
- IBt Bebig Belgium
- Advanced Oncology Solutions

市場機会と将来展望
ホワイトスペースは、施設がアイソトープ物流の制約、遮蔽の限界、または人材不足に直面している領域に集中しており、従来のHDR/PDRに加えて、電子近接照射療法システムやワークフロー自動化がより実用的な導入手段となっています。外来診療の経済性や医療提供場所の移行もまた、可搬性が高く、インフラ負荷の少ない製品にとっての余地を生み出しています。同時に、AI駆動の計画作成や標準化されたQAツールは、計画サイクルの時間とばらつきを削減し、地域医療機関でより一貫した提供を支えることができます。
患者ごとに調整されたアプリケータおよびテンプレートは、一部のセンターにおいて日常的な臨床実現可能性に近づいており、画像診断からデバイスまでのワークフロー、品質文書、および計画ソフトウェアを統合オファリングとしてパッケージ化するベンダーにとっての機会を強化しています。最近の実例がこの方向性を裏付けており、2026年1月にはエラスムス医療センター(Erasmus Medical Centre)で患者ごとに調整された3Dプリント子宮頸がん近接照射療法用アプリケータを評価する第I相臨床試験登録(NCT07435987)が行われ、2024年11月にはBraxx Biotechの食道近接照射療法用アプリケータに対するFDAの510(k)承認(K243045)が下りており、いずれも部位特異的アプリケータの製品化が進んでいることを示しています。欧州では、2026年4月にEckert & Ziegler BEBIGのRu-106眼用アプリケータがMDR認証を取得したことが、専門的な近接照射療法分野における規制継続性の商業的重要性を浮き立たせており、ぶどう膜黒色腫や網膜芽細胞腫などのニッチな適応症に対する調達経路の持続を支えています。
小線源治療装置市場における最近の業界動向
- 2026年4月:Eckert & Zieglerは、眼科用近接照射療法に使用されるルテニウム106(Ru-106)眼用アプリケータについてEU MDR認証を取得しました。この認証により、ぶどう膜黒色腫や網膜芽細胞腫などの適応症について、欧州でのこれらアプリケータへの継続的なアクセスが支えられ、極めて専門性の高い近接照射療法分野における供給の継続性が強化されます。
- 2025年5月:Eckert & Ziegler Radiopharma GmbHは、GMP条件下で臨床試験用のY90-PentixaTherの患者特異的用量を製造する契約製造契約をPentixapharmと締結しました。これは近接照射療法用アプリケータの取引ではありませんが、放射性医薬品製造能力および許可済み取扱いインフラを強化するものであり、これは放射線治療エコシステム全体における密封線源およびアイソトープ関連の供給の耐性を支えるものでもあります。
- 2024年5月:ElektaとGE HealthCareのMIM Softwareは、がん治療計画ソリューションを提供するための協業に合意しました。この動きは、統合された計画・ワークフローソフトウェアに関するベンダー戦略を強化するものであり、こうしたソフトウェアは、輪郭描出、計画効率、モダリティ間の連携を改善するために、近接照射療法対応プラットフォームにますます組み込まれています。


小線源治療装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、腫瘍内またはその極近傍に内部放射線治療(近接照射療法)を行うために使用されるデバイスから生じる収益を、主要な医療提供形態および地域にわたって対象としています。
対象範囲の除外事項:外部照射放射線治療システム、単独の治療計画ソフトウェア、および非近接照射療法系の腫瘍学用消耗品は、本市場規模の算定から除外されています。
セグメンテーション概要
- 技術別
- 高線量率(HDR)近接照射療法デバイス
- 低線量率(LDR)近接照射療法デバイス
- パルス線量率(PDR)近接照射療法デバイス
- 製品タイプ別
- シード
- アプリケーター&アフターローダー
- 電子近接照射療法システム
- ソフトウェア&治療計画ソリューション
- 適用別
- 前立腺がん
- 婦人科がん
- 乳がん
- 皮膚がん
- 頭頸部がん
- その他
- エンドユーザー別
- 病院
- 腫瘍センター&専門クリニック
- 外来手術センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、近接照射療法の臨床的および調達上のフットプリントを把握し、その後、公開データに見られるモデル入力値を基礎づけるために用いられました。世界保健機関(WHO)、国際原子力機関(IAEA)、承認済み機器およびリコールに関する米国FDAデータベース、国際がん研究機関(IARC)のがん統計、および放射線治療能力と利用状況が議論されている各国の医療システム公表資料などの情報源を参照しました。
臨床的フットプリントを市場観に転換するため、企業の年次報告書や投資家向け説明資料、適応症別のHDRおよびLDR導入について議論する査読付き学術誌、がんセンター拡張に関する信頼性の高い報道などの補足資料を検証しました。また、企業財務および業界情報に関する有料サブスクリプション、機器開発の兆候を示す特許データベース、国境を越えた機器移動の検証に役立つ輸出入取引レベルのデータベースも利用しました。これらのデスクリサーチの情報源は例示的なものであり、データ収集、相互検証、および明確化のために他の公開および有料の情報源も参照しました。
一次インタビューおよび調査
一次調査は、購買および更新を促す要因の確認、並びにデスクリサーチの結果において手技件数や導入台数の想定が過大評価されている可能性がある箇所の検証に重点を置きました。機器メーカーおよび販売代理店、医学物理士、放射線腫瘍専門医、調達関係者など多様な関係者に聞き取りを行い、APAC、EMEA、およびアメリカ大陸にわたる成熟市場と急成長中の治療拠点を対象としたことで、異なる医療提供経路にわたって想定を検証することができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):21% | APAC:52% |
| ミドルティア:45% | 職能/部門責任者:37% | EMEA:30% |
| 中小規模企業:21% | マネージャー:42% | アメリカ大陸:18% |
市場規模算定と予測
規模算定は、がんの罹患率と治療対象患者プールを主要適応症別の予想近接照射療法手技件数に変換するトップダウン構築から始まります。これらの手技はその後、機器の使用率および典型的な更新周期に対応付けられます。需要プールを形成した後、モダリティの組み合わせや購買パターンを反映した価格帯を用いてこれを収益に変換します。
モデルを実用的なものとするため、適応症別のHDR対LDRの比率、後充填装置および関連ハードウェアの導入台数と更新タイミング、近接照射療法対応センターの数、利用状況を形作る典型的な分割照射パターン、および公開入札や購買者との議論で観察された平均販売価格帯などの入力値を使用しました。国レベルのデータが乏しい場合は、がん罹患負荷および医療アクセスに基づく地域類似値でギャップを補い、その後、現地専門家のフィードバックに基づいて調整しました。
予測にあたっては、放射線治療インフラの拡大、子宮頸がんおよび前立腺がん治療におけるガイドライン主導の変化、償還の安定性、医学物理分野の人員確保といった兆候に成長を結び付けるシナリオ分析を用いました。また、供給業者および販売経路によるユニット出荷数の感覚チェックや、サンプル抽出したASPと販売量の乗算などの選択的なボトムアップ近似も検証として実施し、観察された市場動向から外れる場合には最終的な合計値を再調整しました。
データ検証と更新サイクル
出力値は、導入台数の妥当性、手技件数の論理性、および購買者や臨床医が議論する価格帯を含む独立した指標と比較することで検証されました。差異が見られた場合には、前提条件を再検討し、その変化が実際のものか、データのタイミングによるものかを確認するために、より少数の回答者への追跡調査を実施しました。
承認前には、通貨換算のタイミング、機器カテゴリー間の重複計上、および外れ値となる国の成長率について特定の確認を含む、複数段階のアナリストレビューをモデルは経ています。レポートは年次で更新され、主要な規制措置、償還制度の変更、施設拡張の発表など、重大な事象が発生した場合には中間更新が行われます。納品直前には最終確認を行い、クライアントが入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの近接照射療法用デバイス市場推計値と他の公表推計値との比較
近接照射療法用デバイスに関する公表数値は、対象製品リスト、起点として用いられる年、および価格算定ロジックが研究間で異なるため、常に一致するわけではありません。トピック名が同じであっても、一部の推計値は、より広範な腫瘍学機器の総計から構築されている場合があり、これが最終的な値を変動させる可能性があります。
外部照射放射線治療プラットフォームは、Mordor Intelligenceの本レポートの対象範囲外であり、この単一の除外だけでも、他の発行元が放射線治療機器を一つの統合カテゴリーとして扱う場合、総計に影響を与える可能性があります。差異は、手技ベースの需要が数量の基礎として用いられているかどうか、HDR対LDR比率がどのように予測されているか、および通貨換算が基礎となる入力データと同じ時間枠に整合しているかどうかからも生じます。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.04 B (2026) | |
| 業界出版社A | USD 1.02 B (2024) | より早い基準年と、HDRおよびLDRにわたる異なる比率想定を使用しており、これが最近のセンター拡張および更新主導の購買による増加分を過小評価する可能性があります。 |
| 業界出版社B | USD 1.06 B (2024) | このカテゴリーに、より広範な腫瘍学機器の価格上昇傾向を適用しているように見受けられ、現地の入札価格帯や更新周期が明示的にモデル化されていない場合、機器収益を過大評価する可能性があります。 |
総合すると、この差異は主に対象範囲の境界、基準年のタイミング、および数量と価格がどのように結び付けられているかによって説明されます。治療対象患者プール、センターの能力、および現実的な更新行動にモデルを結び付けることで、最終的な値は明確な臨床的および調達上の指標に対して追跡可能な状態を維持し、クライアントとの協議において説明しやすく、状況が変化した際にも更新しやすくなります。


レポートで回答される主要な質問
2026年の世界近接照射療法デバイス市場の規模はどのくらいですか?
市場は2026年に10億4,000万米ドルと評価されており、2031年までに14億5,000万米ドルに達すると予測されており、CAGR 6.98%を反映しています。
最も急速に成長している技術セグメントはどれですか?
パルス線量率デバイスは、HDRの精度とLDRの放射線生物学を組み合わせることで、2031年までCAGR 8.88%で成長する見込みです。
外来手術センターでの採用を促進する要因は何ですか?
有利な外来償還、HDRの単回受診プロトコル、および遮蔽された保管庫なしで運用できる電子システムが、ASCのCAGR 9.24%を支えています。
AIは近接照射療法のワークフローにどのような影響を与えていますか?
強化学習および大規模言語モデルツールが計画時間を数時間から数分に短縮し、計画品質を維持しながら労働力への負担を軽減し、ケアを標準化しています。
最も高い成長を記録する地域はどこですか?
アジア太平洋地域はインフラの拡大、国産HDR技術、および治療ギャップを埋める政府の取り組みに後押しされ、2031年までCAGR 9.08%を記録する見込みです。
最終更新日:



