
ランプ・照明市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
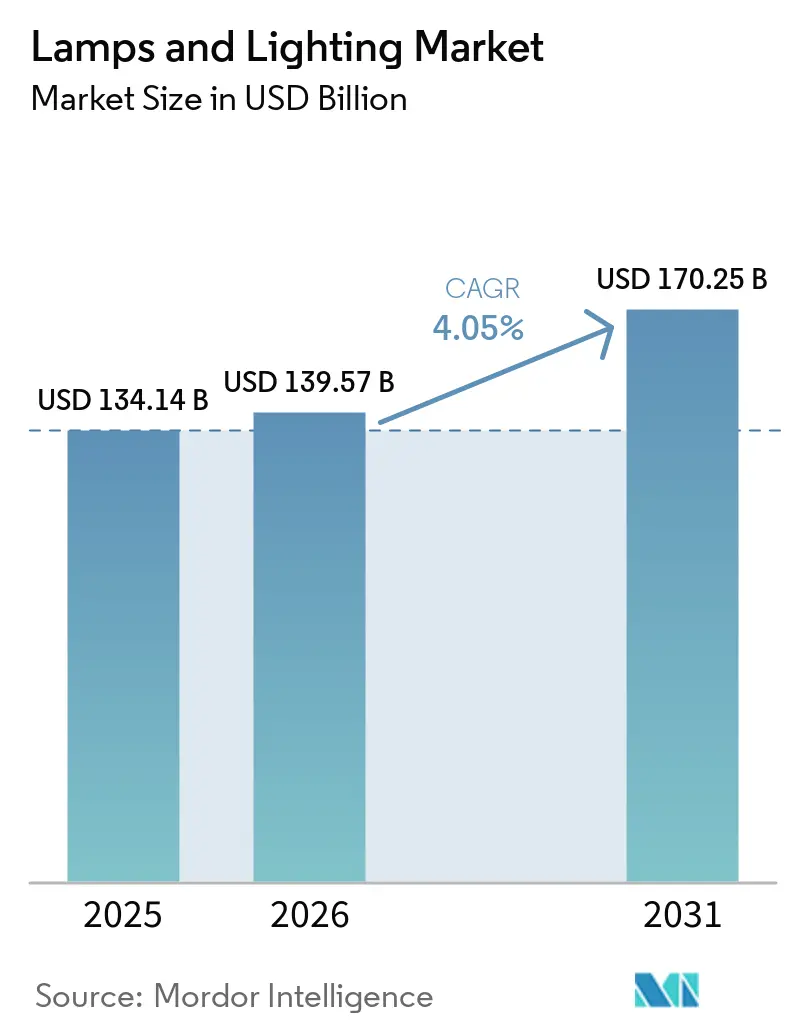
| 市場規模 (2026) | 139.57 十億米ドル |
| 市場規模 (2031) | 170.25 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
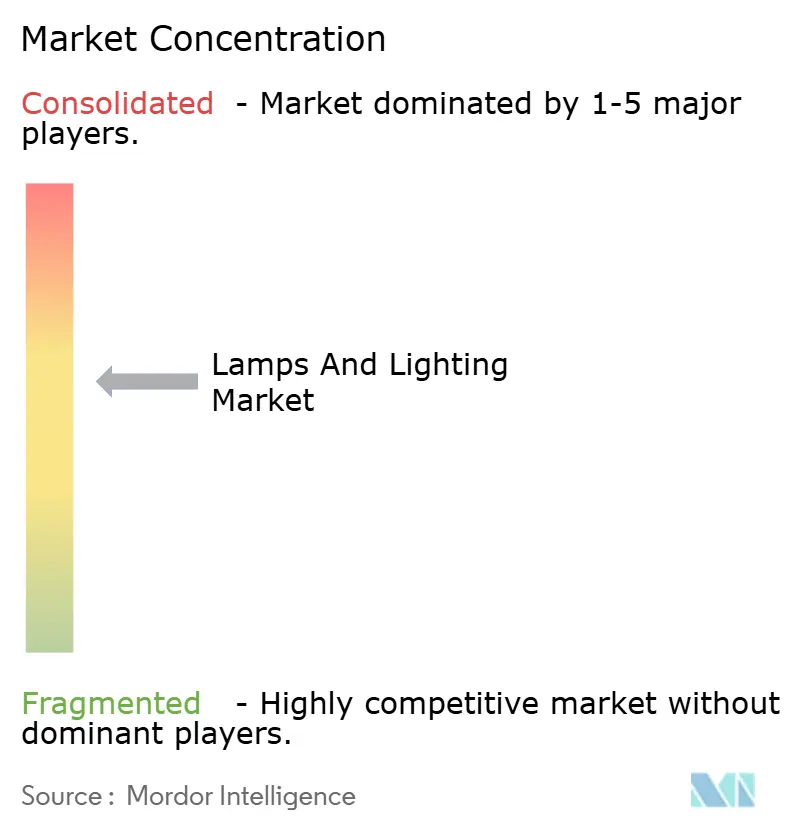
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるランプ・照明市場分析
ランプ・照明市場規模は2026年に139.57 ビリオン 米ドルと推定され、2025年の134.14 ビリオン 米ドルから成長し、2031年には170.25 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて4.05%のCAGRで成長する。市場の勢いは、水銀ベース技術を排除する世界的な規制、スマートビルディングの急速な普及、およびLED効率の継続的な改善に起因している。2015年から2020年の間に設置された第一世代LED製品が耐用年数に達しつつあり、買い替え需要が高まっており、基本的な効率性から高度な接続性と色品質へと購買者の関心が移行する第二の転換波が生じている。半導体イノベーションはLEDコストを圧縮する一方で、マイクロLEDや人間中心照明などのプレミアムニッチ市場を開拓している。従来の照明器具メーカーと半導体サプライヤー間の競争激化が、製品の融合とサービス指向のビジネスモデルを加速させている。
主要レポートのポイント
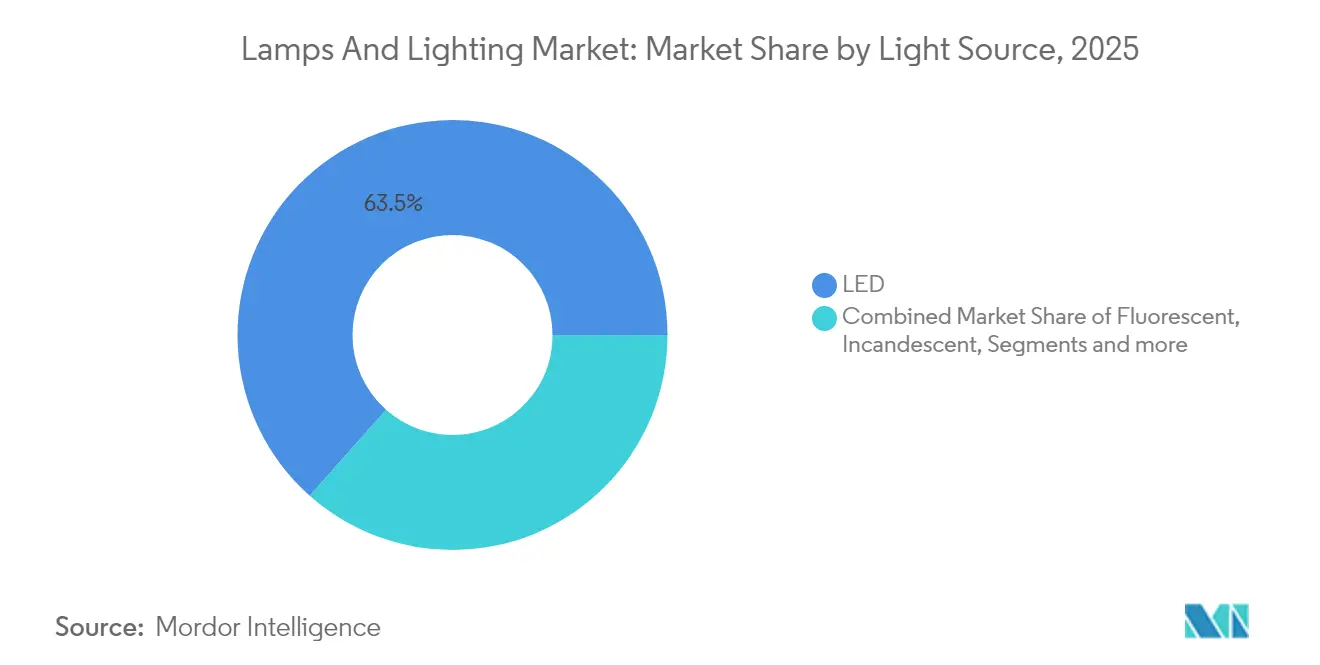
- 光源別では、LED製品が2025年のランプ・照明市場シェアの63.45%を占め、その他の光源(HID、OLED、レーザー)は2031年にかけて最も高い6.05%のCAGRで成長すると予測されている。
- 製品配置別では、シーリングライト・シャンデリアが2025年のランプ・照明市場収益の31.30%を占め、テーブル・フロアランプが2031年にかけて最も高い4.62%のCAGRで拡大する見込みである。
- 用途別では、住宅用途が2025年のランプ・照明市場収益の31.60%を占め、園芸・農業分野が同期間において5.55%のCAGRで最も高い成長を牽引すると予測されている。
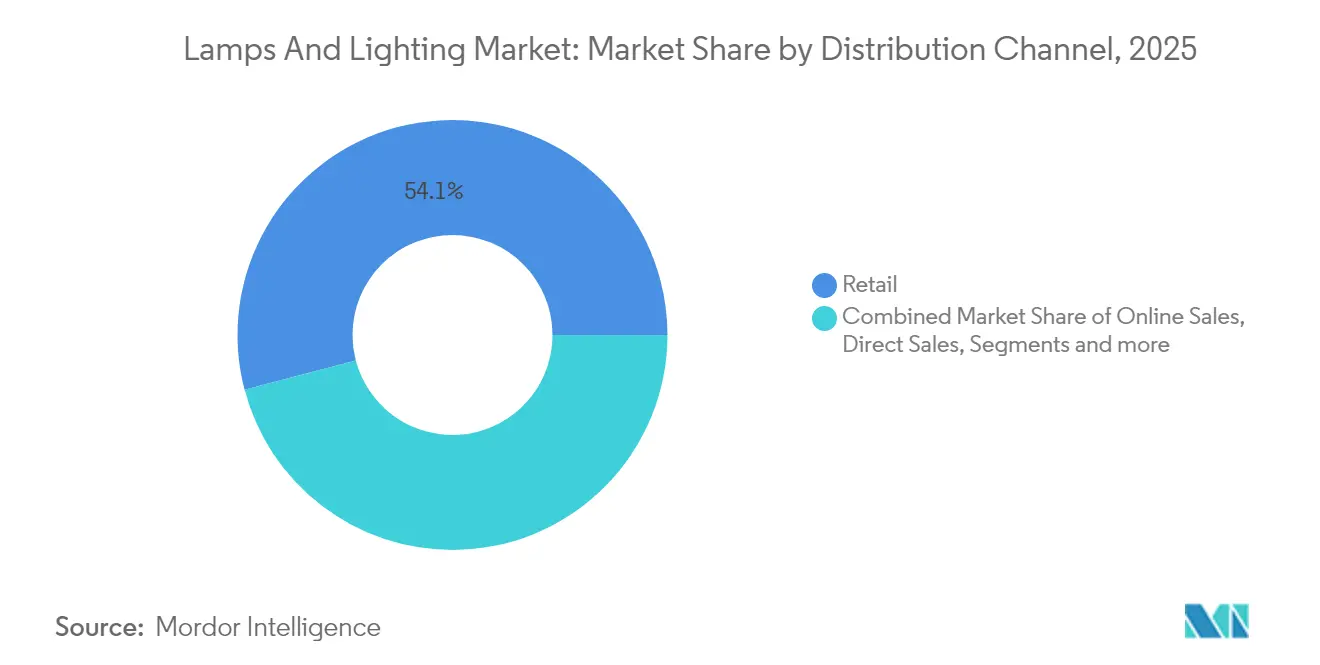
- 流通チャネル別では、B2C・小売店が2025年のランプ・照明市場売上の54.10%を維持しているが、B2B・直接販売・プロジェクトが5.25%のCAGRで加速すると見込まれている。
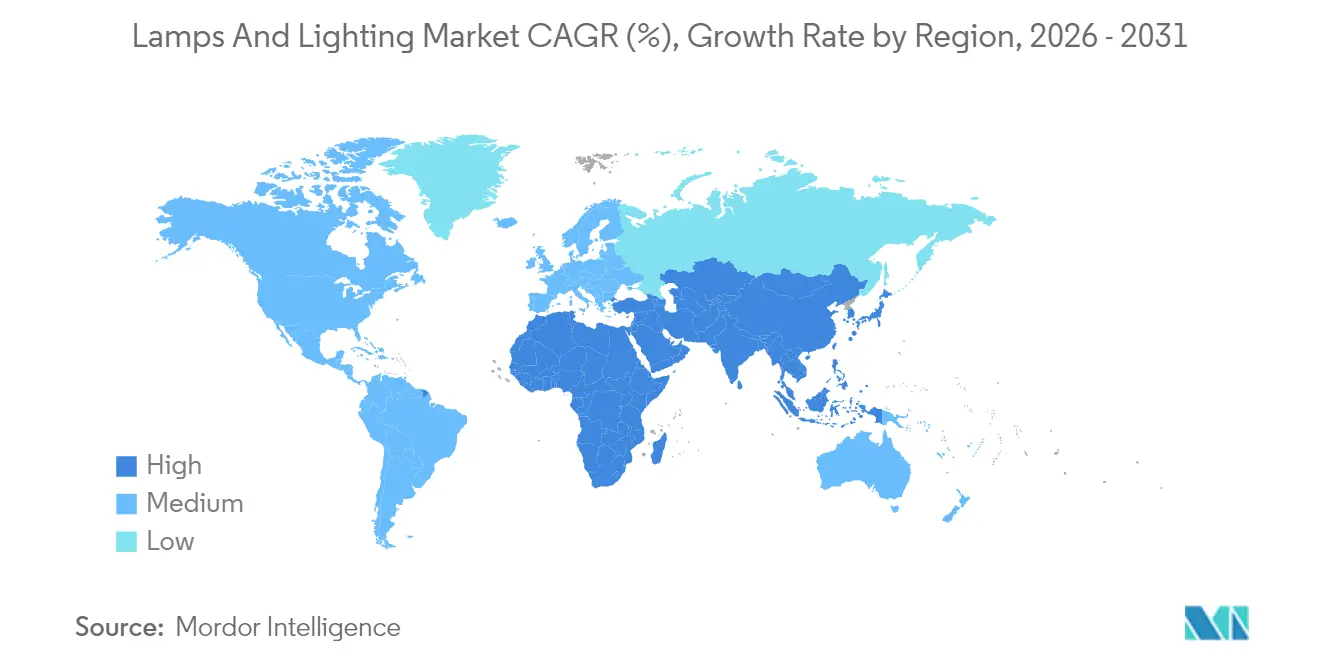
- 地域別では、アジア太平洋地域が2025年のランプ・照明市場収益の35.60%を占め、2031年にかけて最も高い5.45%のCAGRを記録する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| LEDランプに対する二次交換需要の急増 | +1.2% | 北米およびEUへの集中を伴う世界規模 | 中期(2~4年) |
| 主要経済圏における政府主導の蛍光灯・ハロゲン灯段階的廃止 | +0.9% | 北米、EU、APAC先進市場 | 短期(2年以内) |
| 商業不動産における急速な改修プログラム(ポストCOVIDのESG要請) | +0.7% | 北米・EU都市圏 | 中期(2~4年) |
| パワー・オーバー・イーサネット(PoE)およびスマートビルディング統合による器具アップグレードの加速 | +0.5% | 世界の商業市場、スマートシティでの早期採用 | 長期(4年以上) |
| 制御環境農業(CEA)の成長による園芸照明の普及 | +0.4% | 北米、北部EU、APACの都市圏 | 長期(4年以上) |
| マイクロLEDおよびヒューマンセントリック照明によるプレミアム価格ニッチの開拓 | +0.3% | 世界のプレミアムセグメント、医療・ホスピタリティでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LEDランプに対する二次交換需要の急増
業界では2024年に58億ユニットの二次交換需要が予測されており、器具が25,000時間から40,000時間の運用寿命に近づく2025年から2028年の間にピークとなる交換活動が見込まれています[1]。消費者の好みは基本的なLED交換を超えて変化しており、高い演色評価数(CRI)、ワイヤレス調光機能、音声起動制御などの高度な機能に対する需要が高まっています。プレミアム機能への重視が高まることで、標準的なランプの平均販売価格(ASP)が引き続き低下する一方で、価格の安定化に寄与しています。さらに、施設管理者が安定した現地稼働稼働率を確保するサブスクリプションベースのモデルを選択するようになったことで、サービス契約の採用が拡大しています。これらの動向は、付加価値ソリューションと長期的なサービス信頼性に向けた業界全体の動きを浮き彫りにしています。
政府主導の蛍光灯・ハロゲン灯段階的廃止
カリフォルニア州は2025年1月1日に蛍光灯の販売を停止し、EUのRoHS指令は2025年2月24日に水銀含有蛍光灯を禁止しました[2]。カナダが2026年に水俣条約に沿った段階的廃止を実施することは、照明市場にとって重要な規制上の進展を意味します。これらの同期した禁止措置により、流通チャネルパートナーは旧来の在庫の廃棄を加速させ、LEDベースのソリューションへの完全移行を余儀なくされます。この政策的枠組みが提供する規制の確実性により、メーカーは予測される需要に対応するために固体状態(ソリッドステート)の生産能力を戦略的に拡大することが可能となります。地域をまたいだこの調和のとれたアプローチにより、効率の低い照明技術の一貫かつ効率的な段階的廃止が確保され、長期的な市場の予測可能性が促進されます。2030年までに、これらの措置は大きな省エネ効果をもたらすと予測されており、欧州連合は年間34TWhの電力を節約できると見込まれており、高効率照明製品への市場移行を強化しています。
商業不動産における急速な改修プログラム
ニューヨーク市の地方法第88号は、2025年1月までに25,000平方フィートを超える建物の照明アップグレードを義務付けています[3]。ボストンやデンバーでも同様の規則が建物の排出目標を器具性能と連動させています。不動産オーナーは照明を回収が早いESGの手段として捉えており、テナントのウェルネス向上にもつながることから、不確実なマクロ経済サイクルの中でも改修支出が優先されています。オフィスがハイブリッドレイアウトを採用し、さまざまな占有状況に対応する必要が生じる中で、ヒューマンセントリック照明が支持を集めています。リース・パススルーなどのファイナンス構造が家主とテナントの利害を一致させ、プロジェクト承認を加速しています。
PoEおよびスマートビルディング統合
パワー・オーバー・イーサネット(PoE)ソリューションは、単一の低電圧ケーブルでデータと電力伝送を統合し、設置効率を最適化するとともに、シームレスなシステム再構成を可能にします。MICROSENSによると、器具レベルのセンサーを活用して出力を自動調整することで、最大30%の省エネを達成できるとされており、大きな運用コスト削減効果が示されています。5G技術とエッジアナリティクスの普及が、照明器具を在室状況、室内空気質、セキュリティなどのパラメータを監視できる多機能センサーハブへと変革しています。この進化により、照明システムはデジタルインフラの不可欠な構成要素として位置付けられ、従来の照明を超えた高度な機能を提供します。その結果、照明はデータ主導のビルディング管理と運用効率向上のための戦略的なプラットフォームとしてますます活用されています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| コモディティ価格圧力によるLEDマージンの侵食 | -0.8% | コスト敏感なセグメントで深刻な影響を伴う世界規模 | 短期(2年以内) |
| 重要なレアアース蛍光体に対するサプライチェーンリスク | -0.6% | 中国依存サプライチェーンに集中した世界規模 | 中期(2~4年) |
| 断片化した改修規格による相互運用性の問題 | -0.4% | 北米・EU商業市場 | 中期(2~4年) |
| 米国の一部における白熱灯禁止への立法上の反発 | -0.2% | 米国地域市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コモディティ価格圧力によるLEDマージンの侵食
中国のガリウムおよびゲルマニウムへの潜在的な輸出規制は、半導体市場のコスト構造に大きな影響を与えると予想されており、米国地質調査所(USGS)は最大34億USDのGDP損失が生じる可能性を推定しています[4]。米国が計画しているレアアース磁石への25%関税は懸念をさらに悪化させ、サプライチェーンと価格動向に追加的な圧力をもたらしています。これらの課題に対応するため、LEDメーカーは代替供給源の確保、蛍光体配合の変更、リサイクル企業との提携などの戦略的手段を講じてリスクを軽減しています。規模の経済が限られる中小市場参加者は財務的な圧力が高まり、市場からの撤退や統合活動につながる可能性があります。こうした動向は、特に中位層セグメントにおける市場集中度の上昇をもたらし、業界の競争力学を変化させる可能性があります。
レアアース蛍光体に対するサプライチェーンリスク
LED蛍光体市場では99.99%を超える極めて高い純度が求められており、現在中国が世界のレアアース供給の約70%を処理しています。中国が課した輸出規制により、西側諸国の製造施設のリードタイムと資金調達コストが大幅に増加し、業務上の課題が生じています。蛍光灯のリサイクルはテルビウムやユウロピウムなどの重要なレアアース元素を回収する手段を提供しますが、既存のリサイクルインフラは急速に増大する需要に対応するには不十分です。これに対応するため、主要業界プレーヤーはサプライチェーンを確保するための垂直統合戦略を推進しており、欧州連合は輸入依存度を低減するために国内レアアース処理能力への投資を行っています。ただし、これらの取り組みは長期的な性質のものであり、今後数年間にわたってサプライチェーンリスクを徐々に軽減するにとどまると見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
光源別:
LEDが優位性を強固にするLEDグメントは2025年収益の63.45%を占め、ランプ・照明市場の主流エンジンとしての地位を確立している。継続的な効率向上、平均販売価格の低下、およびスマートコントロールエコシステムの成熟がそのリーダーシップを支えている。その他の光源(HID、OLED、レーザー)は、LEDがまだ完全にはカバーしていない高出力・ディスプレイ・特殊ニッチ市場に対応することで、2031年までに最も速い6.05%のCAGRを達成する。規制上の期限が蛍光灯の衰退を加速させる一方、白熱灯とハロゲン灯は装飾用または高熱用途にのみ残存している。マイクロLEDのプロトタイプがディスプレイ研究室から一般照明のパイロットラインへと移行するにつれ、技術の融合が明確になっている。量子ドット色変換と高演色性蛍光体ブレンドにより、LED製品はハロゲンの色品質に匹敵または凌駕できるようになり、完全普及への残存障壁が侵食されている。NichiaのH6シリーズは高効率でRa≥90を実現し、デザイナーが利用できるプレミアムレンジを拡大している。これらの技術的進歩を踏まえると、LEDのランプ・照明市場規模は着実なペースで拡大すると予測される。サプライヤーはまた、組み込みBluetoothまたはMatterチップをバンドルし、スマートホームエコシステムへの統合コストを低減している。フルスペクトルおよびチューナブルホワイトオプションが普及するにつれ、LEDは特殊光源からの漸進的なシェアを獲得し、基準プラットフォームとしての地位を強化する見込みである。
注記: 個別セグメントのシェアはレポート購入時に入手可能


製品別:
シーリングソリューションがスマート統合を支えるシーリングライト・シャンデリアは2025年の世界収益の31.30%を占め、基本照明を提供するためにビルのエネルギー戦略の中心であり続けている。照明器具OEMはセンサーと無線機器をトロッファーやダウンライトに直接統合し、天井グリッドを在室検知と昼光利用のためのデジタル神経系として機能させている。テーブル・フロアランプは規模は小さいものの、リモートワークの定着と消費者のパーソナライズされたタスク照明への需要により、最も速い4.62%のCAGRが見込まれている。バッテリーバックアップとワイヤレス充電スロットを備えたポータブルデザインが、停電が多い気象シーズンにプレミアム製品を差別化している。壁面取り付けおよびトラックシステムは、アクセント照明がブランドの雰囲気を形成するホスピタリティや小売業で繁栄している。電球ソケットは依然として後付け需要を支えているが、フォームファクターはネイティブに色調整可能なLEDを搭載したランプへとシフトしている。ランプ・照明市場は、コモディティ電球の交換から、音声アシスタントとシームレスに統合する接続型照明器具へと転換し続けている。交換可能なドライバーやアップグレード可能な通信チップなどの製品モジュール性が、ライフサイクルを延長し、EUにおける修理する権利に関する新たな法令と整合している。
用途別:
住宅の安定性と農業分野の加速住宅用途は2025年の売上の31.60%を占め、継続的なリノベーション活動、スマートホームの普及、および助成金を背景とした省エネ還付制度により支えられています。家庭向け購買者はフリッカーフリー調光と高演色性を優先するようになり、メーカーはドライバーICの保護とソフトウェアの無線アップデートの追加を余儀なくされています。商業オフィスや小売業はハイブリッドスケジュールに対応した適応的なシーンを求め、医療施設や産業施設はグレア制御とメンテナンスコスト削減を重視しています。屋外インフラへの投資は、低交通量時に調光して地方自治体のコストと光害を削減するアダプティブ街路灯へとシフトしています。園芸および農業照明市場は、北米、北部欧州、東アジアにおける制御環境農業の拡大に牽引され、5.55%のCAGRという堅調な成長が見込まれています。Sollum Technologiesなどの新興企業は、照明制御システムと作物分析を統合して資源利用を最適化するという高度な技術を活用しています。食料安全保障政策の強化が農業照明ソリューションの普及を促進し、他のエンドマーケットにおける需要変動を緩和しています。このトレンドにより、器具メーカーは持続可能な農業実践への需要増加を取り込むことで、収益の多様化を達成できるようになっています。同セクターの成長軌跡は、世界的な食料安全保障の課題に対処しながら運用効率を向上させる上で、革新的な照明ソリューションが果たす重要な役割を示しています。
流通チャネル別:
小売の優位性がプロジェクト主導の成長に直面B2C/小売店舗(ハイパーマーケット、ホームセンター、専門ショールーム)は2025年の世界販売の54.10%を占め、触感による製品評価と即時持ち帰りの重要性を反映しています。小売業者は購買者が複合現実(ミックスドリアリティ)で部屋のシーンを視覚化できるインタラクティブキオスクをますます導入し、高マージンのスマート電球へのアップセルを実現しています。B2B/直接販売&プロジェクトは、法人購買者がターンキー改修をソリューションインテグレーターにアウトソーシングするにつれ、CAGR 5.25%で拡大します。請負業者は照明をHVAC、センサー、クラウドダッシュボードとバンドルし、単一の調達サイクルでESGレポート要件を満たします。オンラインマーケットプレイスは両チャネルを橋渡しします。電子商取引プラットフォームのブランド認定ショップはビデオチュートリアルでDIY層を支援し、施設管理者向けの専用ポータルはコンフィギュレーターとデジタルツインを提供しています。サブスクリプションベースのサービスとしての照明(LAAS)契約向けランプおよび照明市場規模は急速に拡大しており、Signifyのモデルは初日から80%の省エネを保証しキャッシュフローをプラスにします。このサービス指向は、ベンダーが所有権を保持し返却された器具を再製造できるため、サーキュラーエコノミー(循環型経済)の目標も支えています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のランプおよび照明市場
アジア太平地域は2025年に世界収益の35.60%を占めてトップに立ち、2031年までのランプおよび照明市場において5.45%のCAGRで成長をけん引する見通しである。中国は供給と需要の両面で中核を担っており、九江工場にはLEDランプ専用の192本の生産ラインが設置されている。同地域はスマートシティの積極的な展開および政府によるLED調達の恩恵を受けているが、レアアース依存は地政学的リスクをもたらしている。日本は高演色性レーザーおよびマイクロLEDパッケージの分野で進歩を続け、フォトニクス革新国としての評価を維持している。インドのUJALAの後継補助金プログラムおよび東南アジアの都市化も、基礎的な需要量を拡大させている。
北米のランプおよび照明市場
北米は規制準拠を原動力とした力強い勢いを維持している。カリフォルニア州の蛍光灯禁止措置および米国エネルギー省によるルーメン毎ワット基準の引き上げが、需要を固体発光方式へと誘導している。ニューヨーク市のローカルロー88は、家主に対して今年度中の改修完了を義務付けており、PoEおよびスマートセンサー照明器具に関するプロジェクトの積み残しを生み出している。白熱灯の自由を回復しようとする上院の提案が定期的に浮上するなど政治的な反発も存在するが、州レベルの政策が依然として決定的な影響力を持っている。
欧州のランプおよび照明市場
欧州は2024/1781エコデザイン規則を通じて持続可能性を推進しており、修理可能性およびリサイクル可能性の確保が義務付けられている。2025年の水銀ランプ禁止措置は完全に施行されており、蛍光灯を使い続けていた後発の事業者も転換を余儀なくされている。CEN-CENELECの規格はデジタルインターフェースを重視するようになっており、新しい照明器具が初日からビルマネジメントソフトウェアと統合できることを保証している。東欧の新興市場は、自治体のLED街路灯を支援するEU資金の恩恵を受けており、地域全体での普及が拡大している。

規制環境
規制は世界の技術構成を水銀ベースの非効率な技術から、コネクテッド化された高品質のLEDシステムへと引き続き移行させている。欧州では、RoHSに基づく2025年の水銀含有蛍光灯規制がチャネル転換を加速させ、2024/1781エコデザイン規則が照明器具の修理可能性とリサイクル性に関する要件を強化している。2026年、欧州委員会は実施規則(EU) 2026/1189を通じてスマート照明の議題に製品レベルの持続可能性開示を追加し、これは2026年10月1日からEU域内で販売されるスマート照明に対してEPDおよびカーボンフットプリントラベリングを義務付けている。
商業用LEDの安全性・性能基準も強化されている。CEN/CENELECは2026年7月3日にEN IEC 62471-2:2026を発行し、商業用フリッカーフリーLED照明に対応、2027年1月1日から義務的な施行が開始される。米国では、米国エネルギー省が2026年の複数の措置を通じてエネルギー効率規則を継続的に整備しており、これには2026年2月13日のメタルハライドランプ照明器具に関する決定、2026年3月31日の蛍光灯バラストに関する規則制定措置、さらに2026年7月にはエネルギー効率基準の設定方法を規定するプロセスルールの改訂案が含まれる。
バリューチェーン分析
ランプおよび照明のバリューチェーンは、上流の材料・部品(LEDチップおよびパッケージ、ドライバー、光学部品、筐体、コネクタ、センサー、無線モジュール)、中流の照明器具・ランプ組立、下流の流通・プロジェクト提供を対象とする。上流の依存は半導体および特殊材料、特に高純度希土類蛍体に集中している。中流は、大量生産の標準SKUと、電子部品・ファームウェア・相互運用性に対してより厳格な品質保証を必要とするコンフィギュラブルなコネクテッド照明器具との間で分化が進んでいる。
下流では、小売およびeコマースが標準化された交換需要を引き続き牽引する一方、B2Bプロジェクト(改修、スマートビルディング、自治体の街路照明)は、照明を制御・ネットワーキング・ソフトウェアと組み合わせる設計者、電気工事業者、システムインテグレーターに依存している。サプライチェーン設計は貿易・コンプライアンス上の考慮事項の影響を強く受けており、コア部品が中国原産であっても、関税・リードタイムリスクを管理するために最終組立や設定がメキシコやベトナムなどの拠点で行われる「China+N」の調達構造を後押ししている。Lighting-as-a-Serviceなどのサービスモデルの拡大に伴い、ベンダーが所有権を保持し廃棄後の回収経路を必要とすることから、逆物流、再整備、リサイクルのパートナーがバリューチェーンにおいてより中心的な役割を担うようになっている。
競争環境
ランプおよび照明市場は中程度の集中度を示しており、上位5社(Signify、Acuity Brands、Zumtobel Group、OSRAM、Panasonic Lighting)が2025年売上の大部分を合計で占めています。Signifyは、Interactクラウドプラットフォームを活用し、エジプトにおけるSignify Gila Lighting Technologiesとの戦略的地域連携などを通じて存在感を拡大することでリーダーシップを維持しています。Acuity BrandsはQSCの買収を通じて第2位を確保しており、高度な音響・制御ソリューションでポートフォリオを強化し、インテリジェントスペース戦略との整合を図っています。競争環境は、主要プレーヤーがスマート照明および統合ソリューションの分野において進化する市場ニーズに対応し、革新と適応を行う能力によって形成されています。この市場の動態は、業界内での競争優位性の維持において技術革新と戦略的パートナーシップが果たす重要性を強調しています。
Wolfspeedが先進ドライバーおよび車載照明向けのチップ供給を確保するため、ノースカロライナ州の炭化ケイ素(シリコンカーバイド)工場に50億USDを投資するなど、垂直統合が激化しています。特許出願は民生電子機器との融合を示しており、MetaのマイクロLEDパッケージやAppleのARバイザー遮光構造は、業界を横断するフォトニクス研究を活用しています。中小の地域ブランドは、緊密な顧客連携を必要とする園芸、歴史的建造物の改修、超高CRIのニッチ市場をターゲットにすることで機動性を維持しています。
サービス中心のモデルが競争力学を変えています。ZumtobelがVorarlberger Kraftwerkeと締結したサービスとしての照明(ライト・アズ・ア・サービス)契約は、設備投資(カペックス)を運用費用(オペックス)に転換し、照明成果を保証するものです。Signifyは自社のLAASプロジェクトが80%の省エネ削減とネットポジティブなキャッシュフローをもたらすと述べており、資金的に余裕のない施設運営者にとって魅力的な提案です。ソフトウェアの価値が高まるにつれ、照明ベンダーはITインテグレーターと連携しており、今後の統合の波はハードウェアのプレイブックよりもSaaS(サービスとしてのソフトウェア)を模倣したものになる可能性があります。
ランプ・照明業リーダー
-
Signify (Philips Lighting)
-
Acuity Brands
-
Osram Licht AG
-
GE Current (Daintree)
-
Eaton (Copper Lighting)
- 注:主要企業の掲載順は順位を示すものではありません。
ランプ・照明市場
- Signify (Philips Lighting)
- Acuity Brands
- Osram Licht AG
- GE Current (Daintree)
- Eaton (Copper Lighting)
- Cree Lighting
- Hubbell Lighting
- Zumtobel Group
- Nichia Corporation
- Samsung Electronics (LED)
- Panasonic Lighting
- Legrand SA
- Wipro Lighting
- Havells India
- Bajaj Electricals
- Thorn Lighting
- Fagerhult Group
- Delta Electronics
- Syska LED
- Luxxbox
- LumiGrow (Horticulture)
- Heliospectra

市場機会と将来展望
コンプライアンス主導の製品再設計と開示要件は、製品ポートフォリオ全体で文書化、試験、トレーサビリティを工業化できるメーカーにとって、短期的な機会を生み出す。実施規則(EU) 2026/1189に基づき2026年10月1日から適用されるスマート照明のEPDおよびカーボンフットプリントラベルのEU要件は、確立されたライフサイクルアセスメントデータとサプライヤーの透明性を備えたベンダーに有利に働く。EN IEC 62471-2:2026(2026年7月3日発行、2027年1月1日から施行)もまた、商業施設におけるドライバー、制御、システムインテグレーションのレベルでのフリッカー管理需要の高まりを後押ししている。これらの変化は、OEMがコンプライアンスを検証し、デジタル製品ファイルを大規模に維持することを支援する部品サプライヤーやソフトウェアプロバイダーにとっての余地を生み出す。
コネクテッド照明とソフトウェアによる差別化は、コモディティ化したランプから、プラットフォーム、分析、サービスへと価値の重心を移し続けている。Signifyはコネクテッド照明を公に強調しており、Signifyが2025年にCornerstoneおよびDense Airと協力し、街路照明を利用してオックスフォードでマルチオペレーター無線ネットワークを展開したような、デジタルプラットフォームとしての都市インフラを巡る市場活動は、屋外照明資産が照明を超えて収益化される可能性を示している。商業面では、主要都市における改修期限の厳格化(対象建物に2025年1月までの照明改修を義務付けるニューヨーク市ローカル法88を含む)がプロジェクトチャネルを活発に維持しており、制御機能、PoE対応アーキテクチャ、保守負担を軽減しESG報告を支援するサービス契約を備えたターンキー改修を提供できるベンダーに有利に働いている。
Recent Industry Developments in ランプ・照明市場
- 2026年6月:Signifyは、日光の感覚を室内にもたらすことを目的としたPhilips Skylightを発売。この製品拡張により、プレミアムIoT対応照明ポートフォリオと室内ウェルネスのポジショニングが強化され、接続性とデータ提供の向上を通じてランプをデジタルプラットフォームとして位置づけることが確固たるものとなった。
- 2026年5月:SignifyはPhilips HueおよびPhilips Smart Lighting向けにSports Liveソフトウェアを導入。このソフトウェアにより照明エコシステムとスポーツデータの統合が可能となり、データ駆動型・サービス指向の照明提供と顧客エンゲージメントの拡大へのシフトを反映している。
- 2026年1月:ams OSRAM
- CES 2026:光学式力覚センシング製品AS7150、SFH7061およびVEGALEDスマートグラスコンポーネントを発売。この導入により、従来の照明を超えてスマートデバイスおよびARウェアラブルへと製品能力が拡大し、センシングとウェアラブル光学の交差点に同社を位置づけることとなった。


ランプ・照明市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ランプ・照明市場は、住宅、商業、産業用途にわたる屋内外空間の照明に使用される照明製品の販売から得られる収益を対象とし、市場で販売された製品の価値として捉えている。
対象外の範囲:電力消費および公共料金、ならびに照明製品の販売の一部として販売されない設置のみの労務費および一般建築サービスは除外している。
セグメンテーション概要
- 製品別(設置形態・フォームファクター別)
- テーブル&フロアランプ
- シーリングライト&シャンデリア
- 壁面取付器具
- 電球&フィッティング
- その他製品(スポット、トラック、ポータブルなど)
- 光源別
- LED
- 蛍光灯
- 白熱灯
- ハロゲン
- その他の光源(HID、OLED、レーザーなど)
- 用途別
- 住宅
- 商業(オフィス、小売、ホスピタリティ)
- 産業&倉庫
- 屋外・公共インフラ
- 園芸&農業
- 医療&外科
- その他の用途
- 流通チャネル別
- B2C/小売チャネル
- ハイパーマーケットおよびスーパーマーケット
- ホームセンター
- 照明専門店
- オンライン
- その他の流通チャネル
- B2B/直接販売&プロジェクト
- B2C/小売チャネル
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧諸国
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、照明製品の需要ドライバーと供給動向に関するクリーンなファクトベースの構築から始まる。エネルギー効率の文脈については国際エネルギー機関、取引された照明製品フローについては国連コムトレード、交換需要と新築需要に影響を与える建設・住宅指標については各国統計局など、公的・公式ソースを活用している。
前提条件を現実に即したものとするため、米国エネルギー省の照明リソースや同様の国家効率規制を含む基準・政策機関およびプログラムの資料、ならびにLED普及や接続型照明などの技術シフトに関する業界団体の出版物や信頼性の高い報道も参照している。製品ミックスと価格動向のクロスチェックには企業の年次報告書、投資家向けプレゼンテーション、製品カタログを使用し、無料ソースではギャップを埋められない場合に限り、企業財務、特許カバレッジ、輸出入の出荷レベルデータに関する有料サブスクリプションを選択的に活用している。これらの例は網羅的なものではなく、データ収集、検証、調査の明確化のために他のソースも参照している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、モデル構造のテストと、ランプと照明器具間のミックスシフト、LED交換のペース、チャネル別の典型的な価格動向など、公開データセットには明確に現れない主要インプットの検に使用している。地域別の普及パターンと用途レベルの差異を最終集計前に確認できるよう、主要地域の製造業者、流通業者、請負業者、大口購買者を組み合わせてヒアリングを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | アジア太平洋:41% |
| 中位層:47% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:37% |
| 中小プレーヤー:20% | マネージャー:51% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、建設・改修活動、貿易・生産シグナル、照明技術の普及率を用いて主要地域における照明製品の対応可能な需要プールを再構築するトップダウンビルドから始まる。需要プールが構築されると、製品タイプと用途別に平均販売価格レンジが適用され、サンプリングされたサプライヤー収益の積み上げ、流通業者とのチャネルチェック、高ボリュームカテゴリーの数量×平均販売価格の妥当性テストなど、選択的なボトムアップチェックを用いて合計値がクロスチェックされる。
照明における価値変動の大部分を説明するため、いくつかの市場フィンガープリントがインプットとして追跡される。これには、レガシー光源に対するLED転換のペース、住宅・商業ビルにおける交換サイクル、新規設置における接続型・スマート照明のシェア、建設着工・完工件数、供給可用性と価格圧力を示す輸出入動向が含まれる。国内で直接的な数量データが断片的な場合、建設床面積トレンドや業界参加者が共有する交換強度ベンチマークなどのプロキシを用いてギャップを処理し、同一通貨・同一期間に正規化する。
予測には、需要が建設活動、改修強度、政策主導の効率改善などの反復可能なドライバーに影響されるため、最大地域については多変量回帰に支えられたシナリオ分析を使用する。最終見通しは、近期の価格・在庫状況に関する一次フィードバックを用いて調整されるため、持続が見込まれない短期的な急騰は予測に含まれない。
データ検証と更新サイクル
最終数値が実世界のシグナルと整合性を保つよう、検証は複数の層で実施される。貿易価値、建設トレンド、企業報告の収益動向などの独立した指標と出力を比較し、既知の普及パターンと一致しない地域または用途の外れ値を特定するための分散チェックを実施する。
承認前に複数のアナリストパスで前提条件がレビューされ、価格の急激な変化や製品ミックスの異常に速いシフトなど、主要インプットが想定範囲外に動いた場合にはフォローアップコールが実施される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終納品前レビューが完了される。
Mordor Intelligenceのランプ・照明市場推計と他の公表推計との比較
ランプ・照明の公表市場規模は、トピック名が同じに聞こえる場合でも一致しないことが多い。その差異は通常、照明として何がカウントされるか、LED主導のミックス変化における価格の扱い方、建設・改修サイクルが変化した際のモデル更新頻度に起因している。
照明製品カテゴリーの輸出入価値、建設活動シグナル、一次チャネルフィードバックを用いることで、Mordor Intelligenceの推計は、隣接する電気製品やサービス重視のバンドルによって膨らまされることなく、ランプ・照明製品のセルスルーに紐付けられている。これらのエビデンスポイントを一貫して適用すると、最大のギャップ要因は、スコープの境界(製品対コントロールおよびシステム)、LED交換の想定速度、平均販売価格の低下またはプレミアム化のモデル化方法、換算に使用される通貨タイミングである傾向がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 139.57 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 151.90 ビリオン 米ドル(2026年) | スマートコントロール、接続型ビルディングプラットフォーム、および一部の電気アクセサリーを照明に組み込むより広い境界を使用しており、製品のみの収益を超えて価値ベースが引き上げられている。 |
| 業界団体B | 128.40 ビリオン 米ドル(2026年) | 保守的な交換前提と古いLED製品の価格カーブに依拠しており、商業・公共インフラにおける急成長する改修需要を過小評価していることが多い。 |
表のスプレッドは主に、コア照明製品の周辺に何が含まれるか、およびモデルがLEDミックスと価格設定によって市場価値をリセットする速度によって説明される。インプットを需要シグナルに追跡可能な状態に保ち、実際の購買者とチャネルで前提条件を再確認することで、最終数値は再現が実用的で、地域や用途をまたいだ比較が容易なものとなっている。


レポートで回答される主要な質問
ランプおよび照明市場の現在の規模は?
ランプおよび照明市場は2026年に1,395億7,000万USDであり、CAGR 4.05%で2031年までに1,702億5,000万USDに達すると予測されています。
最大の売上シェアを持つ光源は何ですか?
LED製品は2025年の世界売上の63.45%を占め、効率向上とスマート制御統合によりトップの地位を維持しています。
最も急速に拡大している用途セグメントはどれですか?
園芸&農業向け照明はCAGR 5.55%で成長しており、屋内農場が収穫量を改善するためにスペクトル調整された器具を必要としているためです。
アジア太平洋地域は世界市場においてどれほど重要ですか?
アジア太平洋地域は2025年売上の35.60%を占め、都市化とスマートシティプロジェクトに牽引されてCAGR 5.45%で成長すると予測されています。
競争を形成しているビジネスモデルのトレンドは何ですか?
サービスとしての照明(LAAS)契約は、初期の設備投資(カペックス)を運用費用に転換し、顧客に保証された省エネと製品稼働率を提供します。
レアアース材料が業界にとって懸念事項である理由は何ですか?
高純度レアアース蛍光体は中国のサプライチェーンに集中しており、潜在的な輸出規制がLEDの利益マージンを侵食する可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

