
膝関節軟骨修復市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
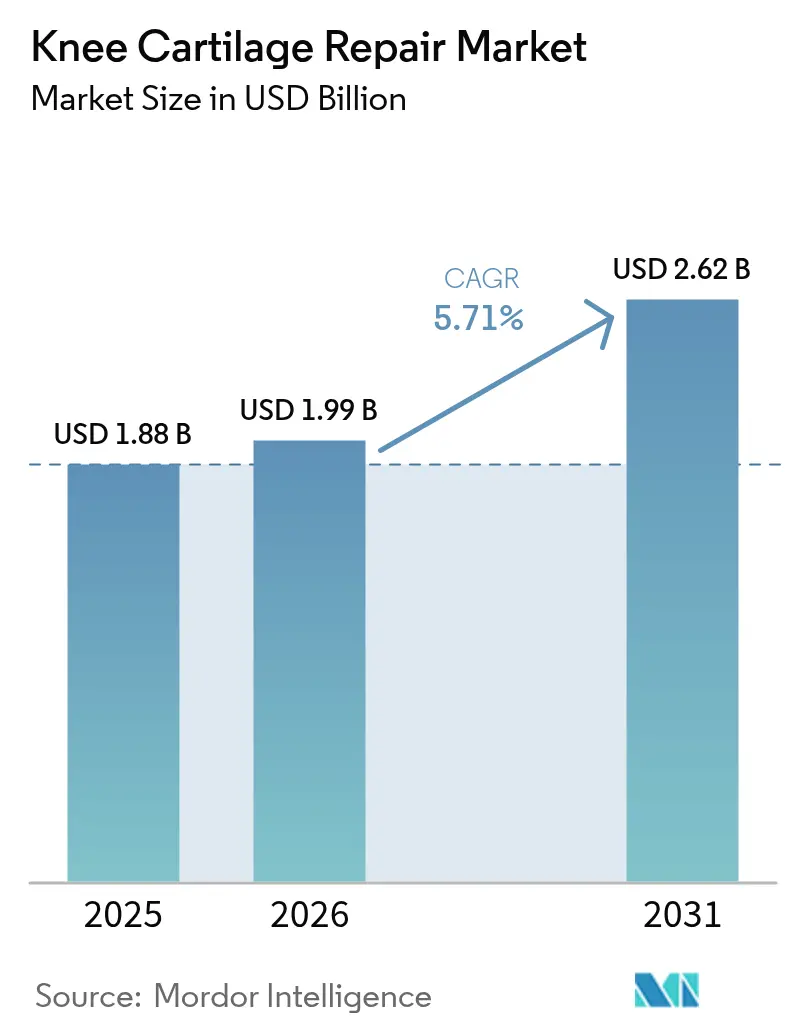
| 市場規模 (2026) | 1.99 十億米ドル |
| 市場規模 (2031) | 2.62 十億米ドル |
| Growth Rate (2026 - 2031) | 5.71 % |
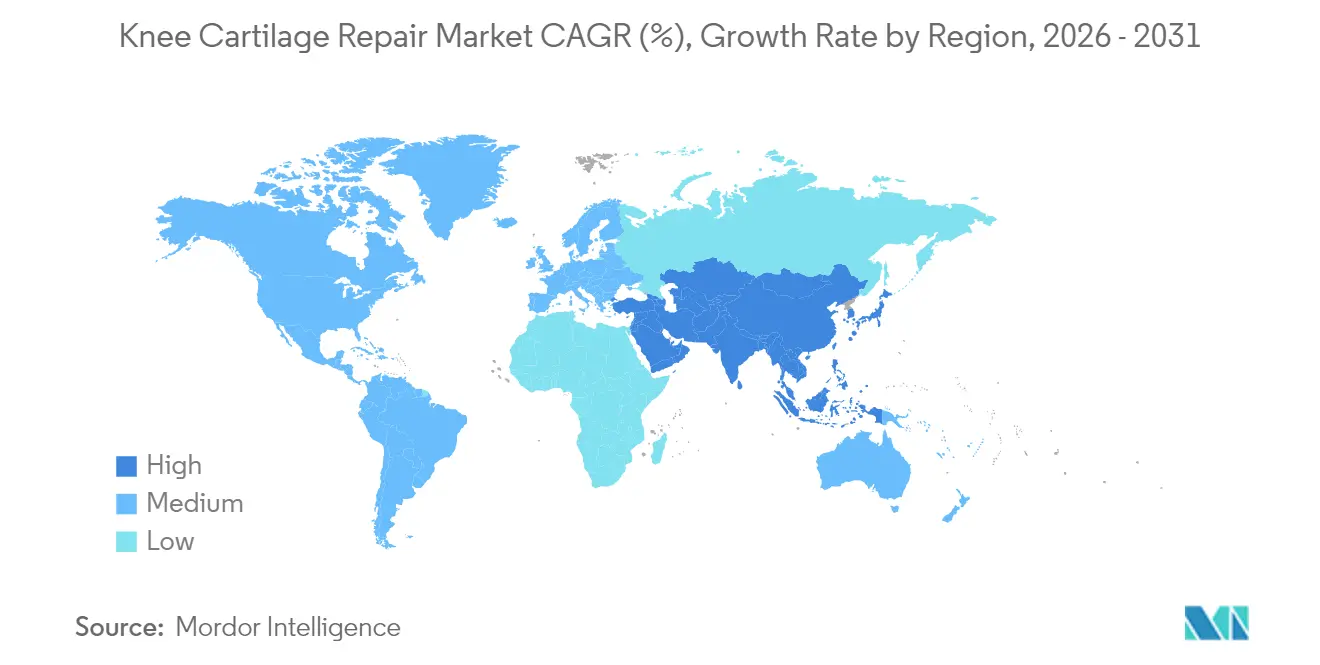
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
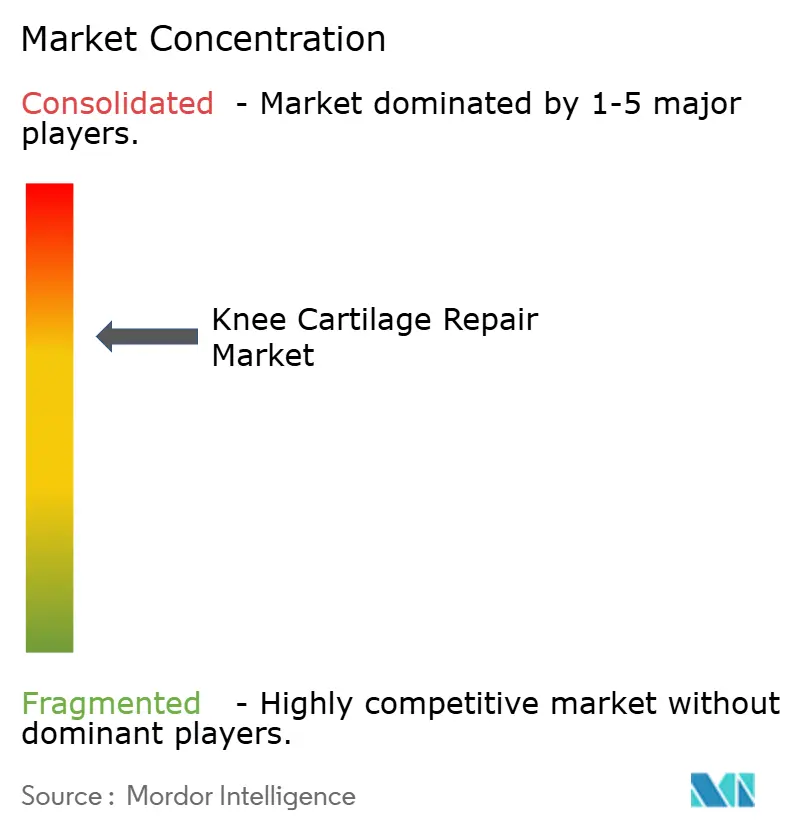
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膝関節軟骨修復市場分析
膝関節軟骨修復市場規模は、2025年の18億8,000万米ドルから2026年には19億9,000万米ドルに成長し、2026年〜2031年にかけて5.71%のCAGRで2031年までに26億2,000万米ドルに達すると予測されています。安定した成長は、膝関節骨関節炎症例の世界的増加、低侵襲手術の普及拡大、ならびにスキャフォールド設計と細胞処理を向上させる技術に支えられています。高所得国における強固な保険償還制度と外来ケアモデルの拡大により、患者アクセスがさらに広がっています。同時に、3Dプリンティングおよび同種異系細胞プラットフォームがリードタイムを短縮し、コストを削減するとともに、サプライヤーが大規模生産に向けた態勢を整えることを可能にしています。
主要レポートのポイント
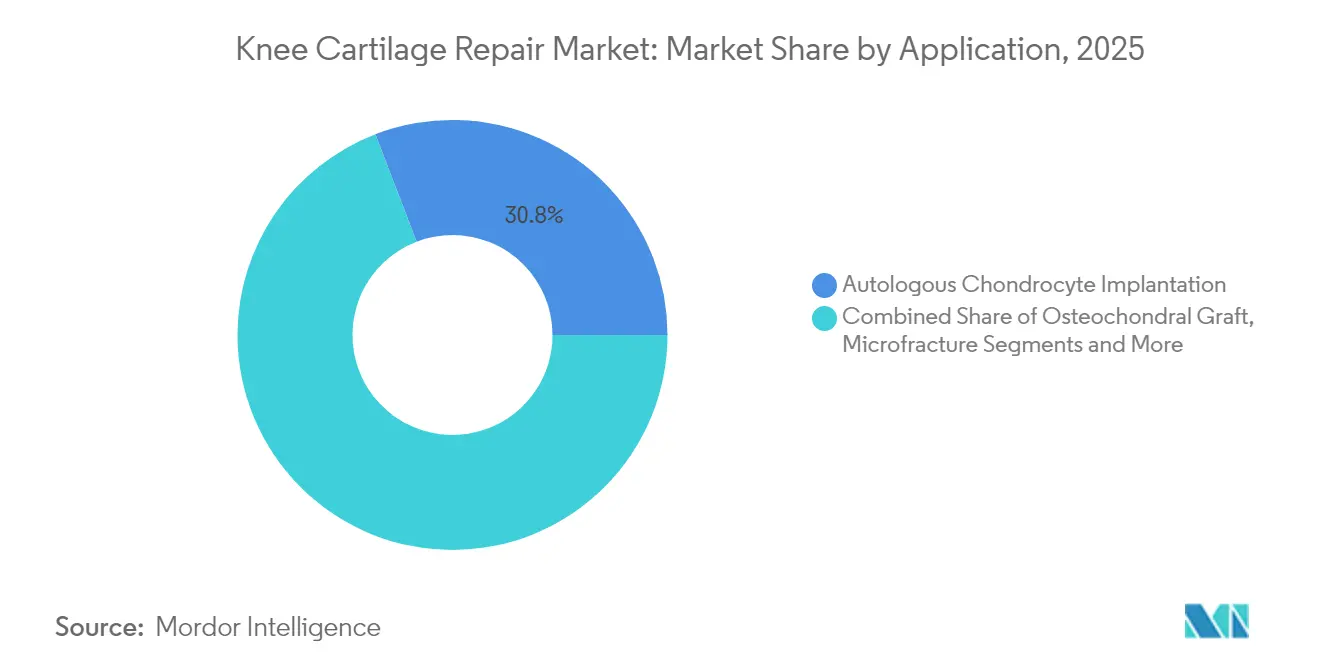
- 用途別では、自家軟骨細胞移植が2025年の膝関節軟骨修復市場シェアにおいて30.84%をリードし、一方で合成および3Dプリント製スキャフォールドは2031年にかけて8.56%のCAGRで成長すると予測されています。
- 手術アプローチ別では、従来型関節鏡手術が2025年の膝関節軟骨修復市場規模の61.92%を占め、ロボット支援システムが2031年にかけて最も速い8.01%のCAGRを記録しています。
- 生体材料タイプ別では、コラーゲンベーススキャフォールドが2025年の膝関節軟骨修復市場規模の35.78%を占め、3Dバイオプリント骨軟骨構造体は2031年にかけて9.6%のCAGRで拡大する見込みです。
- 細胞供給源別では、自家軟骨細胞が2025年の膝関節軟骨修復市場シェアの39.22%を占めていますが、同種異系軟骨細胞は2031年にかけて9.32%のCAGRで増加する軌道にあります。
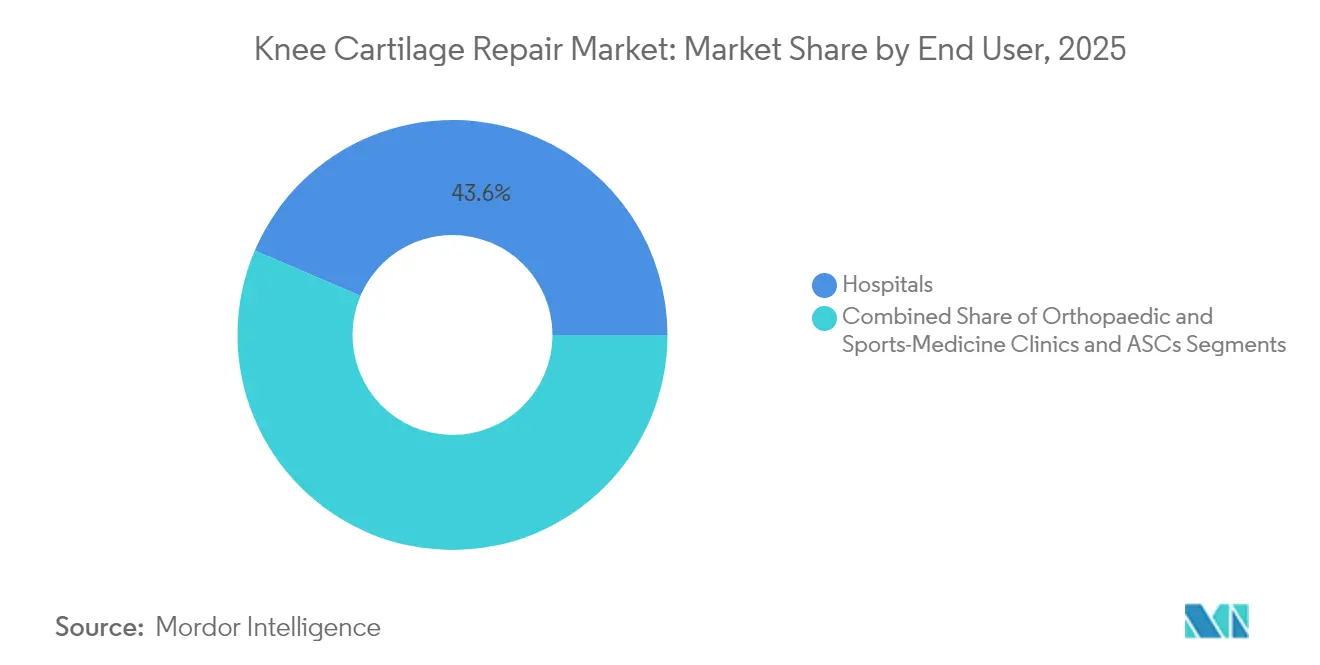
- エンドユーザー別では、病院が2025年の膝関節軟骨修復市場の43.58%を獲得しており、外来手術センターは2031年にかけて7.97%のCAGRで成長する見込みです。
- 患者年齢層別では、45〜64歳の個人が2025年の膝関節軟骨修復市場シェアの46.03%を占め、25〜44歳のコホートが7.33%のCAGRで最も速く成長しています。
- 地域別では、北米が2025年に35.05%の膝関節軟骨修復市場シェアをリードし、アジア太平洋地域は予測期間中に8.35%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
膝軟骨修復市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急速な高齢化と 膝関節骨関節炎の有病率 | 1.8% | 日本・欧州・北米に集中する 世界規模 | 長期(4年以上) |
| スポーツ・交通外傷による 傷害の増加 | 1.2% | 北米、欧州、アジア太平洋の 新興市場 | 中期(2〜4年) |
| 低侵襲・外来関節鏡手術への 志向 | 1.0% | 北米、西欧、都市部の アジア太平洋 | 短期(2年以内) |
| 同種異系軟骨細胞製品の 規制当局による承認 | 0.9% | 北米、EU、アジア太平洋への 波及効果あり | 中期(2〜4年) |
| 3Dプリント骨軟骨スキャフォールドの 枢要試験参入 | 0.7% | 北米、一部EU市場 | 長期(4年以上) |
| バンドル払い制度の転換による 膝手術の日帰り化加速 | 0.6% | 米国を主体とし、一部EU市場での 早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な高齢化と膝関節骨関節炎の有病率
世界の骨関節炎症例数は2021年に6億700万件を超え、膝関節疾患が最大のシェアを占めています。女性患者は不均衡な負担を担っており、高い体格指数が障害リスクを増幅させるため、早期介入ニーズを押し上げています。[1]A. Cui他、「人口ベース研究における膝関節骨関節炎の世界的・地域的有病率、発生率およびリスク因子」、EClinicalMedicine、thelancet.comそのため、より若年でありながら肥満傾向のあるコホートは、短期的な緩和ケアよりも耐久性のある再生医療ソリューションを求めています。スケーラブルな治療法に対する需要の高まりは地域を超えており、膝関節軟骨修復市場の長期成長を支えています。
スポーツ・交通外傷による傷害の増加
若年成人の急性軟骨病変は急激に増加しています。25〜44歳の年齢層は、アスリートや事故患者が高機能回復を求めるため、手術件数の伸びが最も速くなっています。2週間成熟させた操作鼻中隔軟骨は、最近の試験において従来の構造体を上回る性能を示し、選手がより早期に衝撃を伴う活動へ復帰できるよう貢献しています。[2]S. Nakamura他、「膝関節骨関節炎に対する骨髄穿刺濃縮液の臨床転帰:系統的レビュー」、Medicina、mdpi.com保険者と雇用者は生産性向上を重視しており、膝関節軟骨修復市場におけるプレミアム価格設定を支持しています。
低侵襲・外来関節鏡手術への志向
関節鏡手技により、多くの膝関節軟骨修復術がコストの低い外来センターに移行し、同日退院が標準となっています。メタ分析では、入院ケアとの比較において安全性に差はなく、支払者にとって魅力的なコスト削減効果が強調されています。[3]Nikhil Ponugoti、「外来対入院関節形成術の安全性・有効性・費用対効果:系統的レビューとメタ分析」、BMC筋骨格疾患、bmcmusculoskeletdisord.biomedcentral.com2024年には、米国規制当局がMACIの関節鏡的投与を承認し、外科医プールを拡大して普及を加速させました。これらの進歩は、膝関節軟骨修復市場における小切開手術向けに設計された機器を後押ししています。
同種異系軟骨細胞製品の規制当局による承認
標準化されたドナー細胞株への移行推進により、自家移植アプローチの制約となっている能力制約が解消されます。枢要試験において、臍帯血由来間葉系幹細胞はマイクロフラクチャーよりも大きな欠損をより効果的に修復することが示されています(nature.com)。米国と欧州における規制上のファストトラックプログラムは審査サイクルを短縮し、製薬スタイルの製造とグローバル流通を可能にして、膝関節軟骨修復市場を拡大しています。
膝軟骨修復市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 1ケアエピソードあたりの高コストと 保険償還の不確実性 | -1.4% | 価格感応性の高い市場で 深刻な影響を受ける世界規模 | 短期(2年以内) |
| 長期的な臨床転帰の ばらつき | -0.8% | エビデンスベース市場での 普及に特に影響する世界規模 | 中期(2〜4年) |
| 治療遅延を引き起こす GMP細胞処理能力の限界 | -0.6% | 北米、EU、アジア太平洋での 影響が拡大しつつある | 短期(2年以内) |
| 高度な生物学的手技に対する 外科医の学習曲線 | -0.4% | 研修インフラの地域差がある 世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
1ケアエピソードあたりの高コストと保険償還の不確実性
ロボット支援型人工膝関節全置換術は、入院期間の短縮や合併症の減少にもかかわらず、1件あたり2,400〜15,000米ドルの追加コストを要します。支払者が長期的な価値に疑問を呈する場合、病院は新しいインプラントの採用をためらい、膝関節軟骨修復市場の初期出来高を抑制します。
長期的な臨床転帰のばらつき
患者が報告する改善は、病変サイズ、欠損部位、および併存疾患プロファイルによって大きく異なります。一部のコホートでは、マイクロフラクチャーの結果が2年後に悪化するのに対し、細胞ベースインプラントは効果を持続します。このエビデンスのギャップがガイドラインを慎重にさせ、膝関節軟骨修復市場における広範な普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
膝軟骨修復市場セグメント分析
用途別:
細胞ベース治療がイノベーションをリード自家軟骨細胞移植は、長年の臨床データとMACIパッチの利用拡大を背景に、2025年の膝関節軟骨修復市場シェアで30.84%を獲得しました。前向き試験では、5年時点でのマイクロフラクチャーとの比較において、持続的な疼痛軽減と構造的修復が示されました。合成および3Dプリント製スキャフォールドは、2段階採取・培養が不要となり、物流が改善され、全体的な手術室時間が短縮されるため、2031年にかけて8.56%のCAGRで拡大しています。
マイクロフラクチャーは小さな欠損に対して依然として一般的ですが、より大きな病変が真の硝子軟骨修復を必要とするにつれ、浸食が進んでいます。骨軟骨自家移植片および同種移植片は、即時の構造的支持が不可欠な限局性の空洞に対応します。研究チームはまた、急速な軟骨形成を誘発する「ダンシング分子」ペプチドを報告しており、ヒトデータが前臨床所見を確認すれば早期段階の介入を変革する可能性がある発見です。


手術アプローチ別:
ロボット精度が勢いを増す従来型関節鏡手術は、その習熟度、短い処置時間、および広く普及した手術機器により、2025年の膝関節軟骨修復市場規模の61.92%を占めました。ただし、ロボットシステムは病院が再現性の高い位置合わせと欠損マッピングを追求するにつれ、2031年にかけて8.01%のCAGRで進歩しています。臨床監査では、VELYSプラットフォームが90日再診率を他のロボットの22.8%に対して13.9%に抑制し、1エピソードあたりの総コストを削減したことが判明しています。
開腹手術は関節鏡ポータルの到達範囲を超える複雑な再建術において依然として重要ですが、スコープとロボットが能力を拡張するにつれ件数は減少しています。人工知能オーバーレイと拡張現実ディスプレイはすでに試験運用されており、膝関節軟骨修復市場全体の学習曲線を短縮し一貫性を高めるステップバイステップのガイダンスを提供しています。
生体材料タイプ別:
3Dバイオプリンティングが可能性を変革するコラーゲンは、実証された安全性と明確に定義された規制経路により、2025年の市場収益の35.78%を支える主力スキャフォールドであり続けています。次世代の3Dバイオプリント骨軟骨構造体は、層ごとの積層造形が天然組織の深さ依存性の機械的特性を再現するため、9.6%のCAGRで増加しています。異方性プリンティングを用いた研究者が、健常な大腿骨顆で見られる圧縮弾性率に一致させることに成功しています。
ヒアルロン酸ゲルとキトサンシートは低荷重部位に使用され、ポリ乳酸およびポリカプロラクトンポリマーは強度と制御された吸収性を提供します。セラミック添加剤は高衝撃部位の剛性を高めます。プリンティング中にこれらの材料と細胞懸濁液を混合することで、膝関節軟骨修復市場において単回手術による軟骨再表面化への道が開かれます。
細胞供給源別:
同種異系ソリューションがスケーラビリティに対応自家軟骨細胞は2025年の膝関節軟骨修復市場シェアの39.22%を生み出していますが、患者組織の採取と数週間の培養が必要です。同種異系軟骨細胞は待機期間を排除するドナーロットを活用して9.32%のCAGRで急増しています。無作為化試験では、中程度の病変に対して臍帯由来間葉系細胞がマイクロフラクチャーよりも優れた国際膝関節評価委員会スコアを報告しています。
脂肪由来幹細胞も注射後3ヶ月以内に急速な疼痛軽減を示しますが、間質血管分画療法は同様の効果を得るまでに最長12ヶ月を要します。生細胞輸入に規制上または免疫学的なハードルがある場合、成長因子を含む無細胞マトリクスが魅力的な選択肢となります。
エンドユーザー別:
外来センターが成長を獲得病院は集中治療インフラと保険契約により収益の43.58%を占めています。外来手術センターは、支払者が低い施設料を優遇し患者が翌日からの移動を好むため、7.97%のCAGRで拡大しています。26万件以上の症例のメタレビューにより、外来コホートと入院コホートの間で感染率と再入院率が同等であることが明らかになっています。
専門整形外科クリニックは、加速されたリハビリを求めるアスリートや軍事要員に特化しています。同一施設内での画像診断・手術・理学療法の統合により、ケアの継続性と収益獲得が向上し、膝関節軟骨修復市場内でこのモデルがさらに普及することが見込まれます。
患者年齢層別:
中高年患者が手術件数を牽引45〜64歳の成人は、軟骨変性が症候性であるにもかかわらず関節の残存寿命が置換より温存を優先させるため、全手術件数の約半数を供給しています。肥満が病変発生率を増幅させるにつれ、このコホートの膝関節軟骨修復市場規模は増加し続けるでしょう。一方、25〜44歳グループはスポーツ傷害と活動的なライフスタイルが再生的選択肢を追求する意欲と収束するため、最も速く成長しています。
小児科の需要は萌芽段階にありますが重要です。米国の多施設試験では、長期的な障害リスクを低減する可能性のある適応拡大を確保することを目的として、10〜17歳の患者においてMACIをマイクロフラクチャーと比較評価しています。
反対の端では、65歳以上の患者は再生能力が低下していることが多いですが、骨髄穿刺濃縮液が中程度の骨関節炎において意味のある疼痛軽減を達成しています。
地域分析
北米膝軟骨修復市場
北米は2025年に膝軟骨修市場シェアの35.05%を占め、充実した償還制度、関節鏡および手術ロボットの大規模な導入基盤、継続的な外科医トレーニングプログラムに支えられています。自家移植手術が主流を占めていますが、保険会社はエビデンス収集を条件とした適用範囲の下でドナー細胞移植を承認するようになり、治療の選択肢が広がっています。2025年のCPTおよびHCPCSコードの更新により請求手続きが合理化され、事務的な遅延が軽減されるとともに、件数の増加が後押しされています。
欧州膝軟骨修復市場
欧州は技術的に高い水準を維持していますが、コスト抑制政策により高価格インプラントの普及は緩やかなペースにとどまっています。EU医療機器規則は市販後の安全性監視をより厳格に義務付けており、サプライヤーは臨床フォローアップおよびレジストリへの参加を拡大することを求められています。ドイツやオランダなど包括払い方式のパイロットプログラムを実施している国々では、関節鏡下MACIおよびスキャフォールドインプラントに有利な日帰り手術への転換が優先されています。
アジア太平洋膝軟骨修復市場
アジア太平洋地域は、中国、韓国、オーストラリアが専門整形外科センターを拡充する中、2031年にかけて8.35%のCAGRで成長しています。病院の記録では、若年中国人患者における膝関節形成術の増加が示されており、早期軟骨修復需要が急速に拡大するという警告サインとなっています。日本では患者の消極的な姿勢が課題となっており、調査では患者のわずか17%しか膝手術を選択しておらず、恐怖心や認知度の低さが理由として挙げられています。啓発キャンペーンや低侵襲オプションの普及が受療率の向上を目指しており、膝軟骨修復市場にとって上振れ余地をもたらしています。
中東および南米膝軟骨修復市場
中東および南米の新興経済国は、医療観光客を対象とした民間整形外科クリニックへの投資を進めています。手術件数はまだ少ないものの、保険適用の改善や外科医の帰国支援プログラムは長期的な機会を示しています。ただし、輸入関税や登録手続きの遅延が現時点での即時市場参入を制限しています。

規制環境
膝軟骨修復は医療機器、生物製剤、コンビネーション製品の枠組みにまたがっており、分類と証拠要件は司法管轄区によって異なる。米国では、膝軟骨の修復または置換を目的とした製品のIDEおよびINDの準備に関するFDAガイダンスが、細胞ベース療法、スキャフォールド、コンビネーションアプローチの試験設計と規制戦略の基盤となっている。2026年2月から、FDAの品質マネジメントシステム規則(QMSR)が発効し、21 CFR Part 820をISO 13485:2016と整合させ、機器主導の構成要素に対する品質システムの要求事項を厳格化した。
欧州では、EU MDR(規則(EU)2017/745)がインプラント製品およびクラスIII製品に対する臨床エビデンスと市販後調査の基準を引き続き引き上げており、MDCGの分類ガイダンスと、特定の適用除外機器カテゴリーに関するMDR要件を改正する2026年3月の欧州委員会委任規則(EU)2026/1451によって強化されている。英国では、NICEが2026年1月にシングルステップのスキャフォールド挿入ガイダンスをHealthTech Guidance(HTG728)に移行し、採用決定における医療技術評価(HTA)経路への依存の広がりを反映した。日本では、PMDAによる再生医療等製品の監督が自家由来アプローチの市場参入を支えており、2024年6月のJACC一部変更申請と、2025年4月の膝関節症および外傷性欠損に対する承認結論がその例として挙げられる。
バリューチェーン分析
バリューチェーンは、コラーゲンやPLA/PCLなどの合成ポリマーといったバイオマテリアル原料から、無菌医療機器製造、そして自家および同種プログラム向けの専門的な細胞採取・処理まで及ぶ。細胞ベース療法において最も重要な工程は、生検または採取のロジスティクス、GMP処理、コールドチェーン輸送、そして手術室枠に合わせたスケジューリングであり、これらはスキャフォールドのみのソリューションに比べてリードタイムを長引かせる可能性がある。これに対し、既製のスキャフォールドやヒドロゲルは、関節鏡施設やスポーツ医学チャネルに紐づく受託製造・販売代理店ネットワークに支えられた、より従来型の医療機器経路を利用している。
下流では、処置の経済性とコーディングが病院や外来手術センターの購買行動を形成し、臨床エビデンスの創出を償還・在庫決定に結びつけている。Japan Tissue Engineering(J-TEC)が2026年1月1日付でJACCの国民健康保険償還を実施したことは、支払者による保険適用が採用を加速させ、自家サプライチェーンの計画を安定化させ得ることを示している。製造能力のアップグレードも供給可能性と単位コストに影響を与えており、例えばRegentis Biomaterialsが2026年7月にGelrinC向け無溶剤プロセスについて欧州認証機関の承認を取得し、生産歩留まりの大幅な向上を目指していることや、Smith+Nephewが2026年4月にCARTIHEAL Agili-Cの5年間データを公表し、標準化された処置コーディング(2027年1月1日発効のCPTコード)に向けて進展していることが挙げられる。
競合状況
膝関節軟骨修復市場は中程度の断片化を示しています。グローバル整形外科大手は新規生体材料と細胞株を確保するためにボルトオン型取引を推進しています。Smith+Nephewは2024年1月にCartiHealを1億8,000万米ドルで買収し、4年時点で人工膝関節全置換術の早期実施必要性を87%削減するサンゴ由来スキャフォールドを獲得しました。統合により買収者の流通規模と外科医ネットワークを活用して普及を加速しています。
Zimmer Biometは2024年第3四半期に膝関節収益7億4,510万米ドルを計上し、5.5%増加しており、既存インプラントへの安定した需要と小切開システムの初期牽引力を反映しています。DePuy Synthesは骨軟骨プラグのカスタマイズに向けて3Dプリンティングに多額の投資を行い、Strykerは欠損マッピング精度を高めるロボット対応ナビゲーションモジュールへの研究開発を振り向けています。
若手企業はプラットフォームイノベーションに注力しています。CytexOrthoは、天然軟骨の弾性率に適合するポリカプロラクトンスキャフォールドを精製してクラスIII機器承認を目指すために1,800万米ドルの補助金を獲得しました。Active Implantsは、FDA画期的医療機器指定を受けたポリウレタン製半月板置換体の枢要試験を継続しています。これらのベンチャー企業は、より大きな戦略的パートナーと提携する前に規制マイルストーンに到達するため、ベンチャー資金と補助金資金に依存しています。
長期的な差別化は、ニッチな機械的調整よりも、スケーラブルな製造、実証された耐久性、および医療経済的エビデンスからもたらされます。支払者が価値ベース契約に移行するにつれ、実世界のアウトカムデータでプレミアム定価を正当化できるプレイヤーがシェアを統合するでしょう。
膝関節軟骨修復業界リーダー
Smith & Nephew
Stryker
Zimmer Biomet Holdings, Inc.
Johnson & Johnson
Arthrex Inc
- *免責事項:主要選手の並び順不同
本レポートで取り上げた膝軟骨修復市場の企業
- Anika Therapeutics
- Arthrex
- B. Braun
- Conmed
- Johnson & Johnson
- Kolon TissueGene
- MEDIPOST
- Smiths Group
- Stryker
- Vericel
- Zimmer Biomet
- Geistlich Pharma
- Orthocell
- BioTissue AG
- CollPlant Biotechnologies
- Tissue Regenix Group
- Hyalex Orthopaedics
- CytexOrtho

市場機会と将来展望
主要なホワイトスペースは、二段階ワークフローや制約のあるGMP細胞処理能力への依存を軽減しつつ、支払者の受容を支える持続的な成果を引き続き目指す、拡張可能な既製の軟骨修復ソリューションである。長期パフォーマンスに関するエビデンスの蓄積は、商業経路を強化し続けている。2026年4月、Smith+NephewはCARTIHEAL AGILI-Cの5年間の臨床データを公表し、標準治療と比較して優れた疼痛緩和と機能改善を報告した。これは、より幅広い外科医の採用や採用リストへの検討を後押しする。コーディングおよび請求インフラも引き続き進展しており、AGILI-Cを使用する処置に対してカテゴリーIのCPTコードが設定され(2027年1月1日発効)、提供者の事務的な摩擦を軽減し、予測可能な償還と購買を整合させることができる。
製造の規模拡大と地理的アクセスは、特に外来関節鏡モデルが拡大する中で、さらなる機会を生み出している。2026年7月、Regentis BiomaterialsはGelrinCの無溶剤製造プロセスについて欧州認証機関の承認を取得し、生産歩留まりの段階的な向上を目指した。これはインプラント用バイオマテリアルの単位コスト削減と供給継続性の改善に向けた取り組みを裏付けるものである。アジア太平洋地域では、J-TECのJACC保険適用が2026年1月1日に発効するといった国家的な保険適用のマイルストーンが、整形外科手術件数の増加と専門センターの拡大を特徴とする地域における再生軟骨修復の採用拡大への具体的な道筋を示している。同種およびMSCベースのアプローチの開発は、対象人口をさらに広げており、MEDIPOSTは膝関節症関連の軟骨欠損に対する臍帯血由来MSC療法について、2026年に米国第III相試験の登録活動を開始している。
膝軟骨修復市場における最近の業界動向
- 2026年7月:Strykerは、全膝関節置換術向けMako RPS(Robotic Power System)の米国での商業展開を発表し、Mako Handheld Roboticsを導入した。この発売は膝手術におけるロボット支援能力を拡大し、同様の整形外科分野で実施される高度な軟骨修復技術の採用に影響を与える精度対応ワークフローへの移行を強化する。
- 2025年10月:Smith+Nephewは、AMA CPT編集委員会がCARTIHEAL AGILI-C軟骨修復インプラントを使用する処置に対してカテゴリーIのCPTコードを設定したことを報告した。発効日は2027年1月1日である。標準化されたコーディングは、提供者にとってより明確な償還経路を支え、軟骨修復インプラントに関する病院および外来センターの購買決定を加速し得る。
- 2024年10月:Regenity Biosciencesは、低侵襲挿入向けに設計されたコラーゲン半月板スキャフォールドであるRejuvaKneeについて米国での承認を取得した。この承認は、関節鏡下・外来優先のケアモデルに適合したスキャフォールドベースのソリューションの供給を強化し、軟骨関連膝病変を治療する外科医の選択肢を広げる。


膝軟骨修復市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、膝軟骨修復市場は、典型的な外科・外来ケア環境において膝関節の損傷軟骨を修復または再生するために使用される臨床処置および関連製品に紐づく収益を対象とする。
対象範囲の除外事項:通常の膝関節置換インプラント、一般的な整形外科リハビリテーションサービス、および軟骨修復処置の一部ではない疼痛管理薬は除外する。
セグメンテーション概要
- 用途別
- 関節鏡的軟骨形成術
- マイクロフラクチャー
- 骨軟骨移植片
- 自家軟骨細胞移植(ACIおよびMACI)
- 細胞ベース軟骨再表面化(MSC、SVF、iPSC)
- 合成/3Dプリントスキャフォールドインプラント
- 手術アプローチ別
- 開腹手術
- 従来型関節鏡手術
- ロボット支援関節鏡手術
- 生体材料タイプ別
- コラーゲンベース
- ヒアルロン酸/キトサン
- 合成ポリマー(PGA、PLA、PCL)
- セラミック/複合材
- 3Dバイオプリント骨軟骨スキャフォールド
- 細胞供給源別
- 自家軟骨細胞
- 同種異系軟骨細胞
- 間葉系幹細胞
- 無細胞生物学的移植片
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科・スポーツ医学クリニック
- 患者年齢層別
- 25歳未満
- 25〜44歳
- 45〜64歳
- 65歳以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、膝軟骨修復として何をカウントするかを明確にすることから始まり、次に患者が診断から治療、そして経過観察へとどのように移行するかをマッピングした。需要の背景と臨床的な文脈を設定するため、変形性関節症とスポーツ傷害リスクに関するCDCおよびWHOの疫学データ、処置動向に関するNIHおよびNLM収載の臨床文献、機器承認・安全性情報に関するFDAデータベースなど、公開情報源を使用した。前提を現実に即したものにするため、CMSの保険適用・償還規則や、手術環境および利用動向に関するOECDの保健統計などの情報源も参照した。
供給側では、価格設定と採用に関する手がかりを、処置構成やケア提供場所の変化について論じる年次報告書、投資家向けプレゼンテーション、信頼性の高い医療専門プレスリリースを用いて構築した。可能な場合には、有料の企業財務情報やニュースを用いて収益開示や企業活動を標準化し、有料の特許データベースを確認してスキャフォールドや細胞処理に関する活動シグナルを把握した。これらの情報を用いて、処置件数、価格帯、地域配分の初期レンジを形成した。上記のリストは例示であり、データの収集、検証、明確化のために他の多くの公開情報源も検討した。
一次インタビューおよび調査
一次調査は、各修復アプローチが実際の診療現場でどの程度の頻度で使用されているか、また、病変の大きさ、再手術率、入院か外来かといった、価格設定を左右する要因を検証することに重点を置いた。デスクリサーチから得た情報のギャップを埋め、モデル化したレンジをストレステストするため、主要地域の整形外科医、病院調達担当者、外来手術センターの運営者、販売代理店に話を聞いた。回答が矛盾する場合は、地域ごとにモデル化した処置件数と価格帯が一貫するまで、フォローアップの電話で前提を再確認した。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):21% | APAC:37% |
| 中堅層:52% | 機能・部門責任者:33% | EMEA:37% |
| 小規模プレイヤー:21% | マネージャー:46% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は、膝軟骨病変の有病率、整形外科受診率および画像検査率、修復対置換の適格性、そして実際に軟骨修復処置を受ける患者の割合を用いて対象需要プールを再構築するトップダウン構築から始まった。これらの患者プールは、現在の診療パターンと典型的な切替行動に関する臨床医からのフィードバックを用いて、療法タイプ別の処置件数に変換された。
その後、選択的なボトムアップチェックを用いて総数を現実に即したものに保った。これには、設定別の平均販売価格レンジのサンプリング、該当する場合の販売代理店マージン、そして公開情報からの供給者収益の手がかりが含まれる。ある国で処置に関する明確な統計が不足している場合は、人口の年齢構成、スポーツ参加の代理指標、関節鏡センターへのアクセスに基づいて比較可能な市場を用いてギャップを埋め、その後インタビューに基づく利用差異で調整した。予測に関しては、基本ケースを基準にしたシナリオ分析に依拠した。基本ケースでは、処置件数の成長は高齢化、変形性関節症の発症率、外来移行によって牽引され、価格動向は償還の安定性と、一部センターにおける細胞ベースアプローチの利用増加を含む製品ミックスの変化に紐づいている。
データ検証および更新サイクル
成果物は、処置環境の変化、償還規則の変更、そして推定された施設あたりの件数が外科医や施設運営者にとって現実的に妥当であるかどうかを含む、独立したシグナルと照合された。ある地域で異常なスパイクが見られた場合、それが単一の入力誤りではなく実際の要因によるものであることを説明できるよう、地域間でばらつきチェックを実施した。承認前には、2人目のアナリストがモデルロジック、計算、および記載された前提を確認し、大きな変動があった場合は関連する専門家への再確認を行う。
報告書は年次サイクルで更新され、大規模な承認、リコール、重要な償還変更など、重大な出来事が発生した場合には中間更新が行われる。納品直前には、最新の公開データポイントとニュースが反映されていることを確認するための最終確認を実施し、クライアントが最新の状況を把握できるようにしている。
Mordor Intelligenceの膝軟骨修復市場推定値と他の公表推定値との比較
膝軟骨修復に関する公表市場価値は、タイトルが似ていても大きく異なる場合がある。これは、カウントされる処置、付随製品、および起点として用いられる年が必ずしも同じではないためである。また、一部の発行元が膝軟骨修復をより広い軟骨修復・再生分野に組み込んでいる場合にも差異が生じ、これが総額を変化させる。
本調査において、乖離の最大の要因は通常、膝に特化した修復処置のみをカウントするか、それともより広範な再生療法をカウントするか、外来と病院の処置件数を別々にモデル化しているかどうか、そしてグラフトや細胞処理工程の価格設定がどのように扱われているかである。一部の推定値は、十分な臨床医による検証を伴わずに、先進技術に対してより積極的な採用曲線に依拠している場合もあり、通貨換算のタイミングによって、年度間で報告されるUSD総額が変動することもある。Mordor Intelligenceが行っているように、膝のみの関節鏡関連療法を他の関節から切り分け、一貫してカウントすることで、この差異はより明確になる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.99 B (2026) | |
| 業界誌A | USD 2.30 B (2024) | より早い基準年を使用しており、より広範な膝再生収益を含んでいるように見受けられ、定義された修復処置を超えた隣接療法を取り込んでいる可能性がある。また、外来件数が病院件数から区分されているかどうかも明確ではない。 |
| 地域コンサルティング会社B | USD 3.87 B (2024) | 膝軟骨修復をより広範な再生・機器カテゴリーと束ねているように見受けられ、処置関連製品収益と一般的な整形外科機器支出のうちどちらがカウントされているかについて、価格構築の透明性が欠けている。 |
この表は、乖離の大部分が根本的な患者ニーズの違いではなく、対象範囲とタイミングに起因することを示している。需要構築を対象患者プール、処置転換率、ケア環境別の現実的な価格帯に紐づけ続けることで、算出される市場総額は各国間で追跡可能かつ再現可能な状態を保つ。これにより、意思決定者は無関係な収益源を混同することなく選択肢を比較できる。


レポートで回答されている主要な質問
膝関節軟骨修復市場の現在の規模はどれくらいですか?
市場は2026年に19億9,000万米ドルと評価されており、2031年までに26億2,000万米ドルに達すると予測されており、5.71%のCAGRを反映しています。
どの用途セグメントが膝関節軟骨修復市場をリードしていますか?
自家軟骨細胞移植が2025年に30.84%の収益シェアをリードしており、強力な長期臨床データに支えられています。
ロボット支援セグメントはどのくらいの速度で成長していますか?
ロボットプラットフォームは従来型関節鏡手術を上回り、2031年にかけて8.01%のCAGRで進歩しています。
なぜ同種異系軟骨細胞が注目を集めているのですか?
同種異系細胞株は患者固有の培養ステップを排除し、より迅速な治療とスケールのエコノミーを可能にして9.32%のCAGRを支えています。
最も速く成長している地域はどこですか?
アジア太平洋は高齢化する人口と外科インフラの改善により、8.35%のCAGRで拡大すると予測されています。
最終更新日:



