
イランの糖尿病ケア医薬品・機器市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
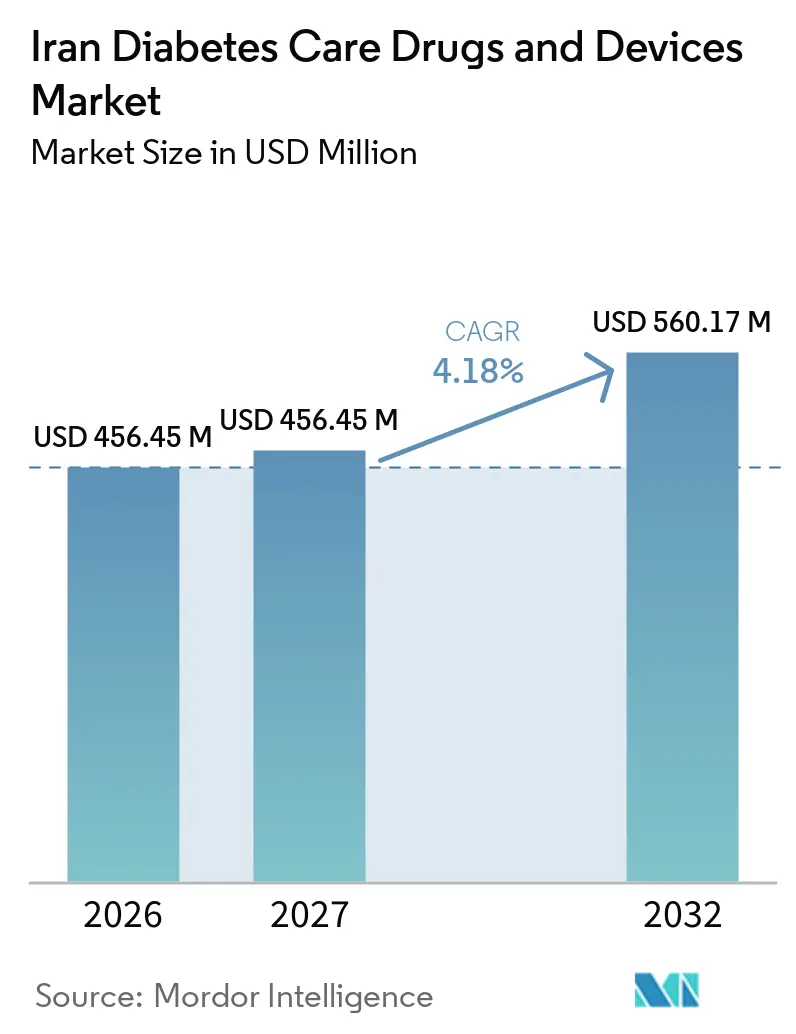
| 基準年の市場規模 (2026) | 456.45 百万米ドル |
| 市場規模 (2027) | 456.45 百万米ドル |
| 市場規模 (2032) | 560.17 百万米ドル |
| 成長率 (2027 - 2032) | 4.18 % |
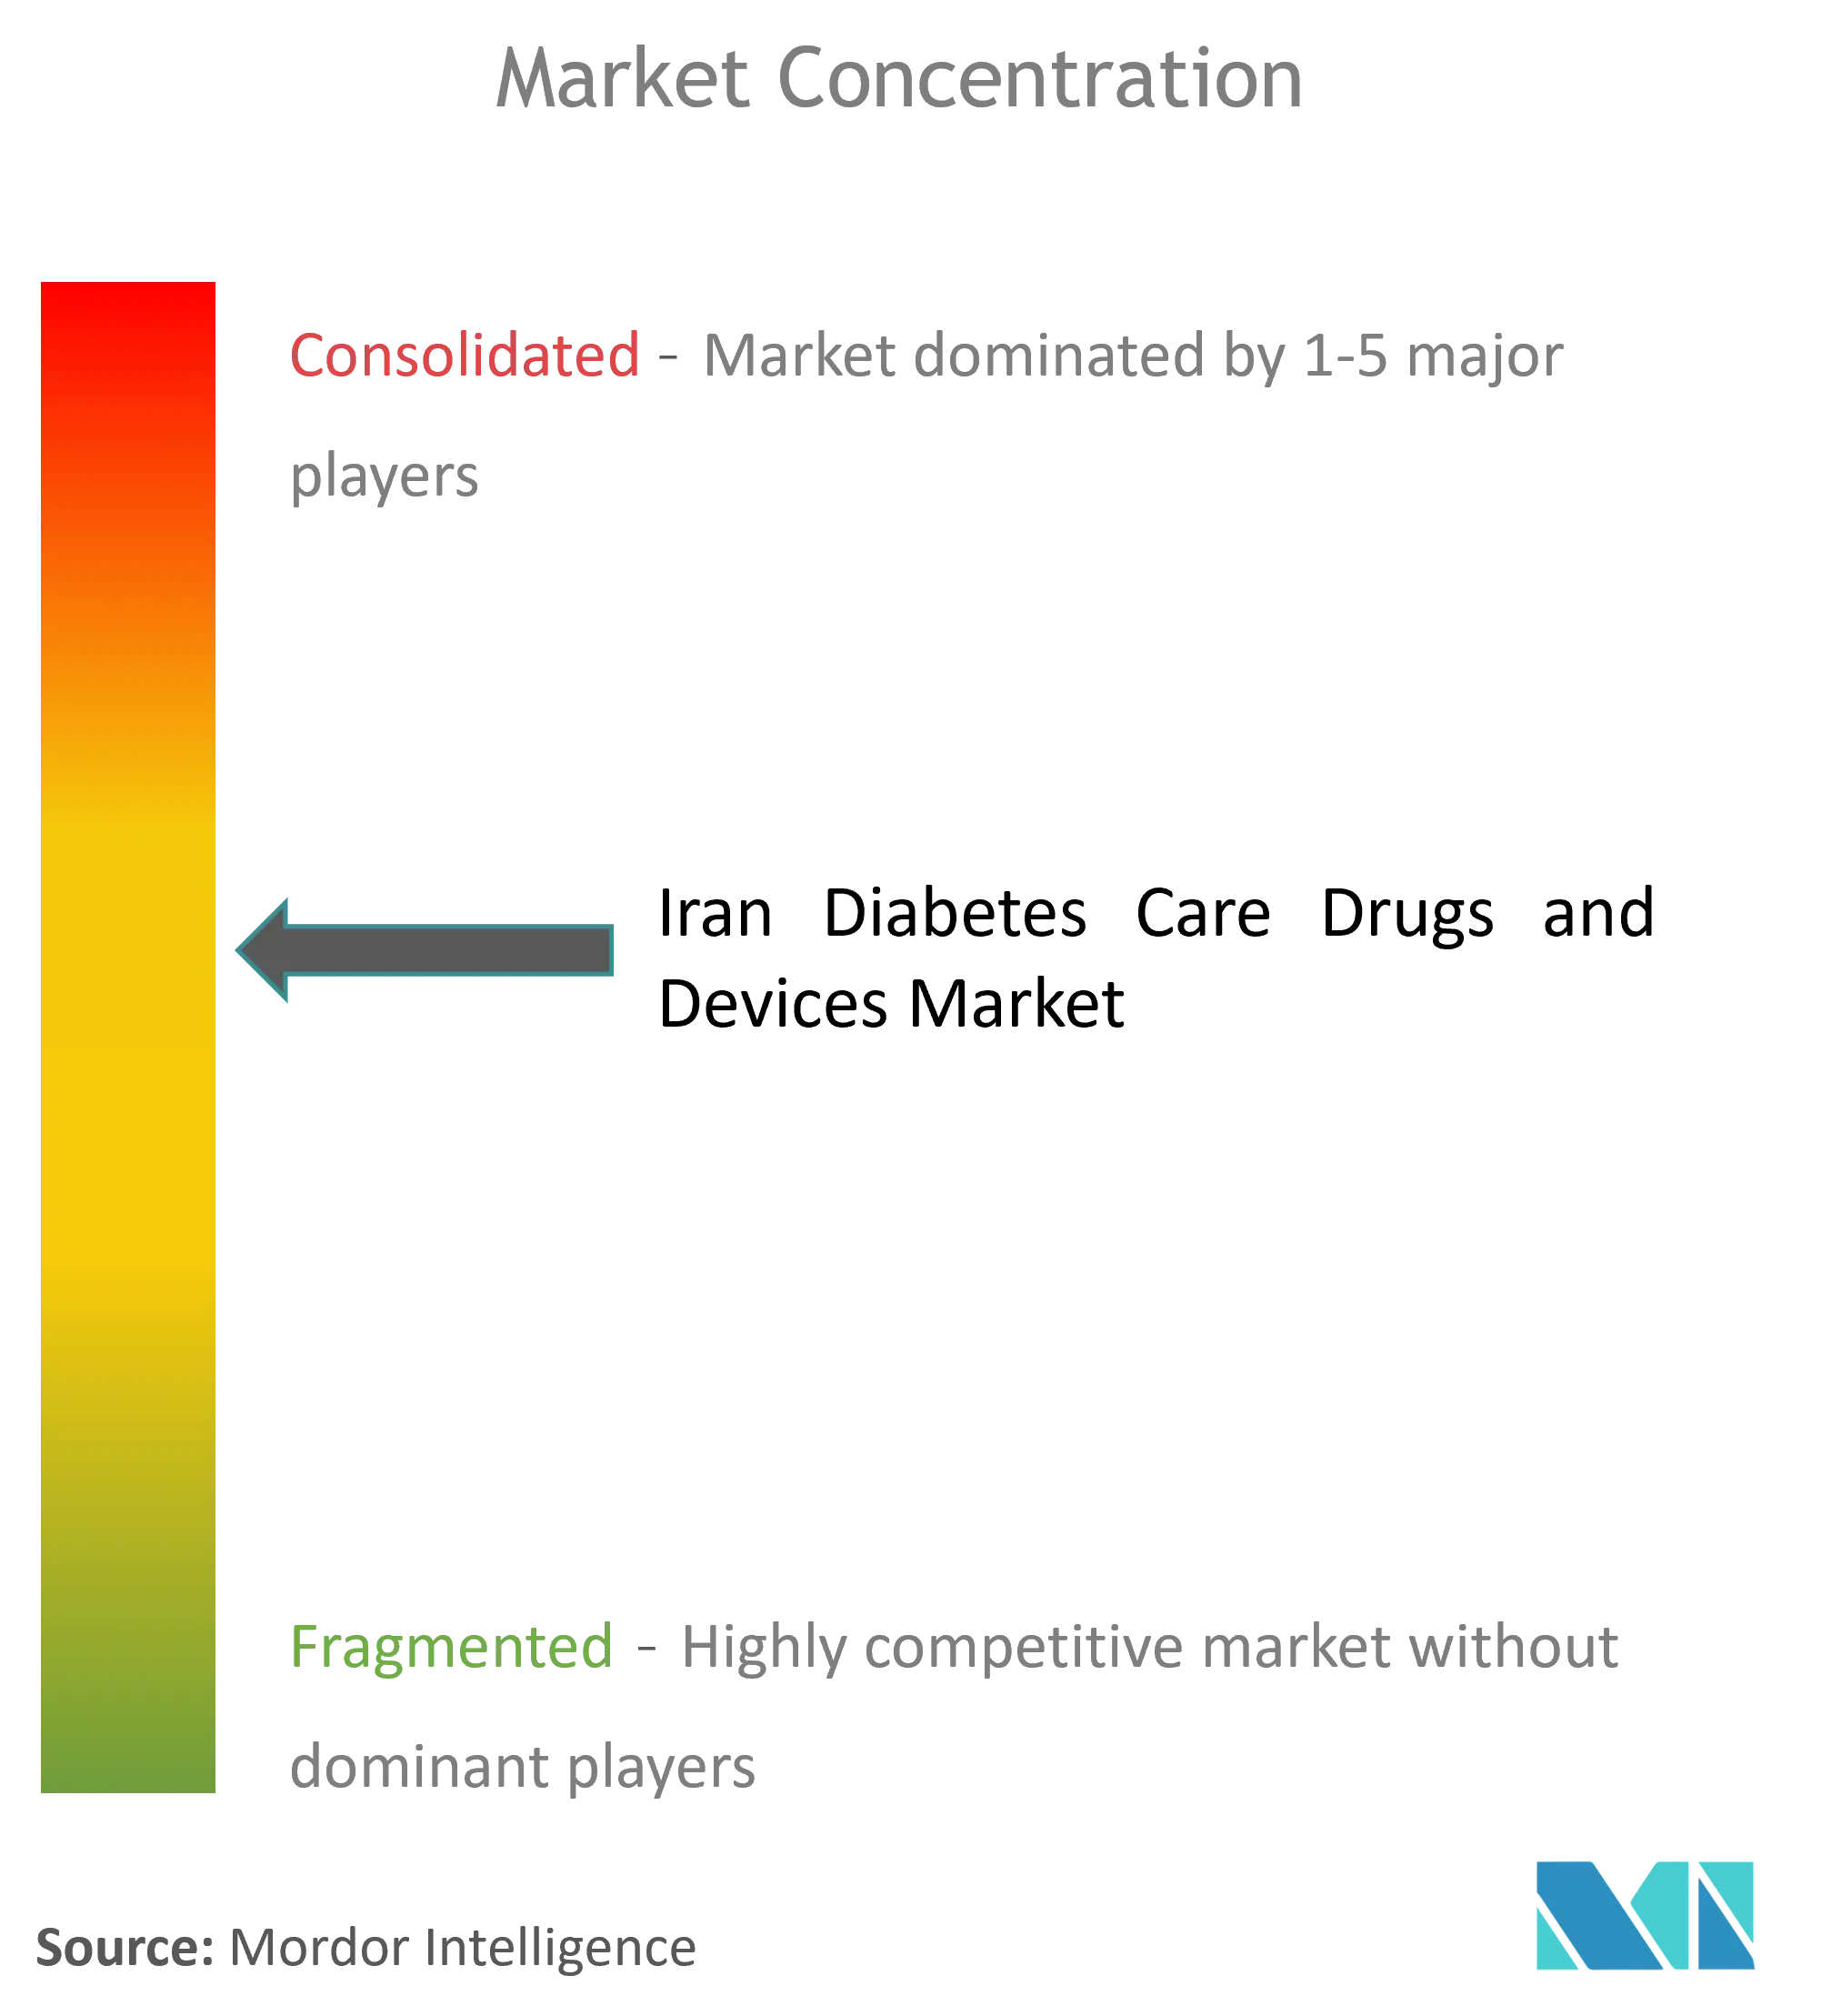
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイランの糖尿病ケア医薬品・機器市場分析
イランの糖尿病ケア薬品・機器市場の規模は、2026年に438.14 ミリオン 米ドルと評価され、2027年の456.45 ミリオン 米ドルから2032年には560.17 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.18%となっています。
従来の患者関係を損なう不十分な予防策、医薬品不足、日常的な糖尿病ケアの混乱、および遠隔医療サービスのインフラ不足は、COVID-19パンデミック中に発展途上国が直面するリスクを高めています。これは糖尿病ケア管理における最も重大な課題です。他の多くの国と同様に、イランでも糖尿病が増加しています。貧困国における糖尿病管理の困難に加え、イランは制裁の強化により過去2年間で新たな課題に直面しています。COVID-19危機の間、イランに対する制裁の深刻さは3倍以上に増大しました。高血糖をより適切にコントロールし、糖尿病患者の合併症を予防または少なくとも遅延させるためには、定期的な血糖モニタリング、健康的な食事、定期的な身体活動、投薬、およびフットケアの遵守が考慮されるべきです。これは糖尿病セルフマネジメントの重要な要素です。COVID-19危機の間、インスリンペなどの機器の不足と価格上昇が患者の不安を高め、疾患管理を妨げました。
患者が直面する最も一般的な問題の一つは、服薬アドヒアランスの低さです。多くの患者が推奨される治療法に従うことを困難と感じています。1型および2型糖尿病の管理における経口血糖降下薬(OHA)のアドヒアランス率は36%から93%の範囲にあります。スルホニル尿素薬は2型糖尿病の治療に一般的に使用されています。患者のコンプライアンスは経口糖尿病療法の有効性にとって重要です。テヘランにおける2型糖尿病患者の糖尿病薬に対するコンプライアンスの現状と、同じイラン人コミュニティ内の文化的差異を明らかにすることが重要でした。
上述の期間に基づき、調査対象市場は分析期間中に成長することが予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
イランの糖尿病ケア医薬品・機器市場のトレンドとイサイト
持続グルコースモニタリングセグメントは予測期間中に最高の成長率を示すと予測されています
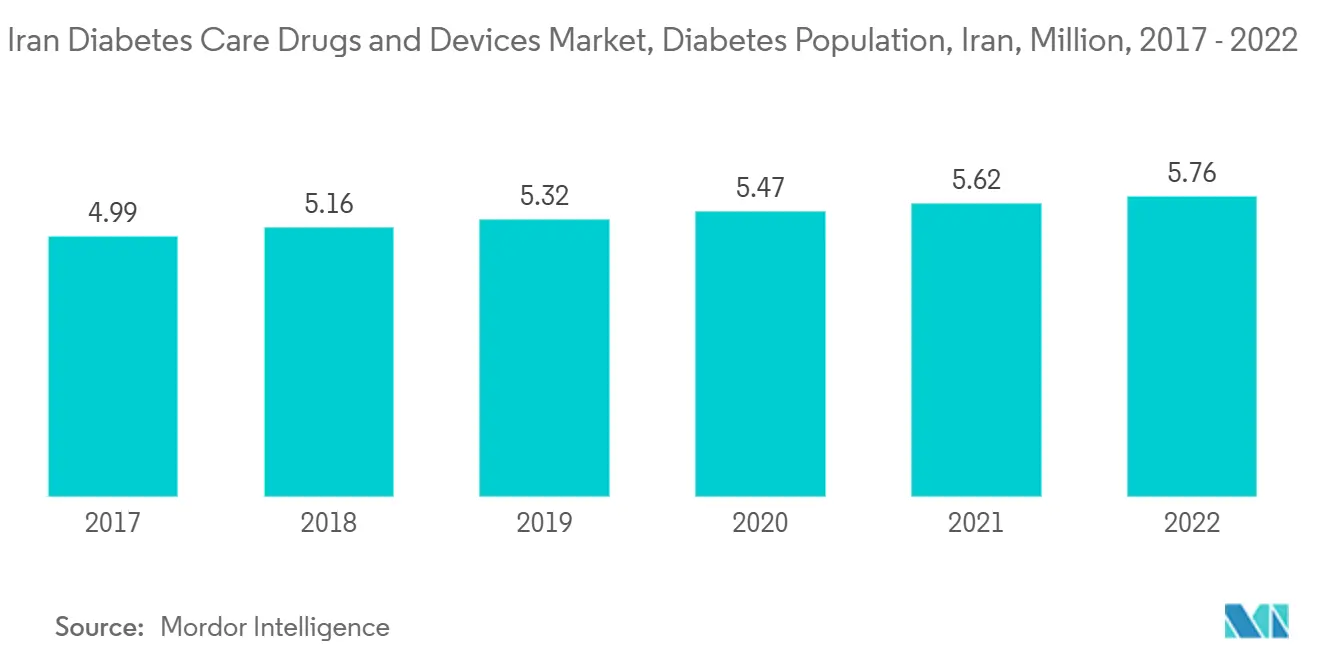
イランにおける糖尿病の負担の増大は、特に頻繁な血糖評価を必要とするインスリン依存性患者の間で、先進的な血糖モニタリング技術に対する大きな需要を生み出しています。イランが中東で最大の糖尿病人口の一つを占めていることから、医療提供者は血糖コントロールを改善し糖尿病関連合併症のリスクを低減するために、定期的な血糖モニタリングにより大きな重点を置いています。糖尿病セルフマネジメントへの意識が高まり続け、患者がより効果的なモニタリングソリューションを求めるにつれて、CGM機器の採用は予測期間中にイランの糖尿病ケア機器市場の成長を支えることが期待されています。
Joost van der Lindenらによって実施され、Diabetes Technology & Therapeutics誌に掲載された研究によると、リアルタイム持続血糖モニタリング(rtCGM)が、多様な時間的・地理的精度で血糖コントロールの変化を分析するために集団レベルで採用されました。さらに、現在の持続血糖モニタリング機器は、データをダウンロードするか、受信機ディスプレイを通じて最新の概要を提供すること、血糖値の遡及的な表示が可能です。携帯電話との統合などの新技術がよりアクセスしやすくコスト効率が高くなるにつれて、このセグメントは近い将来に成長を経験する可能性があります。
業界プレーヤーは、業界の認知度を高めるために、コラボレーション、パートナーシップ、合併、買収、および事業拡大などの多様な手法を採用しています。例えば、革新的な持続血糖モニタリング用コスメティクスの開発者であるWaveForm Technologies Inc.と、診断企業のA. Menarini Diagnostics S.r.l.が、WaveForm Technologiesの持続血糖モニタリング(CGM)を商業化するためのパートナーシップを締結しました。このように、上述の影響により、予測期間中にセグメントの成長をコントロールすることが期待されています。
糖尿病有病率の上昇
1型糖尿病(T1D)患者は、個人の性格特性、社会的相互作用、社会経済的地位、および生活環境変数によって影響を受ける良好なライフスタイルを維持する必要があります。持続グルコースモニタリング(CGM)と1日複数回注射(MDI)の組み合わせは、この副作用を起こしやすい1型糖尿病患者において、非重篤および重篤な低血糖を減少させることが示されています。低血糖の高リスクを抱える1型糖尿病患者は、COVID-19パンデミック危機による厳格なロックダウンによって生み出された過酷な生活状況においても、自己完結型の持続血糖測定を使用して血糖値をコントロールすることができます。イランの糖尿病患者は経済的困難に直面しています。薬局は糖尿病患者に十分なインスリンを販売していません。その代わりに、より高価なインスリンがオープンマーケットで販売されています。糖尿病の子どもを持つ親はインスリンを入手できない場合があります。1型糖尿病の子どもと成人にとって、インスリンの費用は月収の20〜30%を占めます。これには高額な試験紙やその他の消耗品のコストは含まれていません。さらに、イランの保険会社は糖尿病治療への資金提供を削減しています。インスリンの入手が限られているため、糖尿病の子どもを持つイランの家族は子どもたちの食事中の炭水化物の量を減らすことで対処しています。イランで糖尿病とともに生きる人々は経済的困難に直面しています。
薬局は糖尿病患者に十分なインスリンを販売しておらず、その代わりにインスリンはオープンマーケットでより高い価格で販売されています。時には、糖尿病の子どもの親がインスリンを入手できないこともあります。インスリンの費用は、1型糖尿病の子どもと成人の家族の月収の20〜30%を占めます。これには試験紙やその他の用品の過度に高いコストは含まれていません。さらに、イランの保険会社は糖尿病治療への財政的支援を削減しています。インスリンが不足しているため、糖尿病の子どもを持つイランの家族は子どもたちの食事における炭水化物の量を制限することで適応しています。食事とライフスタイルは血糖値の管理に非常に有益ですが、しばしば失敗し、経口薬物療法が必要となります。薬物療法の第二段階が失敗した場合、複数の経口薬が使用されます。様々な療法が最適化され、最終段階では経口・注射の複合治療へと移行されます。血糖値を調節するためのガイドラインは、高血糖処方療法における広範な変更とともに進化してきました。糖尿病ケアにおけるこれらの発展を踏まえると、血糖降下薬のトレンドおよび血糖への有効性は重要です。
糖尿病有病率の増加と上記の要因は、予測期間中にセグメントの成長を促進する可能性が高いです。
競合状況
メーカーは市場で生き残るために絶えず革新を続けています。AbbottやMedtronicなどの大企業は、有機的成長戦略を遵守しながら市場支配を獲得するために、多数の合併、買収、およびパートナーシップを結んできました。インスリン投与機器のメーカーは機器の研究開発に多大な投資を行っています。例えば、Novo NordiskはAbbott Diabetes Careと提携しており、これによりNovo Nordiskに接続されたインスリンペンとFreeStyleリブレ製品ポートフォリオに適合したデジタルフィットネス機器との間でインスリンデータの共有が可能になる可能性があります。
イランの糖尿病ケア医薬品・機器業界リーダー
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
イランには糖尿病治療とモニタリング機器へのアクセスを拡大する明確な余地があるが、購買力と供給制約が依然として中心的な課題である。1型糖尿病患者にとって、インスリンは検査ストリップやその他の消耗品を除いても、家計の月収の20〜30%を占める場合がある。イランの政策主導の方向性には、2025年までに国家糖尿病登録の拡大と、基本的な糖尿病薬剤・機器に対する広範な保険適用を目指す国家目標が含まれており、これは資金調達と流通が整合する償還対象の薬剤クラスおよびコア消耗品(検査ストリップ、ペン針、カートリッジ、SMBG用品)における需要の基盤を形成するのに役立っている。
機器面では、より集中的なインスリン管理が行われている専門の内分泌・糖尿病センターに導入機会が集中しており、これがCGMの普及、および一部の環境ではプログラム可能なポンプや自動インスリン投与機能(例えば、炭水化物比計算機やデータ駆動型インスリン調整)の採用を後押ししている。市場はまた、インスリンおよび消耗品の複数調達源の確保、多国籍ポートフォリオ向けの流通業者主導モデル(サノフィやロシュに関連するものなど)、そして制裁による輸入摩擦や価格変動への露出を減らす現地化または地域的に緩衝された供給アプローチといった、レジリエンス志向のサービスにおいても事業展開の余地を示している。
最近の業界動向
- 2026年7月:General Iranian Pharmaceutical Marketは、ペルシャ新年前と比較して200%を超えるインスリン価格の急騰を含む価格変動に言及し、患者の購買力への圧力を示している。この動向は、サプライヤーの多様化と、より安価なジェネリック医薬品や現地生産の追求への動機を高めている。
- 2026年4月:イランの医薬品セクターは原材料輸入に対する補助金付き為替レートの廃止に直面し、医薬品の大幅な価格変動を引き起こしている。この変化は、輸入コストへの露出を減らすため、企業を現地化とサプライヤーの多様化へと押し進めている。
- 2026年3月:ノボノルディスクは、地域的な空爆の後、テヘラン事務所とカラジのインスリン工場への安全上のリスクに直面し、現地事業の不確実性を生み出している。これは供給リスクを高め、流通パートナーシップと現地化された製造の検討へと焦点を移している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、血糖管理および治療の投与・モニタリングに使用される糖尿病ケア医薬品および糖尿病ケア機器に対するイランでの支出をカバーしており、価値はUSD(米ドル)で測定されています(単位数量は補助的な確認として使用)。
対象外の範囲:非糖尿病内分泌薬、糖尿病ケアに使用されない一般的な病院消耗品、および糖尿病薬または機器の収益に直接対応しない広範なライフスタイルプログラムは含まれません。
セグメンテーションの概要
- 機器
- 監視機器
- 自己血糖測定機器
- 持続血糖測定
- 管理機器
- インスリンポンプ
- インスリンシリンジ
- インスリンカートリッジ
- 使い捨てペン
- 監視機器
- 医薬品
- 経口抗糖尿病薬
- インスリン薬
- 配合薬
- 非インスリン注射薬
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、境界を設定し、相互に確認できる需要と供給のシグナルの初期セットを構築するために使用されました。患者数、診断トレンド、および治療パターンを理解するために、WHO、国際糖尿病連合(IDF)糖尿病アトラス、および利用可能なイラン保健省・規制当局の刊行物などの公衆衛生・疫学参考資料に依拠しました。
需要を価値に結びつけるために、UN ComtradeおよびWorld Bank WITSなどのソースを使用して輸入・貿易シリーズおよび製品分類ノートを検討し、イランにおける抗糖尿病薬の利用と価格に関する査読済み研究と相互確認しました。また、企業の財務情報とインテリジェンスのために、企業の提出書類、投資家向けプレゼンテーション、信頼性の高いプレス、および有料サブスクリプションを使用し、必要に応じて特許調査や出荷レベルの貿易確認も行いました。このリストは網羅的なものではなく、データ収集、検証、および明確化のために他の多くのソースも検討されました。
一次インタビューおよびサーベイ
イランで活動する医薬品流通業者、機器サプライヤー、内分泌専門医、薬局・調達専門家、および保険関係者に相談しています。彼らの意見は、二次データと並行して、現地生産、償還、在庫状況、採用、および価格変動を明確にするのに役立ちます。回答間の相違は、市場モデルに仮定を組み込む前に比較されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者役職 |
|---|---|
| 上位層:25% | 最高経営幹部(CXO):15% |
| 中位層:55% | 部門・ユニットリーダー:30% |
| 中小規模プレーヤー:20% | マネージャー:55% |
市場規模算定と予測
市場規模は、治療を受けている糖尿病人口と治療の分類を年間数量に換算し、薬剤クラスおよび機器タイプ別の現実的な価格帯を用いて評価するトップダウンアプローチを使用して算定されました。モデルを現実に即したものにするために、サンプリングされたブランドおよびパックレベルの価格確認、病院入札と小売にわたるチャネル確認、および単位スループットに関する流通業者レベルの妥当性確認などの選択的なボトムアップ近似によって結果が裏付けられました。
主要な入力には、糖尿病有病率と診断済み割合、インスリン対非インスリン治療の組み合わせ、主要薬剤クラスの平均1日用量とパック利用率、SMBGストリップとランセットのモニタリング頻度、およびCGMとインスリン投与形式(ペン、注射器、ポンプ)の採用率が含まれました。現地通貨と調達慣行が実現されたUSD価値を変化させる可能性があるため、換算タイングと典型的な割引率が現地の専門家と協議され、一貫して適用されました。
予測には、診断率、治療強化、機器採用、および償還・調達の変化についてインタビュー対象者が期待することに基づいて主要ドライバーを年ごとに更新したトレンド外挿によって支援されたシナリオ分析が使用されました。ボトムアップシグナルが不完全な場合、ギャップは保守的な普及率範囲を使用して処理され、その後、インタビューフィードバックに対して示唆される患者1人当たりの年間支出が再確認されました。
データ検証と更新サイクル
アウトプットは複数の確認を通じて検証されました。まず、年間を通じた患者1人当たりの推定支出、単位数量、および価格推移を比較する内部整合性テストから始まりました。差異は、関連カテゴリの貿易価値、公表された医薬品利用研究、および臨床医とチャネル参加者が報告した観察された機器採用パターンなどの独立したシグナルと照合して検討されました。
承認前に、モデルと仮定は複数段階のアナリストレビューを経て、価格、数量、または治療の組合わせに大きなギャップや予期しない変動が現れた場合には回答者に再連絡しました。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前の確認が完了します。
Mordor Intelligenceのイランの糖尿病ケア医薬品・機器市場規模算定と他の公表推計との比較
イランの糖尿病ケアに関する公表市場規模は、同じ広範なトピックをカバーしている場合でも、ソースによって異なる場合があります。このギャップは通常、糖尿病ケアとして何がカウントされるか、価格がどのようにUSDに換算されるか、および機器側がモニタリングとインスリン投与のみをカバーするか、より広範な消耗品を含むかによって生じます。
ベンチマーク表は報告されたUSD値に顕著な開きを示しており、Mordor Intelligenceのモデルでは、より広範な病院用品や非糖尿病内分泌療法を組み込むのではなく、糖尿病薬と定義されたモニタリング・管理機器(SMBGおよびCGM、インスリン投与形式を含む)に範囲を限定しています。また、推計が単一時点の為替レートを使用するか平均期間レートを使用するか、および積極的なCGM採用を想定するか採用をアクセスと臨床医のフィードバックに基づいて維持するかによっても差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.8億 米ドル(2024年) | |
| 業界団体A | 9.2億 米ドル(2024年) | 償還済みおよび正式に調達された製品を重視する傾向があり、チャネルデータが断片的な場合にSMBG用品および一部の経口療法の自己負担小売数量を過小評価する可能性があります。 |
| 業界誌B | 12.5億 米ドル(2024年) | 隣接する内分泌および一般消耗品を含む場合があり、治療強度とモニタリング頻度に対して示唆される患者1人当たりの支出を相互確認せずに、楽観的な機器普及率と価格上昇を適用する場合があります。 |
3つの数値を比較すると、開きの主な要因は糖尿病ケアの定義に何が含まれるか、および機器採用が価値構築においてどのように扱われるかです。当社のアプローチは、治療を受けている患者と使用率から始め、チャネルフィードバックを通じて価格と単位数量ストレステストすることで、各ステップを追跡可能に保ちます。これにより、購入者は状況が変化した際に説明・更新できる数値を使用することができます。
レポートで回答される主要な質問
現在の市場規模はどのくらいですか?
市場は2026年の438.14 ミリオン 米ドルから2032年には560.17 ミリオン 米ドルに増加し、2027年には456.45 ミリオン 米ドルに達し、2027年から2032年の間にCAGR 4.18%で成長することが見込まれています。
市場の主要プレーヤーは誰ですか?
Medtronic、Roche、Novo Nordisk、Sanofi、Omnipodが当該市場で事業を展開している主要企業です。
この市場はどの年をカバーしていますか?
本レポートは、2021年、2022年、2023年、2024年、2025年、2026年の市場の過去規模をカバーしています。また、2027年、2028年、2029年、2030年、2031年、2032年の規模を予測しています。