
北米断熱輸送コンテナ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
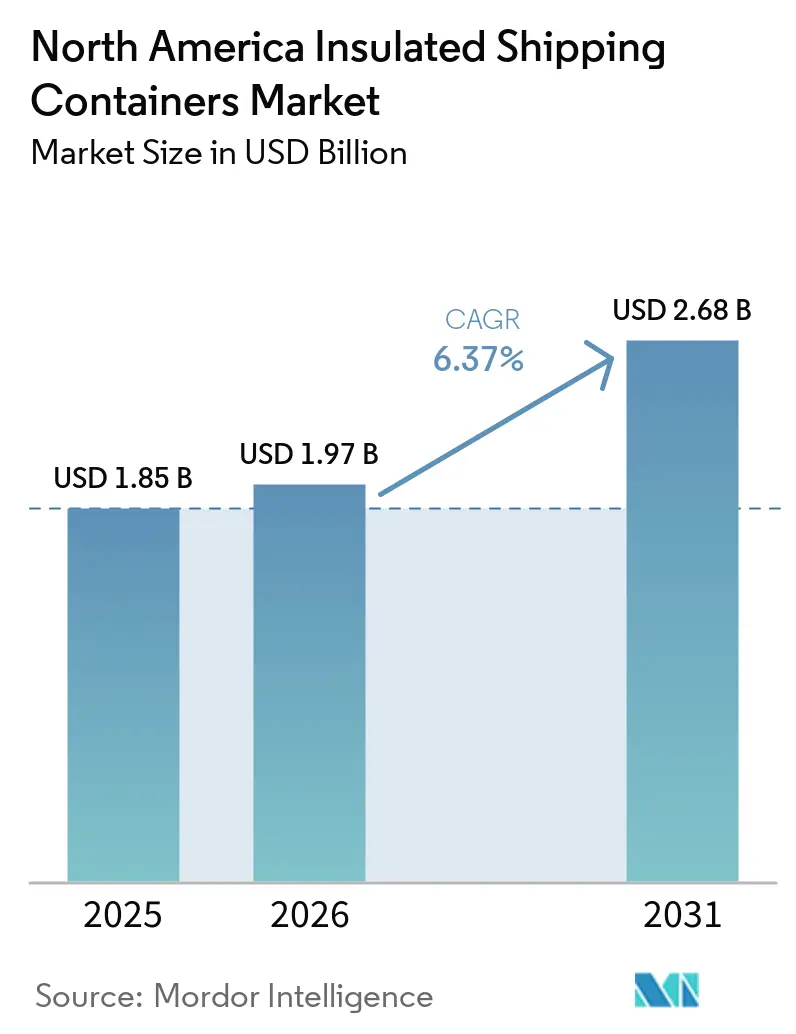
| 基準年の市場規模 (2025) | 1.85 十億米ドル |
| 市場規模 (2026) | 1.97 十億米ドル |
| 市場規模 (2031) | 2.68 十億米ドル |
| 成長率 (2026 - 2031) | 6.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米断熱輸送コンテナ市場分析
北米断熱輸送コンテナ市場規模は2026年に19億7,000万米ドルと推計され、2025年の18億5,000万米ドルから成長し、2031年には26億8,000万米ドルに達する見通しで、2026年〜2031年の年平均成長率(CAGR)は6.37%です。医薬品コールドチェーンへの投資、温度管理が必要なミールキットの急増、および小売業者によるサステナビリティ義務化が継続的な成長を牽引しています。発泡ポリスチレン(EPS)はコスト優位性により広く普及し続けていますが、サステナビリティ規制の強化に伴い、生分解性デンプン混合フォームへの関心も高まっています。中容量フォーマット(5〜20L)が最大の単位需要を占める一方、小型フォーマット(5L以下)はパーソナライズド医療および直販型フード配送の拡大に伴い最も速く成長しています。SonocoやTemperPackなどの既存サプライヤーが、バイオベース素材とスマートパッケージングシステムを強みとする新興参入企業と対峙する中、競争環境は適度な水準を維持しています。
レポートの主要な発見
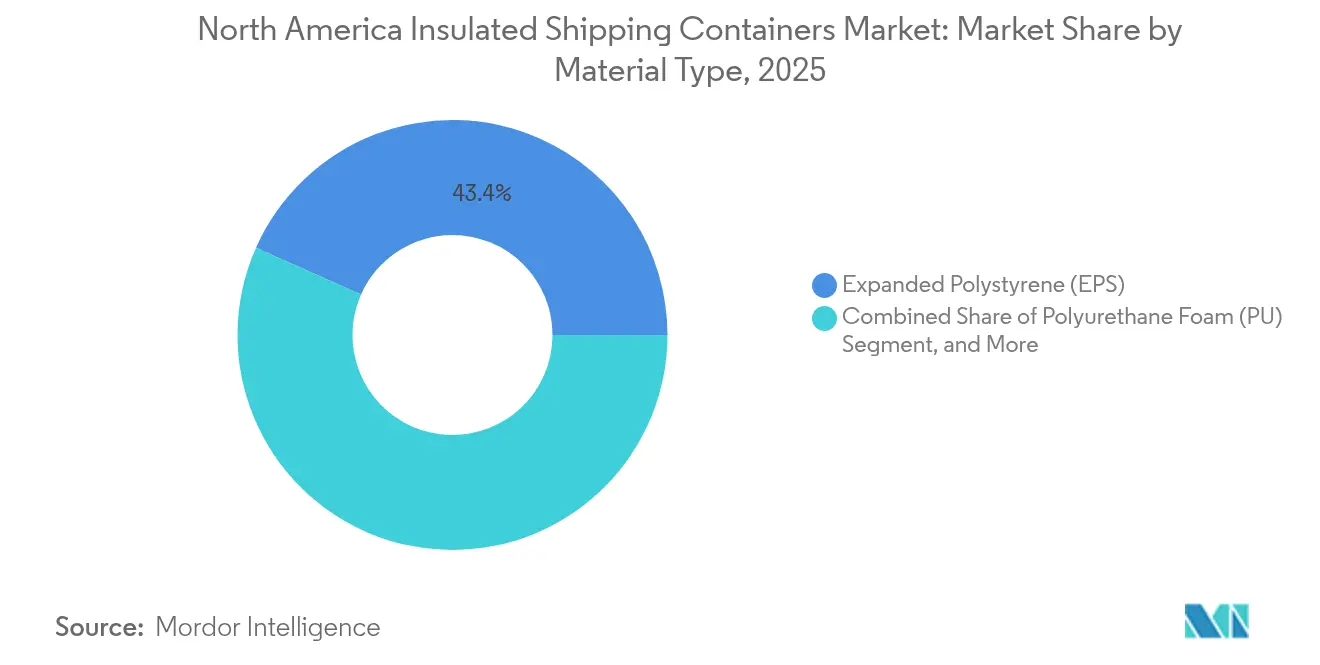
- 素材タイプ別では、EPSが2025年の北米断熱輸送コンテナ市場収益シェアで43.35%をリードし、生分解性デンプン混合フォームは2031年までの年平均成長率(CAGR)6.74%での成長が見込まれています。
- エンドユーザーアプリケーション別では、ライフサイエンス・医薬品が2025年の北米断熱輸送コンテナ市場規模の37.45%のシェアを占め、生鮮肉・シーフードは2031年までの年平均成長率(CAGR)6.79%での拡大が予測されています。
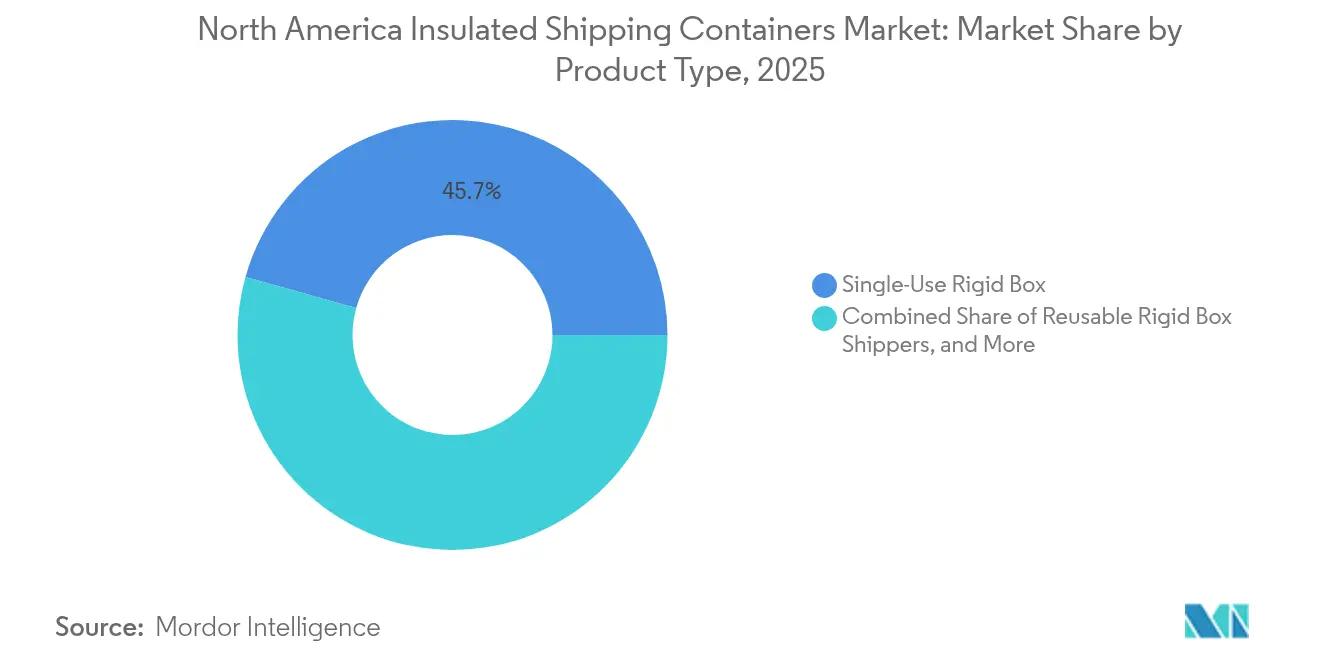
- 製品タイプ別では、使い捨て剛性ボックスが2025年の北米断熱輸送コンテナ市場収益シェアの45.65%を獲得し、再利用可能剛性ボックスは2031年までの年平均成長率(CAGR)6.86%という最高の予測成長率を示しています。
- 容量別では、5〜20Lの範囲が2025年の北米断熱輸送コンテナ市場シェアの32.60%を占め、5L以下のコンテナは2031年までの年平均成長率(CAGR)6.55%での成長が見込まれています。
- 国別では、米国が2025年の北米断熱輸送コンテナ市場シェアの87.65%を占め首位となっており、米国は2031年までの年平均成長率(CAGR)6.44%の見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 温度管理が必要なミールキットにおける電子商取引の急増 | +1.2% | 米国およびカナダ、都市圏 | 短期(2年以内) |
| 医薬品コールドチェーン拡大の成長 | +1.4% | 北米、医薬品ハブ | 中期(2〜4年) |
| 米国食品医薬品局(FDA)バイオロジクス安定性ガイダンスの厳格化 | +0.9% | 米国、カナダへの波及 | 中期(2〜4年) |
| 再利用可能輸送容器に対する小売業者のサステナビリティ義務化 | +0.8% | 米国およびカナダ | 長期(4年以上) |
| 食品ロス削減プログラムに対する米国農務省(USDA)の助成金 | +0.5% | 米国農業地帯 | 長期(4年以上) |
| 直販型患者向けロジスティクスへのベンチャーキャピタルの参入 | +0.7% | 米国ヘルスケアクラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
温度管理が必要なミールキットにおける電子商取引の急増
温度管理が必要なミールキットサービスは急速に拡大しており、48〜72時間の輸送期間を維持できる、コンパクトかつ高性能なパッケージングが求められています。SeaWellアクティブパッケージングなどの技術は賞味期限を延長し、品質の訴求をサポートします。[1]Aptar、「SeaWellアクティブパッケージング技術」、Aptar.com コスト意識の高いオペレーターは、輸送費を削減するため小型・軽量のコンテナを採用し、生分解性フォームによりブランドのサステナビリティへのコミットメントを発信しています。統合によりオペレーター数が減少する2年以内に採用はピークを迎えますが、小型コンテナの設置台数は増加し続けています。北米断熱輸送コンテナ市場は、ラストワンマイルの温度管理目標を依然として達成する薄壁プロファイルで対応しています。
医薬品コールドチェーン拡大の成長
バイオロジクス、細胞療法、およびパーソナライズド医療は2〜8°Cの精密な輸送を要求し、通常のワクチン輸送ルートを超えた拡大が進んでいます。2024年にメルクが実施した15億米ドルのコールドチェーン整備は、長期的な設備投資の勢いを示しています。真空断熱パネル(VIP)および相変化材料(PCM)は、長期輸送中のペイロードを保護し、逸脱リスクを低減します。直販型患者向け配送は、データロギング機能を備えた小型・検証済み輸送容器への需要を促進します。流通ネットワークが成熟するにつれ、北米断熱輸送コンテナ市場はリアルタイムモニタリングを組み込み、国境をまたぐ監査要件を満たしています。
米国食品医薬品局(FDA)バイオロジクス安定性ガイダンスの厳格化
改訂されたガイダンスは、温度逸脱に対する文書化および継続的なモニタリングを強化しています。パッケージング購買担当者は、センサーと安全な保管連鎖データを統合したプレミアムソリューションへ移行しています。細胞・遺伝子療法は特に脆弱であり、実績あるコンテナへの調達予算を引き上げています。バリデーションサイクルは購買決定を長引かせますが、一度適格性が確認されると、コンテナベンダーに対して粘着性の高い需要とより高いマージンをもたらします。新しいバイオロジクスの上市パイプラインが活発であることから、中期的なインパクトは継続します。
再利用可能輸送容器に対する小売業者のサステナビリティ義務化
Amazonのクライメート・プレッジ・フレンドリープログラムなどは、パッケージングの再利用性に明確な閾値を設けています。小売業者は、複数サイクル使用後もパフォーマンスを損なわない発泡ポリプロピレン(EPP)などの耐久性のあるEPS代替品を提供するサプライヤーを優先しています。コンテナサプライヤーは、再利用ループを完結させるために自動洗浄・改修システムへ投資していますが、回収ネットワークの構築には時間を要します。長期的には、再利用フォーマットが回収・殺菌・再配備を含むサービスベースのビジネスモデルへと収益をシフトさせます。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| バイオベース断熱樹脂のコスト上昇 | -0.8% | 北米、サステナブルパッケージングメーカー | 短期(2年以内) |
| 返品向けリバースロジスティクスインフラの不足 | -0.6% | 米国およびカナダ、農村部 | 中期(2〜4年) |
| リサイクルEPS原料の供給変動 | -0.4% | EPSリサイクル工場が存在する地域 | 短期(2年以内) |
| 州レベルの拡大生産者責任(EPR)賦課金 | -0.5% | 米国、州別 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオベース断熱樹脂のコスト上昇
バイオベース樹脂は石油系同等品より15〜25%高コストであり、環境配慮型コンバーターの利益率を圧迫しています。[2]Chemical Week、「バイオベース樹脂コスト分析」、ChemicalWeek.com 原料能力の限界と農産物価格の変動がボラティリティを増幅させています。小規模ベンダーは割増料金を吸収することが難しく、顧客への転嫁を余儀なくされ、発注延期のリスクを招きます。技術の学習曲線と規模の経済によってコスト差は縮小し得るものの、短期的な逆風は続き、EPSからの全面的な移行を遅らせています。
返品向けリバースロジスティクスインフラの不足
再利用プログラムが成功するためには、コンテナが洗浄のために迅速に返却される必要があります。現在の返却率は約70%にとどまり、多くのオペレーターにとって損益分岐点を大幅に下回っています。農村部および郊外ルートは回収間隔が長いため、最もサービス提供が難しい地域です。デポ、洗浄ライン、およびトラッキングシステムの構築には高い資本と複数年にわたる計画が必要であり、再利用フォーマットの普及ペースを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
EPSの強みと生分解性素材の成長余地発泡ポリスチレンは2025年の北米断熱輸送コンテナ市場規模において43.35%のシェアを占めており、これはコスト当たりの断熱性能が食品・医薬品の幅広い用途において他を圧倒しているためです。ポリウレタンフォームは密度の調整自在性により高価値バイオロジクス輸送に対応し、発泡ポリプロピレン(EPP)は高い耐落下性が求められる再利用プログラムで支持を集めています。生分解性デンプン混合フォームは規制上のインセンティブとブランドのスチュワードシップにより年平均成長率(CAGR)6.74%で成長しており、規模はまだ小さいながらも拡大しています。VIPおよびエアロゲル技術は高コスト構造を正当化できるプレミアムペイロードに対応し、北米断熱輸送コンテナ市場の総価値プールを支えています。
FDAバリデーションプロトコルおよびEPAリサイクルガイダンスに促され、熱性能基準が厳格化しています。Sealed Airなどのベンダーは、温度維持時間を保持しながらパッケージのフットプリントを30%削減する薄型VIPパネルを提供しています。EPSサプライヤーは、州のプラスチック法規制に対応するためリサイクル含有率配合の試験を行っています。その結果、購買担当者が取得コストとリバースロジスティクスのコスト削減、廃棄手数料、および顧客のサステナビリティ期待を比較検討する、ますます細分化した素材選択マトリックスが形成されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンドユーザーアプリケーション別:
医薬品がリード、タンパク質配送が加速ライフサイエンス・医薬品は2025年の北米断熱輸送コンテナ市場シェアの37.45%を占め、通常は2〜8°Cレーンに対応した漏れ防止・データ対応コンテナの検証済み仕様を指定しています。コンプライアンスの負担は販売サイクルを長引かせますが、プレミアム価格帯と予測可能な再注文サイクルも維持させます。直販型タンパク質サービスは生鮮肉・シーフード輸送の需要を押し上げており、年平均成長率(CAGR)6.79%で成長し、翌日配送の期限を満たすために保冷剤の重量とボックスの壁厚を最適化したコンテナが求められています。
ミールキット事業者はジェルパック付き中容量EPSボックスへの需要を維持し、冷凍食品カテゴリーはドライアイスペイロードに対応できる剛性ボックスの基盤需要を支えています。フラワーロジスティクスなどの専門ニッチは、しおれリスクを軽減するために湿度耐性ライナーを利用しています。医薬品の優位性は高いコスト許容度と厳格なバリデーションに裏付けられており、多様な食品カテゴリーが北米断熱輸送コンテナ市場の総対応可能量を拡大しています。
製品タイプ別:
使い捨てが優勢、再利用が勢いを増す使い捨て剛性ボックスは45.65%の収益シェアを占めており、一方向輸送を優先する既存のフルフィルメントワークフローを活用しています。ポーチおよびメーラー形式は、サンプル医薬品やミールキットの副菜への普及を拡大し、より大型の断熱シッパー形式を補完しています。再利用可能な剛性ボックスは、小売業者が廃棄物削減目標を推進する中で6.86%のCAGRを示しています。Pelican BioThermalのIoT対応コンテナは、資産追跡および状態監視をサポートしています。
再利用の普及は明確な投資対効果に依存しており、コンテナのライフサイクル回数および逆物流コストによって左右されます。拡大生産者責任費用は使い捨て支出の再評価を促しますが、製薬分野における汚染リスクおよびクリーンルームの厳格な管理により、多くのバイオロジクスプログラムでは一方向ボックスが依然として主流です。そのため、北米断熱輸送コンテナ市場はハイブリッドポートフォリオを展開し、コンテナの形態を輸送価値および規制上の許容範囲に合わせて調整しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
容量範囲別:
中型サイズがリードを維持、小型フォーマットが台頭5〜20Lクラスのコンテナは出荷量の32.60%を占め、標準的なバイアルトレイおよび2食分のミールキットトレイに適合します。5L以下の小型パッケージはパーソナライズド医療とサブスクリプション型フードサービスに伴い、年平均成長率(CAGR)6.55%で最も速く成長しています。20〜60Lの大型ボックスは薬局への大量補充や複数食分のファミリーキットに対応し、パレット型輸送容器は倉庫レベルの移動に使用されます。新興のエアロゲルライニングにより、小型ボックスが遠隔地患者配送に重要な72時間安定性目標を達成できるようになっています。
容積効率の最適化は輸送費と温室効果ガス排出量を削減します。データ分析によるレーン固有の熱モデリングが向上するにつれ、購買担当者はパッケージのサイズ最適化を進めており、北米断熱輸送コンテナ市場全体の収益レジリエンスを支える多容量ポートフォリオ戦略を強化しています。
地理的分析
米国断熱輸送容器市場
米国は、比類のない医薬品取扱量とeコマースの高密度化により、北米断熱輸送容器市場の中核を担っています。患者直送ロジスティクスへの投資が小容量需要を拡大させており、FDAの安定性イダンスが熱性能の継続的改善を促進しています。拡大生産者責任(EPR)費用の上昇により、小売業者や製薬メーカーは再使用可能プログラムの試験導入を進めていますが、回収インフラが依然として整備されていない州もあるため、成果は州によって異なります。
カナダ断熱輸送容器市場
カナダの成長は、より小さな基盤からのスタートであるものの、Health Canadaとの整合性および食料品配送の急速な拡大により、地域全体の成長率を上回っています。北部集落における寒冷地輸送ルートの近代化を目的とした政府補助金が、極端な温度勾配に耐えられる高性能容器への需要を高めています。カナダ市場に対応するサプライヤーは、FDAおよびHealth Canadaの両認証に適合するデュアル認証包装を開発しており、国境を越えた業務の簡素化を実現しています。
北米断熱輸送容器市場
北米全域にわたる地域的な気候の極端さは、砂漠の酷暑から北極圏の厳寒に至るまで、容器の完全性に課題をもたらしています。この多様性が、特に相変化媒体およびアクティブモニタリング分野における継続的な材料研究開発を促進しています。検証済みの地理的条件に依存しないソリューションを提供できるベンダーは、消費者直送モデルが標準化するにつれて増分シェアの獲得において有利なポジションを確立しています。
規制環境
北米における断熱輸送コンテナを規定する規制は、医薬品およびバイオ製剤の包装システムに関するFDA要件が中心であり、認証および監査においては文書化と製品安定性維持の実証が中心的要素となっている。感染性物質および特定の危険物輸送については、包装および輸送が米国危険物規則(49 CFR Parts 171-180)にも適合する必要があり、これにはUN方式包装に関連する性能基準が含まれる。これにより、検証済みの輸送容器設計と追跡可能な試験証拠への重点が高まっている。
業界の試験・認証基準も調達に影響を与えている。ISTA Standard 20および関連する熱プロファイルを含むISTA熱基準は、FDA規制対象の輸送業者が流通環境全体における熱性能を実証するための認知された枠組みとして一般的に使用されている。国境を越えた物流の流れは、さらにコンプライアンスへの注目を高めている。2026年のUSMCA見直しプロセスでは、Global Cold Chain AllianceによるSPSシステム近代化の業界からの要請も含め、米国とカナダ間のコールドチェーン移動における文書の調和と相互運用性への注目が続いている。
バリューチェーン分析
バリューチェーンは、EPS、ポリウレタン、EPP、紙基材、フォイル、相変化材料といった上流の投入材から始まり、断熱パネル、成形部品、ライナー、そして組み立てられたボックスおよびパレット輸送容器へと進展する。包装メーカーおよびインテグレーターは、顧客のレーンプロファイルおよび業界プロトコルに照らして設計を検証しており、ISTAが温度に敏感な食品・医薬品流通の認証を支える性能試験基準として使用されている。
下流では、コールドチェーン物流プロバイダー、小口貨物・貨物ネットワーク、専門ライフサイエンス配送業者が、取り扱い上の制約、輸送時間、返送物流の要件を通じて輸送容器の仕様に影響を与えている。再利用可能な硬質ボックスについては、回収、洗浄、再展開の経済性が回収率とネットワーク密度に結びついており、リバースロジスティクスと再生能力がバリューチェーンの独立したステップとなっている。この構造は、一部のサプライヤーを包装、追跡、再利用業務を組み合わせた垂直統合型・サービス主導の提供へと向かわせている。
競争環境
競争は適度な水準であり、大手パッケージング企業と機動力のある専門企業が混在しています。Sonocoは18億米ドルの事業売却を経て温度管理パッケージングに再注力し、スマートコンテナ技術への資本を再配分しました。TemperPackは最近の1,200万米ドルの資金調達を、小売業者の義務要件を満たすための生分解性フォームラインの拡大に充てています。一方、va-Q-tecおよびPelican BioThermalは、バイオロジクス出荷向けのプレミアムVIPソリューションとIoT統合を強みとしています。
技術が主要な差別化要因として機能しています。IoTセンサーとブロックチェーントラッキングにより、出荷の可視性と監査準備が実現し、医薬品クライアントにおける契約獲得率の向上につながっています。素材配合から物流管理までの垂直統合を目指した企業の統合が進んでいます。バイオ由来フォーム、自動洗浄システム、および予測分析が積極的なイノベーションの最前線を形成しています。サステナビリティと総保有コストを調和させるサプライヤーが、北米断熱輸送コンテナ市場において優位性を獲得しています。
北米断熱輸送コンテナ産業のリーダー企業
Sonoco Products Company
Polar Tech Industries Inc.
Softbox Systems US LLC
Cryopak Industries Inc.
Insulated Products Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
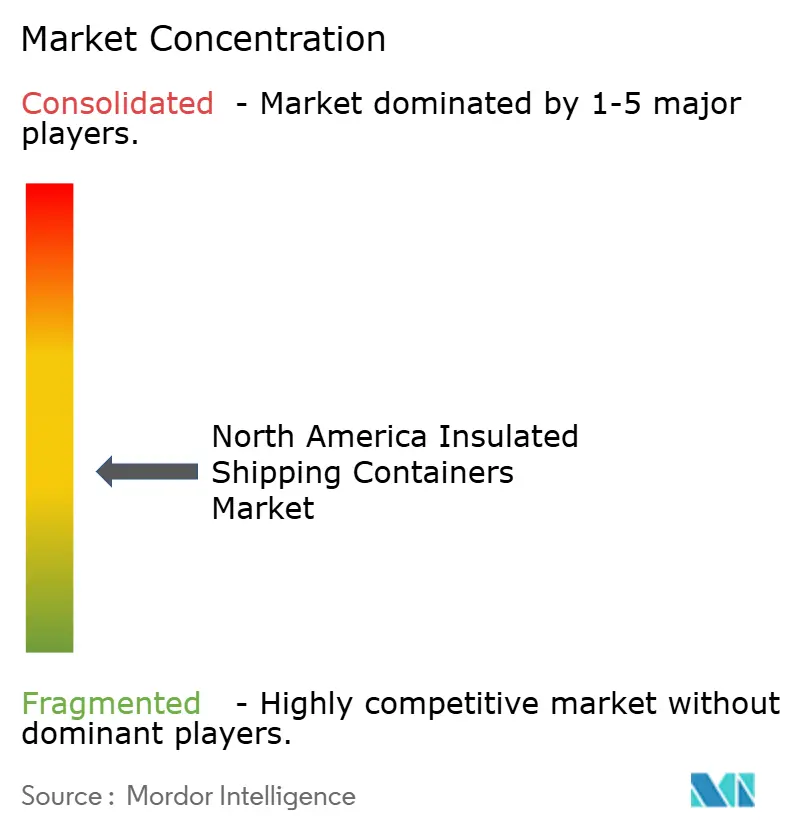
北米断熱輸送コンテナ市場
- Sonoco Products Company
- TemperPack Technologies Inc.
- Polar Tech Industries Inc.
- Intelsius Ltd. (DGP Intelsius)
- Cascades Inc.
- Sofrigam SA
- Softbox Systems US LLC
- Cold Chain Technologies LLC
- Cryopak Industries Inc.
- Insulated Products Corporation
- KodiaKooler, a division of Airlite Plastics Co.
- Packaging Technology Group Inc.
- Therapak LLC (Avantor, Inc.)
- NanoCool LLC (part of UPS Healthcare)
- Chill-Pak Inc.
- va-Q-tec AG
- Envirotainer AB
- Pelican BioThermal LLC
- Emball'iso S.A.
- InsulTote LLC

市場機会と将来展望
明確な機会は、ライフサイエンスおよび医薬品向けの性能認証済みでデータの充実した断熱包装であり、買い手は検証済みの熱性能と監査可能な記録を重視している。ISTA Standard 20およびISTA 7E/8Eプロファイルを含むISTA熱基準の採用は、コモディティ輸送容器から、顧客の検証サイクルを短縮できる事前認証済みシステムへの移行を支えている。2026年4月、Altor SolutionsによるOdyssey事前認証済み熱輸送容器の投入といった製品動向は、認証主導の販売を巡る商業化の継続を示している。
持続可能性主導の素材代替と再利用経済性も、特に小売業者の義務化や州レベルのEPR手数料が使い捨てEPSのライフサイクルコストを押し上げる領域において、新たな市場機会を生み出している。代替断熱材と認証をパッケージ化したサプライヤープログラム、例えばTemperPackが2025年9月にコンポスト可能な断熱材を中心としたQualified Shipper Programを導入した事例は、コンプライアンス対応の性能と廃棄リスクの低減の両方を求める買い手を巡る競争を反映している。同時に、リバースロジスティクスインフラのギャップは、集荷密度、再生能力、追跡といったサービス設計要因を、拡張可能な再利用輸送容器展開における差別化要因として残している。
Recent Industry Developments in 北米断熱輸送コンテナ市場
- 2026年4月:Sonocoは、複数日にわたる温度維持を中心に据えた、パレット規模の長距離医薬品輸送向け温度制御パレット輸送容器を発表した。この投入は、パレット化された安定性、認証証拠、温度逸脱リスクの低減が包装決定を左右する、より高付加価値なレーンをターゲットとしている。
- 2025年4月:Sonoco ThermoSafeは、ライフサイエンスおよびヘルスケア用途向けの生分解性EPS QPMCパレット輸送容器であるChillTherm Bioを発売した。この製品は、より厳格な顧客の包装方針の下で、熱性能要件と持続可能性・廃棄制約とのバランスを取る輸送業者向けの選択肢を拡大するものである。
- 2024年7月:Cryopakは、Garden State Cold Storageのゲルパック製造事業(2024年5月10日クローズ)の買収を完了し、ニュージャージー州カーテレットにおける製造能力を追加した。同時期、Cryopakはアトランタ工場でスパイラル冷凍技術とデンプン製造に投資し、リードタイム管理と持続可能な断熱材投入資源へのアクセス拡大を強化した。


北米断熱輸送コンテナ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主に米国およびカナダを含む北米全域での輸送中に温度管理が必要な物品を保護するために使用される断熱輸送コンテナを対象としています。市場規模は、コールドチェーン輸送における一般的なエンドユース用途に使用されるコンテナソリューションの収益ベースで表示されています。
対象外の範囲:動力式冷凍車などのアクティブ温度管理機器のレンタル、断熱機能のない一般包装、および断熱コンテナユニットを販売しない純粋な貨物輸送サービスは除外しています。
セグメンテーション概要
- 素材タイプ別
- 発泡ポリスチレン(EPS)
- ポリウレタンフォーム(PU)
- 発泡ポリプロピレン(EPP)
- 生分解性デンプン混合フォーム
- その他の素材(VIP、ジェルパック)
- エンドユーザーアプリケーション別
- ライフサイエンス・医薬品
- 調理済み食品・冷凍食品
- 生鮮食品
- 生鮮肉・シーフード
- ベーカリー・植物・花卉
- その他(化粧品、ワイン、飲料)
- 製品タイプ別
- 使い捨て剛性ボックス輸送容器
- 再利用可能剛性ボックス輸送容器
- 使い捨てポーチ・メーラー輸送容器
- パレットサイズの大口輸送容器
- 容量範囲別
- 5L以下
- 5〜20L
- 20〜60L
- 60L超(パレット)
- 国別
- 米国
- カナダ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、温度管理輸送に対する需要の背景を確立し、公開データで観察可能な内容と仮定を整合させるために活用しました。米国国勢調査局の貿易・製造業指標、米国食品医薬品局および米国農務省のコールドチェーン取り扱いおよび食品流通シグナル、ならびにカナダ統計局の越境・国内需要の代理指標など、公式かつオープンなソースを参照しました。また、医療用輸送ニーズに関するCDCなどの機関による公開ガイダンス、および断熱性能と一般的な梱包方法を理解するための非有料の学術文献も参照しました。
これらのシグナルを実用的なモデルに変換するため、企業の財務報告書、投資家向けプレゼンテーション、製品カタログ、および信頼性の高いプレスリリースを精査し、販売されている製品とその用途別(例:ライフサイエンス輸送と生鮮食品)のポジショニングを把握しました。企業財務情報およびニュースをカバーする有料サブスクリプションは、収益の内訳を標準化し主要な製品変更を特定するために選択的に使用し、特許データベースは時間の経過とともに平均販売単価(ASP)に影響を与える断熱材料の変化を追跡するために参照しました。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも確認しています。
一次インタビューおよびサーベイ
一次調査は、デスクソースではこれらの詳細が一貫した形で示されることがほとんどいため、実際に購入されているもの、その数量、および温度・期間要件を確認することに重点を置きました。米国およびカナダの食品、医療、専門流通分野における包装の意思決定者およびコールドチェーン物流ユーザーと対話し、価格水準、再利用率、およびチャネルミックスを検証しました。これらのインプットを活用してギャップを埋め、最終モデルのクロスチェックを行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:12% |
| 中位層:49% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:22% | マネージャー:45% |
市場規模算定と予測
当社の規模算定は、北米における対応可能なコールドチェーン輸送需要のトップダウン再構築から始まります。製薬および食品における輸送フローは、一般的な梱包形式および温度帯を用いて断熱コンテナの使用量に換算されます。合計値の妥当性を確保するため、一般的なコンテナサイズの価格・数量サンプルチェック、サプライヤーおよびディストリビューターのチャネルチェック、なびに公表されている能力・スループット指標との整合性確認など、選択的なボトムアップ推計によって結果を裏付けています。
主要なモデルインプットには、温度管理包装を必要とする輸送の割合、使い捨てと再利用可能な剛性コンテナの比率、一般的なペイロード容量帯(例:小型ラボシッパーと大型バルクシッパー)、ユニット需要に影響する交換・再利用サイクル、ならびにEPS、EPP、ポリウレタン系ソリューションなどの素材選択によって左右されるASPの動向が含まれます。用途によってデータが不均一になる場合があるため、隣接するエンドユースから検証済みの代理比率を使用してギャップを処理し、実際の購買行動に関する一次フィードバックを受けた後に調整を行います。
予測にあたっては、コールドチェーン普及率および製品ミックスの変化に関するトレンドチェックに裏付けられたシナリオ分析を使用します。需要は、規制、eコマースの配送パターン、および直線的な軌跡をたどらない場合がある医療用輸送ニーズによって形成されます。成長経路は、再利用率、断熱材料の代替、よびインフレの転嫁に関する仮定を変化させることでストレステストを実施しており、予測は説明可能かつ再現可能な状態を維持しています。
データ検証と更新サイクル
数値が確定される前に、コールドチェーン輸送活動指標、貿易・生産動向、および市場で観察される価格変動パターンなどの独立したシグナルと出力を比較します。差異が異常に見える場合は、基礎となる要因を再確認し、乖離を生じさせた仮定を再検討し、変化が製品ミックスまたはエンドユース需要の重大な変化に起因する場合は選定したインタビュー対象者に再連絡します。社内レビューは段階的に実施され、承認前にカテゴリーロジック、算術チェック、およびナラティブの整合性が個別に検証されます。
レポートは年次サイクルで更新され、需要、価格設定、または規制を大きく変える重大なイベントが発生した場合には中間調整が行われます。公開または納品の直前に、最新の公開情報および確認済みの市場変化を反映するためにアナリストによる最終確認が実施され、クライアントは最新の見解を受け取ることができます。
Mordor Intelligenceの北米断熱輸送コンテナ市場規模と他の公表推計との比較
断熱輸送コンテナの市場規模は、カテゴリーの定義方法が複数存在し、それぞれの選択によって計上される収益が変わるため、出版社によって異なる場合があります。最も一般的な理由は、地理的な区切り、再利用可能なシステムが製品収益として扱われるかサービス的なフローとして扱われるか、および年度間での価格換算・更新方法です。
この表はまた、隣接する包装品目が合計に組み込まれる可能性があること、および何が計上されるかによって価値が上下することも示しています。一部の推計では断熱メーラー、ジェルパック、またはより広範な断熱包装を同じカテゴリーに含め、他の推計ではメキシコまでカバレッジを拡大したり、貨物サービス要素をより多く含めたりしています。この表はこのスコープの差異を示しています。Mordor Intelligenceのモデルでは、計上対象を米国およびカナダにおけるコールドチェーン輸送向けに販売された断熱輸送コンテナに限定し、素材および容量ミックスを使用してンドユース全体でASPを一貫させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.85 ビリオン 米ドル(2025年) | |
| 業界団体A | 2.30 ビリオン 米ドル(2025年) | 断熱メーラーやその他の熱的包装形式を剛性コンテナシステムと並んで含むと思われる、より広い包装定義を使用しており、同年の収益プールが拡大しています。 |
| 業界誌B | 1.60 ビリオン 米ドル(2025年) | 主にライフサイエンス分野の輸送に焦点を当て、食品および専門生鮮品の用途のいくつかを除外しており、素材コストが変化した際に収益を過小評価する可能性のある保守的な価格推移を適用しています。 |
3つの数値を比較すると、その差異は製品として何が含まれるか、およびどのエンドユースが対象需要として扱われるかによって最もよく説明されます。当社のアプローチは、輸送需要に数量を結び付け、インタビューを通じて価格とミックスを検証することで各ステップを追跡可能にしており、最終的な数値は明確なインプットによって繰り返し更新することができます。


レポートで回答する主要な質問
2026年における北米断熱輸送コンテナ市場の規模はどのくらいですか?
北米断熱輸送コンテナ市場規模は2026年に19億7,000万米ドルです。
北米における断熱輸送コンテナの予測成長率はどのくらいですか?
当市場は年平均成長率(CAGR)6.37%で拡大し、2031年までに26億8,000万米ドルに達する見込みです。
北米で販売される断熱輸送コンテナの最大シェアを占める素材はどれですか?
発泡ポリスチレンが2025年時点で43.35%のシェアを持ちリードしています。
断熱コンテナで最も成長の速いエンドユーザーセグメントはどれですか?
生鮮肉・シーフード輸送が2031年までの年平均成長率(CAGR)6.79%という最高値を示しています。
再利用可能断熱コンテナの採用を促進しているものは何ですか?
小売業者のサステナビリティ義務化と拡大生産者責任(EPR)賦課金の増加が、廃棄物と長期コストを削減する再利用可能フォーマットへの移行を後押ししています。
北米の需要に最も貢献している国はどこですか?
米国は大規模な医薬品基盤と成熟した電子商取引インフラにより、地域売上高の87.65%を占めています。
最終更新日:



