
インタラクティブ創傷被覆材市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
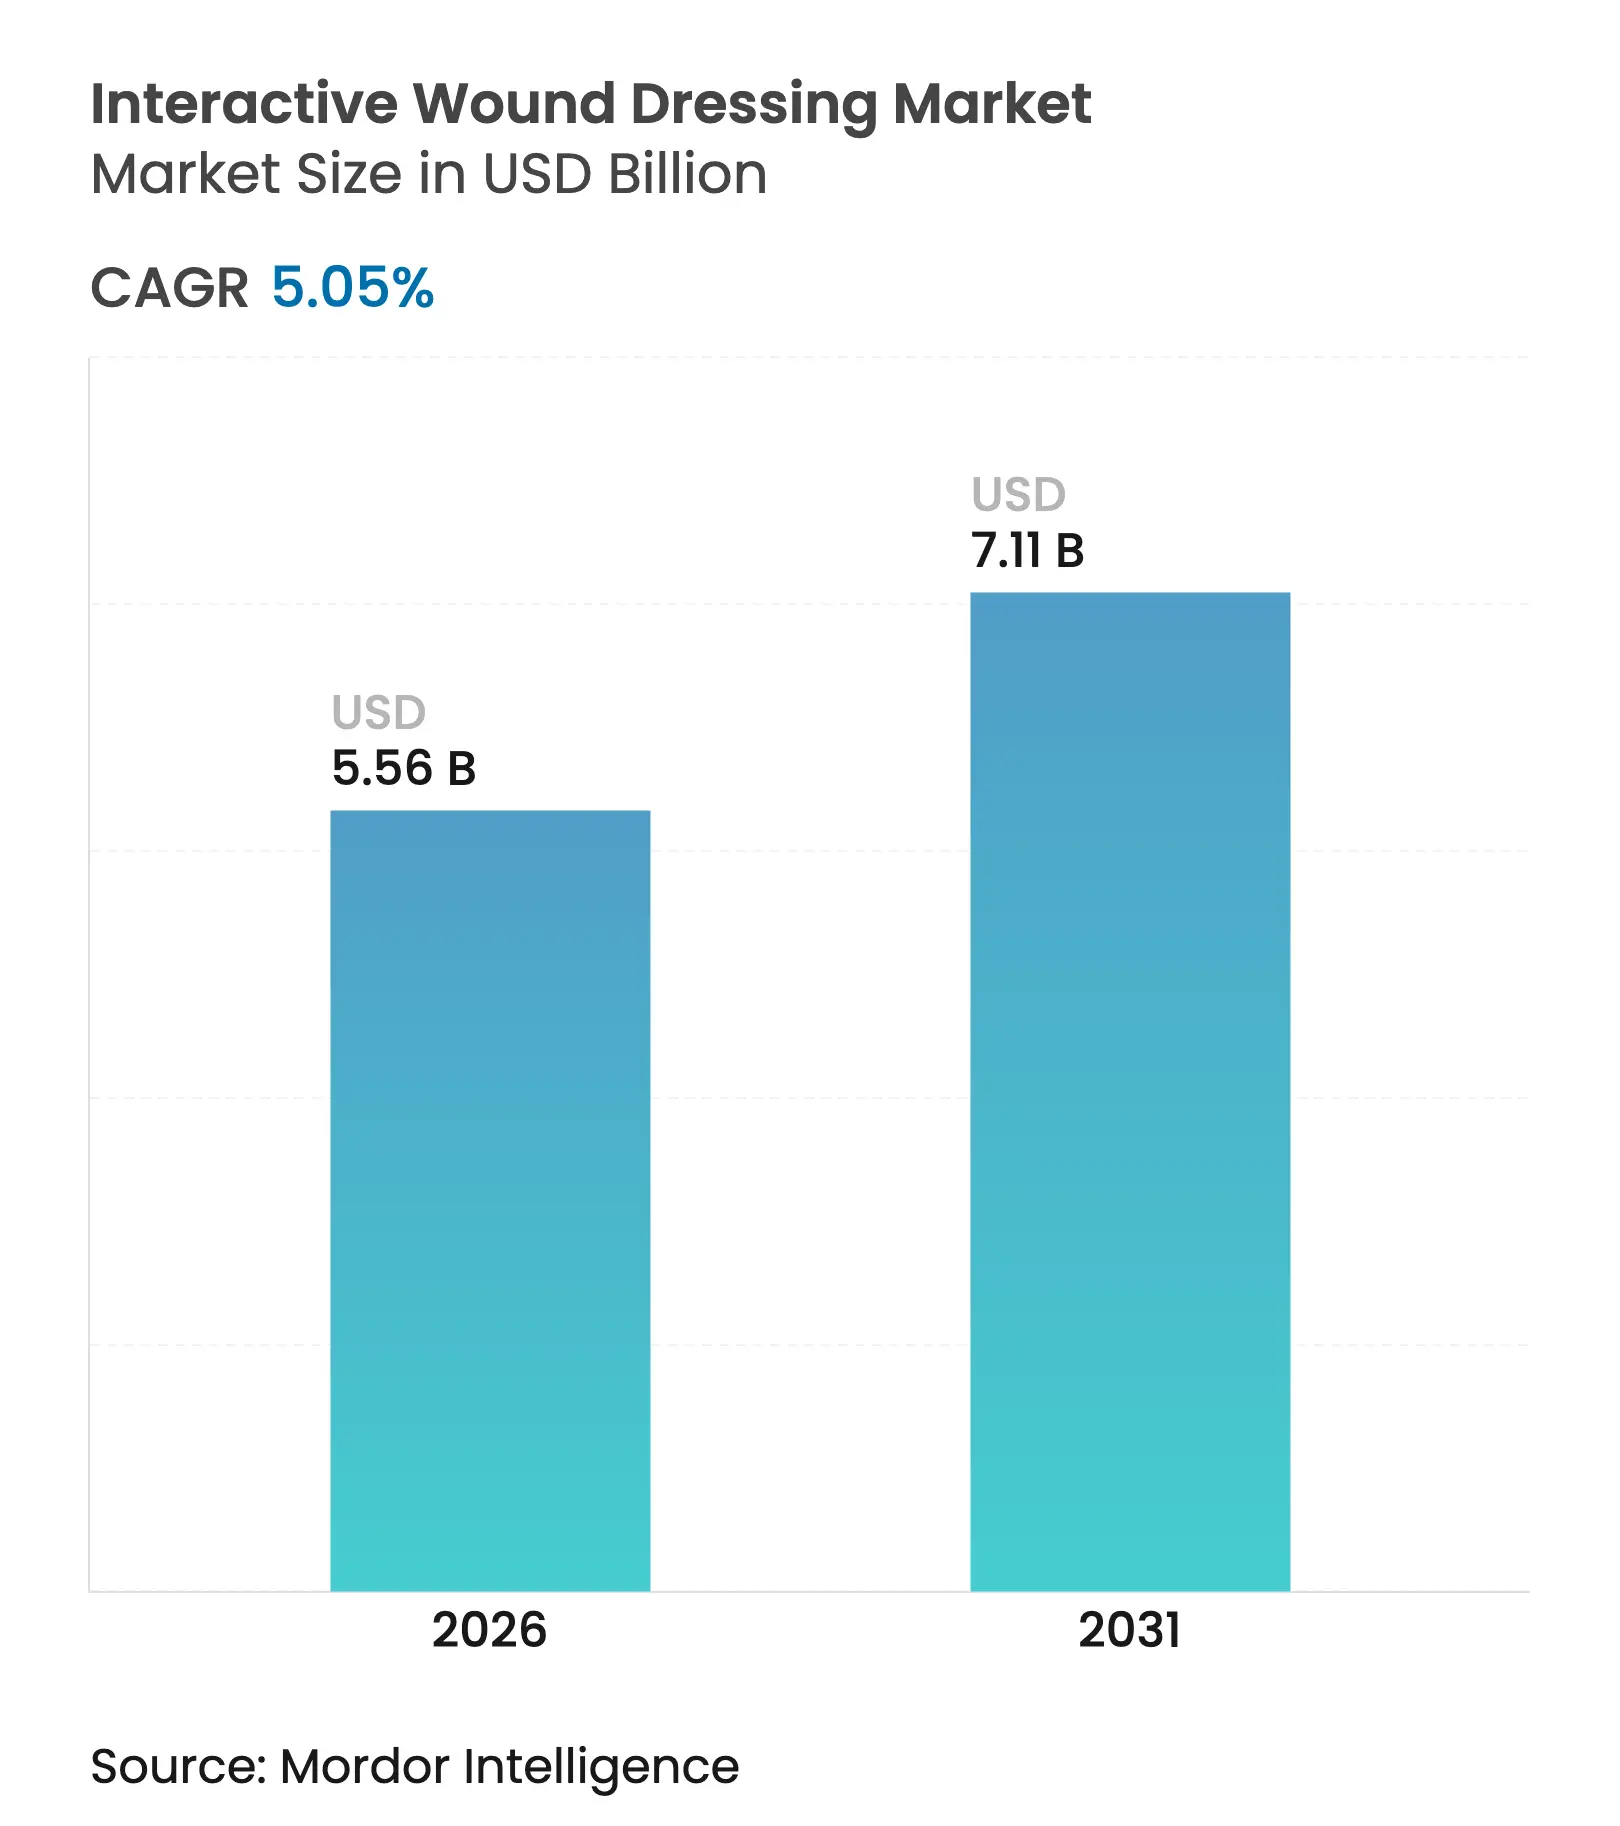
| 市場規模 (2026) | 5.56 十億米ドル |
| 市場規模 (2031) | 7.11 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
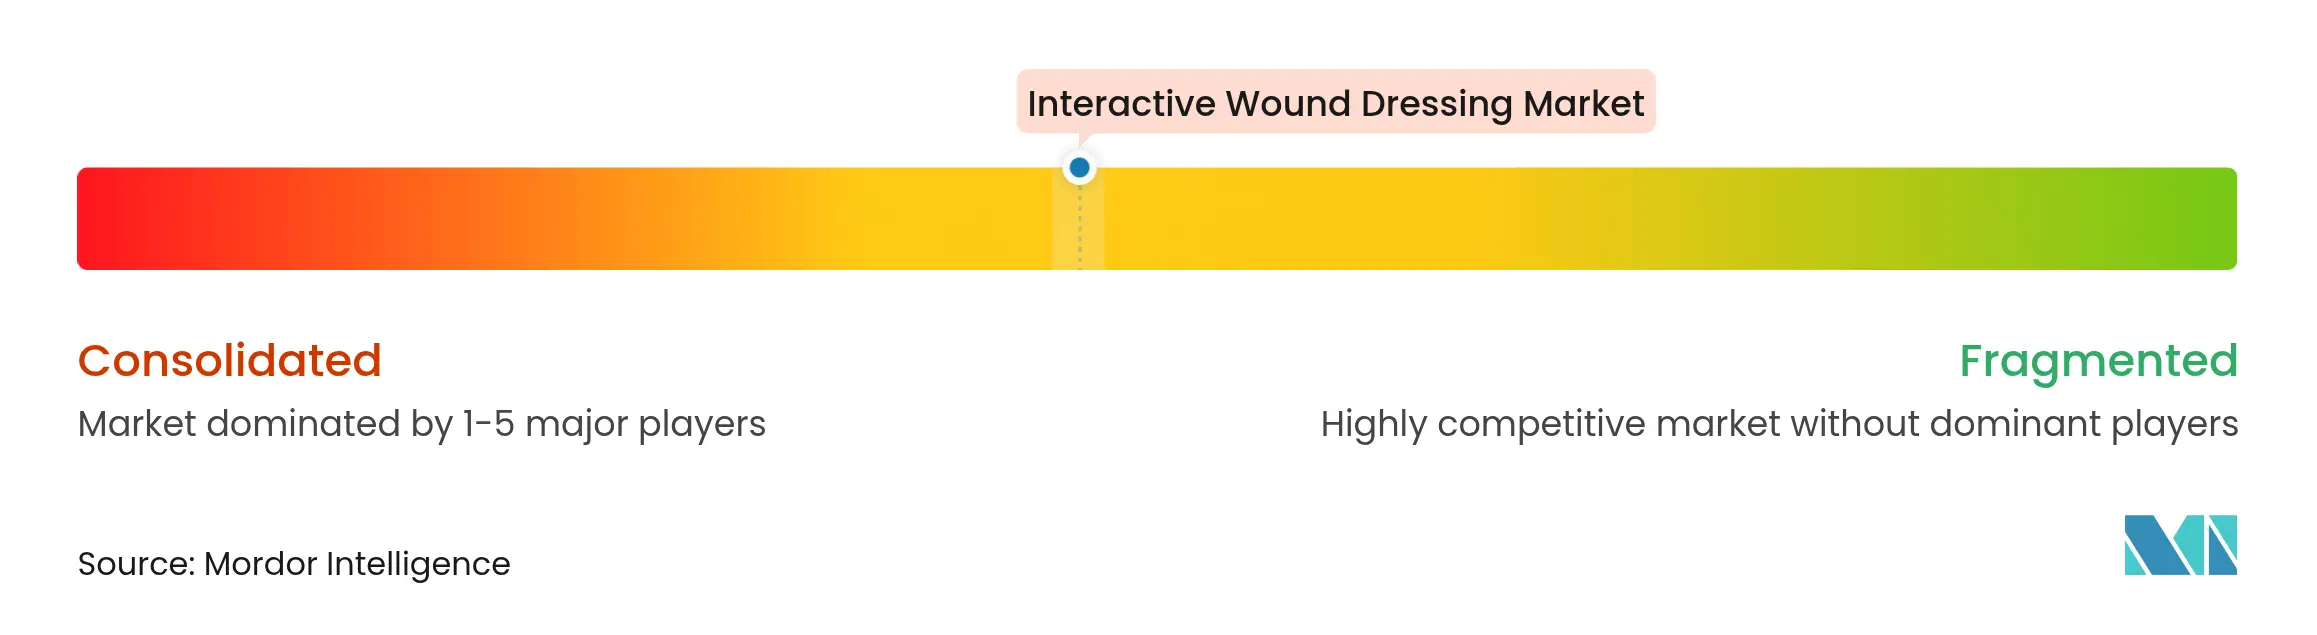
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインタラクティブ創傷被覆材市場分析
インタラクティブ創傷被覆材市場規模は2026年に55億6,000万米ドルと推定され、2025年の52億9,000万米ドルから成長し、2031年には71億1,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率5.05%で成長します。バイオセンサーを従来の被覆材と統合する技術的進歩により、ワイヤレスモニタリングと積極的な治療薬デリバリーが可能となり、視覚的評価のみと比較して平均治癒予測を最大14日短縮します。病院は治癒困難な潰瘍に対してこれらのデバイスの採用を続けており、新たな遠隔医療の償還政策が在宅ケア環境での普及を促進しています。ポリウレタンおよびシリコーンフォームのサプライチェーン圧力により生産コストが上昇していますが、メーカーはセンサー搭載被覆材のプレミアム価格設定で優れた治療成果を示すことでこれを相殺しています。ColoplastによるKerecisの買収および3Mの最近の創傷ケア事業分離に代表される主要ブランドの統合により、多角化されたプラットフォームが次の成長波を取り込む体制が整っています。
主要レポートのポイント
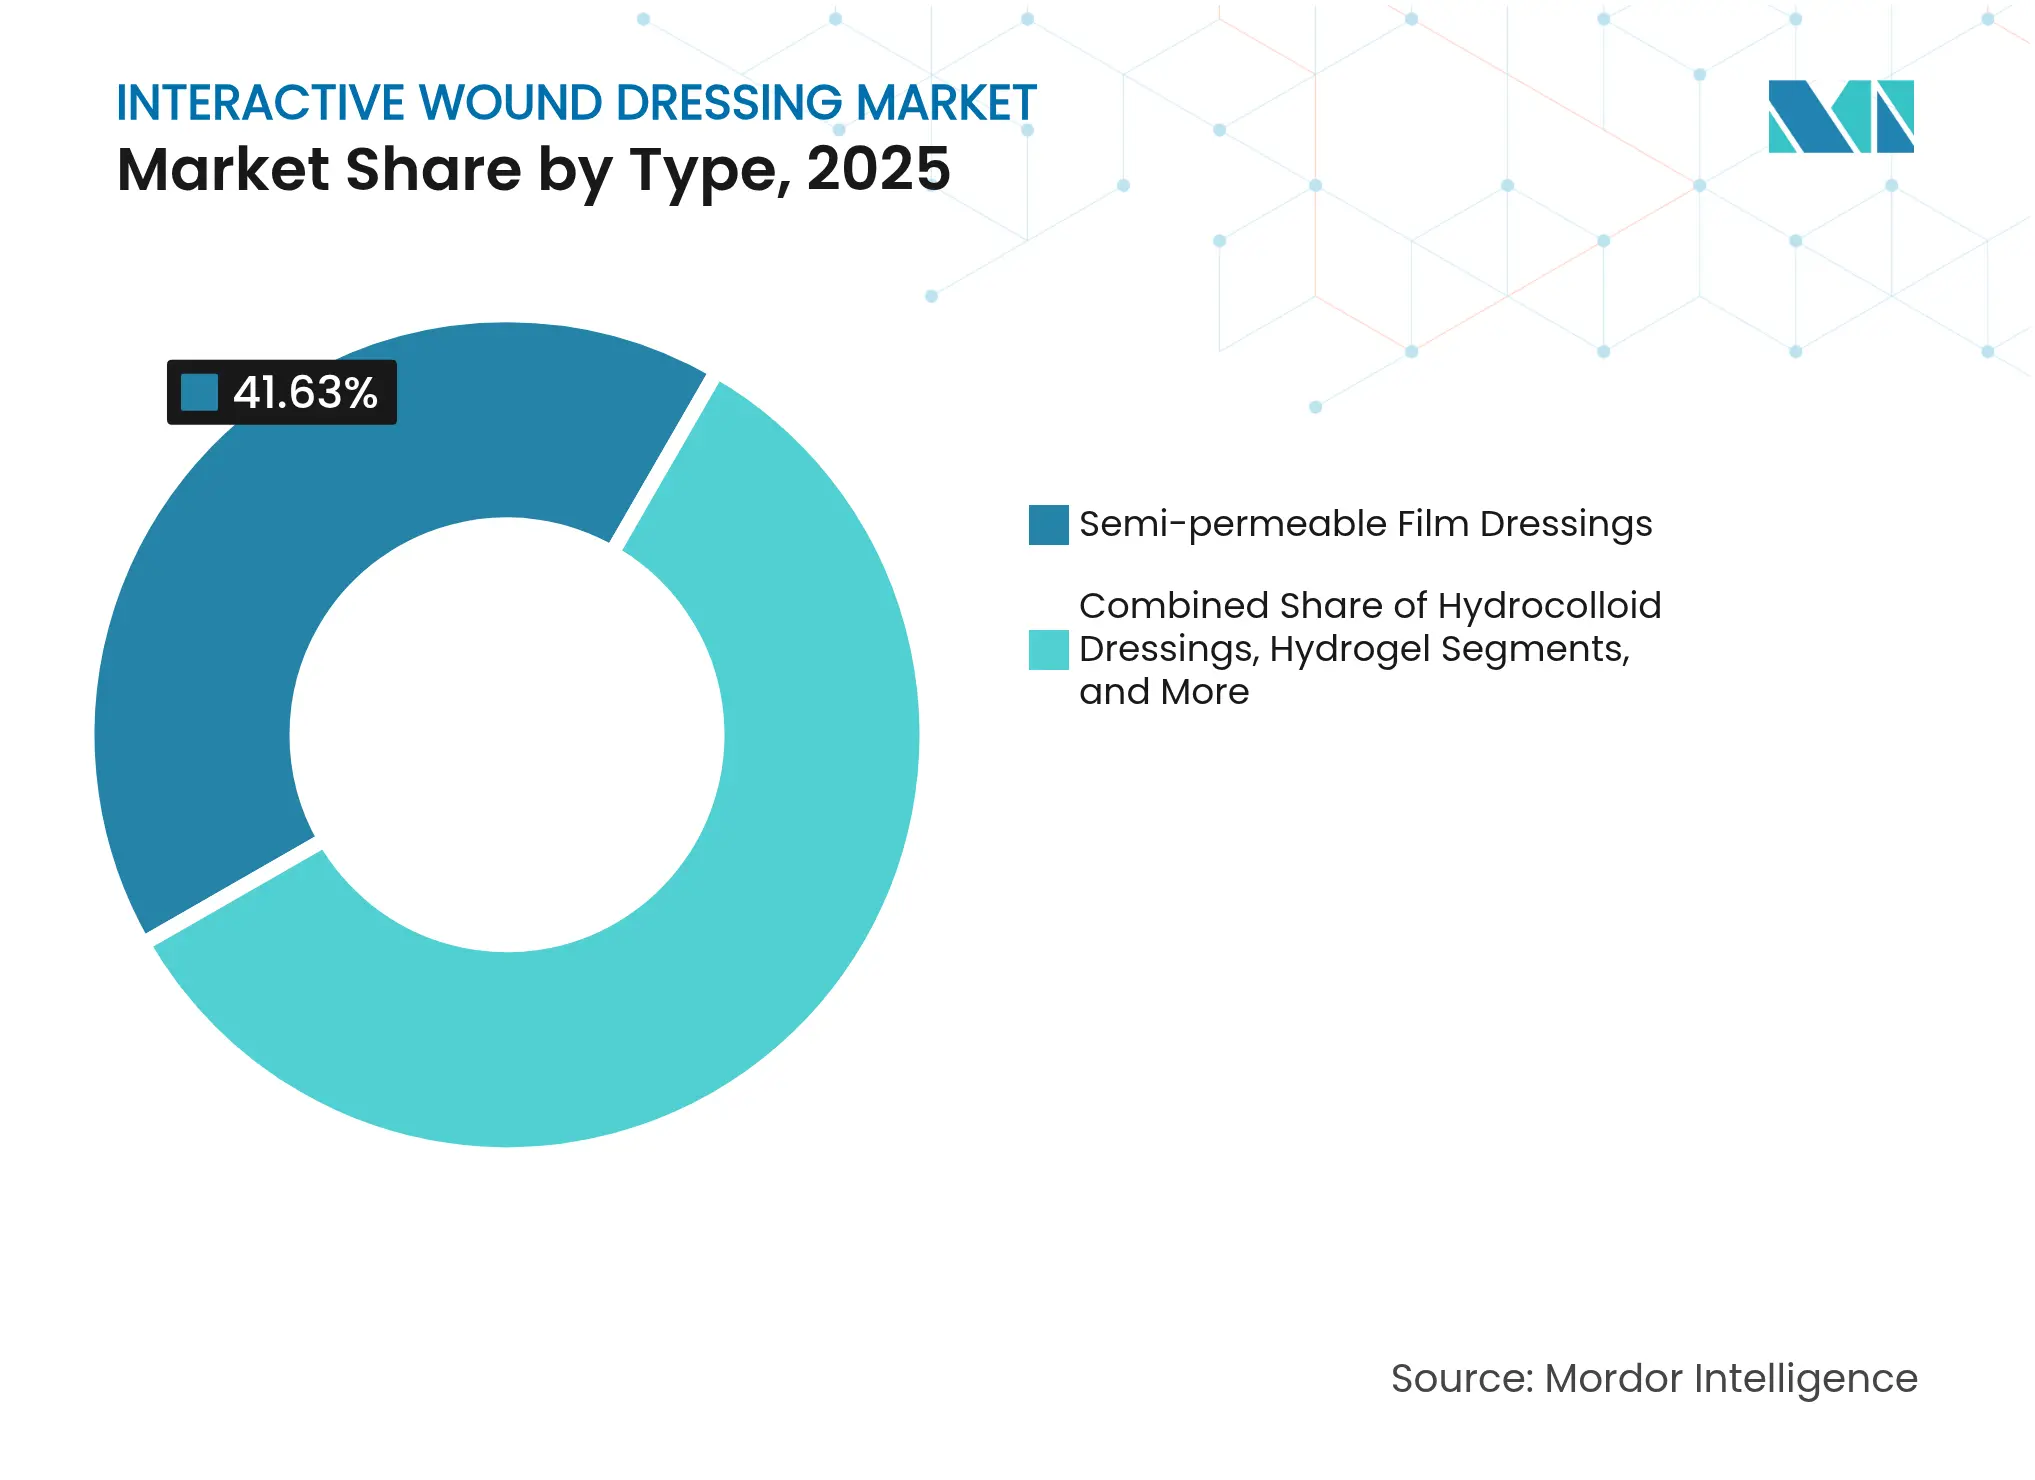
- 製品タイプ別では、半透過性フィルム被覆材が2025年のインタラクティブ創傷被覆材市場シェアの41.63%を占めてトップとなり、ハイドロゲル被覆材は2031年までに年平均成長率5.74%で最も速く成長する見込みです。
- 用途別では、慢性創傷が2025年のインタラクティブ創傷被覆材市場規模の59.22%を占め、急性創傷は2031年まで年平均成長率5.88%で拡大する見込みです。
- 技術別では、受動的インタラクティブ被覆材が2025年に68.10%のシェアを保持し、スマートコネクテッド被覆材は2031年まで年平均成長率6.01%で進展しています。
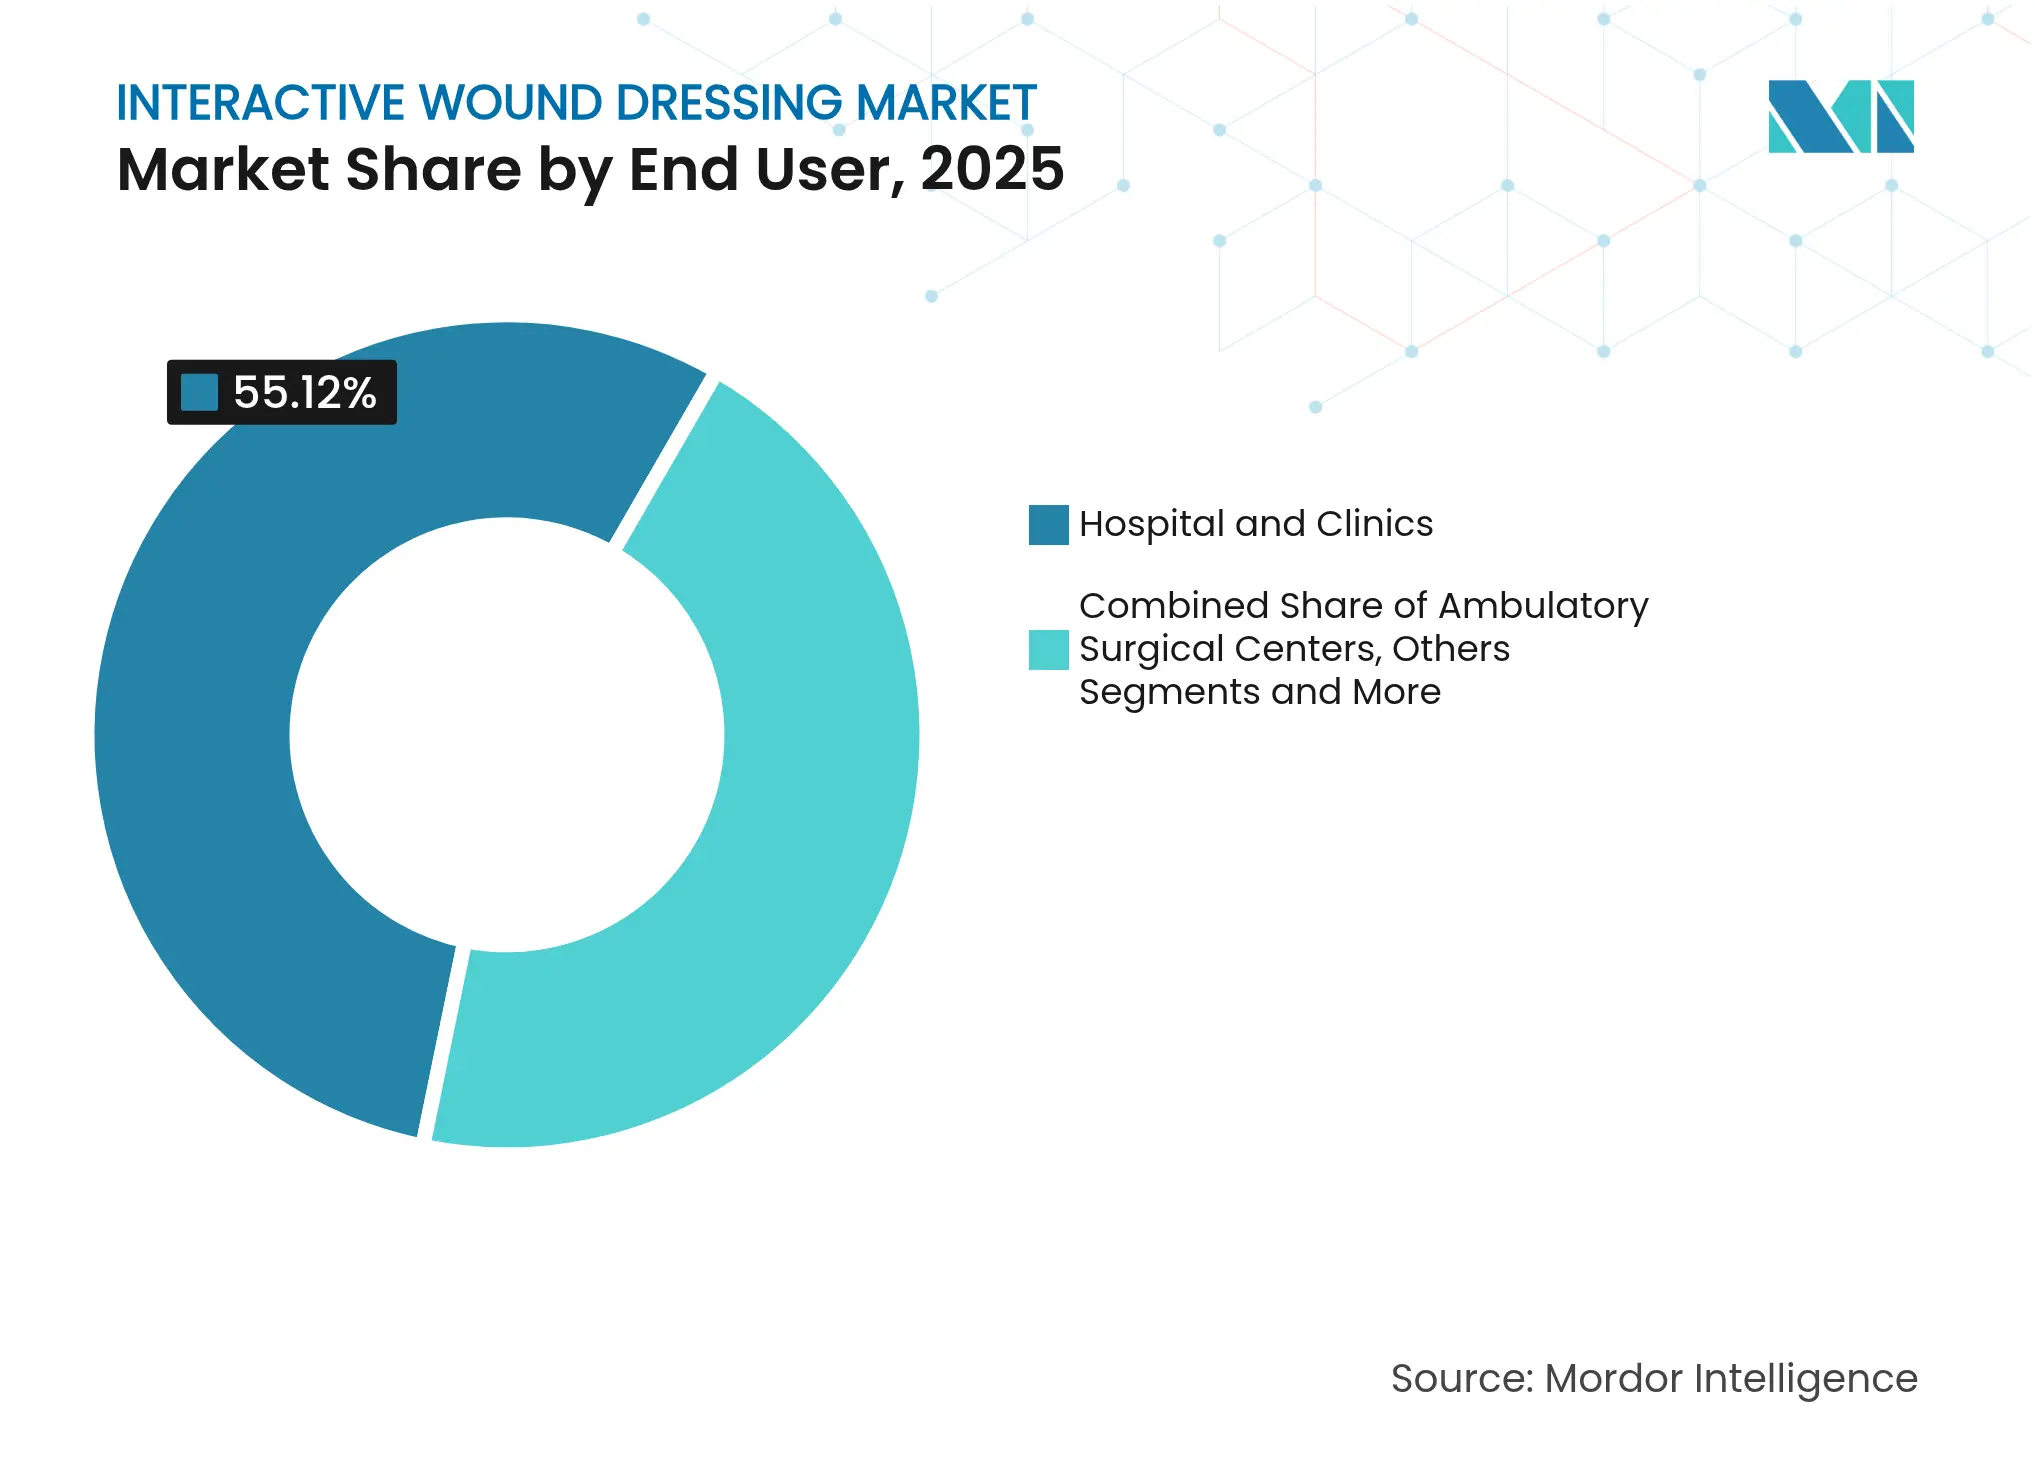
- エンドユーザー別では、病院・クリニックが2025年に55.12%の収益を獲得しましたが、介護者トレーニングインセンティブを背景に在宅医療需要が年平均成長率5.82%で上昇しています。
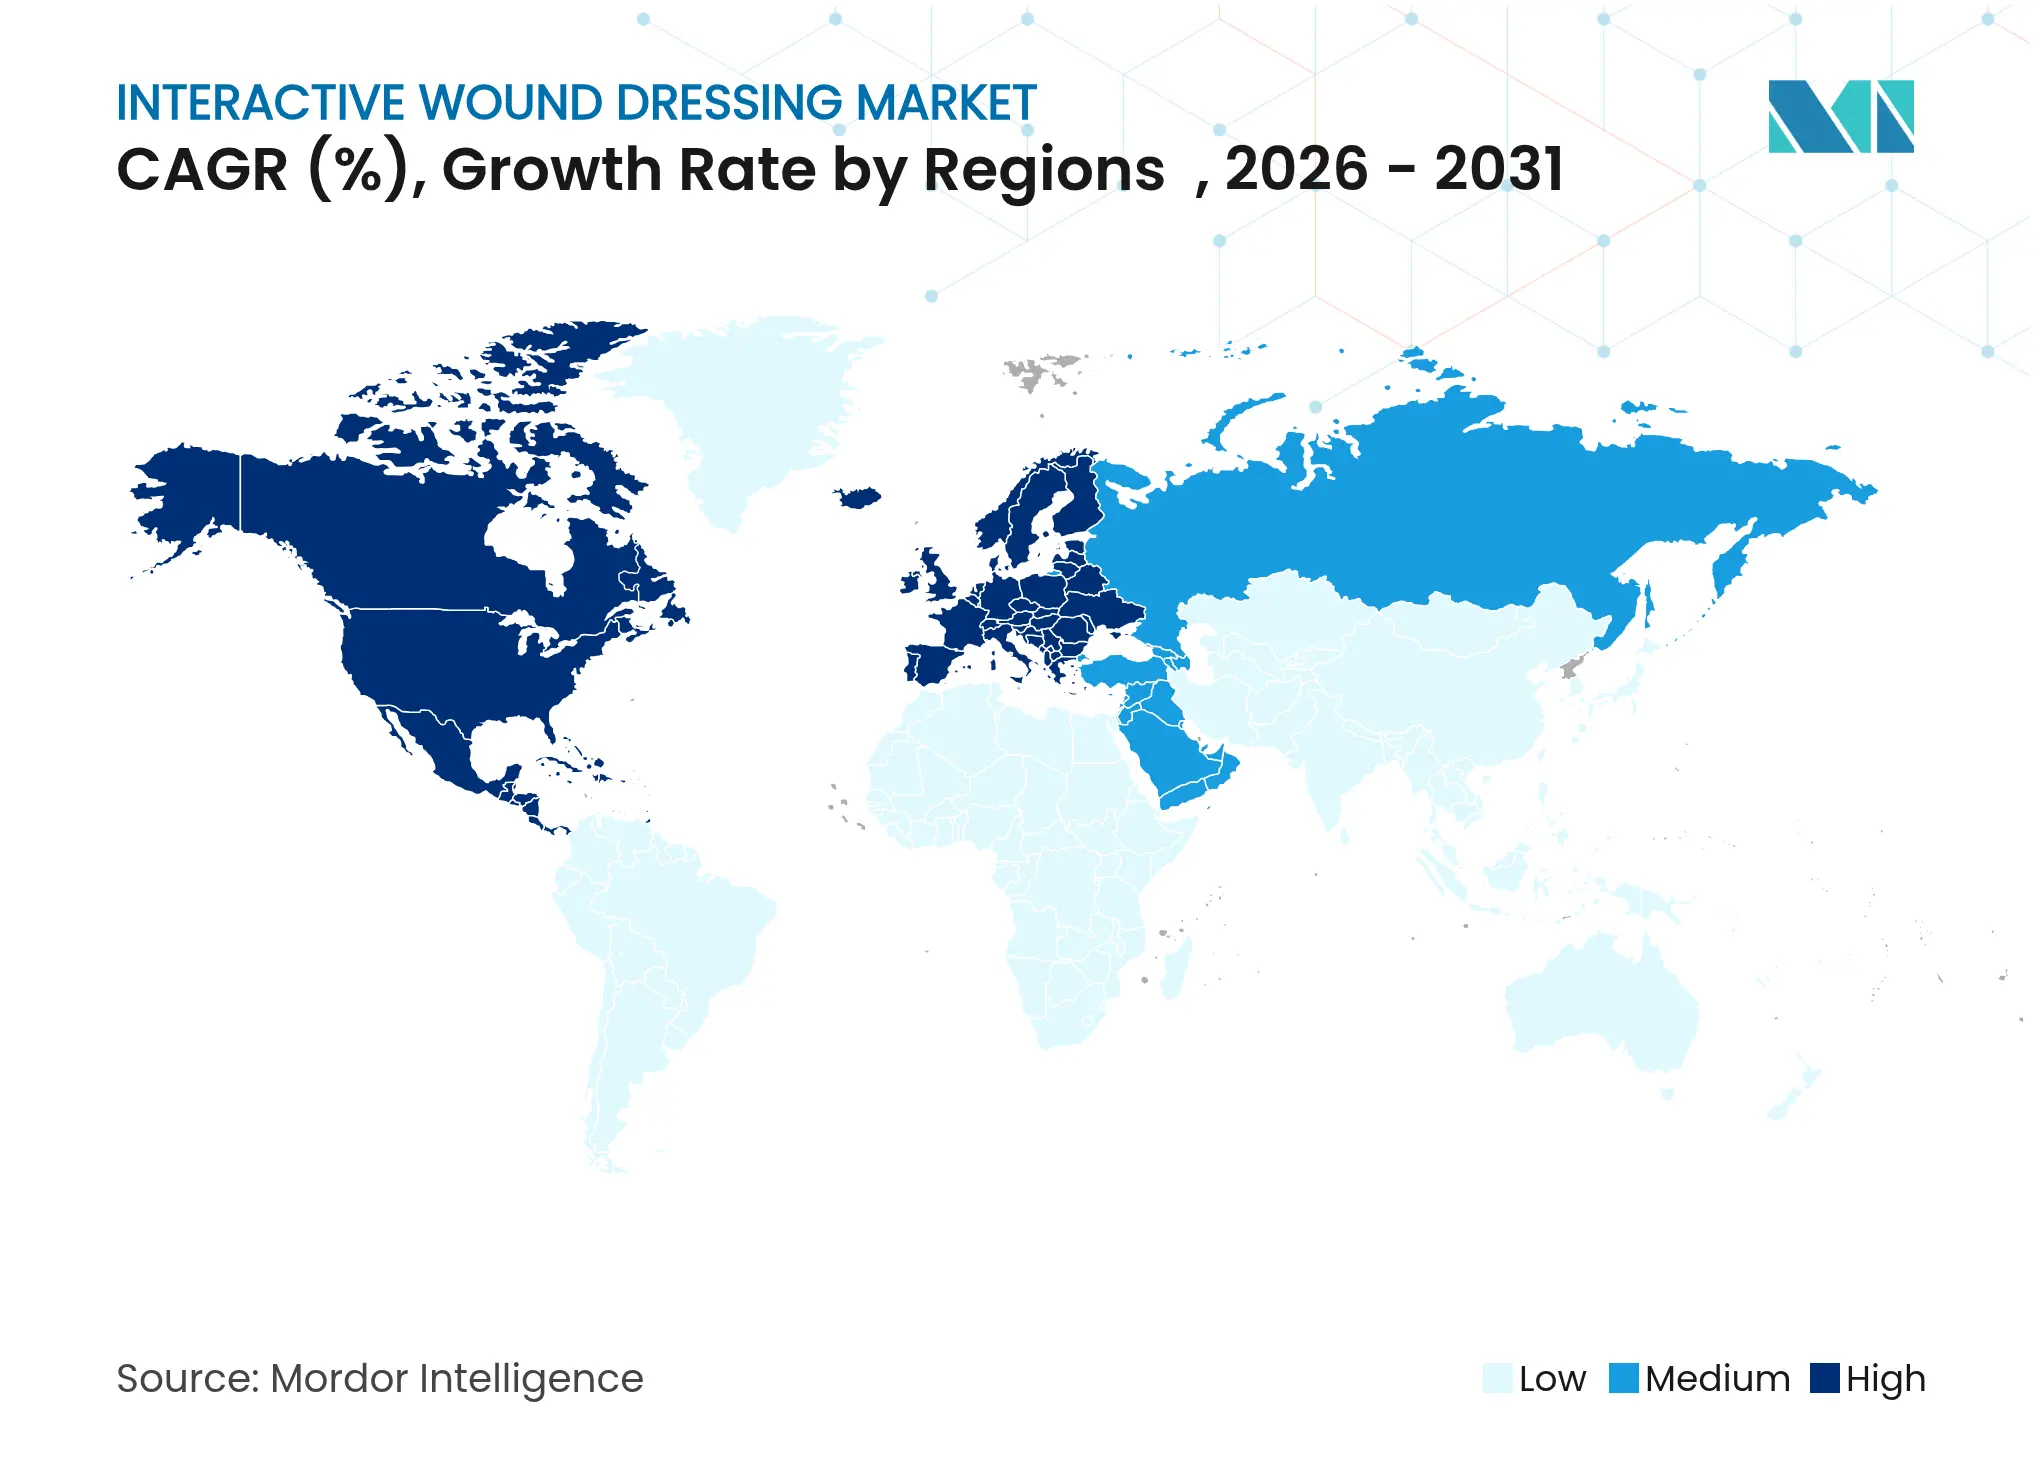
- 地域別では、北米が2025年に42.74%の市場シェアを維持し、アジア太平洋地域は2031年まで最も速い地域別年平均成長率6.07%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 褥瘡および糖尿病性足潰瘍の発生率増加 | +1.2% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| 外科手術件数の増加 | +0.9% | グローバル、アジア太平洋地域の成長が主導 | 中期(2〜4年) |
| インタラクティブ被覆材における急速な技術革新 | +1.5% | 北米および欧州連合、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 新たなCPTコードを取得するスマートバイオエレクトロニック被覆材 | +0.8% | 北米、欧州連合の規制整合を伴う | 中期(2〜4年) |
| 在宅慢性創傷償還インセンティブ | +0.7% | 北米、一部欧州連合市場 | 短期(2年以内) |
| アジア太平洋地域における外来創傷ケアクリニックの急増 | +1.1% | アジア太平洋地域中核、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
褥瘡および糖尿病性足潰瘍の発生率増加
糖尿病性足潰瘍は世界中で4,000万人以上に影響を与え、米国の医療システムに年間280億米ドルのコストをもたらしています。pHと温度を読み取るインタラクティブ被覆材は、視覚的チェックより最大72時間早く感染を検出し、標準ケアの89.7%と比較して14日間で95%の創傷面積縮小を可能にします[1]。これらのデバイスに組み込まれた機械学習モデルは、98%の精度で閉鎖結果を予測し、再入院および切断を減少させる予測医療へのシフトを示しています。この良好な臨床経済プロファイルはプレミアム償還を強化し、インタラクティブ創傷被覆材市場全体での採用を促進しています。
インタラクティブ被覆材における急速な技術革新
水動力式の電子機器不要被覆材は、1ユニットあたり2米ドルのコストで治療的電場を生成し、閉鎖を30%加速します。柔軟なレーザー誘起グラフェンセンサーは、0.5℃の感度で歪みと温度の両方を測定し、創傷を乱すことなく臨床医に詳細な情報を提供します。マイクロニードル・イオントフォレーシスパッチは薬物浸透を高め、炎症を抑制し、生体内での一酸化窒素蓄積とサイトカイン発現を低減します。このような革新的技術は被覆材を汎用消耗品から治療デバイスへと再定義し、インタラクティブ創傷被覆材市場における価値獲得を強化しています。
新たなCPTコードを取得するスマートバイオエレクトロニック被覆材
米国食品医薬品局(FDA)は2025年6月より、細菌プロテアーゼを監視するセンサー被覆材をクラスIIデバイスに分類し、差別化された償還への道を開きました。2025年暦年メディケア医師報酬スケジュールは、遠隔介護者トレーニングに対して支払いを行うコードを導入し、遠隔医療プラットフォームとのサプライヤーパートナーシップを促進しています。AOTIのデバイス拡張やSolasCureのファストトラック認定などの個別承認は、バイオインタラクティブ療法に対する規制当局の信頼を確認するものです。コーディングの明確化は、インタラクティブ創傷被覆材市場全体での広範な臨床普及を支援し、収益成長を支えています。
アジア太平洋地域における外来創傷ケアクリニックの急増
中国全土のコミュニティクリニックは、圧迫療法、教育、センサー搭載被覆材を組み合わせた標準化された慢性創傷プロトコルを提供し、平均入院期間を3.72日に短縮し、満足度91.85%を達成しています。遠隔医療リンクはフォローアップ訪問を維持しながら、医療利用を50%削減します。アジアの包帯製造における競争優位性がコスト障壁を低下させ、同地域をインタラクティブ創傷被覆材市場内の供給ハブかつ最も急速に成長する需要センターの両方に変えています。
抑制要因の影響分析*
| 抑制要因 | (~) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 先進的被覆材の 高コスト | -1.3% | グローバル、 新興市場で深刻 | 中期 (2〜4年) |
| 厳格な 多地域規制経路 | -0.8% | グローバル、 北米および欧州連合に集中 | 長期 (4年以上) |
| ポリウレタン およびシリコーンフォームの供給不足 | -0.7% | グローバル、 北米および欧州で深刻 | 短期 (2年以内) |
| センサー搭載被覆材に対する データセキュリティ責任 | -0.5% | 北米 および欧州連合、アジア太平洋地域へ拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
先進的被覆材の高コスト
バイオエンジニアリングされた皮膚代替品は、1患者あたりの請求額が100万米ドルを超える場合があり、低所得地域でのアクセスを制限しています。地政学的ショックにより特殊材料コストが上昇し、2024年後半までにデバイス製造間接費が収益の20%に達しました[2]。オーストラリアでは、年間40万人の慢性創傷患者にもかかわらず、補助金制度の恩恵を受ける患者は200人未満であり、家庭での自己負担購入を余儀なくされています。それでも、モデル研究はセンサー被覆材が合併症を予防した場合にシステム全体で15%のコスト削減が見込まれると予測しており、このメッセージがより広範な保険適用を解放し、インタラクティブ創傷被覆材市場全体での成長を持続させる可能性があります。
厳格な多地域規制経路
2023年11月のFDA提案は、多くの抗菌被覆材をクラスIからクラスIIまたはIIIに引き上げ、厳格な生体適合性および性能試験を追加するものです。同時に実施されるCMS規則は、組織ベース製品の償還可能な適用を16週間で8回に制限し、50%の面積縮小証明を要求することで、医療提供者の文書管理負担を増大させています。中小企業は現在、米国、欧州、および主要アジア市場への並行申請に資金を投じる必要があり、インタラクティブ創傷被覆材市場内での発売スケジュールの遅延と利益率の圧縮を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
フィルム被覆材がリードし、ハイドロゲルがイノベーションを牽引半透過性フィルムは2025年のインタラクティブ創傷被覆材市場の41.63%を維持し、透明性と交換時の最小限のトラウマが評価されています。ハイドロゲル形式は、pHまたはグルコースの変化時に刺激応答性ポリマーが薬物を放出することから、年平均成長率5.74%で最も高い成長予測を持っています。ハイドロゲルのインタラクティブ創傷被覆材市場規模は2031年までに13億1,000万米ドルに達すると予測されており、適応型バイオマテリアルへの投資家の関心を確認しています。
ハイドロゲルは、感染リスクが高まった際に銀イオン放出または水分パルスを引き起こすAIアルゴリズムをますます組み込み、受動的な水分管理と積極的な治療を融合させています。フィルムも進化し、整形外科手術における蒸気損失と滲出液管理のバランスを取るためのマイクロパーフォレーションを統合しています。銀系抗菌剤に対する規制上の精査がR&D予算をペプチドコーティングへ転換させる可能性がありますが、フィルム製品をインタラクティブ創傷被覆材市場の中心に置く視覚的検査の利点に対する需要を抑制するものではありません。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
用途別:
慢性創傷が支配し、急性ケアが加速慢性創傷は、糖尿病性足潰瘍や褥瘡が数ヶ月にわたる治療を必要とすることから、2025年収益の59.22%を生み出しました。急性創傷は、心臓外科、整形外科、産科手術室での予防的採用により、年平均成長率5.88%で上昇しています。急性創傷のインタラクティブ創傷被覆材市場規模は2031年までに24億3,000万米ドルを超えると予想され、手術部位感染ペナルティに対する病院の注力を反映しています。
AMNIODERM+®などの先進的ハイドロゲルパッチは12週間で創傷面積を95.5%縮小し、糖尿病患者の65%が完全閉鎖に達しました。熱傷に対しては、センサーメッシュが水分勾配を捉え、痛みを伴う再被覆を減少させ、ライブフィードバックが冷却を調整します。圧力再分配フォームは剪断荷重が上昇した際にアラートを送信し、組織壊死を防ぎます。これらのユースケースは市場の関連性を慢性ケアを超えて拡大し、インタラクティブ創傷被覆材市場の長期的な拡大を確固たるものにしています。
エンドユーザー別:
病院がリードし、在宅ケアが変革病院・クリニックは2025年に55.12%の収益を保持し、陰圧療法システムとインタラクティブ被覆材を組み合わせた複雑なケースに対する大量契約を確保しています。遠隔モニタリングコードに支援された在宅医療は、介護者が仮想トレーニングとセンサーデータのアップロードを受けることで、年平均成長率5.82%で拡大しています。在宅環境でのインタラクティブ創傷被覆材市場シェアは、支払者が再入院回避を評価することで2031年までに30.12%を超える可能性があります。
外来手術センターは平均入院期間を3.72日に短縮する被覆材を活用し、病床を解放して患者満足度スコアを向上させています。長期ケア施設は、より厳格な院内褥瘡ベンチマークを満たすために圧力マッピングフォームを導入しています。遠隔ダッシュボードにより看護機関は訪問のトリアージが可能となり、安全性を維持しながら移動距離を削減しています。これらの変化は治療を病棟外に分散させ、インタラクティブ創傷被覆材市場の普及を広げています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
技術別:
受動的被覆材が支配し、スマートソリューションが台頭受動的インタラクティブ被覆材は2025年の出荷量の68.10%を依然として占めていますが、スマート製品は年間6.01%の成長を遂げており、リアルタイム分析に対する臨床医の需要を取り込んでいます。インタラクティブ創傷被覆材産業は現在、受動的バリア、バイオアクティブマトリックス、センサー搭載システムの3層にまたがっています。
水動力式被覆材はバッテリーなしでマイクロ電流を生成し、開発途上地域のコストを削減します。ナノザイム含有フォームはバイオフィルムを中和しながら酸化ストレスをスマートフォンアプリに報告し、感染管理を向上させます。ポリウレタン層内の柔軟プリント回路は歪みデータを電子健康記録(EHR)に送信し、ベッドサイドとダッシュボード間のフィードバックループを閉じます。ユニット価格が低下するにつれて、スマート形式は受動的シェアを侵食し、インタラクティブ創傷被覆材市場全体の競争論理を変革する可能性があります。
地域分析
北米インタラクティブ創傷被覆材市場
北米は2025年の売上の42.74%を占め、リンパ浮腫圧迫療法に対するメディケアの適用範囲の拡大および介護者トレーニング向けの新たな遠隔医療コードによって支えられています。FDAの再分類提案はコンプライアンスコストを引き上げる一方で、インタラクティブ創傷被覆材市場における抗菌製品およびセンサーベース製品の臨床的重要性を裏付けるものとなっています。Smith+Nephewは、ALLEVYN Ag+ SURGICALの展開を受けて、2025年第1四半期の先進創傷管理部門における売上高が大幅に増加したと報告しており、継続的なイノベーションを裏付けています。
アジア太平洋インタラクティブ創傷被覆材市場
アジア太平洋地域は中国を筆頭に、2031年までに最も高い年平均成長率6.07%を記録する見込みです。国家ガイドラインは圧迫療法とスマートバンデージを組み合わせた地域密着型の慢性創プログラムを推進しており、国内製造の拡大により調達価格が低下しています。基本的なバンデージの輸出によって得られた収益が生体活性フォームの研究開発に充当され、地域サプライヤーがインタラクティブ創傷被覆材市場のプレミアムセグメントへの参入を可能にしています。遠隔医療アプリが専門医不足を補い、外来受診を50%削減することで、農村部のケアプロトコルにおけるセンサー型ドレッシングの定着をさらに促進しています。
欧州・中東・アフリカおよびラテンアメリカのインタラクティブ創傷被覆材市場
欧州では高齢化の進展により慢性創傷患者数が増加し、着実な成長の勢いが続いています。CEマーク取得の厳格な基準が品質を確保するとともに、早期感染検知によるコスト回避効果を定量化する多国籍臨床試験を促進しています。ドイツおよび英国は、分析機能を内蔵したドレッシングに対する償還スキームを試験的に導入しており、機器の価格ではなくトータルコストの削減を評価する仕組みを構築しています。中東、アフリカ、ラテンアメリカの新興経済国では、外傷ンターおよび軍事医療を中心にインタラクティブドレッシングを選択的に採用しています。しかしながら、償還制度の不統一および高い輸入関税が短期的な規模拡大を抑制しており、インタラクティブ創傷被覆材市場における潜在需要を解放するための官民パートナーシップに向けたホワイトスペースが生まれています。
競合ランドスケープ
競争は中程度ですが、既存企業がニッチなイノベーターを買収するにつれて激化しています。3Mが分離したSolventum事業は陰圧療法システムとスマートフォームを組み合わせ、ColoplastはKerecisを吸収して魚皮グラフト技術を確保しました。Johnson & JohnsonのEthicon部門は、迫りくる抗菌規制を回避するためにペプチドコーティングを追求し、ポートフォリオのヘッジを示しています。Vomarisなどの新興企業は、病原体を撃退し上皮化を加速するバイオエレクトリックフィールドを展開し、従来の銀プラットフォームに挑戦しています。
クラスIIセンサー被覆材に関する規制の明確化は、R&Dオーバーヘッドを相殺するプレミアム価格設定を可能にしますが、ワイヤレスプラットフォームのデータセキュリティ負担を増大させます。サプライヤーは、病院の電子健康記録(EHR)や保険会社ポータルと統合するクラウドダッシュボードを通じて差別化を図っています。遠隔医療プロバイダーとのパートナーシップは被覆材をサービスバンドルに変換し、インタラクティブ創傷被覆材市場内での継続的な収益ストリームを生み出し、顧客ロイヤルティを固定しています。
原材料の価格変動により、ポリウレタンとシリコーンの戦略的備蓄が強制され、一部のメーカーはフォーム生産の垂直統合を進めています。他社は柔軟回路の印刷を電子機器パートナーにアウトソーシングし、スケーリングを加速しています。競争フィールドは、フルスタックデバイス企業と、センシングモジュールおよびアナリティクスを複数の被覆材ブランドにライセンス供与するエコシステムオーケストレーターに分かれつつあります。
インタラクティブ創傷被覆材産業リーダー
-
3M
-
B. Braun Melsungen AG
-
Cardinal Health, Inc
-
Smith & Nephew
-
Coloplast
- 注:主要企業の掲載順は順位を示すものではありません。
インタラクティブ創傷被覆材市場 このレポートでカバーされる企業
- 3M
- Smiths Group
- Molnlycke Health Care
- Johnson & Johnson
- Convatec
- B. Braun
- Coloplast
- Cardinal Health
- Integra LifeSciences Holdings Corp.
- Hartmann Group
- Medline Industries
- Mativ Holdings Inc. (Scapa)
- Acelity (KCI, 3M)
- Urgo Medical
- MediWound Ltd.
- Avery Dennison Medical
- Freudenberg
- Lohmann & Rauscher
- Aroa Biosurgery Ltd.
- Derma Sciences (Integra)
- Cutimed (Essity)
- Advanced Medical Solutions Group
- Hollister
最近の産業開発事情 インタラクティブ創傷被覆材市場
- 2022年6月:Collagen Matrix, Inc.が線維性コラーゲン創傷被覆材の510(k)認可を取得しました。
- 2022年6月:Smith & Nephewが先進創傷管理の生産能力強化のため、1億米ドルのR&D・製造施設を開設しました。
インタラクティブ創傷被覆材市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、インタラクティブ創傷被覆材市場を、フィルム、フォーム、ハイドロゲル、ハイドロコロイド、アルジネート、コラーゲンマトリックス、抗菌層、または埋め込みセンサーを通じて、創傷床における水分、温度、または生化学を積極的に調節する、単回使用または短期装着型の被覆材すべてと定義する。これらの製品は、病院、外来センター、および在宅ケアプロバイダーに供給され、メーカーレベルの収益で評価される。
除外事項:従来の乾燥ガーゼ、陰圧療法システム、および大判グラフト代替品は対象外とする。
セグメンテーション概要
- タイプ別
- 半透過性フィルム被覆材
- 半透過性フォーム被覆材
- ハイドロゲル被覆材
- ハイドロコロイド被覆材
- アルギン酸塩被覆材
- コラーゲンマトリックス被覆材
- 抗菌銀被覆材
- スマートセンサー搭載被覆材
- バイオアクティブ・ナノファイバー被覆材
- 用途別
- 急性創傷
- 外科的・外傷性創傷
- 熱傷
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下腿潰瘍
- その他の慢性創傷
- 急性創傷
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅医療
- その他
- 技術別
- 受動的インタラクティブ被覆材
- スマートコネクテッド被覆材
- バイオアクティブ被覆材
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論とデータ検証
一次調査
アナリストは、創傷ケア看護師、北米・欧州・アジアにわたる複数施設を持つ病院チェーンの調達担当者、および被覆材サプライヤーの製品マネージャーと対話した。平均交換間隔、価格分散、スマート被覆材の普及状況に関する知見は、主要なデータギャップを埋め、仮定の根拠となった。
デスクリサーチ
WHO、OECD、CDCなどの機関が公表するグローバル健康統計を起点に、糖尿病および褥瘡患者数を推計し、次いでVolzaおよび税関ダッシュボードから取得したポリウレタン・アルジネート被覆材の輸出入コードと組み合わせた。企業の10-K、FDA 510(k)クリアランス、EWMAなどの業界団体ブリーフからは製品ローンチ情報を取得し、Questelを用いた特許調査によりセンサー採用曲線を明らかにした。D&B Hooversは収益内訳の補完に活用した。その他多数の公開・有料情報源も裏付けのために参照した。
市場規模推計と予測
トップダウンの有病率から治療対象コホートへの積み上げにより、地域別の慢性・急性創傷エピソードを追跡した。結果は、中堅サプライヤーが報告した出荷量に平均販売価格のサンプルを乗じた値と照合し、合計値を精緻化した。糖尿病罹患率、長期療養ベッド数、平均装着日数、償還制度の変化、センサー普及率、被覆材ASPの低下といったドライバー変数を多変量回帰に投入し、需要を予測した。一部の国内入札データのボトムアップ集計により地域別の分布を検証し、欠損量は類似したケアパスウェイを持つ近隣地域から補完した。
データ検証と更新サイクル
モデルアウトプットは3層のレビューを経る:過去の範囲に対する自動分散スキャン、アナリストによるピアチェック、およびシニアによる最終承認。政策、価格、またはリコールイベントが市場に重大な影響を与えた場合には暫定修正を行いながら、年次で数値を更新するため、クライアントは常に最新の見解を受け取ることができる。
インタラクティブ創傷被覆材ベースラインの信頼性の根拠
公表数値がしばしば異なる理由は、企業が従来型と先進型被覆材を混在させたり、異なる販売チャネルを選択したり、為替レートを旧来の時点で固定したりするためである。
主なギャップ要因としては、製品バスケットの範囲が狭いこと、在宅ケア量の除外、未検証のASP曲線、および急速に拡大するスマート被覆材への視認性を低下させる更新間隔の長さが挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化情報源 | 主なギャップ要因 |
|---|---|---|
| USD 5.29 B(2025年) | Mordor Intelligence | |
| USD 4.30 B(2023年) | Global Consultancy A | スコープをフィルム、フォーム、ハイドロゲルに限定;在宅ケア売上を除外 |
| USD 4.67 B(2025年) | Industry Advisor B | 病院の請求書のみに依拠し、入札におけるセンサー被覆材を除外 |
| USD 2.80 B(2023年) | Trade Journal C | 先進的被覆材の普及率を調整せずに急性創傷症例数を使用 |
これらの比較は、統一されたスコープ、チャネル、および通貨基準を適用した場合、Mordorの検証済み有病率データと価格・数量チェックを組み合わせた規律ある手法が、意思決定者が明確かつ再現可能なステップに遡ることのできる、バランスのとれた透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
インタラクティブ創傷被覆材市場の現在の規模は?
市場は2026年に55億6,000万米ドルと評価されており、2031年までに71億1,000万米ドルに達する軌道にあります。
インタラクティブ創傷被覆材市場の主要プレーヤーは誰ですか?
3M、B. Braun Melsungen AG、Cardinal Health, Inc、Smith & NephewおよびColoplastがインタラクティブ創傷被覆材市場で事業を展開する主要企業です。
インタラクティブ創傷被覆材市場で最も速く成長している地域はどこですか?
アジア太平洋地域は、中国の製造能力と外来創傷ケアクリニックの急増に牽引され、2031年まで(2026年~2031年)年平均成長率6.07%で成長すると予測されています。
ハイドロゲル被覆材が他の形式より速く成長すると予想される理由は何ですか?
ハイドロゲル製品は、創傷状態が変化した時のみ治療薬を放出する刺激応答性ポリマーを組み込んでおり、2031年まで(2026年~2031年)年平均成長率5.74%を支えています。
最大の収益を生み出す製品タイプはどれですか?
半透過性フィルム被覆材が2025年のグローバル収益の41.63%でトップを維持しています。